Una caja fuerte con $96.854 millones de superávit y tres rentas hipotecadas: lo que dicen los números oficiales de Dosquebradas
El primer balance bienal de corrupcionaldia.com sobre la gestión de Roberto Jiménez Naranjo encuentra números que resisten el escrutinio forense, un sistema institucional que lo respalda y una deuda con el futuro que apenas comienza a pagarse
Nos encontramos en el municipio de Dosquebradas, Risaralda. Vamos a auscultar la gestión municipal de Dosquebradas, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Roberto Jiménez Naranjo. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: el CUIPO del Chip, el FURAG del Departamento Administrativo de la Función Pública, el SECOP, el Plan de Desarrollo Territorial y la memoria de sus propios vecinos.
Lo que encontramos descoloca el molde del titular fácil. Entre 2024 y 2025 el municipio acumuló $96.854 millones de superávit fiscal, creció su recaudo con fondos un 21,7 por ciento y se instaló entre los 40 municipios con mejor Índice de Desempeño Institucional del país: 93,45 sobre 100, muy por encima de la capital risaraldense, Pereira, que obtuvo 84,02. En este oficio, cuando los números no cantan, la regla profesional es volver a contarlos. Contamos dos veces, cruzamos cinco fuentes independientes y descendimos hasta la línea del renglón. Este es el resultado.
$96.854 M Superávit fiscal acumulado 2024-2025 | 93,45 FURAG (IDI) vigencia 2025 | $57.061 M Saldo de deuda pública, cierre 2024 | 8,08 Calificación final: BUENO |
Resumen ejecutivo de hallazgos
El hallazgo central de esta investigación es incómodo para el titular fácil: los números de Dosquebradas resisten el escrutinio forense. El recaudo con fondos pasó de $294.528 millones en 2024 a $358.574 millones en 2025, un crecimiento del 21,7 por ciento; el recaudo sin fondos —la plata propia, gestionada en la oficina— subió de $214.073 millones a $230.455 millones (más 7,7 por ciento); y el municipio registró superávit fiscal en las dos vigencias evaluadas, con $48.933 millones al cierre de 2024 y $47.921 millones al cierre de 2025, para un acumulado bienal de $96.854 millones. En paralelo, el Índice de Desempeño Institucional (IDI) del FURAG 2025 ubicó a la alcaldía en 93,45 puntos, el mejor registro de Risaralda, por encima de la capital departamental, Pereira, que obtuvo 84,02.
El análisis también identifica riesgo y sombras. El saldo de la deuda pública cerró 2024 en $57.061 millones distribuidos en tres créditos con el Banco de Bogotá y Findeter, con intereses por $14.478 millones y amortizaciones por $7.155 millones pagados oportunamente durante la vigencia; sin embargo, las tres rentas principales del municipio —predial, sobretasa a la gasolina e industria y comercio— están pignoradas al 100 por ciento como garantía, y en agosto de 2025 el Concejo autorizó un cupo adicional de endeudamiento por $50.000 millones que no aparece en los cierres presupuestales evaluados. La plata de los drenajes, por su parte, lleva tiempo esperando: el crédito de Findeter por $20.000 millones para obras de estabilización y control de inundaciones no registró desembolsos en 2024, mientras los vecinos de sectores como Pueblo Sol Bajo y Maracay volvieron a empaparse con las lluvias.
Sobre el terreno social, la investigación construyó cinco indicadores de gestión vinculados con los cinco problemas que más le duelen a la comunidad: vías y movilidad, inundaciones y drenajes, inseguridad, salud y educación. El balance muestra avances verificables —reparcheo en barrios concretos, una Central de Inteligencia de Movilidad por más de $900 millones, $15.000 millones en 15 sedes educativas, cobertura de salud del 95 por ciento— junto con déficits específicos que este artículo documenta con cifras: el débil desempeño institucional del Hospital Santa Mónica (IDI de 72,20), la cartera viva de drenajes y el golpe del terremoto de magnitud 7,4 del 10 de agosto de 2026, posterior al período evaluado, que dejó tres sedes educativas con pérdida total y puso a prueba la calidad de todo lo construido.
La calificación final ponderada de esta redacción es de 8,08 sobre 10, en el rango Bueno. De acuerdo con la regla metodológica aplicada —y que este medio declara en cada entrega—, al superar el umbral de 7,0 se omite el análisis jurídico del delito de prevaricato por omisión del artículo 414 del Código Penal colombiano. La nota no es un certificado de inocencia ni un blindaje: es un veredicto técnico provisorio que se acompaña de seis frentes de vigilancia ciudadana que este artículo deja definidos.
La caja de las dos quebradas: anatomía forense de los ingresos
Dosquebradas toma su nombre de dos torrentes de agua que dividen el territorio. En sus finanzas también corren dos cauces. Por el primero llega la plata propia —impuestos recaudados en la oficina, esfuerzo tributario de su gente—; por el segundo baja la plata de la Nación —transferencias del Sistema General de Participaciones (SGP) con destinación específica—. Medir la proporción entre ambos es medir la independencia real de un alcalde frente al gobierno central, y ese fue el primer examen forense de esta investigación.
Tabla 1: Comparativo de recaudo de ingresos, vigencias 2024 y 2025 (fuente: CUIPO – CHIP)
| Categoría de ingreso | Recaudo 2024 (pesos) | Recaudo 2025 (pesos) |
|---|---|---|
| Recaudo de vigencia actual sin fondos | $214.073.116.718 | $230.454.949.000 |
| Recaudo de vigencia actual con fondos | $294.528.369.272 | $358.573.882.321 |
| Recaudo de vigencias anteriores sin fondos (cartera) | $17.316.505.656 | $19.363.813.659 |
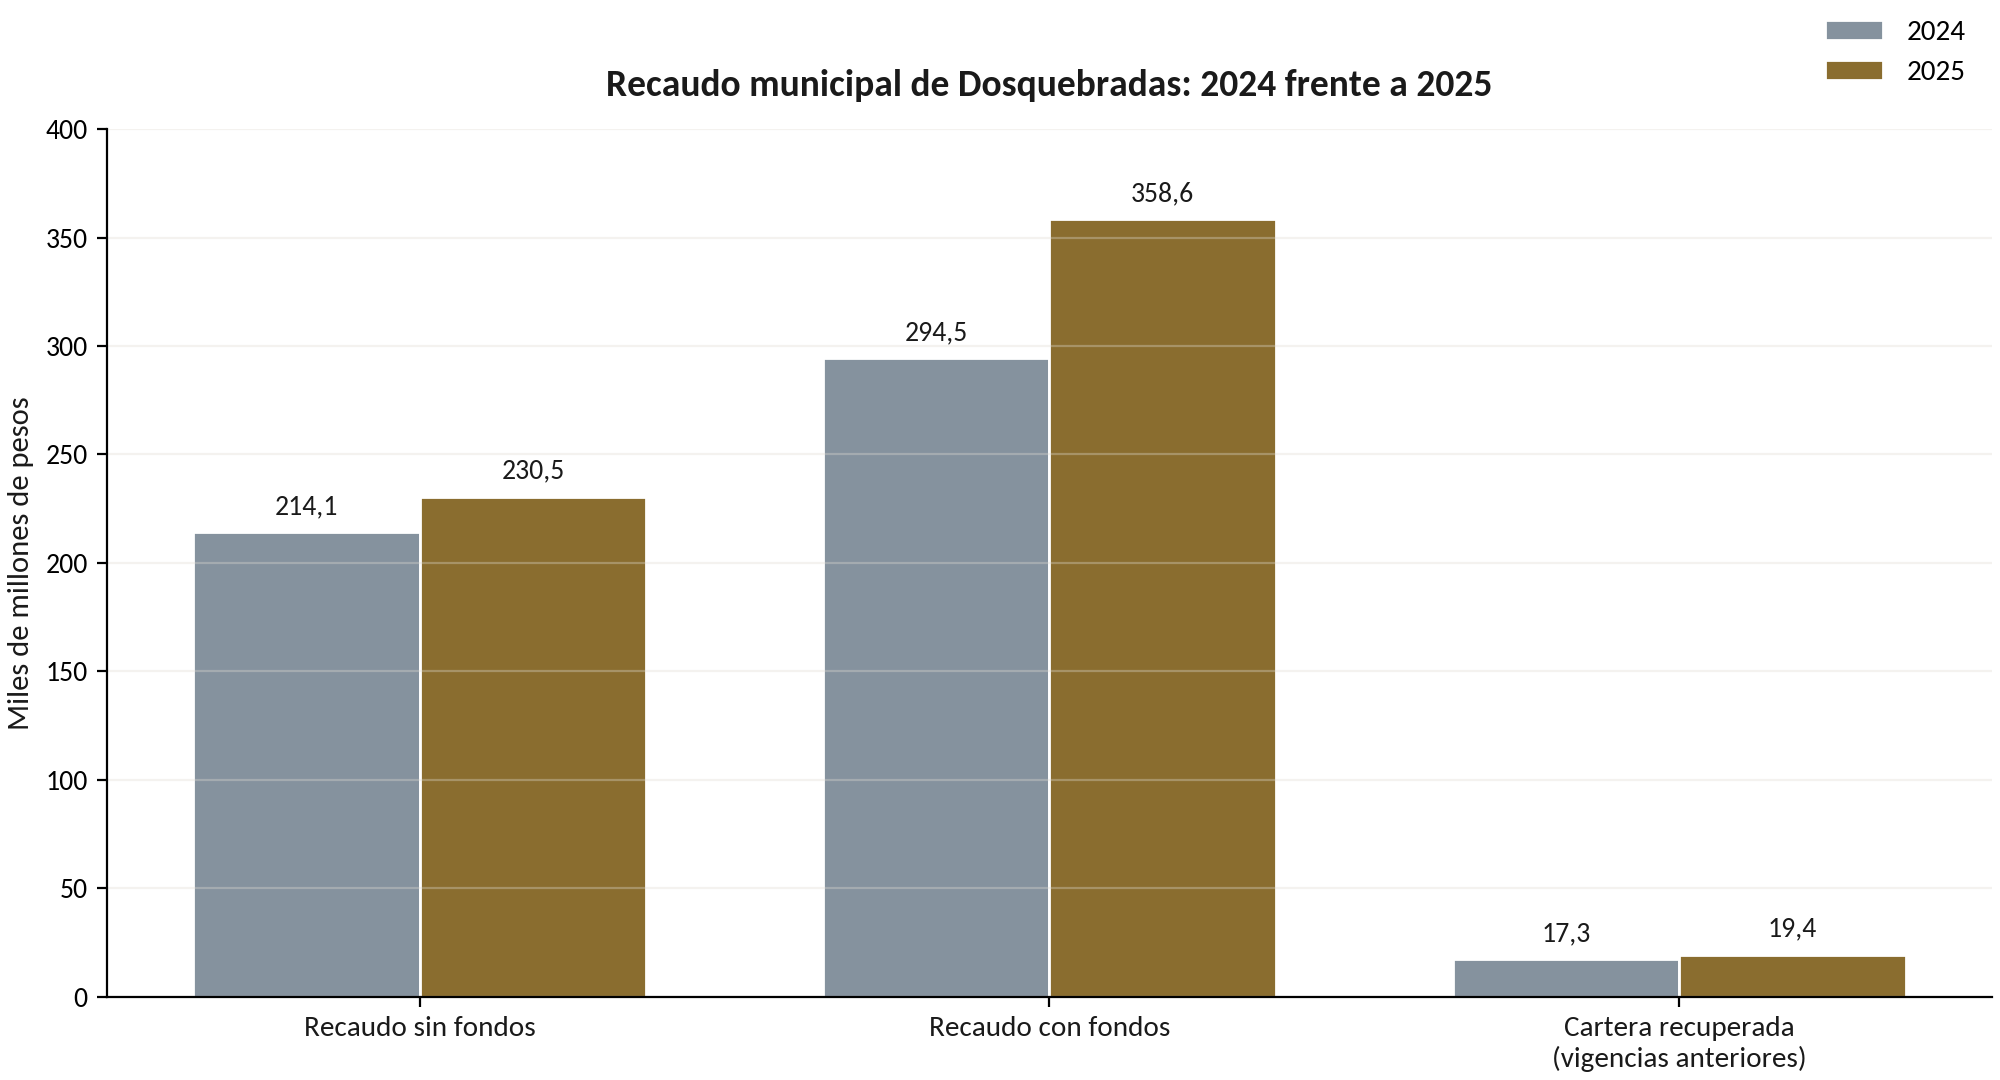
Gráfica 1: Evolución del recaudo municipal entre 2024 y 2025, en miles de millones de pesos.

Los tres renglones cuentan la misma historia en direcciones distintas. El recaudo sin fondos —el que depende del trabajo propio de Hacienda— creció 7,7 por ciento, un avance sólido pero no espectacular. El recaudo con fondos saltó 21,7 por ciento, impulsado por las transferencias condicionadas: solo el SGP para el Régimen Subsidiado de Salud alcanzó $57.471 millones en 2025, y la línea de Salud Pública agregó $3.220 millones, sin contar los recursos de propósito general para deporte y cultura ni los giros educativos de prestación de servicios, calidad por matrícula y gratuidad. La lectura forense es directa: buena parte del crecimiento del presupuesto no es plata administrable, es plata etiquetada que entra con condición y sale con recibo.
El cauce propio lo sostienen el Impuesto Predial Unificado urbano y rural, el impuesto de Industria y Comercio, la Sobretasa a la Gasolina y el Alumbrado Público, que conforman los ingresos corrientes de libre destinación —los únicos que el alcalde puede orientar con libertad relativa—. En ese frente, el dato más elogiable es la recuperación de cartera de vigencias anteriores, que pasó de $17.317 millones en 2024 a $19.364 millones en 2025, un incremento del 11,8 por ciento que revela administración tributaria activa y no simplemente facturación. Cobrar lo que ya estaba ganado suele ser el indicador más honesto de la seriedad de una Secretaría de Hacienda.
A este cauce se suman las regalías por hidrocarburos, petróleo y gas —renglón 1.1.02.06.003.04.01.03 del clasificador—, que llegan al municipio por el Sistema General de Regalías con destinación exclusiva a proyectos de inversión sectorial y de infraestructura. En Dosquebradas estas partidas diversifican la financiación, aunque su peso es secundario frente a las dos fuentes mayores. Su revisión pieza por pieza, con el detalle de los proyectos aprobados por el OCAD, forma parte del tablero de vigilancia que este medio mantiene sobre el municipio.
La ponderación de esfuerzos que exige el análisis es la siguiente: para no depender en un 100 por ciento del gobierno central, Dosquebradas debe continuar fortaleciendo el recaudo de sus rentas propias —predial e industria y comercio, con actualización catastral y cultura del pago— y sostener la senda de recuperación de cartera, que ya mostró capacidad de mejora. Cada peso propio que entra es el único que el alcalde administra sin reglas de destino impuestas desde Bogotá; cada peso de transferencia refuerza, a la vez, el presupuesto y la dependencia. En ese equilibrio fino se juega la autonomía fiscal del municipio en la segunda mitad del mandato.
La independencia financiera de un municipio no se decreta: se recauda. Y en Dosquebradas la oficina de Hacienda, por ahora, está cobrando.
El gasto, la deuda pignorada y el precio del futuro
La eficiencia de un mandatario no se mide por lo que promete, sino por la distancia entre lo que compromete, lo que obliga y lo que paga. En esa línea, la vigencia 2024 de Dosquebradas arroja un perfil de administración disciplinada: compromisos por $131.099 millones, obligaciones por $129.347 millones y pagos por $123.946 millones. Traducido: el municipio convirtió en obligaciones el 98,66 por ciento de sus compromisos y pagó el 95,82 por ciento de ellas. Son cifras altas para la administración municipal colombiana, donde lo habitual es encontrar compromisos que se disuelven en reservas presupuestales y cuentas por pagar que maduran sin dueño.
Tabla 2: Ejecución presupuestal de gastos (fuente: CUIPO – CHIP)
| Indicador de gasto | Ejecución 2024 (pesos) | Ejecución 2025 (pesos) |
|---|---|---|
| Compromisos | $131.099.285.952 | $168.935.142.432 |
| Obligaciones | $129.347.426.450 | No consolidado en los agregados de cierre consultados |
| Pagos | $123.946.450.093 | No consolidado en los agregados de cierre consultados |
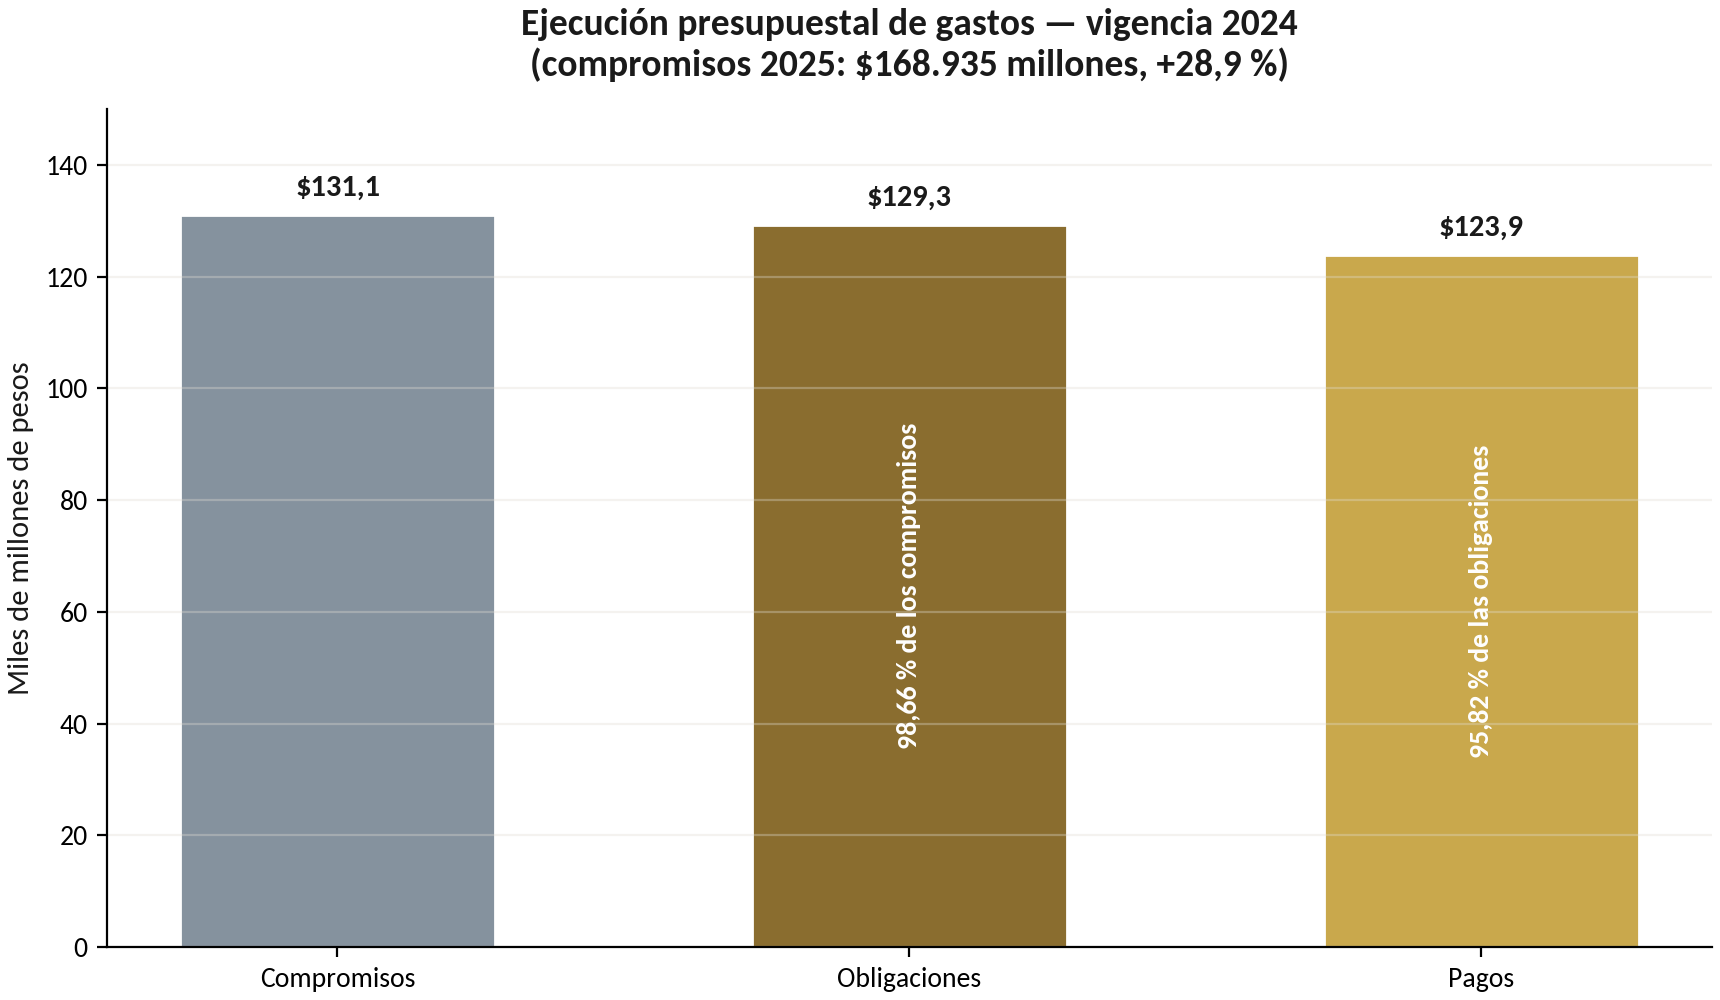
Gráfica 2: Ejecución presupuestal de gastos de la vigencia 2024.
En 2025 la dinámica cambió de escala: los compromisos treparon a $168.935 millones, un aumento del 28,9 por ciento en un solo año. Un acelerón de esa magnitud puede ser buena noticia —contratación vigorosa de proyectos de inversión— o el inicio de una inflación de papeles que la oficina no logra convertir en obra. Aquí la investigación identificó un punto ciego que hay que nombrar con rigor: al corte de este trabajo, los agregados de cierre de obligaciones y pagos de la vigencia 2025 no estaban consolidados en las formas públicas del CUIPO consultadas. No es una acusación; es un vacío informativo temporal que debe llenarse. La historia de la corrupción municipal rara vez se escribe en el titular: se escribe en el delta entre lo comprometido y lo pagado.
El tercer eslabón del análisis es la deuda. Dosquebradas arrastra y administra tres créditos vigentes con el Banco de Bogotá y Findeter, por un monto conjunto aprobado de $70.150 millones, que financiaron vías urbanas estratégicas —la Avenida del Río, La Víbora, los deprimidos—, obras de estabilización y control de inundaciones, y vías rurales con placas huella y reparcheo. Al cierre de 2024 el saldo total era de $57.061 millones, frente a $60.809 millones al inicio de la vigencia: la deuda bajó en términos netos, con amortizaciones de capital por $7.155 millones, intereses por $14.478 millones y desembolsos nuevos por apenas $81,7 millones. El municipio cumple puntualmente con la banca; la banca, de paso, cobra.
Tabla 3: Estado de los créditos vigentes, cierre 2024 (fuente: FUT_DEUDA_PUBLICA – CUIPO)
| Código | Entidad y destinación | Tasa referida | Aprobado (pesos) | Saldo cierre 2024 (pesos) |
|---|---|---|---|---|
| 611517039 | Banco de Bogotá — vías urbanas: Av. del Río, La Víbora, deprimidos | IBR DOBAR 6 m + 0,00 % | $38.293.256.853 | $25.204.985.403 |
| 601500244 | Findeter — obras de estabilización y control de inundaciones | IBR DOBAR 6 m + 3,80 % | $20.000.000.000 | $20.000.000.000 |
| 611518943 | Banco de Bogotá — vías rurales, placas huella y reparcheo urbano | IBR DOBAR 6 m + 1,70 % | $11.856.371.516 | $11.774.625.614 |
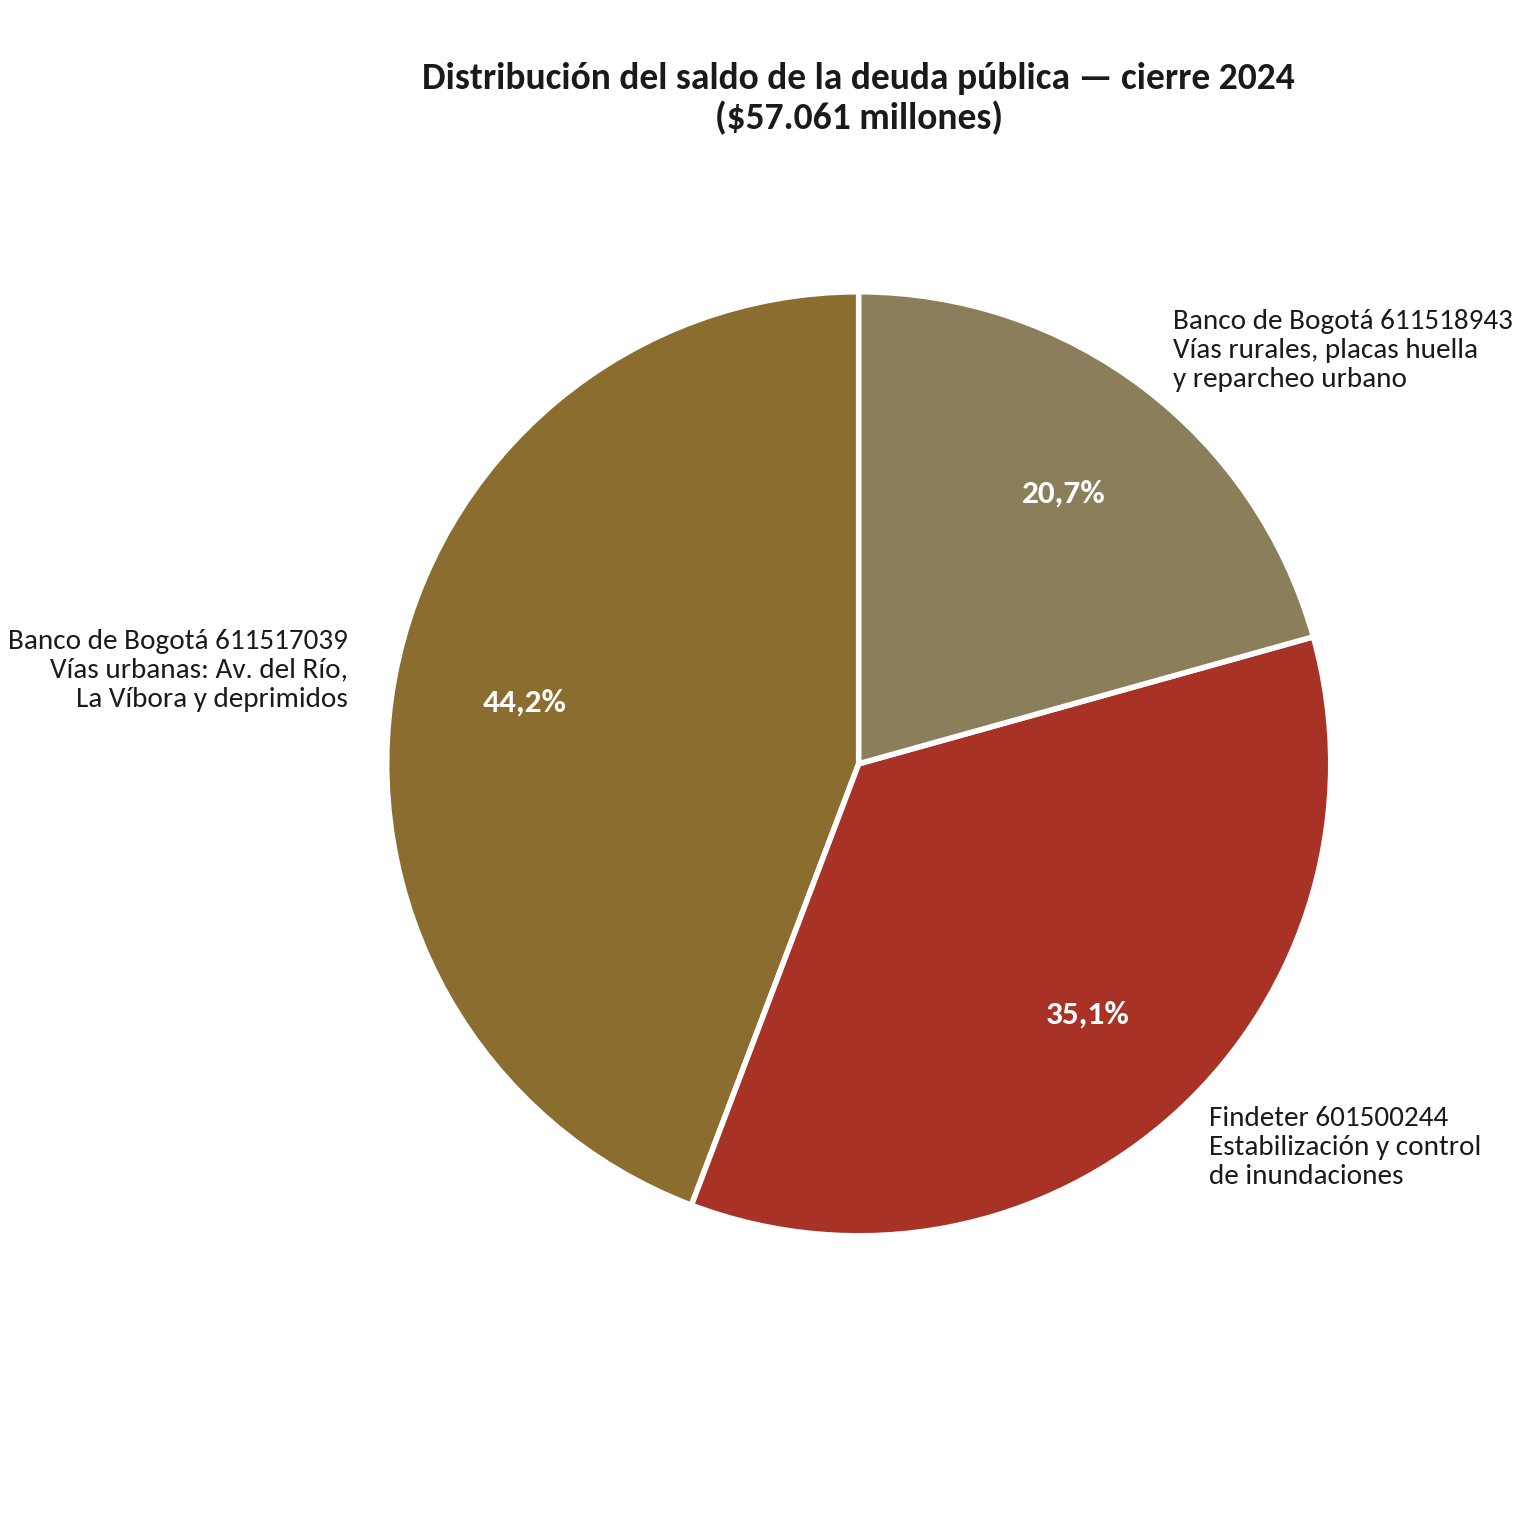
Gráfica 3: Distribución del saldo de la deuda pública por crédito, cierre 2024.
El detalle que separa a un deudor prudente de un deudor imprudente está en la garantía. Los tres créditos de Dosquebradas están respaldados con la pignoración del 100 por ciento de las rentas tributarias clave: el Impuesto Predial Unificado, la Sobretasa a la Gasolina y el Impuesto de Industria y Comercio. Para la banca es la mejor de las señales; para el municipio es una hipoteca triple sobre sus ingresos más estables: hasta que los créditos se amorticen, cada peso adicional de predial, sobretasa o industria y comercio tiene, en la práctica, un destinatario previo. Y hay un dato que la Administración tendrá que explicar con obras: el crédito de Findeter por $20.000 millones, contratado precisamente para estabilización y control de inundaciones, no registró desembolsos en la vigencia 2024. La plata de los drenajes sigue dormida en el contrato.
El capítulo de la deuda, además, no está cerrado. En agosto de 2025 el Concejo Municipal autorizó un cupo de endeudamiento adicional por $50.000 millones destinado, según la administración, a proyectos estratégicos transformadores; este cupo es posterior al cierre 2024 evaluado en el CUIPO y, por tanto, no aparece en las cifras oficiales de este análisis. Su destino, sus garantías y su ejecución serán materia de auditoría permanente de esta redacción, porque la diferencia entre transformar y endeudarse está, exactamente, en la velocidad con que el empréstito se convierte en concreto.
En la columna del futuro planeado, el municipio registró autorizaciones de vigencias futuras que conviene registrar con precisión: unas vigencias excepcionales por $11.000 millones para el sector de agua potable y saneamiento básico con recursos del SGP, distribuidas en anualidades de $2.750 millones para 2028, 2029 y 2030, y unas vigencias ordinarias para el sector de inclusión social respaldadas por estampillas e ingresos de libre destinación. Es planificación seria a mediano plazo —asegura la continuidad de la inversión en agua—, aunque también significa que la plata de hoy ya tiene un dueño en el futuro.
El cierre fiscal es la foto final del examen. Al 31 de diciembre de 2025, Dosquebradas reportó disponibilidades por $76.061 millones: $45.448 millones —el 59,75 por ciento— colocados en inversiones temporales que generan rendimientos, $25.633 millones —el 33,7 por ciento— correspondientes a recursos de terceros con destinación específica, y $4.980 millones en efectivo y otras disponibilidades. Sobre esa base, el municipio consolidó superávit por $48.933 millones en 2024 y $47.921 millones en 2025. La gestión de tesorería es, a todas luces, activa y profesional: el dinero público no duerme ocioso. Pero el forense honesto debe ofrecer las dos lecturas. Un superávit sostenido puede significar eficiencia administrativa; también puede esconder infraejecución: obra que la gente necesita y que quedó en el papel mientras la caja engordaba.
Tabla 4: Situación fiscal de cierre 2025 (fuente: CUIPO – CHIP)
| Concepto | Valor (pesos) | Participación |
|---|---|---|
| Disponibilidades totales | $76.061.113.103 | 100,0 % |
| Inversiones temporales | $45.448.317.949 | 59,75 % |
| Recursos de terceros | $25.633.202.188 | 33,70 % |
| Efectivo y otras disponibilidades | $4.979.592.966 | 6,55 % |
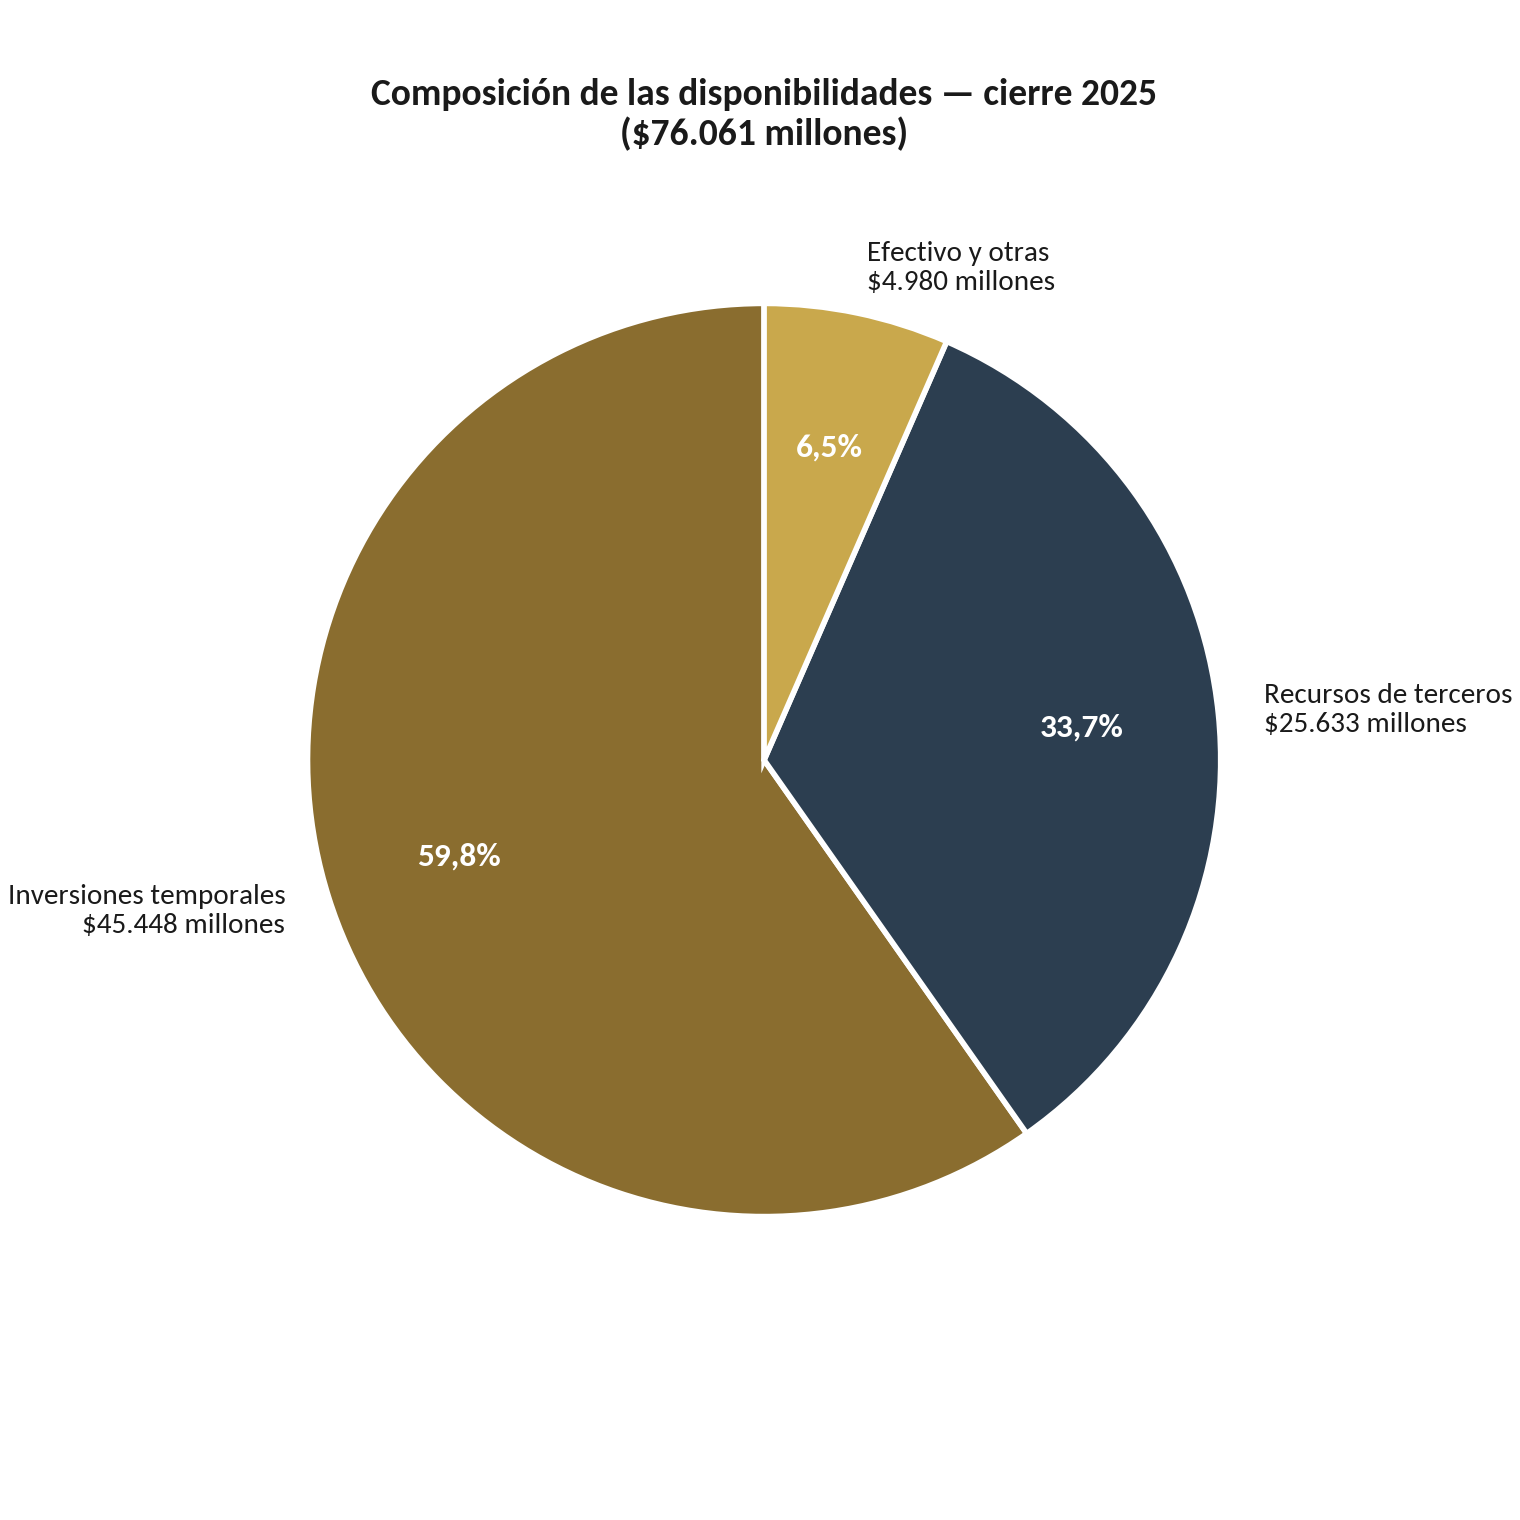
Gráfica 4: Composición de las disponibilidades al cierre de 2025.
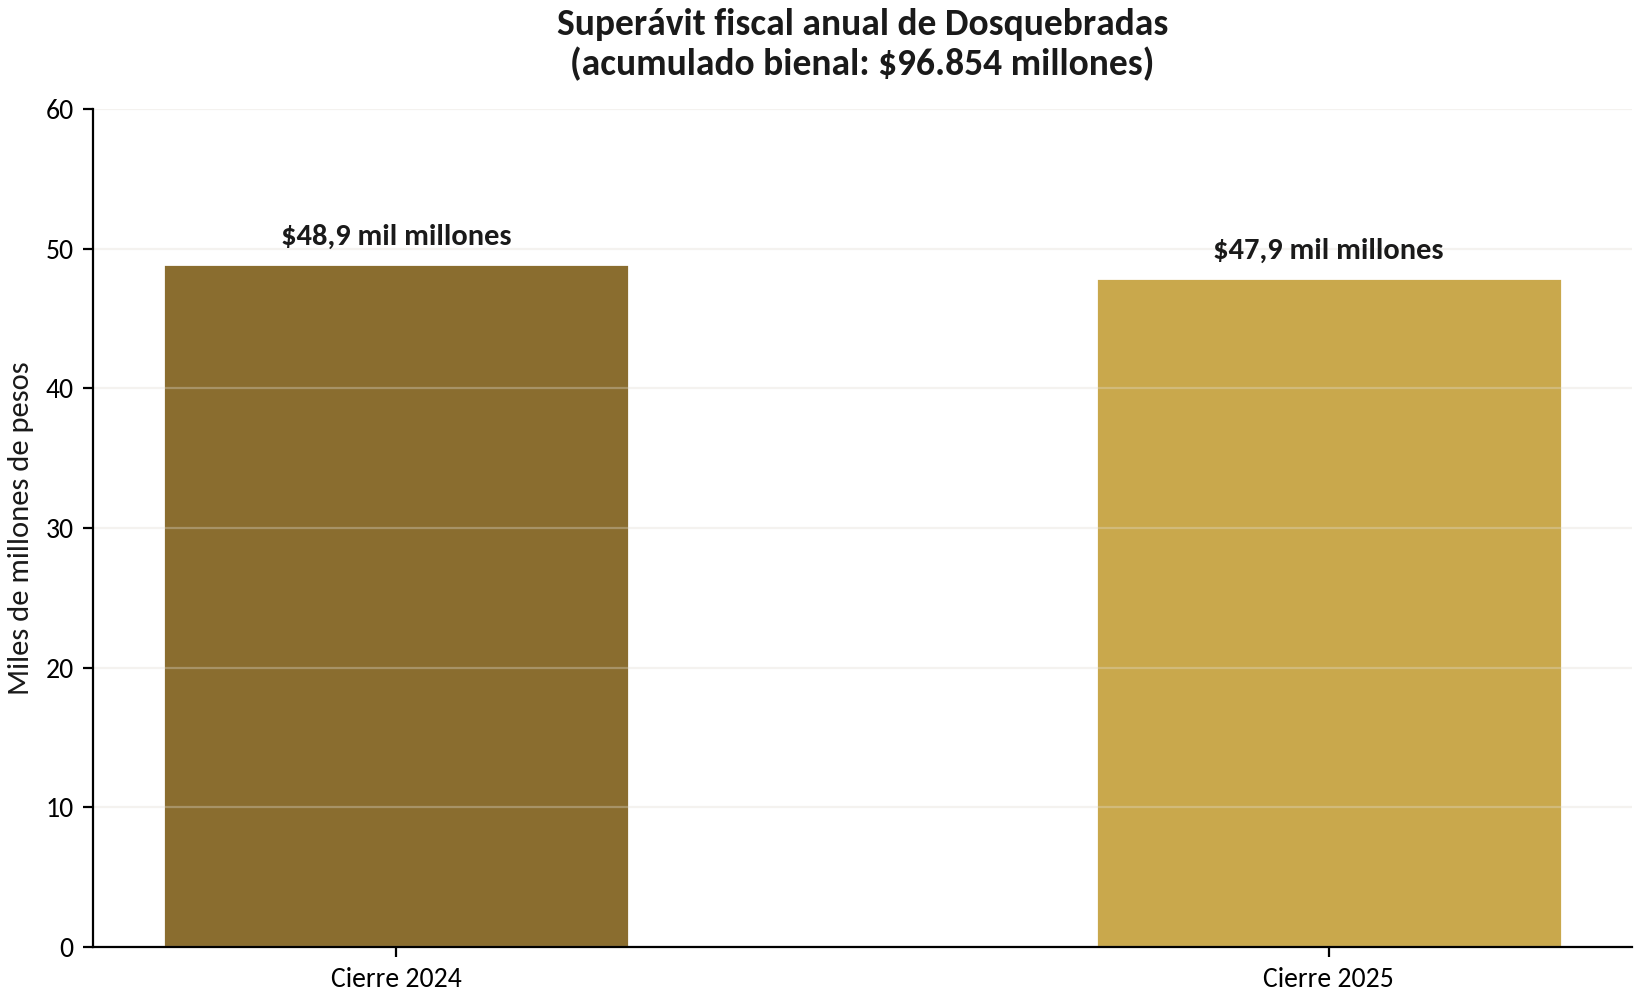
Gráfica 5: Superávit fiscal anual, cierres 2024 y 2025.
Un superávit de $96.854 millones en dos años es, a la vez, la mejor noticia fiscal y la pregunta más incómoda: ¿cuánta obra quedó esperando mientras la caja engordaba?
Los cinco frentes: el sentir de la gente contra las promesas de la campaña
Un análisis financiero sin suelo social es contabilidad; por eso esta investigación cruzó los datos del CUIPO y del FURAG con el sentir de la comunidad, reconstruido a partir de las solicitudes y quejas públicas registradas en los canales de atención del municipio, la prensa local, las redes sociales y las mesas de participación del Plan de Desarrollo Territorial «Transformemos a Dosquebradas 2024-2027», adoptado mediante el Acuerdo 008 del 22 de mayo de 2024. Del cruce emergen cinco problemas que concentran la preocupación de los vecinos, los mismos cinco que el alcalde se comprometió a resolver en su programa de gobierno. A cada frente se le asigna un indicador de gestión calificado de 0 a 10, con metas contra logros verificables.
Frente 1. Vías y movilidad: el reparcheo como promesa permanente (7,8)
El hueco en la vía es la queja más repetida en cualquier barrio de Dosquebradas, y la administración la enfrentó con un paquete medible: rehabilitación y pavimentación de vías estratégicas por más de $2.000 millones, reparcheo documentado en barrios como Bosques de La Acuarela, Guadalupe, La Pradera, Villa del Campo y Bombay, una Central de Inteligencia en Movilidad con inversión superior a $900 millones y la transformación del sector de El Crucero por encima de $2.000 millones. Detrás de todo esto opera la deuda vial: los dos créditos del Banco de Bogotá por saldo de $37 mil millones al cierre de 2024 financian precisamente vías urbanas y rurales. La obra avanza y se puede tocar; el déficit acumulado de la malla vial rural y urbana también se siente a diario, y por eso la nota no es diez: es 7,8, con la obligación de que el empréstito de 2025 acelere lo que el reparcheo solo remienda.
Frente 2. Drenajes e inundaciones: la deuda líquida (6,5)
Aquí está el punto más frágil de la gestión. En cada temporada de lluvias, sectores como Pueblo Sol Bajo y el barrio Maracay vuelven a quedarse entre el agua; la Dirección de Gestión del Riesgo atiende emergencias y la administración gestiona auxilios y recursos, pero el dato duro es incómodo: el crédito de Findeter por $20.000 millones, contratado específicamente para obras de estabilización y control de inundaciones, no registró ni un peso de desembolso en la vigencia 2024. Mientras tanto, el propio alcalde atribuyó los colapsos de los sistemas de drenaje a la irresponsabilidad de los ciudadanos que arrojan residuos. Puede haber algo de verdad en el diagnóstico de comportamiento; lo que la gente necesita, sin embargo, no es un culpable sino un colector. Es el frente con la nota más baja de la evaluación: 6,5, con vigencia de auditoría hasta que el contrato de Findeter se convierta en obra hidráulica visible.
Frente 3. Seguridad: las cifras que bajan y el miedo que no se va (7,5)
El gobierno municipal exhibe resultados que este medio verificó contra su propio balance oficial: reducción de homicidios del 11 por ciento en el primer año y recuperación de más de 38.000 metros cuadrados de espacio público, acompañados de la puesta en operación de la Central de Inteligencia y la apuesta por la vigilancia «Dosquebradas 24 horas» que el alcalde prometió en campaña. Pero la percepción en los barrios no acompaña del todo a la estadística: en las redes y en las quejas vecinales persisten reclamos por el hurto en sectores comerciales y por la ocupación de espacios públicos por habitantes de calle, descritos por los propios residentes como zonas que «generan inseguridad entre los mismos vecinos». La cifra mejora, el miedo resiste: 7,5.
Frente 4. Salud: la cobertura que crece y el hospital que cuesta (7,5)
La administración reporta ampliación de la cobertura en salud al 95 por ciento, con especialidades que antes obligaban a viajar —ginecología y psiquiatría incluidas—, la mejora del Centro Vida José Argemiro Cárdenas con una inversión de $600 millones y la entrega de más de 2.000 mercados que beneficiaron a 11.000 personas, una política de seguridad alimentaria con impacto directo en los hogares más frágiles. El eslabón débil del sistema está identificado con número: el Hospital Santa Mónica, la empresa social del estado del municipio, obtuvo en el FURAG 2025 un IDI de 72,20 puntos, veintiún puntos por debajo de la propia alcaldía. La alcaldía administra bien su plata; la institución que atiende la salud de sus habitantes administra peor la suya. Nota del frente: 7,5.
Frente 5. Educación: $15.000 millones y un terremoto de por medio (7,5)
El quinto frente reúne el mayor esfuerzo discrecional del gobierno: más de $15.000 millones invertidos en la mejora de 15 sedes educativas durante el primer año, según el balance oficial. Y entonces llegó el 10 de agosto de 2026, ya fuera del período evaluado pero inevitable en este balance: el terremoto de magnitud 7,4 que sacudió al país dejó en Dosquebradas 70 puntos afectados y tres sedes educativas con pérdida total declarada por la Secretaría de Educación —la Institución Educativa Popular Diocesano, el Fabio Vásquez Botero y el Bernardo López Pérez—, además del colapso del edificio Portal del Parque y daños graves en múltiples estructuras. La calidad de lo que se construyó y contrató entre 2024 y 2025 quedará a la vista de todos, en el sentido literal de la palabra. La nota del frente es 7,5, con asterisco: el asterisco lo puso la tierra.
Tabla 5: Los cinco frentes — sentir ciudadano, compromiso, logros verificables y calificación (2024-2025)
| Frente | El sentir de la gente | Compromiso de campaña y del Plan | Logros verificables 2024-2025 | Nota |
|---|---|---|---|---|
| Vías y movilidad | Huecos, vías rurales degradadas, congestión en El Crucero | Pavimentación, reparcheo, movilidad inteligente | Vías estratégicas por más de $2.000 M; reparcheo en 5 barrios; Central de Inteligencia ($900 M); El Crucero ($2.000 M) | 7,8 |
| Drenajes e inundaciones | Pueblo Sol Bajo y Maracay entre el agua en cada invierno | Obras de estabilización y control de inundaciones | Crédito Findeter de $20.000 M sin desembolsos en 2024; atención de emergencias y gestión de auxilios | 6,5 |
| Seguridad | Hurto al comercio, habitantes de calle, miedo en el espacio público | Vigilancia «Dosquebradas 24 horas» | Homicidios -11 %; 38.000 m² de espacio público recuperados; Central de Inteligencia | 7,5 |
| Salud | Citas que no llegan, especialidades fuera del municipio | Atención Médica Oportuna en comunas y corregimientos | Cobertura del 95 %; ginecología y psiquiatría; Centro Vida ($600 M); 2.000 mercados para 11.000 personas | 7,5 |
| Educación | Colegios viejos, aulas que no resisten un sismo | Mejora de infraestructura educativa | $15.000 M en 15 sedes; tres sedes con pérdida total tras el sismo de agosto de 2026 | 7,5 |
El sistema detrás del alcalde: FURAG, SECOP, ODS y la prueba del terremoto
El Índice de Desempeño Institucional del FURAG, medido por el Departamento Administrativo de la Función Pública sobre el Modelo Integrado de Planeación y Gestión, es uno de los indicadores más objetivos de la calidad de la gestión pública municipal: consolida el desempeño en planeación, programación presupuestal, ejecución, evaluación y gestión documental, y se aplica a la totalidad de las 1.102 alcaldías del país. En la vigencia 2025, la Alcaldía de Dosquebradas obtuvo un IDI de 93,45 puntos, dentro del Grupo 2 de la clasificación, en la franja de las aproximadamente 38 mejores alcaldías de Colombia —el 3,5 por ciento superior del país—, muy cerca de referentes nacionales como Medellín (93,93) y por encima de Bogotá en la comparación con la mayoría de capitales intermedias.
La comparación departamental convierte el dato en titular: Dosquebradas es el mejor municipio de Risaralda por amplio margen. La capital, Pereira, obtuvo 84,02; Balboa, 70,56; Quinchía, 69,77; Santa Rosa de Cabal, 68,97; Marsella, 68,31; Belén de Umbría, 61,70; La Celia, 60,79; y Guática, 60,26. La brecha de 9,4 puntos sobre la capital departamental es, en la escala del FURAG, una distancia abismal. Nota metodológica obligada: el IDI aquí citado es el agregado oficial del consolidado de Función Pública de la vigencia 2025; el desglose por los cerca de cien indicadores componentes está disponible en el consolidado técnico de esa entidad y se incorporará a la serie histórica de esta redacción en la siguiente actualización.
La gestión municipal, además, es un sistema, no un hombre. En el mismo FURAG 2025, la Empresa de Servicios Públicos Domiciliarios de Dosquebradas registró un IDI de 94,70 —superior al de la propia alcaldía y entre los mejores del país en su categoría—, el Cuerpo Oficial de Bomberos obtuvo 77,46 y la Empresa de Desarrollo Urbano y Rural (EDOS), 76,04. El eslabón débil ya fue nombrado: el Hospital Santa Mónica, con 72,20. Las Personería, el Concejo y la Contraloría Municipal no muestran dato publicado en el consolidado consultado. La lectura de conjunto: el entramado institucional de Dosquebradas funciona por encima del promedio nacional, con un hospital que necesita la misma disciplina que la caja.
En contratación pública, el expediente revisado arroja un perfil de transparencia formal activa. La entidad acumula 3.433 procesos publicados históricamente entre SECOP I y SECOP II, mantiene sus portales de información contractual en la sede electrónica y publica en su repositorio los informes de seguimiento a los planes de mejoramiento derivados de las auditorías de la Contraloría General de la República y de la Contraloría Municipal, incluida la actuación especial de fiscalización 008 de 2024 sobre la gestión del alumbrado público. En las fuentes abiertas consultadas para 2024-2025 no se identificaron escándalos de contratación, sanciones públicas ni procesos disciplinarios de resonancia contra la administración. La advertencia metodológica es la de siempre: la ausencia de hallazgo público no equivale a inocencia probada; equivale a que, hasta hoy, el SECOP y los entes de control no han dicho lo contrario. La verificación de modalidades —cuánto se contrató por régimen especial, cuánto por mínima cuantía, cuánto por licitación— sigue en curso en esta redacción.
Contra los Objetivos de Desarrollo Sostenible, el balance es multicolor pero netamente positivo. ODS 3, salud: cobertura del 95 por ciento y especialidades nuevas. ODS 4, educación: $15.000 millones en 15 sedes. ODS 6, agua y saneamiento: alianza por el acceso al agua potable y vigencias futuras por $11.000 millones para el sector. ODS 11, ciudades sostenibles: 38.000 metros cuadrados de espacio público recuperados y la transformación de El Crucero. ODS 16, instituciones sólidas: FURAG de élite y publicación activa de la información contractual. La asignatura pendiente está en el ODS 13, acción por el clima: la gestión del riesgo urbano —drenajes, quebradas, ocupación de cuencas— sigue siendo la cara débil del modelo, y las lluvias lo ratifican cada año.
Y está el terremoto. El sismo de magnitud 7,4 del 10 de agosto de 2026, con epicentro que castigó a Risaralda, es posterior al período evaluado y no contamina la nota de este análisis; pero define el juicio final de esta gestión. En Dosquebradas dejó 70 puntos afectados, edificios residenciales colapsados como Portal del Parque y la sede de Envía en La Popa, la clínica de Profamilia con probable pérdida del inmueble y comercios en ruina cuyos propietarios, a semanas del evento, seguían sin ruta clara de atención. Sobre esa prueba, la administración llegaba con dos activos: los $62.000 millones gestionados con la Gobernación de Risaralda y el bloque parlamentario, anunciados durante 2025 para la transformación del municipio, y la caja fuerte de sus $96.854 millones de superávit acumulado, que hoy son el colchón natural de la reconstrucción. La plata existe. La historia se escribirá en el concreto.
La calificación: 8,08 sobre 10 — Bueno
La calificación final de esta evaluación se calcula como un promedio ponderado de seis componentes, cada uno medido en una escala de 0 a 10, siguiendo la metodología declarada de este medio. La escala no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Un 7,0 en Dosquebradas no es equivalente a un 7,0 en un municipio sin capacidades instaladas; pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles en cualquier lugar, y en eso no se conceden descuentos por origen.
Tabla 6: Componentes, pesos y notas de la calificación final
| Componente | Peso | Nota (0-10) | Fundamento de la nota |
|---|---|---|---|
| FURAG (IDI) 2025 | 25 % | 9,3 | IDI de 93,45/100; top 3,5 % nacional; mejor de Risaralda, 9,4 puntos sobre Pereira |
| Ejecución presupuestal CUIPO | 20 % | 8,5 | Recaudo con fondos +21,7 %; obligaciones del 98,66 % y pagos del 95,82 % en 2024; superávit bienal de $96.854 M. Descuentos: pignoración del 100 %, expansión de deuda y punto ciego del cierre 2025 |
| Avance del Plan de Desarrollo | 20 % | 7,5 | PDT aprobado en mayo de 2024; inversión de más de $352.000 M en el primer año con obras verificables; grandes apuestas estructurales sin evidencia pública de culminación al cierre del período |
| Transparencia SECOP | 15 % | 7,5 | 3.433 procesos publicados; portales activos; auditorías y planes de mejoramiento documentados; sin escándalos públicos identificados en fuentes abiertas |
| Cumplimiento de los ODS | 10 % | 7,5 | Avances en ODS 3, 4, 6, 11 y 16; déficit en ODS 13 (gestión del riesgo urbano) y en el desempeño institucional hospitalario |
| Percepción ciudadana | 10 % | 6,8 | Balance oficial positivo y respaldo departamental; quejas persistentes por inseguridad, drenajes y atención a damnificados del sismo |
| Total | 100 % | 8,08 | BUENO — gestión que cumple el estándar, con margen de mejora en componentes específicos |
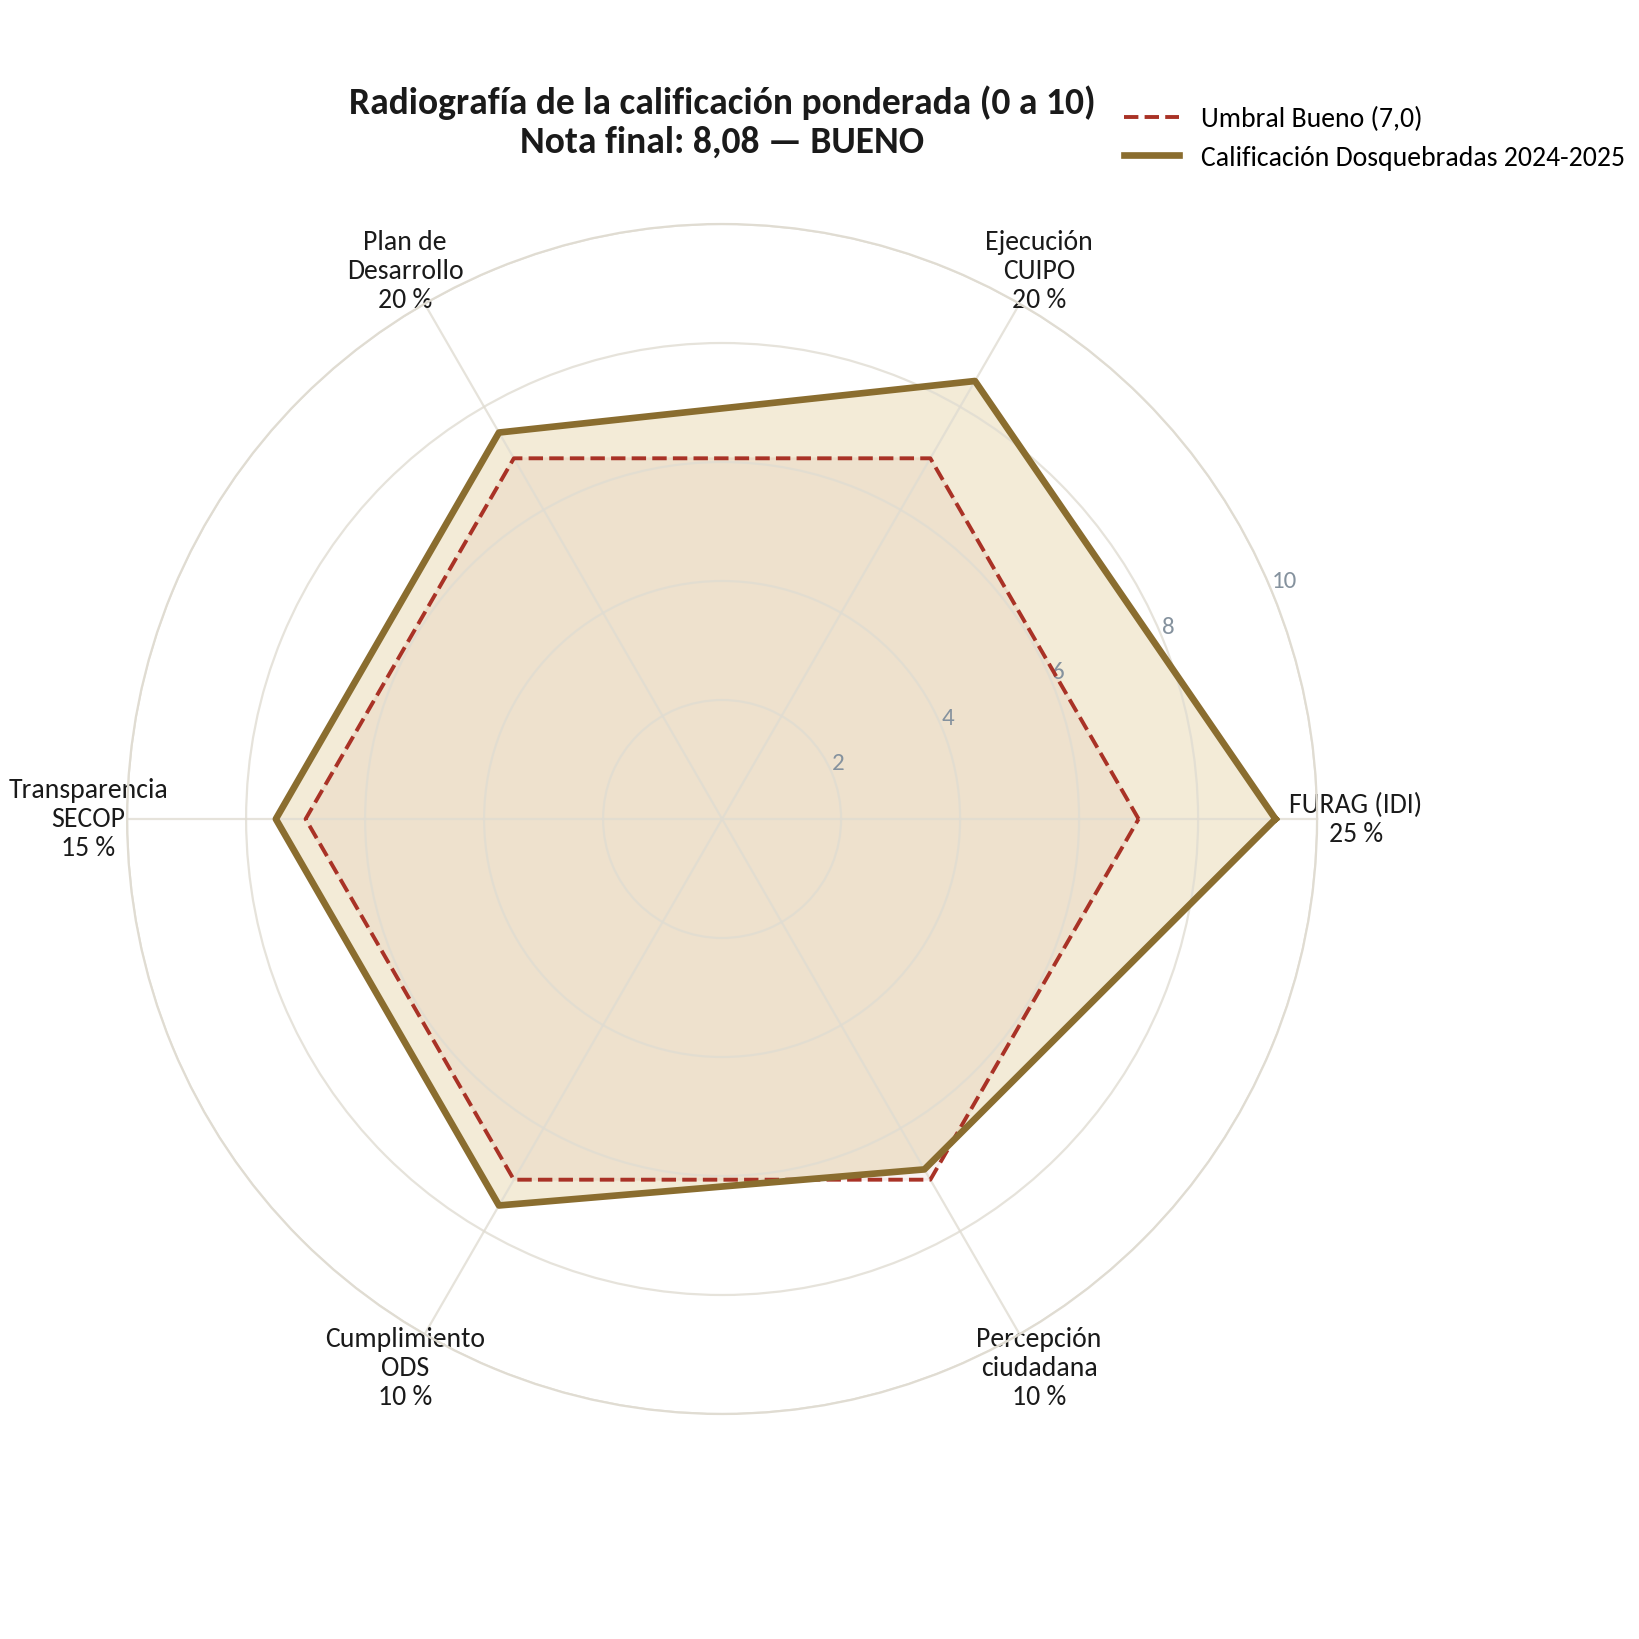
Gráfica 6: Radiografía de la calificación ponderada por componentes (escala 0-10).
Las notas se justifican componente por componente. El FURAG recibe 9,3 sobre 10 porque el IDI oficial de 93,45 equivale a esa conversión directa y porque su contexto lo refuerza: mejor municipio de Risaralda por 9,4 puntos y entre los cuarenta primeros del país sobre 1.102 alcaldías. La ejecución presupuestal recibe 8,5: los indicadores duros de 2024 —obligaciones del 98,66 por ciento de los compromisos, pagos del 95,82 por ciento, crecimiento del recaudo y superávit sostenido— son de gestión sobresaliente, pero la nota absorbe tres descuentos documentados: la pignoración total de las tres rentas principales, la expansión del endeudamiento con el cupo de $50.000 millones autorizado en 2025 y el punto ciego de los agregados de cierre 2025 aún no consolidados en las formas públicas.
El avance del Plan de Desarrollo recibe 7,5: el PDT se aprobó oportunamente en mayo de 2024, el primer año exhibió una inversión superior a $352.000 millones con obras específicas y verificables, pero las apuestas estructurales de la campaña —la Villa Olímpica, el Sesteadero de La Popa, la consolidación de los proyectos del empréstito— no mostraban, al cierre del período evaluado, evidencia pública de culminación. La transparencia SECOP recibe 7,5 por la publicación activa y la documentación de auditorías, con el límite honesto de que este análisis no pudo auditar aún el detalle de modalidades contractuales de las dos vigencias. El cumplimiento de los ODS recibe 7,5 por el avance multisectorial con dos déficits específicos ya documentados. Y la percepción ciudadana recibe 6,8: coexisten un balance oficial elogioso y quejas vecinales persistentes —inseguridad, drenajes, atención a damnificados— que la administración no ha logrado disolver.
Resultado: 8,08 sobre 10. En la escala de calificación de este medio, eso corresponde al rango Bueno: gestión que cumple el estándar, con margen de mejora en componentes específicos. Y activa la regla metodológica declarada: como la calificación es superior a 7,0, el análisis jurídico del delito de prevaricato por omisión —artículo 414 del Código Penal colombiano— se omite como cuestión de lógica metodológica. Esta omisión no constituye absolución jurídica, ni declaración de inocencia, ni blindaje alguno: los entes de control conservan plena competencia, y esta redacción conserva plena disposición a revisar la nota si los frentes de vigilancia que siguen arrojan hallazgos.
- Ejecución real de la vigencia 2025: obligaciones y pagos, cuando el CUIPO consolide los agregados de cierre.
- Empréstito de $50.000 millones: destino exacto, garantías, contratos y velocidad de conversión en obra, proyecto por proyecto en SECOP.
- Crédito de Findeter por $20.000 millones para control de inundaciones: desembolsos, licitación de las obras y ejecución hidráulica en los barrios que se inundan.
- Contratación de la reconstrucción post-terremoto: modalidades, interventoría y calidad técnica de las reparaciones de infraestructura educativa y edificaciones públicas.
- Hospital Santa Mónica: plan de mejoramiento institucional con metas verificables para cerrar la brecha de 21 puntos con la alcaldía.
- Pignoración del 100 % de predial, sobretasa e industria y comercio: impacto sobre la autonomía fiscal de la administración entrante en 2028.
Cierre: las dos quebradas siguen corriendo
Dosquebradas lleva en el nombre la lección que este análisis terminó por confirmar: hay dos cauces y hay que vigilarlos ambos. Por uno corre la plata, y esta investigación encontró que, por ahora, la plata no se robó: el recaudo crece, el gasto se obliga y se paga, la deuda se atiende puntualmente y el FURAG la pone entre los mejores del país. Por el otro cauce corre el riesgo: tres rentas pignoradas al cien por ciento, un crédito de drenajes que duerme en el contrato, un hospital veintiún puntos por debajo de su alcaldía, vecinos que se mozan cada invierno y una tierra que, el 10 de agosto de 2026, decidió por su cuenta el calendario de la reconstrucción.
La corrupción no solo se denuncia, se disecciona. Y a veces la disección confirma que el corazón está sano: frente a la caja fuerte de Dosquebradas, el forense no encontró huellas de saqueo; encontró disciplina, tesorería activa y un sistema institucional que funciona. Encontró también, con la misma lupa, la cuenta pendiente que ningún superávit paga solo: convertir la plata en aulas que resistan, en colectores que no colapsen y en vías que no se disuelvan con la primera lluvia. La pregunta que queda flotando sobre el municipio es simple y no es retórica: ¿sabrá esta administración convertir $96.854 millones de superávit en concreto, drenajes y aulas antes de que la próxima creciente o el próximo sismo le pasen la factura? Esa respuesta no la escriben los informes del CHIP: la escriben los barrios, y la vigila esta redacción.
Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
Fuentes y metodología
Esta investigación cruzó más de cinco fuentes independientes, conforme a la metodología declarada de análisis forense línea por línea y de verificación cruzada. Los datos presupuestales provienen de los formularios del CUIPO – Categoría Única de Información del Presupuesto Ordinario del SistemaCHIP (www.chip.gov.co): B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS (con reservas y cuentas por pagar) en la modalidad DIC A DIC 2024 y DIC A DIC 2025; FUT_DEUDA_PUBLICA en sus formas CREDITOS, CREDITOS_POR_SECTOR y RENTA_PIGNORADA (ENE A DIC 2024); FUT_VIGENCIAS_FUTURAS en su forma AUTORIZACIONES (OCT A DIC 2024); y el Sistema General de Regalías en sus formas de ejecución de ingresos y gastos. Las cifras de desempeño institucional provienen del consolidado de resultados del FURAG – vigencia 2025 del Departamento Administrativo de la Función Pública (reporte del 17 de junio de 2026).
- CUIPO – CHIP (www.chip.gov.co): ejecución de ingresos y gastos, deuda pública, renta pignorada, vigencias futuras y regalías, vigencias 2024 y 2025.
- Departamento Administrativo de la Función Pública: resultados del FURAG – vigencia 2025 para alcaldías y entidades del municipio (IDI consolidado).
- Concejo Municipal de Dosquebradas: Acuerdo 008 del 22 de mayo de 2024, Plan de Desarrollo Territorial «Transformemos a Dosquebradas 2024-2027», y autorización del cupo de endeudamiento de agosto de 2025.
- Alcaldía Municipal de Dosquebradas, sala de prensa: balance del primer año de gobierno (20 de febrero de 2025), gestión de $62.000 millones con Gobernación y bloque parlamentario, y cobertura de la emergencia por el sismo.
- SECOP I y II – Colombia Compra Eficiente, y repositorio de la Contraloría Municipal de Dosquebradas: procesos de contratación, auditorías y planes de mejoramiento.
- Prensa regional y nacional: perfil del alcalde electo (El Diario, octubre de 2023), cobertura del terremoto de magnitud 7,4 del 10 de agosto de 2026 (Latin American Post, mapadelterremoto.com) y redaciones locales de Risaralda para el componente de percepción ciudadana.
Límites declarados del análisis: los agregados de obligaciones y pagos del cierre 2025 no estaban consolidados en las formas públicas del CUIPO al momento del corte; el IDI citado corresponde al agregado oficial del FURAG, cuyo desglose por indicadores componentes reposa en el consolidado técnico de Función Pública; y la revisión de modalidades contractuales del SECOP para 2024-2025 continúa en curso. Este medio reitera su respeto por el derecho de réplica: la Alcaldía Municipal de Dosquebradas podrá enviar sus observaciones al correo editorial de corrupcionaldia.com, y serán incorporadas en la actualización correspondiente de esta evaluación.
Periodismo: Hipólito Palencia, para corrupcionaldia.com. Octubre de 2026.
Dosquebradas, panorama fiscal 2025-2025
Cruce de CUIPO (ingresos y gastos), cierre fiscal, deuda pública, regalías y vigencias futuras reportados al CHIP por la alcaldía de Dosquebradas, Risaralda. Alcalde Roberto Jiménez Naranjo, periodo 2024-2027. Cifras en millones de pesos corrientes.
El municipio recaudó 605.354 millones en 2025 y solo 27,8 por ciento salió de su propio esfuerzo fiscal; el resto lo pusieron la Nación, el ADRES y el ahorro de años anteriores.
Calificación de eficiencia del mandatario
Nota global 0 a 10
Promedio de los diez indicadores del radar, cada uno llevado a una escala donde 100 es el mejor resultado. Verde desde 7, amarillo entre 5 y 7, rojo bajo 5.
Lectura: la administración ejecuta y paga lo que compromete, cumple los topes de funcionamiento y deuda, pero vive de la Nación. Siete de cada diez pesos corrientes llegan por transferencia y el esfuerzo tributario apenas pasa del 29 por ciento de los ingresos corrientes.
Radar de indicadores: 2024 frente a 2025
Puntaje 0 a 100 por eje; el polígono más amplio es el mejor desempeño.
Tabla de indicadores con semáforo
| Año | Indicador | Definición | Valor % | Puntaje | Sentido |
|---|---|---|---|---|---|
| 2024 | Autonomía fiscal | Recursos propios / ingresos totales | 27,0 | 27,0 | Mayor es mejor |
| 2024 | Dependencia de transferencias | Transferencias / ingresos corrientes | 70,4 | 29,6 | Menor es mejor |
| 2024 | Dependencia del SGP | SGP / ingresos corrientes | 42,8 | 57,2 | Menor es mejor |
| 2024 | Esfuerzo tributario | Tributarios / ingresos corrientes | 27,2 | 27,2 | Mayor es mejor |
| 2024 | Ley 617: funcionamiento / ICLD | Gastos de funcionamiento admin. central / ICLD (límite 65% cat. 1ª, 70% cat. 2ª) | 52,6 | 47,4 | Menor es mejor |
| 2024 | Peso de la inversión | Inversión / gasto total comprometido | 83,1 | 83,1 | Mayor es mejor |
| 2024 | Ejecución de la inversión | Pagos / compromisos de inversión | 95,4 | 95,4 | Mayor es mejor |
| 2024 | Ley 358: intereses / ahorro operacional | Intereses pagados / (ICLD menos funcionamiento) (límite 40%) | 17,5 | 82,5 | Menor es mejor |
| 2024 | Saldo de deuda / ICLD | Saldo de deuda al cierre / ICLD | 49,6 | 50,4 | Menor es mejor |
| 2024 | Liquidez al cierre | Superávit fiscal / disponibilidades | 68,1 | 68,1 | Mayor es mejor |
| 2025 | Autonomía fiscal | Recursos propios / ingresos totales | 27,8 | 27,8 | Mayor es mejor |
| 2025 | Dependencia de transferencias | Transferencias / ingresos corrientes | 68,5 | 31,5 | Menor es mejor |
| 2025 | Dependencia del SGP | SGP / ingresos corrientes | 44,6 | 55,4 | Menor es mejor |
| 2025 | Esfuerzo tributario | Tributarios / ingresos corrientes | 29,1 | 29,1 | Mayor es mejor |
| 2025 | Ley 617: funcionamiento / ICLD | Gastos de funcionamiento admin. central / ICLD (límite 65% cat. 1ª, 70% cat. 2ª) | 53,9 | 46,1 | Menor es mejor |
| 2025 | Peso de la inversión | Inversión / gasto total comprometido | 83,1 | 83,1 | Mayor es mejor |
| 2025 | Ejecución de la inversión | Pagos / compromisos de inversión | 95,7 | 95,7 | Mayor es mejor |
| 2025 | Ley 358: intereses / ahorro operacional | Intereses pagados / (ICLD menos funcionamiento) (límite 40%) | 11,7 | 88,3 | Menor es mejor |
| 2025 | Saldo de deuda / ICLD | Saldo de deuda al cierre / ICLD | 43,8 | 56,2 | Menor es mejor |
| 2025 | Liquidez al cierre | Superávit fiscal / disponibilidades | 63,0 | 63,0 | Mayor es mejor |
De dónde sale la plata
Composición del recaudo 2024
Total recaudado por fuente, incluye recursos sin situación de fondos.
Composición del recaudo 2025
La porción propia sigue por debajo del 30 por ciento.
Impuestos propios: 2024 frente a 2025
La sobretasa ambiental de 2024 estaba registrada como transferencia a la CARDER y se agrupa aquí para comparar.
Fuentes de ingreso en millones
| Año | Fuente | Origen | Millones | % |
|---|---|---|---|---|
| 2024 | Tributarios propios | Propios | 129.721 | 24,8 |
| 2024 | No tributarios propios | Propios | 11.419 | 2,2 |
| 2024 | SGP | Nación | 204.198 | 39,0 |
| 2024 | Régimen subsidiado (ADRES) | Nación | 110.289 | 21,1 |
| 2024 | Otras transferencias | Nación y otros | 21.531 | 4,1 |
| 2024 | Recursos del balance | Capital | 44.083 | 8,4 |
| 2024 | Crédito | Capital | 0 | 0,0 |
| 2024 | Rendimientos y reintegros | Capital | 1.963 | 0,4 |
| 2025 | Tributarios propios | Propios | 155.336 | 25,7 |
| 2025 | No tributarios propios | Propios | 12.912 | 2,1 |
| 2025 | SGP | Nación | 238.670 | 39,4 |
| 2025 | Régimen subsidiado (ADRES) | Nación | 115.190 | 19,0 |
| 2025 | Otras transferencias | Nación y otros | 12.572 | 2,1 |
| 2025 | Recursos del balance | Capital | 60.514 | 10,0 |
| 2025 | Crédito | Capital | 5.022 | 0,8 |
| 2025 | Rendimientos y reintegros | Capital | 5.138 | 0,8 |
En qué se gasta
Gasto comprometido por tipo 2025
Todas las secciones presupuestales.
Inversión por sector 2025
Clasificación aproximada a partir de la sección presupuestal y del producto MGA.
Ejecución por sección presupuestal
Compromisos, obligaciones y pagos de la vigencia actual.
| Año | Sección | Tipo | Comprometido | Obligado | Pagado | % pagado |
|---|---|---|---|---|---|---|
| 2024 | Administración central | Funcionamiento | 60.491 | 60.307 | 59.152 | 97,8 |
| 2024 | Administración central | Servicio de la deuda | 12.203 | 12.203 | 12.203 | 100,0 |
| 2024 | Administración central | Inversión | 58.406 | 56.838 | 52.592 | 90,0 |
| 2024 | Concejo | Funcionamiento | 2.845 | 2.845 | 2.799 | 98,4 |
| 2024 | Contraloría | Funcionamiento | 1.149 | 1.149 | 1.149 | 100,0 |
| 2024 | Educación | Funcionamiento | 164 | 164 | 163 | 99,4 |
| 2024 | Educación | Inversión | 150.161 | 149.599 | 145.921 | 97,2 |
| 2024 | Personería | Funcionamiento | 2.322 | 2.322 | 2.177 | 93,8 |
| 2024 | Salud | Funcionamiento | 307 | 307 | 289 | 93,9 |
| 2024 | Salud | Inversión | 168.837 | 168.604 | 166.780 | 98,8 |
| 2024 | Sección adicional 1 | Inversión | 12.648 | 6.733 | 6.714 | 53,1 |
| 2025 | Administración central | Funcionamiento | 68.620 | 68.551 | 67.447 | 98,3 |
| 2025 | Administración central | Servicio de la deuda | 12.400 | 12.400 | 12.400 | 100,0 |
| 2025 | Administración central | Inversión | 87.915 | 84.451 | 75.756 | 86,2 |
| 2025 | Concejo | Funcionamiento | 3.192 | 3.175 | 3.149 | 98,7 |
| 2025 | Contraloría | Funcionamiento | 1.209 | 1.209 | 1.209 | 100,0 |
| 2025 | Educación | Funcionamiento | 180 | 180 | 180 | 100,0 |
| 2025 | Educación | Inversión | 157.347 | 156.083 | 154.189 | 98,0 |
| 2025 | Personería | Funcionamiento | 2.701 | 2.701 | 2.701 | 100,0 |
| 2025 | Salud | Inversión | 183.080 | 182.861 | 182.011 | 99,4 |
| 2025 | Sección adicional 1 | Inversión | 6.726 | 4.371 | 4.361 | 64,8 |
Funcionamiento de la administración central
| Año | Rubro | Millones |
|---|---|---|
| 2024 | Gastos de personal | 34.679 |
| 2024 | Adquisición de bienes y servicios | 14.190 |
| 2024 | Transferencias corrientes | 11.033 |
| 2024 | de las cuales: fallos judiciales | 3.633 |
| 2024 | Disminución de pasivos | 589 |
| 2024 | Tributos y multas | 0 |
| 2025 | Gastos de personal | 39.392 |
| 2025 | Adquisición de bienes y servicios | 16.955 |
| 2025 | Transferencias corrientes | 11.482 |
| 2025 | de las cuales: fallos judiciales | 3.745 |
| 2025 | Disminución de pasivos | 792 |
| 2025 | Tributos y multas | 0 |
Inversión por sector, ambos años
| Año | Sector | Millones | % |
|---|---|---|---|
| 2024 | Salud | 169.837 | 43,5 |
| 2024 | Educación | 150.177 | 38,5 |
| 2024 | Gobierno, planeación y fortalecimiento institucional | 34.139 | 8,8 |
| 2024 | Sección adicional (sin producto MGA) | 12.648 | 3,2 |
| 2024 | Transporte y vías | 5.462 | 1,4 |
| 2024 | Ambiente y gestión del riesgo | 4.518 | 1,2 |
| 2024 | Agua y saneamiento | 3.720 | 1,0 |
| 2024 | Inclusión social | 3.183 | 0,8 |
| 2024 | Deporte y recreación | 2.715 | 0,7 |
| 2024 | Desarrollo económico y agro | 2.520 | 0,6 |
| 2024 | Cultura | 998 | 0,3 |
| 2024 | Seguridad y convivencia | 135 | 0,0 |
| 2025 | Salud | 185.580 | 42,7 |
| 2025 | Educación | 157.501 | 36,2 |
| 2025 | Gobierno, planeación y fortalecimiento institucional | 48.024 | 11,0 |
| 2025 | Transporte y vías | 8.625 | 2,0 |
| 2025 | Inclusión social | 7.121 | 1,6 |
| 2025 | Sección adicional (sin producto MGA) | 6.726 | 1,5 |
| 2025 | Ambiente y gestión del riesgo | 5.769 | 1,3 |
| 2025 | Agua y saneamiento | 5.147 | 1,2 |
| 2025 | Deporte y recreación | 4.956 | 1,1 |
| 2025 | Desarrollo económico y agro | 3.362 | 0,8 |
| 2025 | Cultura | 2.257 | 0,5 |
Cierre fiscal, deuda y compromisos a futuro
Situación fiscal al 31 de diciembre
El superávit de libre destinación es plata propia que quedó sin ejecutar.
| Año | Concepto | Millones |
|---|---|---|
| 2024 | Disponibilidades | 71.895 |
| 2024 | Cuentas por pagar | 11.133 |
| 2024 | Otras exigibilidades | 9.576 |
| 2024 | Reservas presupuestales | 2.253 |
| 2024 | Superávit total | 48.933 |
| 2024 | Superávit libre destinación | 15.864 |
| 2024 | Superávit SGP | 11.082 |
| 2024 | Superávit fondos especiales | 3.570 |
| 2025 | Disponibilidades | 76.061 |
| 2025 | Cuentas por pagar | 12.961 |
| 2025 | Otras exigibilidades | 10.164 |
| 2025 | Reservas presupuestales | 5.015 |
| 2025 | Superávit total | 47.921 |
| 2025 | Superávit libre destinación | 13.477 |
| 2025 | Superávit SGP | 14.458 |
| 2025 | Superávit fondos especiales | 2.886 |
Créditos vigentes al cierre de 2024
Los tres créditos tienen pignoradas al 100 por ciento las tres rentas propias más grandes del municipio. En 2025 se desembolsó un crédito nuevo de 5.022 millones.
| Crédito | Entidad | Renta pignorada | Aprobado | Saldo 2024 | Intereses 2024 | Tasa |
|---|---|---|---|---|---|---|
| Av. del Ferrocarril (tramo vial), 2018 | Banco de Bogotá | Impuesto predial unificado (100%) | 38.293 | 25.205 | 3.623 | DTF/IBR + 3,80 |
| Obras de estabilización y control de profundización, 2021 | Findeter | Sobretasa a la gasolina (100%) | 20.000 | 20.000 | 2.615 | IBR + 1,70 |
| Mantenimiento de vías rurales y construcción, 2023 | Banco de Bogotá | Industria y comercio (100%) | 11.856 | 11.856 | 2.001 | IBR + 5,65 |
Vigencias futuras autorizadas
Lo autorizado en 2025 compromete presupuestos hasta 2030.
Servicio de la deuda y saldo
Saldo 2025 estimado a partir del saldo 2024, las amortizaciones y el crédito nuevo.
| Año | Concepto | Millones |
|---|---|---|
| 2024 | Cuentas por pagar de la vigencia | 11.133 |
| 2024 | Reservas presupuestales | 2.253 |
| 2024 | Saldo de deuda pública | 57.061 |
| 2024 | Intereses pagados | 8.373 |
| 2024 | Amortizaciones pagadas | 3.829 |
| 2024 | Vigencias futuras autorizadas | 24.485 |
| 2025 | Cuentas por pagar de la vigencia | 12.961 |
| 2025 | Reservas presupuestales | 5.015 |
| 2025 | Saldo de deuda pública | 55.671 |
| 2025 | Intereses pagados | 5.988 |
| 2025 | Amortizaciones pagadas | 6.412 |
| 2025 | Vigencias futuras autorizadas | 58.911 |
Cuánto esfuerzo falta para no depender de la Nación
Lo propio alcanza para pagar la nómina, no para invertir
| Año | Concepto | Valor |
|---|---|---|
| 2024 | Recursos propios | 141.141 |
| 2024 | Funcionamiento + servicio de deuda | 79.481 |
| 2024 | Propios disponibles para inversión | 61.660 |
| 2024 | Inversión total comprometida | 390.052 |
| 2024 | Inversión financiada por la Nación y otros | 328.392 |
| 2024 | Recaudo de vigencias anteriores (cartera predial + ICA) | 14.438 |
| 2024 | Intereses de mora cobrados | 3.604 |
| 2024 | Superávit de libre destinación sin ejecutar | 15.864 |
| 2024 | Fallos judiciales pagados | 3.633 |
| 2024 | Recursos propios por habitante | $ 625.790 |
| 2024 | Ingreso total por habitante | $ 2.319.783 |
| 2025 | Recursos propios | 168.248 |
| 2025 | Funcionamiento + servicio de deuda | 88.302 |
| 2025 | Propios disponibles para inversión | 79.946 |
| 2025 | Inversión total comprometida | 435.068 |
| 2025 | Inversión financiada por la Nación y otros | 355.122 |
| 2025 | Recaudo de vigencias anteriores (cartera predial + ICA) | 16.173 |
| 2025 | Intereses de mora cobrados | 3.874 |
| 2025 | Superávit de libre destinación sin ejecutar | 13.477 |
| 2025 | Fallos judiciales pagados | 3.745 |
| 2025 | Recursos propios por habitante | $ 745.979 |
| 2025 | Ingreso total por habitante | $ 2.684.022 |
Brecha de autonomía
Con recursos propios de 168.248 millones en 2025, después de pagar funcionamiento y deuda quedaron 79.946 millones para invertir. La inversión comprometida fue de 435.068 millones. Para financiarla sola, la alcaldía tendría que multiplicar su recaudo propio por 3,1.
Eso no va a pasar, y tampoco debe ser la meta: educación y salud se financian por mandato constitucional con SGP y ADRES. La meta realista es que lo propio cubra la inversión de la administración central, que en 2025 fue de 87.915 millones. Hoy lo propio disponible cubre el 90,9 por ciento de esa inversión.
Palancas con cifras del propio reporte:
- Cartera: en 2025 entraron 16.173 millones de predial e ICA de vigencias anteriores y 3.874 millones en intereses de mora. Hay morosidad estructural que un cobro coactivo serio convierte en caja.
- Plata propia dormida: el municipio cerró 2025 con 13.477 millones de libre destinación sin ejecutar mientras pagaba intereses de deuda.
- Fallos judiciales: 3.745 millones en 2025 salieron de ICLD para pagar sentencias, más del doble de lo invertido en cultura.
- Rentas pignoradas: predial, ICA y sobretasa a la gasolina están comprometidas al 100 por ciento como garantía de crédito; cualquier crecimiento del recaudo propio primero alimenta a los bancos.
- Actualización catastral e ICA: el predial creció 17,8 por ciento y el ICA 4,7 por ciento entre 2024 y 2025; el ICA creció menos que la inflación en un municipio industrial.
Nota metodológica
Fuentes: formularios CUIPO B (ejecución de ingresos) y D (ejecución de gastos) de diciembre de 2024 y 2025, FUT cierre fiscal 2024 y 2025, FUT deuda pública 2024 (créditos, sector y renta pignorada), FUT vigencias futuras cuarto trimestre 2024 y 2025, y ejecución del Sistema General de Regalías 2024 y 2025, todos reportados por la entidad 217066170 al CHIP de la Contaduría General de la Nación.
Ingresos: total recaudado (vigencia actual más vigencia anterior, con y sin situación de fondos). Los recursos propios suman ingresos tributarios y los no tributarios generados por el municipio (contribuciones, tasas, multas, ventas y monopolio). ICLD es el recaudo marcado con la fuente de financiación ingresos corrientes de libre destinación. Gastos: compromisos, obligaciones y pagos de la vigencia actual en las siete secciones presupuestales. Las regalías no aparecen en los gráficos porque el municipio solo registra 1.149 millones de excedentes del FONPET sin ejecutar en ambos años. No se incluyó el reporte de deuda pública de 2025, por lo que el saldo de ese año es estimado. El indicador de Ley 358 usa un ahorro operacional simplificado (ICLD menos gastos de funcionamiento de todas las secciones). Población de referencia: 225.540 habitantes (2023).