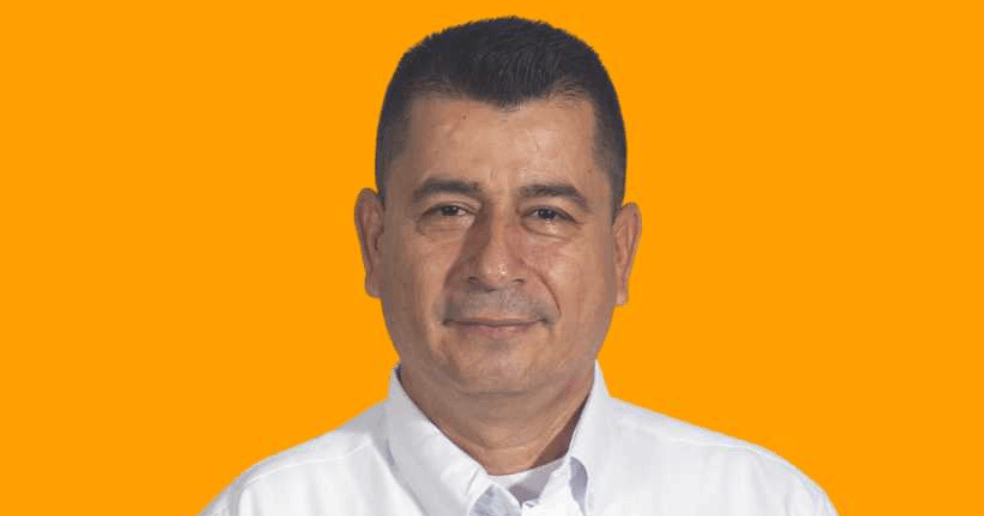
El alcalde que recauda mejor, ordena la caja y paga su deuda; pero apaga la inversión en plena crisis de agua y basuras, contrata casi todo por vía directa y amanece en la mira de la Contraloría y la Procuraduría.
El expediente en 90 segundos
Antes de entrar en la sala de autopsias, el resumen de lo que arroja el cruce de cifras oficiales de los dos primeros años de gobierno del alcalde Luis Hernando Santamaría Ariza (períodos fiscales 2024 y 2025):
- La caja mejora, la calle no. El recaudo total con fondos creció de $63.715 millones (2024) a $80.313 millones (2025), un 26,1%. El impuesto predial subió 58,8% y el de alumbrado público se disparó 162,1%. Pero los pagos de inversión se desplomaron 56,9%: de $55.150 millones a $23.766 millones.
- El colchón era prestado. La inversión gigante de 2024 se financió en buena parte con $17.061 millones de superávit de vigencias anteriores (recursos del balance), no con recaudo nuevo. En 2025 ese colchón se agotó: cayó a $2.069 millones.
- La deuda está bajo control… porque está hipotecada. El saldo bajó de $10.393 a $9.012 millones (-13,3%), pero con un 130% de pignoración sobre la Industria y Comercio, el SGP de libre inversión y el impuesto de transporte por oleoductos: la renta futura del municipio está comprometida por encima de su valor.
- La contratación directa domina. De 759 contratos históricos en SECOP II, 670 (94,1% del total, 88,3% del dinero por número de procesos) se firmaron por contratación directa. Solo hubo 6 licitaciones públicas. En 2025 el valor adjudicado se multiplicó por 7,9 frente a 2024, y en lo corrido de 2026, por 2,6 adicional.
- Los órganos de control ya están adentro. La Contraloría General de Santander dejó en firme un auto que declara nula la declaratoria de emergencia de la alcaldía, y la Procuraduría abrió dos investigaciones contra el alcalde. El hospital público del municipio obtuvo un IDI de 25,09 en FURAG, uno de los peores del país.
- La calificación: 5,34/10 — «Regular, VIGILAR». Y en los cinco problemas que el alcalde prometió resolver, la nota promedio es de 4,3/10, en franja «Mediocre, preocupante». La regla metodológica activa, por tanto, el análisis del delito de prevaricato por omisión (artículo 414 del Código Penal).
Advertencia metodológica
Este informe evalúa gestión con datos públicos verificables. No constituye decisión judicial ni administrativa. Cuando se documentan indicios penales, se presentan como tales: corresponde a la Fiscalía General de la Nación, la Procuraduría y la Contraloría confirmarlos o descartarlos en sus procesos, varios de los cuales ya están abiertos.
Cimitarra avanza, dice el eslogan. El expediente dice: vigilar
La entrada: un municipio que sí sabe cobrar (y no sabe a qué le cobra)
Nos encontramos en el municipio de Cimitarra, Santander. Vamos a auscultar la gestión municipal de Cimitarra, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Luis Hernando Santamaría Ariza. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
Cimitarra no es un municipio cualquiera. Es la puerta campesina del Magdalena Medio santandereano: unos 50.877 habitantes según la propia alcaldía, el 59% en zona rural, categoría sexta, territorio de la Zona de Reserva Campesina del Valle del río Cimitarra, cruzado por oleoductos que le dejan uno de los impuestos más jugosos del interior del país —el de transporte por oleoductos y gasoductos— y marcado por décadas de conflicto armado. No es municipio PDET formal según el Decreto 893 de 2017 (la subregión Magdalena Medio prioriza a Barrancabermeja, Cantagallo, El Carmen de Chucurí, El Peñón, Puerto Parra, Rionegro, San Vicente de Chucurí y Simacota), pero su campo respira la misma agenda post-Acuerdo y las mismas amenazas.
Su lema de campaña y de gobierno es elocuentemente optimista: «Cimitarra Avanza», el nombre del Plan de Desarrollo Municipal 2024-2027 y de la coalición que avaló al alcalde. Los datos oficiales que este expediente disecciona —los formularios del Chip del Ministerio de Hacienda, el índice FURAG de Función Pública, los proyectos de regalías del DNP, la contratación del SECOP y la prensa regional— cuentan una historia más incómoda: un municipio que aprendió a cobrar impuestos mientras el agua se racionaba, la basura se amontonaba y la inversión pública se apagaba.
En 2025, Cimitarra recaudó $80.313 millones con fondos —un 26% más— pero pagó 57% menos de inversión pública. En ese mismo año, Caracol Radio titulaba una «crisis sanitaria» por basuras acumuladas y los vecinos documentaban carro-tanques y derrames de alcantarillado.
El alcalde llegó, además, con una espada encima. Su elección fue demandada en diciembre de 2023 por presunta doble militancia (los ciudadanos Giovanny Humberto Durán Romero y John Jader Cardeño Bastidas denunciaron que apoyaba públicamente a candidatos alevos a su coalición). El Tribunal Administrativo de Santander y, el 10 de julio de 2025, el Consejo de Estado en segunda instancia lo ratificaron, concluyendo que no se demostraron los elementos de la inhabilidad. Pero el proceso dejó en el expediente denuncias de «silencio judicial» y dilaciones de la magistrada encargada. Un gobierno que empieza peleando su silla no suele tener tiempo de sobra para pelearle a la desigualdad. El problema es cuando la caja, sí, siempre encuentra tiempo.
Bloque 1 — El mecanismo expuesto: la caja cuadra mientras el callejón se inunda
El primer ejercicio forense es contable. Según los formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS del Chip (CUIPO, Dic-Dic 2024 y Dic-Dic 2025), el comportamiento de ingresos y gastos de Cimitarra es el siguiente.
Tabla 2. Panorama de ingresos de Cimitarra, vigencias 2024 y 2025 (Chip, pesos corrientes)

| Origen del ingreso | 2024 | 2025 | Variación |
|---|---|---|---|
| Ingresos tributarios (locales) | $20.712 M | $22.391 M | +8,1% |
| — Impuesto Predial Unificado | $2.352 M | $3.735 M | +58,8% |
| — Industria y Comercio | $4.674 M | $5.093 M | +8,9% |
| — Alumbrado Público | $1.704 M | $4.467 M | +162,1% |
| — Transporte por Oleoductos | $7.364 M | $6.340 M | -13,9% |
| — Sobretasa a la Gasolina | $1.709 M | $1.785 M | +4,5% |
| — Otros tributarios | $2.909 M | $971 M | -66,6% |
| No tributarios locales (multas, ventas) | $1.162 M | $1.744 M | +50,1% |
| SGP y transferencias de la Nación | $8.983 M | $11.878 M | +32,2% |
| Recursos de capital (balance/superávit) | $17.396 M | $2.549 M | -85,3% |
| TOTAL sin fondos (Chip) | $48.253 M | $38.562 M | -20,1% |
| TOTAL con fondos (Chip) | $63.715 M | $80.313 M | +26,1% |
Nota de precisión
El Chip reporta el recaudo en dos planos: «sin fondos» (rentas generales) y «con fondos» (incluye transferencias sectoriales como el sistema educativo). Las dos filas finales reflejan ambos planos tal como los publica el Ministerio. La lectura forense usa el plano «sin fondos» para estructura y el «con fondos» para tamaño total.
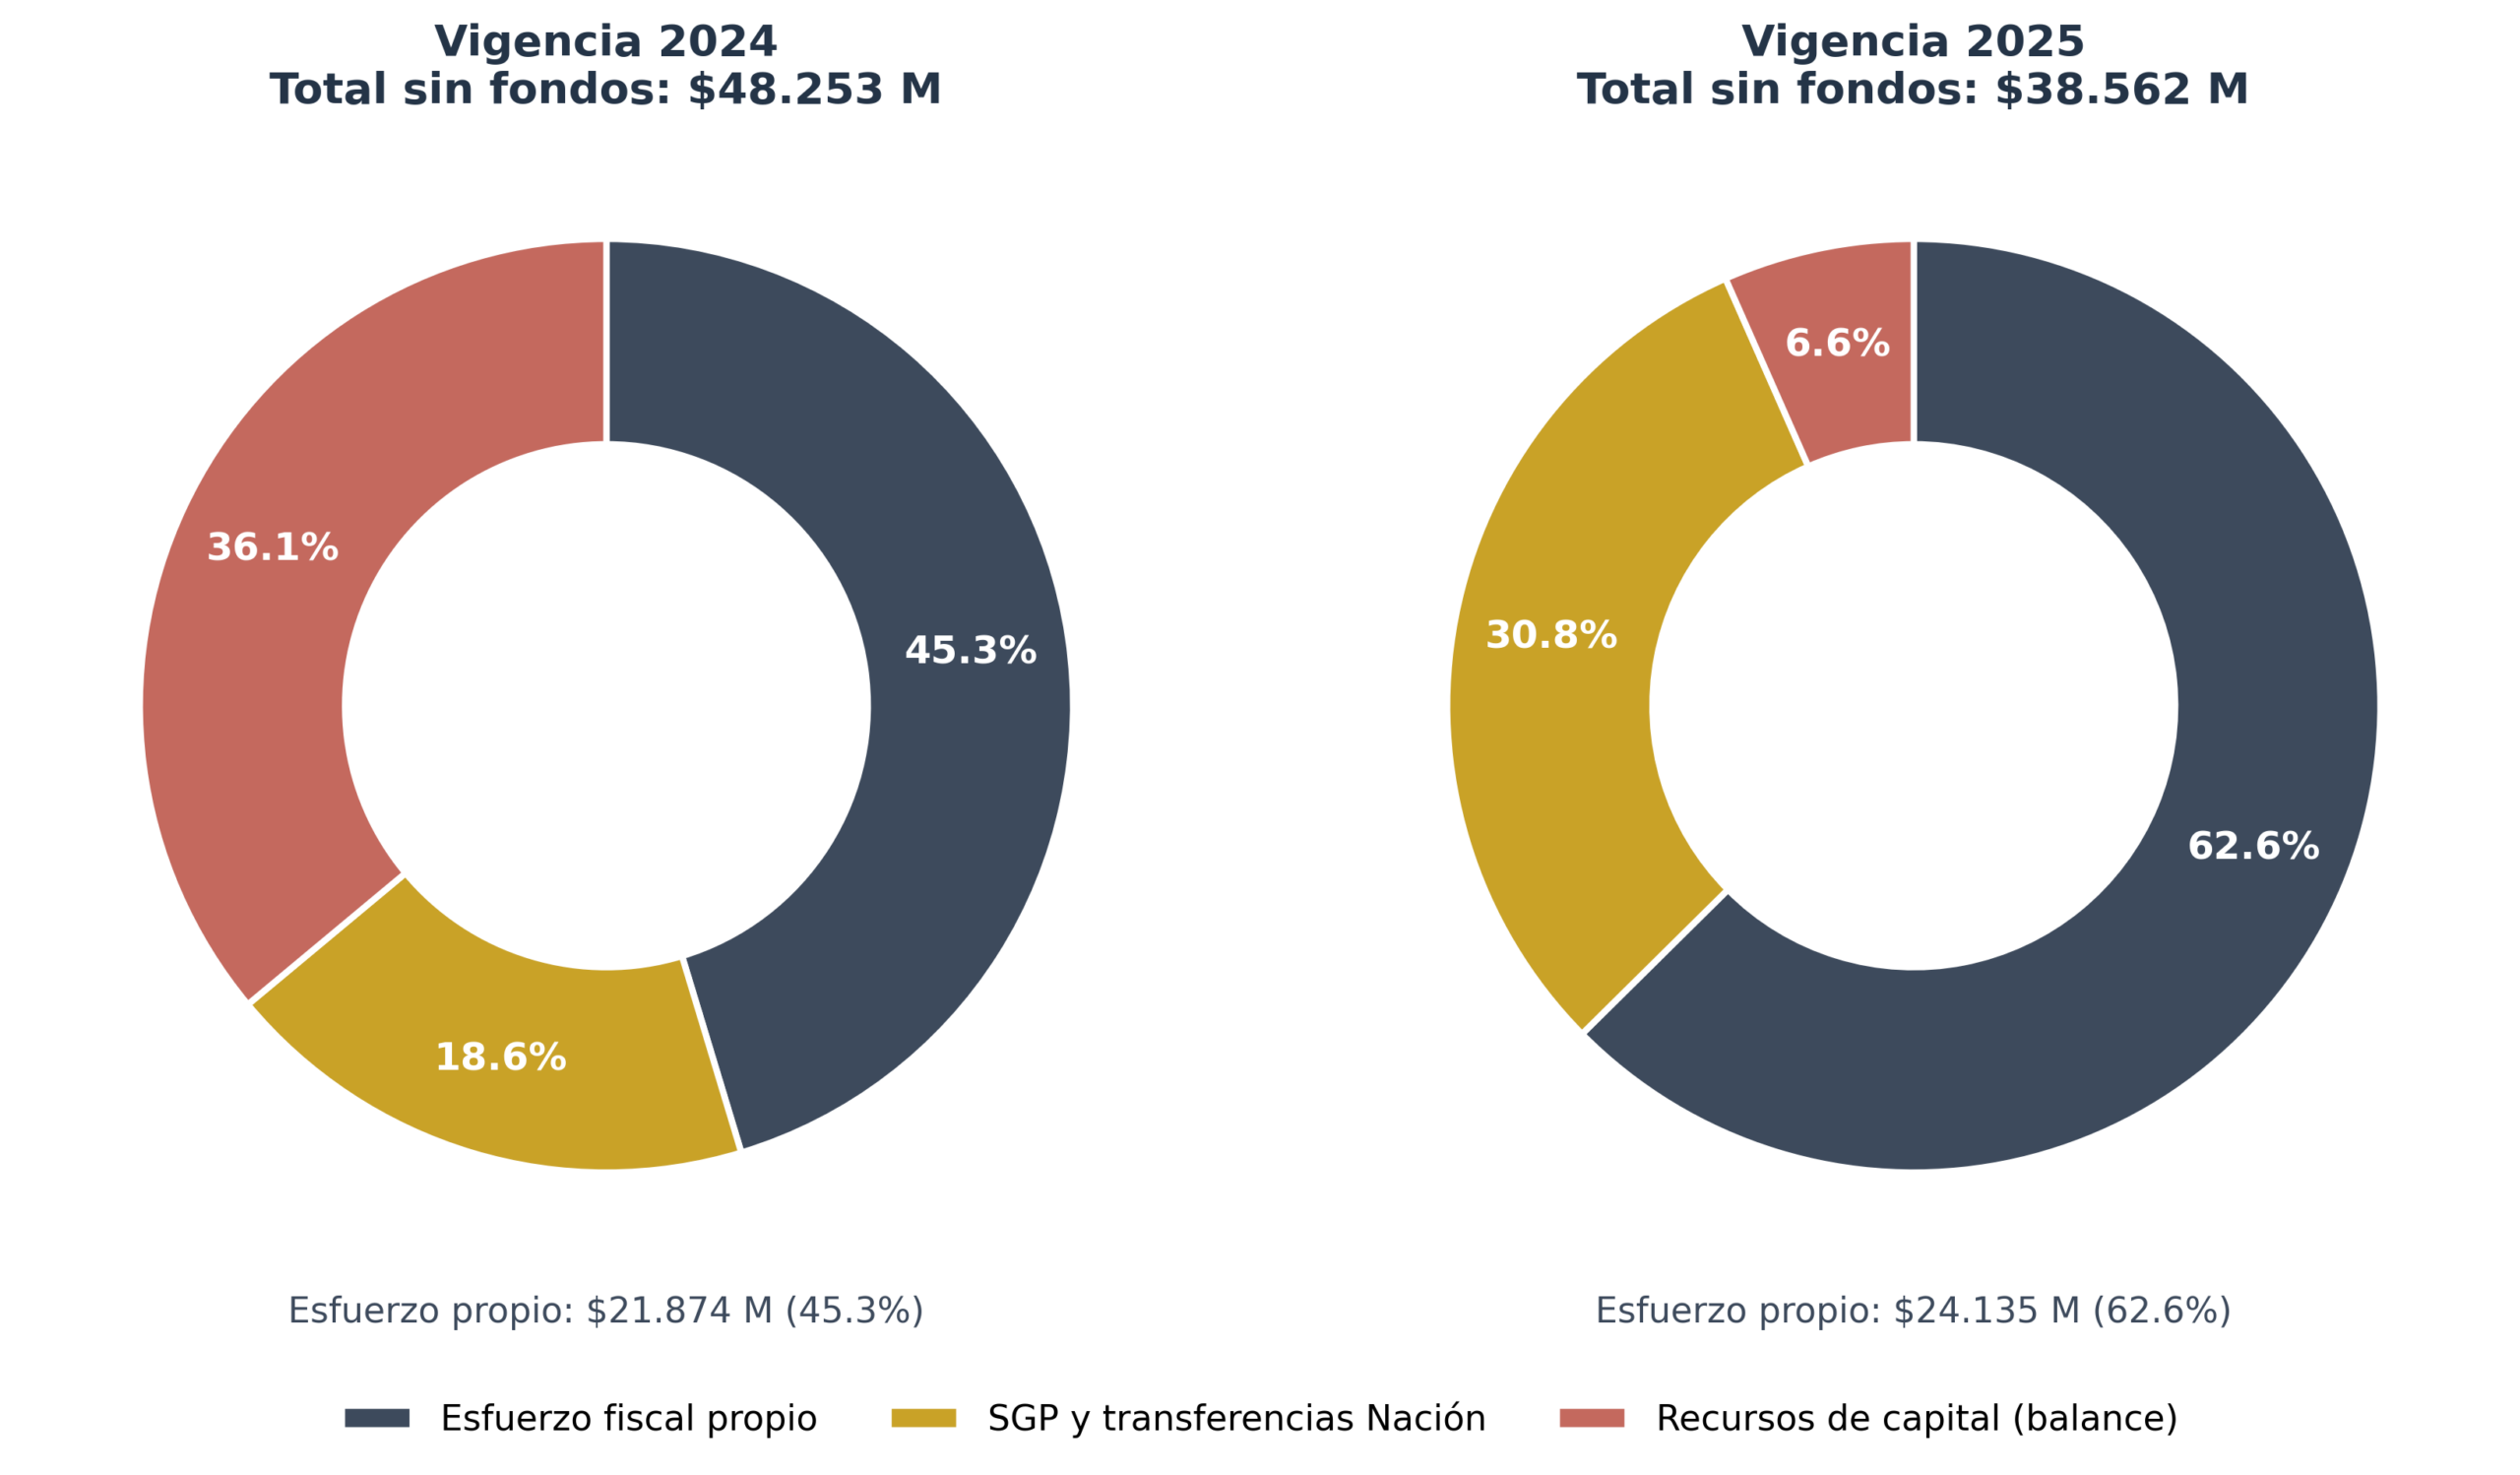
Figura 1. Estructura del recaudo sin fondos: el esfuerzo fiscal propio gana peso cuando desaparece el colchón del balance.
Tres lecturas. Primera: hay mérito real en el recaudo local. El esfuerzo fiscal propio (tributos más multas y ventas de servicios) pasó de $21.874 a $24.135 millones, y como porcentaje del recaudo sin fondos subió del 45,3% al 62,6%. El predial se disparó 58,8% —la actualización de fiscalización rinde— y la Industria y Comercio creció con prudencia. Segunda: el recaudo de 2024 inflaba el pecho con $17.061 millones de balance: superávit de vigencias anteriores, es decir, plata heredada de la administración Henry Riaño Castillo (2022-2023), el mismo a quien la Procuraduría sancionó en agosto de 2026 con 10 meses de suspensión por omitir presentar el proyecto de plan de desarrollo al Concejo. Cuando el colchón se acabó, el recaudo total sin fondos cayó 20,1%. Tercera: dos señales rojas dentro del propio éxito: el impuesto de alumbrado público subió 162% en un municipio que vivía racionamientos de agua y apagones de servicios, y los «otros tributarios» se derrumbaron 67%. La caja ajusta donde puede, no necesariamente donde debe.
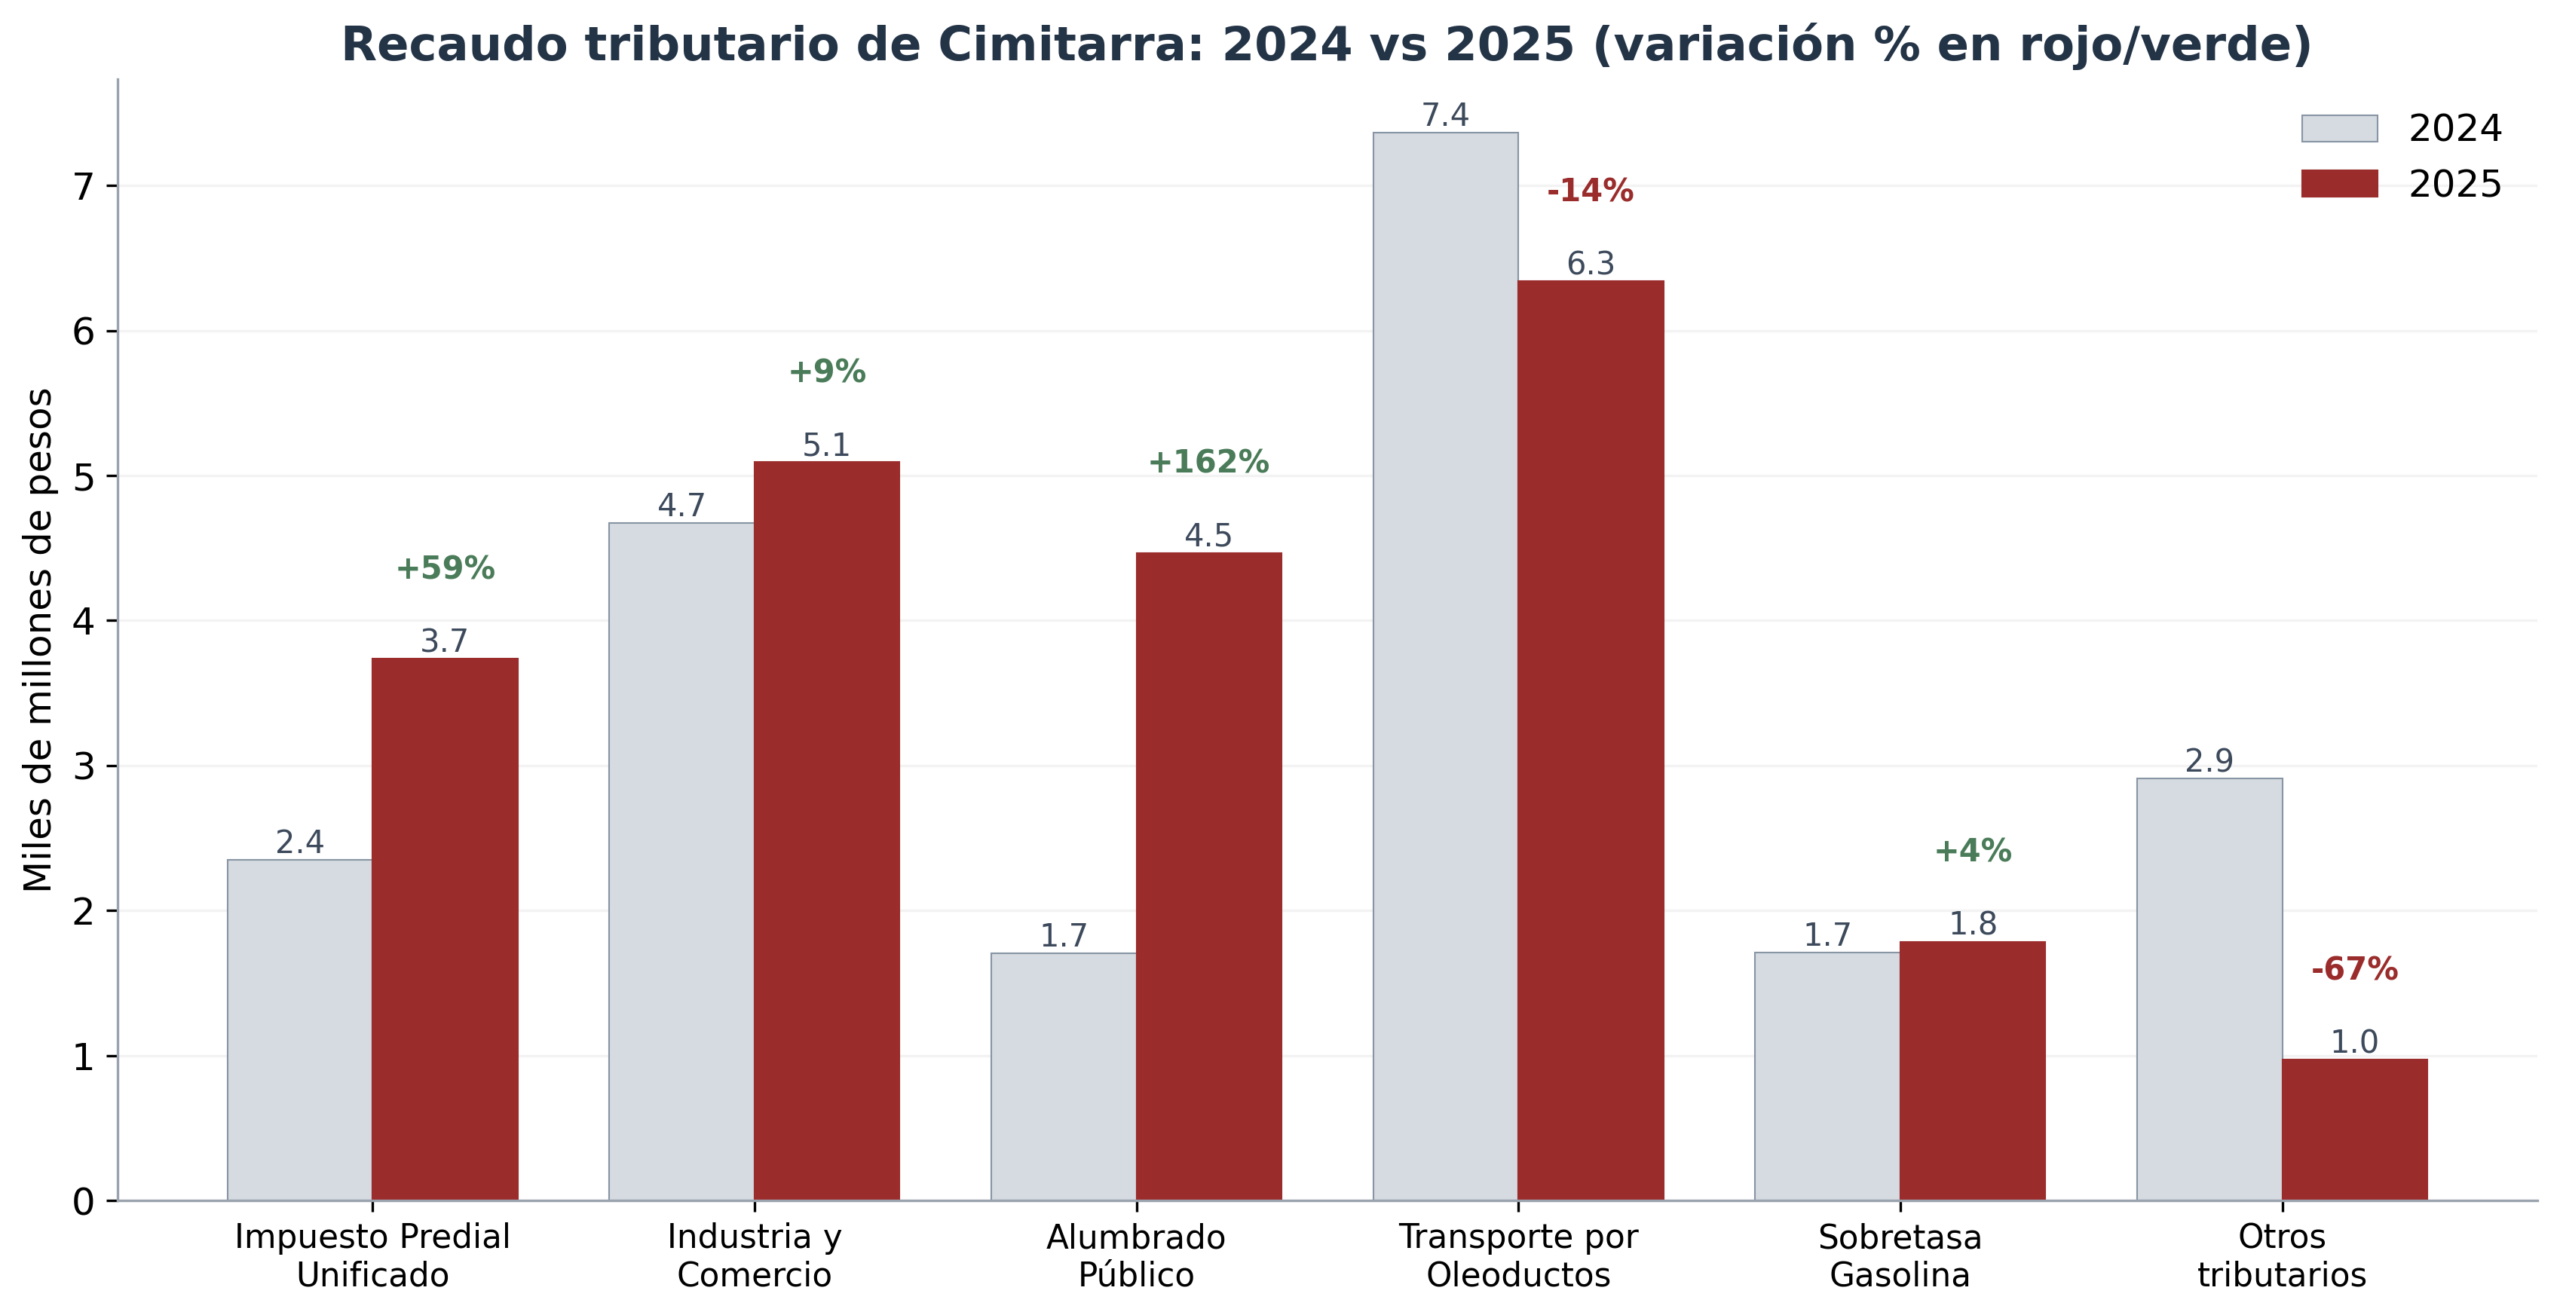
Figura 2. Recaudo tributario 2024 vs 2025: predial y alumbrado suben con fuerza; oleoductos y otros tributarios caen.
Del lado del gasto, la fotografía es la contracara exacta:
Tabla 3. Ejecución de gastos de la Administración Central (Chip, pesos corrientes)
| Destinación | Compromisos 2024 | Pagos 2024 | Compromisos 2025 | Pagos 2025 |
|---|---|---|---|---|
| Funcionamiento | $6.787 M | $6.694 M | $7.303 M | $7.287 M |
| Inversión | $56.023 M | $55.150 M | $24.699 M | $23.766 M |
| Servicio de la deuda | $2.589 M | $2.589 M | $2.481 M | $2.481 M |
| TOTAL | $65.398 M | $64.434 M | $34.482 M | $33.533 M |
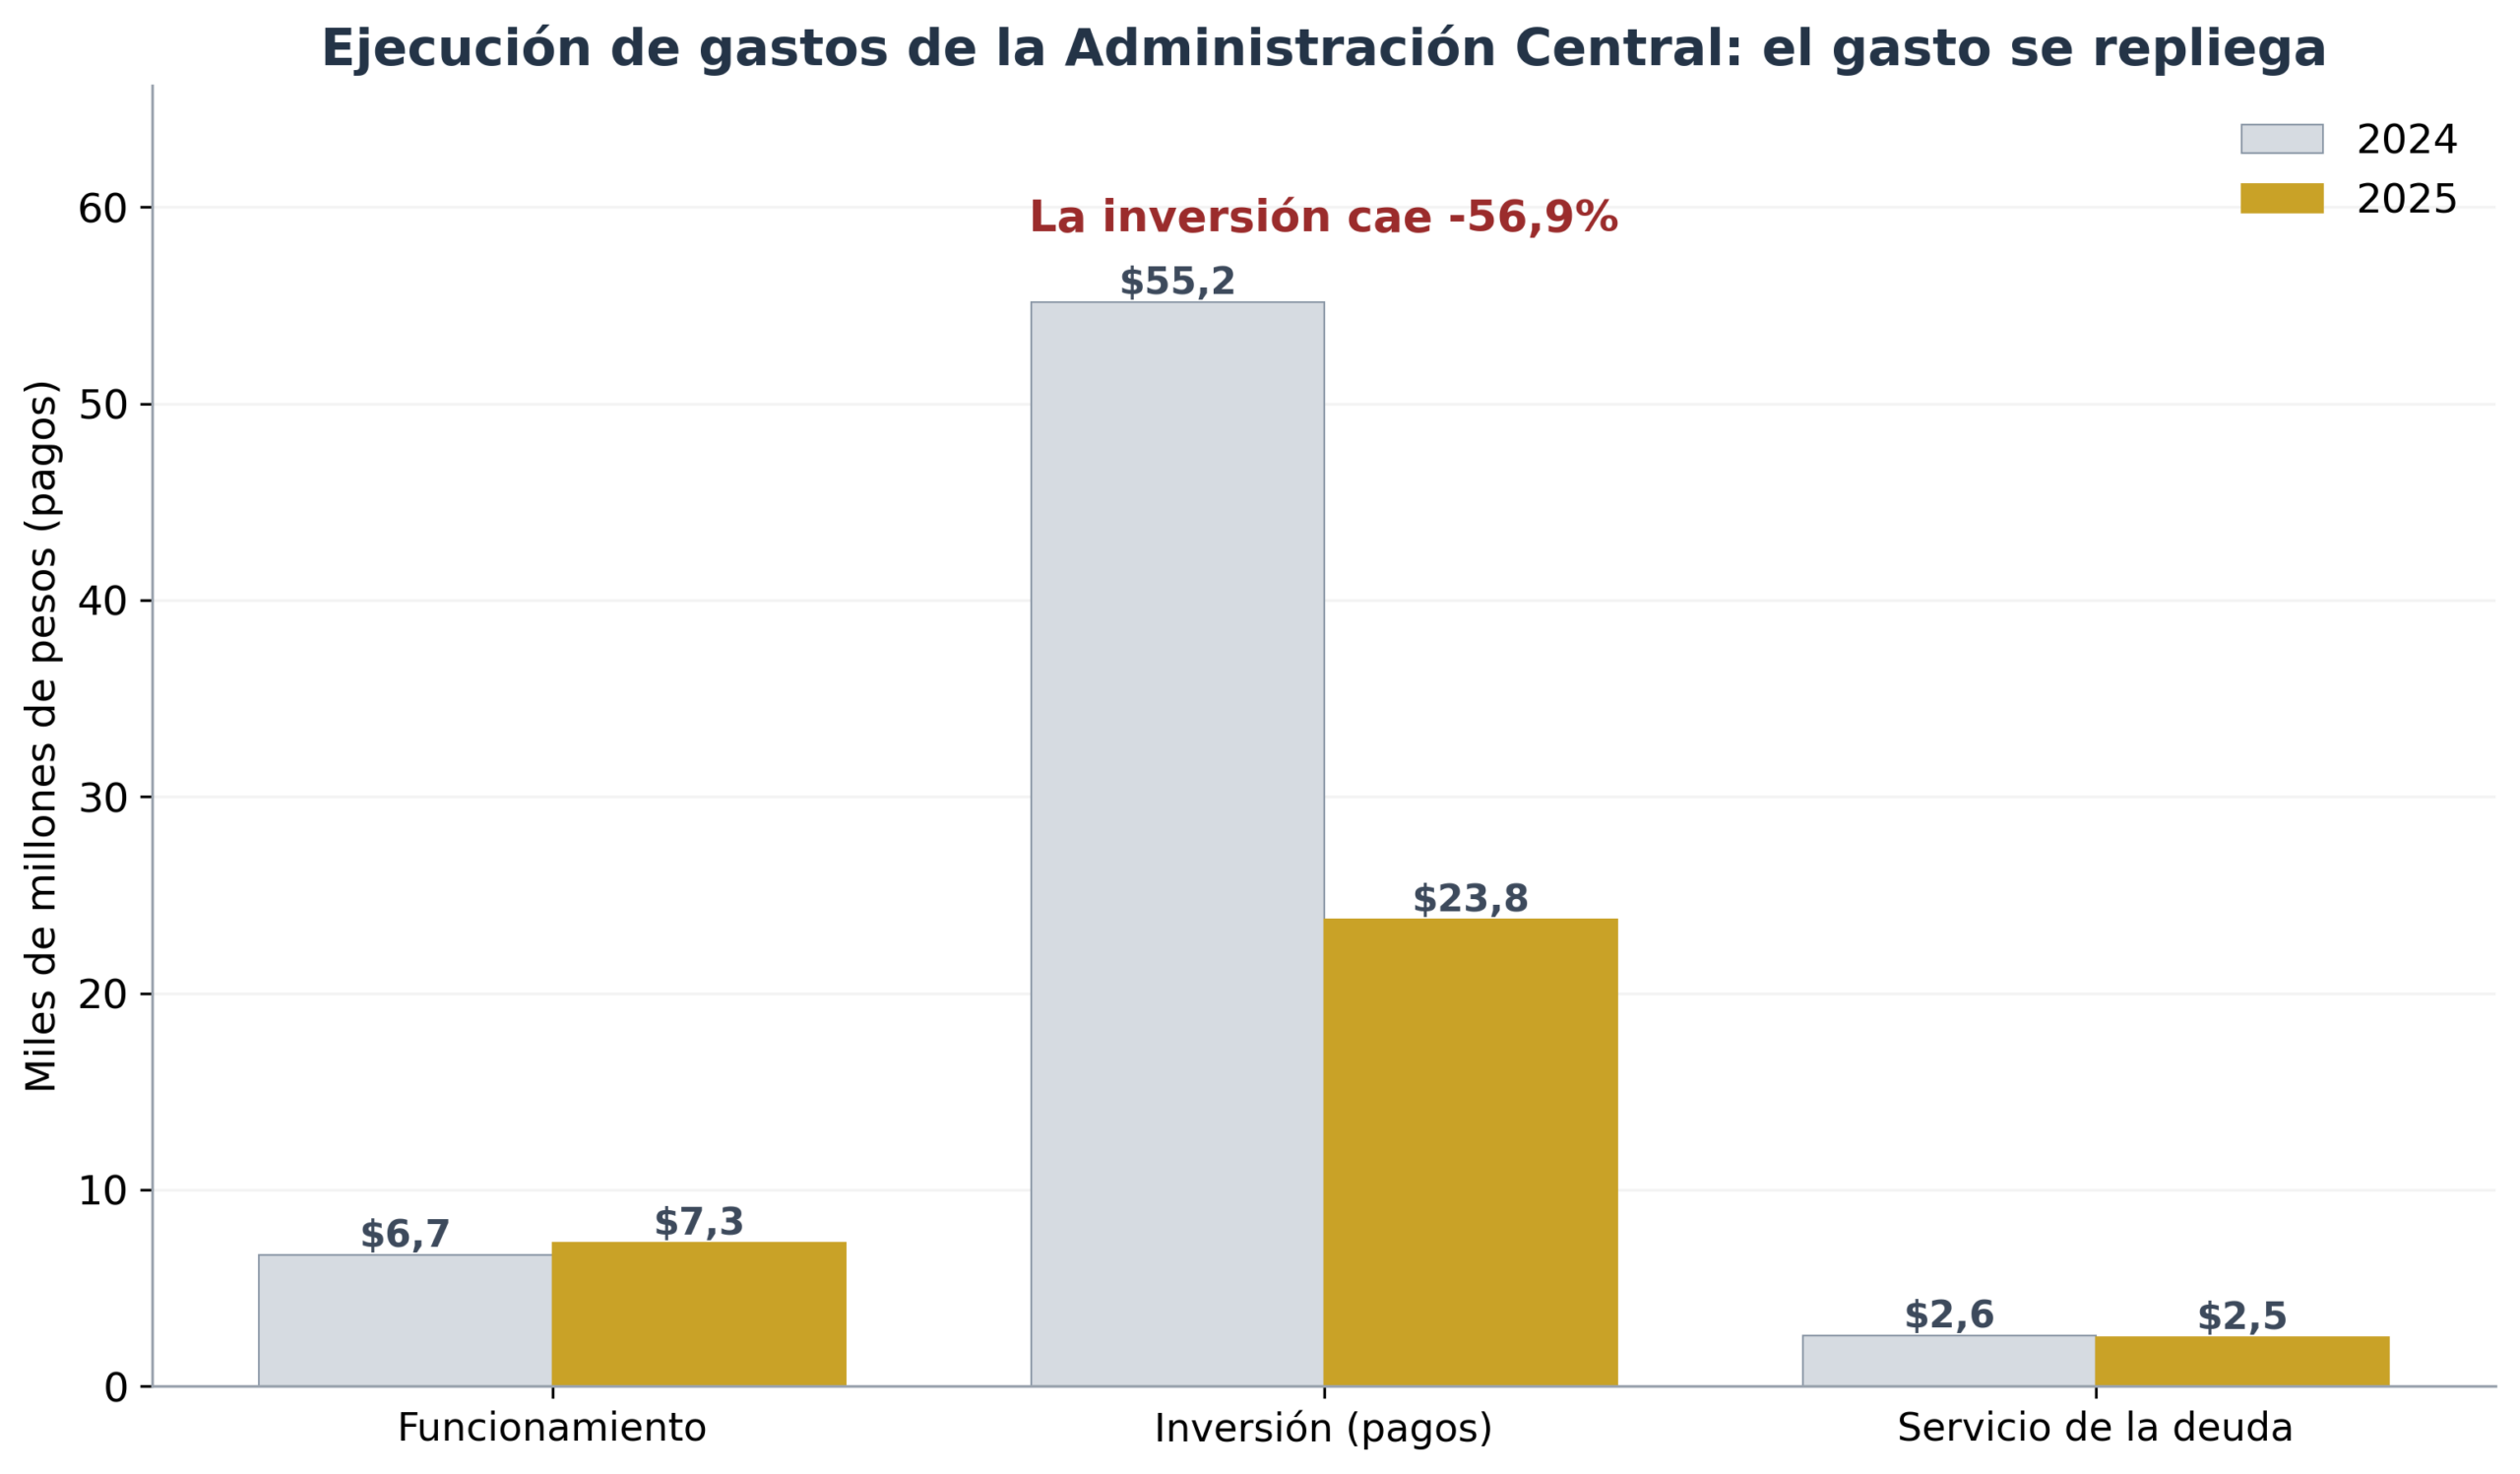
Figura 3. La inversión pública pagada se derrumba 56,9% en 2025, justo cuando el municipio acumulaba crisis de agua y basuras.
La inversión por habitante pagada pasó de $1.084.000 en 2024 a $467.000 en 2025: cada cimitarrero dejó de recibir 617 mil pesos de obra pública en un solo año. El gasto de funcionamiento, en cambio, creció 7,6%, dentro de los límites de la Ley 617 de 2000 —hay que reconocerlo—, pero en la dirección contraria de lo que exige un municipio con el hospital al borde del fracaso institucional.
La deuda pública, mientras tanto, cuenta la historia del dinero que se fue. Con el BBVA y Bancolombia como acreedores, el saldo bajó de $10.393 a $9.012 millones: el único renglón de gasto que la administración «optimizó» con éxito visible. Pero la renta pignorada —la garantía— alcanza el 130% sobre la Industria y Comercio, el SGP de libre inversión y el impuesto de transporte por oleoductos: la administración hipotecó por más del valor completo las tres rentas más sanas del municipio para conseguir esa disciplina. Hasta 2030 habrá que pagar amortizaciones por más de $6.700 millones, con vencimientos crecientes ($1.567 millones en 2029). Las vigencias futuras autorizadas, por fortuna, quedaron en $0: no hay compromisos futuros escondidos en esa figura.
Tabla 4. Salud financiera de cierre: caja, superávit y deuda
| Indicador | Cierre 2024 | Cierre 2025 | Lectura |
|---|---|---|---|
| Saldo en caja y bancos | $4.320 M | $8.327 M | Casi se duplica: tesorería aplicada |
| Superávit fiscal | $3.324 M | $7.240 M | Holgura récord… con inversión al suelo |
| Saldo de deuda pública | $10.393 M | $9.012 M | -13,3%, con pignoración del 130% |
| Intereses pagados | $1.652 M | $1.100 M | Costo financiero decreciente |
| Vigencias futuras autorizadas | $0 | $0 | Sin compromisos ocultos |
Veredicto del bloque: la Tesorería de Cimitarra se comporta como una buena administradora de condominio: cobra, paga, ahorra… y deja que el ascensor se siga averiando.
Bloque 2 — Los actores y sus roles: la mesa donde se reparte el avance
El alcalde. Luis Hernando Santamaría Ariza gobierna con la legitimidad formal de las urnas y de dos fallos judiciales, pero también con el estigma de una elección demandada desde antes de posesionarse. Su coalición, «Cimitarra Avanza», le dio el aval y el nombre del plan de gobierno. Sus dos primeros años terminan con dos investigaciones disciplinarias de la Procuraduría General de la Nación en curso y con un auto de la Contraloría General de Santander que, según la radio local Sonora Estéreo, dejó en firme la nulidad de la declaratoria de emergencia de la alcaldía —la figura que habilita contratación excepcional—, con hallazgos fiscales, disciplinarios y penales sobre la mesa.
El gabinete. El plan de desarrollo oficializa el equipo: Martha Lucía Quintero (Gestora Social), Omar Esneider Galvis (Gobierno), José Eduardo Barbosa Sánchez (Planeación), Ivon Natalia Ariza Castro (Hacienda), Natalia Martínez Ropero (Salud), Adriana Patricia Rodríguez Medellín (Obras Públicas). En las descentralizadas: Carlos Mario Martínez Bolívar al frente de Aguas de Cimitarra E.S.P. —la empresa que administra el agua en plena crisis— y Karen Dayana Quintero Luna gerenciando el Hospital Integrado San Juan, que en 2025 obtendría el IDI de 25,09.
El contratista estrella. La radio local Sonora Estéreo destapó que en la alcaldía de Cimitarra hay un contratista que ha ejecutado más de $6.000 millones de pesos. En un municipio donde el 94% de los contratos se firma por contratación directa —sin competencia—, ese dato no es una curiosidad: es una arquitectura. La concentración de procesos en un mismo oferente es el patrón clásico que los manuales de integridad señalan antes de que aparezcan los sobrecostos.
Los organismos de control. La Contraloría General de Santander publicó el informe final de auditoría AFGR al municipio por la vigencia 2025 (informe 0031) y dejó en firme el auto de nulidad de la emergencia. La Procuraduría, además de las dos investigaciones al alcalde, ya había demostrado en este mismo despacho que la omisión castiga: el exparlamentario municipal… perdón, el exalcalde Henry Riaño Castillo fue suspendido 10 meses y multado con $43,9 millones por no presentar a tiempo el proyecto del plan de desarrollo. El espejo retrovisor de Cimitarra está lleno de advertencias.
Bloque 3 — El impacto real: cinco promesas, cinco notas
El Plan «Cimitarra Avanza 2024-2027» —aprobado por el Concejo— se construyó con diálogos comunitarios y diagnósticos propios que el documento oficial reconoce sin maquillaje: de las 96 escuelas del municipio, solo 30 están adecuadas; de los 7 puestos de salud, solo uno opera; el manejo de residuos líquidos es «inadecuado»; falta asistencia técnica agropecuaria; y el Índice de Pobreza Multidimensional supera al del departamento. Es decir: la administración sabía exactamente dónde dolía. Evaluemos, entonces, los cinco problemas que ese diagnóstico y esa campaña comprometieron a resolver, con la evidencia de 2024-2025.
Tabla 5. Los cinco indicadores de gestión vinculados a los cinco problemas principales
| Problema comprometido | Evidencia 2024-2025 | Puntaje |
|---|---|---|
| 1. Agua potable y saneamiento básico | Racionamientos y carro-tanques; cierre de válvulas por la empresa Aguas de Cimitarra (nov. 2025); derrames de alcantarillado en el centro; crisis de basuras por relleno cerrado (Caracol Radio, mar. 2025) con traslado de residuos a La Dorada (Caldas); aumento de tarifas. Programa «Cimitarra Avanza libre de Residuos» sin resultados visibles en la calle. | 3,0 |
| 2. Salud y acceso a servicios | Hospital Integrado San Juan con IDI 25,09 en FURAG 2025 (entre los más bajos del país en salud pública); puestos de salud rurales sin operar (6 de 7, según el PDM); insuficiencia de materiales reconocida en el diagnóstico propio. | 4,0 |
| 3. Vías y conectividad | Con regalías avanzan pavimentos urbanos, placas huella y puentes (La Caimana, Caño La Colorada); pero el puente de la vereda Guineales cumple diez años de espera (denuncia local), y las vías rurales siguen críticas. | 5,5 |
| 4. Seguridad y convivencia | CREDHOS alerta (mar. 2026) riesgo de desaparición de comunidades campesinas del Valle del río Cimitarra; circulación de panfletos y amenazas de grupos armados; protestas de campesinos de Cimitarra y Puerto Parra contra la ANI; el propio PDM reconoce el marco del conflicto armado. | 3,5 |
| 5. Educación e infraestructura escolar | Mejoramiento del Colegio Integrado del Carare (SGR, terminado); transporte escolar en ejecución ($2.704 M); pero 55 de las 96 escuelas siguen requiriendo mejoras y el proyecto de cubiertas para canchas rurales fue desaprobado en el SGR. | 5,5 |
| PROMEDIO DE LOS CINCO COMPROMISOS | Nota del sentir de la gente frente a lo prometido | 4,3 |
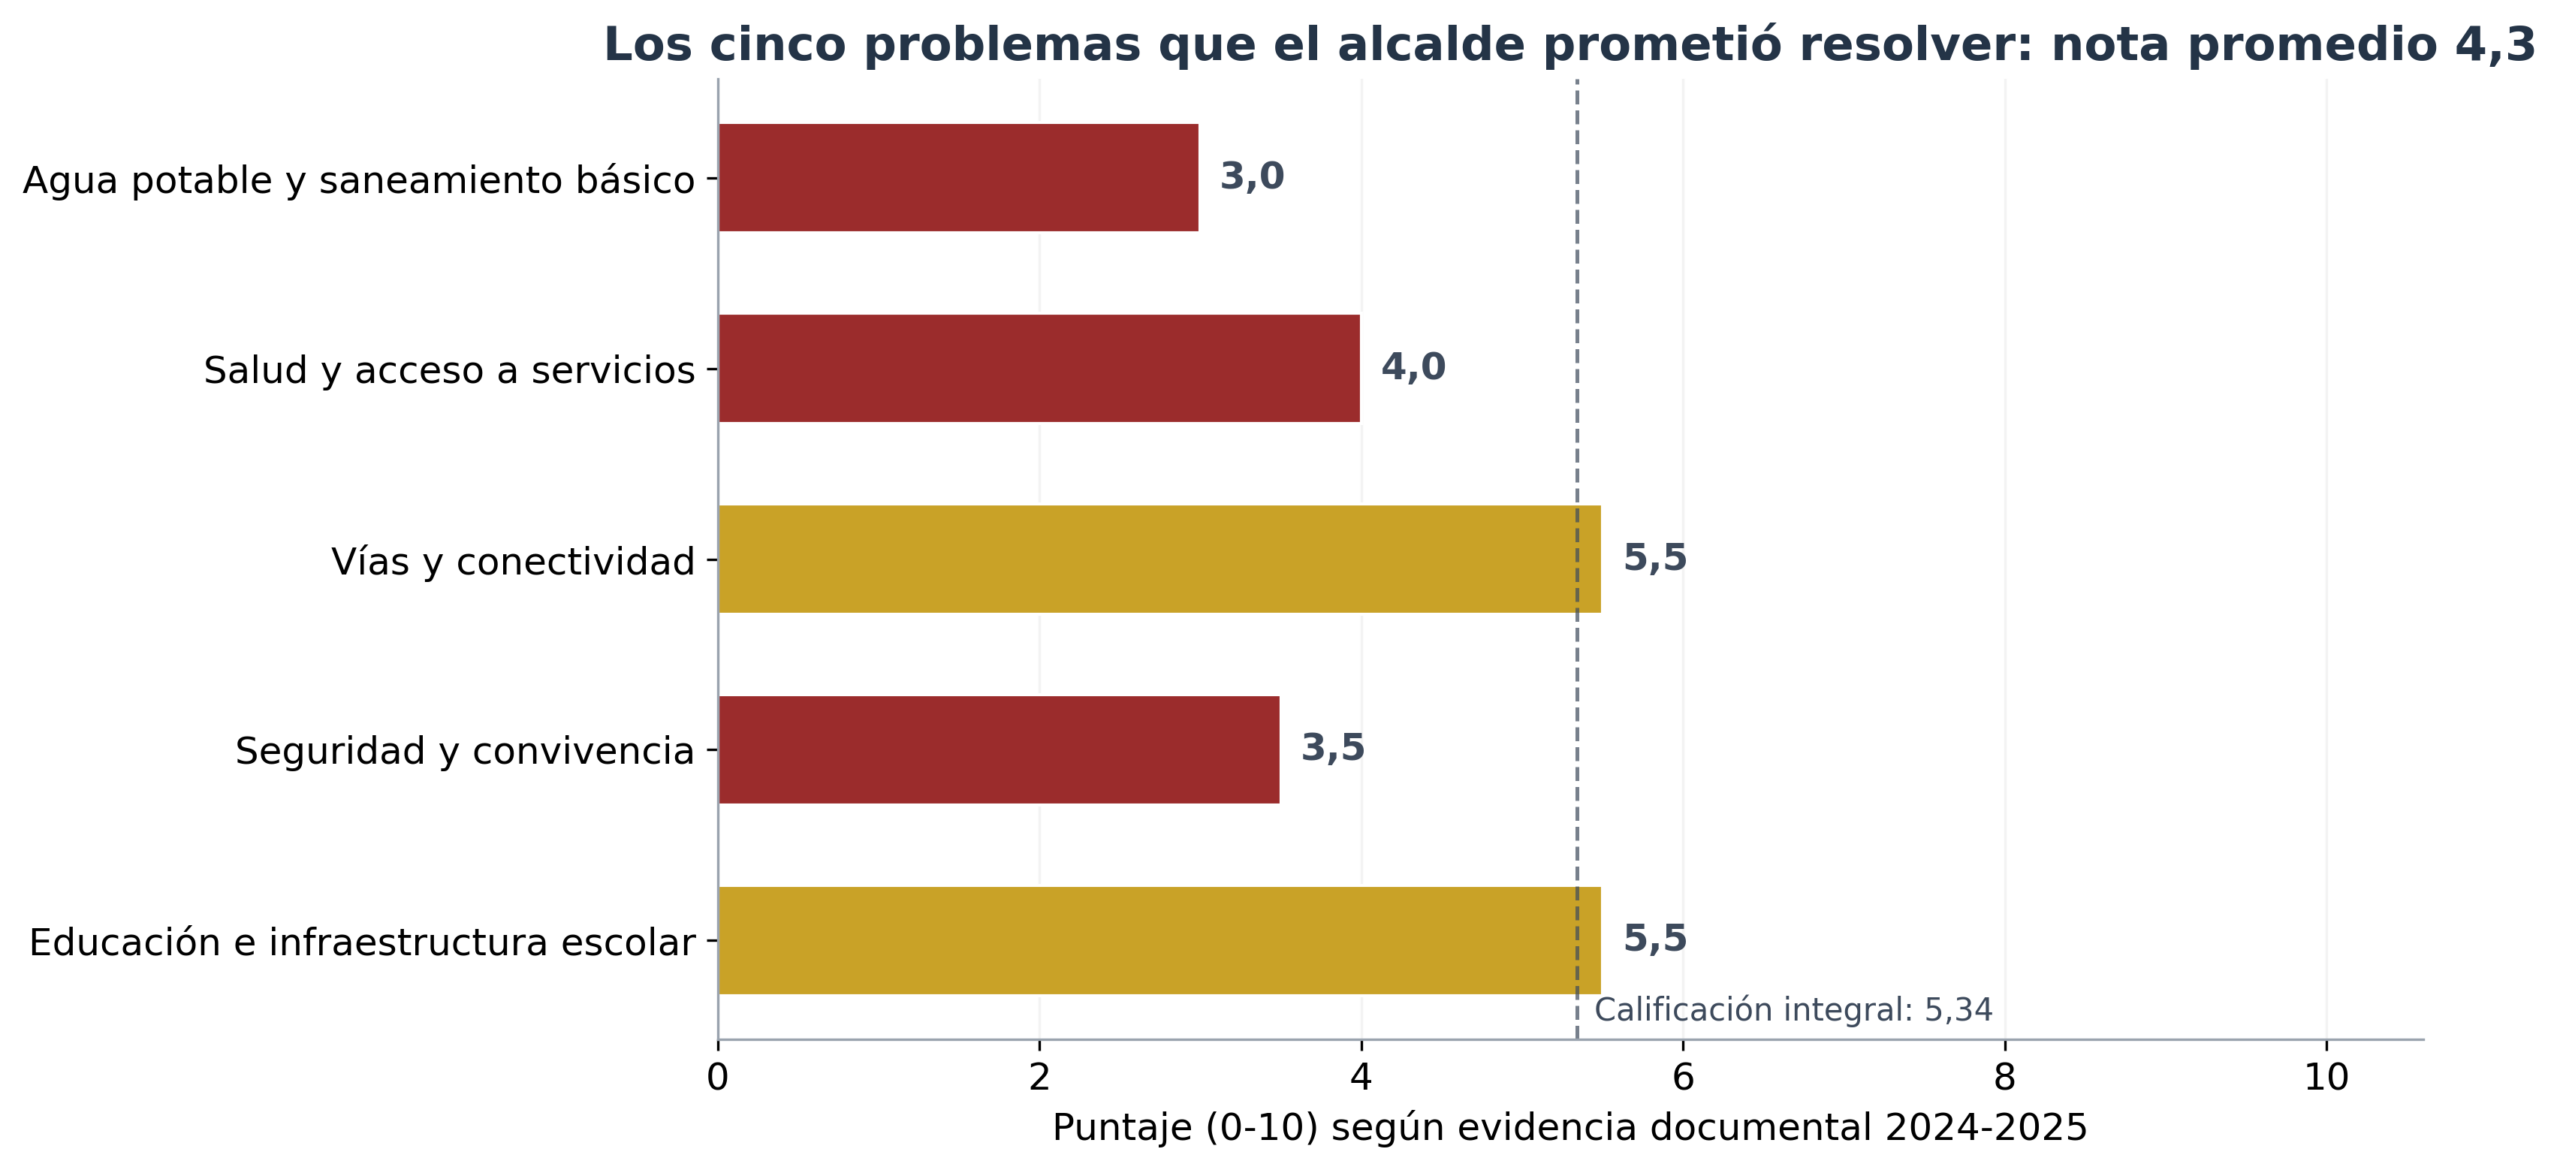
Figura 4. Puntajes de los cinco problemas prometidos frente a la calificación integral (línea punteada).
El contraste es brutal: la administración que ejecuta parques, pavimentos y una Villa Olímpica con regalías (obras visibles, fotografiables, entregables en rendición de cuentas) es la misma que no consigue que la basura salga a tiempo ni que el agua llegue sin carro-tanque. Obras de cemento, sí; servicios que salvan vidas, no. El impacto oculto lo pagan los que siempre pagan: la población rural, las madres cabeza de familia que esperan el carro-tanque y los ancianos del único centro vida del municipio.
Bloque 4 — El sistema que lo permite: contratación directa, emergencias y silencio estadístico
Si el lector se pregunta cómo un municipio puede estar así con una caja ordenada, la respuesta está en el SECOP. El histórico de la Alcaldía de Cimitarra registra 828 procesos y 759 contratos por $40.891 millones. Su forma de comprar, según los datos agregados: 670 contratos por contratación directa ($14.009 millones), 36 por régimen especial con ofertas ($13.724 millones) y apenas 6 licitaciones públicas ($12.093 millones). Es decir: de cada 100 contratos, 94 se firman sin concurso. La categoría más repetida: servicios de personal temporal (524 contratos), lo que habla de un Estado municipal tercerizado en empleos de paneo.
Tabla 6. Contratación de la Alcaldía de Cimitarra en SECOP II (histórico agregado)
| Modalidad | Contratos | Valor | % del valor |
|---|---|---|---|
| Contratación directa | 670 | $14.009 M | 34,3% |
| Régimen especial (con ofertas) | 36 | $13.724 M | 33,6% |
| Licitación pública | 6 | $12.093 M | 29,6% |
| TOTAL | 759 | $40.891 M | 100% |
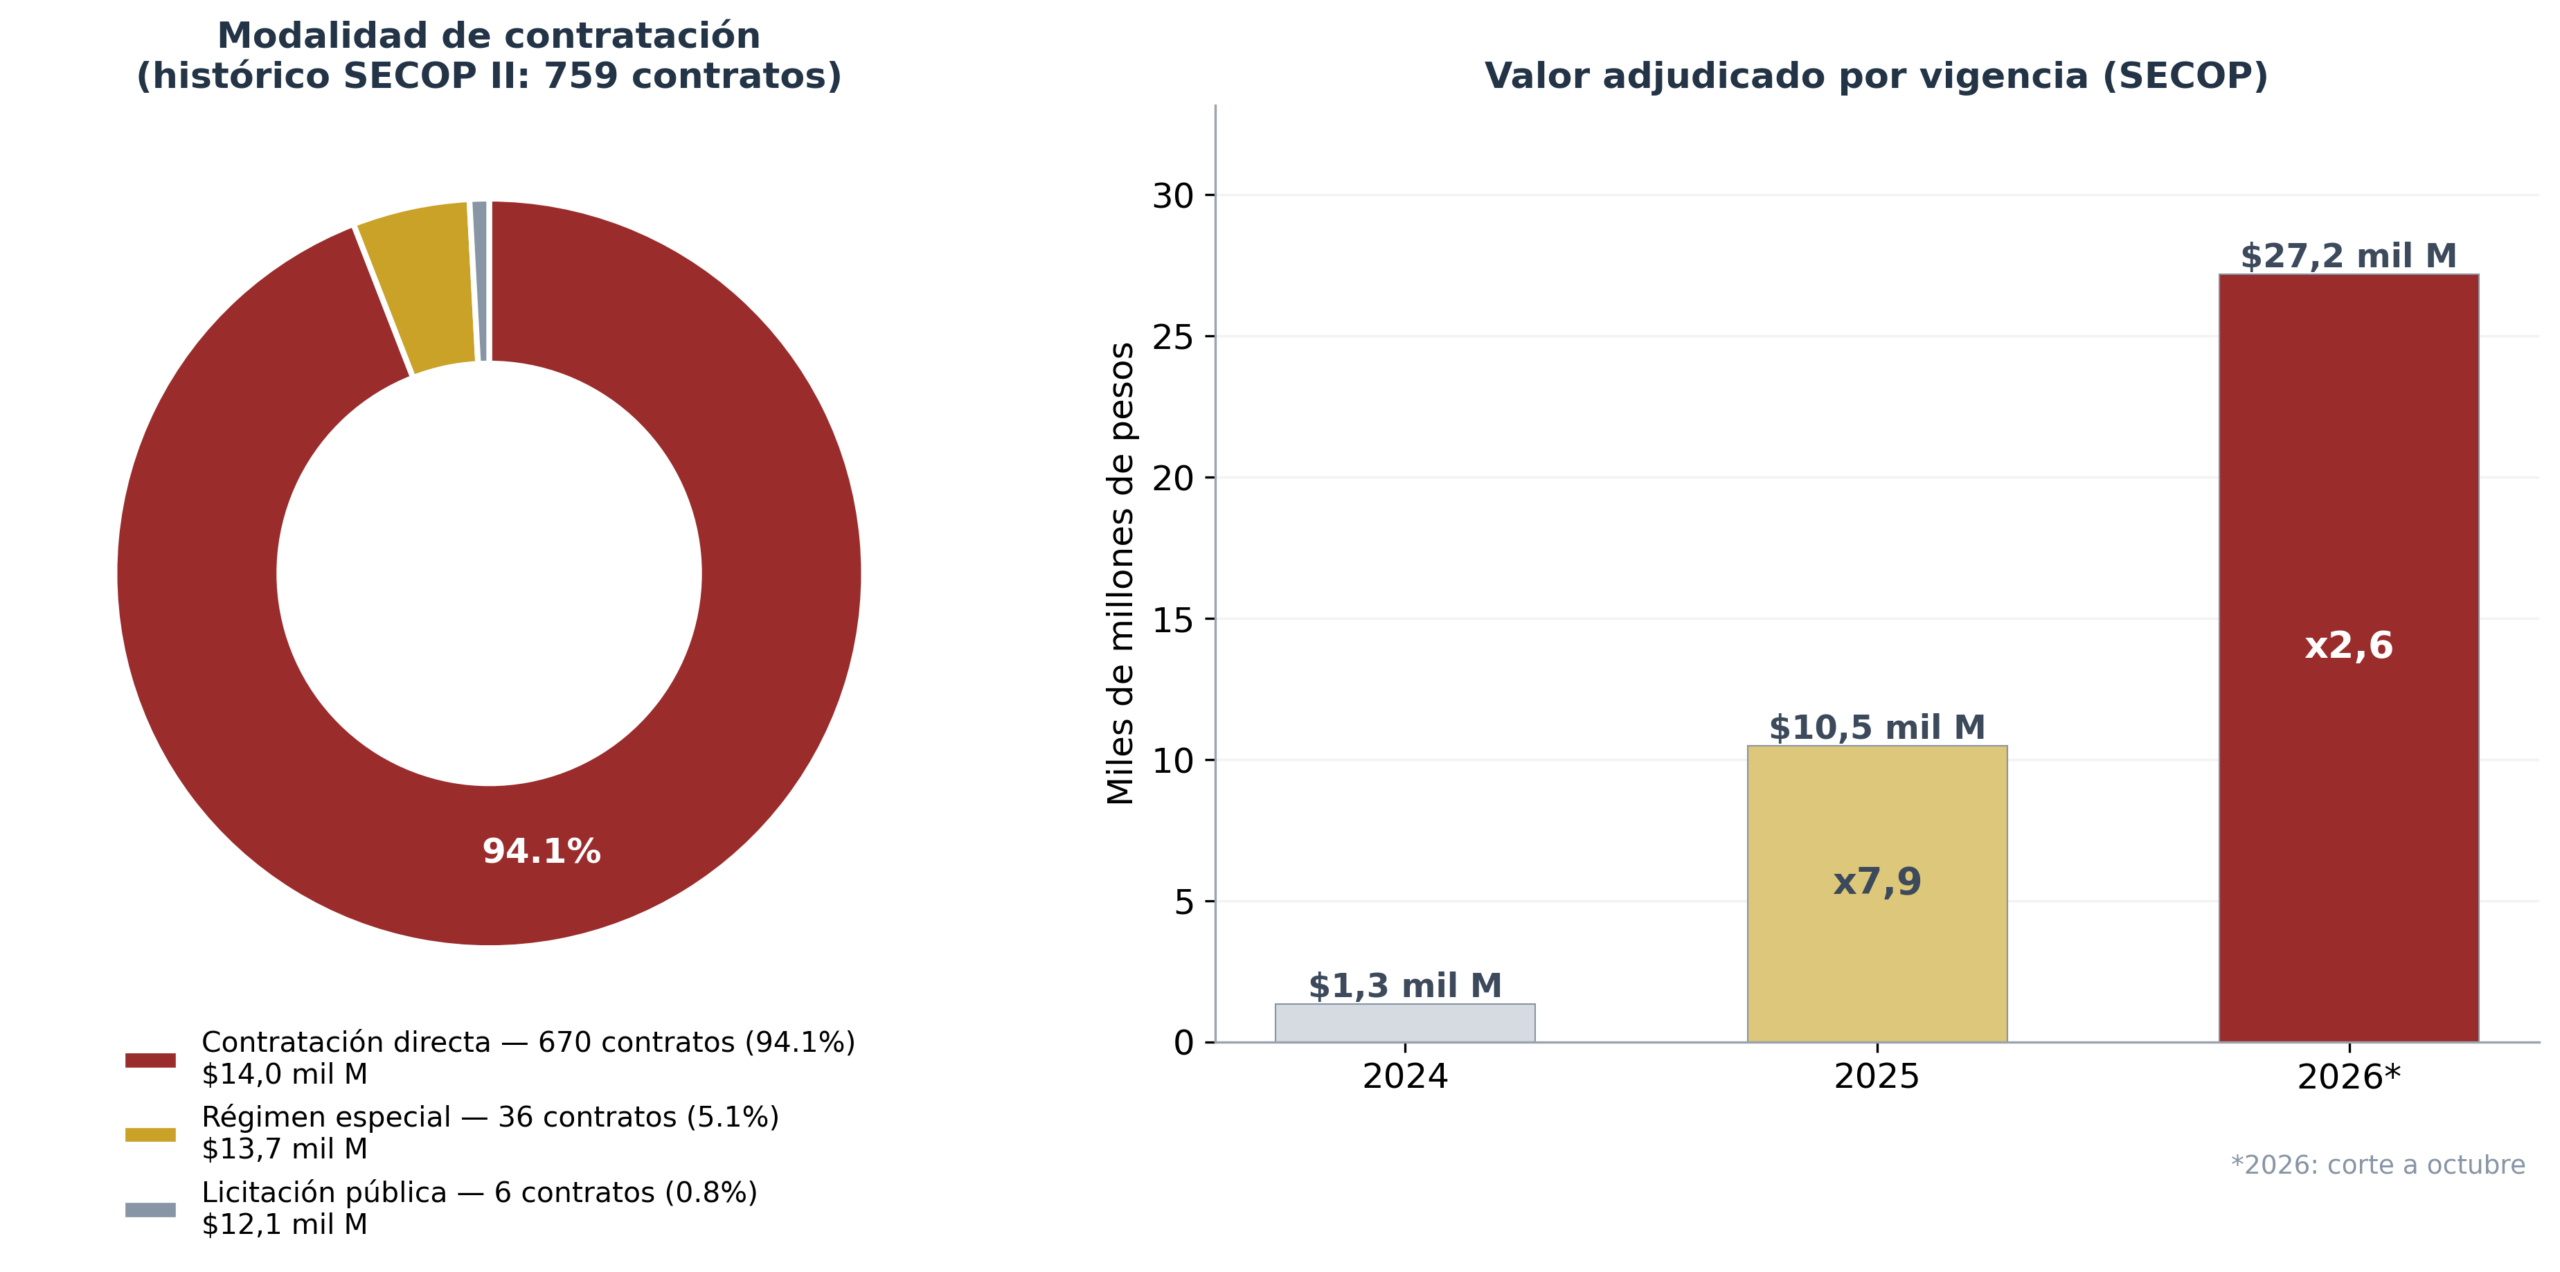
Figura 5. La arquitectura de la contratación: 94% de los contratos sin concurso y la avalancha de dinero adjudicado 2024-2026.
El dato que enciende todas las alarmas es la temporalidad del dinero: en 2024 la alcaldía adjudicó $1.335 millones; en 2025, $10.488 millones (7,9 veces más); y en lo corrido de 2026, $27.200 millones (2,6 veces más aún). El calendario no miente: la avalancha de contratación llega después del período evaluado, cuando el alcalde ya está ratificado judicialmente y sin reelección inmediata a la vista. A esto se suma la concentración detectada por la prensa local —un contratista con más de $6.000 millones ejecutados— y el auto en firme de la Contraloría que declara nula la declaratoria de emergencia de la alcaldía, la puerta maestra de la contratación excepcional en Colombia. Cuando la norma general exige concurrencia y la administración inventa una urgencia, el mecanismo invisible se vuelve visible en el acta de nulidad.
Falta, además, la pieza de transparencia más básica: no hay, en la web de la alcaldía, un informe público de avance de metas del Plan de Desarrollo con porcentajes de ejecución verificables. El propio plan promete «rendición pública de cuentas» anual y «veedurías ciudadanas» como mecanismo. Dos años después, el ciudadano tiene formularios del Chip (que este expediente agradece) pero ningún tablero del «Cimitarra Avanza» que diga qué porcentaje de las promesas vive. La opacidad no siempre es un archivo cerrado: a veces es una página web que nunca se actualiza.
Regalías: la otra caja fuerte
Cimitarra no es productor directo de petróleo, pero cobra peaje: el impuesto de transporte por oleoductos aportó $7.364 millones en 2024 y $6.340 millones en 2025, y al Sistema General de Regalías accede por asignaciones directas e incentivos minero-energéticos. Para el bienio 2025-2026, la base de datos oficial del DNP registra $8.022 millones en 10 proyectos aprobados, con el 55,6% concentrado en la Asignación para la Inversión Local.
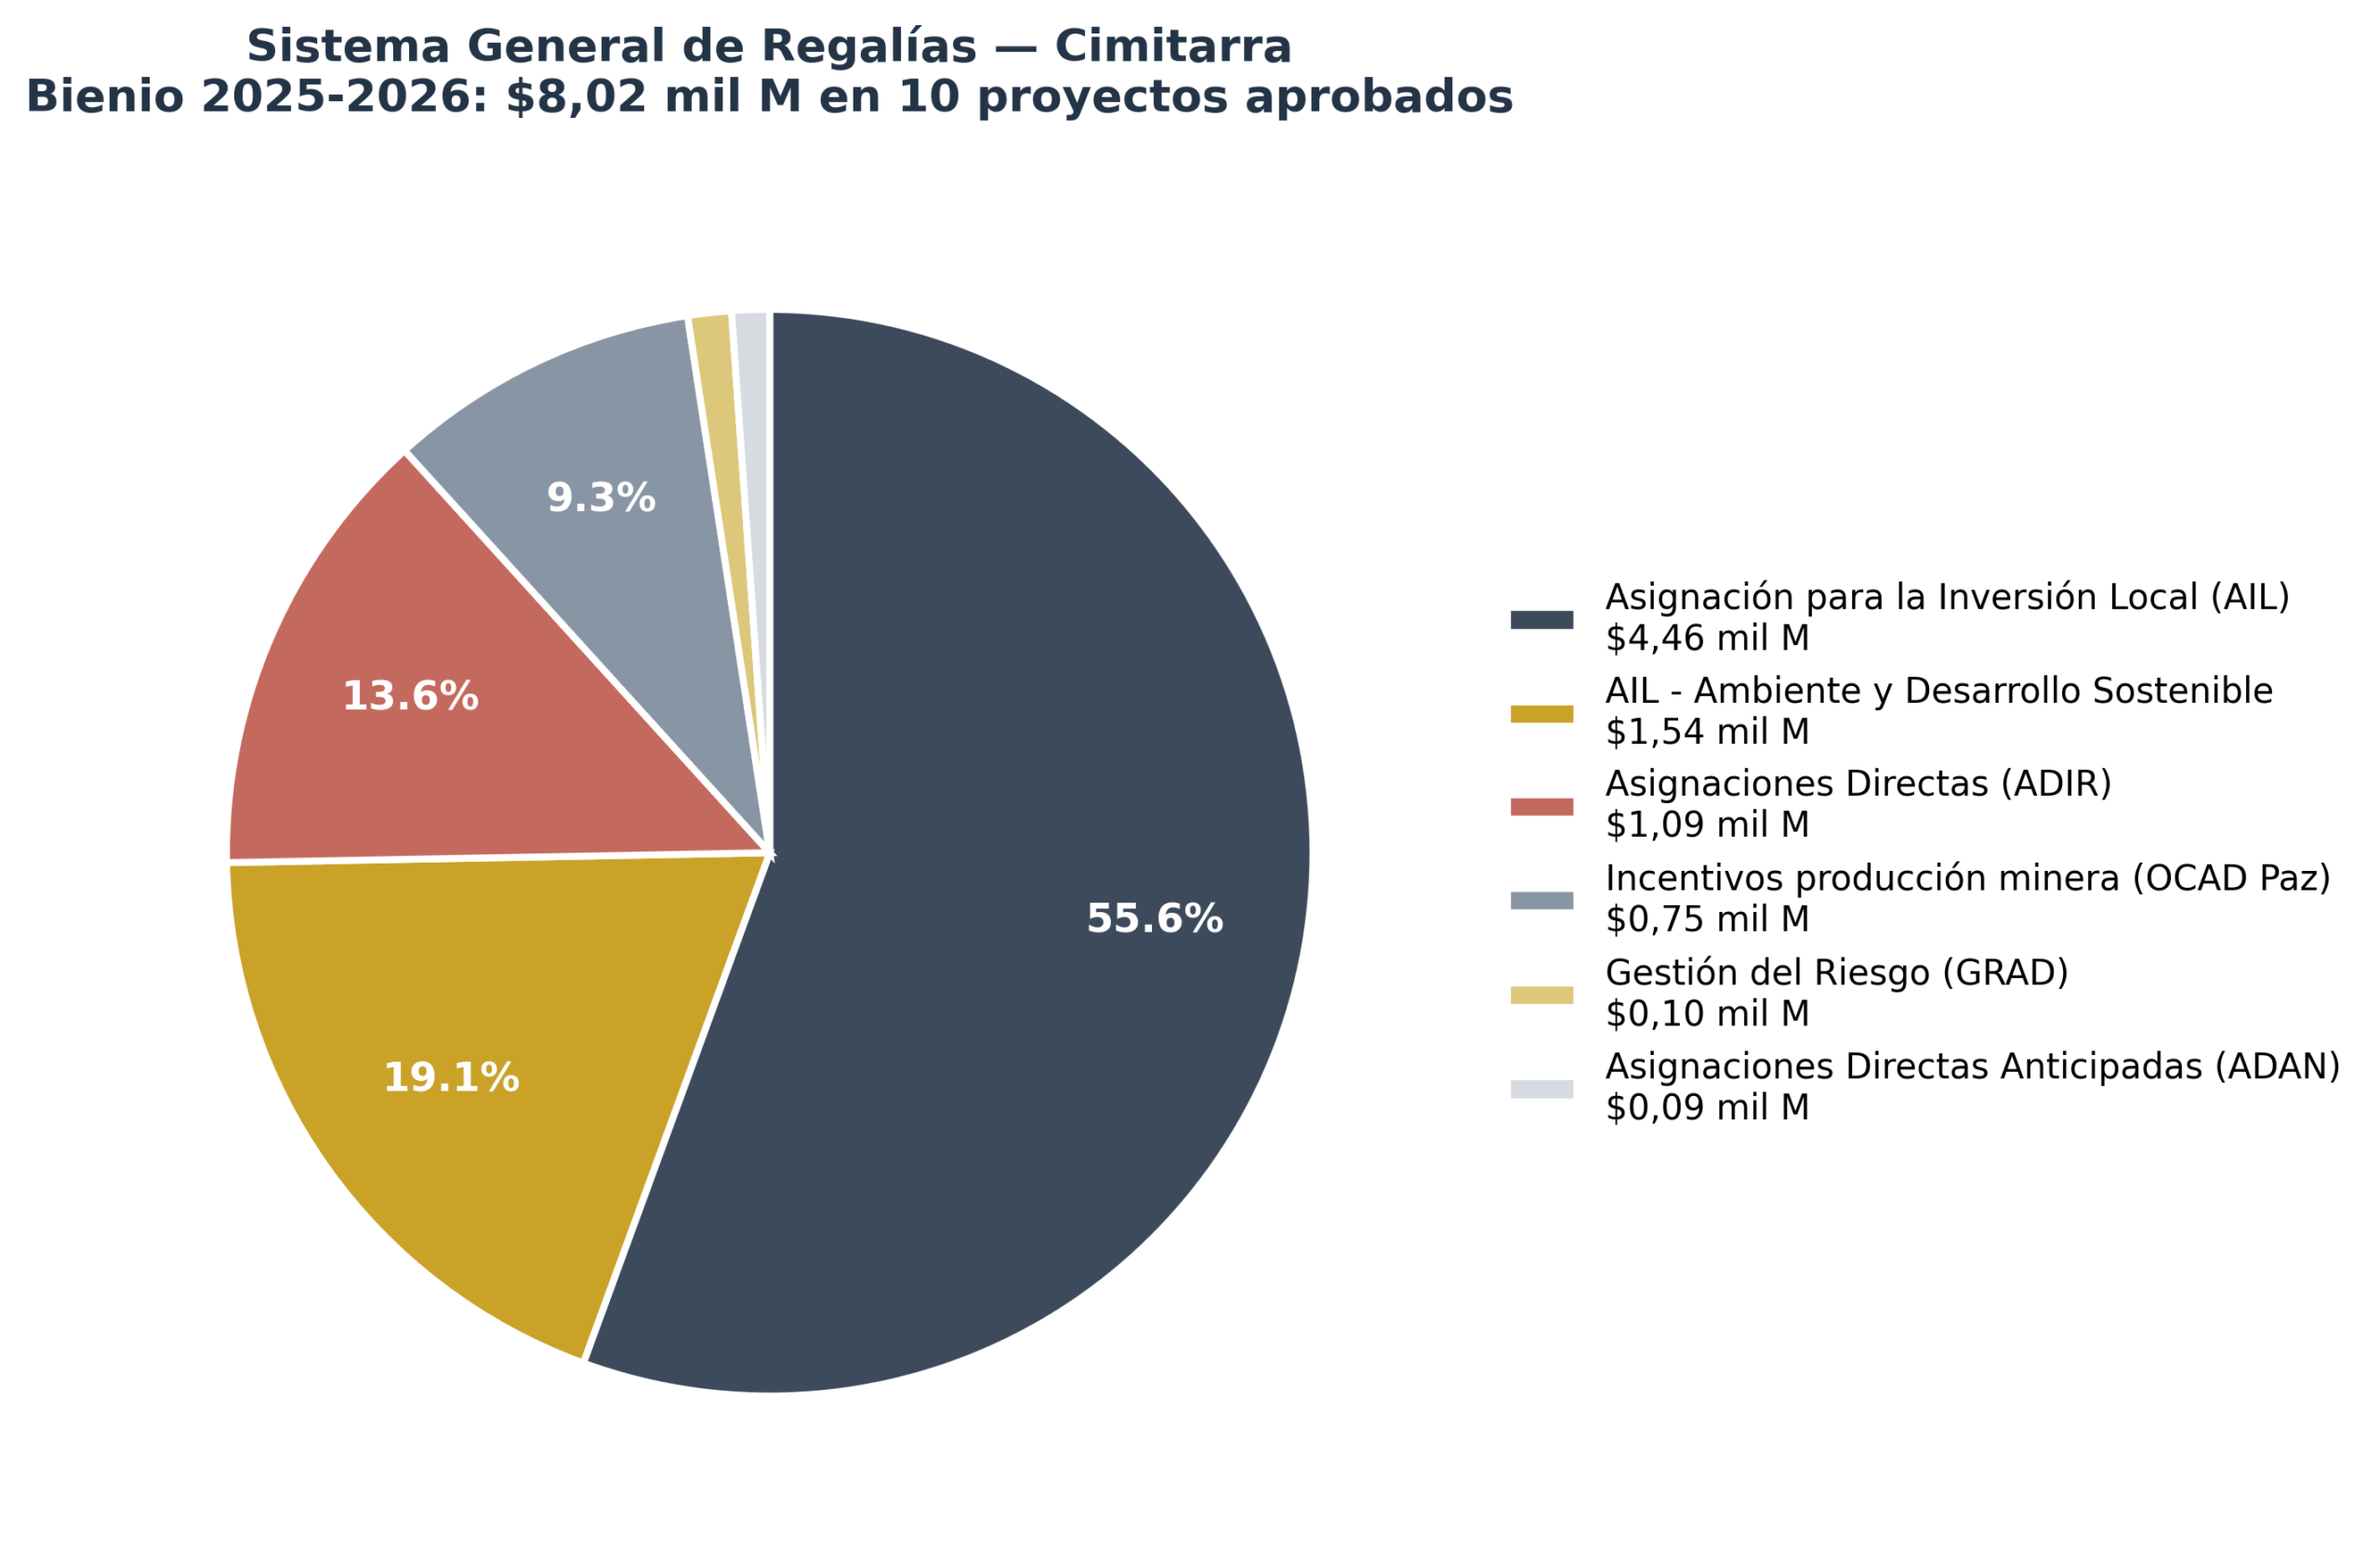
Figura 6. Distribución del presupuesto SGR de Cimitarra por fondo, bienio 2025-2026 (DNP).
Tabla 7. Cartera histórica de proyectos SGR ejecutados por el municipio (DNP, 27 proyectos)
| Proyecto destacado | Valor | Estado | Ejec. financiera |
|---|---|---|---|
| Villa Olímpica | $6.092 M | Terminado | 100% |
| Restauración de ciénagas | $4.025 M | Terminado | 98% |
| Transporte escolar | $2.704 M | En ejecución | Sin reporte |
| Colegio Integrado del Carare | $2.427 M | Terminado | 100% |
| Pavimento rígido urbano | $1.916 M | Terminado | 94% |
| Cubiertas de canchas rurales | $1.542 M | Desaprobado | — |
La cartera muestra avances reales —la Villa Olímpica, las ciénagas, el colegio del Carare— y una lección incómoda: el proyecto de cubiertas para las escuelas rurales Bellavista y Facilidades ($1.542 millones) terminó desaprobado, dejando a la ruralidad otra vez con la promesa en el papel. El PDM incluye, bien elogiado, un «capítulo independiente de regalías»; el deber del próximo bienio es demostrar que ese capítulo no es un adorno editorial sino una contabilidad de ejecución.
FURAG: la nota institucional que nadie lee en voz alta
El Índice de Desempeño Institucional (FURAG, vigencia 2025, medido por el Departamento Administrativo de la Función Pública) es el más objetivo espejo de gestión. Cimitarra obtiene 68,51 sobre 100: el puesto 40 entre 87 municipios santandereanos y el 471 entre 1.102 alcaldías del país. Queda por debajo de la mediana departamental (70,07) y de la nacional (71,27). Aprueba raspando… si esto fuera un examen de colegio. Pero el sistema municipal completo da más vergüenza: el Hospital Integrado San Juan sacó 25,09 y el instituto de deporte INDERCIM, 19,95, niveles que en cualquier municipio serio activarían planes de choque inmediatos. La Personería municipal, curiosa y tristemente, ni siquiera reporta puntaje.
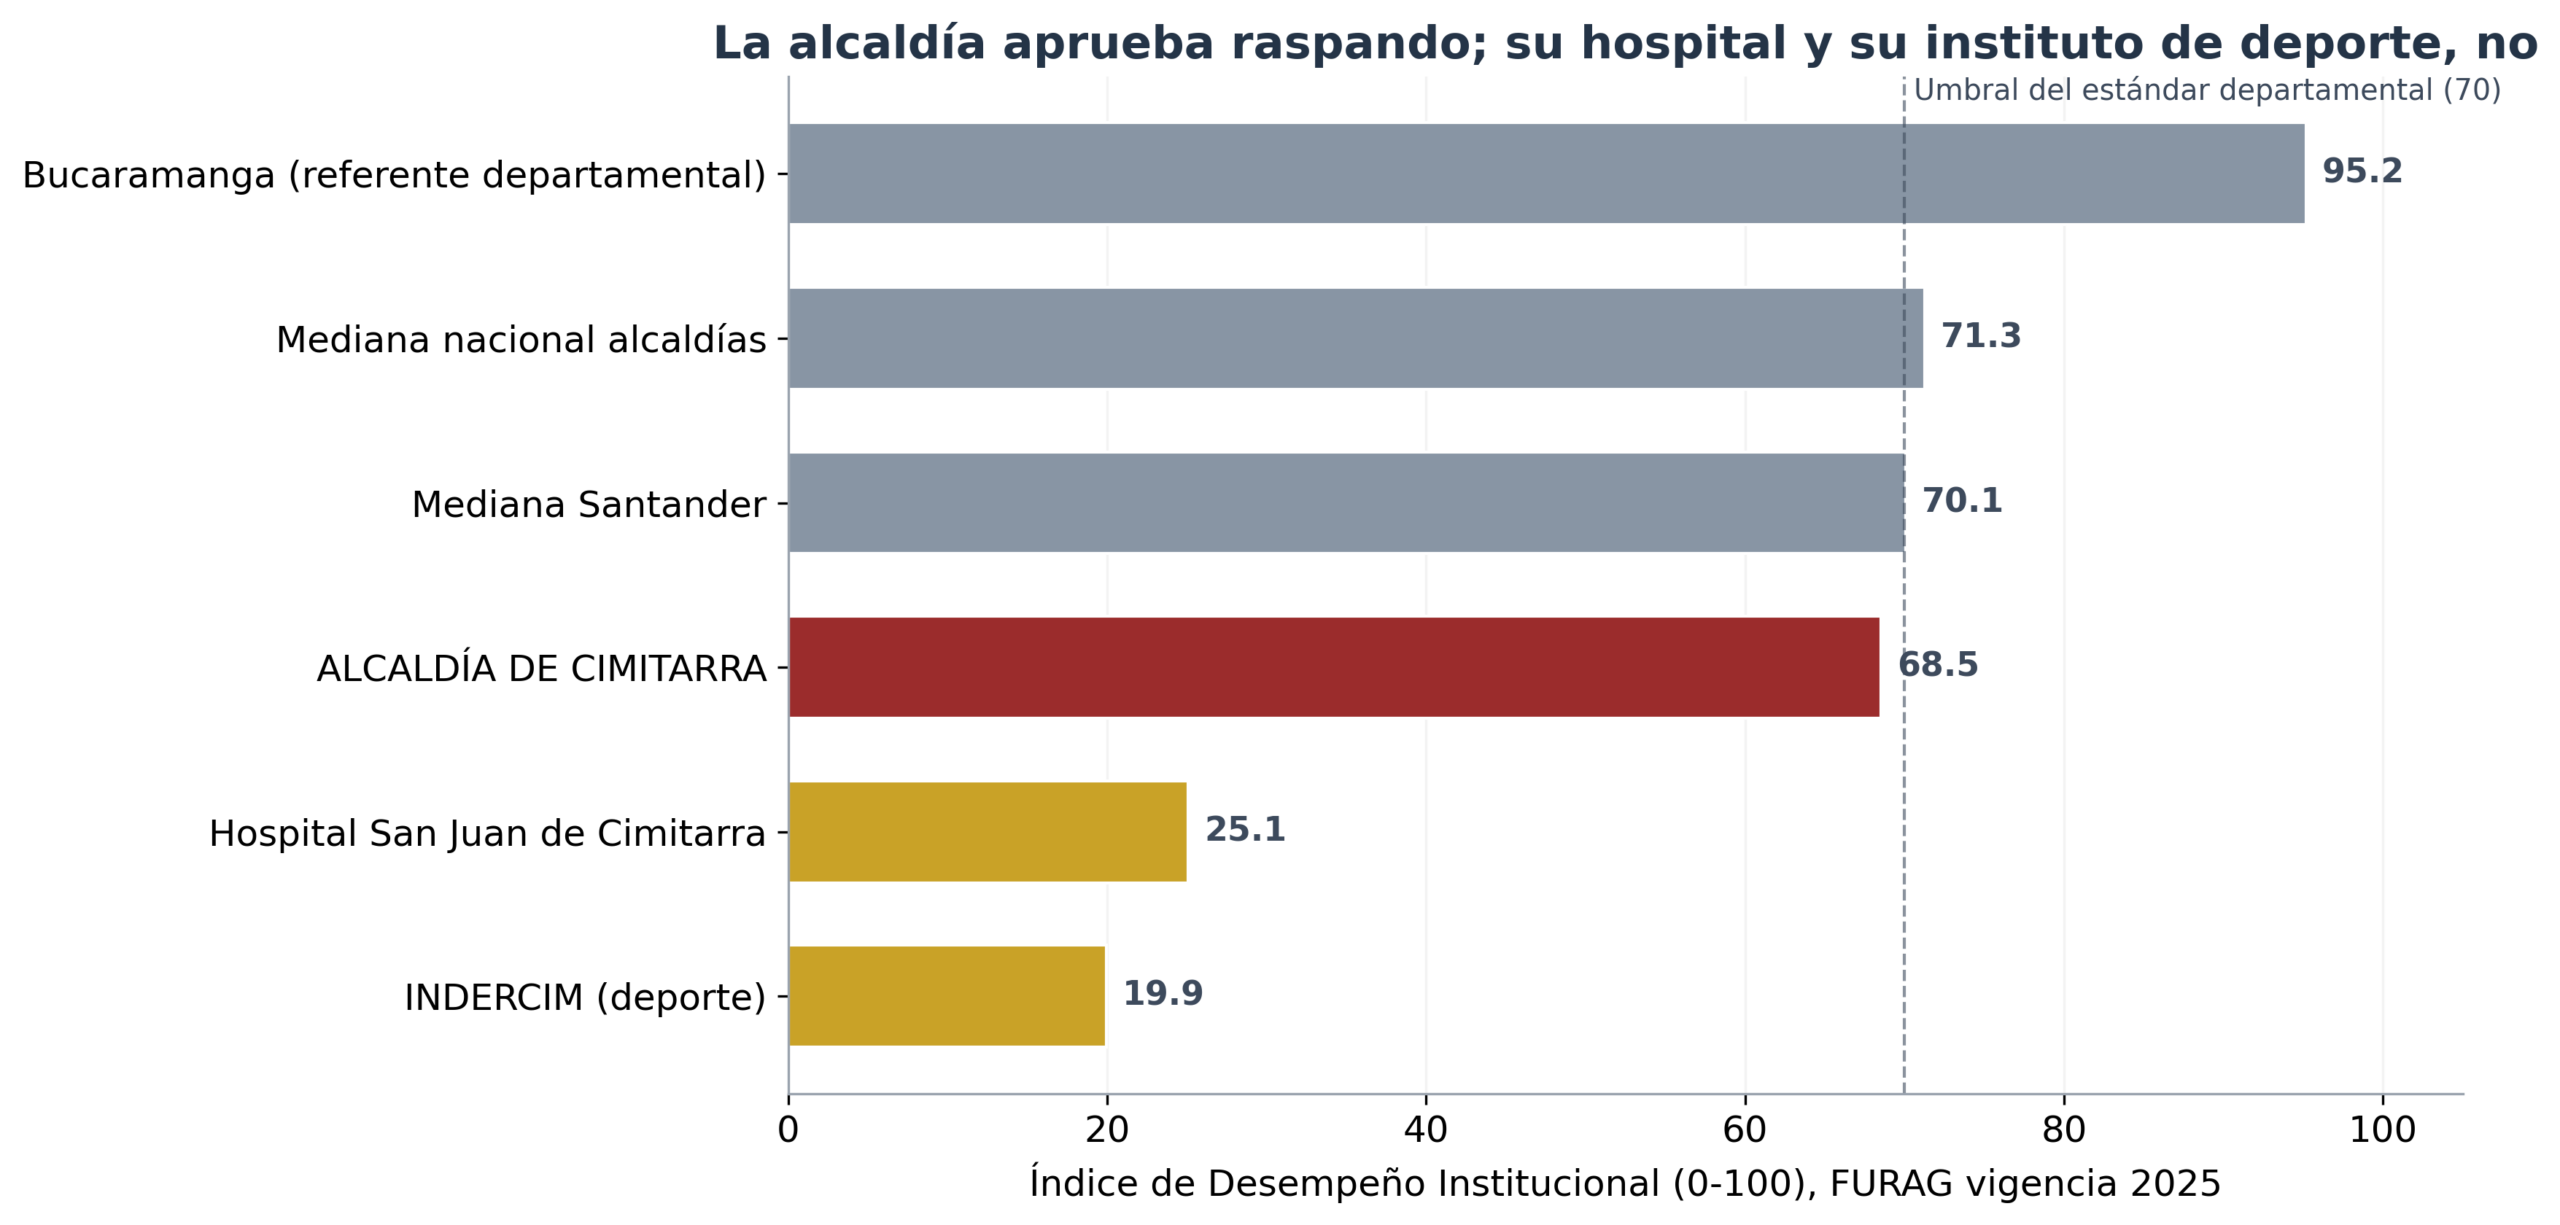
Figura 7. IDI FURAG 2025: la alcaldía bajo la mediana; su hospital y su instituto de deporte, en niveles críticos.
El IDI evalúa planeación, presupuesto, compras, contabilidad, control interno, modelo de integridad, participación y gestión de riesgos, entre otras dimensiones. Que la alcaldía ronde el aprobado mientras sus dos entidades operativas más importantes —justamente las que atienden el derecho a la salud y al deporte— naufragan, revela la brecha de Cimitarra: buena capacidad administrativa central (el IDI de la alcaldía confirma el oficio de su Tesorería y Secretaría General) y un desplome de la gestión operativa donde el ciudadano toca al Estado.
ODS: la agenda firmada y la calle desmentida
El plan municipal se alinea formalmente con la Agenda 2030 (el capítulo «Aporte a los Objetivos de Desarrollo Sostenible» lista los 17 objetivos). Con el comportamiento observado 2024-2025, el tablero real quedaría así:
- ODS 6 (Agua limpia y saneamiento): 3,0. Racionamientos, alcantarillado desbordado, basura sin disposición final: retroceso frontal.
- ODS 3 (Salud y bienestar): 4,0. Hospital con IDI 25,09; puestos de salud rurales fuera de operación.
- ODS 16 (Paz, justicia e instituciones sólidas): 3,5. Alcalde investigado, emergencia anulada, comunidades bajo amenaza armada.
- ODS 4 (Educación de calidad): 5,5. Colegio del Carare y transporte escolar avanzan; 65 de 96 escuelas siguen en deuda.
- ODS 9 (Infraestructura): 5,5. Pavimentos y puentes con SGR; vías rurales rezagadas, puente de Guineales con una década de espera.
- ODS 1 y 2 (Pobreza y hambre cero): 5,0. PAE y programas sociales operan, pero el IPM rural sigue por encima del departamental y la asistencia técnica agropecuaria sigue siendo letra muerta.
Promedio del tablero ODS: 4,5/10. Una agenda firmada con la comunidad internacional y desmentida a diario en la cola del carro-tanque.
La calificación: metodología, pesos y veredicto
Siguiendo el método canónico de corrupcionaldia (caso Agua de Dios), la calificación final es un promedio ponderado de seis componentes en escala 0-10. La escala no es absoluta: mide la gestión frente al punto de partida y los recursos disponibles, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles en cualquier municipio.
Tabla 8. Escala de calificación
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 — 2,9 | Pésimo | 🔴 CRÍTICO | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | Mediocre | 🟠 PREOCUPANTE | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
| 5,0 — 6,9 | Regular | 🟡 VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | Bueno | 🟢 BIEN | Gestión que cumple el estándar; margen de mejora en componentes específicos |
| 8,5 — 10,0 | Excelente | 🟢 BIEN | Gestión sobresaliente; referente regional o nacional |
Tabla 9. Componentes y pesos: expediente Cimitarra 2024-2025
| Componente | Peso | Puntaje | Ponderado | Justificación |
|---|---|---|---|---|
| FURAG (IDI) | 25% | 6,85 | 1,71 | IDI 68,51: puesto 40/87 en Santander, 471/1.102 en Colombia; bajo la mediana. Hospital 25,09 e INDERCIM 19,95 degradan el sistema. |
| Ejecución presupuestal (Chip) | 20% | 6,00 | 1,20 | Recaudo propio +10,3%, caja +92,8%, deuda -13,3%; pero inversión pagada -56,9% y recaudo sin fondos -20,1% al agotarse el balance. |
| Avance Plan de Desarrollo | 20% | 5,00 | 1,00 | PDM aprobado y cartera SGR activa, sin tablero público de metas; crisis de agua/basuras y puestos de salud cerrados contradicen sus programas. |
| Transparencia SECOP | 15% | 3,50 | 0,53 | 94,1% de contratos por contratación directa; 6 licitaciones; salto anómalo 2025-2026; contratista concentrado; emergencia anulada por Contraloría. |
| Cumplimiento ODS | 10% | 4,50 | 0,45 | Avances en ODS 4 y 9; retrocesos en ODS 3, 6 y 16. |
| Percepción ciudadana | 10% | 4,50 | 0,45 | Protestas, quejas por agua/basuras/tarifas y prensa local crítica; contrapeso de obras urbanas visibles. |
| CALIFICACIÓN FINAL | 100% | — | 5,34 | REGULAR — 🟡 VIGILAR |
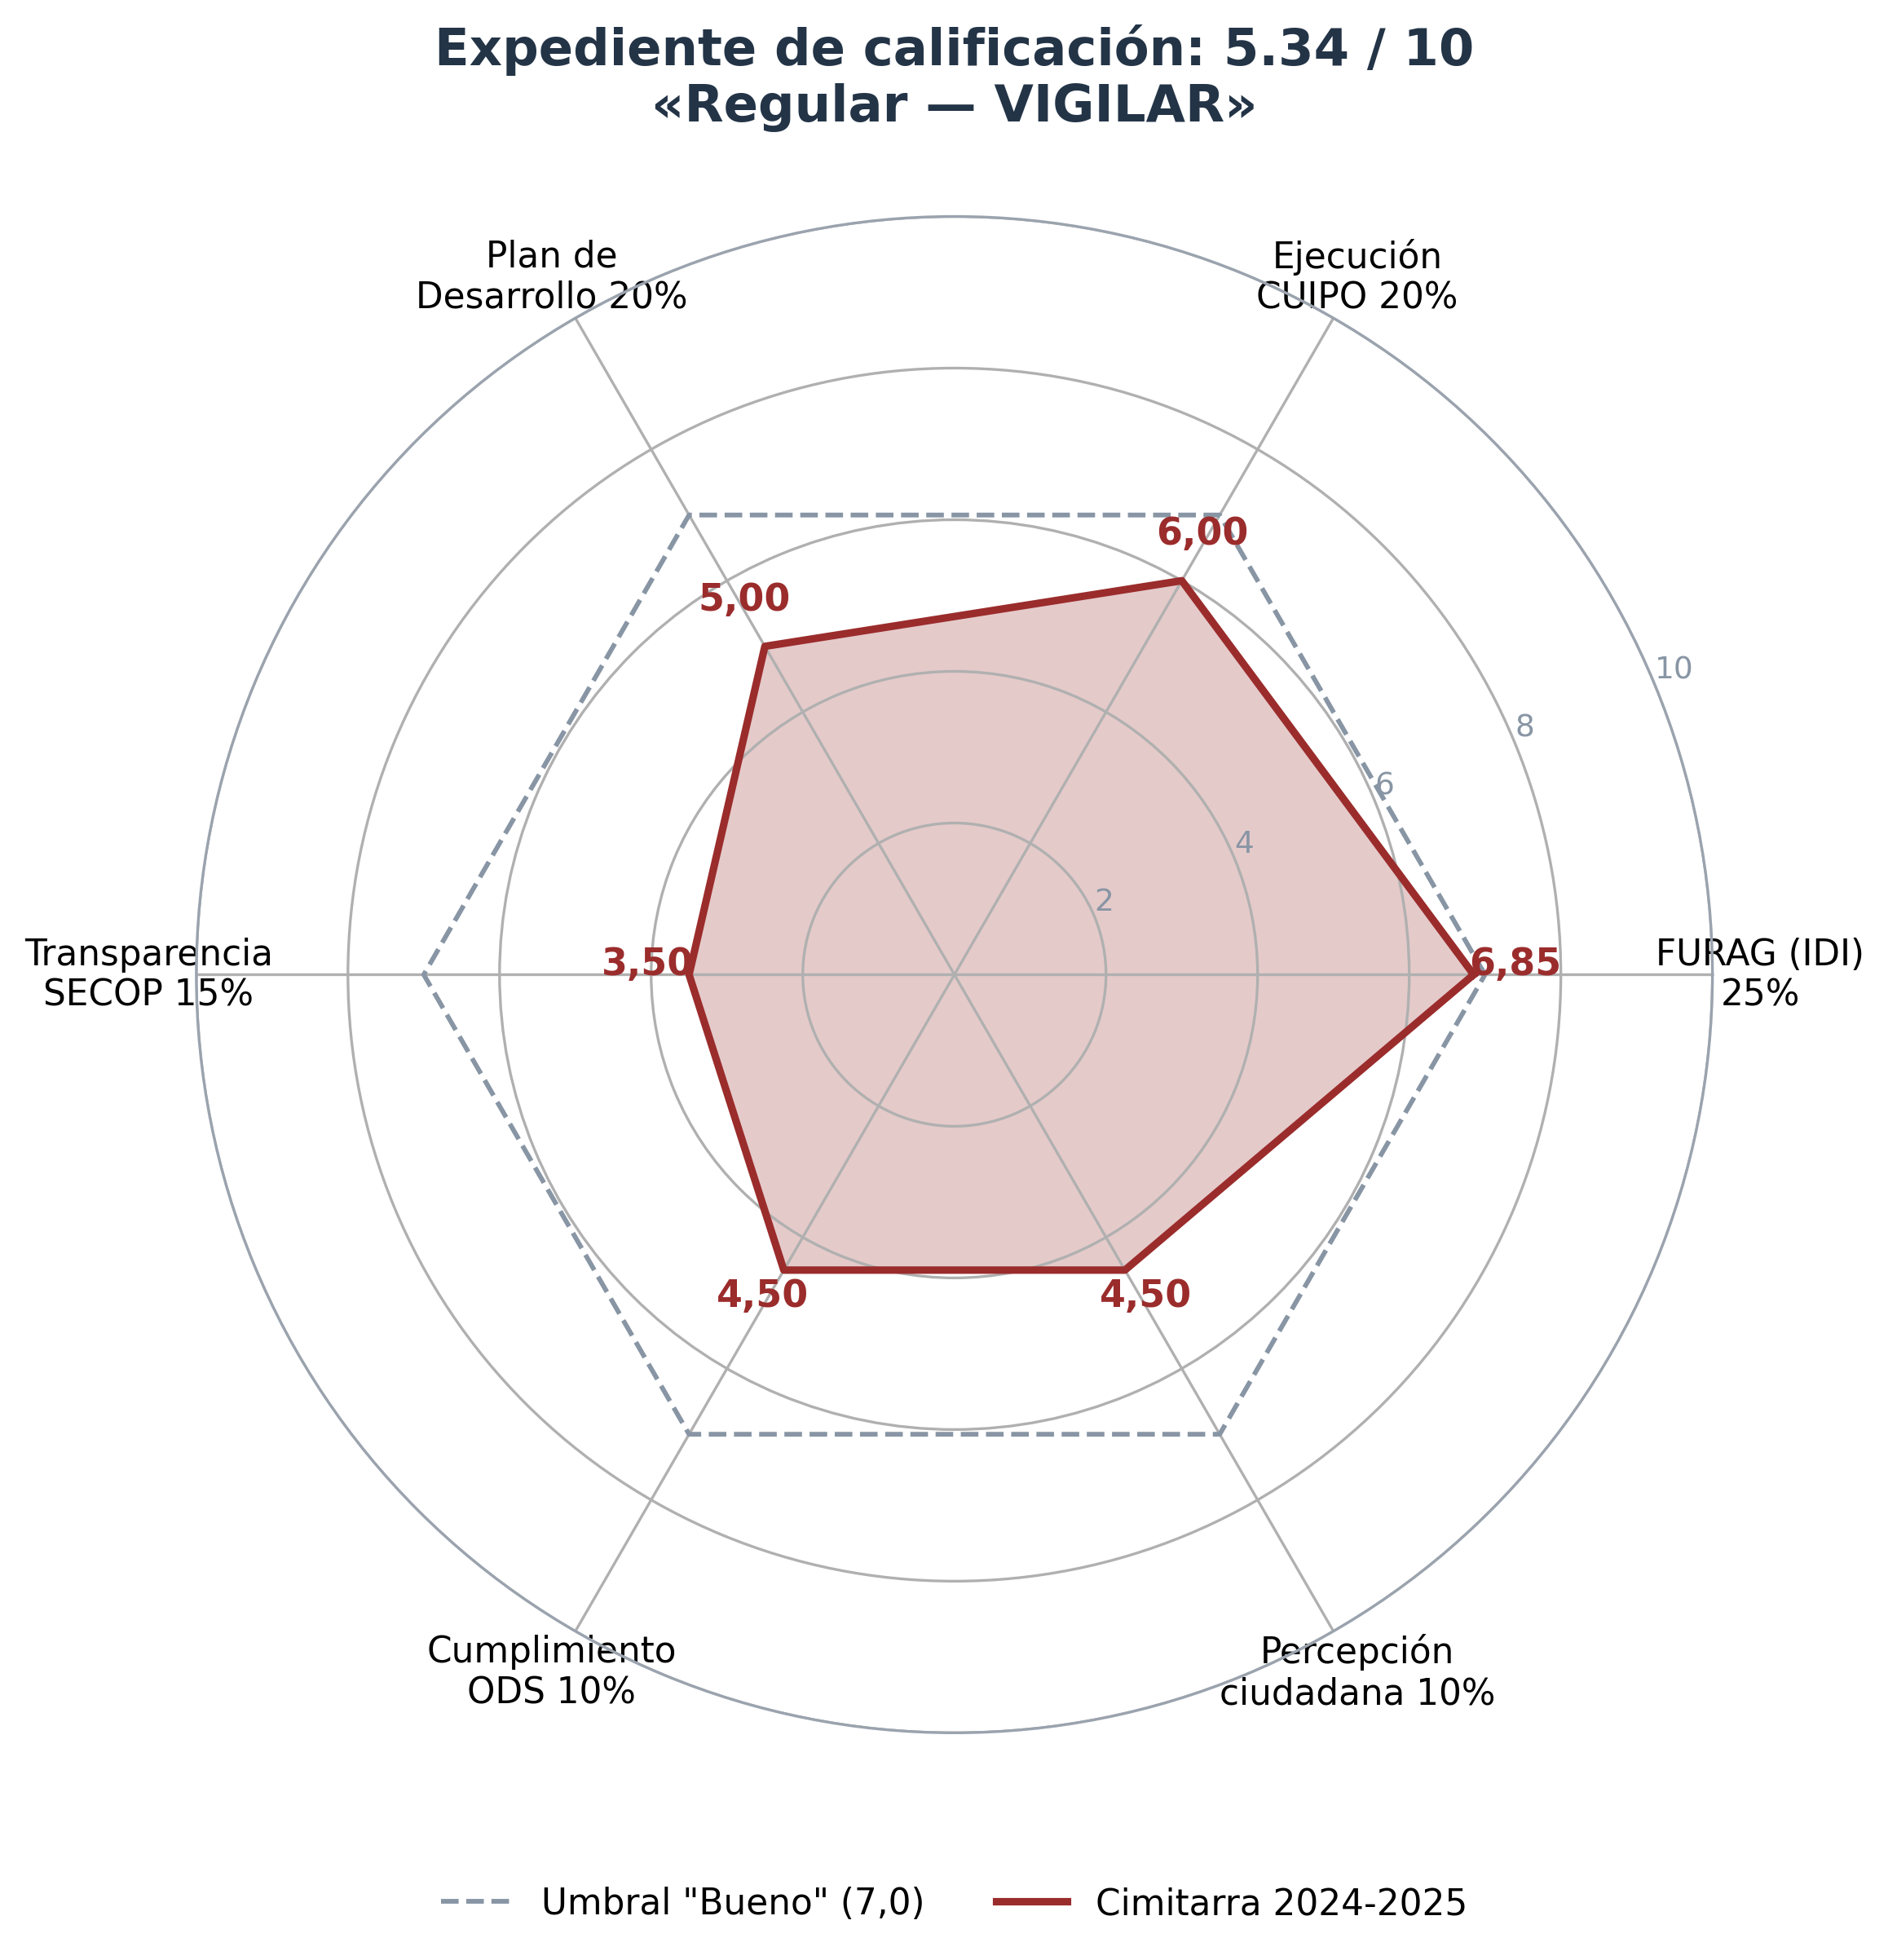
Figura 8. Expediente de calificación: seis componentes contra el umbral del estándar «Bueno» (7,0).
Con 5,34/10, la gestión 2024-2025 del alcalde Luis Hernando Santamaría Ariza queda calificada como «Regular — VIGILAR»: gestión aceptable en su núcleo fiscal, con déficits relevantes en transparencia y resultados sociales, que exige seguimiento ciudadano permanente. Pero la nota de los cinco problemas comprometidos —4,3/10, «Mediocre, preocupante»— revela dónde vive el verdadero déficit democrático: en la distancia entre lo que se prometió en los diálogos comunitarios y lo que la gente recibe en el carro-tanque, en la cola del puesto de salud cerrado y en la basura que no pasa.
Análisis jurídico: la frontera del prevaricato por omisión
La regla metodológica es explícita: toda calificación igual o inferior a 6,9 obliga a examinar la conducta del gobernante frente al artículo 414 del Código Penal colombiano (Prevaricato por omisión), modificado por el artículo 27 de la Ley 890 de 2004:
«El servidor público que omita, retarde, rehúse o distorsione los actos y procesos a su cargo, con incumplimiento de los deberes funcionales, incurrirá en prisión de treinta y dos (32) a ciento cuarenta y cuatro (144) meses, multa de diez (10) a cincuenta (50) SMLMV e inhabilidad para el ejercicio de derechos y funciones públicos de ochenta (80) a ciento cuarenta (140) meses».
El tipo penal exige: (i) sujeto activo servidor público con deberes funcionales concretos; (ii) una omisión, retardo, rehujo o distorsión de actos y procesos a su cargo; (iii) incumplimiento de esos deberes; y (iv) dolo, es decir, consciencia y voluntad de omitir. No basta la mala gestión: se exige la omisión dolosa de lo que la ley obligaba a hacer. Con esa vara —y con la honestidad intelectual que separa el periodismo de la acusación— estos son los cinco frentes que el expediente deja sobre la mesa de la Fiscalía y de las comisiones de investigación:
- 1. La emergencia anulada. Si la Contraloría General de Santander dejó en firme un auto que declara nula la declaratoria de emergencia de la alcaldía (como reportó Sonora Estéreo), estaríamos ante la distorsión de un proceso administrativo excepcional —la figura que la jurisprudencia exige usar con restricción estricta—. Invocar urgencias inexistentes para habilitar contratación directa es el patrón típico que la Corte Suprema ha examinado bajo el artículo 414 y el 417 (favorecimiento ilícito).
- 2. La omisión del residuo. El PGIRS del municipio (documento propio, obligatorio por la Ley 142 de 1994 y la Resolución 1524 de 2018) obliga a garantizar la disposición final de residuos. En marzo de 2025 el relleno cerró sin solución alternativa operativa y la basura se acumuló en plena cabecera, con traslado de emergencia a La Dorada (Caldas). La omisión de la acción legalmente debida en materia de aseo —servicio público esencial— frente a un riesgo sanitario documentado por medios nacionales es el escenario clásico de la omisión dolosa de deberes funcionales.
- 3. La inversión que no llega. Con $8.327 millones en caja, superávit fiscal de $7.240 millones y un plan aprobado, la caída de 56,9% de la inversión ejecutada no es un problema de plata: es un problema de voluntad o de gestión. Cuando la inacción es elegible —y la caja lo era—, el administrador responde; si se prueba que eludir la ejecución respondía a un propósito (desincentivar la obra pública visible, canalizar el gasto por otra vía, o simplemente desentenderse), la frontera civil-penal se cruza.
- 4. La concentración del contratista. Más de $6.000 millones ejecutados por un mismo contratista en un ecosistema donde 94 de cada 100 contratos no tienen competencia pública exige examinar si hubo omisión de los deberes de planeación y de garantía de pluralidad (artículo 25 de la Ley 80 de 1993). La ley permite la contratación directa; no permite convertirla en régimen general.
- 5. El patrón institucional. La Procuraduría ya sancionó al alcalde anterior, Henry Riaño Castillo, con 10 meses de suspensión por omitir la presentación del proyecto de plan de desarrollo. Dos administraciones consecutivas investigadas o sancionadas por omisiones no son una coincidencia estadística: son un patrón de gestión que normaliza la inacción. El artículo 414 existe exactamente para eso: para que la omisión deje de ser el crimen perfecto.
Salvedad indispensable
La calificación «Regular — VIGILAR» (5,34) activa el análisis metodológico del artículo 414, no una acusación. Este expediente documenta indicios y contexto; la atribución de responsabilidad penal corresponde exclusivamente a la Fiscalía General de la Nación, y la disciplinaria a la Procuraduría General de la Nación, que ya adelanta dos investigaciones contra el alcalde. En un Estado democrático, ni el silencio del gobernante ni el del periodista son neutros: la omisión también se juzga.
Metodología y cruce de fuentes
Este expediente cruza, como mínimo, cinco fuentes independientes, todas públicas y replicables por cualquier ciudadano:
Tabla 10. Matriz de cruce de fuentes
| Fuente | Qué aporta | Verificación |
|---|---|---|
| 1. CHIP — Ministerio de Hacienda (chip.gov.co) | Formularios CUIPO B (ingresos) y D (gastos) Dic-Dic 2024 y 2025; deuda pública (créditos, renta pignorada), vigencias futuras y SGR. | Cifras reproducidas en Tablas 1-4 y Anexo A. |
| 2. FURAG — DAFP (Función Pública) | Índice de Desempeño Institucional vigencia 2025: alcaldía 68,51; Hospital 25,09; INDERCIM 19,95; Personería sin reporte. | Archivo oficial «Resultados 2025 – Territorio» (1.102 alcaldías). |
| 3. Datos abiertos DNP — Proyectos y ejecución SGR | 27 proyectos SGR históricos ($35.148 M) y presupuesto bienio 2025-2026 ($8.022 M, 10 proyectos). | Datasets públicos mzgh-shtp y g4qj-2p2e de datos.gov.co. |
| 4. SECOP II (Colombia Compra Eficiente) | 828 procesos, 759 contratos, $40.891 M; modalidades y calendario de adjudicación 2024-2026. | Agregados públicos de plataforma de inteligencia de licitaciones sobre SECOP II. |
| 5. Plan de Desarrollo Municipal «Cimitarra Avanza 2024-2027» | Diagnóstico oficial (96 escuelas, 7 puestos de salud, IPM), ejes, programas, capítulo de víctimas y de regalías. | PDF aprobado en el portal oficial de la alcaldía. |
| 6. Prensa y organismos de control | Vanguardia y Alerta Bucaramanga (fallo Consejo de Estado, jul. 2025); Caracol Radio (crisis sanitaria, mar. 2025); CREDHOS (alertas Valle del río Cimitarra); Sonora Estéreo (contratista de $6.000 M, auto de Contraloría); PGN (sanción a exalcalde, ago. 2026; investigaciones al alcalde). | Cada afirmación se cita con medio y fecha en el cuerpo del texto. |
Limitaciones declaradas
- El Chip reporta recaudo «con fondos» y «sin fondos»; este informe usa cada plano de forma explícita y no los mezcla en los cálculos de estructura.
- Los agregados SECOP provienen de una plataforma de inteligencia sobre SECOP II; el SECOP I (contratación antigua y poca digitalizada) no se incluye en los totales por modalidad.
- El informe fiscal de Contraloría de Santander (0031-AFGR vigencia 2025) y el detalle de hallazgos no son públicos en su integridad al corte de este expediente; se citan los hechos reportados por la radio local y las publicaciones de la entidad.
- La variación de la sobretasa a la gasolina difiere entre formularios del Chip por diferencias de consolidación de fondos; se usa la serie del plano «sin fondos».
- Cimitarra no es municipio PDET según el Decreto 893 de 2017; no se analizan giros diferenciales PDET, aunque el Valle del río Cimitarra (ZRC) concentra la agenda rural post-Acuerdo.
Anexos
Anexo A. Detalle financiero verificado
Tabla 11. Comparativo completo de recaudos (Chip, pesos corrientes)
| Concepto | Recaudo 2024 | Recaudo 2025 |
|---|---|---|
| INGRESOS TRIBUTARIOS (locales) | $20.711.798.177 | $22.390.605.478 |
| — Impuesto Predial Unificado | $2.351.586.997 | $3.735.366.429 |
| — Industria y Comercio | $4.674.491.279 | $5.092.584.143 |
| — Sobretasa a la Gasolina | $1.708.964.702 | $1.785.290.000 |
| — Alumbrado Público | $1.704.178.422 | $4.466.553.591 |
| — Transporte por Oleoductos | $7.363.747.358 | $6.339.533.850 |
| — Otros tributarios | $2.908.829.419 | $971.277.465 |
| INGRESOS NO TRIBUTARIOS | $10.145.175.701 | $13.622.489.674 |
| — Multas, sanciones e intereses de mora | $769.062.611 | $1.106.103.020 |
| — Venta de bienes y servicios | $393.296.670 | $638.031.900 |
| — Transferencias corrientes (SGP) | $8.397.095.512 | $11.575.583.530 |
| — Otras transferencias y ADRES | $585.720.908 | $302.771.224 |
| RECURSOS DE CAPITAL | $17.396.470.175 | $2.548.935.565 |
| — Rendimientos financieros | $335.190.153 | $480.384.157 |
| — Recursos del balance (superávit) | $17.061.280.022 | $2.068.551.408 |
| TOTAL RECAUDO GENERAL | $48.253.444.053 | $38.562.030.717 |
| TOTAL RECAUDO CON FONDOS | $63.714.641.681 | $80.312.900.209 |
Tabla 12. Perfil de amortización de la deuda pública (pesos)
| Vigencia | Amortización proyectada |
|---|---|
| 2026 | $1.363.710.134 |
| 2027 | $1.446.317.147 |
| 2028 | $1.558.078.776 |
| 2029 | $1.566.415.190 |
| 2030 | $794.285.714 |
Anexo B. Tres guiones para reels informativos (45 segundos)
Guión 1 — «El agua y el impuesto» (gancho emocional)
- Segundos 0-10: «En Cimitarra el impuesto de alumbrado público subió 162% en un año… y la gente se baña con carro-tanque». Dato sorprendente en pantalla: +162%.
- Segundos 10-25: Explicación simple: la alcaldía recaudó 26% más en 2025, pero ejecutó 57% menos de inversión pública. Cifras oficiales del Chip del Ministerio de Hacienda.
- Segundos 25-35: Impacto directo: basuras acumuladas en 2025 (Caracol Radio), alcantarillado desbordado y un hospital con 25 sobre 100 en el índice FURAG.
- Segundos 35-45: «Cobrar es fácil. Gobernar es resolver». Llamado a la acción: Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
Guión 2 — «El contrato sin competencia» (comparación impactante)
- Segundos 0-10: «¿Sabías que en Cimitarra 94 de cada 100 contratos se firman sin concurso? ¿Y que el dinero adjudicado se multiplicó por 8 en un año?»
- Segundos 10-25: Contraste: $1.335 millones adjudicados en 2024 → $10.488 millones en 2025 → $27.200 millones a octubre de 2026. Solo 6 licitaciones públicas en todo el histórico.
- Segundos 25-35: Responsables identificados: la administración municipal, con un auto de la Contraloría que declara nula su declaratoria de emergencia y dos investigaciones de la Procuraduría en curso.
- Segundos 35-45: «La contratación directa es la excepción… hasta que se vuelve el negocio». Invitación: Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
Guión 3 — «Diez años esperando un puente» (historia personal)
- Segundos 0-10: «Los vecinos de la vereda Guineales llevan diez años pidiendo el mismo puente. Diez. Años.»
- Segundos 10-25: Conexión con el esquema: mientras el puente rural espera, la ciudad firma 670 contratos directos y un solo contratista ejecuta más de $6.000 millones.
- Segundos 25-35: Multiplicación del problema: en la ruralidad —donde vive el 59% de Cimitarra— el agua, la escuela y el puesto de salud esperan lo mismo que el puente.
- Segundos 35-45: Empoderamiento: «El expediente está armado. Faltas tú». Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
Anexo C. Preguntas éticas para el cierre (formato de la casa)
La corrupción no solo se denuncia: se disecciona. Y cuando la disección termina, la pregunta es de quien lee: ¿cuántos municipios como Cimitarra —cajas ordenadas, sellos de obra, contratos silenciosos— conocemos, mientras el carro-tanque se convierte en política pública de facto? La calificación de este expediente (5,34) no absuelve ni condena: convoca. Cada peso que no se invierte en agua potable tiene nombre, apellido y fecha de elecciones en 2027.
«Cada peso que no llega a la vereda es una promesa que sí se cumplió: la del silencio.»
Cimitarra 2024-2025: radiografía fiscal del gobierno de Luis Hernando Santamaría Ariza
De cada 100 pesos que entraron al municipio en 2025, 60 vinieron del gobierno central, 8 de la renta de oleoductos que la alcaldía no gestiona y solo 23 del recaudo propio. La administración cumple la Ley 617 con holgura y cerró 2025 con caja, pero la autonomía fiscal no mejoró: el recaudo propio creció, y la Nación creció más.
Fuente: CHIP, CUIPO ejecución de ingresos y gastos (vigencia actual), FUT cierre fiscal, FUT deuda pública y FUT vigencias futuras, cortes 31 de diciembre de 2024 y 2025. Cifras en pesos corrientes. Análisis: corrupcionaldia.com.
¿De dónde sale la plata?
Recaudo total de la vigencia por origen. El impuesto de transporte por oleoductos lo paga el operador del tubo y lo fija la Nación: entra como tributario, pero no mide esfuerzo fiscal local. Las transferencias del gobierno central agrupan SGP, ADRES (régimen subsidiado) y otras transferencias de entidades del gobierno general y del departamento.
Ingresos 2024 por origen
Ingresos 2025 por origen
Dependencia por grandes grupos
Participación sobre el recaudo total de cada vigencia.
| Grupo | 2024 | % 2024 | 2025 | % 2025 |
|---|---|---|---|---|
| Transferencias del gobierno central | 40,9 mm | 64,2% | 47,8 mm | 59,6% |
| Esfuerzo fiscal propio | 15,4 mm | 24,2% | 18,5 mm | 23,0% |
| Recursos de capital y balance | 14 M | 0,0% | 7,7 mm | 9,5% |
| Renta cedida (oleoductos) | 7,4 mm | 11,6% | 6,3 mm | 7,9% |
Lo que la alcaldía sí administra
El régimen subsidiado (SGP salud y ADRES) se gira sin situación de fondos: nunca pasa por la tesorería municipal. Si se excluye, el cuadro de dependencia cambia.
| Año | Indicador | Valor |
|---|---|---|
| 2024 | Dependencia del presupuesto operativo (sin régimen subsidiado) | 32,2% |
| 2024 | Autonomía del presupuesto operativo (sin régimen subsidiado) | 45,9% |
| 2025 | Dependencia del presupuesto operativo (sin régimen subsidiado) | 32,4% |
| 2025 | Autonomía del presupuesto operativo (sin régimen subsidiado) | 38,5% |
Recaudo sin situación de fondos en 2025: $39,0 mil millones de $80,3 mil millones.
Radar de desempeño del mandatario
Ocho ejes calificados de 0 a 10 con umbrales fijos (metodología al final). El polígono rojo es 2025; el gris, 2024. Un municipio sano llena el círculo; Cimitarra lo llena en ejecución, liquidez e inversión y se hunde en autonomía y en la carga de la deuda sobre la renta libre.
Radar 2024 frente a 2025
| Eje | 2024 | 2025 |
|---|---|---|
| Autonomía fiscal | 4,8 | 4,6 |
| Esfuerzo tributario | 6,0 | 6,3 |
| Cumplimiento Ley 617 | 5,9 | 7,4 |
| Sostenibilidad de la deuda | 4,5 | 5,6 |
| Ejecución del gasto | 9,2 | 9,1 |
| Liquidez al cierre | 8,7 | 10,0 |
| Peso de la inversión | 8,3 | 8,5 |
| Independencia de la Nación | 6,0 | 6,7 |
Indicadores de gestión
Semáforo: verde cumple, ámbar en vigilancia, rojo en riesgo.
| Indicador | 2024 | 2025 | Unidad | Lectura |
|---|---|---|---|---|
| Dependencia de transferencias del gobierno central | 64,2% | 59,6% | % de ingresos totales | Entre más alto, menos autonomía |
| Dependencia ampliada (transferencias + renta de oleoductos) | 75,8% | 67,5% | % de ingresos totales | Rentas que el municipio no controla |
| Autonomía fiscal (recaudo propio real) | 24,2% | 23,0% | % de ingresos totales | Tributos y no tributarios locales |
| Esfuerzo tributario propio sobre ingresos corrientes | 21,0% | 22,1% | % de ingresos corrientes | Sin impuesto de oleoductos |
| Ley 617: funcionamiento / ICLD | 50,6% | 42,8% | % | Límite 80% para categoría 6 |
| Servicio de la deuda / ICLD | 22,1% | 17,4% | % | Carga de la deuda sobre renta libre |
| Ejecución de pagos sobre compromisos | 98,5% | 98,1% | % | Capacidad de pagar lo contratado |
| Participación de la inversión en el gasto | 85,0% | 85,5% | % | Incluye régimen subsidiado |
| Cobertura de exigibilidades al cierre | 4,34 | 7,66 | veces | Disponibilidades / exigibilidades y reservas |
| Nómina cargada a inversión | 707 | 985 | millones de pesos | Gasto de personal fuera de funcionamiento |
| Dependencia del presupuesto operativo (sin régimen subsidiado) | 32,2% | 32,4% | % de ingresos sin régimen subsidiado | Excluye SGP salud RS y ADRES, que no pasan por tesorería |
| Autonomía del presupuesto operativo (sin régimen subsidiado) | 45,9% | 38,5% | % de ingresos sin régimen subsidiado | Recaudo propio sobre presupuesto que sí administra la alcaldía |
¿En qué se gasta?
Compromisos de la vigencia actual, todas las secciones presupuestales (administración central, concejo, personería y sección salud). La inversión incluye el régimen subsidiado, que infla el porcentaje de inversión de cualquier municipio.
Gasto 2024 por tipo
Gasto 2025 por tipo
Inversión 2025 por sector
Sector asignado por el producto MGA de cada rubro.
Inversión por sector, 2024 frente a 2025
Compromisos en pesos y variación. Agua potable y saneamiento cae a un tercio; alumbrado público casi se duplica.
| Sector | 2024 | 2025 | Var. % | % 2025 |
|---|---|---|---|---|
| Salud (régimen subsidiado y salud pública) | 33,9 mm | 36,4 mm | +7,4% | 59,5% |
| Educación | 4,1 mm | 4,6 mm | +13,4% | 7,6% |
| Vías y transporte | 3,6 mm | 3,0 mm | -16,9% | 4,9% |
| Fortalecimiento institucional y gobierno | 2,9 mm | 2,8 mm | -3,6% | 4,6% |
| Gestión del riesgo y ambiente | 1,5 mm | 2,3 mm | +50,6% | 3,8% |
| Inclusión social, adulto mayor y víctimas | 1,8 mm | 2,1 mm | +11,8% | 3,4% |
| Subsidios SSPP y otros sin producto MGA | 0 | 2,0 mm | — | 3,3% |
| Cultura | 1,4 mm | 2,0 mm | +39,3% | 3,2% |
| Alumbrado público | 949 M | 1,8 mm | +85,8% | 2,9% |
| Justicia, seguridad y convivencia | 1,3 mm | 1,2 mm | -14,1% | 1,9% |
| Agua potable y saneamiento | 3,2 mm | 1,1 mm | -65,3% | 1,8% |
| Deporte y recreación | 552 M | 1,0 mm | +84,3% | 1,7% |
| Nómina y gastos de personal cargados a inversión | 443 M | 605 M | +36,5% | 1,0% |
| Desarrollo agropecuario y económico | 227 M | 302 M | +33,2% | 0,5% |
¿Quién paga la inversión?
Fuente de financiación de los compromisos de inversión. Las rentas propias financian menos de uno de cada siete pesos invertidos.
| Origen de la fuente | 2024 | % 2024 | 2025 | % 2025 |
|---|---|---|---|---|
| SGP (Nación) | 21,3 mm | 37,9% | 25,1 mm | 41,0% |
| ADRES / SGSSS (Nación) | 17,4 mm | 31,1% | 17,6 mm | 28,8% |
| Rentas propias (ICLD y destinación específica) | 8,1 mm | 14,4% | 8,5 mm | 13,9% |
| Impuesto de transporte por oleoductos (renta cedida) | 5,5 mm | 9,9% | 4,1 mm | 6,7% |
| Otras transferencias (Nación y dpto.) | 3,3 mm | 5,9% | 3,8 mm | 6,2% |
| Recursos del balance | 433 M | 0,8% | 1,2 mm | 1,9% |
| Retiros FONPET | 0 | 0,0% | 989 M | 1,6% |
Señales de alerta en el gasto
- Nómina pagada con rubros de inversión: $707 millones en 2024 y $985 millones en 2025 (+39,4%). Es gasto de personal que sale del cálculo de la Ley 617 y se financia con oleoductos y SGP.
- Funcionamiento total (todas las secciones): $7,3 mil millones en 2024 y $7,9 mil millones en 2025 (+8,7%).
- Pagos sobre compromisos: 98,1% en 2025. Ejecución alta, sin rezago de pagos.
- Las vigencias futuras reportadas en el FUT 2024 y 2025 registran dos autorizaciones (alumbrado público, acto de 2018; logística de transporte con multas de tránsito, acto de 2022) con montos en cero. El municipio no reporta el valor comprometido a futuro.
Rentas propias: el músculo que no crece lo suficiente
Recaudo total por renta. El predial sube 59% en 2025, señal de actualización catastral o cobro de cartera; industria y comercio apenas 9%. El impuesto de oleoductos cae 14%: la renta más grande después de las transferencias depende del volumen de crudo que pase por el tubo.
Principales rentas, 2024 frente a 2025
| Renta | 2024 | 2025 | Var. % |
|---|---|---|---|
| Impuesto predial unificado | 2,4 mm | 3,7 mm | +58,8% |
| Industria y comercio | 4,7 mm | 5,1 mm | +8,9% |
| Sobretasa a la gasolina | 1,7 mm | 1,8 mm | +4,5% |
| Alumbrado público | 1,7 mm | 1,5 mm | -11,3% |
| Estampillas | 1,2 mm | 1,8 mm | +45,7% |
| Sobretasa ambiental | 531 M | 1,0 mm | +90,4% |
| Sobretasa bomberil | 373 M | 371 M | -0,4% |
| Tasa prodeporte | 492 M | 460 M | -6,4% |
| Avisos y tableros | 297 M | 307 M | +3,4% |
| Multas, sanciones e intereses | 769 M | 1,1 mm | +43,8% |
| Venta de bienes y servicios | 393 M | 638 M | +62,2% |
| Contribución contratos de obra | 473 M | 160 M | -66,3% |
| Juegos de suerte y azar | 448 M | 518 M | +15,7% |
| Impuesto transporte oleoductos (renta cedida) | 7,4 mm | 6,3 mm | -13,9% |
| Sistema General de Participaciones | 20,4 mm | 27,0 mm | +32,5% |
| ADRES régimen subsidiado | 17,4 mm | 17,6 mm | +1,1% |
| Otras transferencias de entidades del gobierno | 3,0 mm | 3,0 mm | +2,1% |
| Participación impuesto vehículos | 137 M | 184 M | +34,4% |
| Recursos del balance | 4 M | 5,8 mm | +136.142,9% |
| Retiros FONPET | 0 | 1,8 mm | — |
| Rendimientos financieros | 9 M | 49 M | +423,8% |
Sistema General de Participaciones por componente
El SGP creció 33% en 2025 por la entrada de agua potable y saneamiento básico (en 2024 no se reportó recaudo por ese componente) y por gratuidad educativa.
| Componente | 2024 | 2025 |
|---|---|---|
| Educación (calidad y gratuidad) | 1,2 mm | 2,0 mm |
| Salud: régimen subsidiado | 12,7 mm | 14,7 mm |
| Salud pública | 665 M | 792 M |
| Propósito general | 4,0 mm | 4,3 mm |
| Alimentación escolar | 293 M | 340 M |
| Ribera del río Magdalena | 1,5 mm | 1,8 mm |
| Agua potable y saneamiento básico | 0 | 3,0 mm |
ICLD 2025: $14,2 mil millones, de los cuales $12,4 mil millones son recaudo propio y el resto SGP de libre destinación.
Deuda pública y cierre fiscal
Créditos vigentes al cierre de 2025
Todos con BBVA. El crédito de 5.200 millones de 2023 para vivienda, ciudad y territorio paga IBR + 2,53 puntos y está garantizado con el impuesto de oleoductos, la renta que cayó 14%.
| Sector | Firma | Tasa | Monto | Intereses 2025 | Amortización 2025 | Saldo final |
|---|---|---|---|---|---|---|
| Vivienda, Ciudad Y Territorio | 09-08-2013 | DTF + 1.90 | 3,1 mm | 2 M | 62 M | 0 |
| Minas Y Energia | 22-12-2014 | DTF + 1.90 | 1,4 mm | 4 M | 93 M | 0 |
| Gobierno Territorial | 30-12-2019 | DTF + 1.00 | 5,5 mm | 393 M | 580 M | 2,8 mm |
| Transporte | 18-04-2023 | IBR tres meses + 0.95 | 1,8 mm | 118 M | 200 M | 1,5 mm |
| Vivienda, Ciudad Y Territorio | 18-04-2023 | IBR tres meses + 2.53 | 5,2 mm | 584 M | 446 M | 4,8 mm |
Perfil de amortizaciones pendientes (reporte 2025)
Capital que el municipio debe pagar cada año. Entre 2026 y 2029 el servicio de capital supera los 1.300 millones anuales, sin contar intereses.
Intereses pagados: $1,7 mil millones en 2024 y $1,1 mil millones en 2025. Servicio de la deuda sobre ICLD: 17,4% en 2025.
Situación fiscal al cierre
Disponibilidades contra exigibilidades y reservas. En 2024 los recursos de libre destinación cerraron en déficit; en 2025 la caja libre pasó a 3.131 millones y el superávit total se duplicó. Parte del salto viene de retiros FONPET y de recursos del balance, no de recaudo nuevo.
| Año | Concepto | Disponibilidades | Cuentas por pagar | Reservas | Exigibilidades | Superávit / déficit |
|---|---|---|---|---|---|---|
| 2024 | Total | 4,3 mm | 785 M | 211 M | 995 M | 3,3 mm |
| 2024 | Recursos corrientes de libre destinación | 119 M | 230 M | 190 M | 420 M | -301 M |
| 2024 | Recursos con destinación específica | 2,9 mm | 550 M | 5 M | 555 M | 2,4 mm |
| 2024 | Sistema General de Participaciones | 868 M | 52 M | 5 M | 57 M | 811 M |
| 2024 | Recursos de capital | 705 M | 0 | 0 | 0 | 705 M |
| 2024 | Fondos especiales | 660 M | 5 M | 16 M | 20 M | 640 M |
| 2024 | Patrimonios autónomos (pasivo pensional) | 618 M | 0 | 0 | 0 | 618 M |
| 2025 | Total | 8,3 mm | 144 M | 943 M | 1,1 mm | 7,2 mm |
| 2025 | Recursos corrientes de libre destinación | 3,1 mm | 23 M | 279 M | 302 M | 2,8 mm |
| 2025 | Recursos con destinación específica | 4,2 mm | 121 M | 663 M | 785 M | 3,4 mm |
| 2025 | Sistema General de Participaciones | 2,3 mm | 21 M | 552 M | 573 M | 1,7 mm |
| 2025 | Recursos de capital | 977 M | 0 | 0 | 0 | 977 M |
| 2025 | Fondos especiales | 402 M | 0 | 0 | 0 | 402 M |
| 2025 | Patrimonios autónomos (pasivo pensional) | 588 M | 0 | 0 | 0 | 588 M |
¿Cuánto tendría que crecer el recaudo propio para dejar de depender de Bogotá?
Escenarios calculados sobre los ingresos estructurales de 2025 (sin recursos del balance ni FONPET). Se mantienen constantes las transferencias y la renta de oleoductos y se pregunta cuánto recaudo propio adicional se necesita para que la Nación pese el porcentaje meta.
Escenarios de reducción de dependencia
| Escenario | Dependencia | Recaudo propio requerido | Incremento | Veces el actual | Crecimiento anual en 5 años |
|---|---|---|---|---|---|
| Situación 2025 (ingresos estructurales, sin recursos del balance) | 65,9% | 18,5 mm | 0 | 1,00 | 0,0% |
| Bajar la dependencia al 60% | 60,0% | 25,6 mm | 7,1 mm | 1,38 | 6,7% |
| Bajar la dependencia al 50% | 50,0% | 41,5 mm | 23,0 mm | 2,25 | 17,6% |
| Bajar la dependencia al 40% | 40,0% | 65,4 mm | 47,0 mm | 3,54 | 28,8% |
| Bajar la dependencia al 33% | 33,0% | 90,8 mm | 72,3 mm | 4,92 | 37,5% |
Lectura del esfuerzo
- Bajar la dependencia al 50% exige 2,25 veces el recaudo propio actual: $23,0 mil millones adicionales cada año, un crecimiento sostenido de 17,6% anual durante cinco años. Ningún municipio de sexta categoría lo logra solo con gestión de cartera.
- La meta realista es el 60%: $7,1 mil millones más al año, un crecimiento del 6,7% anual. El predial ya creció 59% en un año: el margen existe en catastro multipropósito, cobro coactivo e industria y comercio sobre la actividad petrolera y ganadera.
- Dependencia al 100% no existe en Cimitarra: el municipio recauda cerca de una cuarta parte de lo que gasta. El riesgo real es otro: dos tercios de sus ingresos los decide la Nación y otro 8% lo decide el barril de crudo. La renta de oleoductos ya respalda 7.000 millones de deuda.
- Palancas concretas: actualización catastral permanente (predial rural es el 84% del predial), fiscalización de industria y comercio a contratistas del sector hidrocarburos, cobro de las multas de tránsito, alumbrado público con recaudo auditado y una política de pasivos que no hipoteque la única renta grande que no depende de Bogotá.
Metodología y advertencias
- Ingresos: recaudo total de la vigencia (con y sin situación de fondos, vigencia actual y anterior) del formulario CUIPO B. Gastos: compromisos de la vigencia actual del formulario CUIPO D, todas las secciones. Los reportes CHIP de 2024 llegaron por triplicado; se usó una copia idéntica.
- Ley 617: gastos de funcionamiento de la administración central financiados con ICLD y SGP de libre destinación, sobre ICLD recaudados (tributarios y no tributarios de libre destinación más SGP propósito general de libre destinación). Límite 80% por categoría sexta. La Contraloría General certifica el indicador oficial con depuraciones adicionales; esta cifra es una aproximación con los datos CHIP.
- Radar (0 a 10): autonomía fiscal, 10 puntos si el recaudo propio llega al 50% de los ingresos; esfuerzo tributario, 10 si los tributos propios sin oleoductos llegan al 35% de los ingresos corrientes; Ley 617, 10 con indicador de 30% y 0 con 80%; deuda, 10 si el servicio de la deuda es 0% del ICLD y 0 si llega al 40%; ejecución, de 80% a 100% de pagos sobre compromisos; liquidez, 10 si las disponibilidades cubren cinco veces las exigibilidades; inversión, de 60% a 90% del gasto; independencia de la Nación, 10 si las transferencias pesan 40% o menos.
- Sectores de inversión asignados por palabras clave del producto MGA. Las regalías del SGR no hacen parte del presupuesto ordinario CUIPO y no están en estos archivos: la dependencia real del gobierno central es mayor a la que muestra el tablero.
- Las vigencias futuras se reportan con monto cero en ambos años; el dato no permite medir compromisos futuros.
Confederación Colombiana de Ciudadanos Contra la Corrupción · corrupcionaldia.com · Datos: CHIP (Contaduría General de la Nación), reportes CUIPO y FUT del municipio de Cimitarra, Santander.