Acacías, la caja llena de un pueblo con sed: análisis forense de los dos primeros años del coronel Carlos Plata
Dos años de gobierno, $238.556 millones recaudados, $84.767 millones en regalías, un crédito nuevo de $20.000 millones que pignora el 130 % de sus rentas… y barrios sin agua, basuras sin recoger y contratos que se cuestionan. Corrupción al Día le puso lupa a la gestión del alcalde de Acacías y la calificó: 5,8 — REGULAR, bajo la regla del prevaricato por omisión.
Nos encontramos en el municipio de Acacías, en el corazón del Ariari, departamento del Meta, a pocos kilómetros de Villavicencio, un territorio de arroz, palma, ganadería y petróleo, habitado por cerca de 65 mil personas según las proyecciones del DANE. Vamos a auscultar la gestión municipal de Acacías, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Carlos Julio Plata Becerra. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: los formularios del CUIPO/CHIP (la única información presupuestal del municipio), los reportes de ejecución del Sistema General de Regalías, los registros de deuda pública y vigencias futuras, el Índice de Desempeño Institucional FURAG del Departamento Administrativo de la Función Pública y la contratación publicada en el SECOP. Cada cifra que usted leerá aquí proviene de fuentes oficiales verificables; cada anomalía que usted detectará aquí fue marcada, medida y explicada. Porque la verdad no solo se lee: se audita.
El regreso del coronel: cuarta posesión y un expediente que ya existía
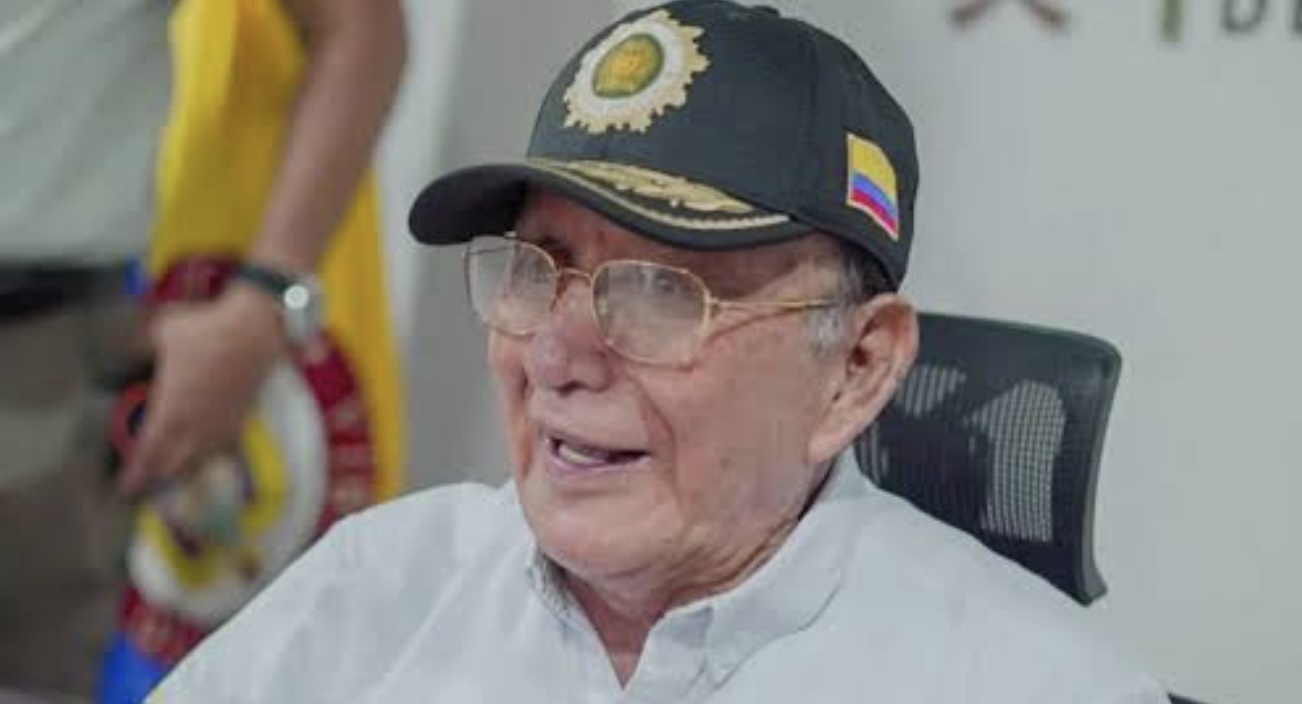
El 2 de enero de 2024, el coronel en retiro Carlos Julio Plata Becerra se posesionó —por cuarta vez, según registró El Tiempo en noviembre de 2023— como alcalde del municipio que lo eligió por primera vez en 1988 y que ya lo había gobernado entre 2004 y 2007, según consta en su hoja de vida publicada por la Función Pública. El propio diario nacional destacó el dato que a esta altura ya es parte del folclor político del Ariari: Plata Becerra asumió el cargo con alrededor de 85 años, convertido en el «alcalde eterno» de Acacías.
Su candidatura, por lo demás, no fue una caminata tranquila: en septiembre de 2023, el Periódico del Meta documentó el interrogante judicial-electoral sobre la revocatoria de la inscripción de la candidatura ante el Consejo Nacional Electoral: si ya había sido elegido cuatro veces, ¿por qué se le aceptaba inscribirse otra vez? La pregunta no prosperó, el voto la resolvió, y el 11 de junio de 2024 —una fecha tardía frente a los plazos de la Ley 152 de 1994— el mandatario firmó el Decreto 045 de 2024, que adoptó el Plan de Desarrollo Municipal «Recuperemos Acacías» 2024-2027. Recuperemos Acacías: retengamos esa promesa, porque es la vara contra la que mediremos los dos años que hoy se evalúan.
La caja municipal: $238.556 millones recaudados y una aritmética que no cuadra
Empecemos por los formularios B_EJECUCION_DE_INGRESOS del CUIPO que el municipio reportó al CHIP (la Consulta Ciudadana de la Contraloría General de la República) con corte a diciembre de 2024. La cifra global impresiona: $238.556.696.704 pesos de recaudo total, de los cuales $170.126.691.229 corresponden a la vigencia actual con fondos y $108.686.544.159 a la vigencia anterior con fondos.
Pero aquí viene el primer hallazgo forense, y viene temprano: esos dos componentes suman $278.813 millones, es decir, $40.256 millones más que el total reportado. En un Estado serio, esa diferencia se concilia en minutos con los formularios de traslados, supresiones y cuentas por pagar. En un informe forense, esa clase de desnivel se llama «aritmética elástica», y obliga a mirar el resto del expediente con lupa, no con fe.
| Concepto de ingreso | Valor reportado (pesos) |
|---|---|
| Impuesto Predial Unificado (vigencia actual, sin fondos) | $68.430.005.475 |
| Impuesto de Industria y Comercio | $36.947.508.344 |
| SGP Salud — Régimen Subsidiado | $23.111.242.225 |
| Sobretasa a la gasolina | $2.180.663.196 / $3.908.216.433* |
| SGP Educación — Calidad por matrícula oficial | $1.258.250.321 |
* Los formularios del CHIP arrojan dos cifras distintas para la misma sobretasa en 2024: $2.180,6 millones y $3.908,2 millones. La brecha de $1.727 millones entre formularios oficiales no es un detalle menor: es exactamente el tipo de inconsistencia que una auditoría debe conciliar antes de creerle a cualquiera de las dos.
Lo mismo ocurre con el predial: un corte reportado recaudos acumulados por $22.481.919.038 en Impuesto Predial Unificado, mientras el formulario de ejecución de ingresos consolida $68.430 millones para el mismo impuesto. Tres formularios, tres Acacías. El recaudo propio es la joya fiscal del municipio —predial e industria y comercio explican el 16 % de los ingresos, una base tributaria envidiable para un municipio intermedio—, pero la joya que no aparece igual de grande en cada vitrina es, técnicamente, una joya sospechosa.
Y luego está la pregunta estructural, la que el alcalde no puede responder con recaudo: ¿de dónde viene realmente el dinero de Acacías? De cada 100 pesos que entraron al municipio, 78 vinieron del nivel central (Sistema General de Participaciones, regalías, ADRES, coofinanciación), 16 son recursos propios tributarios y apenas 6 son otros ingresos. Dicho sin eufemismos: cuatro de cada cinco pesos que administra el coronel Plata son plata de todos los colombianos, no del esfuerzo fiscal acaciuno.
Regalías: $84.767 millones y la modalidad que adelgaza el control
Si el SGP sostiene la nómina social, el Sistema General de Regalías (SGR) es el verdadero motor de la inversión en Acacías: en la vigencia 2025 el municipio reportó recaudos por $84.767.002.831 —casi 85.000 millones de pesos— entre asignaciones directas y anticipadas. Esta es su distribución:

Asignaciones Directas — Disponibilidad Inicial: $24.207.187.561 (28,5 %)
Asignaciones Directas Anticipadas — Disponibilidad Inicial: $23.896.237.446 (28,2 %)
Asignaciones Directas Anticipadas — Recursos Corrientes: $20.687.993.815 (24,4 %)
Asignaciones Directas — Recursos Corrientes: $15.888.081.417 (18,7 %)
Otros conceptos (administración del SGR): $1.019.594 (0,2 %)
Gráfica 2. Composición del recaudo SGR 2025 reportado por Acacías (total: $84.767.002.831).
El detalle que incomoda es técnico y a la vez político: más de la mitad de esos recursos (56,7 %) ingresó bajo la modalidad de «disponibilidad inicial», la figura que la Ley 2056 de 2020 permite para proyectos prioritarios… y que es, históricamente, la preferida de las administraciones que quieren girar rápido y controlar poco, porque la contratación directa sobre recursos ya aprobados reduce los filtros de verificación intermedia. El plan forense que construimos sobre estos formularios lo advierte sin rodeos: hay que cruzar los códigos BPIN con la ejecución física real de las obras para descartar «elefantes blancos» o duplicidad de pagos en vivienda de interés prioritario (BPIN 2018500060004 y 2022500060034), infraestructura educativa (BPIN 2020500060054, 2022500060024, 2023500060012 y 2023500060035), vías urbanas y terciarias (BPIN 20191301010167, 20191301010169, 20191301010170 y 2023500060021) y alcantarillados (BPIN 2019500060018, 2020500060005 y 2020500060006).
En papel, la inversión existe y está catalogada. En el terreno, lo que dicen los vecinos de las veredas y barrios es otra conversación, como veremos más adelante.
Deuda: el crédito de $20.000 millones que hipoteca hasta el 2031
El 4 de diciembre de 2025, en el tramo final del año y del ciclo presupuestal, la administración contrató con el Banco Popular un crédito por $20.000.000.000 para el sector Vivienda, Ciudad y Territorio (BPIN 202500000019271): plazo de 72 meses, 24 de gracia, tasa IBR a un mes más 1,94 puntos y —este es el dato que debe doler— una pignoración del 130 % del Impuesto de Industria y Comercio. Traducido al español llano: el municipio hipotecó por completo su impuesto de industria y comercio, y de propina un 30 % más, para cubrir un préstamo que comprometerá vigencias hasta 2031. Al cierre de 2025 solo se habían desembolsados $3.454.250.155, pero el saldo total de deuda saltó a $3.567.281.887, y la factura recién empieza.
No es la primera operación del corte: con el Banco de Occidente existen dos créditos aprobados por $6.050.811.792 cada uno —uno garantizado con el Impuesto Predial Unificado (BPIN 2022500060052) y otro con Industria y Comercio (BPIN 2022500060064)—, a tasa DTF + 1,49 %, plazo de 60 meses, 12 de gracia y pignoración del 60 % de la renta. En 2024 el municipio amortizó $1.507.598.910,40 y dejó un saldo de $714.139.103,60.
| Entidad | Sector | Aprobado | Renta pignorada | Pignoración |
|---|---|---|---|---|
| Banco de Occidente S.A. (BPIN 2022500060052) | Salud, deporte y recreación | $6.050.811.792 | Predial Unificado | 60 % |
| Banco de Occidente S.A. (BPIN 2022500060064) | Salud, deporte y recreación | $6.050.811.792 | Industria y Comercio | 60 % |
| Banco Popular S.A. (BPIN 202500000019271) | Vivienda, ciudad y territorio | $20.000.000.000 | Industria y Comercio | 130 % |
La Ley 819 de 2003 y la llamada «ley de semáforos» (Ley 1473 de 2011) fijan límites precisos para el servicio de la deuda contra ingresos y contra el ahorro operativo. Una pignoración del 130 % sobre una renta principal no es ilegal per se, pero es un candado fiscal que restringe el margen de maniobra durante más de medio sexenio, condiciona la política del próximo alcalde —sea quien sea— y obliga a verificar, con documentos en mano, que los estudios de sostenibilidad y los conceptos previos exigidos existieran y fueran serios. Cuando un municipio con 78 % de dependencia central se endeuda así, la pregunta no es si puede pagar: es qué se dejará de pagar para poder hacerlo.
Vigencias futuras: más de $57.000 millones comprometidos antes de que lleguen
Las vigencias futuras son el mecanismo mediante el cual una administración compromete partidas de los presupuestos de años venideros. Bien usadas, garantizan continuidad; mal usadas, son una bomba de tiempo fiscal que le quita el volante a la siguiente administración. En Acacías, los registros de autorizaciones muestran un portafolio abultado:
| Acto administrativo / BPIN | Destino | Monto (pesos) |
|---|---|---|
| Acto 597 de 2023 (BPIN 2022500060029) | Fortalecimiento de la convivencia y seguridad ciudadana | $6.443.016.560 |
| Acto 638 del 30/09/2025 — excepcionales | Salud pública (SGP-Salud) | $19.347.725.030 |
| Acto 638 del 30/09/2025 — excepcionales | Subsidio a la oferta (SGP-Salud) | $14.354.070.847 |
| Acto 638 del 30/09/2025 (BPIN 2024500060016) | Educación — calidad por matrícula oficial | $323.103.474 |
| Acto 638 del 30/09/2025 (BPIN 2024500060034) | Agua potable y saneamiento básico | $79.230.146** |
| Acto 658 del 30/09/2025 (BPIN 202500000030115) | Programas de vulnerabilidad / inclusión social | $5.428.160.541 |
| Acto 658 del 30/09/2025 (BPIN 2024500060093) | Fortalecimiento de Derechos Humanos | $387.880.000 |
| BPIN 2024500060074 | Proyecto de salud (autorizaciones acumuladas) | $6.378.371.467 |
| Código 85330 | Otros compromisos autorizados | $4.993.654.183 |
** Nueva inconsistencia documental: para el BPIN 2024500060034 (agua potable), un formulario autoriza $79.230.146 y otro registra $792.301.465. Una diferencia de un orden de magnitud (diez veces) en un sector —el agua— que está en el centro del descontento ciudadano, merece explicación oficial inmediata, no discreción administrativa.
Las vigencias futuras «excepcionales» del Acto 638 —más de $34.000 millones entre salud pública y subsidio a la oferta— exigen, conforme al artículo 9 de la Ley 819 de 2003, justificación técnica, jurídica y fiscal rigurosa, con conceptos previos de las dependencias competentes. La pregunta forense no es si el gasto era necesario: es por qué se necesitó comprometer en septiembre de 2025 dineros de vigencias futuras en sectores que reciben transferencias anuales regulares, si la caja del municipio —como veremos ahora— estaba, literalmente, desbordada.
La caja está llena, el pueblo está seco: la paradoja de las disponibilidades
Aquí está, quizá, el hallazgo más revelador de todo el expediente. Compare las dos fotos del cierre fiscal:
- Cierre 2024: total de disponibilidades por $86.475.199.379,54, de los cuales $38.123.181.342,88 estaban en caja y bancos, y $0 en encargos fiduciarios. Recursos de terceros: $355.206.000.
- Cierre 2025: total de disponibilidades por $95.131.268.203,80, pero el saldo directo en caja y bancos se desplomó a $5.835.964.376,94 y aparecieron encargos fiduciarios por $7.213.457.257,68. Recursos de terceros: $2.500.000.000.
Lea de nuevo: $32.287 millones salieron de las cuentas corrientes municipales en un solo año. Una parte (unos $7.213 millones) reapareció en encargos fiduciarios —vehículos donde el dinero deja de estar a la vista directa del control cotidiano y pasa a un contrato de fiducia—, y el resto del movimiento exige conciliación con extractos bancarios oficiales, precisamente la diligencia que el plan forense ordena ejecutar para descartar desvíos o cuentas extrapresupuestarias. Mientras tanto, el total de disponibilidades creció $8.656 millones, hasta los $95.131 millones.
Ahora junte las piezas: un municipio con 95.000 millones durmiendo en disponibilidades, con pagos que corren sistemáticamente por debajo de los compromisos ($86.293 millones pagados frente a $99.345 millones comprometidos: reservas presupuestales que se acumulan vigencia tras vigencia), y al mismo tiempo con ciudadanos denunciando que varios sectores estuvieron cerca de cuatro días sin recolección de basuras, con una crisis sanitaria en ciernes; con barrios reclamando días enteros sin agua de la Empresa de Servicios Públicos de Acacías (ESPA); con la promesa hecha el 7 de septiembre de 2024 de que la crisis de agua de la vereda La Esmeralda «llegaba a su fin». Dinero sobra. Servicios, no. Eso no es un problema de caja: es un problema de voluntad. Y la voluntad, en derecho administrativo, tiene nombre técnico: deber funcional.
Compromisos: $99.345.165.167 (100 %)
Obligaciones: $89.272.115.546 (89,8 %)
Pagos efectivos: $86.293.105.436 (86,8 %)
Gráfica 3. Los tres momentos del gasto del presupuesto ordinario. La brecha entre comprometer y pagar es la que engorda las reservas presupuestales al cierre de cada vigencia. Y entre los compromisos y los pagos quedó, por cierto, el honorario de los concejales: $511.996.749 comprometidos y $507.079.166 pagados en cada vigencia reportada.
FURAG 2025: 84,97 puntos, segundo lugar del Meta… y una ficha que mide procesos, no sed
El Índice de Desempeño Institucional (IDI) del FURAG, medido por el Departamento Administrativo de la Función Pública para la vigencia 2025 (reporte del 17 de junio de 2026), le da a la Alcaldía de Acacías una calificación de 84,97 sobre 100, dentro del Grupo 3 de alcaldías. El dato es objetivamente bueno y hay que decirlo sin saña:
- Supera al 82,8 % de las 1.102 alcaldías evaluadas en el país (posición aproximada 189 desde arriba). El promedio nacional es 70,0 y la mediana, 71,27; el percentil 90 está en 88,43.
- Es la segunda mejor alcaldía del Meta entre las 29 con reporte, apenas una décima por debajo de Granada (85,10) y 11 puntos por encima de la capital, Villavicencio (73,85).
- Su ecosistema institucional razona parecido: el Hospital Municipal anota 79,40 y la ESPA 77,80 —aunque el Instituto de Tránsito se queda en 61,57—.
- Dato adicional que el índice no adornará: la Personería Municipal y el Concejo de Acacías no reportaron IDI en la vigencia 2025. Los órganos que deben vigilar al alcalde quedaron, en la ficha oficial, en blanco.
Pero este análisis forense no puede detenerse en el número bonito. El FURAG mide, sobre todo, la máquina administrativa: planeación, gestión del riesgo, capital humano, procesos, información, control interno. No mide si el ciudadano tiene agua la tarde del martes, si la basura fue recogida el fin de semana, si el contrato de $22.324 millones que ahora se cuestiona se ejecutó bien o si las vigencias futuras excepcionales tenían sustento técnico. Una alcaldía puede tener manuales impecables, comités puntuales y formatos al día —la maquinaria que el FURAG registra— y aun así dejar secas las llaves del municipio. La máquina existe; la pregunta es para quién trabaja.
Transparencia: 2.609 procesos en SECOP, formularios vacíos y un juez que ordenó rectificar
La contratación pública de Acacías muestra un volumen considerable —más de 2.600 procesos publicados históricamente en los portales del SECOP—, pero la calidad de esa transparencia es otra cosa. Tres episodios, verificados en fuentes independientes, componen el cuadro:
- El caso «cambia la empresa, pero no el beneficiario»: el portal regional Villavo Informativo reportó el cuestionamiento ciudadano sobre $22.324 millones en contratos adjudicados en Acacías vinculando a organizaciones (entre ellas Corcedef) cuya relación entre sí sugeriría, según la denuncia, que detrás del papel cambia el prestador pero no el beneficiario. Son denuncias no probadas judicialmente —y así se señalan—, pero con monto, nombre y patrón detectables por cualquier auditor: exactamente los indicios que el SECOP existe para que alguien los mire.
- Los formularios vacíos del CHIP: los archivos correspondientes al código 210650006199K4710901, para diciembre de 2024 y diciembre de 2025, aparecen catalogados formalmente en el sistema como «FORMULARIO VACÍO» (FVAC). El municipio sí reporta sus $238.000 millones de recaudo, pero hay casillas oficiales que llegan en blanco a la vitrina nacional. La publicidad presupuestal, garantía constitucional, no admite folios en blanco.
- El veedor que el alcalde atacó y el juez que ordenó rectificar: el veedor Luis Emilio Cavieles Aguilar cuestionó aspectos de una obra pública; la reacción del mandatario fue señalar que sus críticas eran «represalias» porque supuestamente había ido a pedirle algo. Un juez ordenó al alcalde rectificar públicamente los señalamientos sin pruebas contra el ciudadano. Cuando la respuesta institucional a la vigilancia ciudadana es el contrataque sin evidencia, la transparencia deja de ser política de gobierno y se convierte en una concesión forzada por la justicia.
A esto se suma la percepción que circula en redes y en la prensa local —con el hashtag #alcaldiaacaciascorrupta, denuncias sobre el manejo de los recursos de un festival municipal y crónicas de «un pueblo donde no hay autoridad»—, señales que pesan en el componente ciudadano de esta calificación y que la administración debería responder con documentos, no con silencios.
Los cinco problemas de la gente, cinco indicadores, cinco notas
El Plan de Desarrollo se llama «Recuperemos Acacías». Para saber qué había que recuperar, este análisis contrastó el «sentir» documentado en prensa local, veedurías y redes con los objetivos y proyectos del plan. Estos son los cinco frentes críticos que la propia administración reconoció en sus proyectos y que las comunidades señalan como prioritarios, con su nota de 0 a 10 a diciembre de 2025:
| Problema (compromiso) | Evidencia documentada | Nota |
|---|---|---|
| 1. Agua potable y acueducto (ODS 6) | Barrios con días enteros sin servicio; crisis de la vereda La Esmeralda prometida resuelta en sept. 2024; inconsistencia ×10 en la vigencia futura del BPIN 2024500060034; ESPA compra dos generadores (nov. 2025). | 4,5 |
| 2. Aseo y manejo de residuos (ODS 11 y 12) | Denuncia ciudadana: sectores a punto de completar cuatro días sin recolección, con riesgo sanitario; sin plan de contingencia visible. | 3,5 |
| 3. Seguridad y convivencia (ODS 16) | Vigencia futura de $6.443 millones comprometida desde 2023 para «convivencia y seguridad»; percepción local de ausencia de autoridad; frente de seguridad judicial vs. veeduría. | 5,0 |
| 4. Vías y vivienda (ODS 11) | Proyectos SGR de vías urbanas/terciarias y VIP catalogados (BPIN verificables); contratos por $22.324 millones cuestionados; obra cuestionada por veedor terminó en demanda judicial. | 5,5 |
| 5. Educación e infraestructura social (ODS 4) | Portafolio robusto de infraestructura educativa con regalías (BPIN 2020500060054, 2022500060024, 2023500060012, 2023500060035); FURAG institucional alto; verificación física de aulas pendiente. | 6,5 |
Promedio de los cinco indicadores: 5,0. El pueblo pidió agua, aseo, seguridad, vías y escuela con dinero público —y el dinero público llegó, en cantidades históricas. Lo que no llegó, al menos al mismo ritmo, fue el servicio.
La calificación final: 5,8 — REGULAR, con la alarma amarilla encendida
Aplicando la escala de calificación de este portal —un promedio ponderado de seis componentes, cada uno medido de 0 a 10, con estándares de transparencia, eficiencia y legalidad igualmente exigibles para todos los municipios—, la gestión de los dos primeros años del alcalde Carlos Julio Plata Becerra se compone así:
| Componente | Peso | Nota (0-10) | Aporte ponderado |
|---|---|---|---|
| FURAG (IDI) — vigencia 2025 | 25 % | 8,5 | 2,13 |
| Ejecución presupuestal CUIPO/CHIP (ingresos, gastos, caja) | 20 % | 5,5 | 1,10 |
| Avance del Plan de Desarrollo (cinco indicadores) | 20 % | 5,0 | 1,00 |
| Transparencia SECOP y publicidad presupuestal | 15 % | 4,0 | 0,60 |
| Cumplimiento de los ODS | 10 % | 5,0 | 0,50 |
| Percepción ciudadana (prensa local, redes, veedurías) | 10 % | 4,5 | 0,45 |
| CALIFICACIÓN FINAL PONDERADA | 100 % | 5,8 | 5,78 |
RESULTADO DE LA EVALUACIÓN — DOS PRIMEROS AÑOS (2024-2025)
5,8 / 10 🟡 REGULAR
Rango 5,0-6,9: «Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano».
Al quedar por debajo de 7,0, se activa la regla del análisis del prevaricato por omisión.
Para la honestidad del ejercicio, conviene decirlo claro: el FURAG de 84,97 es real, es oficial y es loable; sin él, la nota de esta alcaldía sería aún peor. Pero un índice de procesos no puede servir de escudo contra una contabilidad que no cuadra ($40.256 millones sin conciliar entre formularios; dos cifras para el mismo predial; $1.727 millones de brecha en la gasolina; un orden de magnitud de diferencia en el agua), contra una liquidez que desaparece de las cuentas corrientes y reaparece en fiducias, contra servicios básicos en crisis y contra una relación hostil con quienes vigilan. En la escala de este portal, ese conjunto se llama Regular: gestión aceptable en apariencia, con déficits relevantes, que requiere seguimiento ciudadano. Y en el Ariari, el seguimiento ciudadano se llama veeduría, derecho de petición y voto informado.
¿Prevaricato por omisión? La pregunta que ahora debe responderse
Conforme a la regla metodológica de este portal, una calificación igual o inferior a 6,9 obliga a examinar el artículo 414 del Código Penal colombiano (Ley 599 de 2000), que tipifica el prevaricato por omisión: el servidor público que omita, en violación de la Constitución o de la ley, la ejecución de un acto propio de sus funciones, o que se abstenga de cumplir un deber legal, incurre en prisión de 16 a 90 meses, inhabilitación para el ejercicio de derechos y funciones públicas de 80 a 180 meses y multa de 40 a 100 salarios mínimos mensuales legales vigentes.
Este es un análisis periodístico y prospectivo, no una sentencia: la responsabilidad penal corresponde exclusivamente a los jueces, y toda persona se presume inocente. Pero el ejercicio forense sí permite identificar los elementos de la conducta y los deberes que se habrían omitido, si las circunstancias documentadas se comprobaran:
- Calidad de servidor público y deberes funcionales: el alcalde es el jefe de la administración y titular de deberes ineludibles de dirección, vigilancia y control (artículos 209 y 315 de la Constitución; Ley 489 de 1998). Nadie discute esa calidad.
- Omisión de publicidad y rendición de cuentas: la existencia de formularios oficiales del CUIPO/CHIP catalogados como «FORMULARIO VACÍO» en diciembre de 2024 y diciembre de 2025, junto con la serie de discrepancias numéricas documentadas en este informe, tocaría el deber legal de publicidad presupuestal consagrado en el artículo 209 constitucional y en la Ley 819 de 2003. La omisión de reporte no es un trámite fallido: es información negada al ciudadano.
- Omisión en la garantía de servicios públicos esenciales: la persistencia de quejas documentadas por falta de agua y de recolección de basuras —con riesgos sanitarios—, frente a disponibilidades de $95.131 millones, plantearía ante un fiscal la interrogante de si la administración se abstuvo de ejecutar los actos de gestión necesarios que su propia capacidad financiera permitía, en contravía de los artículos 365 y siguientes de la Constitución y de la Ley 1801 de 2016, que obliga a garantizar la prestación continua de los servicios públicos, en particular del aseo.
- Omisión de vigilancia sobre la contratación: los cuestionamientos públicos sobre $22.324 millones en contratos, la obra reclamada por un veedor y la orden judicial de rectificar señalamientos sin pruebas configurarían, de probarse los hechos denunciados, un escenario de abstención del deber de vigilancia sobre los recursos públicos que la Ley 1474 de 2011 pone a cargo del jefe de la entidad.
- Elemento subjetivo (dolo): el dolo no se presume ni se calcula con hojas de cálculo; debe probarse que el servidor conocía los deberes omitidos y decidió omitirlos. Ese es el umbral —justamente— que solo la prueba judicial puede allanar. Los documentos aquí citados son la ruta para intentarlo.
La suma de estos elementos —si se verificaran ante la Justicia— no exigiría la existencia de un cheque robado o un sobre con billetes: el prevaricato por omisión castiga, precisamente, el no hacer. El alcalde que tiene la caja llena, el índice institucional alto, la información obligatoria en blanco y los servicios públicos en rojo, le deja a la Procuraduría, a la Contraloría —que tiene en el CHIP el sustento completo de este análisis— y a la Fiscalía un expediente listo para abrir. O para desmentir: también la verdad forense admite que el funcionario, con documentos, desmienta cada cifra de este artículo. Lo que no admite la ley es el silencio.
Metodología y fuentes (replicable, verificable, pública)
Este análisis cruza más de cinco fuentes independientes y puede replicarse paso a paso por cualquier ciudadano:
- CHIP / CUIPO (chip.gov.co, consulta ciudadana de la Contraloría General de la República): formularios B_EJECUCION_DE_INGRESOS, D_EJECUCION_DE_GASTOS (con reservas y cuentas por pagar), FUT_DEUDA_PUBLICA (créditos, créditos por sector, renta pignorada), FUT_VIGENCIAS_FUTURAS (autorizaciones) y SGR (ejecución de ingresos y gastos), para DIC-2024, DIC-2025 y lo corrido de 2026. Cifras citadas con corte a diciembre de 2025.
- FURAG / IDI, Departamento Administrativo de la Función Pública: resultados de desempeño institucional, vigencia 2025 (reporte del 17 de junio de 2026), para la Alcaldía, el Hospital Municipal, la ESPA, el Instituto de Tránsito, la Personería y el Concejo de Acacías, más las estadísticas nacionales (1.102 alcaldías; promedio 70,0; mediana 71,27).
- SECOP I y II / Licitarus / Colombia Compra Eficiente: procesos de contratación de la Alcaldía del municipio de Acacías.
- Portal oficial acacias.gov.co: posesión del alcalde (2 de enero de 2024), Plan de Desarrollo «Recuperemos Acacías» (Decreto 045 del 11 de junio de 2024), publicaciones de la ESPA.
- Prensa independiente: El Tiempo (perfil del alcalde electo, noviembre de 2023), Vive el Meta (crisis de basuras; orden judicial de rectificación al alcalde por señalamientos contra el veedor Luis Emilio Cavieles Aguilar), Villavo Informativo (contratos por $22.324 millones cuestionados — «¿cambia la empresa, pero no el beneficiario?»), Periódico del Meta (revocatoria de inscripción de la candidatura ante el CNE), Noticias de Acacías y hoja de vida del mandatario en Función Pública.
- Marco normativo: Constitución Política (arts. 209, 315, 365 y ss.); Ley 152 de 1994; Ley 617 de 2000; Ley 819 de 2003; Ley 599 de 2000, art. 414; Ley 890 de 2004; Ley 1473 de 2011; Ley 1474 de 2011; Ley 1801 de 2016; Ley 2056 de 2020.
Nota de responsabilidad: las cifras provienen de documentos oficiales tal como fueron reportados por el municipio; las discrepancias detectadas entre formularios se señalan como hallazgos que deben conciliarse, no como afirmaciones de dolo. Las denuncias de terceros citadas de prensa no han sido probadas judicialmente. Ninguna persona está jurídicamente declarada culpable de delito alguno por este artículo: este es un ejercicio de control social y periodismo de datos, amparado en los artículos 20, 73 y 74 de la Constitución Política.
Acacías no necesita recuperar sus números: con 95.000 millones en disponibilidades y un FURAG de 84,97, sus números están saludables. Lo que el acaciuno espera cada mañana —agua en la llave, basura fuera del patio, una obra que valga lo que costó— es lo que el FURAG no mide y lo que esta lupa sí. El coronel Plata ha gobernado este municipio por cuarta vez en 36 años; nadie puede acusarlo de no conocerlo. La pregunta que la calificación de 5,8 deja sobre la mesa es otra: si conocer el pueblo sobra y el dinero alcanza, ¿qué es exactamente lo que impide que el servicio llegue? La respuesta, señores de la Procuraduría y de la Contraloría, está en los formularios que ustedes ya tienen. Y la pregunta para el lector es la de siempre: la próxima vez que abra una llave seca o vea pasar el carro de basura, recuerde que ese derecho se financia con $238.000 millones de pesos por año. La pregunta no es si hubo plata. Es por qué, con toda la plata, el pueblo sigue esperando.
Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!