
Mecanismo Invisible · Investigación
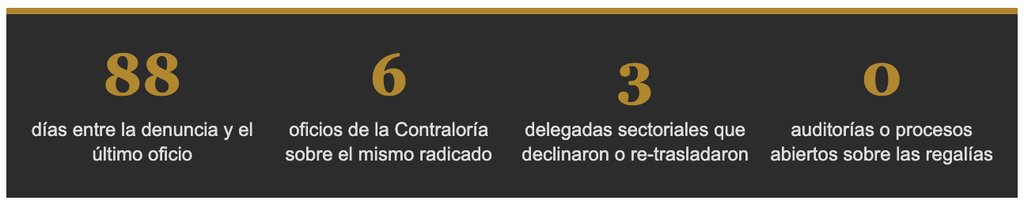
Una denuncia radicada el 10 de agosto, seis oficios, tres delegadas sectoriales que declinan y 88 días produjeron una sola conclusión oficial: el reporte de regalías del municipio no corresponde a ningún despacho de la entidad que la ley designó para vigilarlo. Y el expediente del PAE acaba de volver a la oficina de donde salió.
Por · corrupcionaldia.com · 7 de noviembre de 2026
Nos encontramos en San Jacinto del Cauca, un municipio de 10.857 habitantes según la proyección del DANE para 2026, en la región de La Mojana, al sur de Bolívar, donde el río Cauca se come el jarillón del sector Cara de Gato cada vez que llueve en serio. Allí, el 10 de agosto de 2026, Corrupción al Día radicó ante la Contraloría General de la República una denuncia de siete hechos contra la administración del alcalde Oney Aurelio Hernández Rivera. El primero de esos hechos era el más simple de verificar y el más grave de ignorar: el municipio habría dejado de reportar la ejecución de sus recursos de regalías durante las vigencias 2024 y 2025. Ochenta y ocho días después, la Contraloría ha producido seis oficios, cinco dependencias involucradas y una conclusión: el asunto de las regalías no es de nadie. Y el 6 de noviembre, mientras este portal redactaba la petición de insistencia, llegaron dos oficios más que devolvieron otro pedazo de la denuncia a la oficina de donde había salido en agosto.
Más allá de los titulares, lo que este artículo disecciona no son las cartas del 30 de octubre y del 6 de noviembre, que son documentos rutinarios, sino el circuito interno que las produjo. Un circuito en el que ninguna dependencia niega el hecho denunciado, ninguna lo investiga y todas cumplen con el procedimiento. Es el Mecanismo Invisible en su versión más depurada: la impunidad no necesita que alguien diga que no. Le basta con que todos digan que no es suyo.
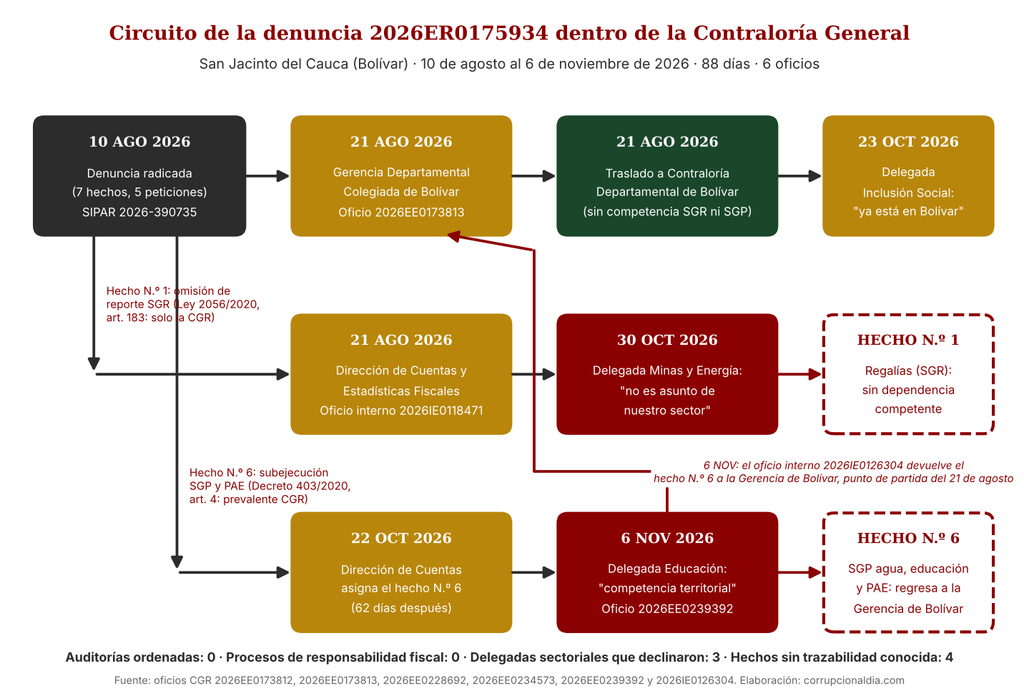
El recorrido del expediente cabe en una tabla y merece contarse despacio. La denuncia entró el 10 de agosto con el radicado 2026ER0175934. Once días después, el 21 de agosto, la Gerencia Departamental Colegiada de Bolívar trasladó la totalidad de los hechos a la Contraloría Departamental de Bolívar mediante el oficio 2026EE0173813 y se lo comunicó a este portal con el oficio 2026EE0173812. Hasta ahí, nada que reprochar: el término legal se cumplió con holgura. El mismo 21 de agosto, la Dirección de Cuentas y Estadísticas Fiscales de la CGR envió el hecho de las regalías, mediante el oficio interno 2026IE0118471, a la Contraloría Delegada para el Sector Minas y Energía. Luego, dos meses de silencio. El 23 de octubre, la Delegada para el Sector Inclusión Social respondió con el oficio 2026EE0228692 que los hechos ya estaban en conocimiento de la Gerencia de Bolívar. Y el 30 de octubre llegó la respuesta de fondo: el oficio 2026EE0234573, firmado por el contralor delegado Germán Castro Ferreira, aprobado por Fulton Vargas Caicedo y revisado por Henry Caballero Galindo. Una semana después, el 6 de noviembre, la Delegada para el Sector Educación firmó el oficio 2026EE0239392 y el traslado interno 2026IE0126304: había recibido el hecho N.º 6 de la denuncia el 22 de octubre y lo enviaba a la Gerencia Departamental Colegiada de Bolívar. La misma Gerencia que el 21 de agosto había despachado todo el expediente a la contraloría departamental.
| Fecha | Dependencia | Actuación | Oficio |
|---|---|---|---|
| 10 ago 2026 | Corrupción al Día | Radica denuncia de siete hechos y cinco peticiones ante la CGR, con copia a Fiscalía y Procuraduría | 2026ER0175934 / SIPAR 2026-390735-80134-SE |
| 21 ago 2026 | Gerencia Departamental Colegiada de Bolívar | Traslada la totalidad de la denuncia a la Contraloría Departamental de Bolívar | 2026EE0173813 |
| 21 ago 2026 | Gerencia Departamental Colegiada de Bolívar | Comunica el traslado al peticionario | 2026EE0173812 |
| 21 ago 2026 | Dirección de Cuentas y Estadísticas Fiscales | Remite el hecho de regalías a la Delegada de Minas y Energía | 2026IE0118471 (interno) |
| 22 oct 2026 | Dirección de Cuentas y Estadísticas Fiscales | Asigna el hecho N.º 6 (subejecución SGP y PAE, cuentas por pagar) a la Delegada de Educación, 62 días después de recibir la denuncia | Sin radicado citado |
| 23 oct 2026 | Delegada para el Sector Inclusión Social | Responde que los hechos ya están en conocimiento de la Gerencia de Bolívar | 2026EE0228692 |
| 30 oct 2026 | Delegada para el Sector Minas y Energía | Respuesta de fondo: no identifica asuntos de su sector; no reitera traslados; no ordena auditoría | 2026EE0234573 |
| 6 nov 2026 | Delegada para el Sector Educación, Ciencia y Tecnología, Cultura, Recreación y Deporte | Respuesta de trámite: traslada el hecho N.º 6 por competencia territorial | 2026EE0239392 |
| 6 nov 2026 | Delegada para el Sector Educación | Traslado interno a la Gerencia Departamental Colegiada de Bolívar para control fiscal y seguimiento | 2026IE0126304 |
| 7 nov 2026 | Corrupción al Día | Radica petición de insistencia con ocho pedidos | Pendiente de radicado |
Lo que ese oficio dice sobre las regalías es, en apariencia, impecable. Cita el artículo 183 de la Ley 2056 de 2020 y reconoce que la vigilancia y el control fiscal de los recursos del Sistema General de Regalías corresponden a la Contraloría General de la República, y solo a ella. Explica que una resolución interna, la REG-EJE-0164 del 28 de agosto de 2026, distribuyó temporalmente esa competencia entre las delegadas sectoriales según el sector del proyecto de inversión, con los criterios de los numerales 5, 6 y 7 de una Ruta de Clasificación y Direccionamiento de Denuncias. Y concluye que, revisada la información, no identifica hechos, proyectos ni sujetos de control relacionados con el sector Minas y Energía. Cierra con una cortesía: si el peticionario conoce hechos concretos del sector, puede aportarlos.
Aquí está el hueco, y conviene mirarlo con lupa. Una omisión en el reporte de ejecución de regalías no es un proyecto de inversión. No tiene código BPIN, no tiene sector, no tiene interventor. Es el incumplimiento de un deber general del gestor fiscal: rendir cuentas. La resolución que repartió las regalías por sectores fue diseñada para proyectos; una omisión de reporte no cabe en ninguna de sus casillas. La Contraloría Departamental de Bolívar, que recibió el expediente completo, no puede tocarlo porque el artículo 183 se lo prohíbe. La Delegada de Minas y Energía, que sí podría, dice que no es de su sector. Y la Dirección de Cuentas y Estadísticas Fiscales, que es exactamente la oficina que recibe los reportes del SGR y sabe de primera mano si San Jacinto del Cauca los rindió o no, en lugar de certificar el hecho lo remitió a otra dependencia. Resultado: una conducta que la ley colombiana considera sancionable no está siendo valorada por nadie.
| Dependencia u organismo | ¿Tiene competencia? | ¿Qué hizo? |
|---|---|---|
| Contraloría Departamental de Bolívar | No. El art. 183 de la Ley 2056 de 2020 reserva el SGR a la CGR | Recibió el traslado del expediente completo el 21 de agosto |
| Dirección de Cuentas y Estadísticas Fiscales (CGR) | Es la dependencia que recibe los reportes del SGR y puede certificar la omisión | Remitió el hecho a una delegada sectorial mediante oficio interno |
| Delegada para el Sector Minas y Energía (CGR) | Sí, por reparto temporal de la REG-EJE-0164, si el hecho fuera de su sector | Declaró que no identifica asuntos de su sector |
| Otras delegadas sectoriales (CGR) | Solo si existiera un proyecto de inversión de su sector | No fueron convocadas; una omisión de reporte no tiene sector |
| Delegada para el Sector Educación (CGR) | Sí para el SGP de educación y el PAE, recursos transferidos por la Nación (art. 4 Decreto 403 de 2020) | Lo trasladó a la Gerencia de Bolívar por competencia territorial el 6 de noviembre |
| Gerencia Departamental Colegiada de Bolívar (CGR) | Sí, como dependencia de la CGR, sobre SGP con carácter prevalente | El 21 de agosto trasladó todo a la contraloría departamental; el 6 de noviembre recibió de vuelta el hecho N.º 6 |
| Despacho del Contralor General (control prevalente) | Sí, art. 267 C.P. y arts. 6 y 7 del Decreto 403 de 2020 | No se menciona en ninguno de los seis oficios |
Los dos oficios del 6 de noviembre muestran la otra mitad del mecanismo. La Dirección de Cuentas hizo algo más que remitir el hecho de las regalías: picó la denuncia completa por hechos y los fue repartiendo a delegadas sectoriales en fechas distintas. El hecho N.º 1 salió el 21 de agosto hacia Minas y Energía. El hecho N.º 6, sobre la subejecución de recursos sociales, salió el 22 de octubre hacia la Delegada de Educación, 62 días después, tras dormir dos meses en la misma dirección. Alguna otra porción llegó a Inclusión Social, que respondió el 23 de octubre. De los hechos 2, 3, 4, 5 y 7 no hay rastro: ninguna dependencia ha dicho que los tiene. Tres delegadas han respondido y las tres declinaron o re-trasladaron. Y la Delegada de Educación, al declinar, cerró el círculo: devolvió el hecho N.º 6 a la Gerencia Departamental Colegiada de Bolívar, que es la oficina que el 21 de agosto había sacado todo el expediente de la CGR. Setenta y siete días para volver a la casilla de salida.
Hay algo útil en esos dos oficios, y conviene agradecerlo: transcriben completo el texto del hecho N.º 6 en papel de la Contraloría, sin objetar una sola cifra. Ahí queda escrito, con membrete oficial, que la ejecución presupuestal del municipio cayó del 90,2 por ciento en 2024 al 80,2 en 2025; que el SGP de agua se ejecutó al 65,8 y al 68,1 por ciento, un tercio del giro sin gastar cada año en un pueblo cuyo problema existencial es el agua; que el SGP de educación más el Programa de Alimentación Escolar pasó del 62,2 al 45,4 por ciento, con 1.424 millones recibidos y 646 pagados; y que de 2.949 millones en cuentas por pagar heredadas de 2024 solo se habían cancelado 1.124 un año después. El oficio describe esas cifras como presuntas irregularidades y las traslada. No las discute. Son las cifras que este portal publicó primero; que la entidad de control las reproduzca sin reparo no equivale a una verificación oficial, pero tampoco es poca cosa.
El traslado del PAE tiene, eso sí, una diferencia jurídica con el de las regalías que vale la pena marcar, porque abre el próximo capítulo. El Sistema General de Participaciones es recurso transferido por la Nación y el artículo 4 del Decreto 403 de 2020 asigna su control a la Contraloría General con carácter prevalente. La Gerencia de Bolívar es Contraloría General. El oficio de Educación le pide, con todas las letras, que gestione las actividades de control fiscal y haga seguimiento. Si la Gerencia asume el hecho, será la primera dependencia en 88 días que se queda con algo. Si lo vuelve a trasladar a la contraloría departamental, como hizo en agosto, estará cediendo por segunda vez una competencia que la ley le da como preferente. La petición de insistencia le pregunta exactamente eso.
La ironía es gruesa. San Jacinto del Cauca aparece en el anexo 1 del Decreto 380 de 2025 como beneficiario de asignaciones directas del SGR, la porción de regalías que la ley reserva a los territorios donde se explotan o transportan recursos naturales no renovables. Es decir, el municipio recibe plata que existe porque hay minería o hidrocarburos en su entorno, y la delegada que vigila al sector que genera esa plata responde que el destino de esa plata no es asunto de su sector. En el organigrama puede ser cierto. En la vida real, es la definición de un punto ciego.
Hay un segundo silencio en las cuatro páginas del oficio, y es más grave que el primero. Desde el Acto Legislativo 04 de 2019, el artículo 267 de la Constitución establece que el control de la Contraloría General sobre las entidades territoriales es preferente o prevalente y concurrente con el de las contralorías departamentales. El Decreto Ley 403 de 2020, en sus artículos 6 y 7, desarrolla cómo y cuándo la CGR puede asumir un sujeto de control territorial. Trasladar la denuncia a Bolívar era una opción. No era la única. El oficio la presenta como si lo fuera, y en ningún momento explica por qué la CGR decidió no ejercer la facultad que la reforma de 2019 le dio justamente para casos en los que una contraloría territorial pequeña vigila a un municipio pequeño con recursos nacionales de por medio.

Las otras respuestas del oficio son correctas y por eso mismo reveladoras. A la petición de una auditoría especial, la Delegada contesta que la sola presentación de una denuncia no basta para ordenarla, porque las auditorías se programan según criterios de riesgo, materialidad y priorización del Plan Nacional de Vigilancia y Control Fiscal. Es verdad. Y es una verdad que se muerde la cola: el modelo de riesgo de la Contraloría se alimenta de los reportes que envían las entidades. Un municipio que no reporta no aparece en el radar de riesgo. La omisión que denunciamos es, al mismo tiempo, el motivo por el cual el sistema no detecta la omisión. El que no rinde cuentas se vuelve invisible para la herramienta que decide a quién auditar.
| Petición (numeral 8.3) | Respuesta del oficio 2026EE0234573 | Lectura de Corrupción al Día |
|---|---|---|
| 1. Auditoría especial e integral 2024-2025 | Una denuncia no basta para ordenar auditoría; rige el Plan Nacional de Vigilancia y los criterios de riesgo | Jurídicamente defendible. El modelo de riesgo depende de los reportes que el municipio no envía |
| 2. Responsabilidad fiscal por Centro Vida y subejecución social | Requiere daño probado (Ley 610 de 2000); ya se trasladó a Bolívar; no se reitera | Correcto en la forma. No se evalúa control prevalente sobre recursos nacionales (SGP) |
| 3. Control sobre ejecución del SGR | Es competencia de la CGR (art. 183 Ley 2056), repartida por sectores; no hay proyectos de Minas y Energía | El hecho es una omisión de reporte, no un proyecto. Queda sin dependencia competente |
| 4. Gestión tributaria y catastral | Competencia de la contraloría territorial (art. 272 C.P.); ya trasladado | Correcto. Único hecho donde el traslado es la ruta natural |
| 5. Publicar resultados | Se divulgan por canales institucionales cuando existan | No habrá resultados que publicar si no hay actuación |
Corresponde dejarlo claro: el alcalde Oney Aurelio Hernández Rivera no tiene, a la fecha de cierre de esta edición, proceso de responsabilidad fiscal, pliego de cargos ni imputación penal por los hechos denunciados. Goza de la presunción de inocencia. Los hechos de la denuncia, tal como los resume la propia Contraloría, incluyen la presunta omisión en el reporte del SGR, irregularidades en la contratación, concentración contractual en el convenio del Centro Vida de adultos mayores, deficiencias en la gestión del riesgo de inundaciones, baja ejecución del Sistema General de Participaciones, obligaciones pendientes de pago y deficiencias en el recaudo del predial. Son presuntas conductas que los órganos de control deben valorar. El problema de este artículo es que, para el hecho principal, no hay órgano valorando.
Tampoco hay aquí una acusación contra los funcionarios que firmaron, aprobaron o proyectaron los oficios. Hicieron lo que el procedimiento indica. Ese es, precisamente, el punto. Un sistema en el que cinco dependencias responden dentro de los términos, con cita de normas y fórmulas de cortesía, y en el que el resultado agregado es cero, no tiene un culpable: tiene un diseño. El sociólogo diría que es una organización que se protege a sí misma de la carga de trabajo. El ciudadano de San Jacinto del Cauca diría otra cosa.
Porque el impacto no se queda en Bogotá. San Jacinto del Cauca tiene, según el DANE, 1.452 adultos mayores, el 13,4 por ciento de su población. El convenio del Centro Vida, que la denuncia señala por concentración contractual, es el programa que debe alimentarlos y atenderlos. El municipio está en La Mojana, una de las zonas más inundables de Colombia; la Unidad Nacional para la Gestión del Riesgo tuvo que intervenir el dique de Cara de Gato por la erosión del río. La denuncia señala deficiencias en la gestión del riesgo de inundaciones. Y el predial, cuyo recaudo también se cuestiona, es la fuente con la que un municipio de sexta categoría paga lo poco que no le llega transferido. Cada peso de regalías que no se reporta es un peso del que nadie en Cartagena ni en Bogotá puede decir si se gastó en el jarillón, en el Centro Vida o en nada. No es un tecnicismo contable. Es la diferencia entre saber y no saber si la plata del pueblo existe.
El marco legal para actuar está escrito desde hace más de treinta años. La Ley 42 de 1993, en sus artículos 99 a 104, faculta a los órganos de control fiscal para imponer multas a quienes no rindan oportunamente las cuentas e informes que se les exigen. Esos artículos volvieron a estar vigentes en 2023, cuando la Corte Constitucional, en la Sentencia C-209, declaró inexequibles los artículos del Decreto 403 de 2020 que los habían reemplazado y ordenó su reviviscencia para evitar un vacío. La herramienta existe, es administrativa, no exige auditoría previa y la maneja la propia Contraloría. Solo necesita que alguien abra el expediente. Hoy, según los seis oficios, nadie lo ha abierto.
Corrupción al Día no se va a quedar en la queja. Este 7 de noviembre radicamos una petición de insistencia con ocho pedidos concretos: que la Dirección de Cuentas y Estadísticas Fiscales certifique si San Jacinto del Cauca rindió o no sus reportes de regalías de 2024 y 2025 y si se abrió proceso sancionatorio; que la CGR diga por escrito cuál dependencia es competente para una omisión de reporte sin proyecto sectorial, o admita que ninguna lo es; que entregue copia de la REG-EJE-0164, de la REG-EJE-0157 y de la Ruta que cita; que el Despacho del Contralor decida de forma motivada si ejerce control prevalente sobre el municipio; que la Gerencia de Bolívar informe qué hizo la Contraloría Departamental con el traslado; que se nos entregue la lista de proyectos SGR del municipio con su sector, para llevar la denuncia a la delegada que corresponda; que la Gerencia de Bolívar diga si asume el hecho del PAE bajo competencia prevalente o lo vuelve a trasladar, y por qué; y que la Dirección de Cuentas entregue la trazabilidad de los siete hechos: a quién asignó cada uno, cuándo y en qué estado está. El reloj de quince días hábiles empezó a correr.
Tres lecturas ayudan a entender por qué este circuito es estable y no una falla de un día. Desde la teoría de la elección pública, James Buchanan diría que cada dependencia de la Contraloría actúa con la racionalidad de cualquier burocracia: recibir un expediente es asumir un costo, remitirlo es trasladarlo. Si el procedimiento permite remitir sin incumplir ningún término, el equilibrio del sistema es que todos remitan. Nadie se equivoca; el incentivo está mal puesto. Alejandro Nieto, el jurista español que estudió la corrupción institucionalizada, señalaría que lo que vemos no es captura por parte del vigilado sino captura por parte del reglamento: una resolución interna que reparte competencias por sector logra, sin proponérselo, que una conducta general no tenga dueño. La norma de control reinterpretada hasta vaciarse. Y la Ley de Brandolini explica la asimetría de esfuerzo: al municipio le bastó no enviar un formulario; a este portal le tomó una denuncia de siete hechos, seis oficios y ahora una petición de ocho puntos solo para lograr que alguien certifique si el formulario llegó. El silencio es barato. Romperlo cuesta.
Los tres coinciden en el punto ciego que la cobertura suele pasar por alto: no es el alcalde quien está en el centro de esta historia, es la Dirección de Cuentas y Estadísticas Fiscales. Esa oficina tiene en su sistema la respuesta a la pregunta más simple de toda la denuncia, reportó o no reportó, y en lugar de contestarla la convirtió en un oficio interno hacia otra dependencia. Cuando el que sabe decide remitir en lugar de certificar, todo lo demás es consecuencia.
La hipótesis de Corrupción al Día es verificable y los oficios la confirman: la corrupción en Colombia no vive solo en el que roba, vive en el diseño de los sistemas que deberían impedirlo. Un control fiscal donde la denuncia correcta, radicada ante la entidad correcta, con la norma correcta citada por la propia entidad, termina sin dependencia responsable o de regreso en la oficina de donde salió, no es un control fiscal con un error. Es un control fiscal que funciona como fue diseñado.

Las Zonas Libres de Corrupción proponen la salida por el otro extremo de la cadena: un portal de transparencia municipal donde el reporte de regalías de cada alcaldía se publique en tiempo real y su ausencia sea visible para cualquier vecino y no apenas para una dirección en Bogotá; veeduría ciudadana organizada con capacidad de exigir el proceso sancionatorio; y un índice público que mida cuántas denuncias terminaron en una dependencia competente y cuántas en un traslado circular. Cuando el que no reporta deja de ser invisible, el cálculo de Buchanan cambia y el expediente deja de ser una papa caliente.

La pregunta no es si la Contraloría respondió. Respondió seis veces. La pregunta es cuántas veces más va a responder antes de que alguien, en alguna de sus oficinas, abra el expediente de las regalías de San Jacinto del Cauca.
Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!