El municipio presume el IDI 92,89 —top 4% nacional— y una caja sin deuda; este portal le aplica el bisturí: ingresos propios al 10,8%, $826 millones de predial sin cobrar, regalías comprometidas en 2024 y cero pesos pagados, y una contratación que esquiva la competencia
Nos encontramos en el municipio de San Juan de Rioseco (Cundinamarca). Vamos a auscultar la gestión municipal de San Juan de Rioseco, donde analizaremos exhaustivamente, a nivel forense, el trabajo de la alcaldesa Erika Constanza González Rubio. Haremos un estudio de la administración realizada por esta alcaldesa en sus dos primeros años de gobierno —que iniciaron el 1 de enero de 2024 y que aquí documentamos hasta el cierre de la vigencia 2025—, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: el sistema CUIPO/CHIP del Ministerio de Hacienda, el Formulario Único Territorial de deuda pública y vigencias futuras, los reportes del Sistema General de Regalías, el SECOP, el FURAG que mide el Departamento Administrativo de la Función Pública, el Plan de Desarrollo “Con Firmeza por San Juan” (Acuerdo 006 del 30 de mayo de 2024) y la información pública de prensa y redes.
Porque esto no es una reseña de saludos protocolarios ni un boletín de alcaldía reproducido con otro logo. Aquí se audita. Línea por línea, cifra por cifra, forma por forma. Cuando la administración entrega números, este análisis los cruza; cuando los números no cuadran, el análisis lo grita; y cuando los números cuadran, el análisis también lo dice. Eso es lo que hace diferente al periodismo forense de la propaganda: no se enamora de las medallas, ni le da miedo el expediente.
El veredicto, por adelantado, para el lector apurado: San Juan de Rioseco obtiene una calificación final de 6,9 sobre 10 —REGULAR, en el rango “VIGILAR” (🟡) — una gestión institucionalmente sobresaliente (su Índice de Desempeño Institucional de 92,89 la ubica entre las 40 mejores alcaldías de Colombia) pero fiscalmente cada vez más dependiente del Gobierno central, con recaudo propio estancado en caja, anomalías documentales aún sin explicar y una ejecución de regalías que en 2024 no pagó ni un peso. La regla metodológica de esta casa es clara: toda calificación igual o inferior a 6,9 obliga a desarrollar el análisis jurídico completo del delito de Prevaricato por Omisión (Artículo 414 del Código Penal). Lo desarrollaremos, con el mismo bisturí y con el mismo respeto por la prueba: aquí la conclusión no será la que los títulos venden, sino la que los documentos permiten.
I. El territorio: 9.699 habitantes, la mitad en el campo, el doble de pobreza que el promedio cundinamarqués
Antes de abrir la caja, hay que conocer a quién le pertenece. San Juan de Rioseco es la capital de la provincia de Magdalena Centro, en el occidente de Cundinamarca: 327 km², 13 veredas y dos centros poblados (San Nicolás y Cambao), categoría 6ª según la Ley 617 de 2000. Según las proyecciones del DANE citadas por su propio Plan de Desarrollo, en 2024 tenía 9.699 habitantes, de los cuales el 56,4% vive en el campo (cabecera: 4.231; rural y centros poblados: 5.468).
El contexto social es la vara de medir de todo lo que sigue:
| Indicador | San Juan de Rioseco | Cundinamarca |
|---|---|---|
| Personas en NBI (%) | 12,90% | 6,26% |
| NBI zona rural (%) | 17,36% | — |
| Personas en miseria (%) | 1,33% | 0,72% |
| Dependencia económica como componente NBI | 5,88% | 1,85% |
Fuente: DANE, Censo 2018, Tabla 16 del PDM 2024-2027.
Dicho en cristiano: la pobreza por NBI en San Juan de Rioseco es el doble que la del promedio departamental, y en el campo ronda el 17%. Todo peso público que se ejecuta tarde, mal o no se ejecuta, se cobra directamente en esa cifra. No es contabilidad: es gente.
Y un dato que la administración puede tachar de la lista de preocupaciones: San Juan de Rioseco NO es municipio PDET (el Decreto 893 de 2017 no incluyó ningún municipio de Cundinamarca en los PDET), por lo que su pregunta forense no es el giro PDET sino los giros ordinarios del SGP, las regalías directas de categoría 6ª y las cofinanciaciones departamentales y nacionales.
II. La caja que se infló… con plata ajena: la estructura de ingresos
El primer hallazgo de esta radiografía es una paradoja embellecida por la aritmética oficial: el presupuesto recaudado creció 74% en un año —de $16.615,9 millones en 2024 a $28.928,7 millones en 2025— pero ese salto no lo produjo el esfuerzo fiscal del municipio. Lo produjeron las transferencias y los recursos de capital.
Tabla 1. Ingresos recaudados 2024 vs. 2025 (CHIP/CUIPO, cifras en pesos)

| Origen del ingreso | Recaudo 2024 | % | Recaudo 2025 | % |
|---|---|---|---|---|
| Ingresos propios (tributarios y no tributarios) | $3.111.782.560 | 18,7% | $3.132.670.990 | 10,8% |
| Transferencias (SGP, SGR, ADRES, cofinanciación) | $11.733.302.781 | 70,6% | $19.546.325.193 | 67,6% |
| Recursos de capital / balance | $1.770.823.109 | 10,7% | $6.249.700.680 | 21,6% |
| TOTAL RECAUDADO | $16.615.908.450 | 100% | $28.928.696.863 | 100% |
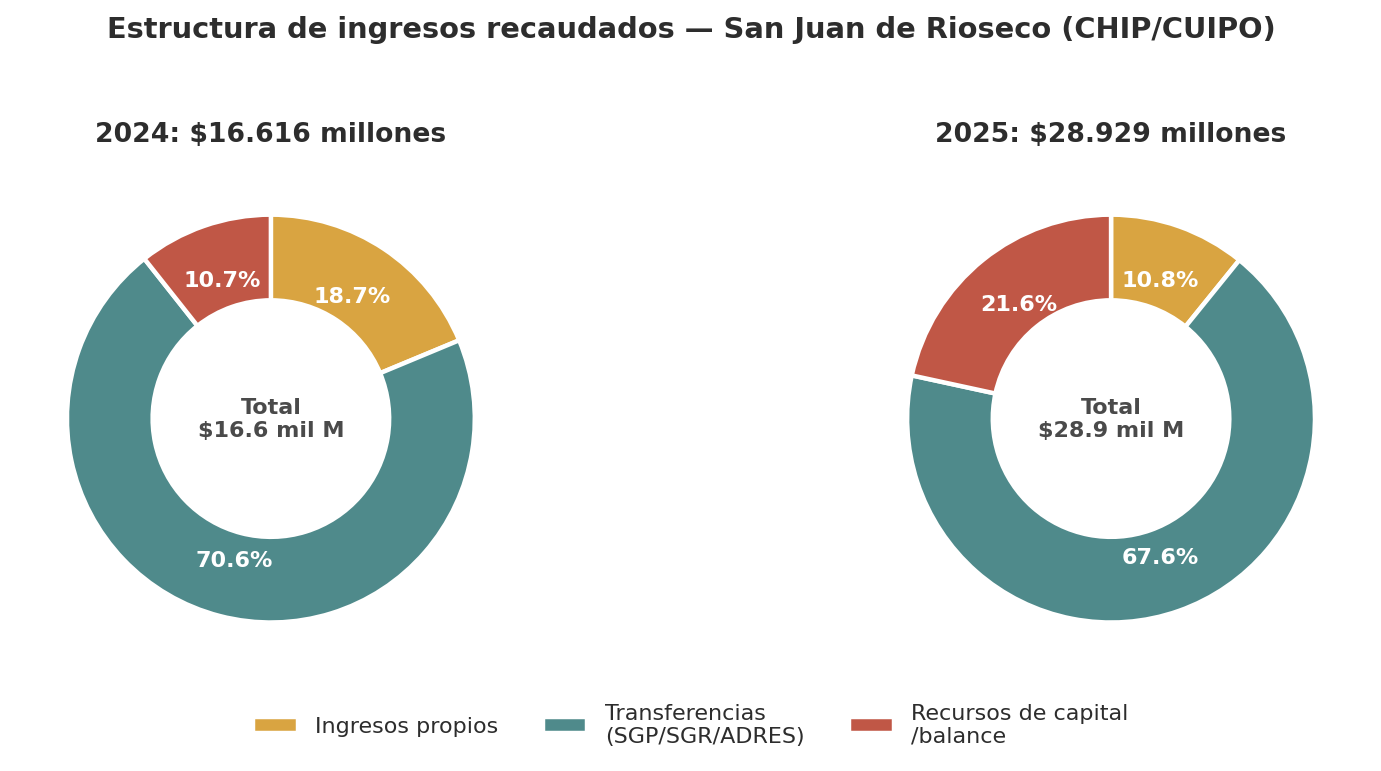
Mire esa columna de 2025 y reténgala: por cada $100 que entró a la caja de San Juan de Rioseco, solo $10,8 fueron fruto del esfuerzo tributario de los sanjuaneros. En 2024 eran $18,7. El municipio no solo no ganó autonomía: la perdió. La administración de la alcaldesa González Rubio llegó con un municipio que dependía en 7 de cada 10 pesos del Gobierno central y lo entrega, a mitad de camino, dependiendo en 6,8 de cada 10 — pero ahora además tercerizado en los recursos de capital (que se dispararon de 10,7% a 21,6%: regalías, convenios y balance), plata que viene condicionada, no es de libre destinación, y que cuando se acaba deja hueco, no tradición tributaria.
Y la ficha clínica del recaudo propio es más precisa aún:
Tabla 2. Tributos municipales (CHIP/CUIPO)
| Concepto | 2024 | 2025 | Variación |
|---|---|---|---|
| Impuesto Predial Unificado | $446.482.516 | $499.672.461 | +11,9% |
| Industria y Comercio (reconocido) | $1.238.265.102 | $2.231.878.971 | +80,2% |
| Sobretasa a la gasolina | $515.033.514 | $574.532.718 | +11,5% |
| Cartera predial por cobrar (saldo contable) | — | $826.320.420 | 🔴 |
Aquí aparece la primera bandera roja forense: el impuesto de Industria y Comercio creció 80% en términos reconocidos, pero el recaudo propio total en caja apenas se movió +0,7% ($3.112M → $3.133M). ¿Cómo puede crecer el principal tributo local 80% y no moverse la caja? Porque reconocer no es cobrar. Los formularios CUIPO mezclan base devengo y base caja, y la administración no ha publicado una conciliación que permita saber cuánto de ese ICA espectacular es plata real en banco y cuánto es papel contable. Mientras tanto, hay $826,3 millones de predial en cartera sin cobrar — el 166% de todo lo que recaudó de predial en 2025. Un municipio con 12,9% de NBI que deja dormir $826 millones en escrituras no cobradas está regalándose a sí mismo la excusa para no hacer lo que prometió.
Y el golpe de gracia a la autonomía: el SGP cayó de $8.296,0 millones (2024) a $6.712,6 millones (2025), un -19,1%, y el municipio ni siquiera sintió la caída porque lo compensó con más regalías, más ADRES ($6.642,9 millones para régimen subsidiado en 2025) y más balance. Eso no es resiliencia fiscal: es euforia contable. Cuando la plata ajena tapa el agujero, el agujero no se cierra: se maquilla.
III. El gasto: inversión espectacular, superávit de escaparate
Tabla 3. Compromisos de gasto 2024 vs. 2025 (CHIP/CUIPO, cifras en pesos)
| Destino del gasto | 2024 | % | 2025 | % |
|---|---|---|---|---|
| Funcionamiento (personal y adquisiciones) | $1.843.919.265 | 7,6% | $2.230.100.387 | 7,9% |
| Inversión (proyectos sociales e infraestructura) | $17.679.852.140 | 72,5% | $25.933.099.492 | 91,3% |
| Cuentas por pagar (vigencias anteriores) | $489.218.431 | 2,0% | $35.009.762 | 0,1% |
| Reservas presupuestales | $4.358.460.199 | 17,9% | $200.000.000 | 0,7% |
| TOTAL COMPROMETIDO | $24.371.450.035 | 100% | $28.398.209.641 | 100% |
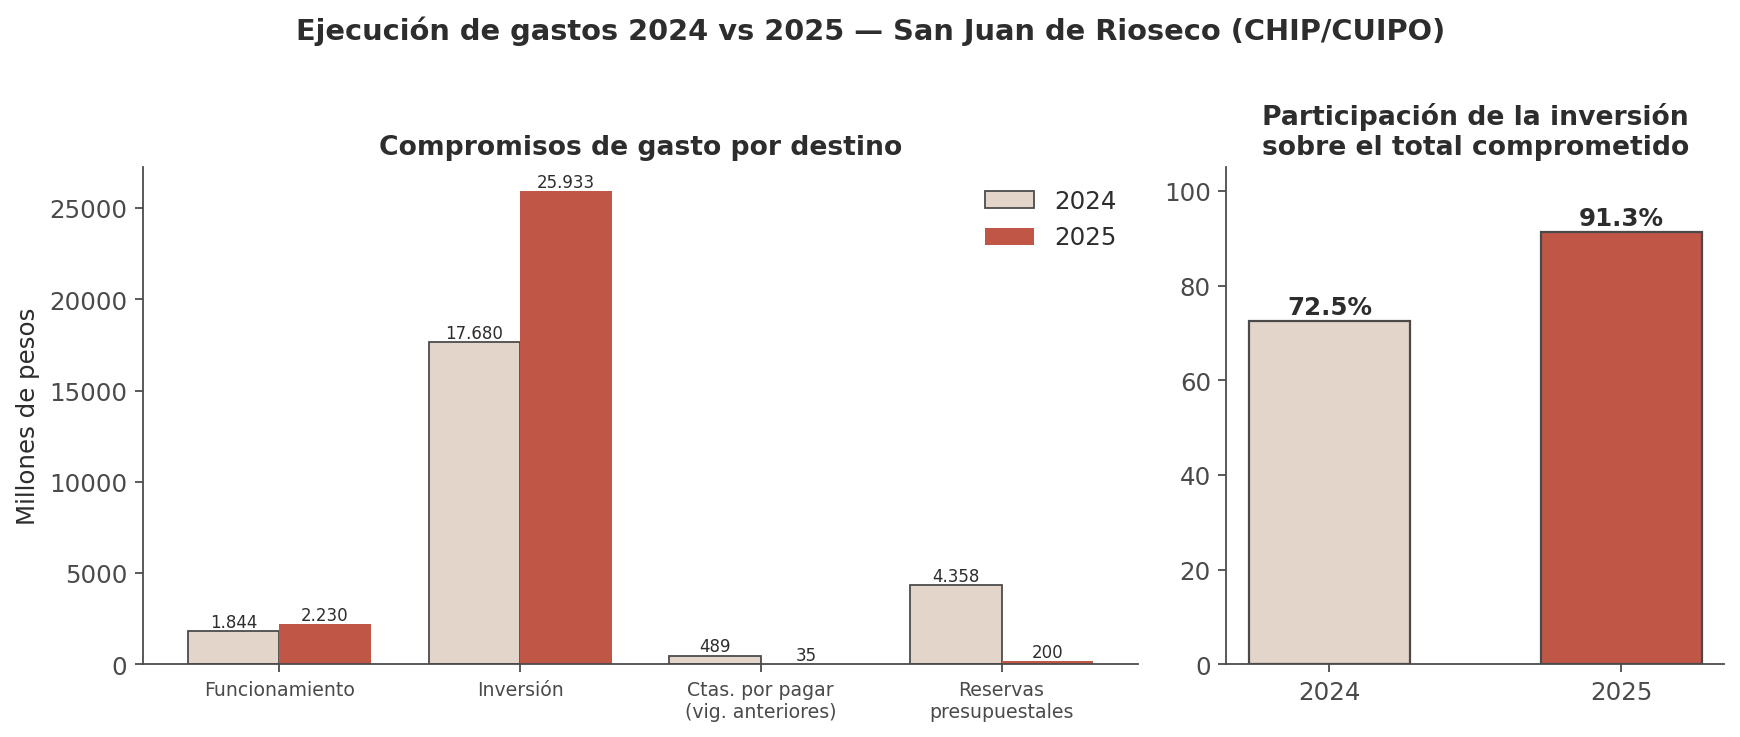
Crédito donde merece crédito — y este periodismo lo practica en ambas direcciones: el saneamiento de pasivos del cierre 2025 es real y digno de destacar. Las cuentas por pagar de vigencias anteriores se redujeron de $489,2 millones a $35,0 millones; las reservas presupuestales cayeron de $4.358,5 millones a $200 millones; y el cierre fiscal muestra disponibilidades de $2.180,4 millones ($426,2 millones en caja y $1.754,2 millones en encargos fiduciarios) contra exigibilidades de $235,0 millones: un superávit fiscal neto de $1.945,4 millones. A eso se suma el dato que ningún crítico honesto puede omitir: deuda pública: $0,00. Sin créditos, sin intereses, sin amortizaciones, sin renta pignorada en 2024 y 2025. El Formulario Único Territorial es una hoja en blanco, y eso, en la Colombia de los municipios ahogados por la banca, es una rareza sana.
Pero el bisturí forense no se detiene en la vitrina. Tres observaciones penetran el vidrio:
Primera: la inversión saltó 46,7% en un año ($17.680M → $25.933M). Ejecutar 91 de cada 100 pesos en inversión es propagandísticamente delicioso, pero presupuestalmente exige que la máquina de contratación, supervisión y pago funcione a plena velocidad. Y aquí el propio expediente confiesa el problema: la velocidad de los pagos reales quedó por detrás de los compromisos — por eso 2024 cerró con reservas por $4.358 millones que amparaban obligaciones no pagadas. El compromiso se disfruta en diciembre; el pago, cuando llega, se anota en enero. El superávit de cierre 2025 tiene $1.754 millones dormidos en fiducias, que son plata comprometida con convenios, no libertad de maniobra.
Segunda: el gasto de personal se comprometió creciendo +80,6% ($1.234,4 millones en 2024 → $2.230,1 millones en 2025, según el desagregado del formulario D_EJECUCION_DE_GASTOS), aunque los pagos efectivos de 2025 fueron de $1.403,1 millones. El sueldo básico de planta creció +10,3% ($845,7M → $932,7M) y los honorarios de concejales +14,6% ($133,6M → $153,1M). Nada de esto es ilegal per se, pero el salto de compromisos de personal es del tamaño exacto que la Ley 617 de 2000 le pone lupa a las alcaldías de categoría 6. El municipio debe demostrar que ese crecimiento no viola sus límites de gastos de funcionamiento y que no esconde nómina paralela bajo “prestación de servicios”. Que lo demuestre — con la certificación de límites — y esta redacción se lo publica.
Tercera — y aquí está el corazón de la anomalía: hay $1.839 millones de diferencia entre lo que el presupuesto dice que debe y lo que la contabilidad admite que debe. El cierre presupuestal 2025 reporta cuentas por pagar de la vigencia por $35.009.762; el balance contable registra un saldo corriente de la cuenta 2.4 Cuentas por Pagar por $1.873.999.252,71. Entre ambos: $1.838.989.490,71 sin conciliar. Puede haber explicación técnica (pasivos financieros no presupuestales, depósitos, fondos de terceros), y esa es exactamente la pregunta que esta investigación le formula a la administración y a la Contraloría: ¿qué son esos $1.839 millones y por qué no aparecen en el cierre presupuestal? Mientras la respuesta no exista en un documento público, cualquier susurro de “maquillaje presupuestal” no será calumnia: será hipótesis razonable a la espera de evidencia. La carga de la prueba —y del expediente— es de la alcaldía.
IV. Regalías: $4.326 millones recaudados, $992 millones pagados, y un proyecto de vivienda que amaneció dormido
El Sistema General de Regalías es, en teoría, el combustible del desarrollo de los municipios pequeños. En la práctica de San Juan de Rioseco, en estos dos años, fue una caja fuerte con cerradura lenta.
Tabla 4. Flujo de regalías SGR 2024–2025 (cifras en pesos)
| Concepto | 2024 | 2025 |
|---|---|---|
| Recaudo SGR (Asignación Inversión Local + otros) | $2.788.190.578 | $1.538.118.263 |
| Compromisos | $2.788.167.125 | $1.485.696.616 |
| Pagos | $0 | $992.420.132 |
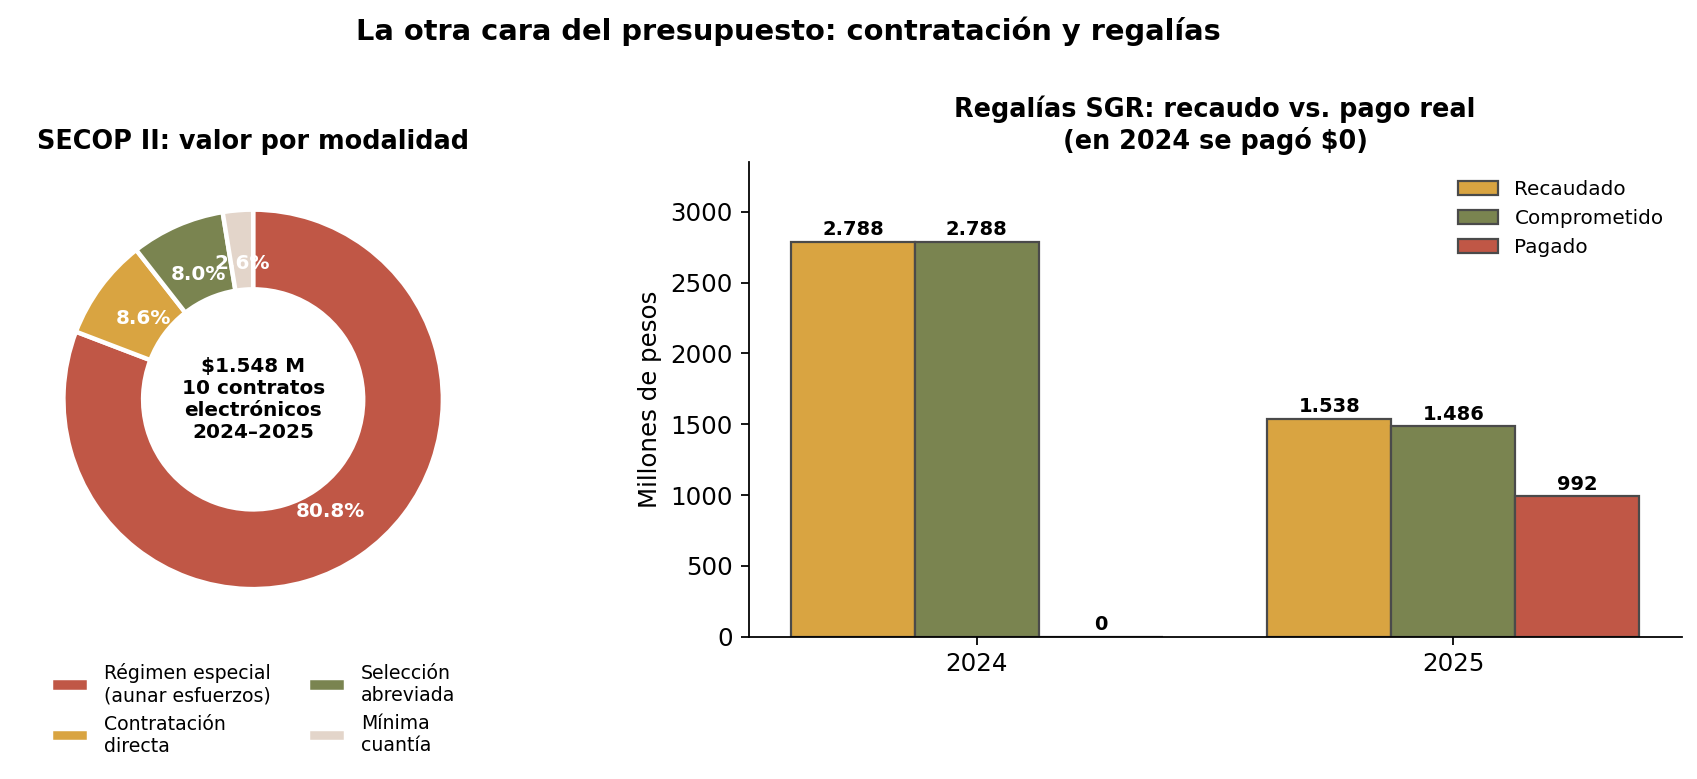
Los números cuentan una historia incómoda: de cada $100 de regalías que entraron a San Juan de Rioseco en 2024 y 2025, solo $23 salieron pagados. $4.326 millones recaudados; $992 millones pagados. Y el caso emblemático merece capítulo propio: el proyecto BPIN 20232566200441 — “Viviendas de Interés Prioritario urbanas construidas en sitio propio”:
- 2024: se recaudaron $2.788.190.578 y se comprometieron $2.788.167.125 — casi el centavo. Y se pagó… $0. Ni un peso. Un año completo con la plata asegurada, el compromiso hecho, y la caja congelada.
- 2025: se comprometieron $1.485.696.616 y se pagaron $983.420.132 (más $9.000.000 de un “servicio de asistencia técnica” BPIN 2024256620037, cargado al propio sistema de seguimiento SSEC).
Preguntas forenses que la administración debe responder en documento público: ¿por qué las familias que esperan vivienda VIP tuvieron que esperar un año fiscal adicional mientras el dinero estaba comprometido desde 2024? ¿Qué avance físico real amparan los $983,4 millones pagados en 2025 — cuántas viviendas, en qué estado, con qué actas de obra? ¿A quién se le pagó la asistencia técnica por $9 millones con recursos del sistema de control del SGR y qué entregable produjo? La modalidad “sin situación de fondos” agiliza la contabilidad, no los ladrillos.
Y no es PDET, repetimos, así que el municipio juega la liga de las regalías directas de categorías 4, 5 y 6 (Ley 2056 de 2020): $3.278 millones proyectados en el Plan Plurianual — apenas el 2,8% del plan. Cada peso dormido en esa liga duele el doble.
V. Las anomalías documentales: lo que los formularios se dicen entre sí
Un expediente forense se construye también con contradicciones internas. En los documentos oficiales revisados (formularios CHIP CUIPO de las vigencias 2024 y 2025, cierre fiscal, variaciones contables significativas) aparecen al menos cuatro inconsistencias que exigen conciliación pública:
- La brecha de cuentas por pagar ($1.839 millones) — descrita en la sección III. La más grave, porque afecta la foto del pasivo real del municipio.
- El ajuste actuarial del pasivo pensional por -$3.204.891.366. En 2025 el patrimonio del municipio mejora por una variación negativa del pasivo pensional justificada con una fórmula: “ajuste del saldo del pasivo pensional conforme a certificación expedida por el Ministerio de Hacienda”. Reducción de más de $3.200 millones en un golpe contable. ¿Existe la certificación? ¿Existe el estudio actuarial que la sustenta? Un municipio con 9.699 habitantes no debe poder mover su patrimonio en $3.205 millones sin mostrar el acta. Si el documento existe, publíquelo; si no, la pregunta se convierte en investigación.
- Ingresos que se contradicen entre formularios: el recaudo propio total (base caja) reporta $3.112M en 2024 y $3.133M en 2025, mientras el desagregado tributario (base reconocida) suma mucho más por el ICA. Además, el formulario de gastos 2025 reporta $2.230.100.387 como “gastos de personal” y el consolidado de funcionamiento usa exactamente esa misma cifra como total de funcionamiento — o el personal se comió todo el funcionamiento, o hay un error de consolidación. Y por si faltaba algo: la mayor vigencia futura autorizada en 2025 ($952.733.180,87) aparece clasificada como “Atención integral a población en desprotección social” en un reporte y como “Vivienda, Ciudad y Territorio — Ordenamiento territorial” en otro. Un mismo giro, dos sectores distintos. No son pecados capitales de la contabilidad; son las grietas por las que se cuela el desfalco cuando lo hay. O no. Para eso está la conciliación pública.
- La variación del efectivo por +$2.125.867.843,55 en cuenta de ahorro, justificada genéricamente por “convenios interinstitucionales, transferencias oficiales y rentas propias para proyectos”. Con esa magnitud, la justificación necesita nombres, números de convenio y BPINs.
Ninguna de estas cuatro anomalías es, por sí sola, prueba de delito. Todas juntas, sin conciliación, son una invitación formal para que la Contraloría Departamental y la Procuraduría tengan un año muy ocupado. Y una recomendación de arquitectura: la alcaldía debería publicar en su portal, con un clic, la conciliación entre presupuesto y contabilidad. Toda alcaldía tiene las herramientas para demostrar transparencia; pocas tienen el estómago.
VI. Vigencias futuras: el puente hacia 2026 (y la tentación de gobernar en diferido)
Tabla 5. Vigencias futuras autorizadas
| Año de autorización | Monto total | Destino principal |
|---|---|---|
| 2024 (para 2025) | $143.290.821 | Cultura $123,2M; Agricultura $9,7M; Deporte $10,3M |
| 2025 (para 2026) | $1.492.979.778,62 | Inclusión social $952,7M (63,8%); Cultura $184,1M (12,3%); Energía $125,1M (8,4%); Comercio/Turismo $93,1M (6,2%); Vivienda/Ordenamiento $83,2M (5,6%); Agricultura $6,6M; Deporte $0,3M |
Saltar de $143 millones a $1.493 millones de vigencias futuras en un año es mover 10 veces más plata al año siguiente. Técnicamente legal (Acto Administrativo 017 del 21 de diciembre de 2024 para 2025; autorización equivalente para 2026). Políticamente, es gobernar en diferido: dejarle comprometido a usted mismo —o a quien venga— el arranque del año. La ley exige que las vigencias futuras ordinarias respondan a proyectos contractuales en curso; la acción forense, en este caso, es revisar los contratos que soportan esos $1.493 millones, en especial el giro de $952,7 millones, y verificar que no se trate de una fuga presupuestal elegante hacia el próximo mandato fiscal.
VII. FURAG: la medalla que sí es de oro (92,89 — top 4% nacional)
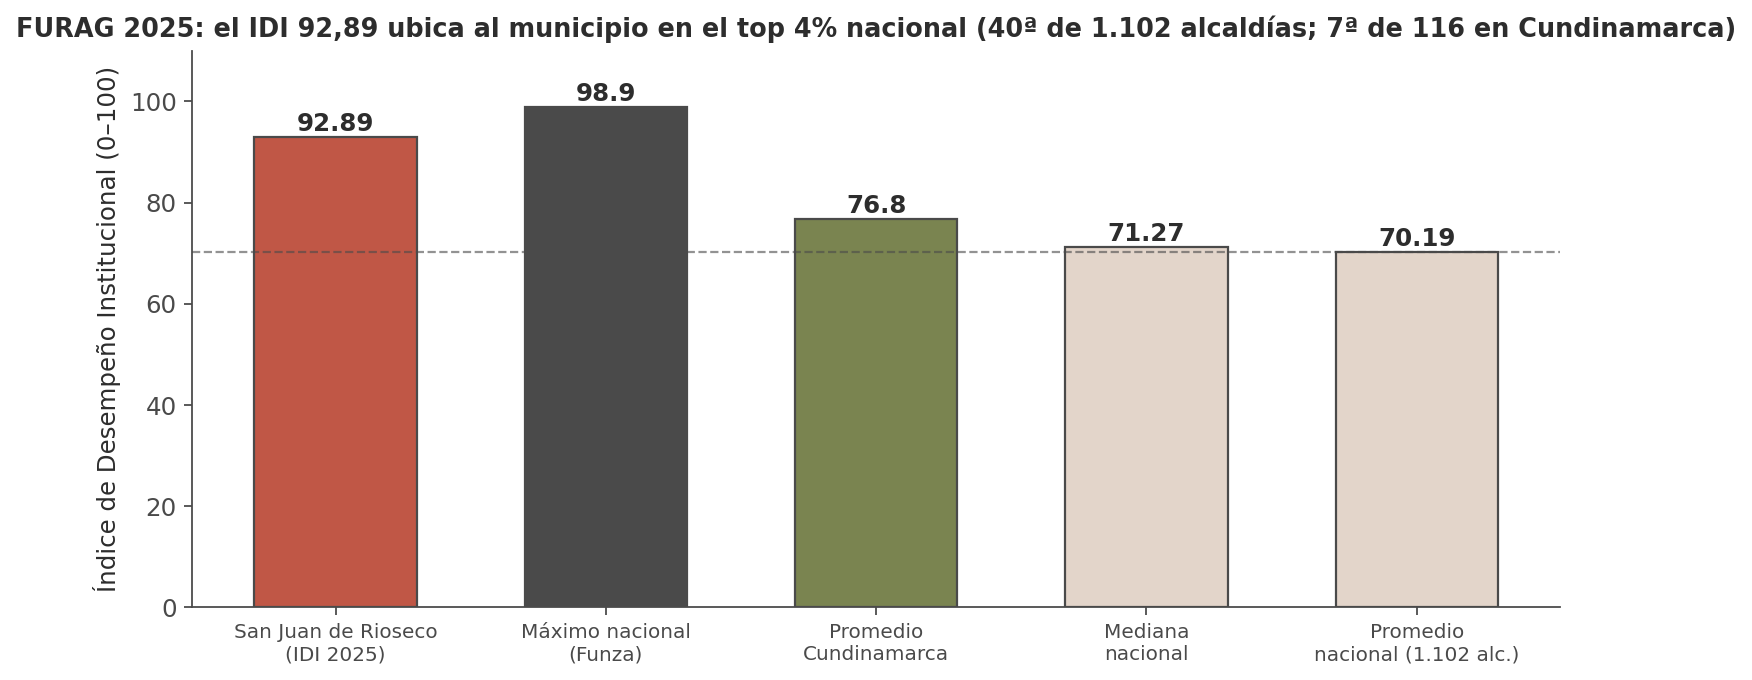
Ahora, la parte que la administración puede enmarcar — y este portal, con la misma pluma que corta, reconoce: en la medición FURAG 2025 del Departamento Administrativo de la Función Pública (reporte del 17 de junio de 2026), San Juan de Rioseco obtuvo un Índice de Desempeño Institucional de 92,89/100.
El contexto de esa cifra es demoledor de cualquier pesimismo:
Tabla 6. Posición del IDI 2025 de San Juan de Rioseco
| Referencia | IDI |
|---|---|
| San Juan de Rioseco | 92,89 |
| Máximo nacional (Funza) | 98,90 |
| Promedio Cundinamarca (116 municipios) | 76,8 |
| Mediana nacional (1.102 alcaldías) | 71,27 |
| Promedio nacional | 70,19 |
| Mínimo nacional (San Zenón, Magdalena) | 23,85 |
En términos prácticos: es la alcaldía número 7 de los 116 municipios de Cundinamarca y está entre las 40 mejores de las 1.102 alcaldías de Colombia (percentil ~96). Mientras el municipio promedio de Colombia puntúa 70,19, San Juan de Rioseco suma 92,89 — un 32% por encima de la media nacional y 16 puntos por encima del promedio de su propio departamento.
¿Qué mide el IDI/FURAG? El índice integra los resultados de la medición del Modelo Integrado de Planeación y Gestión (MIPG) a través del Formulario Único de Reporte de Avance en la Gestión: dinámicas de coordinación y liderazgo, capacidades básicas (planeación, gestión presupuestal, compras públicas, contabilidad, control interno y riesgos), gestión de resultados y planes de mejoramiento. Que un municipio rural, pobre y de categoría 6ª puntué en la cima nacional de esa batería significa que la maquinaria institucional existe, está documentada y funciona: hay sistema de gestión, hay planes, hay controles internos formalizados. Eso no es un boletín de prensa: es una medición estadística certificada por el DANE.
Pero — y es un “pero” del tamaño de la provincia — el FURAG mide capacidad institucional, no resultados ciudadanos. Un municipio puede tener un sistema de gestión de calidad y, aun así, cobrar mal el predial, pagar lento las regalías y contratar sin competencia. La calificación ponderada de este análisis lo captura: el FURAG aporta 9,3/10 sobre el 25% del peso, y ese brillo no logra disimular los 6,0 de la ejecución presupuestal ni los 5,5 de la transparencia en contratación. La excelencia burocrática es el vehículo; el destino son los sanjuaneros. El vehículo anda impecable; el destino, por ahora, se demora.
VIII. El “sentir de la gente” contra el papel: los cinco compromisos, evaluados
El Plan de Desarrollo “Con Firmeza por San Juan” no cayó del cielo: se construyó con 20 mesas de trabajo participativas por veredas y sectores (veredas Santa Teresa, Cambao, Capira, El Limón, JAC rurales, centro poblado Cambao, entre otras), cuyo ejercicio de priorización quedó documentado en la Tabla 19 del Acuerdo 006 de 2024. Saliendo de ese ejercicio, los cinco problemas que la gente puso en primer lugar — y en los que la alcaldesa se comprometió — son:
- Agua potable y saneamiento básico (prioridad nº1 en Cambao, Capira, JAC rural)
- Vías y transporte (prioridad nº1 en Santa Teresa bajo y El Limón)
- Vivienda y territorio (prioridad nº1 en Santa Teresa alto)
- Minas y energía (electrificación rural, prioridad en Cambao)
- Gobierno territorial, seguridad y convivencia ciudadana
Los cruzamos con la ejecución presupuestal, los convenios interadministrativos y la información pública de 2024-2025, y otorgamos los siguientes puntajes de gestión (0-10):
Tabla 7. Los cinco indicadores de gestión sobre los cinco compromisos
| # | Compromiso (sentir de la gente) | Evidencia 2024–2025 | Puntaje |
|---|---|---|---|
| 1 | Agua potable y saneamiento | Acciones de suministro y carrotanques a comunidades rurales (agosto 2025); SGP APSB $4.273,7M proyectados en el PPI; pero el problema urbano sigue: comunicado oficial alertando “personas manipulando válvulas” afectando el servicio. Sin solución estructural de acueductos veredales visible a 2025. | 6,0 |
| 2 | Vías y transporte | Avance verificable: gestión ante el ICCU para doce (12) placas huella en 2025 (Informe de Gestión), Convenio ICCU 691 de 2025, contrato de obra pública ICCU No. 141-2025, ICCU-CTO-1388-2025. Apalancado, eso sí, en cofinanciación departamental. | 7,0 |
| 3 | Vivienda y territorio | Proyecto VIP con regalías: $2.788M comprometidos en 2024, $0 pagados ese año; $983,4M pagados en 2025 (35% del compromiso bienal). Familias esperando. Vigencias futuras 2026 para vivienda/ordenamiento: $83,2M. | 5,5 |
| 4 | Minas y energía | La propia matriz del Plan registra 0 proyectos energéticos estructurados en 2024 y 2025 (1 estructurado hacia 2026-2027); VF 2026 para energía: $125,1M. Dependencia de ENEL sin gestión territorial documentada. | 4,0 |
| 5 | Gobierno, seguridad y convivencia | IDI 92,89 top 4% nacional; 20 mesas participativas; encuentro ciudadano para priorización de recursos SGR; sin denuncias públicas conocidas contra la administración en prensa. | 7,5 |
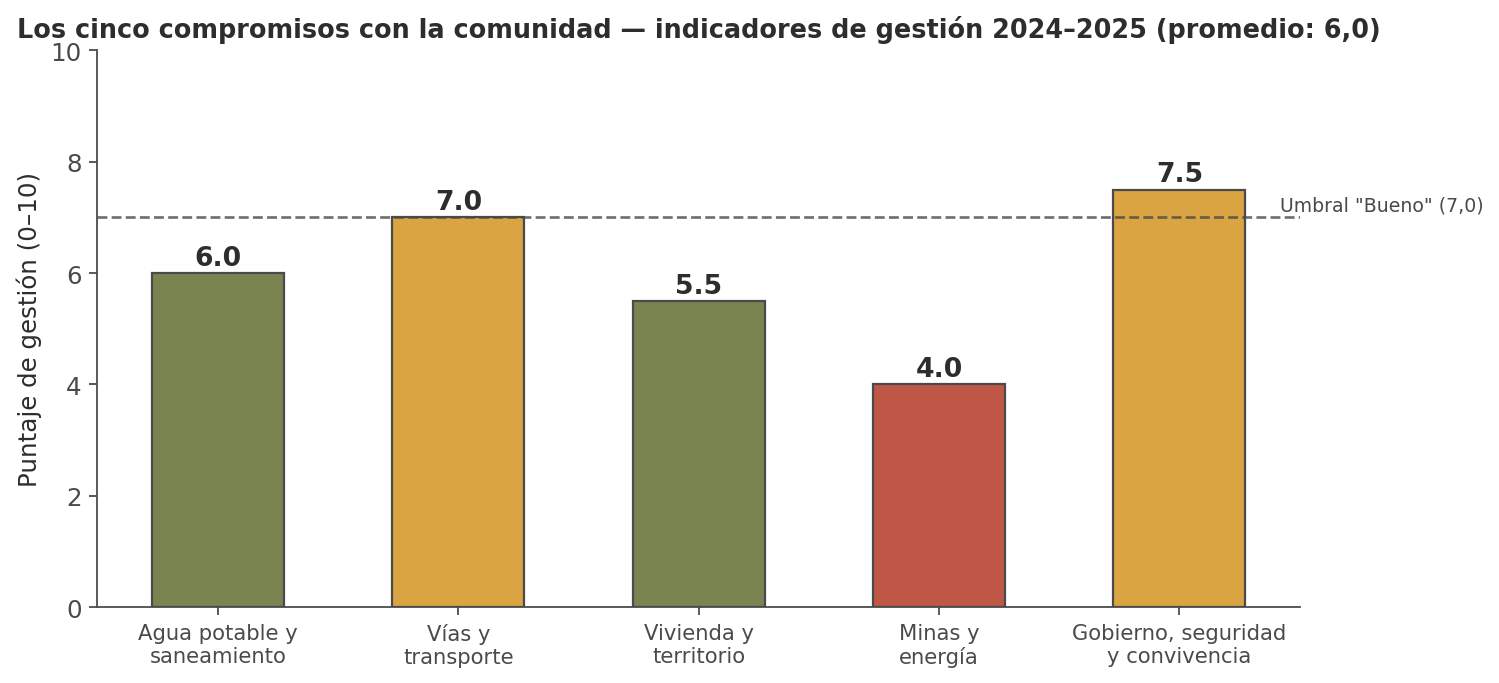
Promedio de los cinco compromisos: 6,0/10. Traducido al lenguaje de la gente: el gobierno sabe administrar mejor de lo que resuelve. La infraestructura vial avanza (de la mano del departamento), la maquinaria institucional es impecable, pero los dos problemas que más duelen en una provincia rural — el agua y la energía rural — siguen siendo, a mitad de camino del mandato, más promesa que obra.
IX. SECOP: la contratación que esquiva la competencia
Tabla 8. Contratación electrónica SECOP II 2024–2025 (datos.gov.co, API oficial)
| Modalidad | Nº contratos | Valor ($) | % del valor |
|---|---|---|---|
| Contratación régimen especial (con ofertas) — “aunar esfuerzos” | 5 | $1.250.720.600 | 80,8% |
| Contratación directa | 3 | $133.548.541 | 8,6% |
| Selección Abreviada de Menor Cuantía | 1 | $123.721.706 | 8,0% |
| Mínima cuantía | 1 | $39.800.000 | 2,6% |
| Total | 10 | $1.547.790.847 | 100% |
El detalle no es menor: en dos años, el 80,8% del valor de la contratación electrónica del municipio se canalizó por la modalidad de “contratación régimen especial” — los famosos convenios de “aunar esfuerzos” — con solo cinco beneficiarios: CORPORACIÓN INTEGRAL SOLUCIONES INMEDIATAS HB ($673,0M en dos contratos de “organización y ejecución” de eventos/programas, 2025), FUNDACOLOMBIA ($447,7M en 2024 y $126,3M en 2025 para “atención integral”), ACOPASOS ($130,0M en 2025), y convenios interadministrativos con la Secretaría de Educación de Cundinamarca ($126,5M) y un convenio de $7M con ASOJUNTAS. En el mismo período, el municipio celebró una única selección abreviada competitiva ($123,7M en seguros con La Previsora).
Que las fundaciones que operan programas sociales sean las contrapartes habituales no es anómalo en Colombia — es el modelo de la atención integral. Lo forense está en la proporción: 8 de cada 10 pesos contratados electrónicamente esquivaron el mecanismo de competencia (licitación, subasta o selección abreviada). Los convenios de aunar esfuerzos tienen una historia jurídica prolija en este país precisamente porque el “aporte de la otra parte” muchas veces es letra muerta. Preguntas que este portal deja sobre la mesa para el ente de control: ¿qué aportaron efectivamente FUNDACOLOMBIA, la CORPORACIÓN INTEGRAL SOLUCIONES INMEDIATAS HB y ACOPASOS a esos convenios? ¿Los aportes entraron al municipio o quedaron en compromisos de gestión? ¿Los ejecutores se seleccionaron con estudios de mercado documentados o por afinidad?
El portal de la alcaldía publica 171 contratos en fase de ejecución — buena disciplina documental, coherente con ese IDI sobresaliente — pero la concentración modal es el dato duro que la vitrina no muestra. Un 5,5/10 en transparencia SECOP es la nota de quien cumple con publicar pero no con competir.
X. ODS: la hoja de ruta está bien escrita; el termómetro sigue caliente
El Plan “Con Firmeza por San Juan” armoniza con el Plan Nacional de Desarrollo “Colombia Potencia Mundial de la Vida”, el departamental “Gobernando: Más que un Plan” y los ODS, con metas marcadas explícitamente contra los Objetivos 1 (fin de la pobreza), 3 (salud), 6 (agua), 7 (energía), 9 (infraestructura), 10 (desigualdades), 11 (territorios sostenibles) y 13 (clima).
El flujo del dinero confirma la prioridad social: el 63,9% del Plan Plurianual de Inversiones ($74.853 millones de $117.117 millones) va al eje de Transformación e Inclusión Social; 17,5% a vivienda y territorio; 8,8% al campo y la economía; 5,7% a buen gobierno; 4,1% a ecosistemas y agua.
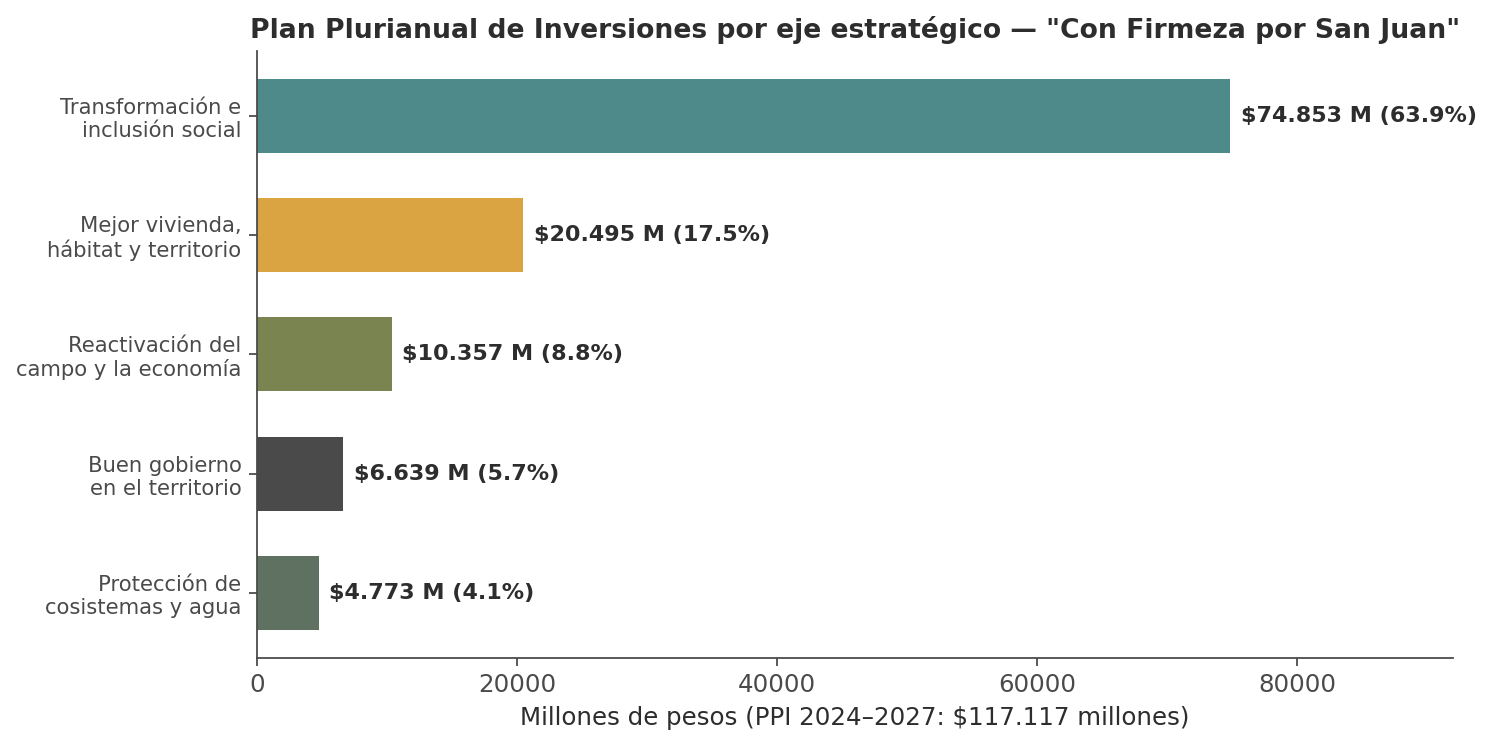
Pero el termómetro social de los ODS en un territorio se lee en resultados: la NBI sigue en 12,9% (el doble del departamento), el agua estructural no llega, la energía rural no ha estructurado proyectos. Puntaje ODS: 6,4/10 — alineación documental excelente (casi de manual, coherente con el IDI), avance material parcial: tres de cada diez ODS críticos del territorio tienen avance verificable; el resto está en el papel que el PPI financia con plata que aún no ha llegado.
Y aquí la estocada estructural del plan: de los $117.117 millones del PPI, $74.423 millones (63,5%) dependen de cofinanciación nacional, departamental y CAR ($39.603M Nación + $32.825M Departamento + $1.995M CAR), mientras los recursos propios aportan solo $5.819M (5,0%) y el SGP $33.493M (28,6%). Sin crédito (correctamente, $0) y con 5% de esfuerzo propio, el plan de la alcaldesa depende, en sus dos tercios, de que otros paguen la fiesta. Si la cofinanciación no llega — y en Cundinamarca todos conocen la fila — el plan no se ejecuta a medias: se ejecuta al 36,5%. Eso no es planificar; es pedir. Y pedir, administrativamente, no es un delito — pero tampoco es gestión de recursos propios.
XI. LA CALIFICACIÓN FINAL: 6,9/10 — REGULAR (VIGILAR 🟡)
Siguiendo la metodología de referencia de este portal (la misma aplicada en Toluviejo-Salcedo Martínez y Agua de Dios-Eliana Manzanares), la calificación se calcula como promedio ponderado de seis componentes en escala 0-10:
Tabla 9. Calificación ponderada de la gestión 2024–2025
| Componente | Peso | Nota | Aporte | Justificación |
|---|---|---|---|---|
| FURAG (IDI) | 25% | 9,3 | 2,33 | IDI 92,89: 7ª de 116 en Cundinamarca, top 4% nacional, +32% sobre la media nacional |
| Ejecución presupuestal CUIPO | 20% | 6,0 | 1,20 | Inversión +46,7%, deuda $0, saneamiento de reservas y CxP; PERO recaudo propio al 10,8%, $826M de cartera predial, brecha CxP de $1.839M, ajuste pensional de -$3.205M sin documentación pública, regalías con $0 pagado en 2024 |
| Avance Plan de Desarrollo | 20% | 6,4 | 1,28 | Plan adoptado rápido (mayo 2024), participativo (20 mesas), 63,9% social; PERO 63,5% del PPI depende de cofinanciación no asegurada, agua/energía sin solución estructural, 0 proyectos energéticos estructurados |
| Transparencia SECOP | 15% | 5,5 | 0,82 | 171 contratos publicados en ejecución; PERO 80,8% del valor electrónico por régimen especial/aunar esfuerzos, una sola selección abreviada competitiva en 2 años |
| Cumplimiento ODS | 10% | 6,4 | 0,64 | Matriz ODS explícita y gasto social prioritario; PERO NBI 12,9% sin cambio visible, agua y energía rural rezagadas |
| Percepción ciudadana | 10% | 6,3 | 0,63 | Comunicación oficial activa y constante, entrevista en medios provinciales; PERO problema urbano de agua (válvulas), prensa local escasa, comunicación predominantemente autorreferencial |
| CALIFICACIÓN FINAL | 100% | 6,90 | REGULAR 🟡 — VIGILAR |
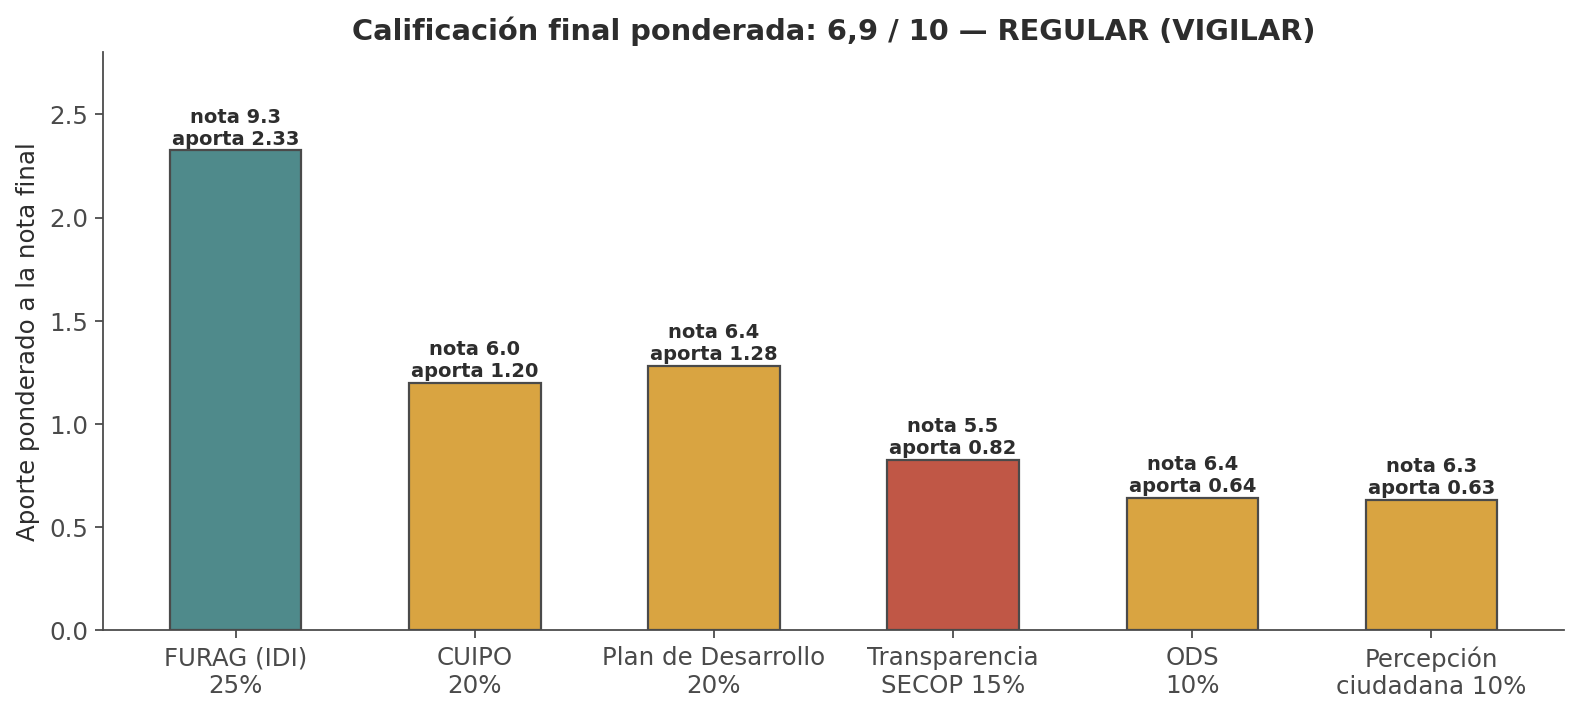
Tabla 10. Escala de calificación aplicada
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0–2,9 | Pésimo | 🔴 CRÍTICO | Gestión deficiente; indicios de irregularidades graves |
| 3,0–4,9 | Mediocre | 🟠 PREOCUPANTE | Por debajo del estándar mínimo |
| 5,0–6,9 | Regular | 🟡 VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano ← San Juan de Rioseco |
| 7,0–8,4 | Bueno | 🟢 BIEN | Cumple el estándar; margen de mejora |
| 8,5–10,0 | Excelente | 🟢 BIEN | Referente regional o nacional |
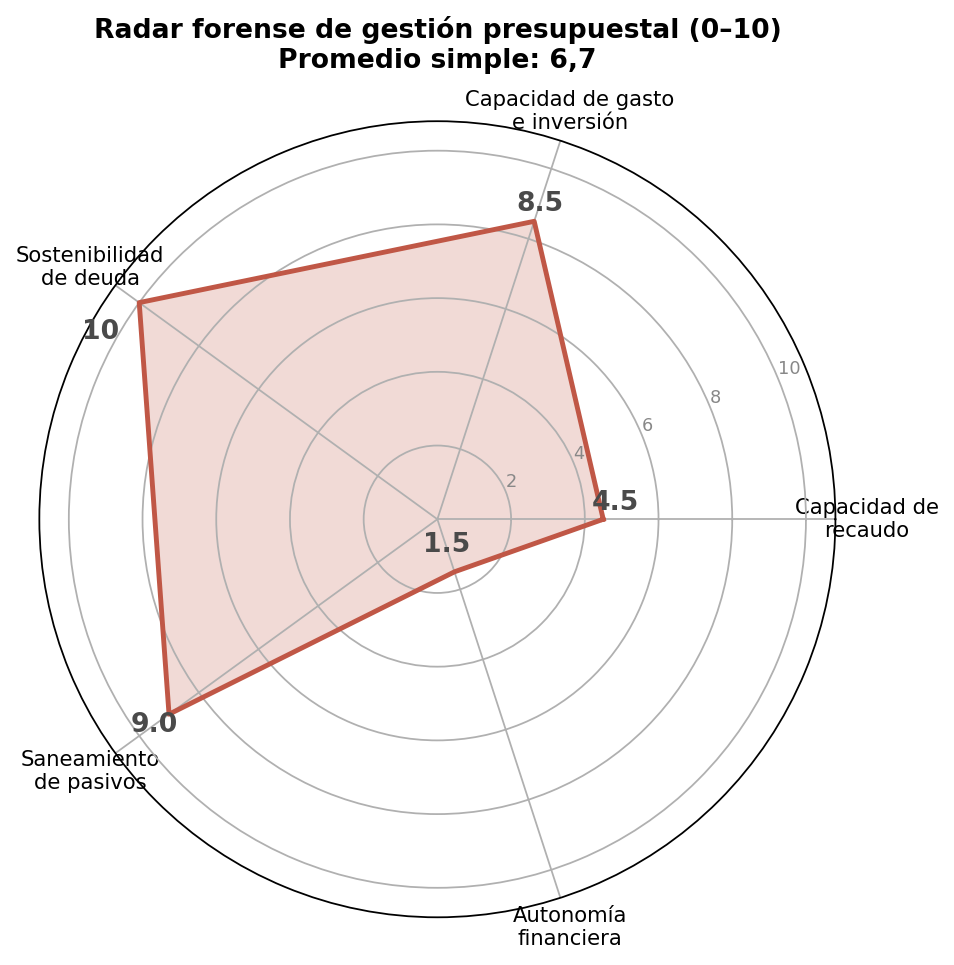
La triangulación es notable: el promedio simple del radar forense presupuestal (recaudo 4,5; gasto 8,5; deuda 10,0; saneamiento 9,0; autonomía 1,5) arroja 6,7; el promedio de los cinco indicadores de gestión sobre los compromisos comunitarios arroja 6,0; y la calificación ponderada completa arroja 6,9. Tres mediciones independientes, una misma conclusión: estamos en terreno de “Regular — VIGILAR”, apenas un escalón por debajo del “Bueno”, sostenida por el pilar del FURAG y arrastrada por la dependencia fiscal y la contratación sin competencia.
XII. ANÁLISIS JURÍDICO: Prevaricato por Omisión (Artículo 414 del Código Penal)
La calificación final (6,9) activa, según la regla metodológica de este portal, el desarrollo completo del análisis jurídico. Se hace con rigor, con fuentes y con la responsabilidad de quien sabe que las palabras de un medio afectan reputaciones: el punto de partida procesal es la presunción de inocencia (Art. 29 Constitución Política) y este análisis no afirma la comisión de un delito: examina si los hechos públicos documentados permiten configurarlo.
El tipo penal. El Artículo 414 del Código Penal (Ley 599 de 2000) sanciona al “servidor público que omita, retarde, rehúse o deniegue un acto propio de sus funciones”, con prisión de 2 a 8 años, multa de 5 a 50 SMLMV e inhabilitación para el ejercicio de derechos y funciones públicas de 3 a 8 años. Es un delito doloso (no admite forma culposa).
Elemento subjetivo: la alcaldesa. Erika Constanza González Rubio ejerce la primera autoridad administrativa del municipio (Ley 136 de 1994, Art. 91), con deberes expuestos: velar por la administración de los recursos públicos, hacer efectivo el cobro de tributos, ejecutar el presupuesto, velar por la prestación de los servicios públicos y rendir cuentas.
El deber funcional y los hechos documentados. El análisis se aplica sobre cuatro núcleos fácticos públicos:
- Cartera predial de $826,3 millones sin cobro efectivo y un recaudo propio en caída de participación (18,7% → 10,8%). Existe un deber funcional claro de gestión tributaria y cobro coactivo (Estatuto Tributario Municipal y Ley 1066 de 2006). La pregunta penal no es si la cartera existe — existe — sino si hubo retardo deliberado de actos concretos de cobro (mandamientos de pago, embargos, remates) que la alcaldesa omitió o rechazó ordenar. La ineficiencia o la lentitud administrativa, por sí solas, no configuran prevaricato: se castigan en el régimen disciplinario (Ley 1952 de 2019, Art. 54 — omisión de deberes) o, si causan daño patrimonial, en la responsabilidad fiscal (Ley 610 de 2000). Para el Art. 414 se exige la prueba del dolo: la decisión consciente de no hacer lo que la ley ordena hacer.
- Regalías: $2.788 millones comprometidos en 2024 con $0 pagados. La ejecución del SGR es obligatoria una vez perfeccionados los contratos (Ley 2056 de 2020 y reglamentación OCAD). Un año sin pagos puede explicarse legítimamente por trámites contractuales, garantías, estudios previos, interventoría o aprobaciones de la entidad delegataria — o puede ser retardo injustificado que perjudicó a las familias beneficiarias del proyecto VIP. La diferencia entre una y otra está en el expediente contractual, que este portal invita a revisar (y que la Contraloría puede auditar de oficio). Con la información pública disponible, no es posible afirmar el dolo.
- La brecha de $1.839 millones entre cuentas por pagar presupuestales y contables. Si eventualmente se comprobara que el cierre presupuestal omitió deliberadamente registrar pasivos para presentar un superávit inexistente, estaríamos ante figuras mucho más serias que el prevaricato: posible falsidad en documento (Art. 419 CP) y, simultáneamente, responsabilidad fiscal por errores de liquidación (Art. 74, Ley 610 de 2000: conciliación del balance). Pero hoy — repítase — no existe prueba pública de ello: existe una discrepancia documental sin conciliación publicada. Lo criminal no se deduce de la discrepancia; la investigación sí.
- El ajuste actuarial del pasivo pensional por -$3.204,9 millones. Las ganancias y pérdidas actuariales por planes posempleo son una variable técnica regida por la Contaduría Pública Nacional y el Ministerio de Hacienda. Si la certificación del Ministerio existe y el estudio actuarial la respalda, el ajuste es técnico y legítimo. Si no existe, la administración habría movido su patrimonio con una certificación fantasma — escenario que cambiaría completamente la naturaleza jurídica del hecho. La solicitud de ese documento es la prueba litmus de esta investigación.
Conclusión jurídica. Sobre la evidencia pública disponible a la fecha de este análisis: (i) NO está configurado, en grado de conocimiento público, el delito de prevaricato por omisión — el elemento dolo y la omisión concreta de actos funcionales específicos no están probados; (ii) SÍ existe material suficiente para que la Contraloría Departamental de Cundinamarca realice una auditoría especial de la brecha CxP/contable, del ajuste pensional y de la ejecución de regalías 2024-2025, y para que la Personería Municipal y la Procuraduría Provincial verifiquen los deberes de gestión tributaria y la tramitación de los convenios “aunar esfuerzos”; (iii) la administración conserva la oportunidad de desactivar todas las banderas rojas con un solo acto: publicar la conciliación contable-presupuestal, la certificación pensional y el estado físico del proyecto de vivienda VIP. La transparencia radical es, además de un deber, la mejor defensa jurídica que existe.
Este portal recuerda: señalar banderas rojas es periodismo; afirmar delitos sin prueba es otro asunto, del que este medio no se ocupa.
XIII. Metodología transparente y replicable
Fuentes cruzadas (5+ independientes):
- CHIP/CUIPO (Ministerio de Hacienda — chip.gov.co): formularios B_EJECUCION_DE_INGRESOS, D_EJECUCION_DE_GASTOS (vigencia actual/entidades territoriales/administración central, reservas, cuentas por pagar) DIC-DIC 2024 y 2025; FUT_DEUDA_PUBLICA (créditos, créditos por sector, renta pignorada) ENE-DIC 2024 y 2025; FUT_VIGENCIAS_FUTURAS (autorizaciones) OCT-DIC 2024 y 2025; SGR (ejecución de ingresos y gastos) DIC-DIC 2024 y 2025; cierre fiscal y variaciones contables significativas 2025. CUIPO del municipio: 216225662.
- Función Pública — FURAG/IDI 2025 (Resultados vigencia 2025, reporte del 17 de junio de 2026, base de 1.102 alcaldías con 104 variables).
- SECOP I/II — datos.gov.co (API pública, dataset “SECOP II – Contratos Electrónicos” jbjy-vk9h; NIT entidad 899999422) y portal de contrataciones de la alcaldía (171 contratos en ejecución).
- Plan de Desarrollo Municipal 2024-2027 “Con Firmeza por San Juan” — Acuerdo 006 del 30 de mayo de 2024 del Concejo Municipal (documento oficial completo: Tabla 19 de priorización comunitaria, Plan Plurianual de Inversiones, Tablas 61-64).
- Información pública complementaria: portal de contratos de Colombia Compra Eficiente (convenios ICCU-CTO-1388-2025, ICCU No. 141-2025), listado oficial de alcaldes 2024-2027 de la Gobernación de Cundinamarca, comunicaciones oficiales de la Alcaldía (Facebook oficial), prensa provincial (Revista Mi Nación).
Reglas del método: (a) toda cifra citada proviene de documento oficial identificable; (b) las inconsistencias entre formularios se reportan como tales — nunca se “promedian” para ocultarlas; (c) la calificación es ponderada y las notas de cada componente se justifican con evidencia puntual; (d) el análisis penal distingue siempre entre indicio, flagrante y probado; (e) los cálculos porcentuales se realizan sobre los totales reportados por cada fuente y son replicables con las fórmulas incluidas en las tablas.
Verificación independiente sugerida (cualquier ciudadano puede hacerlo): entrar a chip.gov.co → consulta ciudadano → entidad: San Juan de Rioseco → categorías CUIPO/FUT/SGR → períodos DIC-DIC 2024 y 2025 → comparar con las tablas 1 a 5 de este artículo. Entrar a datos.gov.co y filtrar el dataset de contratos por NIT 899999422. Descargar el Acuerdo 006 de 2024 del portal municipal y verificar las tablas del PPI.
XIV. Lo que debe hacer la administración (agenda mínima de dignidad fiscal)
- Modernización tributaria YA: actualización catastral, cruces con la DIAN para el ICA y programa agresivo de cobro coactivo sobre los $826 millones de cartera predial. Con cobrar la mitad, el municipio duplicaría su inversión social local sin pedirle un peso a nadie.
- Publicar en 15 días la conciliación presupuesto-contabilidad y explicar los $1.839 millones de la cuenta 2.4, junto con la certificación del Ministerio de Hacienda y el estudio actuarial del ajuste pensional de -$3.205 millones.
- Tabla de avance físico del proyecto VIP (BPIN 20232566200441): viviendas contratadas, avanzadas y entregadas contra los $3.772 millones comprometidos en dos años.
- Revertir la curva de dependencia: meta pública y medible de subir los ingresos propios del 10,8% al 18% al cierre del mandato (el nivel heredado de 2024). Una alcaldesa que hereda 18,7% y deja 10,8% no está gestionando: está racionando.
- Competencia en la contratación: reduzca la participación del “régimen especial/aunar esfuerzos” en el valor total y priorice selección abreviada/subasta inversa para bienes y servicios estandarizables. Publicar los aportes reales de los convenios con fundaciones.
- Energía rural: estructurar los proyectos que la propia matriz del Plan deja en cero para 2024-2025 y ejecutar los $125 millones autorizados para 2026.
XV. Cierre
San Juan de Rioseco tiene, por primera vez en mucho tiempo, una maquinaria institucional que sería el orgullo de ciudades diez veces mayores: un IDI de 92,89 que la pone en el club de los mejores, una caja sin deuda, un superávit de cierre y un plan de desarrollo escrito con la gente y no solo para la foto. Ese es el mérito real de la administración de Erika Constanza González Rubio, y este portal lo consigna con la misma fuerza con que consigna los faltantes.
Pero el examen de las finanzas públicas no premia la maquinaria: premia el viaje de la plata hasta la vida de la gente. Y en ese viaje, el expediente de estos dos años muestra un municipio que recauda menos de lo que puede ($826 millones de predial dormidos), que depende cada vez más del Gobierno central (10,8% de ingresos propios), que comprometió $2.788 millones de regalías en 2024 y no pagó un solo peso, que arrastra $1.839 millones de discrepancia contable sin conciliar, que movió su patrimonio pensional en $3.205 millones con una certificación que nadie ha visto, y que contrata 8 de cada 10 pesos electrónicos fuera de la competencia. Regular — VIGILAR: 6,9/10. No es la nota de un desastre; es la nota de una promesa que aún no se cumple — y a mitad de mandato, las promesas empiezan a vencerse.
La pregunta no es si el IDI 92,89 es verdad. Es verdad. La pregunta es cuánto vale un IDI de 92,89 para la familia de la vereda Cambao que sigue esperando el acueducto, la energía y la casa que la plata de las regalías ya pagó en el papel. El sistema no se audita solo. Y esta caja, aunque brille por fuera, todavía tiene cajones sin abrir.
Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
FUENTES DOCUMENTALES COMPLETAS
- Ministerio de Hacienda — CHIP (chip.gov.co), consulta ciudadano, CUIPO 216225662: B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS (DIC-DIC 2024; DIC-DIC 2025), RESERVAS y CUENTASPORPAGAR; FUT_DEUDA_PUBLICA: CREDITOS, CREDITOS_POR_SECTOR, RENTA_PIGNORADA (ENE-DIC 2024 y 2025); FUT_VIGENCIAS_FUTURAS: AUTORIZACIONES (OCT-DIC 2024 y 2025); SISTEMA GENERAL DE REGALÍAS: EJECUCION DE INGRESOS y EJECUCION DE GASTOS (DIC-DIC 2024 y 2025); cierre fiscal 2025 y variaciones contables significativas 2025.
- Departamento Administrativo de la Función Pública — Resultados de Desempeño Institucional (FURAG) vigencia 2025, reporte del 17 de junio de 2026: ALCALDÍA DE SAN JUAN DE RIO SECO, CUNDINAMARCA, ALCALDÍA GRUPO 4, IDI 92,89 (posición 40 de 1.102 alcaldías; 7ª de 116 en Cundinamarca; promedio nacional 70,19; mediana 71,27; promedio Cundinamarca 76,8; máximo nacional 98,90 Funza).
- Acuerdo Municipal 006 del 30 de mayo de 2024 — Plan de Desarrollo Municipal 2024-2027 “Con Firmeza por San Juan” (Concejo de San Juan de Rioseco; versión oficial en mapas.cundinamarca.gov.co / ArcGIS item d975ad50960f4e1c85fdc9dc99594a71): Tabla 19 (priorización comunitaria), Tablas 61-64 (PPI por eje y por fuente), matriz de metas-ODS.
- SECOP II — datos.gov.co (dataset jbjy-vk9h), contratos electrónicos ALCALDÍA MUNICIPAL SAN JUAN DE RIOSECO (NIT 899999422), firmas 2024-01-01 a 2025-12-31: 10 contratos, $1.547.790.847; distribución por modalidad y proveedor verificable por API pública.
- Colombia Compra Eficiente / contratos.gov.co: convenios ICCU (ICCU-CTO-1388-2025; contrato ICCU No. 141-2025; Convenio ICCU 691 de 2025).
- Gobernación de Cundinamarca — Listado oficial de alcaldes 2024-2027 (Erika González Rubio, San Juan de Rioseco).
- Alcaldía Municipal de San Juan de Rioseco — portal oficial (sanjuanderioseco-cundinamarca.gov.co): contrataciones (171 ejecuciones), Informe de Gestión 2025 (12 placas huella gestionadas ante ICCU), comunicados oficiales (suministro de agua rural, alerta por manipulación de válvulas).
- DANE — Censo Nacional de Población 2018 y proyecciones 2024-2035; Necesidades Básicas Insatisfechas por municipio (TerriData).