Dos años de gobierno en «la niña bonita» del valle de Ubaté: superávit de $6.670 millones, cero deuda, top 4 % nacional en desempeño institucional… y una máquina de contratación directa que adjudicó el 88 % de sus procesos sin competencia.
| Semáforo legal: 🟢 Verde | Estado: Publicable con advertencias metodológicas | Cruce de fuentes: CHIP-CUIPO · FUT Deuda Pública y Vigencias Futuras · Sistema General de Regalías · SECOP II (datos abiertos de Colombia Compra Eficiente) · FURAG-DAFP · Plan de Desarrollo (Acuerdo 006 de 2024) · prensa regional y redes oficiales. |
Nos encontramos en el municipio de Cucunubá. Vamos a auscultar la gestión municipal de Cucunubá, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Mario Alexander Bello Velásquez. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
Y aquí conviene advertir algo desde la primera línea: Cucunubá no es el caso del alcalde atrapado con las manos en la caja. Es, quizás, el caso más incómodo para el periodismo anticorrupción: el de un municipio pequeño —categoría sexta, unos 9.187 habitantes según la proyección DANE 2024 que el propio Plan de Desarrollo registra— que aparece en 2025 entre el 4 % mejor evaluado de Colombia en desempeño institucional, cierra sus dos primeros años con $0 de deuda pública, acumula un superávit fiscal superior a los $6.600 millones y, al mismo tiempo, adjudica 88 de cada 100 procesos contractuales por contratación directa, firma una sola licitación pública en dos años, entrega $818 millones a una empresa de desarrollo territorial de Sopó para organizar eventos y deja para diciembre de 2025 —el último mes del segundo año— la autorización de $1.905 millones de vigencias futuras que condicionarán el presupuesto del gobierno siguiente.
¿Gestión sobresaliente o vitrina impecable sobre una inversión que avanza a paso de buey? La respuesta honesta, como casi siempre, no cabe en un titular. Está en las cifras. Todas. Y todas son verificables en fuentes oficiales.
El pueblo que nació con una mina debajo
Para entender lo que se administra desde el 1 de enero de 2024 en Cucunubá, hay que entender tres cosas que rara vez aparecen juntas en un mismo municipio colombiano.
Primera: Cucunubá es un pueblo carbón y lana. Fundado el 2 de agosto de 1600, a 88 kilómetros de Bogotá, en plena provincia de Ubaté, su economía descansa sobre una base que poca gente imagina cuando cruza su plaza colonial: alrededor de 300 unidades de explotación minera, 52 títulos mineros vigentes y una producción cercana a las 80.153 toneladas mensuales de carbón —68.893 térmico y 11.260 metalúrgico—, con veredas enteras como Pueblo Viejo, Peñas, Aposentos, La Ramada, El Tablón y Hato de Rojas donde, según el propio Plan de Desarrollo, el 70 % de la población depende económicamente de la minería. Esa vocación extractiva explica las regalías que llegan a sus arcas, el impuesto de transporte por oleoductos y gasoductos que cruza el territorio y también la angustia histórica de un municipio que ha visto morir mineros bajo tierra —en octubre de 2026, ya fuera del período que aquí evaluamos, la mina La Gallinacera se cobró la vida de Andrés Felipe Malaver Guzmán tras 103 horas de rescate—.
Segunda: es un pueblo tejedor. La lana y la artesanía sustentan una feria —EXPOLANA— que la administración convirtió en emblema productivo y en el evento con mayor presupuesto contratado de su segundo año.
Tercera: es un municipio pequeño en habitantes y enorme en recursos no ejecutados. Esa tensión —caja gorda, obra fina— es el corazón de esta investigación.
El alcalde Mario Alexander Bello Velásquez, nacido en Cucunubá, asumió el 1 de enero de 2024 con un Plan de Desarrollo bautizado «Compromiso Total por Cucunubá», adoptado mediante el Acuerdo 006 del 7 de junio de 2024 tras un proceso que la administración describe como 23 mesas de trabajo territoriales en las veredas y Juntas de Acción Comunal, más mesas sectoriales, de niñez, de víctimas y del Consejo Consultivo de la Mujer. Su misión declarada suena a cartilla de buen gobierno: «un gobierno justo, transparente, responsable y equitativo con el manejo de los recursos públicos». Dos años después, esa promesa se puede auditar con la vara que el propio alcalde se puso en la boca.
Cinco fuentes, una verdad
La metodología de este análisis replica el estándar forense de corrupcionaldia.com —el mismo aplicado en Toluviejo (Sucre) y Agua de Dios (Cundinamarca)—: cruce de cinco fuentes independientes, lectura línea por línea de la ejecución presupuestal, verificación documental en portales oficiales del Estado colombiano y contraste con la percepción ciudadana inferida de redes sociales y prensa local.

1. CHIP-CUIPO (Herramienta de Control al Poder Legislativo del MinHacienda): ejecución de ingresos y gastos del presupuesto ordinario, cierres fiscales 2024 y 2025.
2. FUT — Formulario Único Territorial: Deuda Pública (Créditos, Créditos por Sector, Renta Pignorada) y Vigencias Futuras (Autorizaciones OCT-DIC).
3. Sistema General de Regalías: ejecución de ingresos y gastos 2024-2025, incluido el proyecto BPIN 2023252240014 «Parques recreativos construidos».
4. SECOP II (datos abiertos de Colombia Compra Eficiente): 374 contratos firmados por el municipio entre el 1 de enero de 2024 y el 31 de diciembre de 2025, descargados y analizados contrato por contrato.
5. FURAG-DAFP: Índice de Desempeño Institucional 2025 (reporte oficial del 17 de junio de 2026), del archivo Resultados vigencia 2025 – Territorio de Función Pública, cruzado con la medición 2024 publicada por la propia alcaldía.
Advertencia metodológica. Las cifras presupuestales y de regalías provienen de los formularios oficiales CHIP/SGR extraídos por el equipo de investigación para las vigencias 2024 y 2025; los datos SECOP corresponden al universo completo de contratos publicados en la plataforma. Allí donde los formularios oficiales se contradicen entre sí —y ocurre, y lo documentamos—, la contradicción se reporta como hallazgo en lugar de ocultarse. La escala de calificación es la de este portal:
| Rango | Calificación | Indicador | Interpretación |
| 0,0 — 2,9 | PÉSIMO | 🔴 CRÍTICO | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | MEDIOCRE | 🟠 PREOCUPANTE | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
| 5,0 — 6,9 | Regular | 🟡 VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | Bueno | 🟢 BIEN | Gestión que cumple el estándar; con margen de mejora en componentes específicos |
| 8,5 — 10,0 | Excelente | 🟢 BIEN | Gestión sobresaliente; referente regional o nacional |
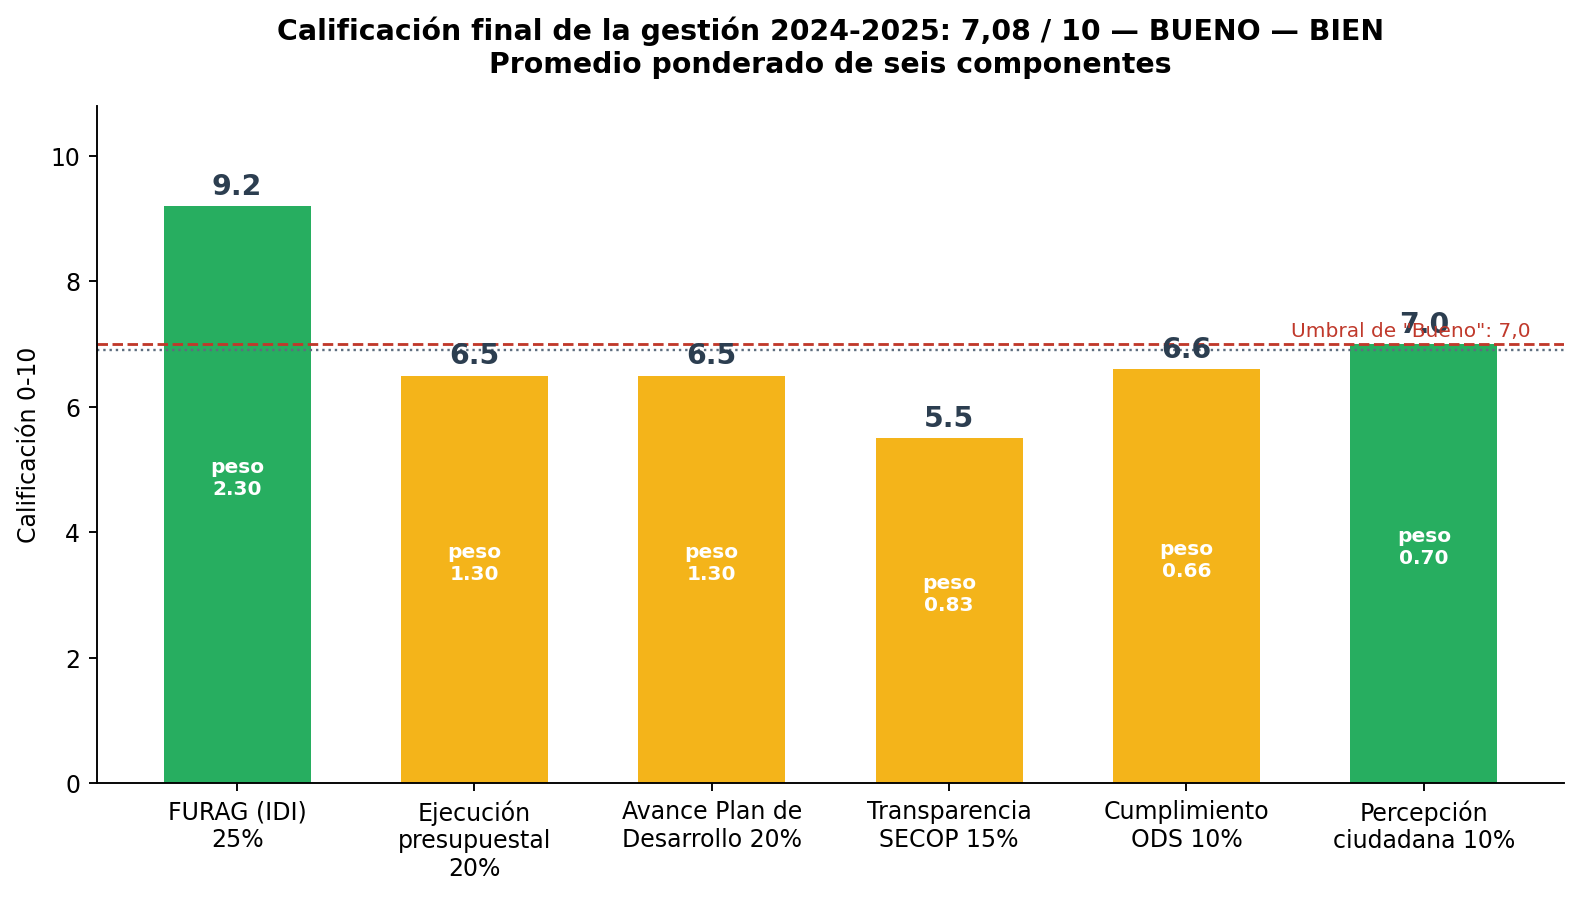
La calificación final es un promedio ponderado de seis componentes —FURAG 25 %, ejecución CUIPO 20 %, avance del Plan de Desarrollo 20 %, transparencia SECOP 15 %, cumplimiento ODS 10 %, percepción ciudadana 10 %—. Y la regla del prevaricato aplica igual que siempre: si el resultado es ≤ 6,9, se abre el análisis jurídico del artículo 414 del Código Penal. Si es ≥ 7,0, el análisis penal se omite como cuestión de lógica metodológica. Spoiler: en Cucunubá no se activa. Pero lo que sí se activa es una alerta de vigilancia permanente que este texto deja fundada.
La radiografía CUIPO: un municipio que recauda, recibe… y no gasta
De dónde viene la plata (2024)
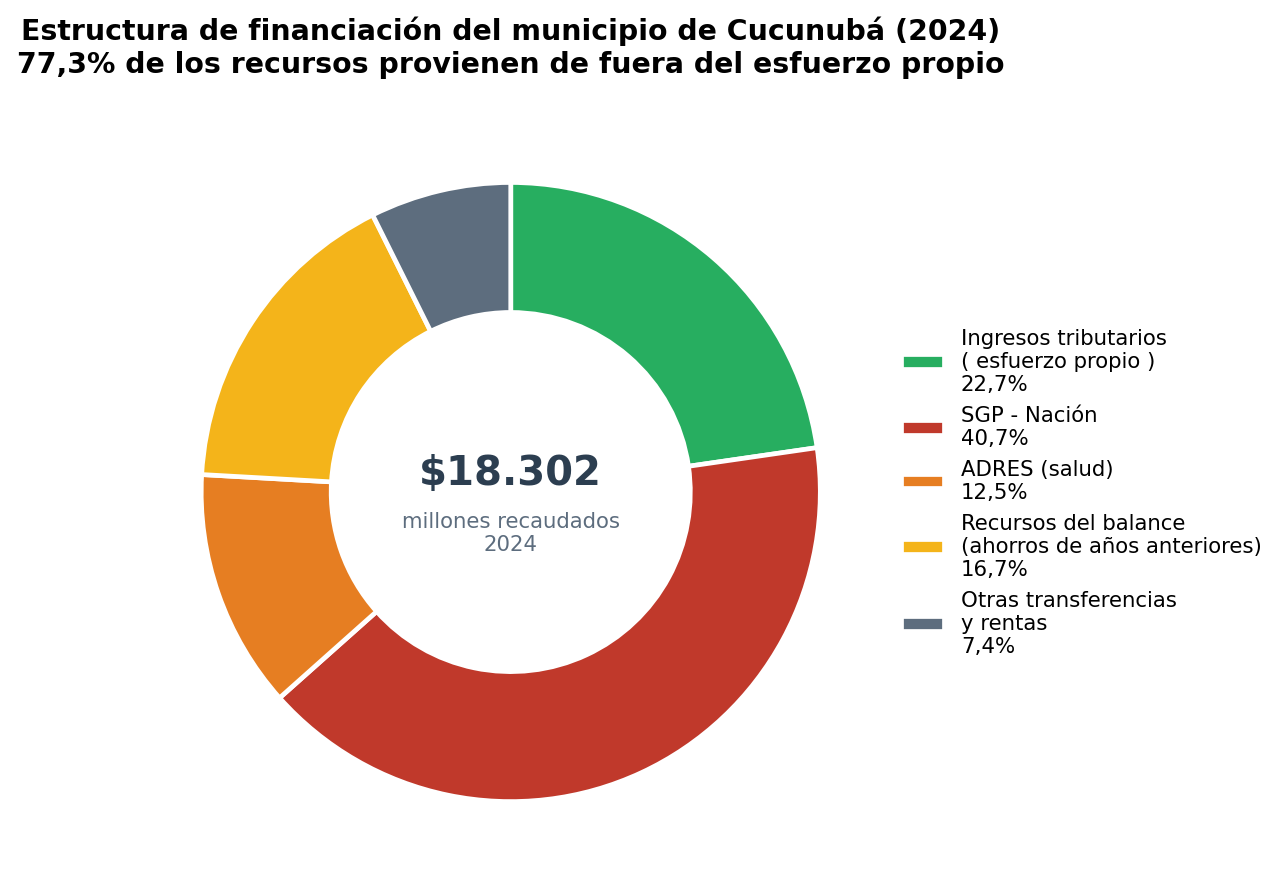
En 2024, Cucunubá recaudó $18.301.929.933. La composición de ese recaudo es la primera fotografía forense, y no es neutra:
| Origen del recurso | Valor 2024 | Participación |
| Ingresos tributarios (esfuerzo propio) | $4.156.458.237 | 22,71 % |
| — Impuesto de Industria y Comercio | $2.592.226.390 | 14,16 % |
| — Otros impuestos, tasas y estampillas (incluye transporte por oleoductos y gasoductos) | $790.724.910 | 4,32 % |
| — Impuesto Predial Unificado | $473.396.899 | 2,59 % |
| — Sobretasa a la gasolina | $193.314.000 | 1,06 % |
| — Impuesto de alumbrado público | $106.796.038 | 0,58 % |
| Sistema General de Participaciones (SGP) | $7.449.995.540 | 40,71 % |
| Recursos ADRES (régimen subsidiado) | $2.284.838.165 | 12,48 % |
| Recursos del balance (superávit de vigencias anteriores) | $3.062.999.653 | 16,74 % |
| Otras transferencias y rentas no tributarias | $1.347.638.338 | 7,36 % |
| TOTAL RECAUDO 2024 | $18.301.929.933 | 100 % |
Distribución correcta que el lector debe memorizar: de cada 100 pesos que entraron a Cucunubá en 2024, 77,3 centavos vinieron de transferencias de la Nación, de la cofinanciación de la salud o de saldos acumulados de años anteriores, y solo 22,7 centavos del esfuerzo tributario propio. La dependencia directa del Gobierno central (SGP + ADRES) es del 53,2 %. Y dentro del esfuerzo propio hay una anomalía estructural: el Predial —el impuesto de todos, campesinos y mineros incluidos— aportó apenas 2,6 % del presupuesto total ($473 millones), mientras Industria y Comercio —donde pesan los operadores del poliducto y el comercio formal— aportó casi el doble que todo lo demás junto en recaudo directo. En un municipio donde el carbón mueve el 70 % de la economía de sus veredas, un predial rural tan flaco es, como mínimo, una asignatura pendiente de gestión tributaria.
Anomalía documental verificada. En los formularios CHIP revisados, la clasificación entre Impuesto Predial Unificado e Impuesto de Industria y Comercio presenta inconsistencias graves entre reportes: un formulario registra predial por $473,4 millones e ICA por $2.592,2 millones; otro consigna predial por $4.520,6 millones e ICA por $4.156,5 millones, con un rubro tributario total de $15.136,4 millones que no cuadra con el recaudo total verificado. Solo una de esas dos versiones puede ser cierta. La que sí cierra aritméticamente con el total ($18.301,9 millones) es la primera; la segunda sugiere un error de digitación o de clasificación en los formularios CUIPO que la administración debe conciliar y publicar. Recomendación de veeduría: solicitar a la Secretaría de Hacienda la conciliación oficial del recaudo tributario 2024-2025 por concepto y por deudor.
La caja que no para de crecer
La segunda fotografía es la del cierre fiscal, y aquí el contraste 2024-2025 dice más que cualquier discurso:
| Concepto | Cierre 2024 | Cierre 2025 | Var. |
| Disponibilidades (caja y bancos) | $7.927.533.066 | $8.831.799.982 | +11,4 % |
| — Recursos de libre destinación (C.1) | $641.332.173 | $863.388.879 | +34,6 % |
| — Recursos con destinación específica (C.2) | $7.196.086.758 | $7.864.615.264 | +9,3 % |
| — Fondos especiales (Fondo Local de Salud) | $90.114.134 | $103.795.839 | +15,2 % |
| Cuentas por pagar de la vigencia | $313.758.321 | $284.271.835 | –9,4 % |
| Cuentas por pagar de vigencias anteriores | $44.252.584 | $16.556.000 | –62,6 % |
| Otras exigibilidades | $128.351.594 | $1.877.793.076 | × 14,6 |
| Reservas presupuestales | $70.000.000 | $0 | –100 % |
| Superávit fiscal neto | $7.415.423.151 | $6.669.735.071 | –10,1 % |
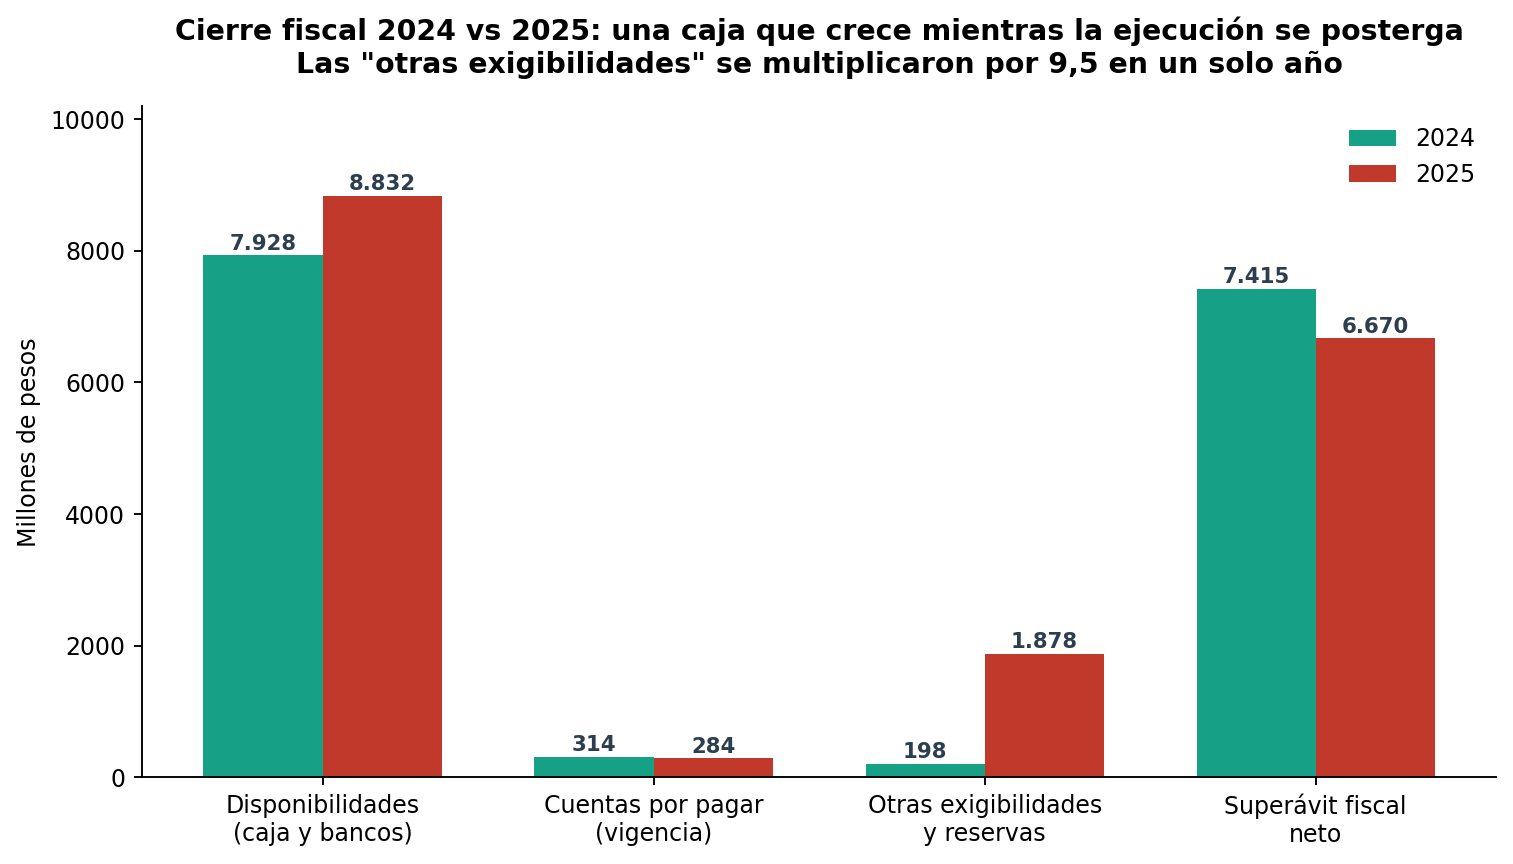
Tres hallazgos, tres.
Hallazgo positivo (se reconoce con la misma vara con que se critica): Cucunubá cerró 2024 y 2025 con saldo de deuda pública en $0,00 —cero créditos, cero intereses, cero renta pignorada (0,00 %)—, redujo sus cuentas por pagar de vigencias anteriores en casi dos tercios ($44,2 millones → $16,6 millones) y mantuvo cuentas por pagar corrientes por debajo del 2 % del recaudo. En un país donde decenas de municipios pequeños viven ahogados por deudas heredadas, el manejo del pasivo de la administración Bello es impecable. Así lo registra esta crónica: saneamiento de pasivos: 8/10.
Hallazgo negativo: ese saneamiento convive con una parálisis de la inversión que el superávit no oculta sino que exhibe. El caso más documentado: el rubro SGP–Propósito General Libre Inversión cerró 2024 con un saldo en caja de $1.998.581.518 —exactamente el 100 % de esos recursos, destinados por la Constitución a inversión local—, sin ejecutar un solo peso. No es una cifra redondeada ni una lectura sesgada: es el saldo disponible igual al saldo inicial. Dinero para parques, para cultura, para deporte, para lo que la comunidad pidiera, que duró doce meses durmiendo en un banco y terminó el año virgen. A eso se suma el rendimiento financiero de la holgura: el municipio ganó $91,7 millones por rendimientos de depósitos —que un buen tesorero celebra—, pero que en un municipio con veredas esperando placas de concreto son los intereses de una promesa aplazada.
Hallazgo alerta: las «otras exigibilidades» pasaron de $128 millones (2024) a $1.877,8 millones (2025), mientras las reservas presupuestales se desplazaron de $70 millones a $0. La magnitud y el calendario —el salto ocurre exactamente en el mismo diciembre en que la administración autorizó $1.905.266.053,86 de vigencias futuras (ver capítulo FUT)— apuntan a que una parte sustancial de esas exigibilidades son compromisos diferidos a la vigencia 2026. La lectura benevolente: una gestión que planifica bien su tesorería y blinda la continuidad de sus obras. La lectura forense: una administración que cierra su segundo año comprometiendo el presupuesto del gobierno que viene, una práctica que la literatura anticorrupción colombiana conoce bien porque suele aparecer cuando se quiere amarrar a contratistas preseleccionados antes del relevo. Ambas lecturas existen; solo el detalle contrato por contrato —que el municipio no ha publicado de forma agregada— puede desempatarlas. Recomendación de veeduría: derecho de petición por el listado nominal de las «otras exigibilidades» del cierre 2025 con su acto administrativo de origen.
El radar de la gestión presupuestal
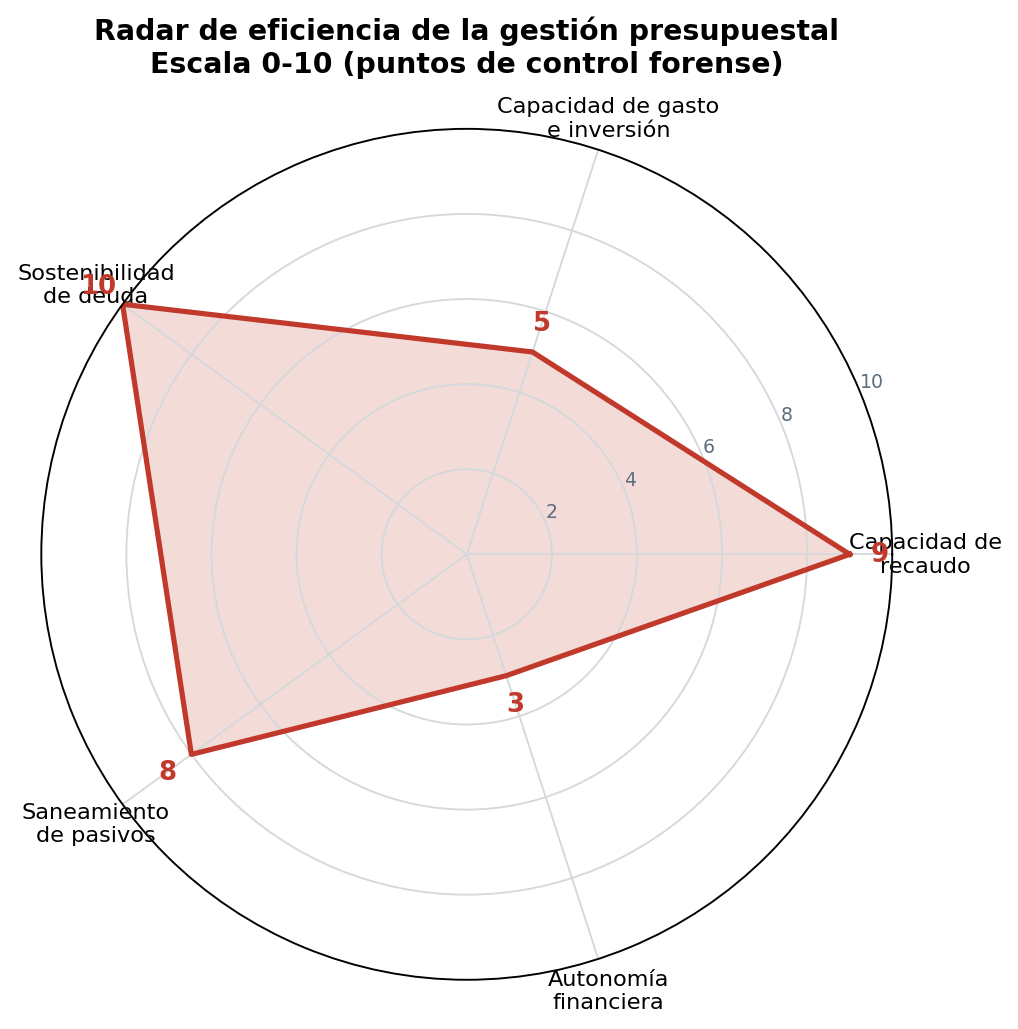
| Eje de eficiencia | Puntaje | Diagnóstico forense |
| Capacidad de recaudo | 9/10 | $2.592 millones de ICA y control tributario funcional; flanco débil: predial rural ($473 millones). |
| Capacidad de gasto e inversión | 5/10 | $6.670 millones de superávit y 100 % del SGP libre inversión 2024 sin ejecutar: las necesidades de la comunidad no se atienden a la velocidad del recaudo. |
| Sostenibilidad de deuda | 10/10 | Impecable: $0 de deuda, 0 % de renta pignorada en 2024 y 2025. |
| Saneamiento de pasivos | 8/10 | CxP de vigencias anteriores reducidas en 62,6 %; CxP corrientes controladas. |
| Autonomía financiera | 3/10 | 77,3 % de dependencia de transferencias y balances; sin estrategia visible de diversificación en dos años. |
Calificación parcial CUIPO: 6,5/10. La prudencia financiera es real y se califica como real. La lentitud para convertir caja en agua, vías, aulas y empleo también es real y se califica como real. Ninguna de las dos mitades del dictamen puede sacrificarse por la otra.
Regalías: $6.855 millones de carbón convertidos en canchas… a medias
Cucunubá no es municipio PDET —no figura en el listado nacional de Renovación Territorial—, pero sí es municipio productor de carbón, y eso se traduce en giros del Sistema General de Regalías muy por encima de lo que recibe el promedio de los municipios de categoría sexta del país.
| Indicador SGR | 2024 | 2025 |
| Recaudo total (giros) | $3.808.466.208 | $3.047.102.625 |
| Compromisos adquiridos | $5.425.649.582 | $3.159.745.525 |
| Obligaciones reconocidas / pagos | $3.807.961.554 | $2.058.368.071 |
| Brecha compromisos–ejecución | –$1.617.688.028 | –$1.101.377.454 |
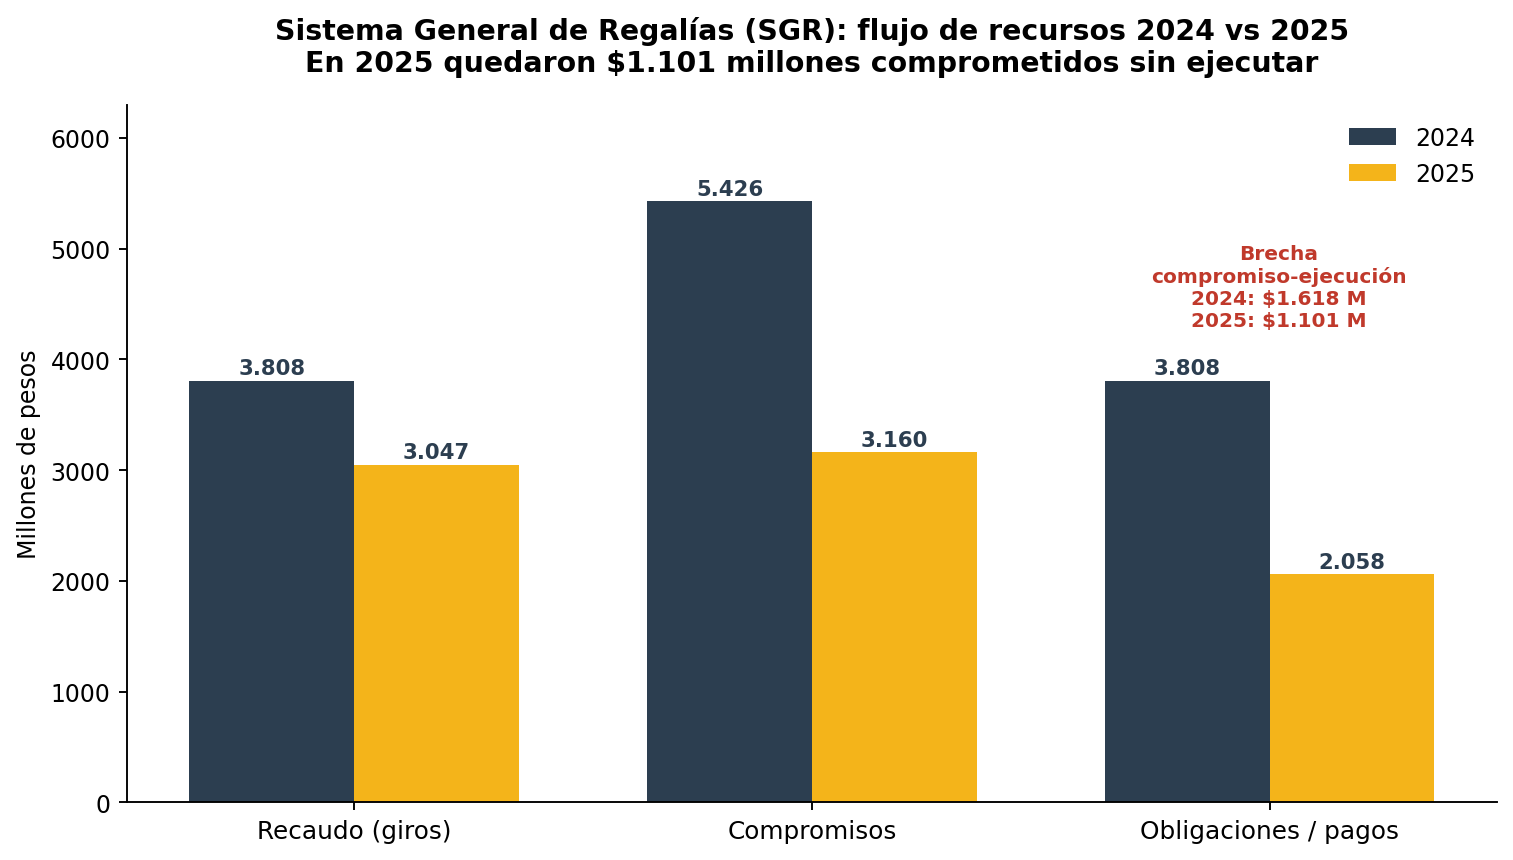
La historia que cuentan estas cifras tiene tres capítulos que merecen capítulo propio.
Uno: el gran proyecto de los parques. El proyecto BPIN 2023252240014 «Parques recreativos construidos» concentró en 2024 compromisos por $2.092.375.341 con cargo a la Asignación para la Inversión Local (NBI) y $1.373.861.612 con cargo a Asignaciones Directas: en total, más de $3.400 millones en un solo proyecto de parques y escenarios recreodeportivos, que la administración promocionó como «20 escenarios recreodeportivos» construidos o en obra en 2024. Sobre papel, es la inversión estrella del cuatrienio. Sobre el terreno, la pregunta forense que la administración aún no responde con evidencia pública es la única que importa: ¿corresponde el avance físico de esas estructuras a los pagos autorizados? Un proyecto que concentra tres cuartas partes del gasto de regalías de una vigencia en un solo objeto contractual merece —por transparencia, no por sospecha— interventoría visible, actas de avance publicadas y veeduría ciudadana formal. Recomendación: solicitar por derecho de petición los contratos de obra derivados del BPIN 2023252240014, sus actas de avance físico y las liquidaciones.
Dos: el gasto en diciembre de 2025 ejecutado «sin situación de fondos». En la vigencia 2025, el 100 % del gasto de regalías se ejecutó bajo la modalidad sin situación de fondos: pagos girados directamente desde la cuenta única del SGR a los terceros, sin que el municipio administre el flujo. La figura es legal y común, pero tiene un efecto contable perverso: debilita el control municipal sobre la oportunidad de los pagos y oculta ante el ciudadano el nombre de los beneficiarios finales. De los $2.058.368.071 pagados con regalías en 2025 —polideportivos mejorados ($423,7 millones), parques ($1.431,2 millones), mantenimiento deportivo ($80,7 millones)—, el ciudadano de a pie no puede reconstruir fácilmente quién recibió el dinero. Recomendación: publicar el listado de terceros beneficiarios de los giros directos SGR 2025 y cruzarlo con los contratistas del SECOP municipal.
Tres: la distribución sectorial, un espejo del municipio minero. En 2024, de los pagos SGR: parques $2.254,6 millones; mantenimiento de infraestructura deportiva $726,5 millones; vías terciarias $826,9 millones. En 2025: parques $1.431,2 millones; polideportivos $423,7 millones; mantenimiento deportivo $80,7 millones. El deporte y la recreación devoraron la mayor parte de las regalías; las vías —la demanda histórica del campo— quedaron en segundo lugar, y ni un solo peso de estas dos vigencias aparece registrado en salud, agua o educación dentro del flujo SGR municipal. La inversión en canchas y parques es legítima y popular; pero cuando el 70 % de la economía rural es minera y las vías de las veredas mineras son la diferencia entre llegar vivo o no llegar, la ecuación de prioridades merece un debate público que la administración no ha convocado. Calificación parcial SGR: 6,5/10.
FUT: los $0 de la deuda y los $1.905 millones del último diciembre
El módulo de Deuda Pública del FUT es, para Cucunubá, un formulario en blanco: $0 de créditos aprobados, $0 de saldo de deuda, $0 de intereses, $0 de amortizaciones y 0,00 % de renta pignorada en 2024 y 2025. Este portal ha visto de todo en dos años de análisis municipales; un formulario de deuda completamente vacío en un municipio que mueve $18.000 millones anuales es, objetivamente, raro y sano a la vez. Raro porque el Plan de Desarrollo contemplaba un empréstito de $2.700 millones para 2025 que nunca se tomó —la administración prefirió el superávit al crédito—; sano porque no hay rentas comprometidas ni banqueros cobrando. La lectura correcta es doble: no hay sobreendeudamiento, pero tampoco hay palanca financiera activada para acelerar obras. El alcalde que no se endeuda no es automáticamente el alcalde que construye; a veces es solo el alcalde que espera.
El capítulo de Vigencias Futuras es otra historia.
| Autorización | Acto | Monto | Destino principal |
| VFO 2024 (para 2025) | AC 011-24, del 27 de diciembre de 2024 | $63.458.953 | Funcionamiento $53.334.990 + infraestructura red vial regional $10.123.963 |
| VFO 2025 (para 2026) | 3 de diciembre de 2025 | $1.905.266.053,86 | Educación $1.465.995.581 (76,9 %) · Transporte $306.000.000 (16,1 %) · Gobierno Territorial $63.942.834 · Inclusión Social $56.263.833 |
Dos observaciones forenses.
La primera, sobre la VFO de 2024. Comprometer $53,3 millones el 27 de diciembre —cuando el calendario escolar de 2024 había terminado— merece explicación. Aquí los documentos oficiales se contradicen entre sí, y esta crónica lo registra como hallazgo: una fuente del CHIP consigna el rubro como transporte escolar; otra lo consigna como inclusión productiva de pequeños productores. La explicación más plausible —y la administración la ha insinuado al anunciar «el segundo pago de transporte escolar de la vigencia 2024» con plazo hasta el 17 de febrero de 2025— es que la VFO garantizó el pago de rutas del año escolar que finalizaba. Plausible, sí; documentada públicamente con los soportes, no todavía. Recomendación: publicar los soportes de la AC 011-24 y el listado de beneficiarios del transporte escolar 2024-2.
La segunda, sobre la VFO de 2025. Autorizar $1.905 millones el 3 de diciembre de 2025 —equivalentes al 28,6 % de todo el superávit del cierre— para ejecutarse en 2026, con 76,9 % destinado a educación, es una jugada que admite dos lecturas y ninguna neutral. La benevolente: asegurar la fase 2 de obras educativas (la sede rural de la vereda Chápala ya iba en camino por convenio ICCU 748 de 2024) y las rutas escolares del nuevo año. La incómoda: que un alcalde que terminará su mandato en diciembre de 2027, en el penúltimo diciembre de su gobierno, condicione el presupuesto de 2026 —y parte del margen fiscal del próximo alcalde— a compromisos decididos en un mes, sin debate público documentado y sin que el ciudadano pueda ver, hasta hoy, el detalle contractual que amarran esos giros. En dos años, las VFO se multiplicaron por 30 (de $63,5 millones a $1.905,3 millones). Esa curva no es una política de estado: es una decisión de cierre.
SECOP bajo el microscopio: 374 contratos, una licitación
Descargamos y analizamos los 374 contratos que el Municipio de Cucunubá firmó y publicó en SECOP II entre 2024 y 2025, por $13.104.331.948. Lo que sigue no es una impresión: es aritmética.
| Modalidad | Contratos | Dinero | % del dinero |
| Contratación directa | 330 (88,2 %) | $8.416.224.056 | 64,2 % |
| Selección Abreviada de Menor Cuantía | 7 | $1.192.363.591 | 9,1 % |
| Licitación pública de obra | 1 | $1.286.787.371 | 9,8 % |
| Régimen especial (con ofertas) | 2 | $713.175.853 | 5,4 % |
| Mínima cuantía | 29 | $705.293.212 | 5,4 % |
| Subasta inversa | 3 | $503.802.500 | 3,8 % |
| Concurso de méritos | 2 | $286.685.364 | 2,2 % |
| TOTAL | 374 | $13.104.331.948 | 100 % |
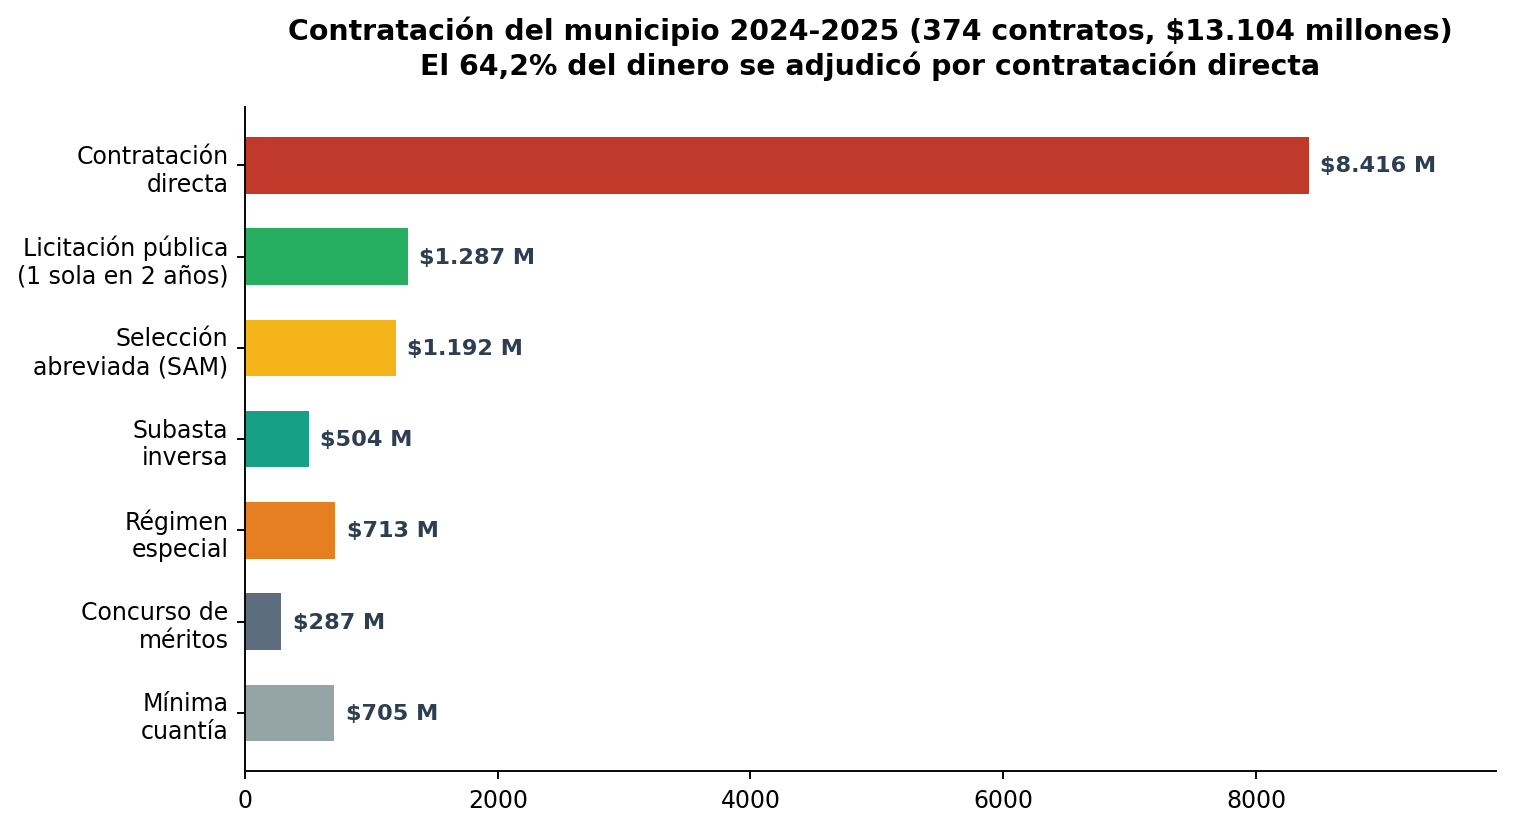
Patrón de riesgo n.º 1 — la contratación directa como regla. En 2024 el 78,8 % del dinero se adjudicó por contratación directa; en 2025, el 59,0 %. En dos años hubo una sola licitación pública (la sede educativa de la vereda Chápala Fase 2, $1.286,8 millones, financiada con convenio ICCU 748 de 2024 y adjudicada en octubre de 2025), siete selecciones abreviadas y dos concursos de méritos. La Ley 80 de 1993 quiere la competencia como regla y la excepción como excepción; Cucunubá le dio la vuelta al diccionario. No es ilegal en la mayoría de los casos —los umbrales de mínima cuantía y las figuras de apoyo a la gestión lo permiten—, pero construye un mercado de confianza donde los mismos nombres rotan año tras año, y eso, en la bolsa de valores de la corrupción municipal, es la moneda más liquid que existe.
Patrón de riesgo n.º 2 — la concentración. Los 10 principales proveedores captaron $5.606,9 millones, el 42,8 % de todo lo contratado, pese a que en teoría compitieron (o no compitieron) 199 proveedores distintos. En esa lista conviven casos de gestión razonable —la póliza anual, el combustible, la vigilancia del parque— con otros que merecen subrayado rojo.
Patrón de riesgo n.º 3 — el convenio omnibus con la ESAL. El 12 de julio de 2024, el municipio firmó por contratación régimen especial (con ofertas) un convenio con la Corporación Integral de Servicios por Colombia por $617.102.853 —el 17,8 % de toda la contratación de 2024— para «aunar esfuerzos… con entidad sin ánimo de lucro de reconocida idoneidad para la prestación de servicios logísticos, artísticos, culturales, deportivos, recreativos, religiosos, social, turísticos y comunales… a monto agotable». Traducido al castellano corriente: casi $620 millones de la caja municipal entregados a una ESAL para cubrir casi cualquier actividad que la administración decida llamar «comunitaria», con la vara de la idoneidad y el techo flexible del agotamiento. Un objeto contractual tan ancho como una plaza de pueblo es, en auditoría forense, lo que se llama una caja de dispensación discrecional: no es ilegal per se, pero es el formato favorito de cada escándalo municipal de los últimos veinte años. ¿Cuánto de esos $617 millones fue en eventos? ¿En fiestas religiosas? ¿En qué? El SECOP no lo dice. La administración tampoco ha publicado un desglose. El ciudadano que paga los impuestos sí paga la fiesta; lo que no tiene es la lista del antifaz.
Patrón de riesgo n.º 4 — los $818 millones para fiestas con la empresa de Sopó. En 2025, el municipio contrató por contratación directa $536.300.000 con la Empresa de Desarrollo Territorial Sostenible Invest In Sabana (EDTS-IIS) —la empresa pública de Sopó, a más de 70 kilómetros de Cucunubá, que ha sido objeto de reportes nacionales por su expansión multimunicipal en la Sabana— «para la prestación de servicios logísticos en la realización de eventos artísticos, turísticos, religiosos y culturales… a monto agotable». Cuatro meses después, otra contratación directa con la misma entidad, por $282.000.000, para la logística de la VI Feria Artesanal de Lanas EXPOLANA (21-23 de noviembre de 2025). Suma: $818.3 millones, el 6,2 % de toda la contratación del bienio, en eventos, por contratación directa, con una entidad pública de otro municipio. ¿Por qué una feria de tres días en un pueblo de 9.000 habitantes cuesta más que la licitación de una escuela rural completa? ¿Por qué se contrata en Sopó lo que podría licitarse en Cundinamarca? ¿Cuál fue el retorno económico medido —empleos, ventas de artesanos, turismo— y quién lo verificó? Ninguna de esas preguntas tiene hoy respuesta pública. Todas merecen respuesta.
Patrón de riesgo n.º 5 — los convenios «llave en mano» con la empresa propia. La Empresa de Servicios Públicos del Municipio de Cucunubá S.A.S. E.S.P. (FURAG 2025: 80,96) recibió del municipio $920,2 millones en 5 convenios, incluido un convenio interadministrativo «llave en mano» por $618.970.656 (7 de noviembre de 2025) para el «fortalecimiento del sector de agua potable del área rural y urbana», más los giros del Fondo de Solidaridad y Redistribución de Ingresos ($269,9 millones + $149,1 millones) y hasta el aseo de los eventos. En causa propia: el municipio —cuyo accionista es el mismo alcalde que firma el convenio— contrata con su propia empresa de servicios. Es legal, es común en municipios pequeños y, paradójicamente, es la inversión más necesaria del bienio (el agua). Pero la legalidad no exime del control: cuando las dos puntas del contrato responden a la misma autoridad, la única barrera que queda es el control fiscal y la veeduría ciudadana. Recomendación: publicar los informes de supervisión e interventoría del convenio de agua potable y el detalle de obras ejecutadas vereda por vereda.
Patrón de riesgo n.º 6 — la planta temporal de prestación de servicios. De los 374 contratos, 309 fueron de prestación de servicios ($5.848,9 millones; 44,6 % del dinero), y 289 se adjudicaron a personas naturales ($5.196,4 millones): conductores de retroexcavadora, instructores, coordinadores, asesores jurídicos —incluidos contratos anuales a la misma firma de «Consultores Jurídicos Profesionales y Técnicos SAS» por $82,4 + $86,5 + $78,4 millones—. El modelo de planta temporal es el ADN de las alcaldías colombianas y también su vicio peor: empleo sin estabilidad, lealtad sin planta, ciclos electorales inscritos en las nóminas. No es un delito. Es un sistema. Y este portal existe, entre otras cosas, para explicarlo.
Patrón de cierre — diciembre, el mes de los cheques. La lista de contratos de los últimos días de cada año tiene un sabor familiar para cualquier auditor con kilometraje: en diciembre de 2024, juguetes navideños ($27,9 millones), embellecimiento del casco urbano con la Junta de Acción Comunal ($36 millones), la autorización VFO ($63,5 millones); en diciembre de 2025, una obra vial por $299.608.250 (SAM firmada el 19 de diciembre, con convenios ICCU 374, 404 y 399 de 2025, ejecución para 2026), juguetes ($35,3 millones), equipos deportivos ($85,2 millones), combustible ($49 millones). Nada ilegal. Todo legal. Y todo, precisamente, en los días en que la contratación recibe menos escrutinio público del año.
Nota de equilibrio forense (porque el sesgo de confirmación es la pereza del analista): en los mismos 374 contratos hay gestión que este portal no puede calificar de otra manera que como correcta y hasta destacable —la subasta inversa para el recebo vial, el concurso de méritos para las interventorías del polideportivo y de la escuela Chápala, el giro ordenado del PAE al Departamento, la compra de aves de postura para familias víctimas del conflicto, la desinfección de tanques de los restaurantes escolares—. La transparencia formal del SECOP cucunubense es completa: no encontramos procesos ocultos ni contratos sin publicar. Lo que hay es un problema de arquitectura de la competencia, no de ocultamiento. Eso, en la escala forense, vale un 5,5/10: se cumple lo formal, se falla lo sustantivo.
FURAG 2025: 92,96 puntos — la élite nacional de los procesos
Llegamos al dato más sólido y al más citado por la administración. Según el reporte oficial de Función Pública de la vigencia 2025 (fecha original: 17 de junio de 2026), la Alcaldía de Cucunubá obtuvo un Índice de Desempeño Institucional de 92,96/100. La descomposición del ranking, calculada sobre el archivo oficial de 1.099 alcaldías calificadas:
| Indicador | Resultado |
| IDI FURAG 2025 | 92,96 |
| Posición nacional (1.099 alcaldías) | ~38.ª — top 3,9 % |
| Posición en Cundinamarca (116 alcaldías) | 6.ª (detrás de Funza 98,90; Ubaté 97,37; Mosquera 95,98; La Vega 95,73; Gutiérrez 94,39) |
| Evolución vs. FURAG 2024 | +4,86 puntos (de 88,1 —que la propia alcaldía publicó como 2.ª de la provincia de Ubaté, 11.ª de Cundinamarca y 48.ª nacional—) |
| Entidades del municipio | ESS Cucunubá 80,96 · ESE Centro de Salud 73,80 · Personería y Concejo: sin reporte |
Cucunubá compite en la tabla con Medellín (93,93), Rionegro (94,03) y dosquebradas (93,45), y le ganó la partida a capitales como Barranquilla, Ibagué y Cali. Para un municipio de categoría sexta de la provincia de Ubaté, eso es —dígase con claridad y sin sarcasmo— un logro institucional verificable y de primer orden. La administración Bello ha construido la musculatura administrativa más sólida de la provincia: reporta al MIPG, certifica calidad (Icontec), mantiene control interno (MECI 91,7 en 2022, según el diagnóstico del propio Plan) y documenta su gestión como pocas alcaldías del país.
Pero el FURAG tiene dos límites que ninguna felicitación oficial menciona. Primero: mide procesos, no impactos. El IDI evalúa si el municipio planea, reporta, contrata, comunica y controla según el Modelo Integrado de Planeación y Gestión; no mide si el agua de la vereda Aposentos llega potable, si el niño de Chápala dejó de cruzar un lodo para llegar al colegio o si el minero de La Ramada trabaja con seguridad. Una alcaldía puede ser 92,96 en procesos y, simultáneamente, tener $1.999 millones de libre inversión congelados en un banco. De hecho, en Cucunubá las dos cosas son ciertas al mismo tiempo. Segundo: es autoevaluación con sesgo de categoría. El municipio reporta su propia información; la DAFP la consolida. Y el grupo de evaluación (Grupo 4 en la medición) no exige lo que se le exige a un distrito. El FURAG es un termómetro honesto de la temperatura administrativa; no es una radiografía del paciente.
Calificación parcial FURAG: 9,2/10. La corona es de la administración, y este portal no se la va a negar. El 0,8 que le falta es el margen que separa los procesos de la vida de la gente.
«Compromiso Total por Cucunubá»: la promesa contra el calendario
El Plan de Desarrollo 2024-2027 (Acuerdo 006 de 2024) se organiza en cuatro ejes transformadores: (1) Compromiso Social por Cucunubá (educación, salud, vivienda, deporte, cultura, inclusión), (2) Gobernanza y construcción de paz, (3) Cucunubá verde y sostenible y (4) Camino de transformación productiva para Cucunubá. Su arquitectura financiera proyectaba para el cuatrienio: $31.409,8 millones de recursos SGR, $29.217,9 millones en convenios de cofinanciación Nación-Departamento, $8.708,9 millones de «otros ingresos» y un empréstito de $2.700 millones para 2025 que —como quedó demostrado en el capítulo FUT— nunca se tomó.
Dos años después, el balance promesas-vs-avance, construido con los contratos SECOP, los informes oficiales y la prensa regional, se ve así:
| Prioridad ciudadana | Compromiso del Plan | Avance verificable 2024-2025 | Evaluación |
| Vías y movilidad | Mejoramiento de vías rurales y corredor de ingreso | Vía de ingreso Cucunubá (Gobernación, corredor Cucunubá–Ubaté de $20.000 millones) socializada y con avance del 30 % a fines de 2025; placas huella con «Capital Social»; obra vial Pueblo Viejo–Panamá–Hato de Rojas por $299,6 M contratada el 19-dic-2025; VFO vial $306 M para 2026; mantenimiento con regalías 2024 ($826,9 M) | 6,6/10 — arranca tarde y depende del Departamento |
| Agua potable y saneamiento | Fortalecimiento del acueducto urbano y rural | Convenio «llave en mano» con la ESS propia por $619 M (nov-2025); subsidios FSRDI ($419 M); lavado y desinfección de tanques escolares; estudios de abastecimiento cofinanciados por la Gobernación ($1.700 M) | 7,0/10 — decisión correcta, ejecución por confirmar |
| Educación, alimentación y transporte escolar | Cobertura, infraestructura y permanencia escolar | Sede rural Chápala Fase 2: licitación pública por $1.286,8 M adjudicada en oct-2025 + interventoría por concurso ($136,4 M); PAE girado a la «bolsa común» departamental ($25,0 M en 2024 + $59,9 M en 2025); transporte escolar para 405 estudiantes (VFO $53,3 M); jornada complementaria CILAB; mantenimiento de sedes rurales ($37,8 M, dic-2025) | 7,2/10 — lo más sólido del bienio |
| Salud y protección social | Fortalecer la ESE y la salud pública | Convenios con la ESE Centro de Salud por $595,3 M (PIC $36,3 M, operación y cofinanciación); Fondo Local de Salud creció de $90,1 M a $103,8 M; prioridad declarada: violencia intrafamiliar (tasa 451,72/100.000 según FORENSIS citado en el Plan) sin programa visible con resultados; ESE con FURAG 73,80, a mitad de tabla | 6,4/10 — sostiene, no transforma |
| Economía productiva y minería segura | Transformación productiva, lana y fomento | EXPOLANA ampliada ($282 M + logística $536 M con EDTS de Sopó); convenio ESAL omnibus $617 M (incluye eventos); sin política minera pública con resultados, sin diversificación medida; 300 unidades mineras y 70 % de dependencia del carbón intactas | 5,4/10 — fiesta sin reforma |
Avance promedio de los cinco indicadores al cierre del segundo año: 6,52/10 — rango «Regular–Vigilar» en la escala de este portal. En términos de calendario, dos años son el 50 % del mandato; un 65 % de cumplimiento en las prioridades ciudadanas es un régimen aceptable pero rezagado, con la característica que ya vimos en el CUIPO: lo que se hizo, se hizo bien; lo que no, se pospuso con elegancia contable.
Los ODS que se prometieron y los que se cumplieron
El Plan de Desarrollo adopta explícitamente los Objetivos de Desarrollo Sostenible de la Agenda 2030. El corte forense a dos años:
| ODS | Compromiso territorio | Avance 2024-2025 | Calif. |
| ODS 1 — Fin de la pobreza | Reducir IPM de 25 a 20 | Sin medición pública intermedia; ayudas focalizadas (víctimas, adulto mayor) | 6,0 |
| ODS 2 — Hambre cero | Alimentación escolar 1.500 niños/año | PAE girado a bolsa común departamental; alimentación vulnerable ($186 M en compras directas) | 7,0 |
| ODS 3 — Salud y bienestar | ESE fortalecida; salud mental | Convenios ESE operando; violencia intrafamiliar sigue en Prioridad 1 sin programa de resultados visible | 6,5 |
| ODS 4 — Educación de calidad | Transporte 405 niños; PAE; sedes mejoradas | Chápala Fase 2 en marcha; transporte y PAE financiados; VFO educativa $1.466 M para 2026 | 7,2 |
| ODS 5 — Igualdad de género | Consejo Consultivo de la Mujer; política pública | Mesas y consejo formalizados; sin política adoptada ni presupuesto visible | 5,0 |
| ODS 6 — Agua limpia | Cobertura y calidad rural | Llave en mano $619 M; FSRDI; estudios Gobernación; sin cobertura medida publicada | 7,0 |
| ODS 8 — Trabajo decente | Transformación productiva | EXPOLANA y eventos; sin indicadores de empleo generados; dependencia minera sin alternativa | 5,5 |
| ODS 9 — Infraestructura | Vías, polideportivo, espacio público | Polideportivo remodelado (interventoría por concurso, obra al 70 % de cubierta en dic-2025); 20 escenarios recreodeportivos con regalías; vía de ingreso 30 % | 6,6 |
| ODS 11 — Comunidades sostenibles | Ordenamiento, riesgo, ambiente | Gestión de incendios forestales reactiva; gestión del riesgo con recursos mínimos ($3-4 M anuales en contratos) | 6,0 |
| ODS 16 — Paz e instituciones | Transparencia y gobernanza | FURAG 92,96 (top 4 % nacional); SECOP completo pero hiper-directo; VFO discrecionales de diciembre | 7,5 |
| Promedio ponderado ODS | 6,6/10 |
Cumplimiento ODS: 6,6/10. El municipio verde y sostenible del eslogan sigue esperando su política ambiental real —en un territorio minero, con incendios forestales anuales y acueductos rurales sensibles, la ausencia de una agenda ambiental verificable es la silenciosa más notable del bienio—.
Calificación final: 7,1/10 — BUENO (🟢)
| Componente | Peso | Calif. | Ponderado | Justificación |
| FURAG (IDI) | 25 % | 9,2 | 2,30 | 92,96: top 3,9 % nacional, 6.ª de Cundinamarca, +4,86 vs 2024. La mejor administración-reportante de la provincia. |
| Ejecución presupuestal CUIPO | 20 % | 6,5 | 1,30 | Deuda $0 y pasivos saneados (8/10), pero 100 % del SGP libre inversión 2024 sin ejecutar, caja acumulada de $8.832 M y «otras exigibilidades» ×14,6. |
| Avance Plan de Desarrollo | 20 % | 6,5 | 1,30 | Obras reales (Chápala, agua, polideportivo, vías) pero concentradas al final de 2025; empréstito $2.700 M no tomado; avance ciudadano 6,52/10. |
| Transparencia SECOP | 15 % | 5,5 | 0,83 | 88,2 % de procesos por contratación directa; 1 licitación en 2 años; top-10 = 42,8 %; ESAL omnibus $617 M; $818 M en eventos con EDTS de Sopó. |
| Cumplimiento ODS | 10 % | 6,6 | 0,66 | Educación y agua avanzan; género, ambiente y economía productiva rezagados. |
| Percepción ciudadana | 10 % | 7,0 | 0,70 | Buena presencia local y obras visibles; fricciones documentadas (perritos comunitarios, vandalismo, incendios, sensibilidad minera). |
| CALIFICACIÓN FINAL | 100 % | 7,08 ≈ 7,1 | 🟢 BUENO (BIEN) |
Veredicto forense: buena administración, promesa pendiente — y por qué aquí no se habla de prevaricato
Gestión 2024-2025 de Mario Alexander Bello Velásquez: 7,08/10 — BUENO.
Conforme a la metodología de este portal, dado que la calificación final supera el umbral de 6,9, esta crónica no desarrolla el análisis jurídico del delito de Prevaricato por Omisión tipificado en el artículo 414 del Código Penal colombiano. Y no lo hace por una razón de lógica y de lealtad a la evidencia: en dos años de contratos, cierres fiscales, formularios CHIP, giros de regalías y reportes FURAG, no hay —hoy— elemento documental que configure omisión dolosa de deberes funcionales, abuso de autoridad o favorecimiento ilícito. No hay contratos ocultos: están todos en SECOP. No hay deuda camuflada: no hay deuda. No hay cuentas por pagar explosivas: se redujeron. No hay un solo peso de regalías sin ejecutar que no tenga un proyecto BPIN detrás. La gestión de Cucunubá es, en lo administrativo, la contracara de Toluviejo: donde el otro aplazaba y ocultaba, aquí se reporta, se certifica y se publica.
Dicho eso, este portal tampoco regala el adjetivo «sobresaliente», y la distancia entre el 7,1 de hoy y el 8,5 de mañana está hecha de cuatro anomalías que la ciudadanía no debe dejar enfriar:
1. La caja gorda con inversión flaca. Un municipio que termina su segundo año con $8.831 millones en bancos y $1.999 millones de libre inversión sin tocar en 2024 no está «ahorrando»: está difiriendo, hacia el próximo alcalde y hacia las comunidades que esperan agua, vías y aulas, el costo de gobernar despacio.
2. Los $818 millones de las fiestas con la empresa de Sopó y los $617 millones de la ESAL omnibus. Dinero legal, objeto imposible de auditar por el ciudadano común. Si en el resto del mandato esos formatos se repiten, esta calificación baja; si se licitan o se desagregan, sube.
3. El diciembre de 2025. $1.905 millones de vigencias futuras autorizadas a 28 días del cierre, 76,9 % de ellas en educación, multiplicando por 30 las VFO del bienio. Cualquiera que sea la intención —blindar obras o amarrar presupuesto—, la respuesta exige un solo documento: el desglose contractual de esos giros, publicado antes de que se ejecuten.
4. El predial de $473 millones. En el pueblo donde el carbón es el 70 % de la vida económica de las veredas, un impuesto predial que no llega al 3 % del presupuesto es un contrato social pendiente. Actualizar catastralmente no es cobrar más por cobrar: es financiar con lo propio la independencia de Cucunubá frente a Bogotá.
Cómo dejar de depender del Gobierno central (la tarea del bienio que queda)
La dependencia de Cucunubá no es un vicio del alcalde Bello: es la arquitectura de la descentralización colombiana. Pero su administración tiene dos palancas verificables para aflojarla, y ninguna requiere permiso de nadie:
- Modernización catastral y plan de choque del predial. Pasar el predial de $473 millones a un recaudo acorde con el valor real de un territorio con 300 unidades mineras y un poliducto sería el salto de autonomía más rápido posible. El Plan de Desarrollo ya lo contempla como meta del sector Hacienda (junto con subir el IDF de 60,06 a 70,06); falta ejecutarlo y medirlo en público.
- Plan de choque de ejecución de inversiones. Movilizar los saldos ociosos —$6.669 millones de superávit— hacia los proyectos ya estructurados (agua potable, vías terciarias, infraestructura educativa) convertiría el superávit cosmético en obras con actas firmadas. Un municipio que gasta lo que recauda no necesita pedirle permiso a la Nación para crecer.
El cierre: la niña bonita y el banco
Cucunubá es, en 2025, la prueba de que un municipio pequeño puede ser impecable en los tableros: top 4 % nacional en FURAG, cero deuda, contratación publicada hasta el último centavo. Es también la prueba de que un tablero impecable no pregunta por el agua de la vereda, ni por el estado de la vía por donde el minero baja al socavón, ni por los $818 millones que una feria de tres días se llevó de la caja con despacho en Sopó.
La pregunta no es si el alcalde Alexander Bello es un mal gobernante. Los números dicen que no: es un buen administrador con una corona institucional que pocos le discuten. La pregunta es otra, y es de otro tamaño: ¿para qué sirve gobernar tan bien los procesos si las prioridades de la gente siguen esperando que el superávit decida bajar del banco?
Los 9.187 habitantes de Cucunubá tienen dos años por delante, $8.831 millones en la caja, $1.905 millones amarrados en vigencias futuras y una administración que ha demostrado —con datos, no con discursos— que sabe reportar todo. Que ahora demuestre, con las mismas actas, que sabe ejecutar lo que la comunidad pidió en esas 23 mesas de trabajo donde nació su Plan. La verdad, como el carbón de La Gallinacera, no está en la superficie: está debajo, y solo se saca trabajando.
Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
METODOLOGÍA, FUENTES Y VERIFICABILIDAD
Fuentes primarias (100 % oficiales): CHIP-MinHacienda (CUIPO: B_Ejecución de Ingresos, D_Ejecución de Gastos, Cierre Fiscal 2024 y 2025); FUT (Deuda Pública: Créditos, Créditos por Sector, Renta Pignorada; Vigencias Futuras: Autorizaciones OCT-DIC 2024 y 2025); SGR (Ejecución de Ingresos y Gastos DIC-DIC 2024 y 2025, proyecto BPIN 2023252240014); SECOP II vía datos abiertos de Colombia Compra Eficiente (universo de 374 contratos firmados 2024-2025, NIT 899999406); FURAG-DAFP (reporte vigencia 2025 del 17-jun-2026, archivo «Resultados vigencia 2025 – Territorio», y medición 2024 publicada por la Alcaldía); Plan de Desarrollo «Compromiso Total por Cucunubá» (Acuerdo 006 de 2024, Concejo Municipal); Gobernación de Cundinamarca (corredor vial Cucunubá–Ubaté, ICCU convenios 748/2024 y 374, 404 y 399/2025).
Cruce de 5 fuentes independientes: ejecutado sobre presupuesto (CHIP), deuda y VFO (FUT), regalías (SGR), contratación (SECOP II) y desempeño institucional (FURAG), con contraste de prensa regional (TRadio, Auténtica Ubaté, portal oficial municipal) y redes sociales oficiales de la Alcaldía.
Limitaciones declaradas: (i) los formularios CHIP presentan inconsistencias de clasificación tributaria (predial/ICA) que se reportan como hallazgo; (ii) el desglose final de las «otras exigibilidades» del cierre 2025 y de los giros SGR «sin situación de fondos» no es público y debe solicitarse; (iii) el FURAG es autoevaluación consolidada por la DAFP; (iv) la percibida por redes sociales es percepción inferida, no medición encuestal. Ninguna cifra de este artículo proviene de estimaciones no etiquetadas como tales.
Derechos y garantías: Este análisis se realiza sobre información pública y con fines de interés general conforme a la Ley 1712 de 2014 de Transparencia. La calificación es una opinión documentada sobre gestión pública, no una imputación penal. Cualquier persona o entidad mencionada puede ejercer su derecho de réplica.