ANÁLISIS FORENSE DE GESTIÓN PÚBLICA 
Roldanillo bajo la lupa forense La gestión del alcalde Jaime Ríos Álvarez 2024-2025, calificada en 6,51/10 — REGULAR (VIGILAR): el expediente brillante de un pueblo que espera Municipio: Roldanillo, Valle del Cauca (categoría 4ª — SIGEP 00973) Mandatario: Jaime Ríos Álvarez (Partido de la U) — segundo mandato Fuentes: CHIP/CUIPO · FURAG-IDI · SECOP · Plan de Desarrollo · prensa Metodología: corrupcionaldia.com — escala ponderada de 6 componentes
 corrupcionaldia.com Noviembre de 2026 |
ROLDANILLO (VALLE DEL CAUCA) | ANÁLISIS FORENSE DE GESTIÓN MUNICIPAL 2024-2025
Ficha técnica de la investigación
Campo | Detalle |
Entidad analizada | Alcaldía Municipal de Roldanillo, Valle del Cauca (categoría 4ª, Ley 617 de 2000; ~37.700 habitantes). Código SIGEP 00973. |
Mandatario evaluado | Jaime Ríos Álvarez (Partido de la U), alcalde para el período constitucional 2024-2027. Segundo mandato no consecutivo: ejerció el cargo entre 2016 y 2019 por el Partido Alianza Social Independiente. |
Período evaluado | Vigencias fiscales 2024 y 2025 (dos primeros años de gobierno). |
Calificación final | 6,51 / 10 — REGULAR (VIGILAR) 🟡 |
Semáforo legal | Amarillo 🟡 | Estado: publicable con advertencias metodológicas | El puntaje activa el análisis del delito de prevaricato por omisión (Art. 414 CP). |
Fecha de corte de datos | Cierre fiscal 2025 (formularios CUIPO DIC A DIC 2025); FURAG 2025 (reporte DAFP del 17 de junio de 2026); noticias verificadas hasta noviembre de 2026. |
Fuentes cruzadas | (1) CHIP/CUIPO MinHacienda; (2) FURAG-IDI DAFP; (3) SECOP I y II; (4) Informe de seguimiento del Plan de Desarrollo 2024-2027 (I semestre 2025); (5) prensa regional y nacional + redes institucionales. |
Metodología de referencia | corrupcionaldia.com — casos Toluviejo (Sucre) y Agua de Dios (Cundinamarca); escala ponderada de 6 componentes. |
Roldanillo (Valle del Cauca): una gestión que sí registra lo que hace —y que aún así dejó $4.317 millones de regalías paradas— calificó 6,51/10 🟡 REGULAR
Dos años de gobierno bajo la lupa: el municipio que mejor lista hace del Valle del Cauca —segundo IDI nacional del departamento, solo detrás de Cali— cumple en el papel, pide prestado al doble y ejecuta cero pesos del Sistema General de Regalías mientras la educación inicial de 5.307 niños esperó $673 millones que nunca salieron de la caja. Análisis forense con cinco fuentes oficiales.
Apertura: el pueblo que vuela y la administración que debe rendir cuentas
Nos encontramos en el municipio de Roldanillo, Valle del Cauca. Vamos a auscultar la gestión municipal de Roldanillo, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Jaime Ríos Álvarez. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
En un país donde la palabra gestión se ha vaciado de contenido hasta convertirse en eufemismo del desgobierno, examinar un municipio que sí llena sus formularios exige una disciplina distinta: no descender a la cifra que nadie llena, sino leer con lupa la cifra que todos llenan. Roldanillo —Primer Pueblo Mágico de Colombia, meca mundial del parapente, tierra de la uva de mesa en el norte del Valle— es el caso contrario al de tantas alcaldías que desaparecen del mapa de la información: aquí los formularios CHIP están diligenciados, el FURAG lo ubica en el 96,5 por ciento superior del país y las redes de la alcaldía publican cadametro de pavimento. Y sin embargo —y esta es la tesis de esta crónica—, una máquina administrativa impecable puede coexistir con una entrega social mediocre, con regalías congeladas y con un endeudamiento que hipoteca hasta 2032 el fruto de las rentas de los roldanillenses.
La pregunta que este artículo intenta responder no es si el alcalde Ríos Álvarez llenó los informes. La pregunta es otra, más incómoda y más útil: ¿de qué sirve que la maquinaria registre todo, si lo que la comunidad espera —agua segura, cupos escolares, salud que no cierre— sigue esperando? Los datos, como veremos, dibujan un gobierno de dos caras: la del expediente brillante y la del territorio que no nota el brillo.
El marco analítico: cinco fuentes independientes, una sola pregunta
Este trabajo cruza cinco fuentes oficiales independientes, siguiendo la metodología forense de corrupcionaldia.com: (1) el Consolidador de Hacienda e Información Pública (CHIP) del Ministerio de Hacienda, con los formularios CUIPO de ejecución de ingresos y gastos, deuda pública (FUT), vigencias futuras y Sistema General de Regalías para las vigencias 2024 y 2025; (2) el Índice de Desempeño Institucional (IDI-FURAG) que el Departamento Administrativo de la Función Pública calcula con certificación estadística del DANE; (3) el Sistema Electrónico para la Contratación Pública (SECOP I y II); (4) el informe oficial de seguimiento del Plan de Desarrollo Municipal «Roldanillo Tierra del Alma 2024-2027», presentado por la Secretaría de Planeación para el primer semestre de 2025; y (5) la prensa regional y nacional —El País Cali, Infobae, El Colombiano, El Tiempo, Caracol— y las comunicaciones oficiales de la Alcaldía y la Gobernación del Valle que documentan el sentir de la comunidad. Cuando el dato incomode al oficialismo, lo escribimos. Cuando el dato obligue a reconocer un acierto, también lo escribimos. Ese es el pacto de esta casa editorial.
1. Roldanillo y el hombre que vuelve: radiografía de un alcalde bis
Roldanillo es un municipio de categoría cuarta, con cerca de 37.700 habitantes según la categorización de Contaduría General de la Nación, a 149 kilómetros de Cali, en la subregión norte del Valle del Cauca. Es el Primer Pueblo Mágico de Colombia y la capital mundial del parapente: cada enero y febrero su cielo se llena de pilotos de decenas de países para el Open Roldanillo y la Copa de las Américas. Esa marca turística —y la uva de mesa que le da sabor a su economía— es la fachada. El interior es el de un municipio pequeño con las patologías estructurales de todos los municipios pequeños: 77 por ciento de dependencia de las transferencias nacionales, una base tributaria que apenas cubre el funcionamiento y una contratación histórica que se ha apoyado más en la contratación directa que en la competencia abierta.
Jaime Ríos Álvarez: hoja de vida y origen político
Jaime Ríos Álvarez no es un alcalde novato: es un alcalde bis. Ganó la Alcaldía por primera vez en las elecciones de 2015 con 6.292 votos (36,49%) por el partido Alianza Social Independiente y gobernó entre 2016 y 2019, período en el que representó a los alcaldes del Valle en el Consejo Directivo de la CVC y promovió —eso hay que reconocerlo— el parapentismo como marca territorial. En 2016 su elección fue demandada por doble militancia; el Tribunal no acogió la nulidad y el juzgado administrativo de Buga le dio la espalda a la demanda: se quedó y gobernó. Ocho años después, en octubre de 2023, volvió a ganar, esta vez por el Partido de la U con el programa de gobierno «Roldanillo Ciudad Región»: 8.458 votos (44,82%) frente a los 7.311 de Juan Felipe Toro Molina. Posesionado el 1 de enero de 2024, presentó el 30 de abril de ese año el proyecto de Plan de Desarrollo Territorial «Roldanillo Tierra del Alma 2024-2027».
Dos datos biográficos importan para el análisis forense. El primero: el crédito que el municipio amortizó por completo en 2024 ($117 millones finales) se firmó el 10 de enero de 2017, en su primera alcaldía: la deuda que saneó fue contratada por él mismo, con pignoración del 75% de la sobretasa a la gasolina. El segundo: hereda de Jorge Mario Escarria Rodríguez (2020-2023) una administración marcada por el pliego de cargos que la Procuraduría General profirió contra su antecesor por presunta omisión en un proceso de contratación para la construcción de un barrio, con recursos públicos cercanos a $3.000 millones comprometidos. En Roldanillo, la memoria institucional es también una memoria judicial.
2. Metodología: cómo calificamos la gestión municipal
Este artículo aplica la metodología de calificación de corrupcionaldia.com: una escala de 0 a 10 construida como promedio ponderado de seis componentes, cada uno evaluado en relación con el punto de partida del municipio y los recursos disponibles. La escala no es absoluta: un 7,0 en Roldanillo no es equivalente a un 7,0 en Medellín, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles. La metodología es pública y replicable: cualquier lector con acceso a las fuentes citadas puede verificar cada cifra.
Tabla 1. Escala de calificación corrupcionaldia.com
Rango | Calificación | Indicador | Interpretación |
0,0 — 2,9 | Pésimo | CRÍTICO 🔴 | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
3,0 — 4,9 | Mediocre | PREOCUPANTE 🟠 | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
5,0 — 6,9 | Regular | VIGILAR 🟡 | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
7,0 — 8,4 | Bueno | BIEN 🟢 | Gestión que cumple el estándar; con margen de mejora en componentes específicos |
8,5 — 10,0 | Excelente | BIEN 🟢 | Gestión sobresaliente; referente regional o nacional |
Tabla 2. Componentes y pesos de la calificación
Componente | Peso | Descripción |
FURAG (IDI) | 25% | Índice de Desempeño Institucional de la Función Pública |
Ejecución presupuestal CUIPO | 20% | Ejecución de ingresos y gastos del presupuesto municipal (CHIP) |
Avance Plan de Desarrollo | 20% | Progreso en las metas y compromisos del Plan de Desarrollo Municipal 2024-2027 |
Transparencia SECOP | 15% | Transparencia en la contratación pública y modalidades utilizadas |
Cumplimiento ODS | 10% | Alineación con los Objetivos de Desarrollo Sostenible |
Percepción ciudadana | 10% | Percepción inferida de redes sociales, prensa local y participación |
La regla del Prevaricato por Omisión: si la calificación final es igual o inferior a 6,9 (Regular o peor), se desarrolla un análisis jurídico completo del delito de Prevaricato por Omisión (Artículo 414 del Código Penal Colombiano), examinando si hubo omisión dolosa de deberes funcionales, abuso de autoridad o favorecimiento ilícito. Si la calificación es igual o superior a 7,0, el análisis penal se omite por lógica metodológica. Adelanto necesario: la calificación final de Roldanillo en este informe es 6,51/10 — Regular. El análisis del prevaricato, por tanto, se desarrolla en la sección doce.
3. Componente 1 (25%): FURAG — el expediente brillante
El Índice de Desempeño Institucional mide tres dimensiones de la gestión pública: capacidad administrativa, gestión estratégica y gestión misional, con certificación estadística del DANE. Es, de todos los indicadores disponibles, el más objetivo para comparar alcaldías. El resultado de Roldanillo en la vigencia 2025 es, en términos institucionales, sobresaliente: 93,11 puntos sobre 100.
Con esa cifra, la Alcaldía de Roldanillo se ubica en el segundo lugar del Valle del Cauca, apenas 1,85 puntos por debajo del Distrito de Cali (94,96) y por encima de Palmira (87,69), Tuluá (75,91) y Buenaventura (77,34). A escala nacional, supera a 1.061 de las 1.099 alcaldías evaluadas: el percentil 96,5, con un promedio nacional de 70,19. Es decir: el 3,5% de los municipios colombianos hace mejor las tareas institucionales que Roldanillo.
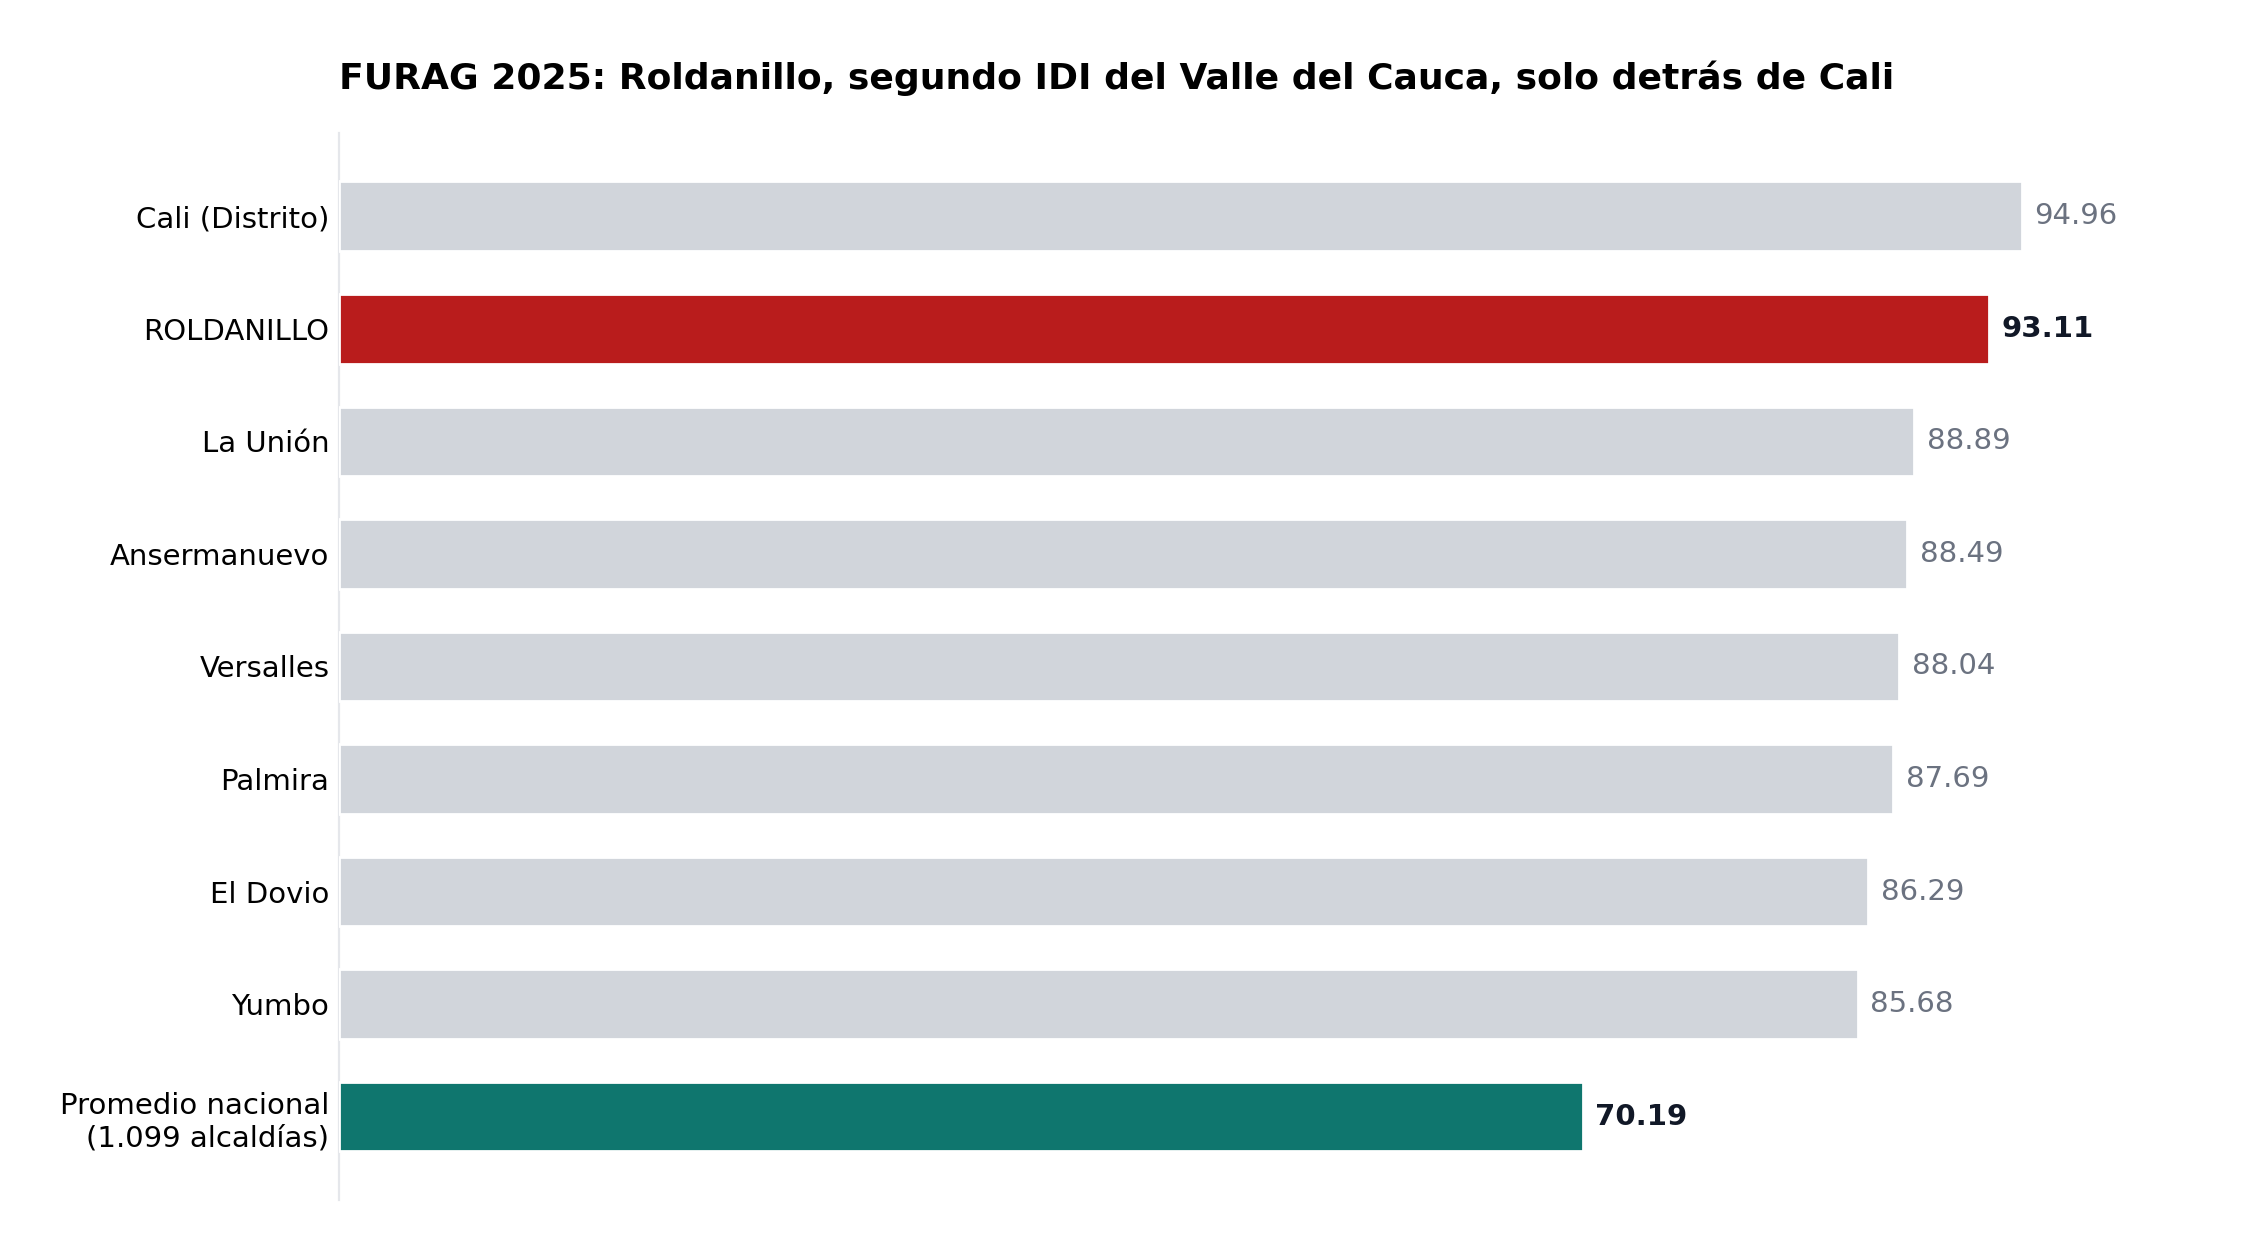
Gráfica 1. IDI-FURAG 2025: Roldanillo frente a los mejores del Valle del Cauca y al promedio nacional. Fuente: DAFP, Resultados de Desempeño Institucional vigencia 2025 (reporte del 17 de junio de 2026).
El contraste interno, sin embargo, es revelador. En el mismo municipio, la empresa de aseo ASEO Roldanillo S.A. E.S.P. puntúa 70,94, el Hospital San Antonio E.S.E. 78,06, el INTEP (educación técnica) 70,13, y el Instituto Municipal para la Recreación y el Deporte apenas 40,43, uno de los peores del país en su grupo. La excelencia de la casa matriz no desciende parejo por la estructura del municipio: el aparato central que reporta al FURAG funciona; los estamentos que tocan al ciudadano —deporte, aseo, salud— funcionan a otra velocidad. Esta brecha entre el expediente y el territorio atraviesa todo este análisis.
Calificación componente FURAG: 9,3/10 (93,11 sobre 100 normalizado; se descuenta medio punto por el desempeño errático de los institutos descentralizados).
4. Componente 2 (20%): la radiografía CUIPO — plata que corre, plata que se pide
Descendamos al CHIP, el contador de la hacienda municipal. En la vigencia 2024, Roldanillo recaudó $57.509 millones en ingresos corrientes; en 2025, $67.238 millones, un alza del 16,9%. El total recaudado de 2025 —incluyendo recursos de capital— fue de $77.451 millones, de los cuales $6.000 millones no son recaudo sino crédito nuevo y $3.348 millones son superávit de vigencias anteriores. El recaudo tributario propio creció de $12.843 a $15.481 millones (+20,5%): el predial subió 16,8% (a $4.579 millones) y el impuesto de industria y comercio un notable 31,6% (a $2.784 millones). Ese es, sin discusión, el mejor dato de la gestión: fiscalización tributaria real, con resultados en caja.
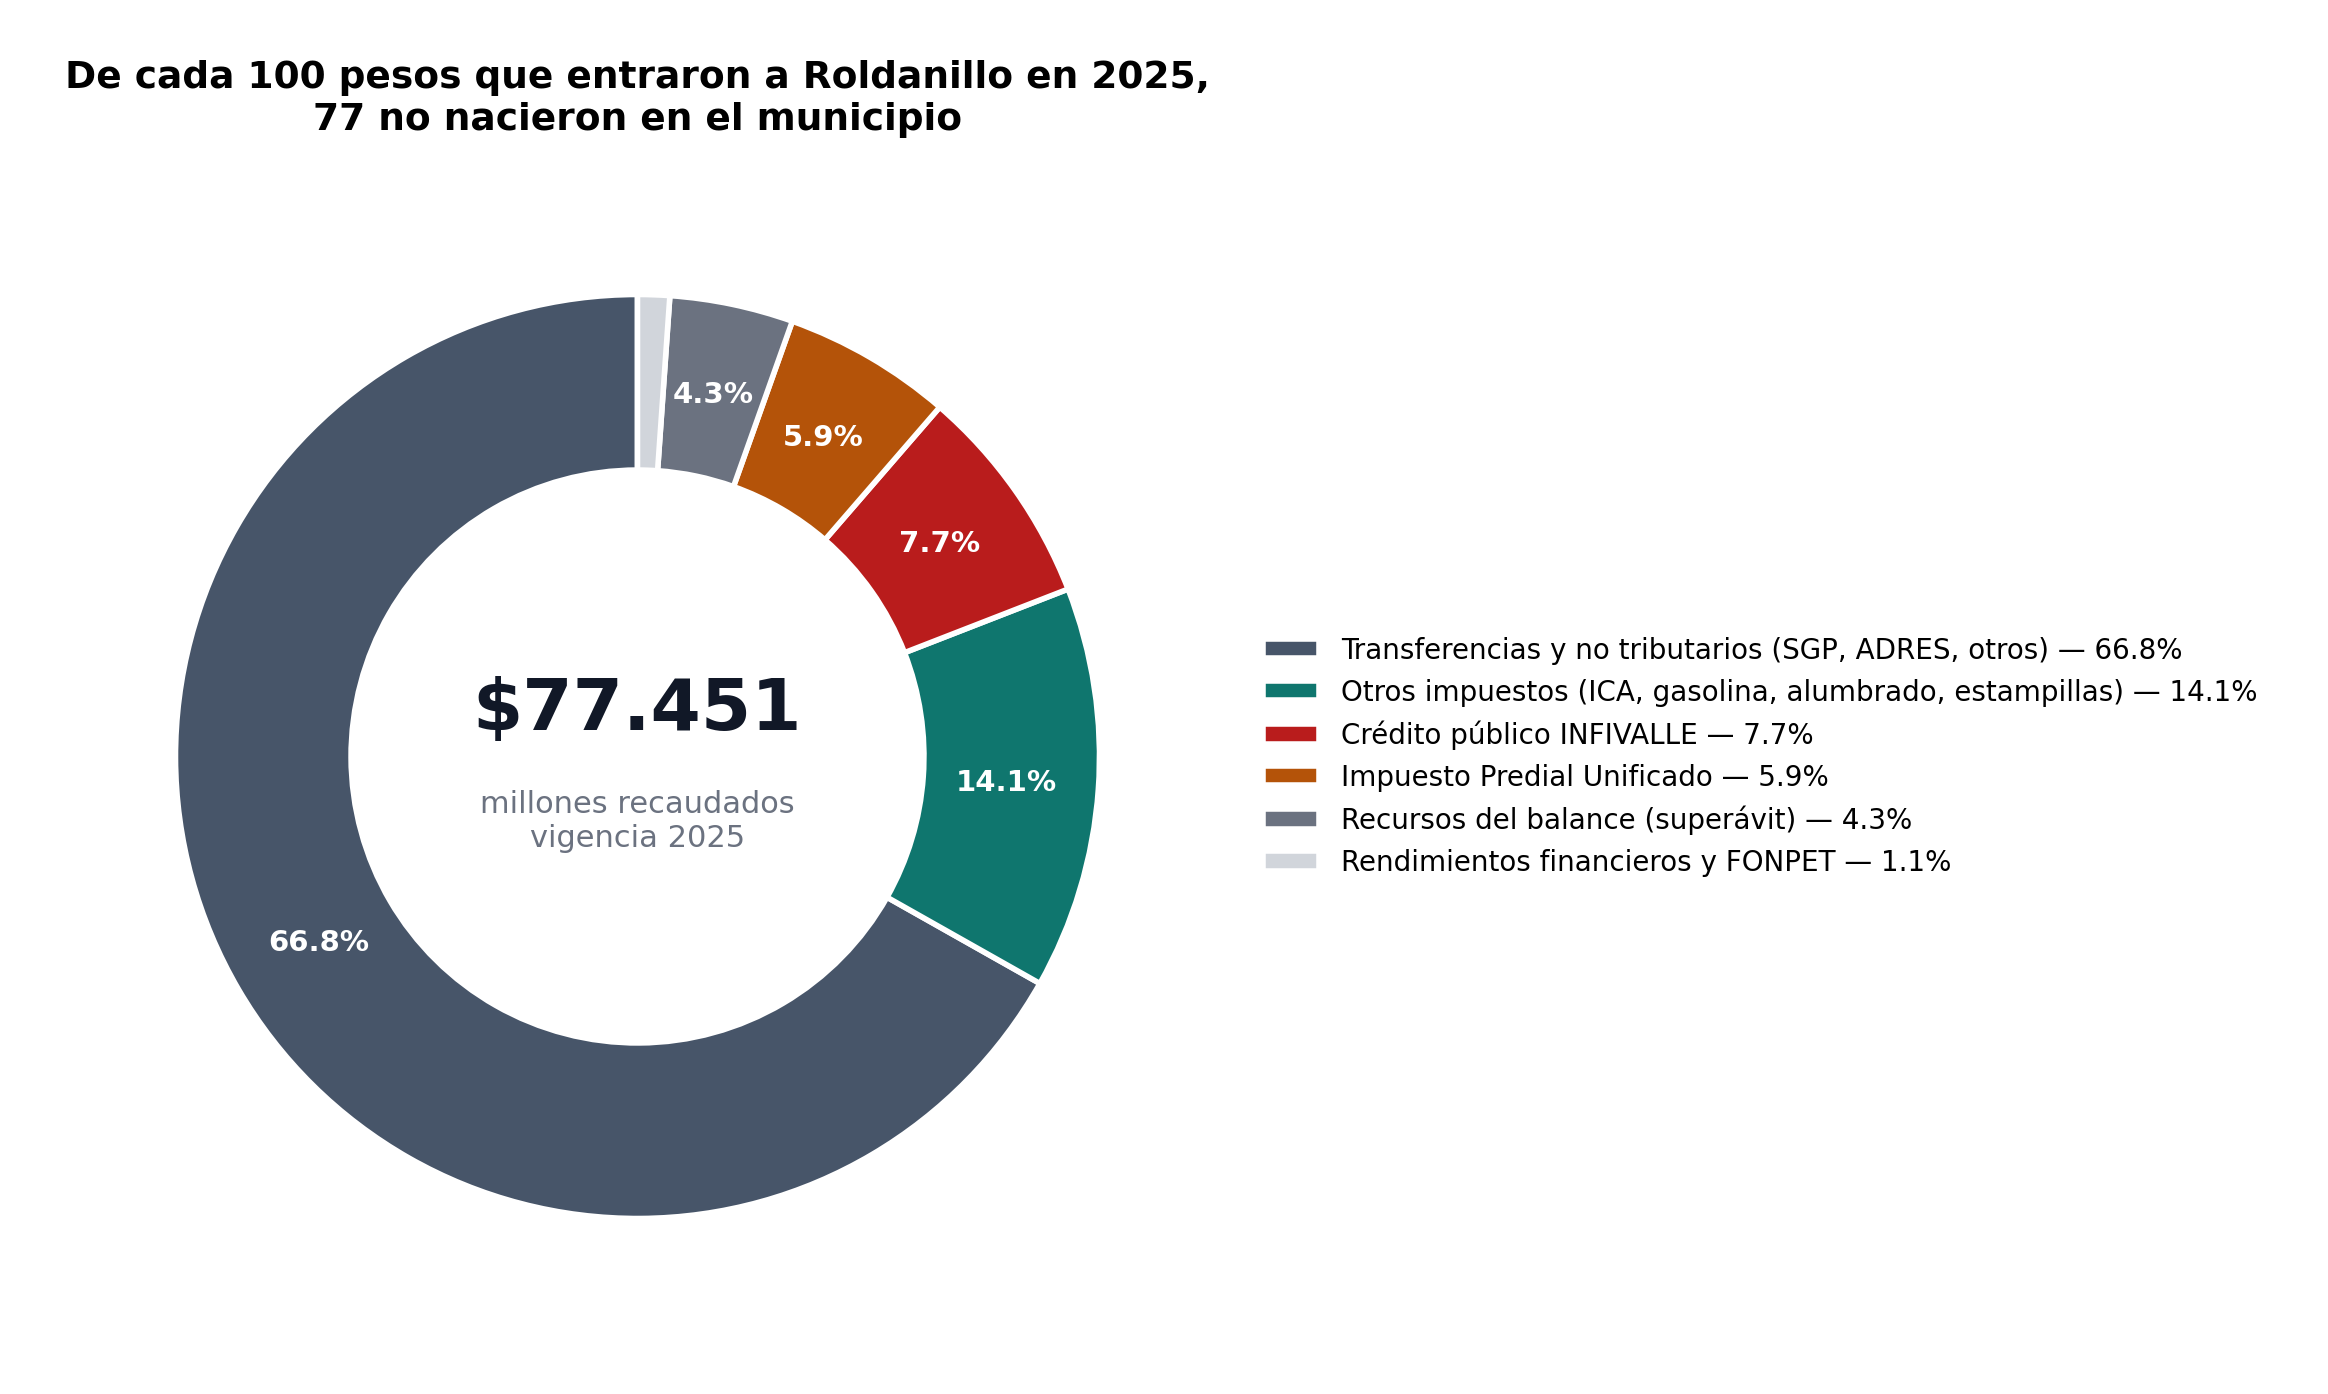
Gráfica 2. Composición del recaudo total de Roldanillo, vigencia 2025. El 66,8% son transferencias y recursos no tributarios que nacen fuera del municipio. Fuente: CHIP-CUIPO, formulario B_EJECUCION_DE_INGRESOS, DIC A DIC 2025.
Pero el espejo tiene su lado oscuro: la dependencia. Las transferencias corrientes —principalmente el Sistema General de Participaciones— pasaron de $43.333 millones (75,3% de los ingresos corrientes) en 2024 a $51.757 millones (77,0%) en 2025. Mientras el recaudo propio crecía 20,5%, la dependencia de la Nación crecía 1,7 puntos porcentuales. El municipio no se sostiene a sí mismo: de cada 100 pesos que entraron en 2025, 77 llegaron desde Bogotá.
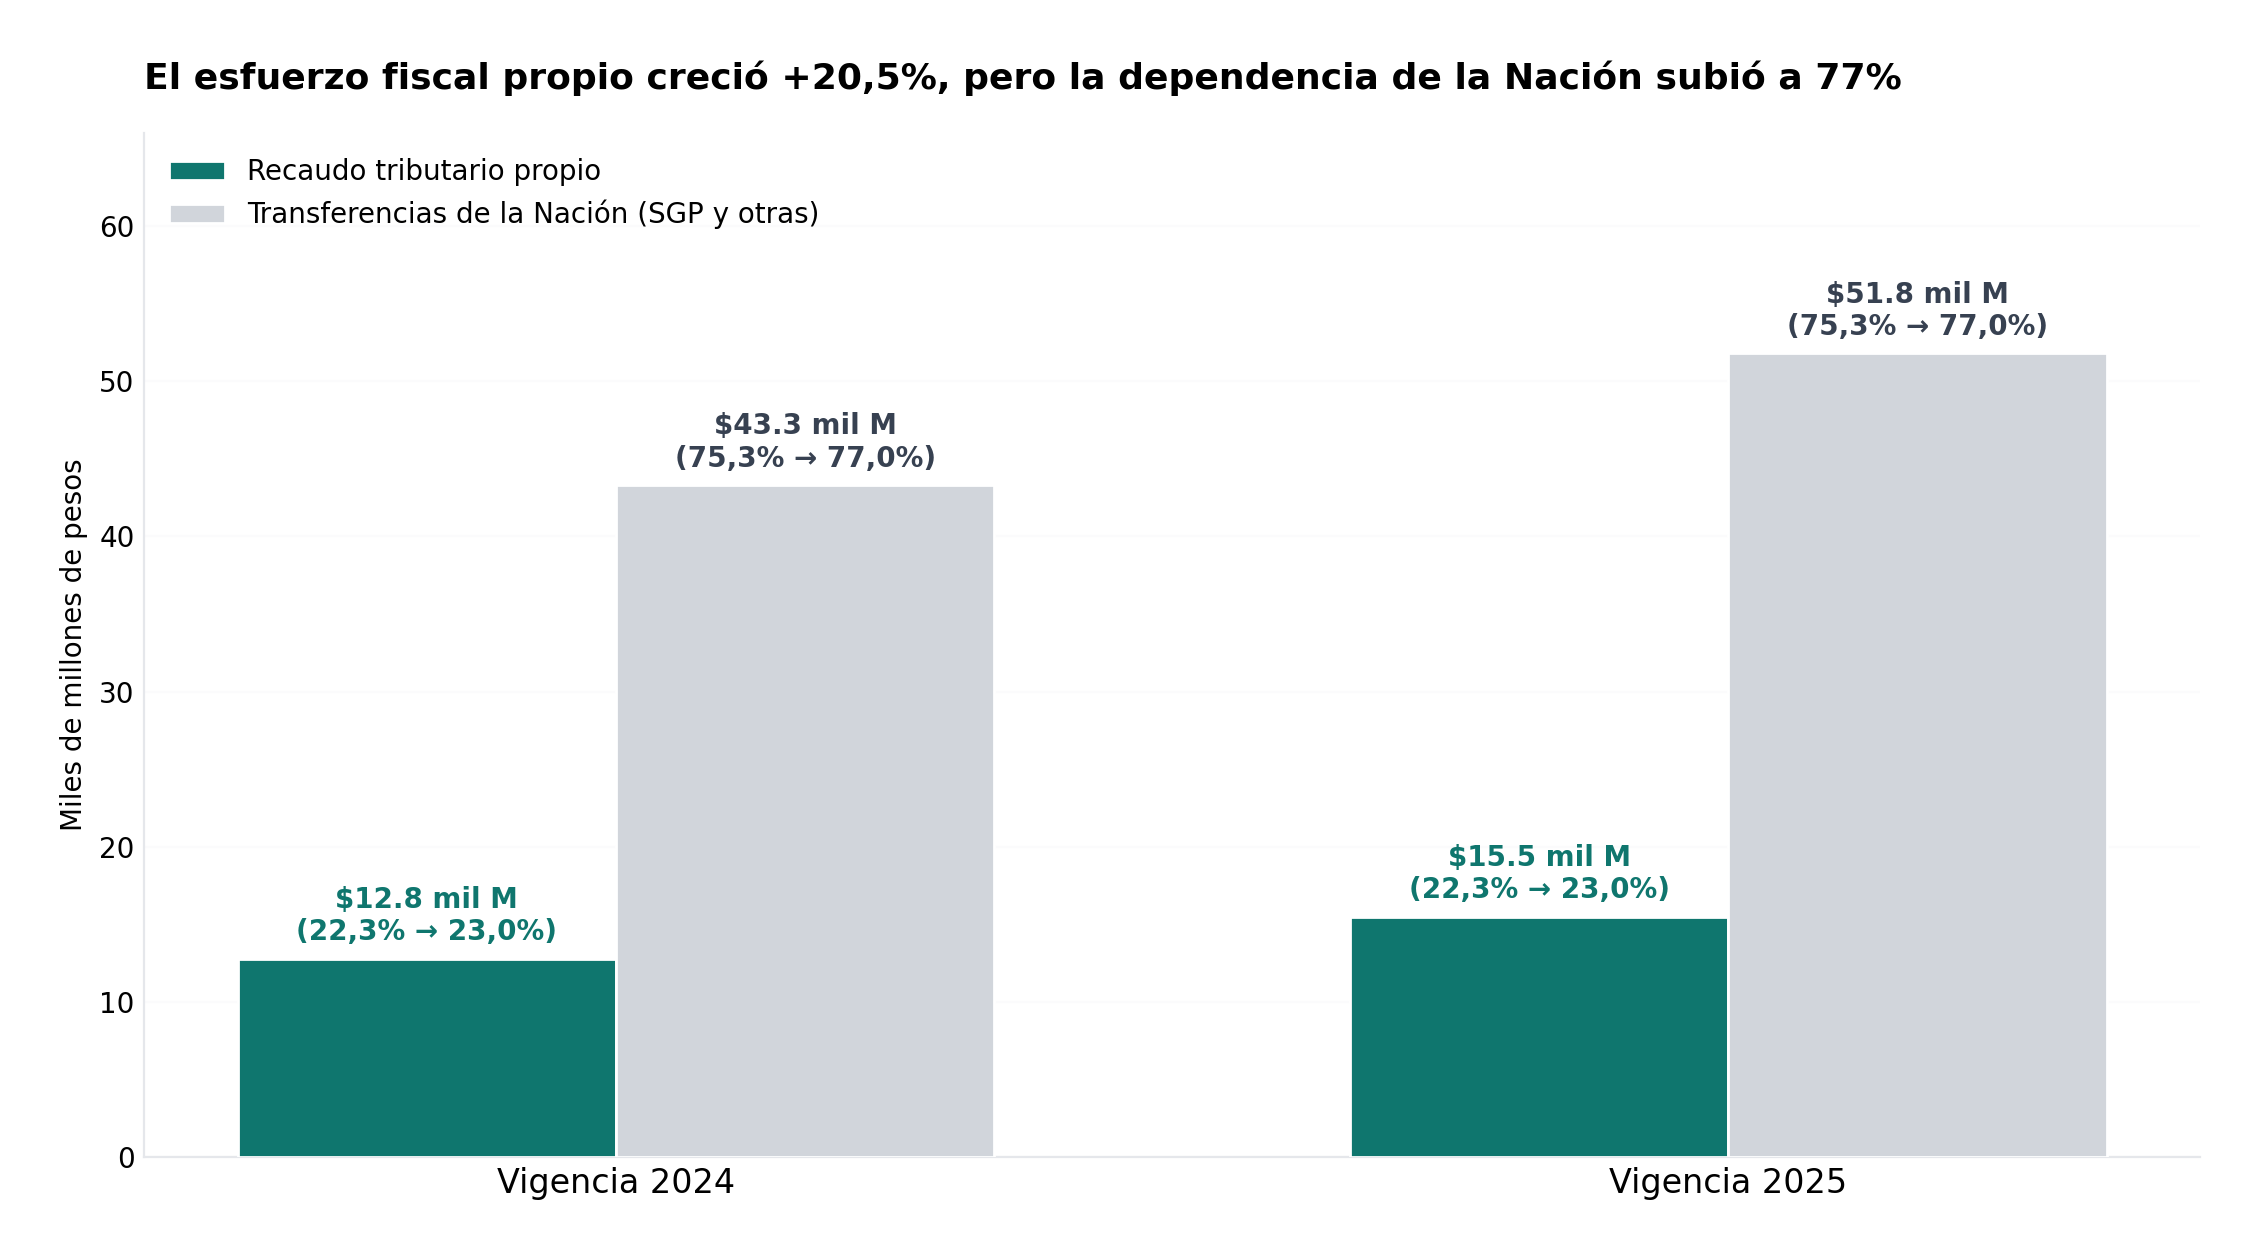
Gráfica 3. Recaudo tributario propio frente a transferencias de la Nación, 2024-2025. El esfuerzo fiscal creció, pero la dependencia estructural también. Fuente: CHIP-CUIPO.
Gastos: alta velocidad administrativa, con una frenada en 2025
Tabla 3. Ejecución presupuestal de gastos — administración central (CUIPO, CHIP)
Vigencia | Compromisos | Obligaciones | Pagos | Obligación/Compromiso |
2024 | $57.498 M | $57.007 M | $56.783 M | 99,1% |
2025 | $75.536 M | $68.294 M | $68.089 M | 90,4% |
En 2024 la administración obligó el 99,1% de lo comprometido: velocidad de faro. En 2025 los compromisos saltaron 31,4% —de $57.498 a $75.536 millones— pero solo se obligó el 90,4%: quedaron $7.242 millones comprometidos sin convertirse en obligaciones, el clásico rezago de cierre que los actos administrativos de fin de año no logran transformar en contratos y obras. La estructura de destino del gasto 2025 es razonablemente virtuosa en porcentajes: inversión $65.512 millones (86,7% del total comprometido), funcionamiento $8.792 millones (11,6%), servicio de la deuda $1.237 millones (1,6%) y disminución de pasivos $1.179 millones (1,6%). En el papel, este municipio invierte casi todo lo que gasta.
Dos sombras en el gasto de funcionamiento. Primera: el gasto de personal de planta creció de $7.755 millones en 2024 a $8.792 millones en 2025 (+13,4%), y los sueldos básicos de $2.082 a $2.321 millones (+11,5%), casi el triple del IPC del período. Segunda: la administración retuvo $667 millones del FONPET (fondos de pensiones territoriales) para obligaciones pensionales corrientes, señal de que la caja municipal ya está pensando en el mediano plazo para cubrir compromisos de larga data.
Calificación componente Ejecución CUIPO: 6,8/10 — ejecución de ingresos y gastos objetivamente sólida (90-99% de conversión de compromisos en pagos, recaudo propio +20,5%), penalizada por el rezago de $7.242 millones, el crecimiento de nómina por encima del IPC y las anomalías de reporte que se detallan a continuación.
4.1. Las cuatro anomalías forenses del CUIPO
El examen línea por línea de los formularios arroja cuatro hallazgos que, individualmente, pueden tener explicación administrativa; en conjunto, dibujan un patrón que exige explicación pública y verificación de los organismos de control:
Anomalía 1 — El predial urbano que reporta como política rural. En el formulario B_EJECUCION_DE_INGRESOS de 2025, el rubro Impuesto Predial Unificado — Urbano registra un recaudo de $4.451,6 millones etiquetado bajo la política pública «Posconflicto — Reforma Rural Integral — Educación Rural». Es una incoherencia evidente: un impuesto sobre inmuebles urbanos no puede reportarse como ejecución de una política de reforma rural. Las hipótesis son dos, y ninguna es inocua: un error grave de parametrización del sistema financiero municipal —que contaminaría la trazabilidad del CUIPO ante MinHacienda— o una etiqueta usada para eludir la destinación específica de recursos. Hasta el cierre de esta edición, la Alcaldía no ha publicado aclaración alguna.
Anomalía 2 — Las regalías que no se tocan. En los cierres de 2024 y 2025 (formularios de ejecución de gastos del SGR), compromisos, obligaciones y pagos con regalías son $0,00. Cero. En dos años el municipio enteró $4.317 millones de regalías en sus arcas —$3.956 millones en 2024, en su mayoría Asignación para la Paz, y $361 millones en 2025— y no ejecutó ni un peso. La sección 5 de este artículo desarrolla el hallazgo completo.
Anomalía 3 — La pignoración del 130%. Para garantizar el crédito de $6.000 millones firmado el 1 de agosto de 2025 con INFIVALLE, el municipio pignoró el 130% de múltiples rentas: predial, industria y comercio, sobretasa a la gasolina, delineación, avisos y tableros, participación en el impuesto vehicular, SGP Propósito General y hasta la venta de bienes y servicios. Un porcentaje de pignoración por encima del 100% de las rentas comprometidas es matemática prestanitaria: compromete más de lo que esas rentas razonablemente producirán, empujando a refinanciar o a sacrificar inversión futura. La Ley 358 de 1997 y la Ley 819 de 2003 fijan límites de sostenibilidad que la operación roza y cuyo certificado de viabilidad —existencia, contenido y fecha— debe ser materia de escrutinio público.
Anomalía 4 — La nómina que sube mientras las metas caen. El gasto de personal permanente creció 13,4% en un año, en un municipio donde el informe oficial de seguimiento del Plan de Desarrollo reconoce un cumplimiento de metas del 31%. Contratar gente para no ejecutar metas es, en el mejor de los casos, ineficiencia; en el peor, es burocracia electoral. Corresponde a la Personería Municipal y a la Contraloría verificar el cumplimiento de los topes de la Ley 617 de 2000.
5. Las regalías: $4.317 millones que entraron y no salieron
El Sistema General de Regalías es la cuenta más fácil de auditar en Colombia: entra a una cuenta especial, se presupuesta por proyectos aprobados en OCAD y cada peso debe ejecutarse o devolverse. Roldanillo recaudó en 2024 $3.955,7 millones —de los cuales $3.937,9 millones corresponden a la Asignación para la Paz— y en 2025 otros $361,0 millones ($118,6 millones para Ambiente y Desarrollo Sostenible y $242,4 millones para la Paz). En ambas vigencias, los formularios de ejecución de gastos del SGR reportan compromisos, obligaciones y pagos en $0,00.
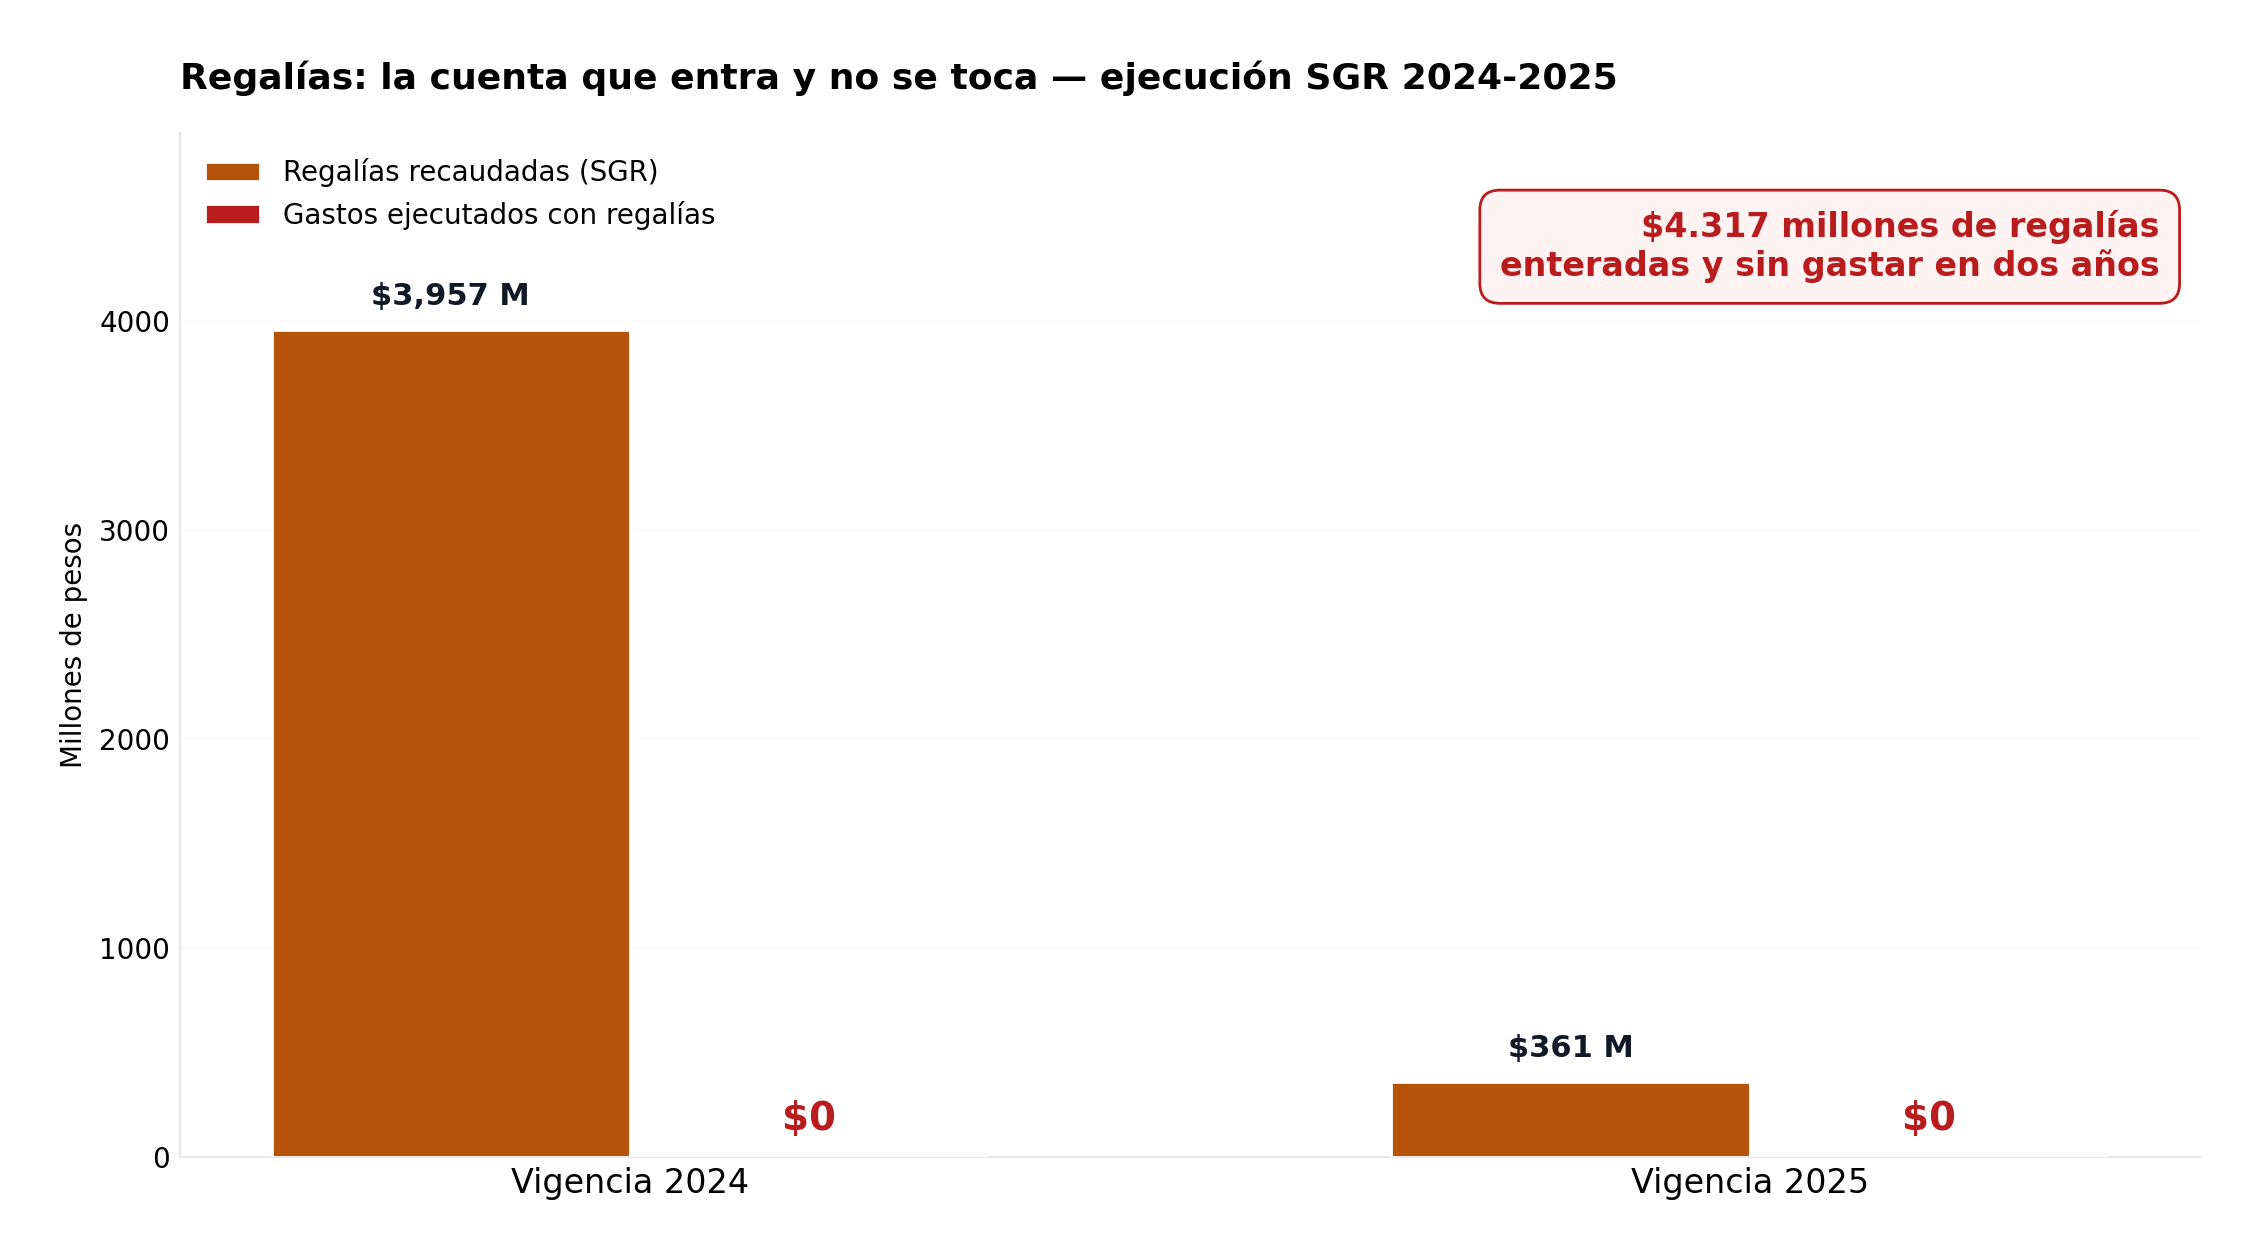
Gráfica 4. Ejecución del Sistema General de Regalías 2024-2025: recaudo frente a gasto ejecutado. Fuente: CHIP, SGR — Ejecución de Ingresos y de Gastos, DIC A DIC 2024 y 2025.
¿Qué significa esto en la vida real? Que una asignación para la paz —pensada para territorios donde el conflicto dejó heridas que el Estado debe cerrar— y una asignación ambiental están durmiendo en la cuenta. Cada peso de regalía no ejecutado es un programa de agua, vías rurales o restauración que no se contrata. La hipótesis benigna es la parálisis administrativa: proyectos sin estructurar, estudios previos que no llegan, actos administrativos que se vencen. La hipótesis menos benigna es la falta de gestión técnica ante el OCAD departamental. Ninguna de las dos es una virtud; las dos son, en términos forenses, omisión de deberes funcionales.
No obstante, la honestidad del método obliga a precisar: la Asignación para la Paz recibida en 2024 ($3.937,9 millones) corresponde a giros de recursos con proyectos previamente registrados por administraciones anteriores, y el decreto municipal 109 de octubre de 2025 documenta ingresos corrientes de libre destinación del período. La ejecución en cero puede reflejar proyectos que tramitan por la modalidad de convenios interadministrativos o ejecución por parte del nivel departamental. El dato es verificable y público: en los formularios que el propio municipio reporta, no hay ni un peso ejecutado. Que la aclaración la haga la Alcaldía, no este periódico.
6. La deuda: del crédito propio de 2017 al crédito doble de 2025
En la vigencia 2024, la historia crediticia de Roldanillo cerró un capítulo: se amortizó en su totalidad el crédito INFIVALLE 608505598, firmado el 10 de enero de 2017 —durante la primera alcaldía de Ríos Álvarez— por $3.000 millones con tasa DTF + 3,50% y garantía del 75% de la sobretasa a la gasolina. El saldo final fue de $117,1 millones, cancelados con intereses por $3,7 millones. Deuda saneada: un dato que honra a la gestión.
Ocho meses después, el 1 de agosto de 2025, la misma alcaldía firmó el crédito 608506453: $6.000 millones —el doble del anterior—, a 84 meses con 24 de gracia, a tasa IBR un mes + 3,00%, con la pignoración del 130% ya descrita. El destino programático: 75% ($4.500 millones) al sector Transporte bajo el proyecto BPIN 202500000001707 y 25% ($1.500 millones) a Vivienda, Ciudad y Territorio bajo el BPIN 202500000003127. Al cierre de 2025 el saldo es de $6.000 millones completos (no ha amortizado un peso: el período de gracia lo permite), los intereses pagados fueron $58,6 millones y la proyección de intereses para la sola vigencia 2026 es de $706 millones —casi el doble de lo que el municipio tenía presupuestado ejecutar en alimentación escolar y educación inicial juntas en 2025—. La amortización arrancará en 2027 con $200 millones, subirá a $1.200 millones anuales entre 2028 y 2031, y cerrará con $1.000 millones en 2032: es decir, la factura vence después de que el alcalde termine su mandato.
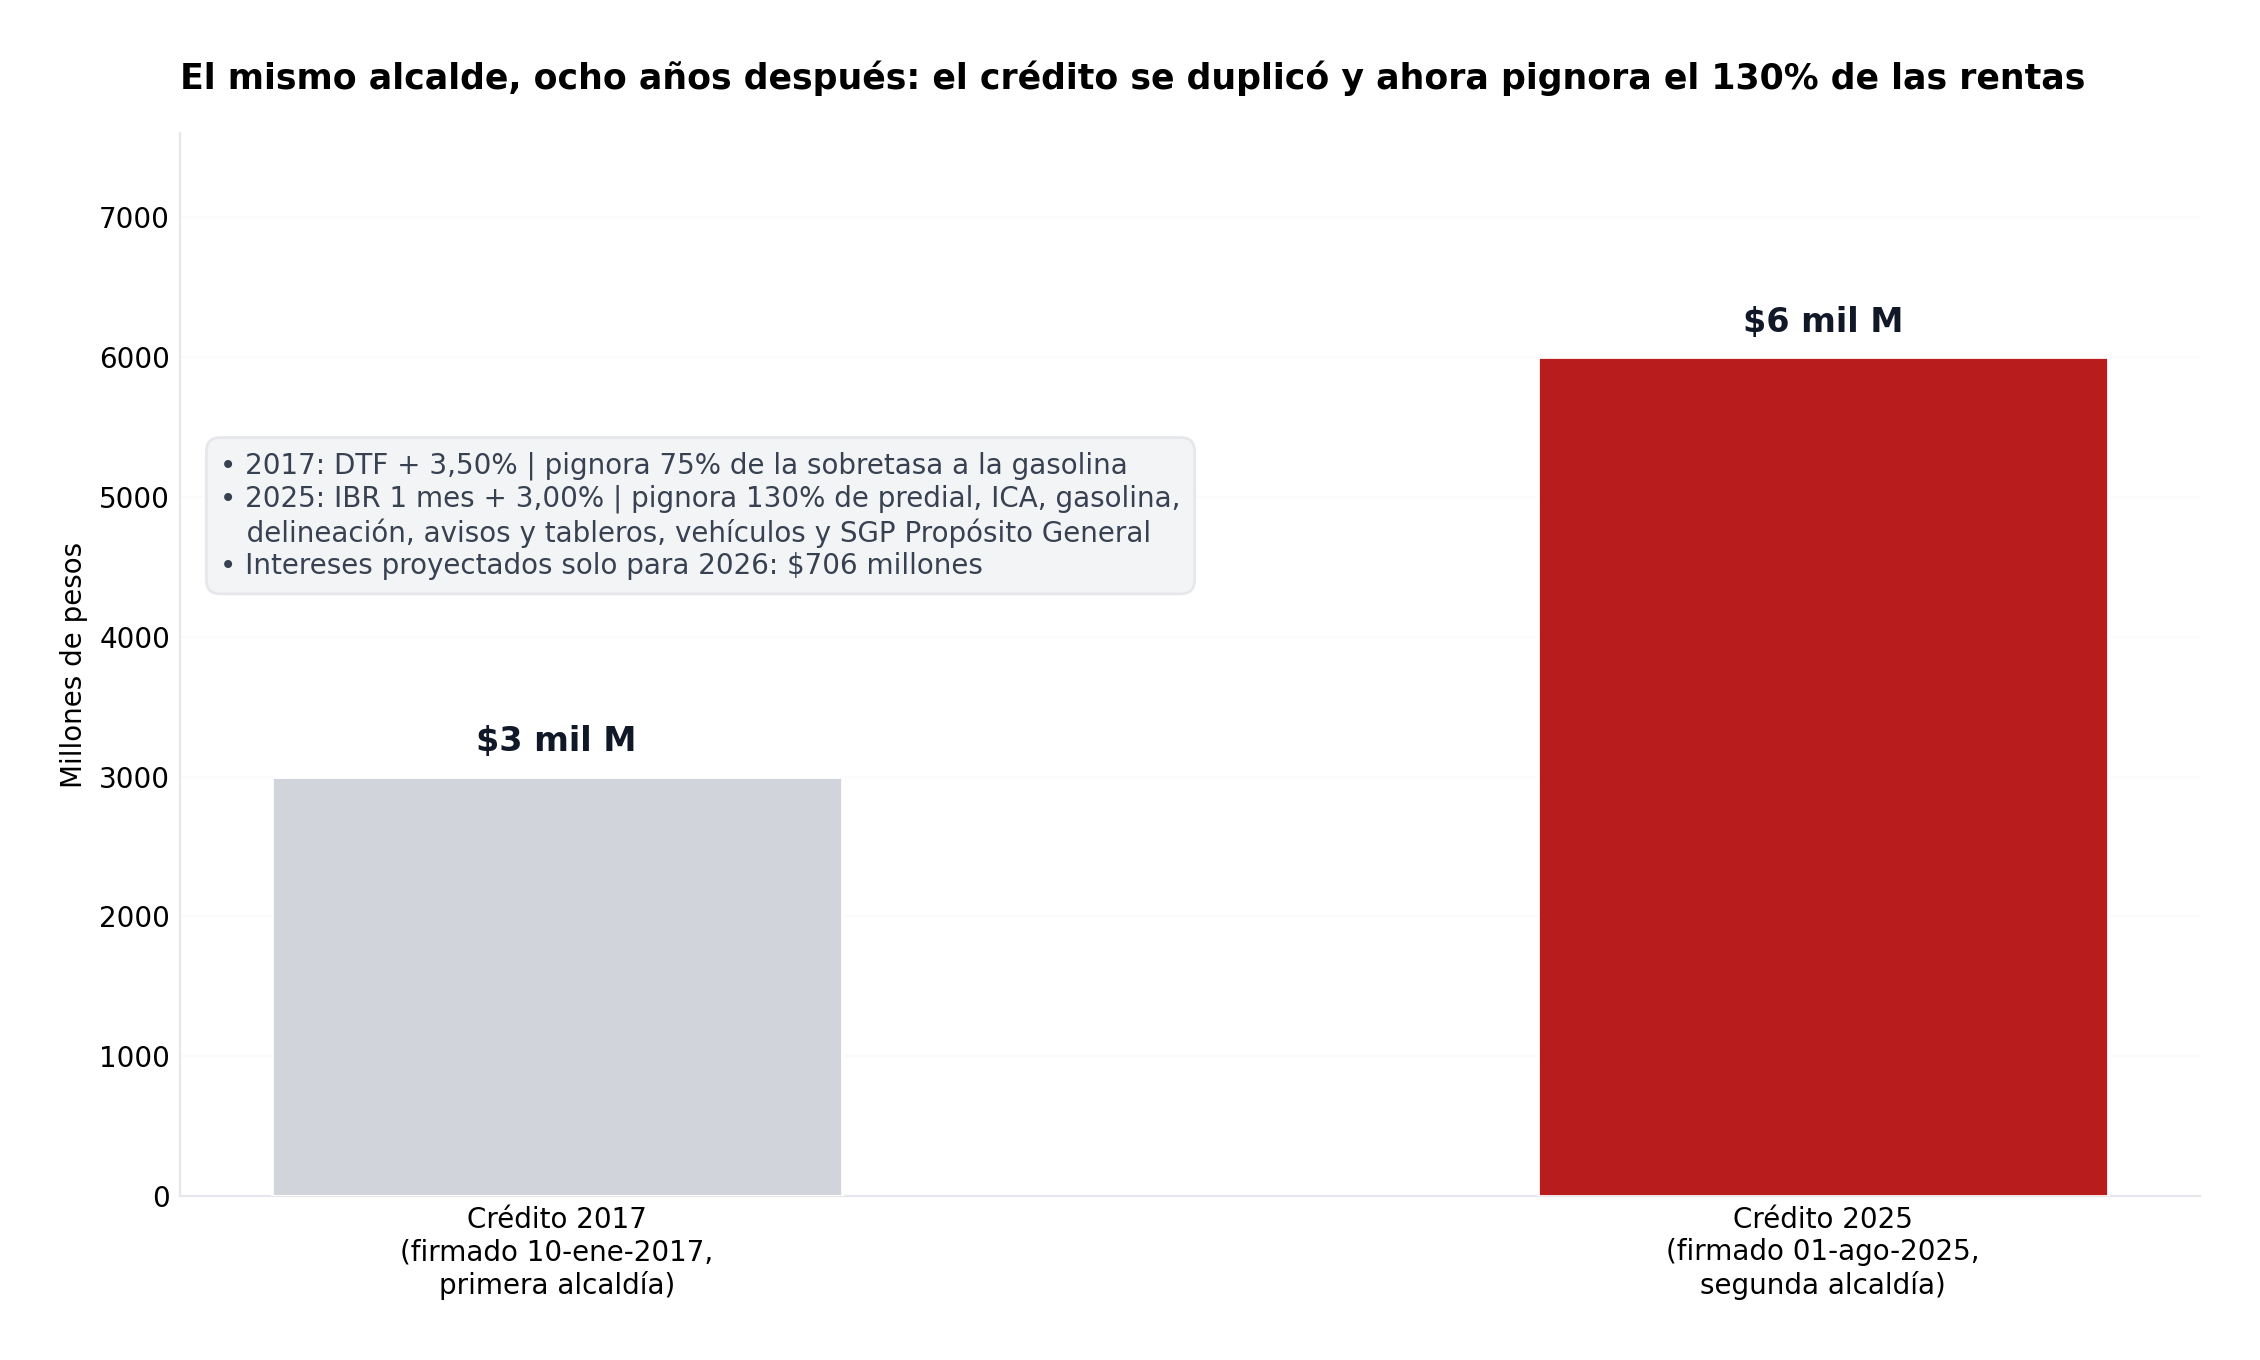
Gráfica 5. Comparación de las dos operaciones de crédito público de Roldanillo: 2017 (primera alcaldía) y 2025 (segunda alcaldía). Fuente: CHIP — FUT_DEUDA_PUBLICA, formularios CRÉDITOS, CRÉDITOS_POR_SECTOR y RENTA_PIGNORADA.
A esto se suman las vigencias futuras autorizadas en 2025 por $173 millones ($163 millones para infraestructura vial primaria —$154 millones comprometibles en 2026 y $9 millones en 2027— y $10 millones para ordenamiento territorial en 2026), amparadas en los actos administrativos 21 y 36 de 2025 y financiadas con SGP Propósito General e ingresos corrientes de libre destinación. Son montos moderados y dentro de los topes legales, pero apuntan en la misma dirección: comprometer los presupuestos de los gobiernos que vengan después. La deuda total de 2025 equivale al 8,9% de los ingresos corrientes; parecido no es alarmante, la estructura sí lo es: hipotecar predial, ICA, gasolina, delineación, avisos, vehículos y propósito general del SGP es hipotecar casi todo lo que el municipio tiene de propio.
7. Componente 3 (20%): «Roldanillo Tierra del Alma» — la plata corre, las metas no
El propio gobierno lo dice, en su informe oficial de seguimiento al primer semestre de 2025: el Plan de Desarrollo logró un 51% de ejecución presupuestal —«cumplimiento aceptable» en la jerga oficial— y un 31% de cumplimiento de metas de indicadores, que la misma Secretaría de Planeación califica como «regular». Traducción forense: la mitad de la plata se movió, pero solo tres de cada diez promesas medibles se cumplieron. La brecha de 20 puntos entre dinero y resultados es la firma de una gestión que compila actos administrativos a velocidad de faro y transformaciones territoriales a velocidad de trapiche.
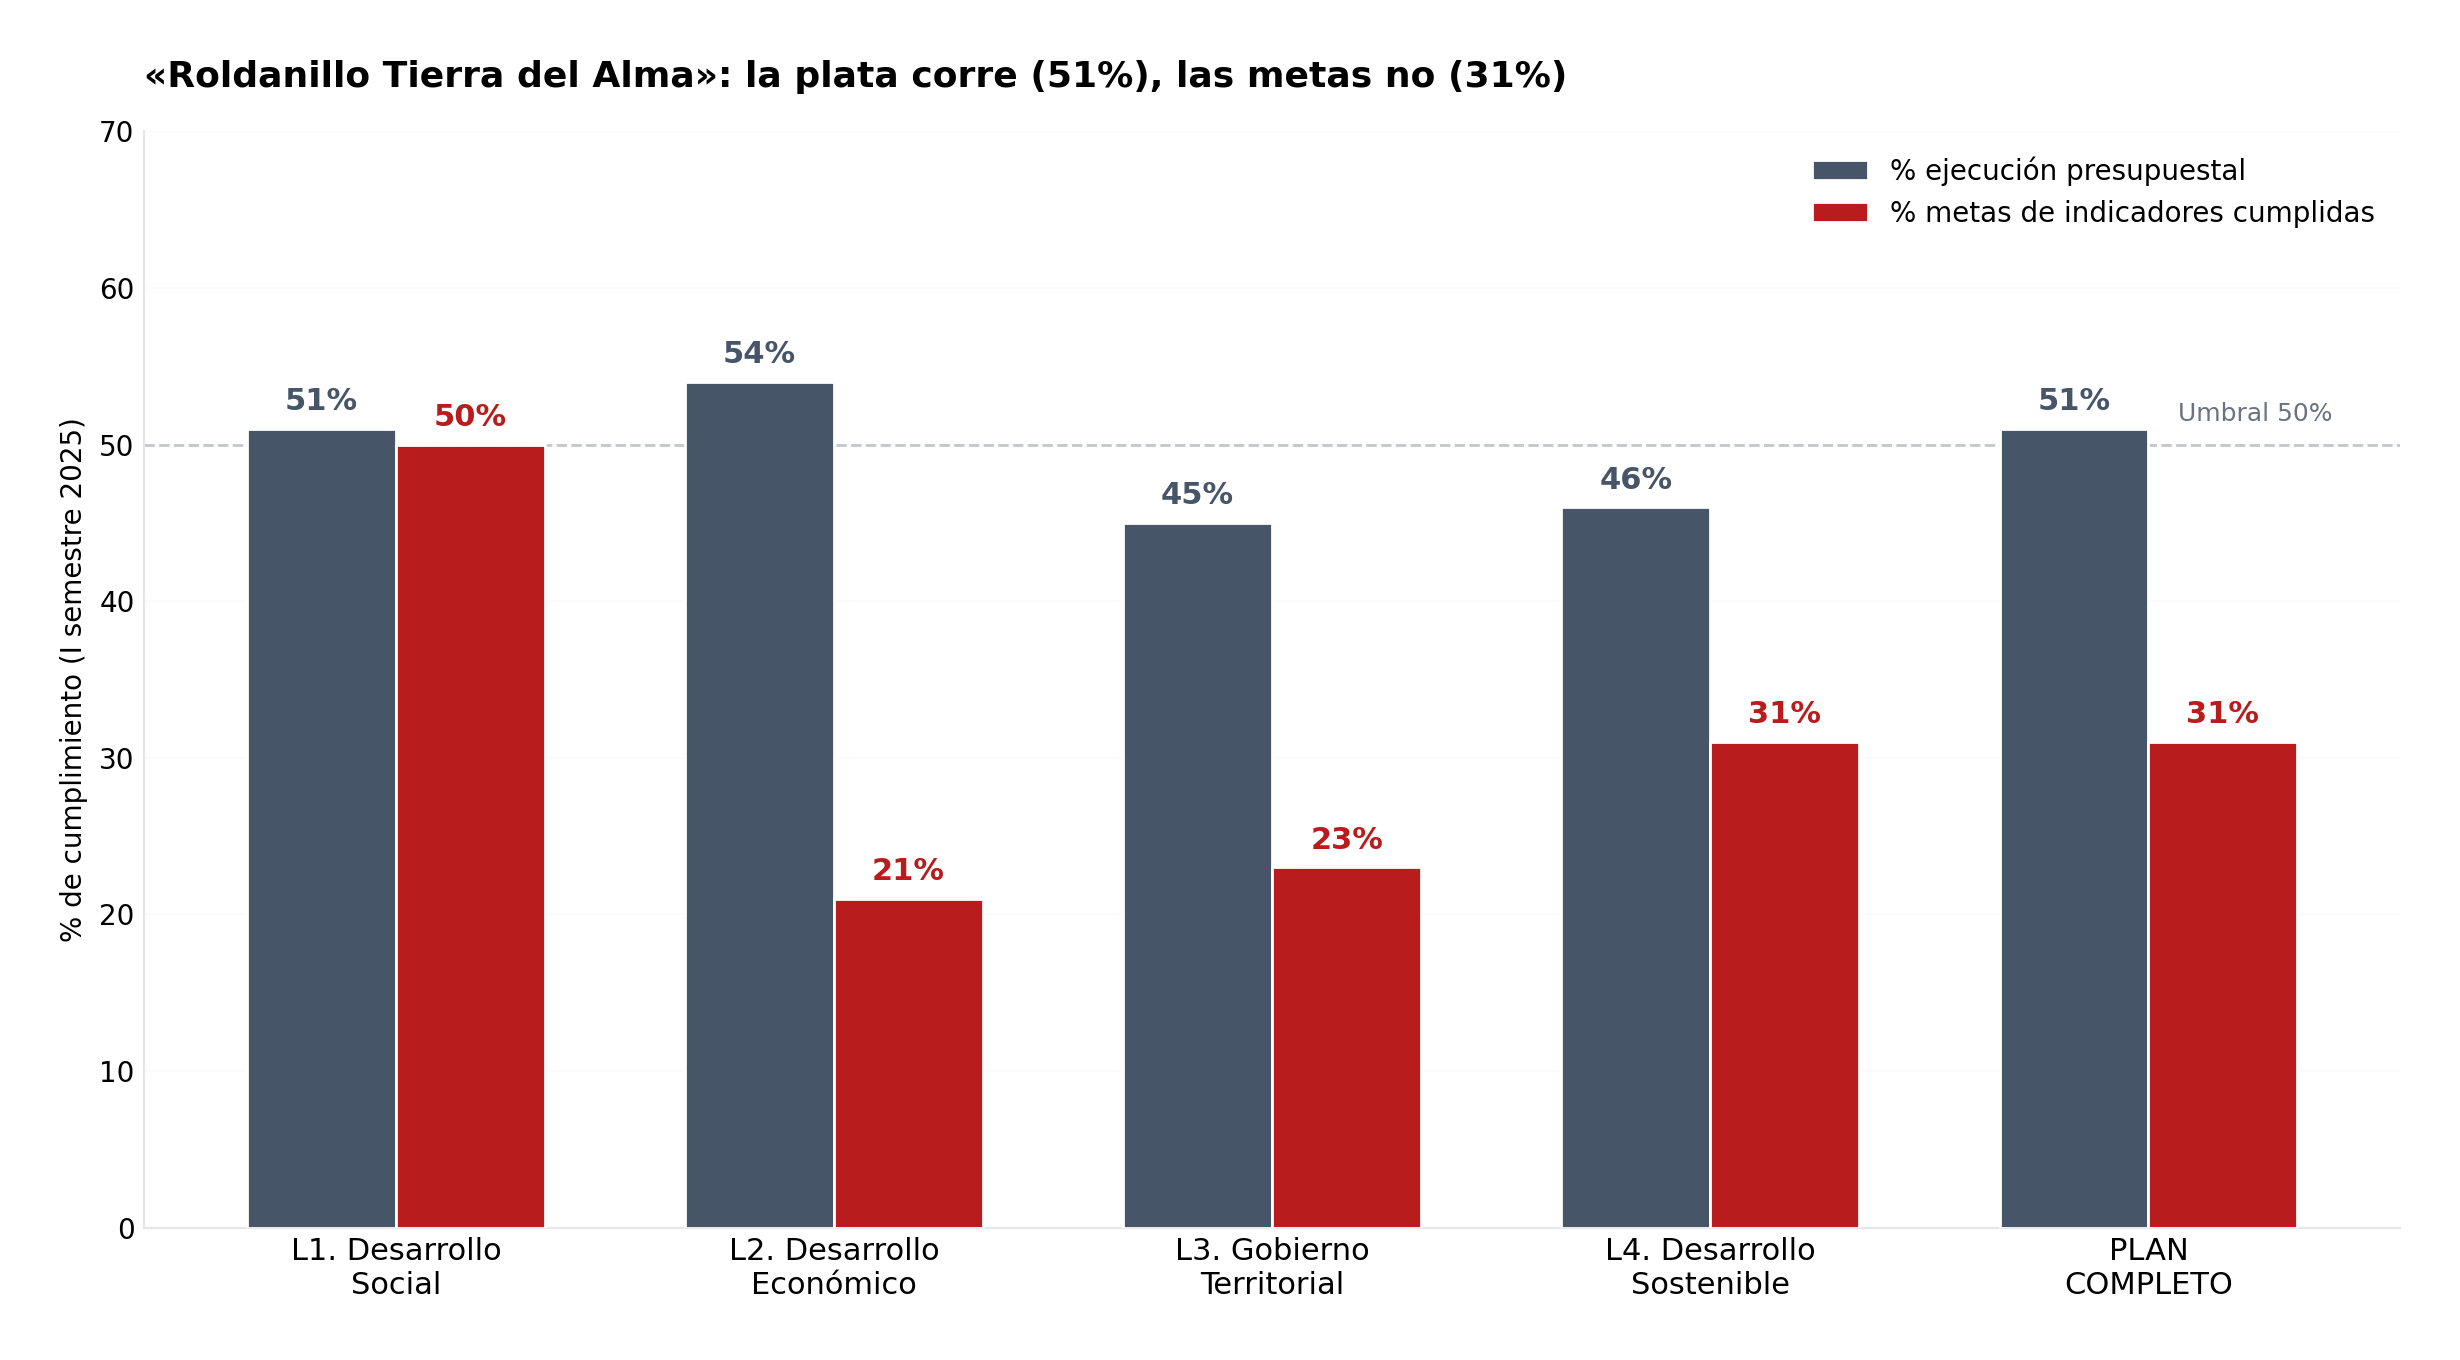
Gráfica 6. Cumplimiento del Plan de Desarrollo por línea estratégica, I semestre 2025: ejecución presupuestal frente a metas de indicadores. Fuente: Informe de seguimiento, Secretaría de Planeación de Roldanillo (julio de 2025).
Tabla 4. Cumplimiento por línea estratégica (I semestre 2025, informe oficial)
Línea estratégica | Ejecución presupuestal | Metas de indicadores | Veredicto oficial |
L1. Desarrollo Social | 51% (aceptable) | 50% (aceptable) | Salud 80% de metas; cultura 24% |
L2. Desarrollo Económico | 54% (aceptable) | 21% (bajo) | Transporte 34%; Ciencia y Tecnología 0% |
L3. Gobierno Territorial | 45% (regular) | 23% (bajo) | TIC 48%; estadística y justicia 0% |
L4. Desarrollo Sostenible | 46% (regular) | 31% (regular) | Agricultura 18% de metas |
PLAN COMPLETO | 51% | 31% | Cumplimiento regular |
7.1. Los cinco problemas que la comunidad priorizó — y sus cinco indicadores de gestión
Cruzando el Plan de Desarrollo con el sentir de la comunidad documentado en prensa regional (El País Cali, Occidente al Día, medios locales del norte del Valle), las alertas oficiales de la CVC y la Contraloría del Valle, y las redes institucionales, identificamos los cinco problemas principales que preocupan a los roldanillenses y que el alcalde se comprometió a solucionar. La evaluación no se basa en auto-reportes: se basa en evidencia documentada.
Tabla 5. Cinco indicadores de gestión — problemas prioritarios de Roldanillo
Problema prioritario | Compromiso del alcalde | Avance documentado 2024-2025 | Nota |
1. Agua potable y saneamiento | Garantizar agua segura y subsidios | Alerta naranja por sequía (ene 2024); estrategia CVC (abr 2024); descolmatación de los ríos Roldanillo y Cauquita; subsidios al consumo 99% ($378,3 M); pero Contraloría del Valle (nov 2025): agua rural no apta para consumo humano en el Valle | 4,5/10 |
2. Vías urbanas y rurales | Pavimentación con crédito y vigencias futuras | Crédito $6.000 M (75% transporte); $163 M en vigencias futuras 2026-2027; avenida del Río entregada por la Gobernación ($10.000 M, nov 2025); ciclos de pavimentación urbana; pero metas de transporte del Plan: 34% | 5,5/10 |
3. Educación e infancia | Cupos, alimentación escolar e infraestructura | Alimentación escolar: $0 de $144,9 M (meta 900 niños: 0%); acceso a educación inicial: $0 de $673,6 M (meta 5.307 niños: 0%); infraestructura mejorada: $0 de $52 M; PERO transporte escolar 100% (298 niños), dotación 100%, educación superior 100% | 3,0/10 |
4. Salud y acceso a servicios | Fortalecer red y régimen subsidiado | SGP Régimen Subsidiado girado: $14.438 M; atención a población: 50% (1.134 de 2.267); participación social en salud: $0; Hospital San Antonio: suspensión de servicios por deuda de EPS > $10.000 M | 4,5/10 |
5. Economía local y turismo | Capital mundial del parapente y uva de mesa | Open Roldanillo 2025 y Copa de las Américas ejecutados; promoción Pueblo Mágico; pero línea económica con 21% de metas, CTI 0% y agricultura 18%; vivienda: 700 mejoramientos y 80 casas nuevas anunciados | 5,0/10 |
Promedio de los cinco indicadores: 4,5/10 — Mediocre (PREOCUPANTE). Calificación componente Plan de Desarrollo: 4,5/10.
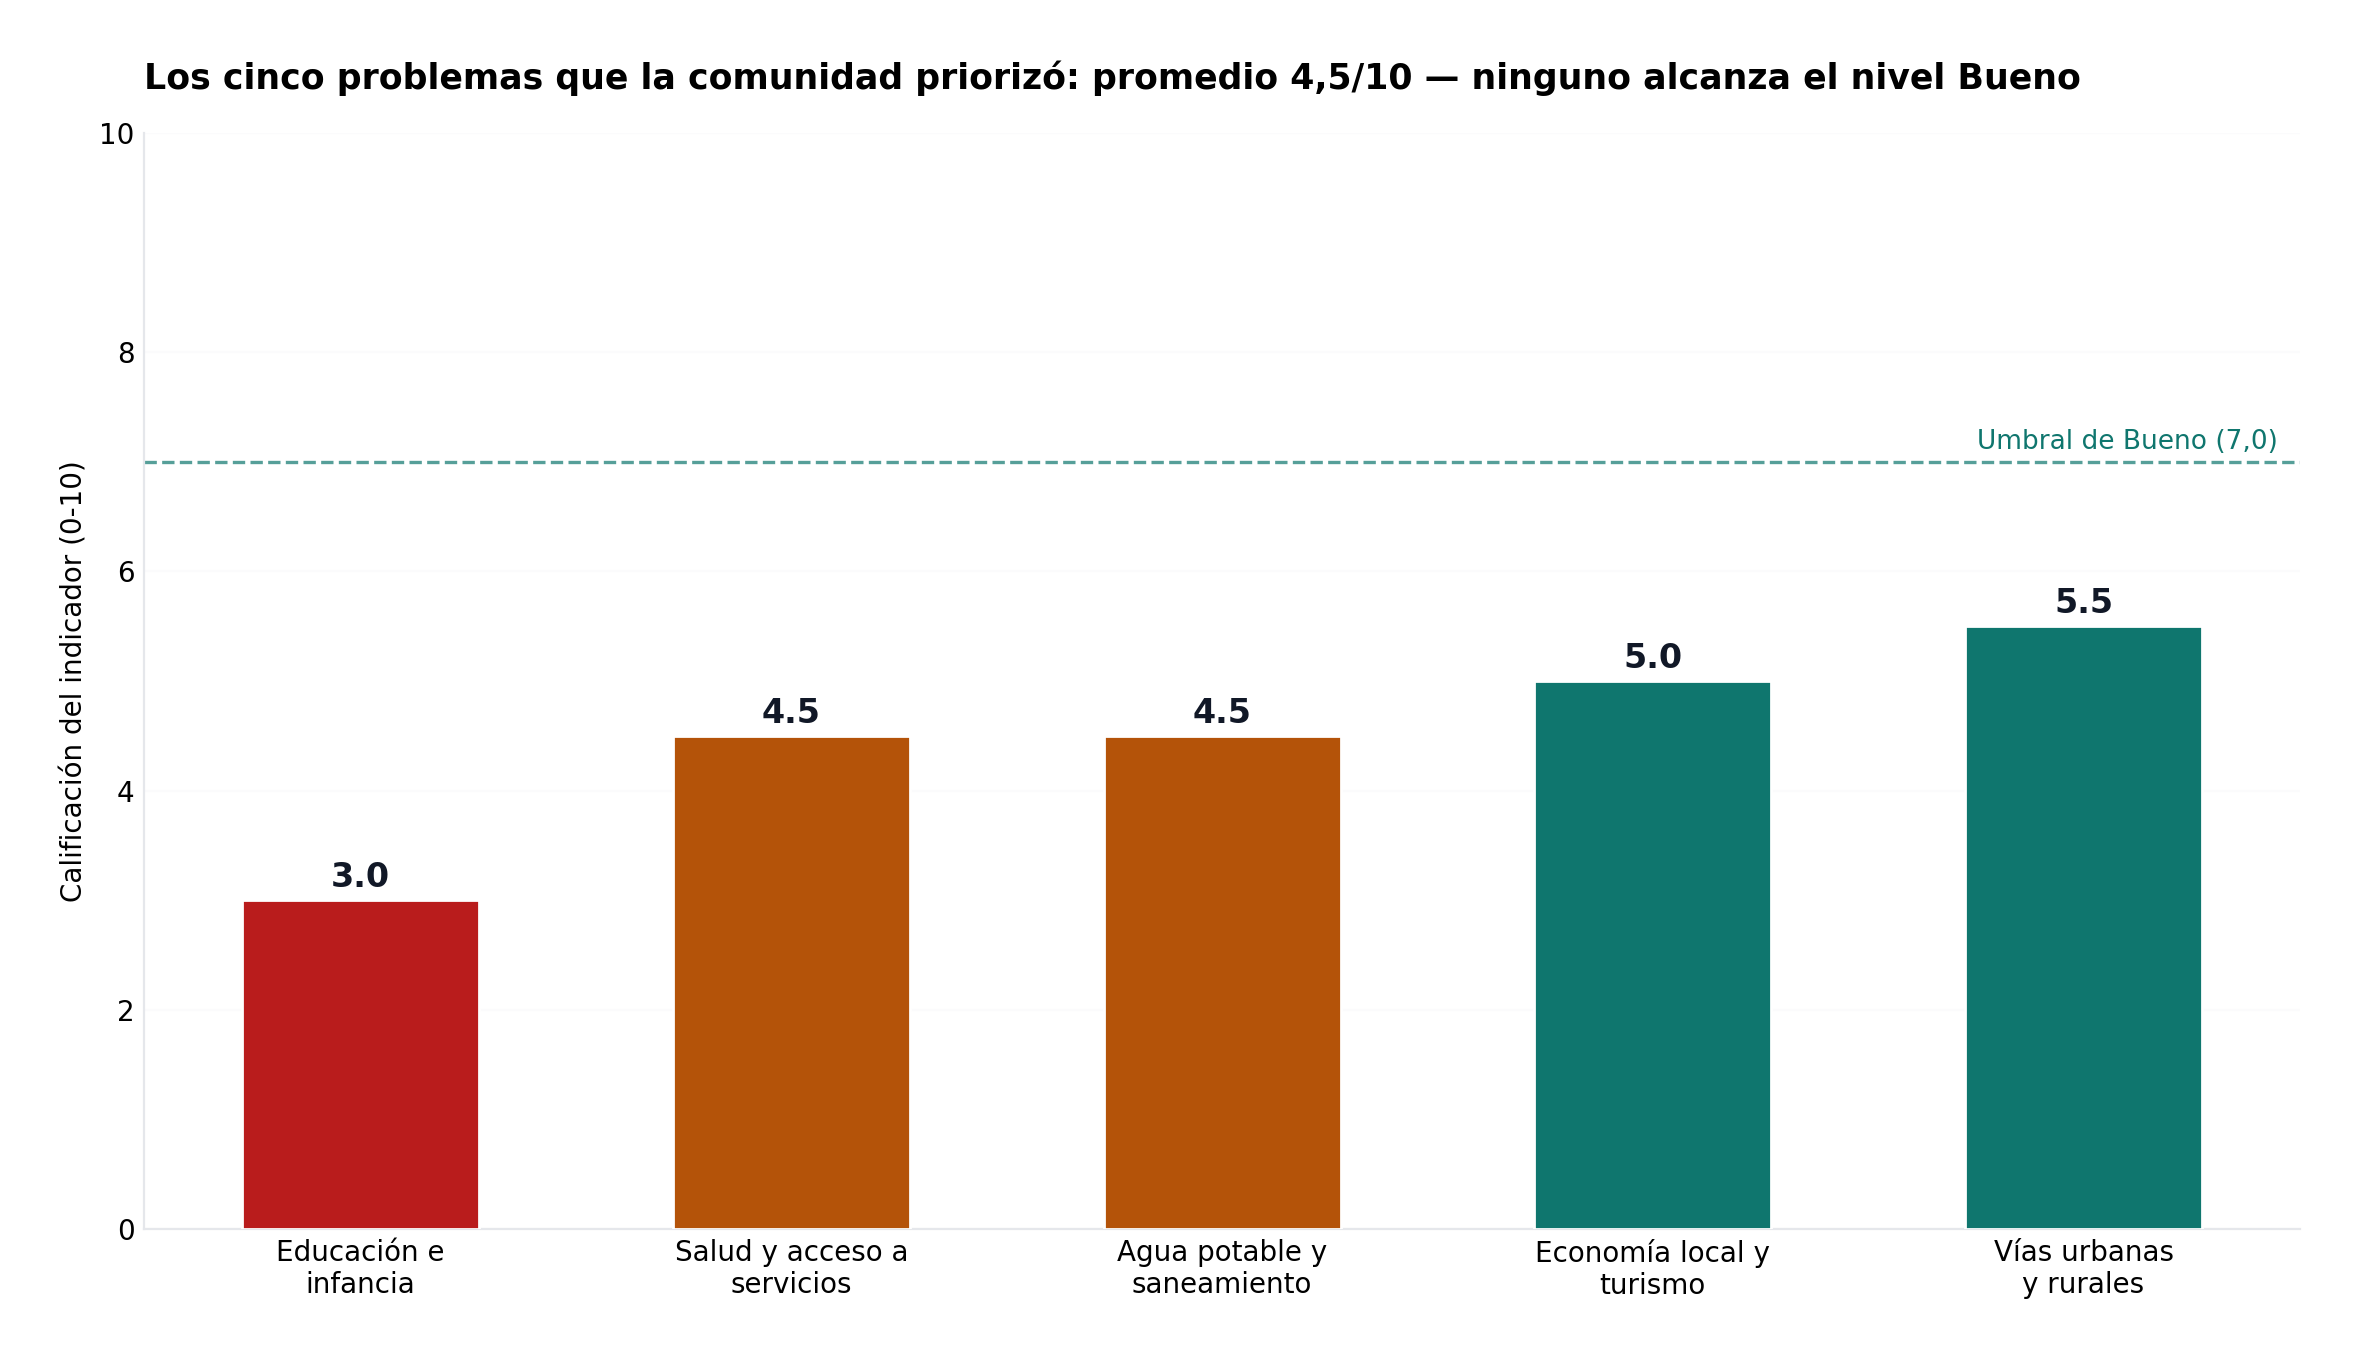
Gráfica 7. Los cinco indicadores de gestión vinculados a los problemas prioritarios de la comunidad. Ninguno alcanza el umbral de Bueno (7,0). Fuente: elaboración propia con base en informe de seguimiento del Plan, CHIP y prensa regional.
Análisis periodístico de los cinco indicadores
Indicador 1 — El agua que alerta. En enero de 2024, apenas dos semanas después de la posesión, Roldanillo apareció en la lista de municipios del Valle en alerta por la sequía del fenómeno de El Niño (Infobae, 23 de enero de 2024). En abril, la CVC llevó a Roldanillo su estrategia de temporada seca —«Por el agua, tengo empatía ante la sequía»— y la Alcaldía firmó el convenio de descolmatación de los ríos Roldanillo y Cauquita. Los subsidios al consumo se ejecutaron al 99% y los giros del SGP de agua potable alcanzaron $2.399 millones. Pero en noviembre de 2025 la Contraloría del Valle documentó en su informe anual que «múltiples municipios suministran agua no apta para consumo humano» en zonas rurales. El agua que llega es administrada; el agua que se bebe en el campo sigue siendo una apuesta. Calificación: 4,5/10.
Indicador 2 — Las vías que el crédito promete. Aquí la administración tiene su mejor obra visible, aunque no toda es suya: la avenida del Río que conecta a Roldanillo con La Unión fue financiada y entregada por la Gobernación del Valle con una inversión cercana a $10.000 millones (noviembre de 2025), y la Alcaldía la acompaña con ciclos de pavimentación urbana —210 metros lineales en la calle 12 del barrio Los Alpes, reposición de alcantarillado, obras en la glorieta de la Granja Departamental—. El crédito de $6.000 millones compromete $4.500 millones a transporte, y $163 millones de vigencias futuras apuntan a la red vial primaria. Pero la propia contabilidad del Plan reconoce que las metas del sector transporte avanzan al 34%. Pavimentar es fácil de fotografiar; los corregimientos siguen esperando. Calificación: 5,5/10.
Indicador 3 — La infancia que la caja olvidó. Este es el flanco más duro de la gestión. Al primer semestre de 2025, el programa de alimentación escolar había ejecutado $0 de $144,9 millones —meta: 900 niños—; el acceso a la educación inicial había ejecutado $0 de $673,6 millones —meta: 5.307 niños—; la mejora de infraestructura educativa, $0 de $52 millones; el bilingüismo, $0 de $20 millones. Frente a ello, brillos reales: transporte escolar al 100% (298 niños transportados), dotación de infraestructura al 100%, evaluación de la calidad educativa al 100% y apoyo a la educación superior al 100%. Pero cuando un municipio mueve $590 millones en transporte escolar y deja en cero la alimentación de 900 niños, la escala de prioridades habla por sí sola. Calificación: 3,0/10.
Indicador 4 — La salud que no es suya pero es su responsabilidad. El SGP de régimen subsidiado giró $14.438 millones y la atención a población asegurada avanza al 50% (1.134 de 2.267 personas). Pero el Hospital Departamental San Antonio —tercer empleador del municipio y centro de la vida sanitaria de todo el norte del Valle— atraviesa una crisis de liquidez que lo llevó a suspender servicios especializados y la atención a usuarios de Nueva EPS por una deuda que supera los $10.000 millones, en el marco de la emergencia hospitalaria del Valle. La responsabilidad del alcalde no es operativa —el hospital es departamental— pero sí de gestión: interlocución con la Gobernación, vigilancia de la red, y sobre todo ese 50% de cobertura de atención y el $0 en participación social en salud. Calificación: 4,5/10.
Indicador 5 — El turismo que vuela y la economía que arrastrá. El Open Roldanillo 2025 y la Copa de las Américas se ejecutaron y dejaron la temporada «inolvidable» que celebra la propia Gobernación; la marca Pueblo Mágico se promociona con eficiencia. Pero la línea estratégica de desarrollo económico cumple solo el 21% de sus metas: ciencia, tecnología e innovación, 0%; agricultura —la uva que alimenta a las familias—, 18% de avance en metas físicas. El anuncio de 700 mejoramientos y 80 viviendas nuevas es prometedor, pero al corte analizado la meta física de Vivienda de Interés Social mostraba ejecución presupuestal del 67% con 0% de cumplimiento físico (0 de 9 viviendas mejoradas). El parapente vuela; la cadena de valor agrícola camina lento. Calificación: 5,0/10.
8. Componente 4 (15%): SECOP — la transparencia de la puerta abierta al 52%
La huella histórica de Roldanillo en el SECOP es contundente: 1.905 procesos publicados y 1.577 contratos firmados por $81.516 millones, de los cuales $42.605 millones —el 52,3% del valor total— se han adjudicado por contratación directa, la modalidad donde la escogencia del contratista la hace el servidor público sin competencia. La página de contratación de la Alcaldía registra además 204 contratos en ejecución publicados. Que la contratación directa domine no es ilegal —la Ley 2171 de 2021 la amplió— pero sí es el indicador clásico de discrecionalidad: cada contrato directo es una decisión en la que el mercado no compite.
En las vigencias 2024-2025 no encontramos, en fuentes abiertas, denuncias públicas de corrupción contra la administración Ríos Álvarez —dato que juega a su favor—. Pero tres señales de vigilancia permanecen: (1) el legado del antecesor Escarria, pliego de cargos mediante, por omisión en la contratación de un barrio; (2) el crédito de $6.000 millones con destino a los proyectos BPIN 202500000001707 (Transporte) y 202500000003127 (Vivienda), cuya ejecución contractual debe cruzarse obra por obra con el avance financiero que la administración reporta; y (3) la anomalía de etiquetación del predial urbano (sección 4.1), que revela controles internos de reporte no exactamente quirúrgicos. La puerta está abierta; corresponde a la ciudadanía mirar qué entra por ella.
Calificación componente Transparencia SECOP: 5,5/10 — publicación diligente de procesos, pero dependencia estructural de la contratación directa y expediente crediticio que exige trazabilidad obra por obra.
9. Componente 5 (10%): los ODS — instituciones de excelencia, derechos en espera
El Plan de Desarrollo se declara alineado con los Objetivos de Desarrollo Sostenible. El cruce entre promesas ODS y evidencia 2024-2025 arroja un cuadro discontinuo:
Tabla 6. Cumplimiento ODS — evidencia documentada 2024-2025
ODS | Compromiso | Evidencia | Veredicto |
ODS 1/2 — Pobreza y hambre | Alimentación escolar (900 niños) | $0 ejecutado de $144,9 M (I-2025) | Crítico |
ODS 3 — Salud y bienestar | Atención a población asegurada | 50% de cobertura; hospital en crisis de liquidez | Parcial |
ODS 4 — Educación de calidad | Educación inicial (5.307 niños) e infraestructura | $0 en acceso inicial; 100% en transporte y dotación | Parcial-bajo |
ODS 6 — Agua y saneamiento | Agua segura y subsidios | Subsidios 99%; agua rural no apta (Contraloría, nov 2025) | Parcial |
ODS 8 — Trabajo decente | Desarrollo económico local | 21% de metas; CTI 0%; agricultura 18% | Bajo |
ODS 11 — Ciudades sostenibles | Vivienda y espacio público | VIS 67% presupuesto, 0% meta física; pavimentos urbanos en curso | Parcial |
ODS 13 — Acción por el clima | Estufas ecoeficientes (15) y educación ambiental | $0 de $23 M en estufas; $0 de $5 M en educación ambiental | Crítico |
ODS 16 — Instituciones sólidas | Gestión pública de calidad | FURAG 93,11 (percentil 96,5 nacional) | Excelente |
El paradoja ODS de Roldanillo es la más nítida que este observatorio ha registrado: el ODS 16 (instituciones) es de referencia nacional y los ODS de primera infancia y clima están en cero. Calificación componente ODS: 5,0/10.
10. Componente 6 (10%): percepción ciudadana — sin protestas, sin aplausos
Roldanillo no vivió en 2024-2025 las jornadas de protesta que marcaron a municipios vecinos, y sus redes institucionales proyectan una administración en obra permanente: pavimentaciones inauguradas, viviendas mejoradas, temporada de parapente celebrada. La Gobernación del Valle entregó la avenida del Río con elogios y el alcalde presentó balances públicos recurrentes. Ese es el lado luminoso de la percepción.
El lado sombra: la alerta hídrica de enero de 2024 que inauguró el período; el informe de la Contraloría del Valle de noviembre de 2025 sobre agua rural no apta; la crisis del Hospital San Antonio que deja sin servicio especializado a decenas de miles de norte valleyanos; y una memoria política —elección demandada en 2016, antecesor pliego de cargos mediante— que mantiene al electorado en modo escéptico. El terremoto del 10 de agosto de 2026, posterior a la ventana evaluada, puso a prueba la coordinación de la administración con resultados visibles —Roldanillo es el punto de partida del plan de reconstrucción del Valle, con más de 1.200 edificaciones dañadas y cerca de 12.000 damnificados—, y esa respuesta reforzó la percepción de capacidad operativa, aunque el veredicto social final está por escribirse. Calificación componente Percepción ciudadana: 6,0/10.
11. Radar integral: la calificación final ponderada
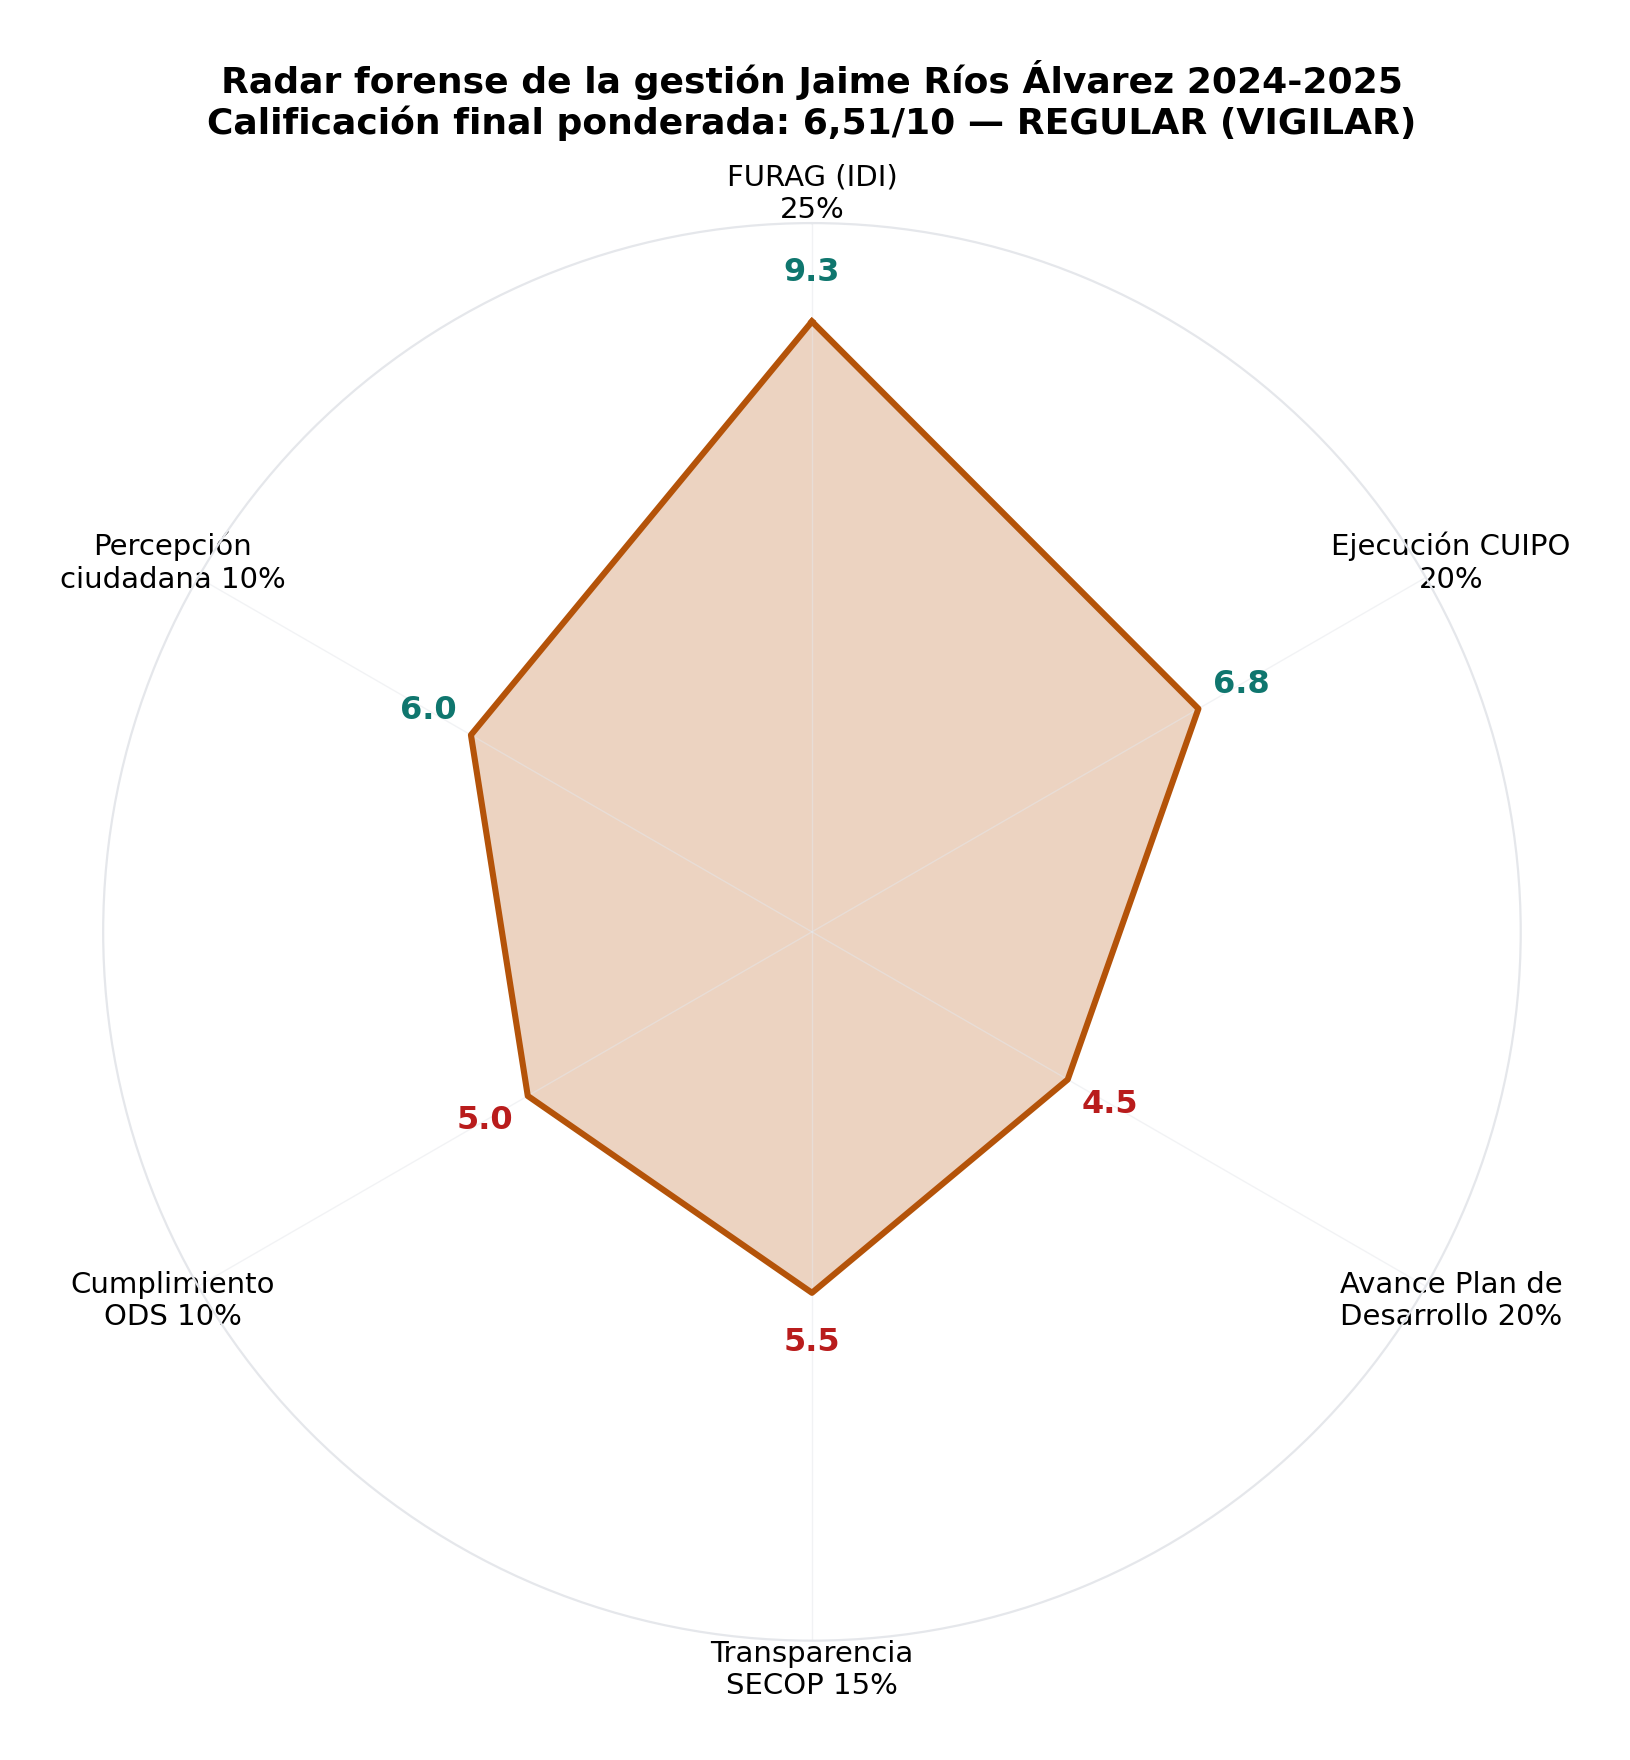
Gráfica 8. Radar forense de los seis componentes de la gestión Jaime Ríos Álvarez 2024-2025. La asimetría entre FURAG (9,3) y Plan de Desarrollo (4,5) define el perfil de este gobierno: instituciones que registran, territorio que espera.
Tabla 7. Calificación final ponderada — gestión municipal de Roldanillo 2024-2025
Componente | Puntaje | Peso | Contribución |
FURAG (IDI) | 9,3 | 25% | 2,325 |
Ejecución presupuestal CUIPO | 6,8 | 20% | 1,360 |
Avance Plan de Desarrollo | 4,5 | 20% | 0,900 |
Transparencia SECOP | 5,5 | 15% | 0,825 |
Cumplimiento ODS | 5,0 | 10% | 0,500 |
Percepción ciudadana | 6,0 | 10% | 0,600 |
CALIFICACIÓN FINAL | — | 100% | 6,51 / 10 |
El cálculo es público y replicable: (9,3 × 0,25) + (6,8 × 0,20) + (4,5 × 0,20) + (5,5 × 0,15) + (5,0 × 0,10) + (6,0 × 0,10) = 2,325 + 1,360 + 0,900 + 0,825 + 0,500 + 0,600 = 6,51/10 — REGULAR (VIGILAR) 🟡. Queda a 0,49 puntos del umbral de Bueno: exactamente la distancia entre un expediente que funciona y una comunidad que todavía no lo siente. Esta calificación activa la regla metodológica del prevaricato por omisión.
Un 6,51 no es la nota de un gobierno que roba. Es la nota de un gobierno que administra bien su laboratorio y mal su labor: registra todo, ejecuta poco de lo que importa y pide prestado contra el futuro de sus rentas. — Marco analítico de esta crónica
12. Análisis jurídico: el Prevaricato por Omisión (Art. 414 del Código Penal)
La calificación final de 6,51/10 — Regular activa la regla metodológica de corrupcionaldia.com: el análisis jurídico del delito de Prevaricato por Omisión, tipificado en el Artículo 414 del Código Penal Colombiano (Ley 599 de 2000). Este análisis no acusa: examina. No condena: indaga. No es un requerimiento fiscal: es un ejercicio periodístico de verificación de los deberes funcionales del alcalde, cuya eventual actuación corresponde exclusivamente a la Procuraduría General de la Nación y a la Fiscalía General de la República.
Tipificación legal
El Artículo 414 del Código Penal establece: «El servidor público que omita, retarde, rehúse, deniegue o contraríe el cumplimiento, sin justificación suficiente, de un deber o de una obligación o de un trámite propio de su cargo, incurrirá en prisión de cuarenta y ocho (48) a ciento ocho (108) meses, multa de trece punto treinta y tres (13,33) a ciento cincuenta (150) salarios mínimos legales mensuales vigentes e inhabilitación para el ejercicio de derechos y funciones públicas de ochenta (80) a ciento ochenta (180) meses, siempre que la conducta no constituya delito sancionado con pena mayor». Para que se configure el tipo penal deben concurrir cuatro elementos: una conducta omisiva de un acto propio de las funciones, la antijuridicidad (daño o lesión a la administración o a un particular), la culpabilidad (dolo o culpa grave) y la relación causal entre la omisión y el daño.
Omisiones documentadas que merecen examen de los organismos de control
Omisión 1 — La gestión del Sistema General de Regalías. El artículo 77 de la Ley 2056 de 2020 impone a los municipios beneficiarios el deber de estructurar, priorizar y ejecutar los proyectos con recursos del SGR. Dos vigencias consecutivas con recaudo por $4.317 millones y ejecución de $0,00 —mientras los formularios que el propio municipio reporta al CHIP así lo certifican— constituyen, de confirmarse la falta de gestión técnica y presupuestal, un patrón de retardo u omisión de un trámite propio del cargo que produce lesión directa a la administración pública y a los comunidades destinatarias de la asignación para la paz y la ambiental.
Omisión 2 — La alimentación escolar y la educación inicial. La Ley 715 de 2001 y sus decretos reglamentarios asignan a la alcaldía la obligación de garantizar la alimentación escolar y la atención integral a la primera infancia con recursos del SGP, que sí fueron girados ($14.438 millones en régimen subsidiado y $2.399 millones en agua potable, entre otros). La ejecución en $0 de los rubros de alimentación escolar (900 niños) y acceso a educación inicial (5.307 niños) al primer semestre de 2025, documentada por el informe oficial de seguimiento del propio Plan de Desarrollo, configura un daño potencial a grupos de protección reforzada cuyo origen, justificación y responsabilidad administrativa deben establecer la Personería Municipal y la Procuraduría.
Omisión 3 — La trazabilidad del predial urbano. Reportar $4.451,6 millones del impuesto predial urbano bajo la política «Posconflicto — Reforma Rural Integral — Educación Rural» rompe la trazabilidad presupuestal que exigen el Estatuto Orgánico del Presupuesto y los manuales del CUIPO. Si la causa es un error de parametrización, la omisión está en no corregirlo; si la causa es una destinación irregular, la conducta podría desbordar la omisión para adentrarse en el terreno del favorecimiento ilícito (Art. 411 CP) o de la peculato por colocación indebida. El dato es verificable en el formulario B_EJECUCION_DE_INGRESOS del CHIP, DIC A DIC 2025.
Omisión 4 — La sostenibilidad del endeudamiento. La Ley 358 de 1997 y la Ley 819 de 2003 obligan al alcalde a verificar la sostenibilidad de la operación crediticia (indicadores de interés/ahorro operacional y saldo/ingresos corrientes) y a obtener el certificado de viabilidad previo. Pignorar el 130% de rentas fundamentales —incluido el propósito general del SGP— con intereses proyectados de $706 millones para 2026, mientras los rubros sociales clave ejecutan $0, es una decisión cuya licitud formal no discute este medio pero cuya conveniencia y diligencia sí exige escrutinio: elegir hipotecar rentas futuras en lugar de estructurar proyectos con regalías dormidas es, en términos de función pública, una jerarquía de prioridades al menos discutible.
Sobre el dolo y la responsabilidad
El análisis periodístico no encontró evidencia directa de abuso de autoridad o favorecimiento ilícito: no hay, en fuentes abiertas, contratos de la administración 2024-2025 con beneficiarios identificados de un esquema de corrupción. La hipótesis más probable es la de una administración con excelente capacidad de registro y una deuda de gestión técnica en la transformación de recursos en resultados: la omisión, si la hubo, sería culposa antes que dolosa. Pero la distinción no la debe hacer un portal: la deben hacer la Procuraduría —disciplinariamente— y la Fiscalía —penalmente—, si los indicios lo justifican. Lo que este análisis documenta es la existencia de un patrón verificable: regalías en cero, infancia en cero, etiquetación anómala y pignoración extrema, en un municipio con recursos y con capacidad institucional sobrada para hacerlo distinto.
En materia de función pública, la negligencia no es la ausencia de maldad: es otra forma de pagarla con la moneda de los demás. — La casa editorial
13. Epílogo: el terremoto y la prueba de fuego que está por venir
Este informe evalúa dos años y una calificación: 6,51. Pero la historia sigue. El 10 de agosto de 2026, un terremoto golpeó el centro del Valle del Cauca y dejó a Roldanillo entre los municipios más afectados: más de 1.200 edificaciones dañadas —incluidas la propia Alcaldía y la Casa de la Cultura—, cerca de 3.000 viviendas afectadas, alrededor de 12.000 damnificados y la obligación de demoler y reconstruir edificios públicos. Roldanillo fue designado punto de partida del plan de reconstrucción integral del departamento, y a noviembre de 2026 la Gobernación avanza en la entrega de mejoramientos de vivienda.
El terremoto convierte el análisis forense en algo más que contabilidad retrospectiva: los $6.000 millones pignorados hasta 2032, los $706 millones de intereses de 2026 y las vigencias futuras de 2027 son hoy margen fiscal comprometido que la reconstrucción tendrá que sortear. Un municipio con el mejor expediente institucional del norte del Valle y con su caja hipotecada enfrenta ahora la tarea más dura de su historia reciente: convertir capacidad administrativa en viviendas, en un hospital de pie y en un casco histórico que no se derrumbe en el próximo temblor.
14. Cierre: la nota que falta no es la del expediente
Roldanillo vuela alto: su cielo parapentista es de los mejores del planeta, su expediente FURAG es de los mejores del país y su recaudo tributario creció lo que muchos municipios grandes no crecen. En dos años, la administración Jaime Ríos Álvarez hizo las cosas que se pueden exhibir: saneó la deuda vieja, levantó el recaudo, pavimentó calles, celebró el viento.
Pero la comunidad priorizó otras cosas: el agua que en las veredas no es apta para beber, los 900 niños sin alimentación escolar garantizada, los 5.307 niños sin cupo de educación inicial, los pacientes del hospital que esperan un servicio que la deuda de las EPS congeló, las regalías para la paz que duermen en una cuenta. Contra esos problemas, la administración registra 31% de cumplimiento de metas y $0 de ejecución de regalías en dos años. La calificación final —6,51, Regular, VIGILAR— no es un veredicto moral: es un termómetro. Mide la distancia entre lo que el expediente dice y lo que la gente vive.
La pregunta que deja este análisis no es si el alcalde Ríos Álvarez es o no es un buen gestor de formularios —lo es, y de los mejores—. La pregunta es si Colombia va a seguir premiando la gestión que registra sobre la gestión que transforma. El sistema no se cambia solo. Pero tampoco puede cambiar sin nosotros. Roldanillo tiene hasta diciembre de 2027 para subir la nota del territorio, no solo la del expediente. Y sus habitantes —que saben leer el cielo como pocos— saben también, mejor que nadie, que un buen viento solo sirve si alguien se atreve a saltar.
15. Limitaciones y declaración de transparencia
Este artículo se elaboró mediante lectura forense de los formularios CHIP/CUIPO 2024-2025 (ejecución de ingresos y gastos, deuda pública, rentas pignoradas, vigencias futuras y SGR), el archivo oficial de Resultados de Desempeño Institucional vigencia 2025 de la DAFP, el informe de seguimiento del Plan de Desarrollo (I semestre 2025), datos históricos del SECOP y búsquedas web especializadas en prensa regional y nacional. Las cifras financieras provienen de los documentos oficiales citados y son verificables en el portal CHIP (ruta: Entidad → Roldanillo → Categorías → CUIPO/FUT/SGR → Período → Formulario).
Las calificaciones individuales de cada componente integran datos objetivos con juicios analíticos debidamente explicados en el texto; donde una cifra admite interpretación alternativa, este artículo la señala expresamente. Ningún dato fue inventado. Las opiniones y calificaciones aquí expresadas son el resultado del análisis periodístico y no constituyen acusaciones penales formales. El análisis del Prevaricato por Omisión se incluye como ejercicio metodológico y exige a los organismos de control actuar si los indicios lo justifican.
16. Cruce de fuentes documentales
Tabla 8. Las cinco fuentes independientes del cruce forense
# | Fuente | Qué aporta | Verificable en |
1 | CHIP — MinHacienda (CUIPO, FUT, SGR) | Ejecución de ingresos y gastos 2024-2025; crédito 608506453; pignoración 130%; vigencias futuras $173 M; SGR en $0 | chip.gov.co → Consulta ciudadana → Roldanillo |
2 | DAFP — FURAG/IDI 2025 | IDI 93,11 (percentil 96,5 nacional; 2º del Valle); INDER 40,43; ASEO 70,94; Hospital 78,06 | funcionpublica.gov.co — MIPG |
3 | SECOP I y II | 1.905 procesos; 1.577 contratos; $81.516 M históricos; 52,3% contratación directa | secop.gov.co / licitarus.com |
4 | Informe seguimiento Plan de Desarrollo (I-2025) | 51% presupuesto; 31% metas; metas en $0 de alimentación escolar, educación inicial, estufas ecoeficientes | roldanillovalledelcauca.micolombiadigital.gov.co |
5 | Prensa y entidades (El País Cali, Infobae, El Colombiano, CVC, Contraloría del Valle, Gobernación) | Alerta hídrica ene-2024; avenida del Río nov-2025; crisis Hospital San Antonio; terremoto ago-2026 | Webs oficiales y hemerotecas |
Referencias canónicas metodológicas: corrupcionaldia.com/toluviejo-salcedo-martinez/ y corrupcionaldia.com/agua-de-dios-eliana-manzanares/. Este artículo se publica bajo licencia Creative Commons Reconocimiento-CompartirIgual 4.0 Internacional (CC BY-SA 4.0), permitiendo su reproducción citando la fuente. «La corrupción no solo se denuncia, se disecciona.»
Apéndice para redes: tres guiones de reels informativos (45 segundos cada uno)
Guión 1 — Gancho emocional: «La cuenta que no se toca»
(0-10 s) ¿Sabías que tu pueblo recibió $4.317 millones de regalías para la paz y para el ambiente… y no gastó ni un peso en dos años? Eso dice el propio formulario del Ministerio de Hacienda de Roldanillo. (10-25 s) El FURAG lo califica entre los mejores del país: 93,11 de 100. La administración llena todo, registra todo. Pero el mismo informe oficial admite que solo cumplió el 31% de las metas del Plan de Desarrollo. (25-35 s) Mientras eso pasa: 900 niños esperaban alimentación escolar y 5.307 esperaban un cupo de educación inicial. Ejecutado: cero. (35-45 s) Si esto te parece que no es justo, entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
Guión 2 — Comparación impactante: «El doble del crédito»
(0-10 s) En 2017, el alcalde de Roldanillo pidió $3.000 millones prestados. Ocho años después, el mismo alcalde pidió… $6.000 millones. El doble. (10-25 s) ¿Y la garantía? Pignoró el 130% de las rentas: tu predial, tu industria y comercio, la gasolina, los avisos y hasta la transferencia general de la Nación. Más de lo que esas rentas producen. (25-35 s) Los intereses de 2026: $706 millones. Lo que cuesta alimentar a miles de niños durante un año. Y la factura final vence en 2032: cuando él ya no será alcalde. (35-45 s) La plata que se pide es la plata que no se ejecuta en tu barrio. Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!
Guión 3 — Historia personal: «El expediente perfecto»
(0-10 s) Imagina que tu hijo estudia en una escuela sin comedor. Que en tu vereda el agua no es apta para beber. Y que la alcaldía recibe un premio nacional de gestión. En Roldanillo, las tres cosas pasaron a la vez. (10-25 s) El gobierno municipal puntúa 93 sobre 100 en el índice de la Función Pública: segundo del Valle, solo detrás de Cali. Pero su propio informe reconoce 31% de cumplimiento de las metas sociales. (25-35 s) ¿De qué sirve un expediente perfecto si el agua sigue turbia y el plato sigue vacío? Esa es la distancia entre administrar y gobernar. (35-45 s) Si vives esto, tienes derecho a saberlo y a exigirlo. Entra a corrupcionaldia.com e infórmate sobre este tema. ¡Te sorprenderás!