
La radiografía de los dos primeros años del alcalde César Carlos Casarrubia Conde: cada peso que administra Purísima pesa 26 veces más que el que recauda en casa, la deuda creció 53% en un año y el plan maestro del alcantarillado solo arrancó cuando el bienio ya era historia.
Nos encontramos en el municipio de Purísima de la Concepción. Vamos a auscultar la gestión municipal de Purísima, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde César Carlos Casarrubia Conde. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
Purísima de la Concepción, un municipio de 19.309 habitantes enclavado entre Lorica, Momil y San Antero, en el corazón del Sinú medio cordobés, administra en 2025 un presupuesto cercano a los $40.134 millones. De ese montaña de plata, apenas el 3,7% sale de los bolsillos de los purisimeros: el resto —el 96,3%— llega desde Bogotá en forma de transferencias del Sistema General de Participaciones (SGP), giros de la ADRES y recursos del balance. Mientras tanto, el saldo de la deuda pública se infló un 53,1% en un solo año, hasta $6.875 millones, y tres de los cuatro créditos del municipio están garantizados con la pignoración —hasta del 130%— de las rentas del SGP que le corresponden a las próximas administraciones. Este reportaje desmenuza, con datos del CUIPO, el FURAG y el SECOP, lo que la nominación de Casarrubia como «Mejor Alcalde 2026» no cuenta: la historia de un territorio que recibe mucho, decide poco y le cobra a sus hijos lo que hoy gasta.
Radiografía del territorio: 19.309 habitantes y una promesa de campaña
Purísima fue congregada por Don Antonio de la Torre y Miranda el 10 de mayo de 1777 y erigida municipio por la Ordenanza 021 de 1934 de la Asamblea de Bolívar. Casi dos siglos y medio después, sigue siendo un municipio de cuarta categoría, agrícola y ganadero, con una población proyectada por el DANE de 19.309 habitantes para 2025, de los cuales unos 8.060 viven en la cabecera municipal. Esa escala pequeña, lejos de simplificar el análisis, lo hace más nítido: en un territorio de este tamaño no hay ruido estadístico que tape la realidad. Lo que no se ejecuta se ve. Lo que se colapsa se huele.
Allí gobierna desde el 1 de enero de 2024 César Carlos Casarrubia Conde, del movimiento Llegó el Cambio, que ganó la Alcaldía en octubre de 2023 con 5.927 votos —el 52,86%— sobre Saúl Antonio Nieves. Casarrubia llegó al cargo con una denuncia en la mano: durante la campaña declaró a los medios regionales que el sistema de alcantarillado del municipio estaba «totalmente colapsado», que ocho barrios ni siquiera contaban con el servicio, que las estaciones de bombeo no funcionaban y que las lagunas de oxidación estaban al borde del colapso. Prometió resolverlo en cuatro años, aunque fuera por etapas, y señal que el plan maestro superaba el presupuesto municipal: costaba más de $30.000 millones.
Su Plan de Desarrollo 2024-2027, «El Cambio es de Todos», fue adoptado mediante el Acuerdo 001 del 31 de mayo de 2024 y aprobado por unanimidad del Concejo Municipal. Sobre el papel, el compromiso era impecable. Este artículo examina qué quedó de esa promesa cuando se le cruzan los dos únicos instrumentos que no mienten: el flujo de caja y el Índice de Desempeño Institucional.
El mecanismo expuesto: la cadena de hierro fiscal
Para entender la gestión de Purísima hay que entender primero el mecanismo invisible que la sostiene. El municipio no vive de sus habitantes: vive de una cadena de giros nacionales que representa el 96,3% de todo lo que administra. En 2025, la ADRES giró $12.219 millones para cofinanciar la Unidad de Pago por Capitación de salud —el 30,4% del total—; el SGP aportó $22.286 millones, de los cuales $9.718 millones fueron para salud, $9.372 millones para propósito general y libre destinación, y solo $1.714 millones para agua potable y saneamiento básico. El recaudo tributario propio —predial, industria y comercio, alumbrado, sobretasa a la gasolina— sumó $1.491 millones: 26 veces menos que lo que Bogotá envía.
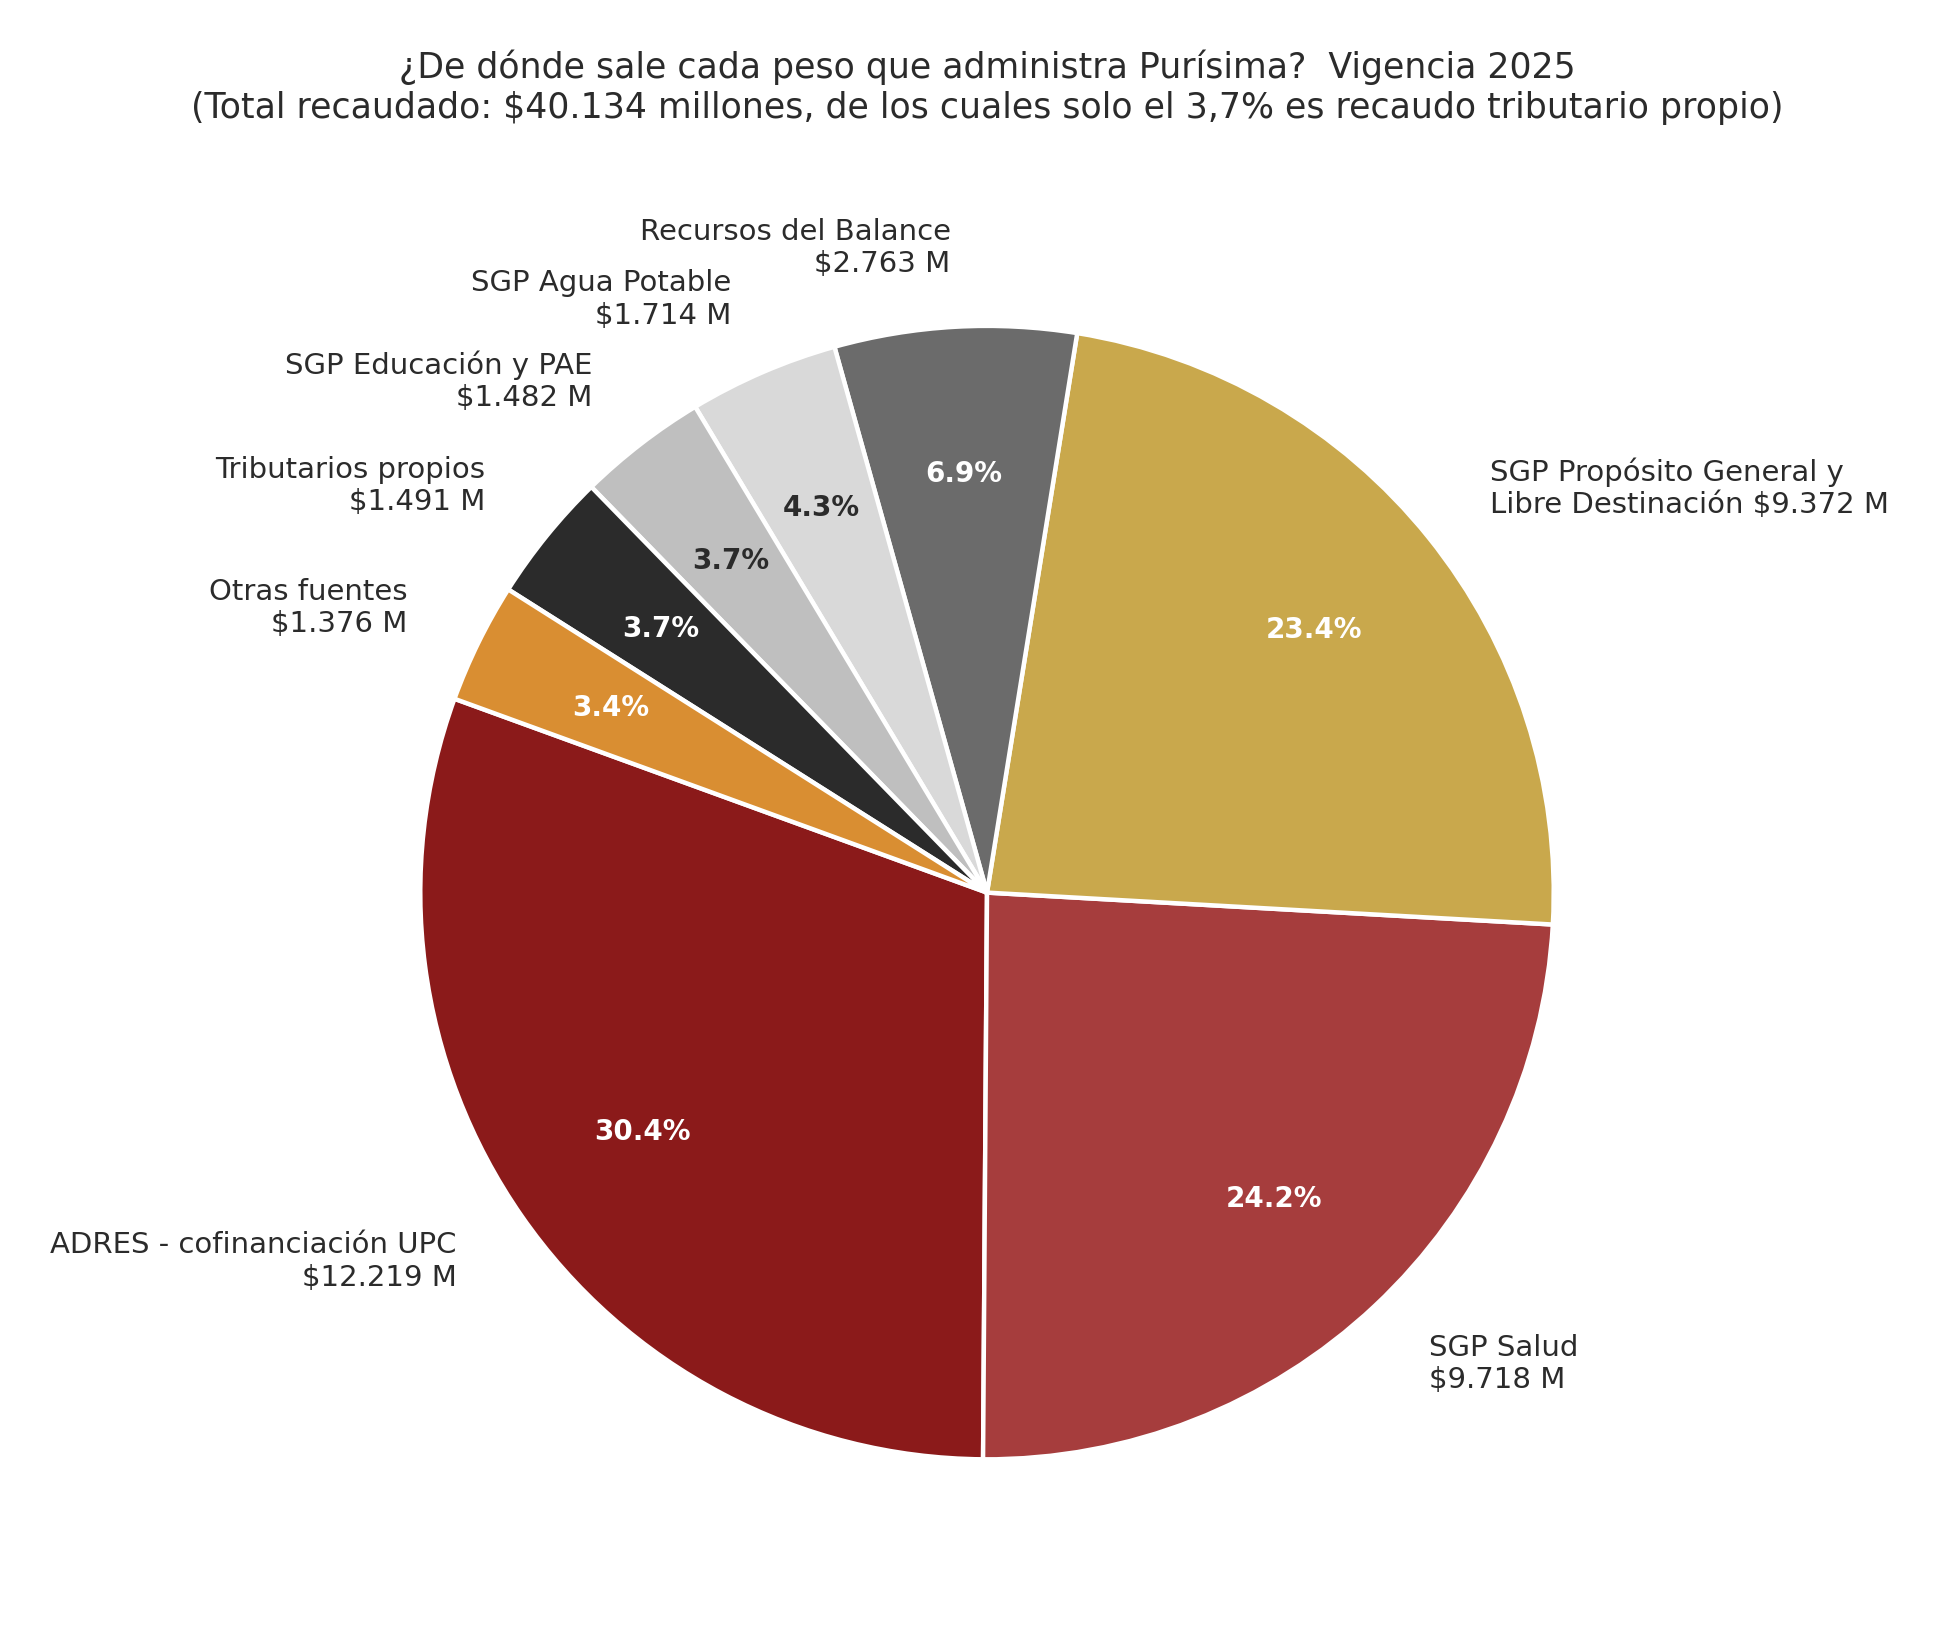
Figura 1. Estructura de los ingresos de Purísima en 2025: el 96,3% proviene de transferencias y recursos nacionales; el recaudo tributario propio es del 3,7%. Elaboración propia con datos CUIPO-CHIP.
Sobre esa dependencia está montada la segunda cadena: la pignoración. El crédito de Findeter, suscrito en 2009 por $2.189 millones para acueductos rurales, está garantizado con el 40% del SGP de agua potable. El crédito del Banco de Bogotá de 2022, por $4.000 millones para pavimentar vías urbanas en concreto rígido, pignora el 130% del SGP de propósito general —libre inversión—. Y el 10 de noviembre de 2025, ya en el segundo año del gobierno evaluado, la administración firmó dos créditos nuevos con el Banco de Occidente por $2.440 millones y $1.560 millones, el primero también respaldado con el 130% de la libre inversión. Pignorar el 130% significa comprometer más plata de la que el municipio recibe en un año entero por ese concepto: las próximas dos o tres administraciones nacen atadas.
Hay algo positivo que este análisis forense está obligado a registrar. El recaudo del Impuesto Predial Unificado creció 85,2% (de $88,0 a $163,1 millones) gracias a la actualización catastral, y el de alumbrado público subió 45,6% (de $523,0 a $761,5 millones). Es gestión tributaria real, verificable. Pero el mismo año en que el predial casi se duplica, el Impuesto de Industria y Comercio se desploma 17,2%, de $264,7 a $219,2 millones. ¿Debilitamiento de la fiscalización o estancamiento de la economía local? Ninguna de las dos hipótesis habla bien de la administración: o no cobra, o no hay qué cobrar. Y en ambos casos el municipio queda más pobre y más dependiente.

Filosóficamente, el mecanismo se alimenta de un sesgo bien documentado: el del statu quo. La dependencia se normaliza («todos los municipios de cuarta categoría viven así»), la pignoración se justifica («era el único crédito disponible») y la caída del ICA se explica con el clima. Cada excusa suena razonable por separado. Juntas forman la arquitectura emocional que convierte un problema estructural en un destino inevitable. Esa es exactamente la realidad que la Radiografía Profunda viene a desmontar: no hay destino, hay decisiones.
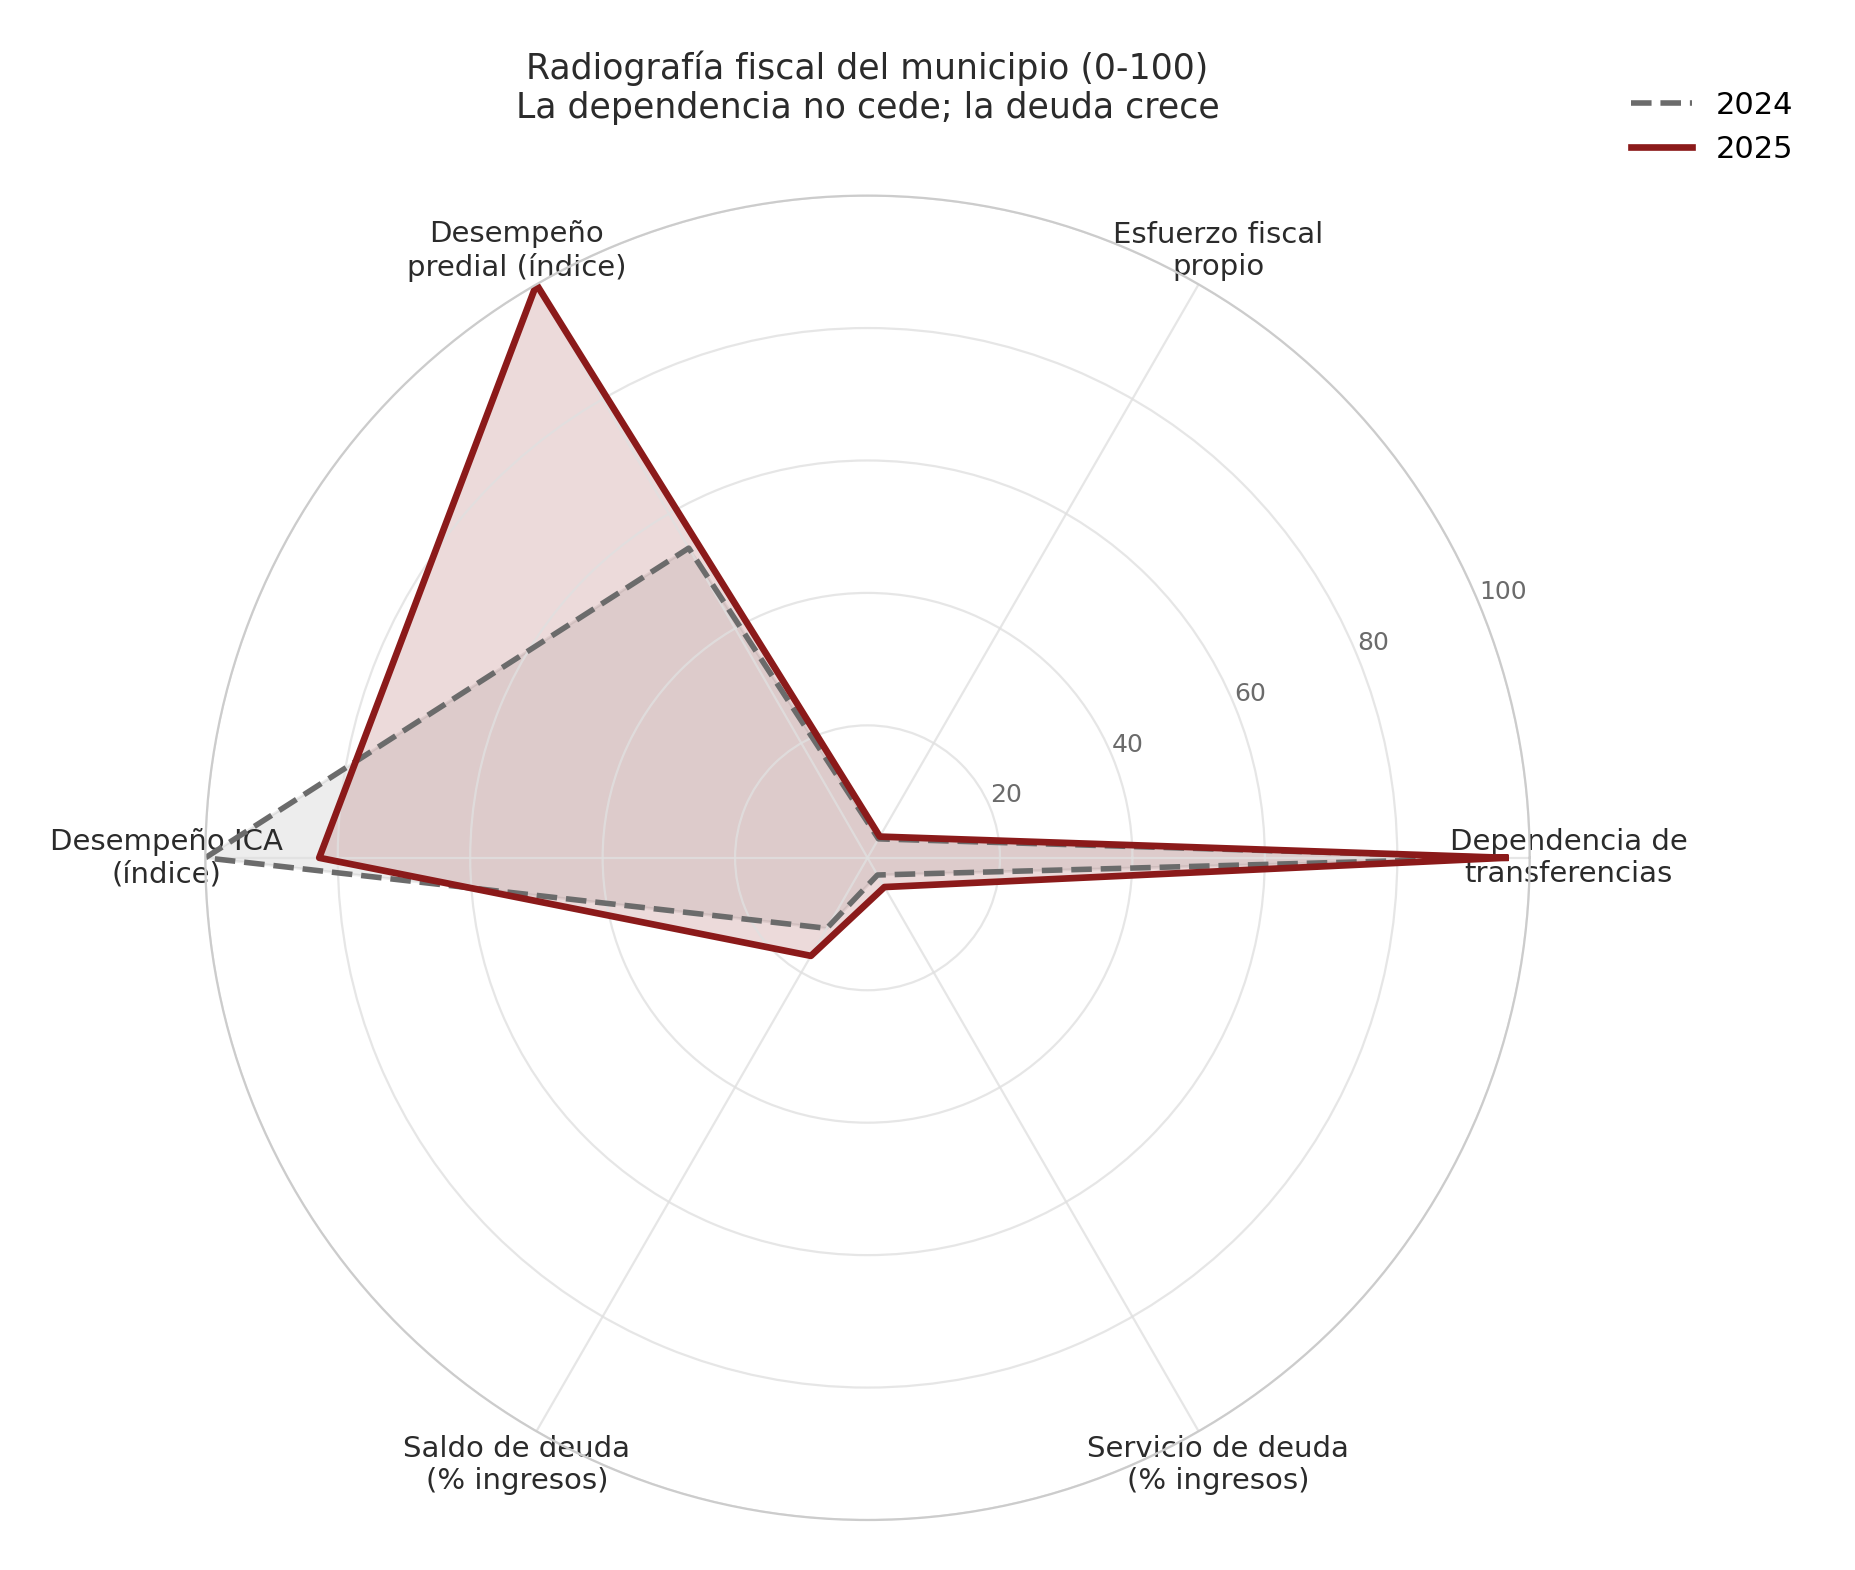
Figura 2. Radar de la salud fiscal del municipio (escala 0-100): la dependencia de transferencias no cede entre 2024 y 2025, mientras el saldo y el servicio de la deuda escalan. Elaboración propia con datos CUIPO-CHIP.
Los números del bienio: lo que crece, lo que se come
El presupuesto de ingresos creció 10,1% entre 2024 y 2025, de $36.458 a $40.134 millones. Suena a buena noticia, y en parte lo es. Pero el análisis de línea por línea del CUIPO revela que el crecimiento descansa casi todo en transferencias y en los recursos del balance —superávits y reservas de vigencias anteriores— que subieron 80,7% (de $1.529 a $2.763 millones). Cuando un municipio gasta sus reservas, no está creciendo: está comiendo lo que dejó guardado.
Tabla 1. Estructura de ingresos del municipio de Purísima (millones de pesos)
| Origen del ingreso | 2024 | 2025 | Variación |
|---|---|---|---|
| Recaudo tributario propio | $1.218,3 | $1.491,0 | +22,4% |
| Transferencias SGP (todas las asignaciones) | $20.369,0 | $22.285,9 | +9,4% |
| ADRES (cofinanciación UPC salud) | $12.225,7 | $12.218,7 | -0,1% |
| Recursos del balance (superávit y reservas) | $1.528,6 | $2.762,8 | +80,7% |
| Otras fuentes (oleoductos, monopolios) | $1.444,8 | $1.375,7 | -4,8% |
| Total ingresos del municipio | $36.458,1 | $40.134,1 | +10,1% |
Del lado del gasto, la administración central comprometió en 2025 $1.643 millones en personal (frente a $1.523 en 2024), $10.727 millones en inversión a través de adquisición de bienes y servicios y $24.038 millones en transferencias corrientes de inversión —en su mayoría el giro de salud hacia la EPS y la red hospitalaria—. Dicho de otro modo: casi el 87% del presupuesto municipal es un conducto de plata ajena que pasa por la alcaldía sin que la administración pueda moldearla significativamente. La libre decisión —la política de verdad— cabe en la letra pequeña del 3,7%.
Un dato que el lector agradecerá por su rareza: en los formularios oficiales de vigencias futuras, Purísima reporta $0,00 autorizados para todos los años proyectados hasta 2055. No hay proyectos de largo plazo financiados con vigencias técnicas o fiscales futuras. En un municipio que necesita un plan maestro de $26.000 millones, esa fila en cero es una radiografía del ausentismo planificador.
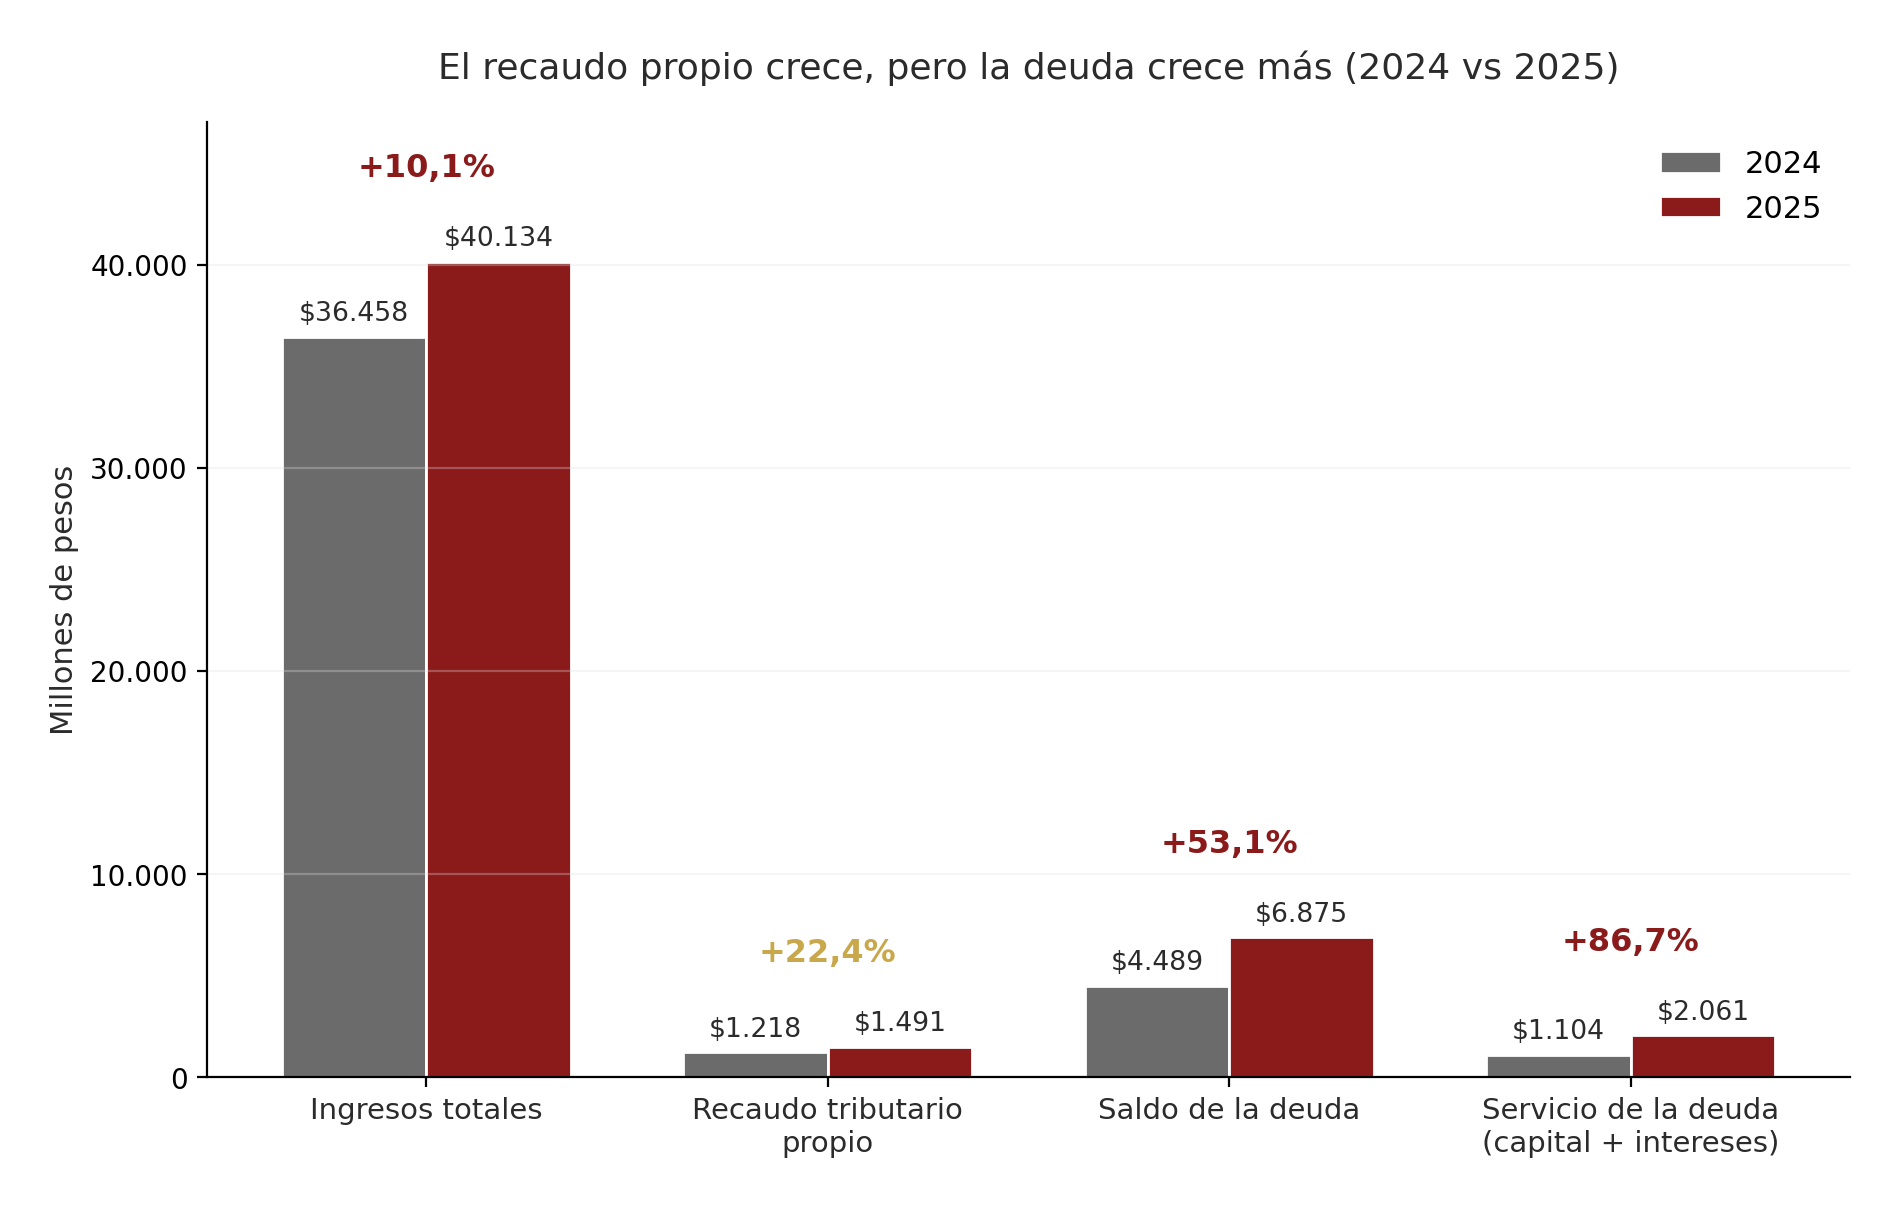
Figura 3. Comparativo 2024-2025 (millones de pesos): el recaudo tributario propio crece 22,4%, pero el saldo de la deuda crece 53,1% y el servicio de la deuda 86,7%. Elaboración propia con datos CUIPO-CHIP.
Regalías y deuda: el ciclo que se perpetúa
Las regalías son, sobre el papel, el oxígeno del desarrollo purisimero. En 2024 el Sistema General de Regalías giró $11.932 millones y la administración ejecutó pagos por $10.305 millones —una eficiencia del 86,4%— concentrados en dos proyectos de vías pavimentadas (BPIN 2022235860010 y 2023235860022) y en parques recreativos (BPIN 2021235860020). En 2025 el giro se redujo a $744,8 millones y los pagos a $588,8 millones, destinados a redes de distribución de gas (BPIN 2022235860039) y, para el escándalo del lector atento, a «transporte de personal» (BPIN 2025235860001). Que un proyecto de regalías se llame transporte de personal ya dice bastante sobre la creatividad presupuestal; la ejecución de pagos del 83,7% sobre los compromisos, al menos, indica que la maquinaria sí factura lo que firma.
Tabla 2. Sistema General de Regalías: giros y ejecución de pagos
| Vigencia | Recaudo (girado) | Pagos ejecutados | Eficiencia | Proyectos financiados |
|---|---|---|---|---|
| 2024 | $11.932,3 M | $10.304,9 M | 86,4% | Vías pavimentadas (BPIN 2022235860010 y 2023235860022); parques recreativos (BPIN 2021235860020) |
| 2025 | $744,8 M | $588,8 M | 79,1% | Redes de distribución de gas (BPIN 2022235860039); transporte de personal (BPIN 2025235860001) |
La deuda, en cambio, es la parte de la historia donde el presente cobra a futuro. El saldo al cierre de 2024 era de $4.489 millones; al cierre de 2025, de $6.875 millones: un salto del 53,1% por los dos desembolsos del Banco de Occidente. En 2025 el municipio pagó $502,2 millones de intereses y amortizó $1.558,5 millones de capital: $2.061 millones en total, equivalentes al 5,1% de todos sus ingresos y a casi una vez y media todo su recaudo tributario propio. La deuda por habitante, con los 19.309 purisimeros proyectados por el DANE, es de $356.068: una hipoteca colectiva sobre una economía agrícola que factura cada vez menos en industria y comercio.
Tabla 3. Créditos vigentes y su garantía sobre rentas del SGP
| Entidad y fecha | Monto | Destino declarado | Garantía (pignoración) |
|---|---|---|---|
| Findeter (2009, reestructurado 2015) | $2.188,5 M | Acueductos rurales y unidades sanitarias | 40% del SGP de agua potable y saneamiento básico |
| Banco de Bogotá (2022) | $4.000,0 M | Pavimento en concreto rígido en vías urbanas | 130% del SGP de propósito general — libre inversión |
| Banco de Occidente (10-nov-2025) | $2.439,9 M | Infraestructura vial y de servicios | 130% del SGP de propósito general — libre inversión |
| Banco de Occidente (10-nov-2025) | $1.560,1 M | Infraestructura vial y de servicios | 130% del impuesto de transporte por oleoductos y gasoductos |
Tabla 4. Movimiento de la deuda pública (pesos)
| Concepto | Vigencia 2024 | Vigencia 2025 |
|---|---|---|
| Saldo inicial | $4.866.296.603 | $4.433.828.766 |
| Intereses pagados | $727.362.168 | $502.239.457 |
| Amortizaciones a capital | $376.804.648 | $1.558.506.505 |
| Saldo de cierre | $4.489.491.955 | $6.875.320.856 |
Nótese el patrón, porque los patrones es lo único que no miente: crédito de 2009 para acueductos, crédito de 2022 para pavimentos, créditos de 2025 para —según el objeto— infraestructura vial y de servicios públicos. Cuatro operaciones, tres décadas, un mismo método: pignorar rentas sociales del SGP para financiar hoy. La Ley 358 de 1997 fija los límites de solvencia y sostenibilidad; la Ley 819 de 2003 impone el equilibrio presupuestal. Entre ambas leyes y la realidad purisimera media una pregunta que este medio deja formulada: cuando la garantía es el 130% de la libre inversión de las próximas administraciones, ¿quién autorizó hipotecar lo que todavía no existe?
FURAG 2025: la prueba objetiva que nadie publica
El FURAG —Formulario Único de Reporte de Avance en la Gestión— es el termómetro más objetivo que existe sobre la calidad de la maquinaria administrativa de una entidad pública. En la vigencia 2025, evaluada por el Departamento Administrativo de la Función Pública con reporte del 17 de junio de 2026, la Alcaldía de Purísima obtuvo un Índice de Desempeño Institucional de 61,79 sobre 100, en el grupo 4 de alcaldías. La cifra la ubica en el puesto 298 de las 1.102 alcaldías del país ordenadas de menor a mayor desempeño: por encima de apenas el 27% de los municipios colombianos. El 73% del país —804 alcaldías— hace mejor la tarea de planear, ejecutar, contratar y rendir cuentas.
El dato se vuelve demoledor cuando se mira la familia institucional completa. La E.S.E. Hospital Inmaculada Concepción —la empresa social del estado que recibe el grueso de la plata de salud— puntúa 42,08, en los sótanos nacionales de su categoría. La Personería Municipal de Purísima ni siquiera reporta puntaje. Traducido al lenguaje del ciudadano: la casa municipal rinde en la media-baja del país, y su principal empresa de servicios públicos sociales rinde mal casi en toda la república.
Contra lo que dirán los afiches de obra, el FURAG no mide carisma ni marketing: mide si existe plan de acción, si se ejecuta el presupuesto, si la contratación es transparente, si los sistemas de información se alimentan. Que un municipio dependiente en un 96% de la Nación —y que por lo tanto tiene como única función administrar bien lo que le envían— quede en el tercio inferior nacional es la evidencia más limpia de que el problema no es la plata: es la gestión.
Cinco compromisos frente a cinco resultados
El PROMPT de esta investigación exige comparar el «sentir de la gente» con los resultados. Los cinco problemas que la comunidad puso en la campaña —y que Casarrubia se comprometió a resolver— se cruzan aquí con los cinco indicadores de gestión que la propia contabilidad municipal permite construir. La tabla no deja margen para la retórica.
Tabla 5. Los cinco problemas principales de la comunidad y sus indicadores de gestión 2024-2025
| Problema (compromiso de campaña) | Indicador forense 2024-2025 | Nota |
|---|---|---|
| 1. Agua potable y alcantarillado | Giro SGP agua -39,6% (2025); 40% de esa renta pignorada al crédito Findeter; plan maestro ($26.162 M) no contratado en el bienio; 8 barrios sin servicio | 4,0 |
| 2. Salud | ADRES + SGP salud concentran el 54,6% del presupuesto, que la alcaldía solo administra; ESE hospitalaria con FURAG 42,08, en los últimos puestos nacionales | 5,0 |
| 3. Vías e infraestructura | Crédito de $4.000 M (Banco de Bogotá) ejecutándose en pavimento rígido; regalías 2024 ($10.305 M) invertidas en vías y parques; dos créditos nuevos en nov-2025 por $4.000 M | 6,5 |
| 4. Educación y alimentación escolar | SGP educación +37,5% ($842,1 a $1.158,0 M); PAE +10,0% ($294,5 a $324,0 M); giros oportunos, sin transformación estructural documentada | 6,0 |
| 5. Economía local y empleo | ICA -17,2% ($264,7 a $219,2 M); sin censo de contribuyentes publicado ni política de fomento verificable en el bienio | 4,5 |
El resultado más doloroso es el primero. El alcantarillado —el compromiso central de la campaña— no solo no se resolvió en el bienio: ni siquiera se contrató. El Plan Maestro de Alcantarillado Sanitario, con inversión de $26.162 millones, financiación del SGR y ejecución de Aguas de Córdoba junto a la Gobernación, inició el 23 de septiembre de 2026, con un plazo de 20 meses y una expectativa de beneficiar 1.225 viviendas y unos 8.060 habitantes. Es decir: casi dos años de los cuatro de gobierno se fueron en gestiones, mientras las aguas residuales seguían corriendo hacia unas lagunas de oxidación que el propio alcalde había declarado al borde del colapso en 2023. La Defensoría del Pueblo ya había documentado que el 57% de la población de Córdoba carece de alcantarillado adecuado; en Purísima, en el bienio evaluado, la cifra urbana era del 100%.
La calificación: 5,47 sobre 10, REGULAR (VIGILAR)
Con todos los insumos sobre la mesa —CUIPO, deuda, regalías, FURAG, Plan de Desarrollo, SECOP y percepción ciudadana— procede la calificación del bienio bajo la metodología de este portal: seis componentes ponderados, cada uno en escala de 0 a 10, evaluados en relación con el punto de partida del municipio y sus recursos. Un 7,0 en Purísima no equivale a un 7,0 en Medellín, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles.
Tabla 6. Componentes, pesos y justificación de la calificación final del bienio 2024-2025
| Componente | Peso | Nota | Aporte | Justificación |
|---|---|---|---|---|
| FURAG (IDI) | 25% | 6,0 | 1,500 | IDI 61,79/100 (6,18 en escala 0-10), ajustado por ranking 298 de 1.102: supera solo al 27% del país |
| Ejecución presupuestal CUIPO | 20% | 5,5 | 1,100 | Recaudo propio +22,4%, pero dependencia 96,3%, ICA -17,2%, deuda +53,1% y pignoración del 130% de la libre inversión |
| Avance Plan de Desarrollo | 20% | 5,0 | 1,000 | PDM adoptado (Acuerdo 001/2024), pero el compromiso central —alcantarillado— no se contrató en el bienio; sin informes de metas 2024-2025 |
| Transparencia SECOP | 15% | 5,5 | 0,825 | Sin denuncias verificadas contra la administración vigente, pero sin evidencia de concurrencia competitiva; historial institucional pesado |
| Cumplimiento ODS | 10% | 4,5 | 0,450 | ODS 6 crítico (alcantarillado 100% colapsado en el bienio); ODS 11 afectado (8 barrios sin servicio); ODS 3 con hospital de bajo desempeño |
| Percepción ciudadana | 10% | 6,0 | 0,600 | Nominación «Mejor Alcalde 2026» y gestión del plan maestro frente a malestar urbano por aguas residuales |
El Índice de Desempeño Institucional de 61,79 —que en escala decimal es un 6,18— se ajusta a 6,0 por su posición en el tercio inferior nacional. La ejecución presupuestal recibe 5,5: el recaudo propio creció, pero la dependencia del 96,3%, el desplome del ICA, el salto del 53,1% en deuda y la pignoración del 130% de la libre inversión pesan más. El avance del Plan de Desarrollo obtiene 5,0: el instrumento existe y fue adoptado, pero el compromiso central —el alcantarillado— no se contrató en el bienio y no hay informes públicos de cumplimiento de metas 2024-2025. La transparencia en SECOP recibe 5,5: sin denuncias públicas verificadas contra esta administración en el período, pero también sin evidencia de concurrencia competitiva relevante ni de publicaciones que excedan el mínimo legal; el historial institucional —el alcalde anterior fue capturado por presunta corrupción y debió posesionarse tras regresar de la clandestinidad— obliga a no regalar puntos por ausencia de escándalo. El cumplimiento de los ODS marca 4,5, arrastrado por el ODS 6 de agua y saneamiento. Y la percepción ciudadana, 6,0: la nominación de Casarrubia a «Mejor Alcalde 2026» en los Premios Liderazgos del Sinú y su gestión ante la Gobernación para lograr el plan maestro compensan parte del malestar urbano por dos años de aguas residuales.
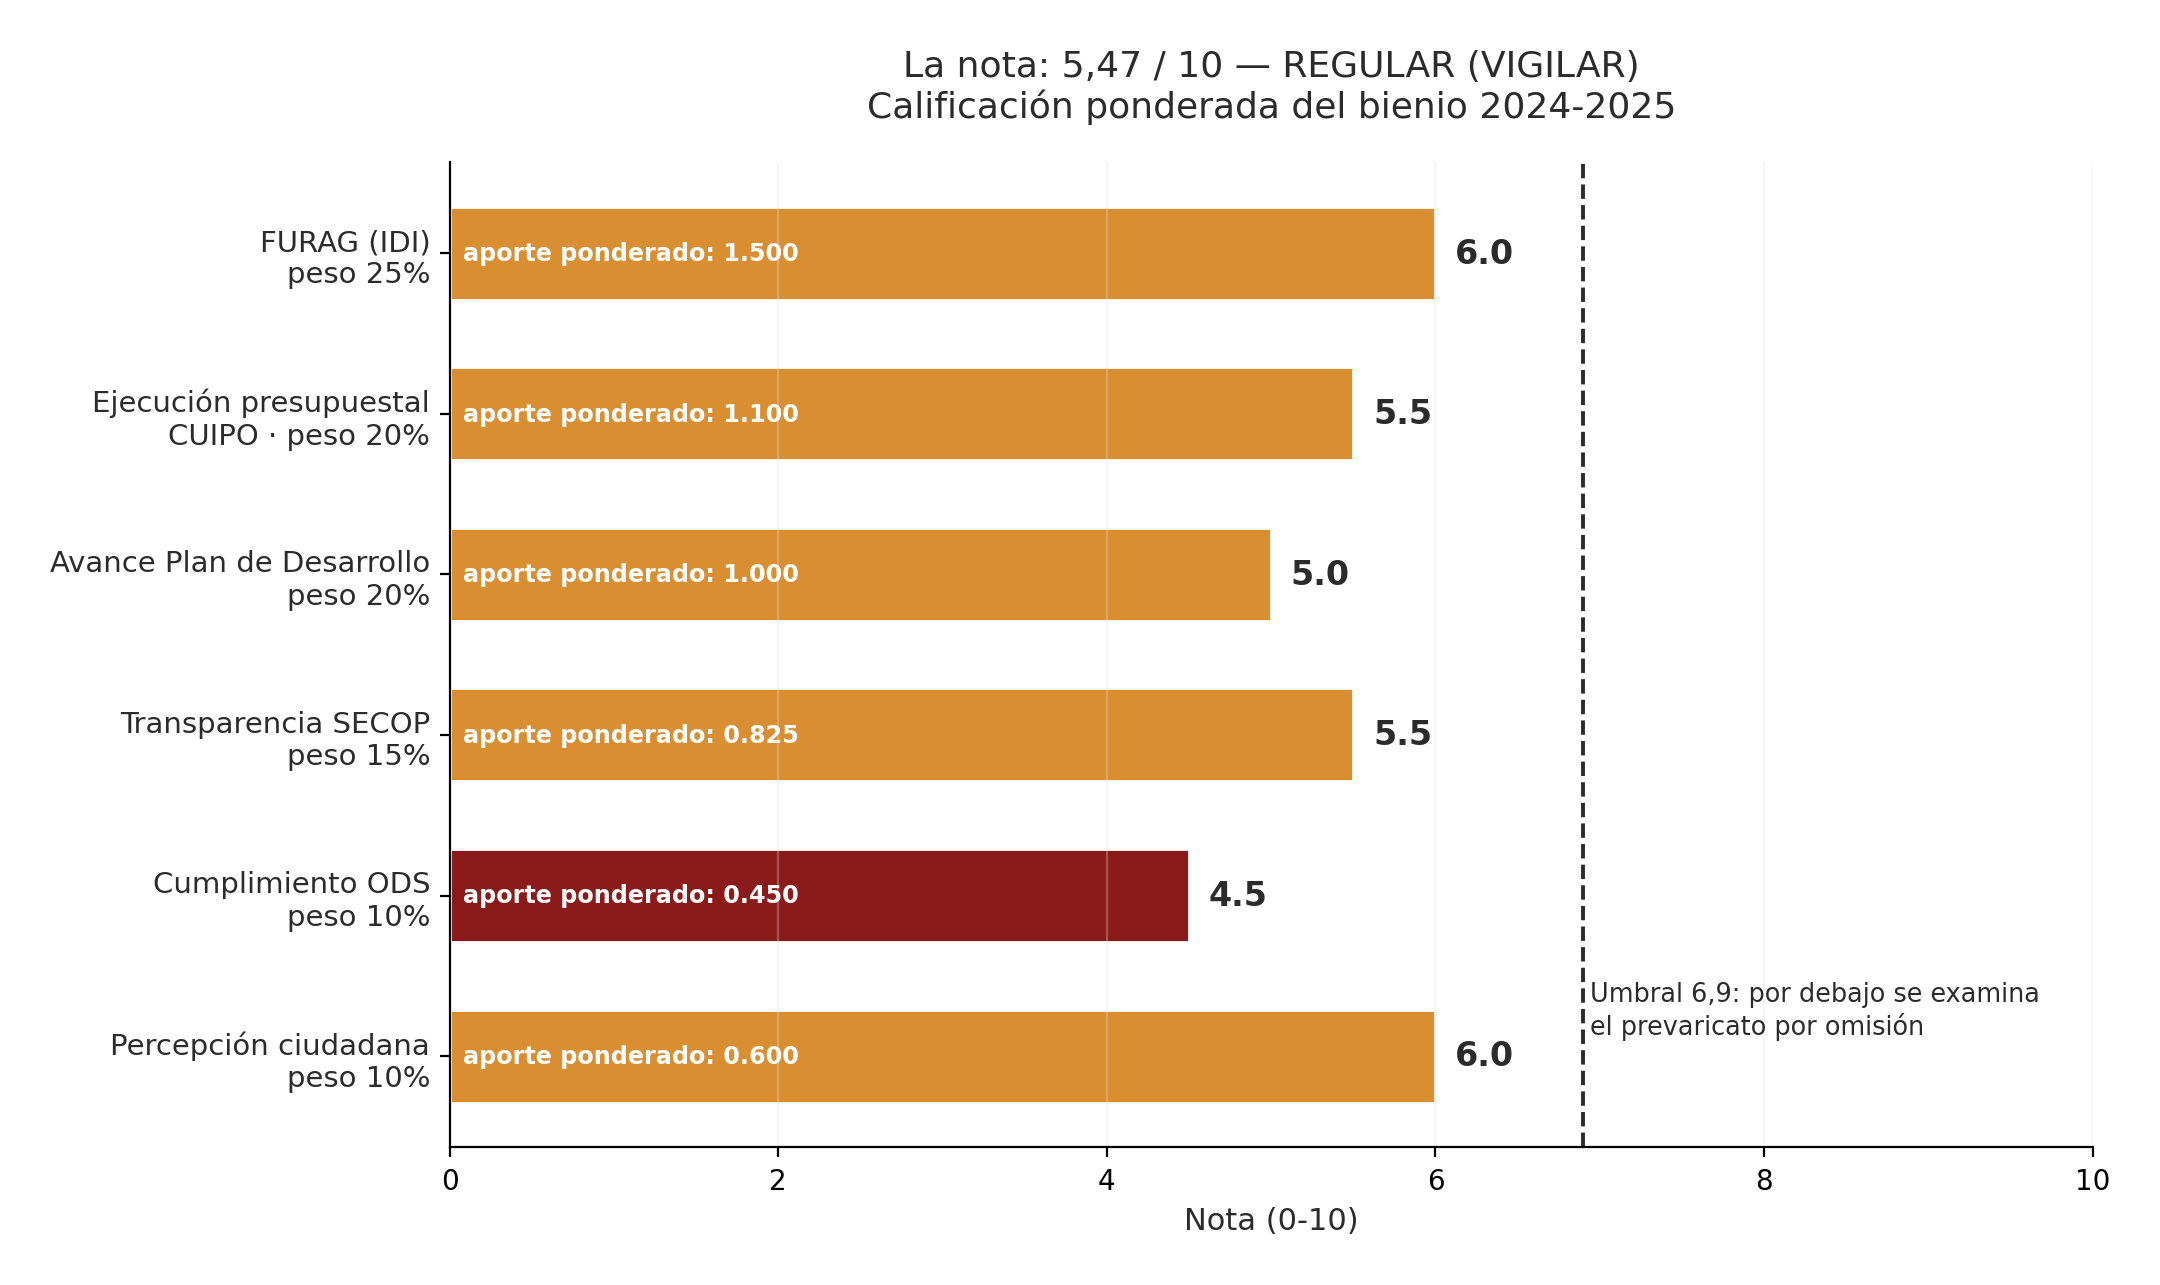
Figura 4. Calificación ponderada por componente: 5,47/10 (REGULAR — VIGILAR). Por estar por debajo del umbral de 6,9, la metodología exige el examen jurídico del prevaricato por omisión. Elaboración propia.
El promedio ponderado arroja una calificación final de 5,47/10. Categoría: REGULAR, con indicador VIGILAR. Una gestión aceptable en lo formal —no hay destapes mayores, el recaudo propio creció, los giros se administraron— pero con déficits relevantes que exigen seguimiento ciudadano permanente. No es la gestión criminal que este portal ha debido calificar en otros municipios; tampoco es, ni remotamente, la gestión de un «Mejor Alcalde».
El examen jurídico: ¿prevaricato por omisión?
La escala metodológica de este portal es explícita: cuando la calificación final es igual o inferior a 6,9, se desarrolla el análisis jurídico del delito de prevaricato por omisión, tipificado en el artículo 414 del Código Penal colombiano. La norma sanciona con prisión de treinta y dos (32) a noventa (90) meses —según el incremento previsto por la Ley 890 de 2004— e inhabilidad para el ejercicio de derechos y funciones públicas al «servidor público que omita, retarde, rehúse o deniegue un acto propio de sus funciones».
La estructura del tipo penal exige cuatro elementos: la calidad de servidor público; la omisión, retardo, negación o rehuimiento de un acto propio de sus funciones; el dolo —conocimiento del deber y voluntad de incumplirlo—; y la lesión o puesta en peligro de bienes jurídicos tutelados. El prevaricato por omisión no castiga el error ni la ineficiencia honesta: castiga al funcionario que, pudiendo y debiendo actuar, decide no hacerlo.
Trasladada la vara a Purísima, este análisis periodístico —que no es una sentencia y respeta la presunción de inocencia— deja formuladas tres hipótesis que los entes de control no pueden ignorar. Primera: el servicio de alcantarillado urbano se encontraba, según las declaraciones públicas del propio mandatario antes de asumir, colapsado al 100%, con ocho barrios sin servicio, estaciones de bombeo inoperantes y lagunas de oxidación al límite; durante los años 2024 y 2025 la obra estructural no se contrató ni se inició, y la solución llegó con recursos y gestión de la Gobernación y Aguas de Córdoba cuando ya habían transcurrido dos tercios del período evaluado. Si la administración disponía de instrumentos jurídicos —convocatoria de recursos del SGR desde 2024, pignoración ya vigente del crédito Findeter destinado precisamente a saneamiento, facultad de cofinanciación— y no los activó en dos años, la omisión del acto funcional propio podría ser materia de examen penal, además de falta disciplinaria ante la Procuraduría y de acciones populares por la afectación del servicio público esencial.
Segunda: la pignoración del 130% del SGP de propósito general —libre inversión— compromete rentas de varias vigencias futuras. Las operaciones de crédito público con garantía de rentas futuras están sometidas a los indicadores de solvencia y sostenibilidad de la Ley 358 de 1997 y exigen concepto previo de los órganos de política fiscal conforme a la Ley 819 de 2003. Verificar si dichos conceptos existieron, si las certificaciones de disponibilidad presupuestal reflejaron la verdadera capacidad de pago y si el destino final de los recursos coincidió con el objeto contractual es tarea minuciosa para Contraloría y Fiscalía; el periodista solo señala el mapa. Tercera: la caída del 17,2% en el recaudo del ICA durante un bienio en que el predial creció 85,2% sugiere una asimetría de fiscalización que, de sustentarse en omisiones deliberadas frente a contribuyentes concretos, constituiría favorecimiento ilícito; a la fecha, este medio no halló evidencia pública para esa hipótesis, y por eso se registra como pregunta y no como afirmación.
El lector debe conservar la distinción con el bisturí del riguroso: una calificación REGULAR no demuestra un delito. Lo que demuestra es que la pregunta penal es legítima. Cuando la máquina institucional opera en el tercio inferior del país, cuando el servicio esencial más crítico espera dos años sin solución estructural y cuando la garantía de los nuevos créditos es el 130% de la plata que aún no llega, la hipótesis del prevaricato por omisión no es una exageración de redactor: es la consecuencia lógica de los datos oficiales que el propio municipio reportó.
La pregunta que queda en el aire
La corrupción no siempre viste de encima de la mesa. A veces lleva saco y corbata, corta listas en los premios regionales y administra con pulcritud contable un municipio que depende en un 96% del erario nacional mientras hipoteca al 130% el futuro. En Purísima, cada peso robado habría sido agua para los ocho barrios que no la tienen; cada año de omisión, un niño más que creció viendo correr aguas negras frente a su escuela. La pregunta que este portal deja plantada no es si Purísima puede cambiar: es si sus habitantes permitirán que la próxima vigencia se pignore antes de existir. Entra a corrupcionaldia.com, revisa el SECOP, pregunta en el Concejo, exige la rendición de cuentas que la ley promete. Porque la verdad no solo se lee: se siente. Y se defiende.
Metodología y fuentes: cómo replicar este análisis
Este análisis se construyó exclusivamente con fuentes oficiales y públicas, replicables por cualquier lector: (1) CUIPO —Categoría Única de Información del Presupuesto Ordinario— de la Contaduría General de la Nación (chip.gov.co), formularios de ejecución de ingresos y gastos de las vigencias 2024 y 2025, con corte diciembre a diciembre; (2) FUT Deuda Pública, formularios de créditos, créditos por sector y renta pignorada; (3) FUT Vigencias Futuras, formulario de autorizaciones; (4) Sistema General de Regalías, ejecución de ingresos y gastos 2024-2025; (5) Índice de Desempeño Institucional FURAG 2025 del Departamento Administrativo de la Función Pública (reporte del 17 de junio de 2026), que consolida 1.102 alcaldías; (6) Plan de Desarrollo Municipal «El Cambio es de Todos» 2024-2027 (Acuerdo 001 del 31 de mayo de 2024) y contenido público del sitio web de la Alcaldía (purisima-cordoba.gov.co); (7) registro de contratación SECOP I y II; (8) DANE, proyecciones de población 2024-2025; (9) Defensoría del Pueblo, informes sobre cobertura de alcantarillado en Córdoba; (10) prensa regional verificada: El Meridiano de Córdoba, La Razón (larazon.co), burbujapolitica.com y comunicados de la Gobernación de Córdoba y de Aguas de Córdoba SAESP.
Dos precisiones de rigor. Primera: el recaudo total de 2025 difiere levemente entre cortes oficiales de la misma plataforma ($40.134 millones frente a $42.434 millones en un corte posterior); este reportaje adopta el primero, por ser el que desagrega todas las fuentes, y publica ambas cifras por transparencia. Segunda: el análisis del artículo 414 del Código Penal es una hipótesis periodística fundada en datos oficiales, no una imputación: el alcalde, como cualquier servidor público, goza de presunción de inocencia, y solo a los entes de control y a la justicia judicial corresponde adelantar las investigaciones que estos hechos hagan procedentes.