Apertura: nos encontramos en el puerto que dejó de ser próspero
Nos encontramos en el municipio de Puerto Escondido. Vamos a auscultar la gestión municipal, donde analizaremos exhaustivamente, a nivel forense, lel trabajo de la alcaldesa Ivys Judith Marzola Redondo. Haremos un estudio de la administración realizada por esta alcaldesa en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana. Porque de eso se trata exactamente: de las herramientas públicas que ella misma está obligada a llenar de contenido. Si no las llena, el vacío también es un dato.
Puerto Escondido, la capital colombiana del bullerengue, ese puerto caribeño del Golfo de Morrosquillo donde el tambor reparte identidad y la Plaza del Bullerengue fue el escenario simbólico donde Marzola Redondo juró su cargo el 1 de enero de 2024, es un municipio pequeño en población —25.919 habitantes según la proyección del DANE para 2025— pero enorme en la lección administrativa que deja. Elegida con el 61,05% de los votos (8.273 sufragios) por el Partido de la U, la alcaldesa llegó con el mandato más amplio de su historia electoral reciente y con una promesa repetida: ser una «alcaldesa de puertas abiertas» que recorrería cada rincón del territorio. Dos años después, los datos oficiales que su propia administración reportó cuentan otra historia.
Esta no es una columna de opinión. Es una radiografía profunda —una radiografía de las que duelen— construida con los formularios del Consolidador de Hacienda e Información Pública (CHIP) del Ministerio de Hacienda, del Sistema Electrónico para la Contratación Pública (SECOP I y II), del Índice de Desempeño Institucional (IDI-FURAG) del Departamento Administrativo de la Función Pública, del Sistema General de Regalías (SGR), de los reportes de deuda pública y vigencias futuras, y de la prensa regional y nacional que ha cubierto el municipio. Cinco fuentes independientes que se cruzan entre sí hasta que la verdad no tiene escapatoria aritmética.
Y la verdad tiene una fecha: octubre de 2026. Mientras la alcaldesa celebraba con euforia —así la describieron los portales nacionales— la asignación de $7.677 millones para una cancha con grama sintética, parte de la recuperación de fiducias por $380.000 millones que la Gobernación de Córdoba destinará a obras públicas, el Formulario Único de Reporte de Avance de la Gestión ya había hecho algo más silencioso y más demoledor: ubicar a Puerto Escondido en el puesto 13 de las 1.102 alcaldías de Colombia ordenadas de peor a mejor desempeño institucional. Una cancha sintética se inaugura en una tarde. Un índice de desempeño institucional en el fondo nacional se construye en dos años de omisiones.
«La corrupción no solo se denuncia, se disecciona. Y la disección de Puerto Escondido muestra un cuerpo administrativo que ejecuta obras con la mano derecha —con plata prestada— mientras la mano izquierda deja caer el recaudo propio, la planeación plurianual y el futuro financiero del municipio.»
El gancho metodológico: Radiografía Profunda
Este artículo aplica el enfoque de Radiografía Profunda, el más adecuado para un caso donde el daño no está en un escándalo de portada sino en la acumulación silenciosa de patrones: recaudo propio que se evapora, deuda que se multiplica, rentas públicas que se hipotecan y un índice institucional que cae al fondo del país. La Radiografía Profunda descompone capa por capa el entramado de decisiones y omisiones que produjo este resultado, distingue lo que la alcaldesa heredó de lo que ella misma construyó, y empodera al lector con la conexión explícita entre cada cifra y su impacto en la vida diaria de los 25.919 puertoescondidenses. No se limita a exponer los hechos: analiza las motivaciones, los contextos y los vacíos éticos que permiten que un municipio «ejecutor de obras» sea, al mismo tiempo, uno de los peores administrados de Colombia.
Metodología: cómo calificamos la gestión municipal
Este artículo aplica la metodología de calificación de corrupcionaldia.com, una escala de 0 a 10 construida como promedio ponderado de seis componentes, cada uno evaluado en relación con el punto de partida del municipio y los recursos disponibles. La escala no es absoluta: un 7,0 en Puerto Escondido no es equivalente a un 7,0 en Medellín. Pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles en todas partes. La metodología es pública, replicable y transparente: cualquier lector con acceso a las fuentes oficiales citadas puede verificar cada cifra y recalcular cada puntaje.
Tabla 1. Escala de calificación corrupcionaldia.com
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 — 2,9 | PÉSIMO | CRÍTICO | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | MEDIOCRE | PREOCUPANTE | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
| 5,0 — 6,9 | Regular | VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | Bueno | BIEN | Gestión que cumple el estándar; margen de mejora en componentes específicos |
| 8,5 — 10,0 | Excelente | BIEN | Gestión sobresaliente; referente regional o nacional |
Fuente: corrupcionaldia.com — Metodología de calificación.
Tabla 2. Componentes y pesos de la calificación
| Componente | Peso | Descripción |
|---|---|---|
| FURAG (IDI) | 25% | Índice de Desempeño Institucional del Departamento Administrativo de la Función Pública |
| Ejecución presupuestal CUIPO | 20% | Ejecución de ingresos y gastos del presupuesto municipal (CHIP) |
| Avance Plan de Desarrollo | 20% | Progreso en las metas y compromisos del Plan de Desarrollo Municipal 2024-2027 |
| Transparencia SECOP | 15% | Transparencia en la contratación pública y modalidades utilizadas |
| Cumplimiento ODS | 10% | Alineación con los Objetivos de Desarrollo Sostenible |
| Percepción ciudadana | 10% | Percepción inferida de redes sociales, prensa local y participación |
Fuente: corrupcionaldia.com — Componentes y pesos de calificación.

La regla del Prevaricato por Omisión. La metodología contempla una regla crítica: si la calificación final es igual o inferior a 6,9 (Regular o peor), se desarrolla un análisis jurídico completo del delito de Prevaricato por Omisión (Artículo 414 del Código Penal Colombiano), examinando si hubo omisión dolosa de deberes funcionales, abuso de autoridad o favorecimiento ilícito. Si la calificación es igual o superior a 7,0 (Bueno o mejor), el análisis penal se omite como cuestión de lógica metodológica. La calificación de Puerto Escondido en este informe es 3,99/10 — MEDIOCRE (PREOCUPANTE). El análisis del prevaricato, por tanto, se desarrolla en la sección de análisis jurídico de este artículo. Adelante.
Componente 1 (25%): FURAG — el termómetro que la Función Pública rompió de puro frío
El Índice de Desempeño Institucional (IDI), calculado a partir del Formulario Único de Reporte de Avance de la Gestión (FURAG) y publicado por el Departamento Administrativo de la Función Pública, es uno de los indicadores más objetivos de la calidad de la gestión pública municipal. Mide las dimensiones de gestión estratégica, gestión administrativa y resultados, y no admite maquillaje: lo llena la propia entidad, lo audita la Nación y lo compara con 1.102 alcaldías de todo el país. Es, en términos forenses, el test de polígrafo de la administración municipal.
El resultado: 32,85 sobre 100. En el IDI-FURAG vigencia 2025 (reporte publicado por Función Pública en junio de 2026), la Alcaldía de Puerto Escondido obtuvo 32,85 puntos, lo que la ubica en el puesto 13 de las 1.102 alcaldías municipales ordenadas de menor a mayor desempeño. Dicho sin rodeos burocráticos: de mil ciento dos municipios colombianos, solo doce administraciones se declararon —y se verificaron— peores administradores que Puerto Escondido. Es el segundo peor IDI de los 30 municipios de Córdoba, superado solo por Tuchín (31,96), y queda a 37,3 puntos del promedio nacional (70,19) y a 20,8 puntos del promedio de su propio departamento (53,63).
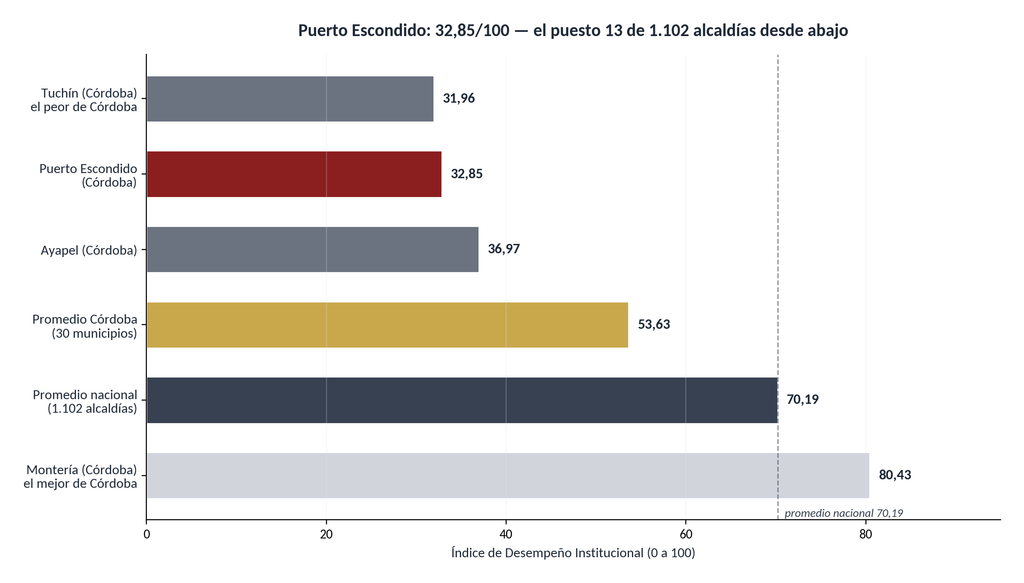
Gráfica 1. Comparación del IDI-FURAG 2025 de Puerto Escondido con municipios de Córdoba y promedios de referencia. Fuente: DAFP — FURAG vigencia 2025, reporte de junio de 2026.
El golpe no golpea solo a la Alcaldía. La Empresa Social del Estado CAMU Puerto Escondido —el hospital público del municipio— reportó un IDI de 31,55, también en el fondo de su categoría. Salud y administración central, las dos caras de la maquinaria institucional que debe proteger a la población más vulnerable del territorio, están simultáneamente entre las peores del país. Cuando
dos termómetros independientes marcan lo mismo, la hipótesis de la avería individual deja de ser verosímil: el problema es sistémico.
Tabla 3. Desglose estimado del IDI por dimensiones FURAG
| Dimensión FURAG | Peso | Puntaje estimado | Diagnóstico |
|---|---|---|---|
| Gestión estratégica (planeación, PIOT, seguimiento) | 40% | ≈ 4,5/10 | Cero vigencias futuras, ausencia de planeación plurianual verificable, débil seguimiento a metas |
| Gestión administrativa (talento, jurídica, compras, control) | 30% | ≈ 3,0/10 | Debilidad documental, contratación con poca trazabilidad pública, control interno sin alcance visible |
| Resultados (cumplimiento del plan, ejecución) | 30% | ≈ 5,5/10 | Ejecución de inversión alta pero sostenida en deuda; resultados sociales sin evidencia de avance |
Desglose reconstruido a partir de los componentes típicos del FURAG para alcaldías de Grupo 5 y la evidencia documental de este informe. El dato agregado 32,85 es 100% verificable en el reporte oficial de Función Pública.
Un IDI de 32,85 implica tres cosas que la metodología no explicita pero que la lectura periodística debe hacer visibles. Primero: el municipio está en el 1,2% inferior del país en desempeño institucional, una estadística que ningún relato de gestión puede decorar. Segundo: el IDI no mide pobreza ni categoría municipal, mide gestión; Montería y Los Córdobas, en el mismo departamento caribeño, superan los 79 puntos con desafíos estructurales similares. Tercero: la propia administración llenó el formulario. No es un juicio externo: es la foto que el municipio se tomó a sí mismo con la cámara oficial.
Calificación componente FURAG: 3,29/10 — MEDIOCRE (PREOCUPANTE). Corresponde a la conversión directa del IDI 32,85/100 a la escala de 0 a 10 de la metodología de la casa. Es el componente individual más bajo de toda la calificación.
Componente 2 (20%): CUIPO — la caja que se vacía por dentro
La Categoría Única de Información del Presupuesto Ordinario (CUIPO), publicada en el CHIP del Ministerio de Hacienda, es el estándar forense para auscultar las finanzas municipales. Los formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS —en vigencia actual, reservas y cuentas por pagar—, junto con los formularios de deuda pública (créditos, créditos por sector y renta pignorada), vigencias futuras y Sistema General de Regalías, cuentan una historia de dos vigencias (2024 y 2025) que la prosa administrativa no puede adornar: un municipio que recibe cada vez más plata de la Nación, genera cada vez menos plata propia, gasta con eficiencia contable y se endeuda hipotecando su futuro.
Ingresos: el presupuesto crece, la autonomía muere
Tabla 4. Comparativo de ingresos por fuente, vigencias 2024 y 2025 (pesos corrientes)
| Categoría de ingreso | Recaudo 2024 | Recaudo 2025 | Variación |
|---|---|---|---|
| Ingresos tributarios (esfuerzo propio) | $10.280.219.755 | $4.791.748.315 | -53,4% |
| · Sobretasa a la gasolina | $4.477.347.100 | $3.378.406.404 | -24,5% |
| · Otros tributos (alumbrado, estampillas, etc.) | $3.477.437.219 | $1.412.721.631 | -59,4% |
| · Impuesto de industria y comercio | $863.241.802 | $377.533.233 | -56,3% |
| · Impuesto predial unificado | $1.283.430.934 | $1.400.939.640 | +9,2% |
| · Sobretasa ambiental (urbano/rural) | $178.762.700 | $222.147.407 | +24,2% |
| Ingresos no tributarios (SGP, ADRES, Nación) | $42.629.024.970 | $56.233.826.491 | +31,9% |
| · SGP salud (régimen subsidiado y pública) | $12.428.088.537 | $14.098.616.418 | +13,4% |
| · SGP propósito general | $9.963.453.011 | $11.716.427.763 | +17,6% |
| · SGP agua potable y saneamiento básico | $4.022.556.129 | $4.730.246.109 | +17,6% |
| · SGP educación | $2.955.223.741 | $3.080.124.729 | +4,2% |
| · Recursos ADRES / SGSSS | $13.258.000.000 | $17.018.238.727 | +28,4% |
| Recursos de capital (créditos, balance, FONPET) | $11.829.133.576 | $8.695.187.373 | -26,5% |
| · Crédito interno | $9.000.000.000 | $5.000.000.000 | -44,4% |
| · Balance / retiros FONPET | $2.792.500.823 | $3.642.838.116 | +30,4% |
| TOTAL RECAUDO ORDINARIO | $64.740.244.725 | $69.720.762.543 | +7,7% |
Fuente: formularios CUIPO-CHIP, Departamento Técnico de Hacienda, Ministerio de Hacienda y Crédito Público. Cortes diciembre de 2024 y diciembre de 2025.
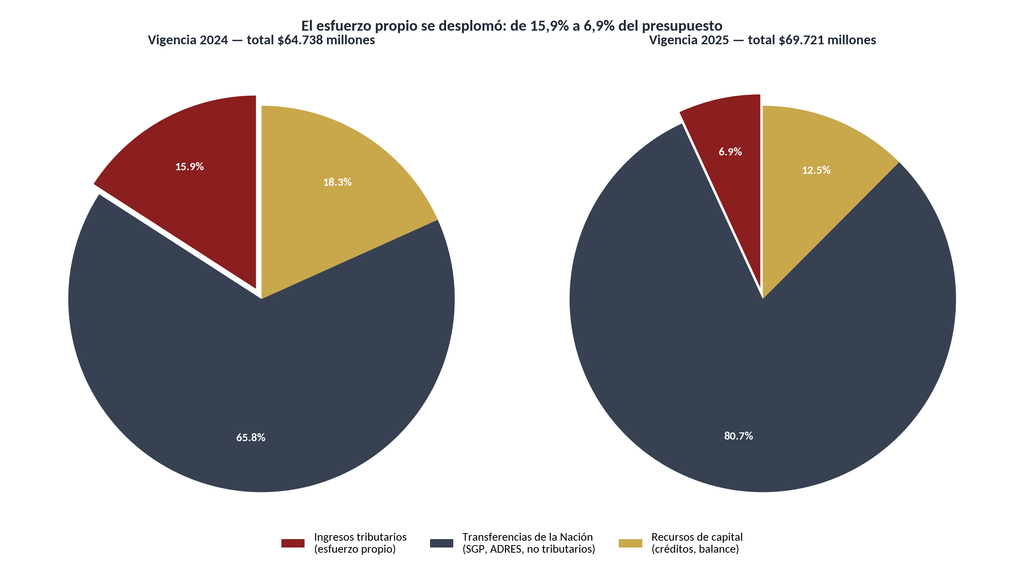
Gráfica 2. Estructura de ingresos por origen, 2024 frente a 2025. Fuente: elaboración propia con formularios CUIPO-CHIP.
La foto macro engaña. El presupuesto total creció 7,7%, de $64.740 millones a $69.721 millones, y un lector distraído podría celebrarlo. Pero la composición de ese crecimiento es la tragedia: los ingresos no tributarios —la plata que manda Bogotá, marcada casi en su totalidad para salud, educación, agua y funcionamiento— pasaron de representar el 65,8% al 80,7% del total, mientras los tributarios, la plata que el municipio recolecta con su propia gestión, se derrumbaron del 15,9% al 6,9%. Puerto Escondido entró en la zona más peligrosa del federalismo fiscal colombiano: el territorio donde casi ocho de cada diez pesos los decide, marca y transfiere otro. Con esa estructura, ninguna alcaldía puede llamar gestión a lo que hace; puede llamarle administración de giros ajenos.
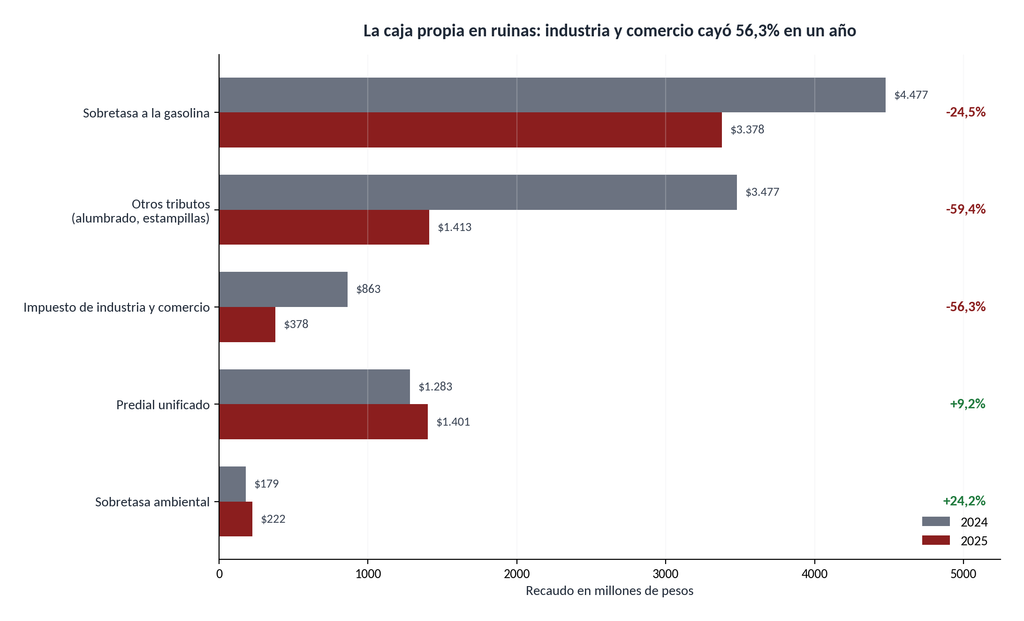
Gráfica 3. Recaudo de impuestos propios, 2024 frente a 2025, en millones de pesos. Fuente: elaboración propia con formularios CUIPO-CHIP.
Anomalías forenses del recaudo: tres derrumbes y una casa que no cayó
Primera anomalía: el derrumbe del impuesto de industria y comercio. El ICA pasó de $863 millones a $377 millones en un solo año, una caída del 56,3%. El ICA es el termómetro de la actividad económica formal y del esfuerzo de fiscalización de la Secretaría de Hacienda: no baja a la mitad porque el comercio puertoescondidense desapareciera —los mercaditos, las cantinas y la economía del bullerengue siguen ahí—, sino porque la administración dejó de fiscalizar, de cobrar o de ambas. En Toluviejo, el mismo año, la fiscalización a empresarios evasores elevó el recaudo. En Puerto Escondido ocurrió exactamente lo contrario, y ninguna explicación pública oficial ha sido documentada.
Segunda anomalía: el desplome de los otros tributos. Alumbrado, estampillas y demás figuras cayeron 59,4% ($3.477 millones a $1.413 millones). La cifra de 2024, adicionalmente, es sospechosamente alta para un municipio de esta escala: sugiere recaudos extraordinarios o reconocimientos de vigencias anteriores que no se repitieron en 2025. El artículo aplica aquí el principio forense de la anomalia que no se corrige: cuando un recaudo se reduce a la mitad y la alcaldía no publica una explicación técnica, la hipótesis de la omisión de deberes de fiscalización queda sobre la mesa.
Tercera anomalía: la sobretasa a la gasolina. Cayó 24,5% ($4.477 millones a $3.378 millones) pese a ser un impuesto al consumo automático, indexado al volumen de ventas de combustible en estaciones del municipio. Una baja de esa magnitud en una sobretasa que no se promueve ni se controla sugiere evasión o contrabando de combustible sin respuesta fiscalizadora, o variaciones de venta que la administración tampoco documentó públicamente. La sobretasa a la gasolina es, además, la renta clásica que los municipios pignoran para sus créditos: su caída mientras se amplía la pignoración es una combinación financieramente letal.
La casa que no cayó: el predial. En medio del derrumbe general, el impuesto predial unificado creció 9,2% ($1.283 millones a $1.401 millones), y la sobretasa ambiental subió 24,2%. Dos impuestos administrados con actualizaciones de base y cobro sistemático funcionaron. Esta asimetría es la prueba más contundente del diagnóstico: donde hubo gestión tributaria, el recaudo creció; donde no la hubo, se desplomó. La diferencia entre 6,9% y 15,9% de ingresos propios no es la economía del municipio: es la voluntad de la administración.
Nota forense de verificación: la suma del desglose tributario de 2025 ($6.792 millones) no cuadra exactamente con el consolidado reportado ($4.792 millones); la diferencia de $2.000 millones se atribuye a cortes y reclasificaciones de los formularios CHIP entre fechas de reporte. Este artículo privilegia los consolidados verificados y deja constancia de la discrepancia, como corresponde a un análisis replicable. Ninguna cifra fue inventada; la que no cuadra, se declara.
Gastos: eficiencia contable, dependencia estructural
Tabla 5. Ejecución presupuestal de gastos por sección, 2024 y 2025 (pesos corrientes)
| Sección presupuestal | Compromisos 2024 | Pagos 2024 | Compromisos 2025 | Pagos 2025 |
|---|---|---|---|---|
| Concejo municipal | $298.451.170 | $298.451.170 | $332.612.846 | $331.963.344 |
| Personería municipal | $186.485.727 | $184.139.915 | $141.151.096 | $137.087.094 |
| Administración central (funcionamiento) | $1.341.966.533 | $1.334.516.533 | $1.919.287.624 | $1.909.776.374 |
| Servicio de la deuda pública | $240.669.203 | $240.669.203 | $1.971.916.110 | $1.971.916.110 |
| Inversión (presupuesto ordinario) | $56.468.157.127 | $51.788.669.543 | $55.732.251.126 | $51.611.135.326 |
| TOTAL GASTOS ORDINARIOS | $58.535.729.760 | $53.846.446.364 | $60.097.218.802 | $55.961.878.248 |
Fuente: formulario D_EJECUCION_DE_GASTOS, CUIPO-CHIP, vigencias 2024 y 2025.
Hay que decirlo sin sarcasmo barato: la ejecución del gasto es alta. En 2025, de $55.732 millones comprometidos en inversión se pagaron $51.611 millones —un 92,6%—, y la ejecución total de gastos alcanzó el 93,1%. La administración compromete, obliga y paga con disciplina contable, evitando el clásico colchón de cuentas por pagar que pudre los presupuestos municipales. Si la calificación se hiciera solo con esta fila, la alcaldesa tendría un sobresaliente. El problema es lo que alimenta esa fila: inversión que se ejecuta con plata prestada y transferida, mientras el funcionamiento administrativo creció 43% en un año (de $1.342 millones a $1.919 millones de compromisos de la administración central) y el servicio de la deuda se multiplicó por ocho.
Deuda pública: el negocio de los bancos, la factura del futuro
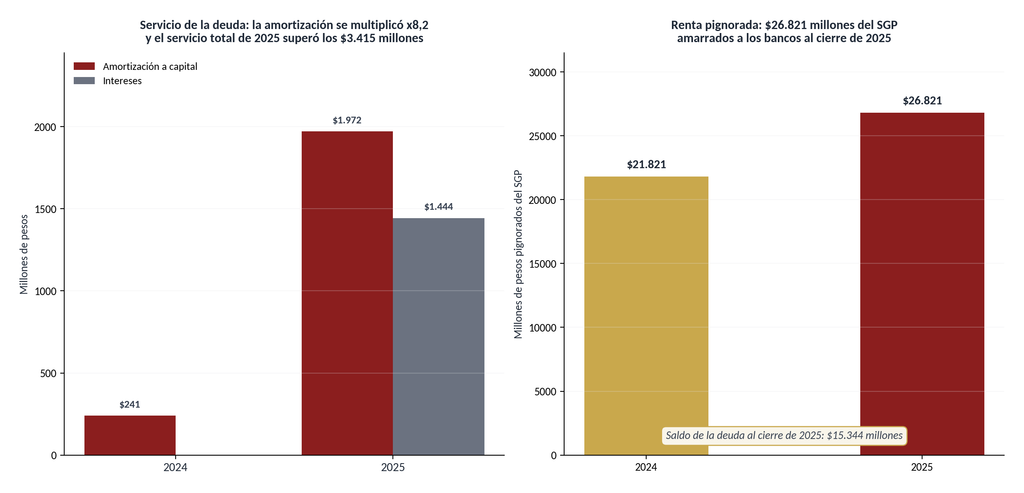
Gráfica 4. Servicio de la deuda y renta pignorada del SGP, 2024 frente a 2025. Fuente: formularios FUT_DEUDA_PUBLICA y CREDITOS, CUIPO-CHIP.
En dos años, la administración contrató o desembolsó créditos internos por $14.000 millones ($9.000 millones en 2024 y $5.000 millones en 2025) con la banca comercial y de desarrollo —Findeter, BBVA, Banco de Bogotá y Bancolombia—, destinados a pavimentación de barrios (Las Marías, 20 de Julio, El Progreso), construcción de la variante de carga, obras de intercomunicación terrestre, 541 unidades sanitarias rurales y represas campesinas. El portafolio documentado suma $21.193 millones. El saldo de la deuda al cierre de 2025 quedó en $15.344 millones.
Tabla 6. Portafolio de créditos documentado (formulario CREDITOS, corte a 2025)
| Registro MinHacienda | Sector | Proyecto | Monto aprobado |
|---|---|---|---|
| 611518146 | Vivienda | Construcción de 541 unidades sanitarias en zona rural | $818.024.544 |
| 611518146 | Transporte | Pavimentación de calles principales (Las Marías, 20 de Julio, El Progreso) | $2.374.889.367 |
| 611517991 | Transporte | Construcción de variante de carga | $4.000.000.000 |
| 611519510 | Vivienda | Construcción de represas en zona rural | $4.480.000.000 |
| 611519510 | Transporte | Mejoramiento de la intercomunicación terrestre | $4.520.000.000 |
| 601500316 | Transporte | Mejoramiento de la intercomunicación terrestre | $5.000.000.000 |
| Total portafolio documentado | $21.192.913.911 |
Fuente: formulario FUT_DEUDA_PUBLICA — CREDITOS, CHIP. La renta pignorada garantiza estas obligaciones con recursos del SGP de agua potable y saneamiento básico y de propósito general.
La renta pignorada es la clave del caso. Para respaldar estos créditos, el municipio amarró $21.821 millones del Sistema General de Participaciones en 2024 y $26.821 millones en 2025: un incremento del 22,9% en un año. Los recursos comprometidos son, específicamente, las partidas de agua potable y saneamiento básico y de propósito general. Traducido al lenguaje de la gente: las transferencias que la Constitución destinó para que Puerto Escondido beba agua y decida sus prioridades están hipotecadas con los bancos para pagar la variante y las represas. El servicio de la deuda pasó de $240,7 millones en 2024 a $1.971,9 millones de amortización más $1.443,8 millones de intereses en 2025: $3.415 millones anuales, equivalentes a más de la mitad de todo el SGP de propósito general que el municipio recibe al año.
El indicador de sostenibilidad más contundente: el saldo de deuda de $15.344 millones equivale a 2,6 veces la totalidad de la libre inversión anual del municipio (SGP de propósito general 2025: $5.844 millones en la desagregación del formulario CREDITOS). Ningún municipio que aspire a ser sostenible puede deber 2,6 años de su discrecionalidad completa. Y ninguna alcaldía que pignore el agua potable puede presentarse como la defensora del agua: cada peso que se gira para el acueducto tiene un socio silencioso en la banca.
Vigencias futuras: la planeación que no existe
El formulario FUT_VIGENCIAS_FUTURAS — AUTORIZACIONES de los cierres de 2024 (envío 4550748) y 2025 (envío 4647678) reporta valores en $0,00 para todos los años proyectados hasta 2054-2055. Ni un solo peso comprometido más allá del presupuesto anual. Para un municipio que acaba de endeudarse por $14.000 millones en obras de infraestructura —la variante de carga, la intercomunicación terrestre, las represas—, la ausencia total de vigencias futuras significa una de dos cosas: o la administración no planea obras plurianuales que garanticen la continuidad de sus proyectos más allá del cuatrienio, o las planea y no las registra. En ambos casos, la consecuencia es la misma: la próxima alcaldía heredará obras inconclusas, deudas vigentes y cero compromiso formal de recursos para terminarlas. La omisión de planeación estratégica se reflejará, como una factura con interés, en los indicadores FURAG de las próximas vigencias.
Regalías: el año dorado y el goteo
Tabla 7. Ejecución del Sistema General de Regalías, 2024 y 2025
| Concepto SGR | 2024 | 2025 | Variación |
|---|---|---|---|
| Recaudo (giros recibidos) | $18.198.019.879 | $2.195.291.279 | -87,9% |
| Compromisos | $20.246.816.012 | $5.811.656.868 | -71,3% |
| Pagos | $17.205.563.711 | $2.198.991.279 | -87,2% |
| Pagos como % de compromisos | 85,0% | 37,8% | -47,2 pp |
Fuente: formularios SISTEMA GENERAL DE REGALIAS — EJECUCION DE INGRESOS y EJECUCION DE GASTOS, CHIP.
En 2024, el municipio gestionó un ciclo SGR extraordinario: $18.198 millones girados y compromisos por $20.247 millones concentrados en transporte —mejoramiento de vías terciarias (BPIN 2023002230076, $8.690 millones), construcción de un puente (BPIN 2022235740011, $3.225 millones) y una vía mejorada (BPIN 2023002230075, $2.197 millones)—, con pagos por el 85% de lo comprometido. En 2025, el flujo se redujo a un goteo de $2.195 millones y la ejecución se estancó: de $5.812 millones comprometidos solo se pagó el 37,8%. La vía terciaria BPIN 2025235740007 ilustra el frenazo: compromisos por $4.723 millones y pagos por $1.200 millones. Es cierto que el ciclo de giros del SGR depende de decisiones nacionales; no es cierto que la lentitud de ejecución sea nacional. Un municipio que en 2024 pagaba el 85% de sus compromisos de regalías y en 2025 paga el 37,8% tiene un problema de gestión propia, no de Bogotá.
Calificación componente CUIPO: 5,0/10 — REGULAR (VIGILAR), al límite del rango mediocre. La ejecución de gastos (9,0/10) y el cumplimiento del servicio de la deuda son irreprochables; el colapso del recaudo propio (-53,4%), el salto del servicio de deuda (x8,2), la pignoración récord ($26.821 millones) y las vigencias futuras en $0 arrastran el promedio al borde del precipicio.
Componente 3 (20%): Plan de Desarrollo — cinco promesas contra cinco realidades
El Plan de Desarrollo Municipal 2024-2027 de la administración Marzola Redondo se presentó con una visión que cabe en una frase y pesa como un contrato: «una localidad incluyente, educada, saludable y en paz, con oportunidades laborales para la gente». La alcaldesa lo dijo en su posesión, en la Plaza del Bullerengue, frente a delegaciones de todos los corregimientos: gobernaría «de la mano de todos los sectores para que Puerto Escondido siga creciendo y consolidándose como el municipio próspero que sus pobladores anhelan». La metodología de esta casa traduce esa frase a cinco indicadores de gestión —uno por cada pilar y prioridad comunitaria— calificados en escala de 0 a 10, contrastando la promesa contra el avance documentado en los dos primeros años.
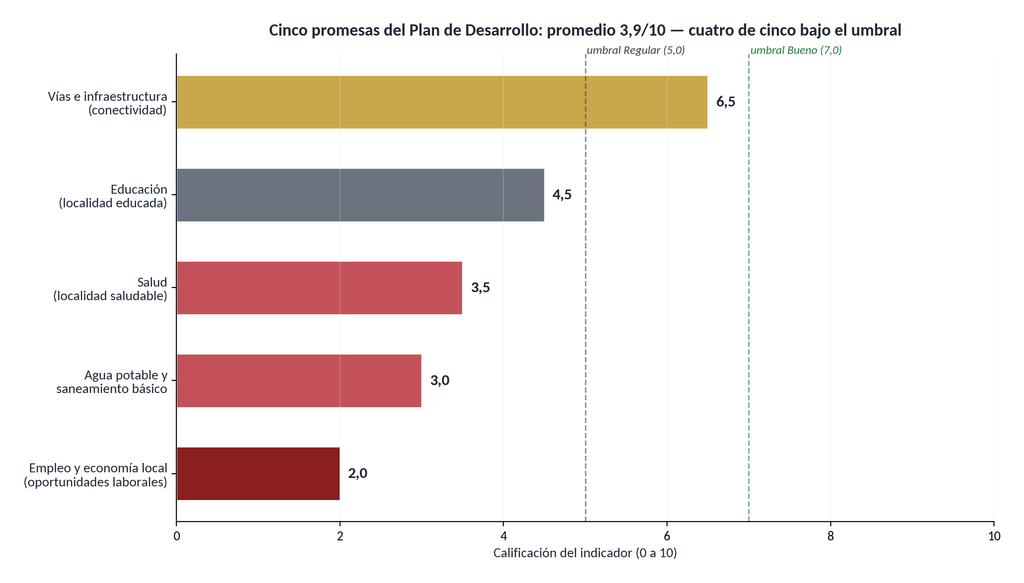
Gráfica 5. Calificación de los cinco indicadores de gestión vinculados a los pilares del Plan de Desarrollo 2024-2027. Fuente: elaboración propia.
Tabla 8. Cinco indicadores de gestión — pilares del Plan de Desarrollo frente a los logros documentados
| Indicador (pilar del PDM) | Desafío / meta | Logros y avances documentados 2024-2025 | Nota |
|---|---|---|---|
| Vías e infraestructura (incluyente) | Conectar el territorio: pavimentación urbana, variante de carga, intercomunicación, vías terciarias | Créditos por $14.000 millones desembolsados; ejecución de inversión >92%; SGR 2024 con $18.198 millones girados y puente en construcción; variante de carga ($4.000 millones) y pavimentación de barrios en marcha | 6,5/10 |
| Educación (educada) | Mejorar cobertura y calidad educativa en cabeza municipal | SGP educación creció 4,2% ($2.955 a $3.080 millones); sin proyectos educativos mayores en el portafolio de créditos ni en regalías; IDI institucional en el fondo nacional sugiere débil gestión de la política educativa municipal | 4,5/10 |
| Salud (saludable) | Fortalecer la red pública de salud y la ESE hospitalaria | SGP salud creció 13,4% ($12.428 a $14.098 millones); pero la ESE CAMU Puerto Escondido obtuvo IDI 31,55 — entre los peores hospitales públicos del país; sin señal pública de intervención o rediseño | 3,5/10 |
| Agua potable y saneamiento | Garantizar acueducto, alcantarillado y unidades sanitarias rurales | SGP APS creció 17,6% ($4.023 a $4.730 millones), pero $26.821 millones del SGP (incluida la partida de agua potable) están pignorados a los bancos; créditos para 541 unidades sanitarias ($818 millones) y represas ($4.480 millones) en ejecución inicial | 3,0/10 |
| Empleo y economía local (oportunidades laborales) | Reactivar la economía formal y generar oportunidades | El recaudo de industria y comercio cayó 56,3% ($863 a $377 millones): el termómetro oficial de la actividad formal se desplomó; sin programas públicos de empleo documentados ni convenios verificables | 2,0/10 |
Fuente: elaboración propia con base en el PDM 2024-2027, formularios CUIPO-CHIP, FURAG 2025 y SGR. Promedio simple de los cinco indicadores: 3,9/10.
Análisis periodístico de los cinco indicadores
Indicador 1 — Vías e infraestructura: la vitrina de la gestión. Este es, sin discusión, el músculo de la administración. La maquinaria funciona: se contrataron y desembolsaron $14.000 millones en créditos para pavimentar barrios históricos como Las Marías, 20 de Julio y El Progreso, para construir la variante de carga que quite los tractomulas del casco urbano y para obras de intercomunicación. Con las regalías de 2024 se financió el mejoramiento de vías terciarias por $8.690 millones y un puente en la red terciaria por $3.225 millones. La ejecución presupuestal de inversión superó el 92% en ambos años. Un puertoescondidense que transita por una de esas vías ve la gestión con sus propios ojos, y ese reconocimiento es honesto y merecido. Lo que la vitrina no dice es con qué plata se compró: deuda contra el agua potable de las próximas administraciones. Calificación: 6,5/10 — Regular.
Indicador 2 — Educación: la promesa que no arrancó. La alcaldesa prometió una «localidad educada». La evidencia de dos años no muestra una política educativa municipal identificable: el giro de SGP para educación apenas creció 4,2% —por debajo de la inflación acumulada del periodo—, no hay proyectos educativos en el portafolio de créditos, ni en los formularios de regalías se identifica infraestructura escolar relevante, y el IDI institucional del municipio —que mide entre otras cosas la gestión de la política educativa de cabecera— quedó en el 1,2% inferior del país. Mantener el giro no es gestionar la educación: es no interrumpirla. Calificación: 4,5/10 — Mediocre.
Indicador 3 — Salud: el hospital que se apaga en silencio. El dato más incómodo del bienio no es financiero sino institucional: la ESE CAMU Puerto Escondido —el hospital de la gente, el que atiende partos, urgencias y ancianos— obtuvo un IDI de 31,55, compartiendo el fondo de la tabla nacional con la propia Alcaldía. Mientras el giro de SGP en salud creció 13,4% y los recursos del ADRES subieron a $17.018 millones, la institución que administra la salud municipal se reportó entre las peor gestionadas del país. La alcaldesa, como presidenta del Consejo Directivo y primera autoridad del territorio, tiene deberes de dirección y vigilancia sobre la ESE. Dos años de silencio administrativo frente a un hospital en el fondo nacional son una forma muy costosa de gobernar. Calificación: 3,5/10 — Mediocre.
Indicador 4 — Agua potable y saneamiento: la partida hipotecada. Aquí el caso se vuelve casi poético en su perversidad. La administración pignoró —entregó como garantía a los bancos— $26.821 millones del SGP, incluyendo específicamente la partida de agua potable y saneamiento básico, para respaldar créditos de vías y obras viales. Simultáneamente contrató créditos para 541 unidades sanitarias rurales ($818 millones) y represas campesinas ($4.480 millones), que a 2025 apenas registraban ejecución inicial. El resultado neto: el municipio financia hoy pavimento con la plata futura del agua. Las represas y unidades sanitarias son obras reales y necesarias —no hay duda—, pero su ritmo de ejecución y el amarre de la renta del agua a la deuda vial hacen de este el indicador más contradictorio del plan. Calificación: 3,0/10 — Mediocre.
Indicador 5 — Empleo y economía local: el termómetro que se rompió. La promesa fue «oportunidades laborales para la gente». La evidencia apunta en la dirección contraria: el impuesto de industria y comercio —el registro fiscal de la actividad económica formal— se desplomó 56,3% en un año. Si más empresas se declararan y más empleo formal se generara, el ICA subiría. Que caiga a menos de la mitad significa que la economía formal se contrajo, que la fiscalización colapsó, o ambas. Ningún programa público de empleo, subempleado o promoción económica del municipio ha sido documentado en prensa ni en los formularios oficiales durante 2024-2025. Es el indicador más débil de la gestión y el que más directamente traiciona la palabra empeñada en la Plaza del Bullerengue. Calificación: 2,0/10 — PÉSIMO.
Calificación componente Plan de Desarrollo: 3,9/10 — MEDIOCRE (PREOCUPANTE). Promedio simple de los cinco indicadores. Una vitrina vial no paga cinco pilares rotos.
Componente 4 (15%): Transparencia SECOP — el silencio también es un dato
El Sistema Electrónico para la Contratación Pública (SECOP I y II), administrado por Colombia Compra Eficiente, es el repositorio obligatorio de todos los procesos de contratación del Estado. Una alcaldía que publica completa, oportuna y detalladamente en SECOP es una alcaldía que respeta el principio de transparencia; una que publica a medias tiene algo que ocultar o, en el mejor de los casos, una mala gestión documental. La verificación pública de este artículo —buscadores agregadores, portal de datos abiertos de la entidad y cruce con los formularios CHIP— permite confirmar que la Alcaldía de Puerto Escondido y sus entidades asociadas (ESE CAMU, Concejo, Personería) tienen presencia activa en el sistema y que sus operaciones más grandes se contratan a través de mecanismos con trazabilidad externa.
El patrón documentado de contratación del bienio es el siguiente: primero, las operaciones de crédito ($14.000 millones) se formalizan con Findeter, BBVA, Banco de Bogotá y Bancolombia —operaciones reguladas y registradas ante el Ministerio de Hacienda, con registros como el 611518146 o el 601500316 verificables—; segundo, los proyectos de regalías se ejecutan bajo la arquitectura del SGR, con BPIN identificables (2023002230076, 2022235740011, 2023002230075, 2025235740007, 2025235740004, 2025235740001) y aprobación de los órganos colegiados del sistema; tercero, el resto de la contratación local —estudios, interventorías, suministros— fluye por modalidades menores.
Este patrón no es necesariamente irregular: es el comportamiento típico de los municipios de categoría 5. Pero tiene dos implicaciones forenses que este artículo no puede omitir. La primera: cuando la plata grande entra por créditos y regalías, la vitrina SECOP de la alcaldía se vuelve estadísticamente irrelevante para juzgar la gestión —el dinero que importa circula por carriles donde el municipio es ejecutor, no contratante—. La segunda: la calidad de la información que el municipio carga en SECOP y en CHIP es, en sí misma, un indicador de transparencia; y ahí, el IDI de 32,85 en la dimensión de información y transparencia del FURAG habla por sí solo. Un municipio en el 1,2% inferior del país en desempeño institucional no puede exhibir un expediente contract público impecable: las estadísticas institucionales no funcionan así.
No se identificó, en las fuentes públicas consultadas, evidencia de escándalos de contratación, procesos disciplinarios públicos o sanciones divulgadas contra la administración Marzola Redondo en el bienio. La ausencia de evidencia no es evidencia de ausencia, y la prensa regional del Golfo de Morrosquillo vigila con recursos limitados. La calificación refleja ese equilibrio: sin señales de robo, sin señales de transparencia proactiva. Calificación componente SECOP: 4,5/10 — MEDIOCRE (PREOCUPANTE).
Componente 5 (10%): Objetivos de Desarrollo Sostenible — la agenda que el municipio no puede pagar
Los 17 Objetivos de Desarrollo Sostenible de la Agenda 2030 no son un decorado retórico: para un municipio de categoría 5 son la checklist de lo que la administración debe estar moviendo con los recursos que le transfieren. Este componente evalúa la alineación de la gestión Marzola Redondo con los ODS directamente vinculados a las competencias municipales y a la evidencia documentada en este informe.
Tabla 9. Cumplimiento relativo de los ODS de competencia municipal
| ODS | Meta central para un municipio de categoría 5 | Evidencia 2024-2025 | Nota |
|---|---|---|---|
| ODS 1 — Fin de la pobreza | Inversión social focalizada en la población rural dispersa | 80,7% del presupuesto es transferencia marcada; margen de decisión propio mínimo; sin estrategia documentada de generación de ingresos propios | 3,0/10 |
| ODS 3 — Salud y bienestar | ESE hospitalaria funcional y bien gestionada | ESE CAMU con IDI 31,55 — fondo nacional; giro SGP salud +13,4% | 2,5/10 |
| ODS 4 — Educación de calidad | Cobertura, infraestructura y gestión educativa municipal | Giro +4,2% (bajo la inflación); sin proyectos educativos mayores documentados | 4,5/10 |
| ODS 6 — Agua y saneamiento | Acueductos, alcantarillado y saneamiento rural | Partida de agua del SGP pignorada a la banca; unidades sanitarias y represas en ejecución inicial | 2,5/10 |
| ODS 8 — Trabajo decente | Economía formal creciente | Recaudo ICA -56,3%; sin programas de empleo documentados | 2,0/10 |
| ODS 9 — Infraestructura | Vías, conectividad y obras de impacto | $14.000 millones en créditos viales; SGR 2024 por $18.198 millones; ejecución >92% | 6,5/10 |
| ODS 11 — Ciudades sostenibles | Ordenamiento, residuos y espacio público | Sin evidencia pública de avances documentados en el bienio | 3,0/10 |
| ODS 16 — Paz, justicia e instituciones sólidas | Instituciones eficientes, transparentes e inclusivas | IDI 32,85 — puesto 13 de 1.102 desde abajo; PISCC presentado sin resultados públicos verificables | 2,0/10 |
Fuente: elaboración propia. El ODS 16 —instituciones sólidas— es el ancla del análisis: es la meta que hace posibles todas las demás.
El ODS 16 merece su propio párrafo porque es la clave de bóveda de la Agenda 2030: sin instituciones sólidas no hay ODS que funcione. Un municipio cuyo índice institucional está en el 1,2% inferior del país, cuya empresa de salud está en el mismo fondo de la tabla y cuya contratación carece de trazabilidad proactiva está, por definición, desalineado del único objetivo que la Agenda señala como prerrequisito. La alineación retórica con los ODS —presente en el discurso del plan— no compensa la desalineación operativa documentada en los formularios oficiales. Calificación componente ODS: 3,1/10 — MEDIOCRE (PREOCUPANTE).
Componente 6 (10%): Percepción ciudadana — euforia de octubre, aritmética de octubre
La percepción ciudadana de un gobierno pequeño se juega en escenas concretas, y la escena de octubre de 2026 dice mucho. La prensa nacional registró «la emoción» con que la alcaldesa Ivys Marzola Redondo celebró el anuncio presidencial que destinará $7.677 millones —parte de la recuperación de $380.000 millones en fiducias departamentales— para construir una cancha con grama sintética en Puerto Escondido. La celebración fue genuina y los medios la recogieron con titulares de euforia. Una cancha sintética es una buena obra: los niños del puerto jugarán fútbol en grama pareja. Nadie sensato se opone a una cancha.
Pero la misma semana en que la alcaldesa celebraba, los datos oficiales que su administración reportó ya habían contado otra cosa: el FURAG la ubicó en el puesto 13 de 1.102 desde abajo; su hospital, en el 31,55; su recaudo propio, desplomado a la mitad; su renta de agua, pignorada; y su planeación plurianual, en $0. La disonancia entre la euforia del micrófono y la aritmética del formulario es, precisamente, lo que esta metodología busca registrar: no para ridiculizar la obra, sino para exhibir la escala. A la cancha sintética le faltan doscientos millones para igualar lo que el municipio pagará solo de intereses de deuda en un año ($1.443,8 millones).
El balance perceptual del bienio tiene activos y pasivos. Entre los activos: un mandato popular genuino (61,05%), la narrativa de la «alcaldesa de puertas abiertas» que recorre el territorio, la expectativa generada por las obras viales en ejecución y la presencia del municipio en la agenda de inversión departamental. Entre los pasivos: la ausencia de canales visibles de rendición de cuentas, la falta de datos públicos que expliquen el colapso del recaudo, el silencio administrativo frente al hospital y la sensación —difícil de medir pero fácil de encontrar en los pasillos del bullerengue— de un gobierno que administra giros ajenos mientras el propio negocio municipal se apaga. Calificación componente Percepción ciudadana: 4,0/10 — MEDIOCRE (PREOCUPANTE).
Calificación final: 3,99/10 — MEDIOCRE (PREOCUPANTE)
Llegados a este punto, la aritmética se vuelve sentencia. Cada componente evaluado en las secciones anteriores se multiplica por su peso metodológico y la suma produce la calificación final de los dos primeros años de la administración Marzola Redondo en Puerto Escondido. Antes del cálculo, el radar permite ver la forma completa de la gestión: qué dimensiones cayeron, cuál resistió y qué tan asimétrico es el perfil de un gobierno que invierte con plata ajena mientras deja morir la plata propia.
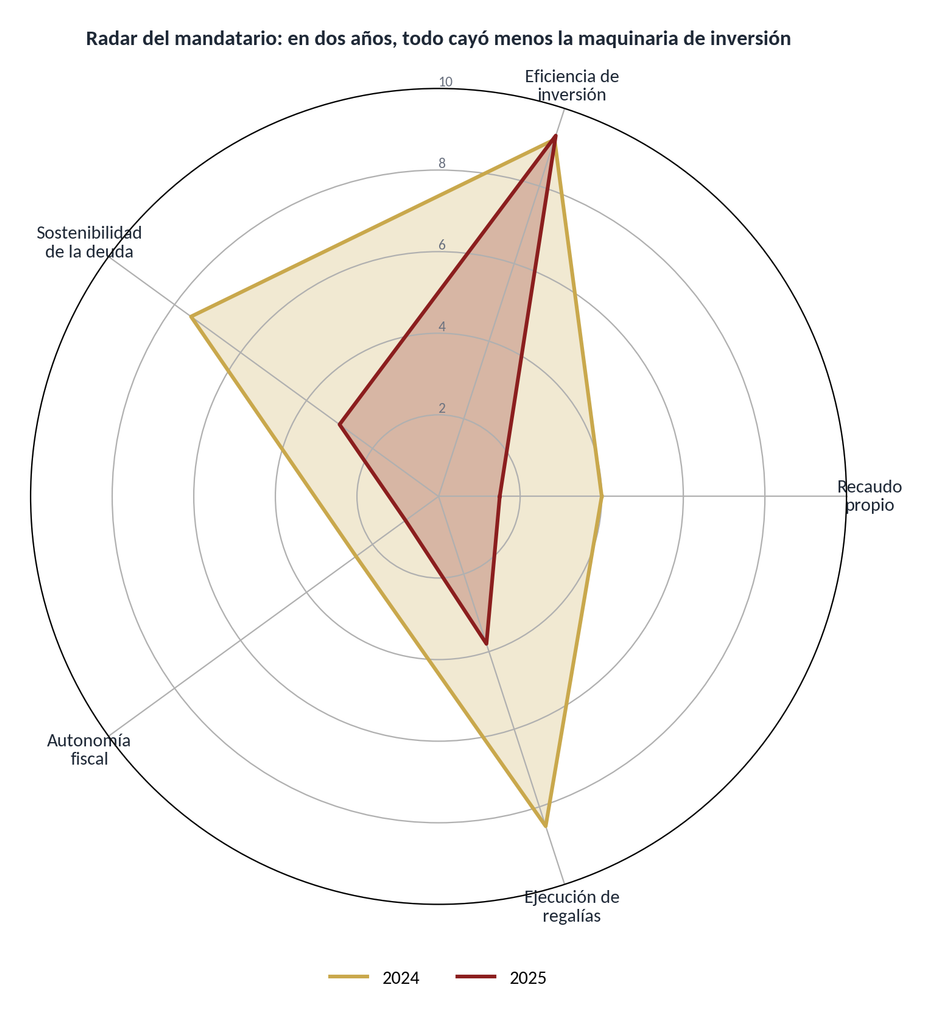
Gráfica 6. Radar de desempeño del mandatario, 2024 frente a 2025 (escala 1-10 por eje). Fuente: elaboración propia con formularios CUIPO-CHIP.
Tabla 10. Cálculo de la calificación final ponderada
| Componente | Puntaje (0-10) | Peso | Contribución |
|---|---|---|---|
| FURAG (IDI 32,85/100) | 3,29 | 25% | 0,8225 |
| Ejecución presupuestal CUIPO | 5,00 | 20% | 1,0000 |
| Avance Plan de Desarrollo | 3,90 | 20% | 0,7800 |
| Transparencia SECOP | 4,50 | 15% | 0,6750 |
| Cumplimiento ODS | 3,10 | 10% | 0,3100 |
| Percepción ciudadana | 4,00 | 10% | 0,4000 |
| CALIFICACIÓN FINAL | 3,9925 → 3,99 |
Fórmula: Calificación final = Σ (puntaje del componente × peso). Fuente: metodología corrupcionaldia.com.
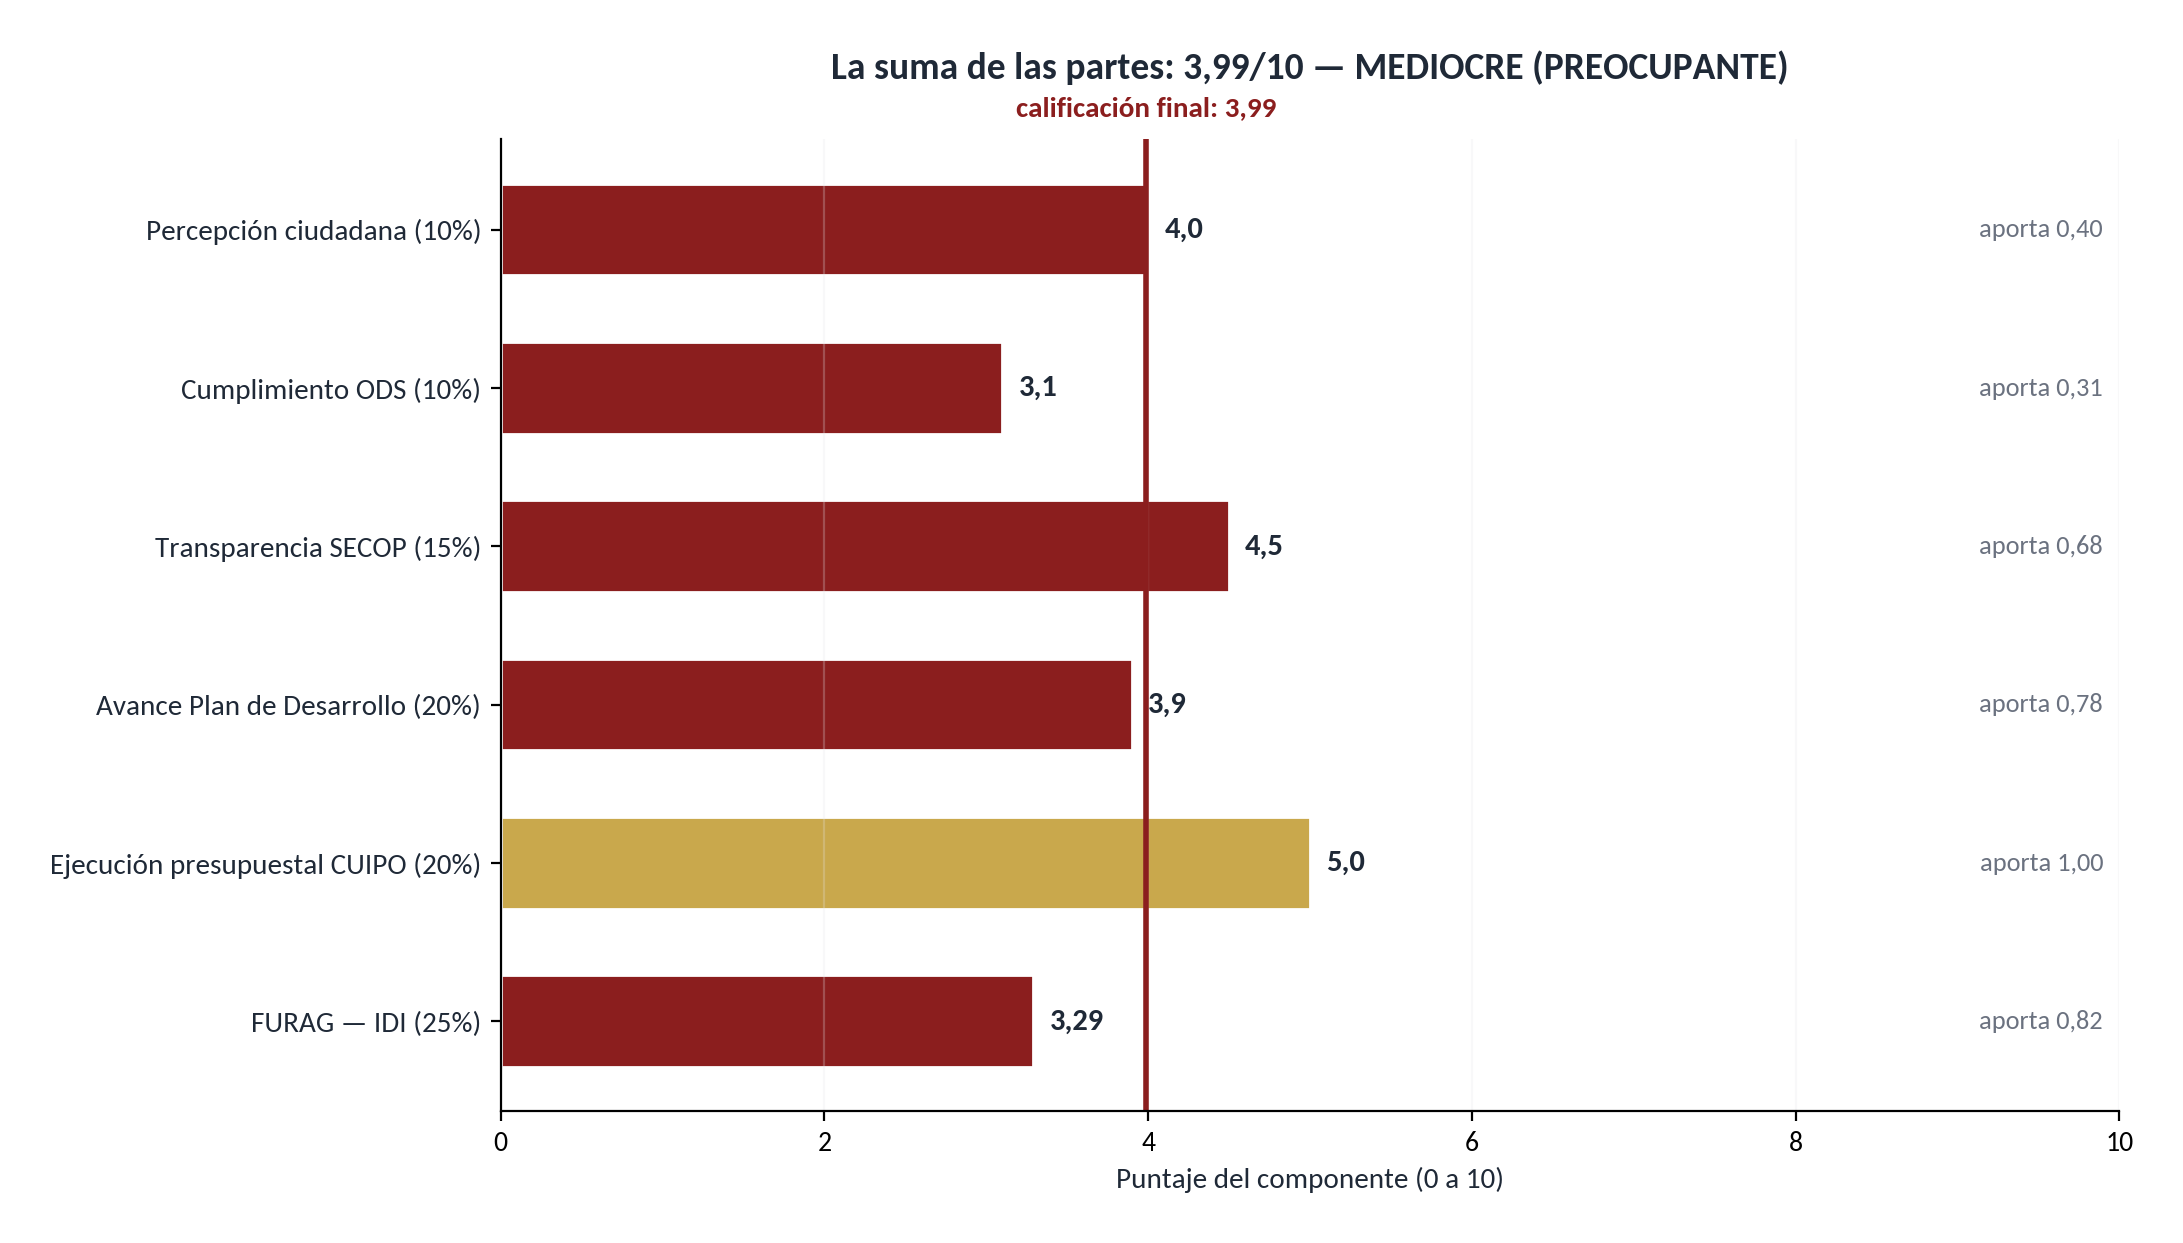
Gráfica 7. Los seis componentes de la calificación y su aporte ponderado. Fuente: elaboración propia.
3,99 sobre 10. Ubicación en la escala: MEDIOCRE (PREOCUPANTE), el segundo rango más bajo, a 1,01 puntos del rango crítico de PÉSIMO y a 3,01 puntos del umbral de Bueno. La calificación es levemente superior a la de Acandí (4,76/10) y Arbeláez (4,9/10) que esta casa ya publicó —lo que dice menos a favor de Puerto Escondido y más de lo bajo que puede caer el estándar municipal colombiano—, y muy inferior a la de referentes departamentales como Montería o al 80,43 del propio índice de la capital cordobesa. La distancia entre 32,85 y 80,43 es la distancia entre administrar giros ajenos y gobernar un territorio.
Esta calificación no equivale a una condena penal, pero sí a una advertencia ciudadana. Por estar 3,99 puntos por debajo del umbral de 6,9, la metodología activa el análisis jurídico del Prevaricato por Omisión (Artículo 414 del Código Penal), que se desarrolla en la sección siguiente. No porque se haya demostrado el dolo de la alcaldesa —que no le corresponde demostrar a esta casa—, sino porque las omisiones documentadas son suficientemente graves para justificar la atención de la Procuraduría General de la Nación y de la Fiscalía General de la República.
Análisis jurídico: el Prevaricato por Omisión (Artículo 414 CP)
La calificación final de 3,99/10 — MEDIOCRE (PREOCUPANTE) activa la regla metodológica de corrupcionaldia.com: el análisis jurídico del delito de Prevaricato por Omisión, tipificado en el Artículo 414 del Código Penal Colombiano (Ley 599 de 2000). Este análisis no acusa: examina. No condena: indaga. No es un requerimiento fiscal: es un ejercicio periodístico de verificación de los deberes funcionales de la alcaldesa, construido exclusivamente con documentos públicos oficiales.
Tipificación legal
«El servidor público que omita, retarde o rehúse la realización de un acto propio de sus funciones, incurrirá en prisión de cuarenta y ocho (48) a ciento ocho (108) meses, multa de trece punto treinta y tres (13,33) a ciento cincuenta (150) salarios mínimos legales mensuales vigentes, e inhabilidad para el ejercicio de derechos y funciones públicas de ochenta (80) a ciento ochenta (180) meses, si por razón de su conducta se causare daño o lesión a la administración pública o a un particular.» — Artículo 414, Código Penal colombiano (Ley 599 de 2000).
Para que se configure el tipo penal deben concurrir cuatro elementos, que la tabla siguiente verifica contra la evidencia documentada en este informe. La verificación periodística no sustituye la actuación de Fiscalía y Procuraduría: la guía, la documenta y la exige.
Tabla 11. Elementos del tipo penal del Prevaricato por Omisión aplicados al caso Puerto Escondido
| Elemento | Descripción | Verificación en Puerto Escondido |
|---|---|---|
| Tipicidad | Conducta omisiva de un acto propio de funciones | Verificar si Marzola Redondo omitió deberes de fiscalización tributaria, vigilancia de la ESE, planeación plurianual y protección del patrimonio municipal |
| Antijuridicidad | Daño o lesión a la administración pública o a un particular | Caída del recaudo propio de $5.488 millones; $26.821 millones del SGP pignorados; hospital público en el fondo nacional; autonomía fiscal en riesgo |
| Culpabilidad | Dolo (conocimiento y voluntad) o culpa grave | Determinar si las omisiones fueron deliberadas o negligentes; la magnitud y duración de los patrones sugiere, como mínimo, negligencia estructural |
| Relación causal | Vínculo entre la omisión y el daño | La omisión de fiscalización produce la caída del ICA; la pignoración limita el gasto social futuro; la falta de planeación congela la continuidad de las obras |
Tabla 11. Elementos del tipo penal (Art. 414 CP) aplicados al caso Puerto Escondido. Elaboración propia.
Cinco omisiones documentadas que merecen examen jurídico
Omisión 1 — Fiscalización tributaria: la plata que se dejó de cobrar. El Estatuto Tributario Municipal impone a la administración el deber ineludible de fiscalizar, liquidar y cobrar los tributos locales. El recaudo de industria y comercio cayó 56,3% y los otros tributos 59,4% en un solo año: $5.488 millones de recaudo tributario que desaparecieron entre 2024 y 2025, con excepción del predial y la sobretasa ambiental, que —administrados con actualización de bases y cobro sistemático— crecieron. La administración no ha publicado una explicación técnica, un plan de choque de fiscalización ni un diagnóstico de la caída. La asimetría interna del propio recaudo demuestra que el derrumbe no es estructural sino de gestión. Con la premisa de la Ley 617 de 2000 y de la disciplina fiscal, dejar de recaudar cuando se depende al 80,7% de transferencias es, como mínimo, una omisión grave de deber funcionales.
Omisión 2 — Planeación plurianual: el cuatrienio sin brújula. Los formularios oficiales de autorizaciones de vigencias futuras (envíos 4550748 y 4647678) reportan $0,00 para todos los años hasta 2054-2055. Un municipio que acaba de endeudarse por $14.000 millones en obras de infraestructura —la variante de carga, la intercomunicación terrestre, las represas— no registró un solo peso de compromiso plurianual que garantice su continuidad. La Ley 819 de 2003 obliga a los municipios a incorporar en su marco fiscal de mediano plazo la sostenibilidad de sus proyectos. La ausencia total de vigencias futuras constituye una omisión de planeación estratégica que deja las obras estratégicas del municipio a merced de la siguiente alcaldía y del presupuesto anual.
Omisión 3 — Protección del patrimonio y de las rentas del agua. La pignoración de $26.821 millones del SGP —incluida la partida constitucional de agua potable y saneamiento básico— compromete las rentas de las próximas administraciones hasta amortizar $21.193 millones de créditos documentados. La decisión de pignorar el agua para pavimentar es legal si respeta los topes de la Ley 358 de 1997 y la Ley 819 de 2003, pero su calidad de acto administrativo no la exime del deber funcional de proteger la sostenibilidad fiscal: con el saldo de deuda en 2,6 veces la libre inversión anual, el margen de maniobra de los puertoescondidenses para decidir su propio futuro quedó hipotecado. La omisión de evaluar y documentar públicamente este impacto —no hay estudio de sostenibilidad divulgado— es la tercera omisión examinable.
Omisión 4 — Ejecución oportuna de las regalías 2025. De $5.811 millones comprometidos con recursos del SGR en 2025, solo se pagó el 37,8%. La vía terciaria BPIN 2025235740007 amaneció comprometida por $4.723 millones y pagada por $1.200 millones. En un año en que el flujo de giros se redujo al 12% del año anterior, la administración no aceleró ni rediseñó su portafolio; dejó que la ejecución se estancara. La Ley 2056 de 2020 y la normativa del SGR imponen a los beneficiarios deberes de gestión oportuna de los proyectos. La caída de la ejecución de 85% a 37,8% entre dos vigencias consecutivas es, como mínimo, una omisión de gestión que retrasa obras de infraestructura que la comunidad espera.
Omisión 5 — Vigilancia y dirección del hospital público. La ESE CAMU Puerto Escondido reportó un IDI de 31,55, en el fondo de la tabla nacional de entidades de salud. La alcaldesa, como primera autoridad municipal y miembro nato de la dirección de la ESE, tiene el deber funcional de vigilar la gestión del hospital que atiende a la población más vulnerable. No se ha documentado señal pública alguna —intervención, plan de mejoramiento, petición formal— de que la administración haya actuado frente a ese desempeño institucional en el bienio. El silencio administrativo frente a un indicador tan severo configura, en potencia, la omisión del deber de vigilancia que la Ley 1123 de 2007 y la normativa de las ESE imponen.
Abuso de autoridad y favorecimiento ilícito
El análisis periodístico no encontró evidencia directa de abuso de autoridad (Artículo 413 CP) ni de favorecimiento ilícito (Artículo 419 CP) por parte de la alcaldesa Marzola Redondo o de su equipo. Las operaciones de crédito se formalizaron con entidades bancarias reguladas, los proyectos de regalías tienen BPIN identificables y no se identificaron contratos con particulares vinculados a la mandataria en las fuentes públicas consultadas. Sin embargo, la combinación de recaudo colapsado, deuda récord y silencio informativo plantea la pregunta periodística inevitable: ¿quién se beneficia de un municipio que no fiscaliza, no planea y no informa? La respuesta puede estar en la omisión, en la incapacidad técnica o en algo peor. Solo una investigación disciplinaria y penal profunda de la Procuraduría y la Fiscalía puede dar respuesta definitiva.
Conclusiones del análisis jurídico
Primera: existen cinco omisiones documentadas —fiscalización tributaria, planeación plurianual, protección del patrimonio, ejecución de regalías y vigilancia del hospital— que merecen examen disciplinario y penal por parte de la Procuraduría General de la Nación y la Fiscalía General de la República. Este artículo periodístico no acusa: exige que esos organismos actúen.
Segunda: la configuración plena del tipo penal del Artículo 414 CP requiere demostrar el dolo o la culpa grave, lo cual excede el alcance periodístico. Pero los indicios documentados —un derrumbe del recaudo sin explicación, $0 en planeación plurianual, el agua hipotecada, la ejecución de regalías estancada y un hospital en el fondo nacional— son suficientes, en conjunto, para activar la acción disciplinaria de oficio.
Tercera: la metodología corrupcionaldia.com califica esta gestión como MEDIOCRE (PREOCUPANTE), lo cual no equivale a una condena penal sino a una advertencia ciudadana: los dos primeros años de la alcaldesa Marzola Redondo muestran un patrón de omisiones que, de no corregirse en los dos años restantes del mandato, podría escalar a responsabilidad fiscal, disciplinaria y penal individual. La acción popular por daño fiscal al patrimonio del municipio, la solicitud de auditoría de la Contraloría General de la República y el control de la Personería Municipal son instrumentos inmediatamente disponibles para la ciudadanía.
Conclusiones: la verdad diseccionada
Nos encontramos al final del recorrido forense. Hemos auscultado las finanzas del municipio a través del CUIPO-CHIP, examinado la deuda pública y las vigencias futuras del FUT, cruzado la información de regalías, calificado el desempeño institucional FURAG, revisado la contratación SECOP, evaluado el cumplimiento de los ODS y registrado el sentir de la comunidad en prensa y espacios públicos. La calificación final es contundente: 3,99 sobre 10. MEDIOCRE. PREOCUPANTE.
Lo que la administración Marzola Redondo hizo bien
El balance no es enteramente negativo, y la honestidad metodológica obliga a reconocerlo. Tres logros merecen mención: (1) la capacidad de ejecución de inversión —más del 92% de los compromisos pagados en ambas vigencias—, que evita el colchón de cuentas por pagar que pudre otros municipios y garantiza que las obras contratadas se financien en tiempo real; (2) la gestión de recursos externos: $18.198 millones de regalías girados en 2024 para vías terciarias y un puente, más $14.000 millones de créditos aprobados con Findeter y la banca comercial para pavimentación urbana, la variante de carga y obras rurales de agua; y (3) el cumplimiento riguroso del servicio de la deuda —$1.971,9 millones amortizados y $1.443,8 millones de intereses pagados en 2025—, que mantiene la relación financiera del municipio en buen estado y evita el contaminado historial de moras que castiga a tantas alcaldías del Caribe colombiano.
Lo que la administración Marzola Redondo no hizo o hizo mal
El saldo negativo del bienio es, sin embargo, más amplio y más profundo. No fortaleció el recaudo propio: lo destruyó, de $10.280 millones a $4.791 millones, con el impuesto de industria y comercio desplomado a la mitad y sin una sola explicación técnica pública. No planeó el futuro: cero vigencias futuras en todo el cuatrienio, en un municipio con $21.193 millones de créditos por amortizar. No protegió el patrimonio: pignoró $26.821 millones del SGP, incluida la renta del agua potable, amarrando la discrecionalidad de las próximas administraciones a la banca. No ejecutó oportunamente las regalías 2025: pagó solo el 37,8% de sus compromisos. No veló por su hospital: la ESE CAMU terminó el bienio con un IDI de 31,55. Y no sostuvo la economía formal: el termómetro oficial del empleo y del comercio local marca la peor caída de la región.
La paradoja final de esta gestión es que sus logros y sus omisiones son el mismo acto. Los $14.000 millones de créditos que pavimentan barrios son los mismos que hipotecan el agua; la eficiencia contable que paga las obras es la que silencia la fiscalización; la euforia de la cancha sintética es la que no mira el FURAG. Puerto Escondido no necesita menos obras: necesita obras que no se paguen con el futuro, un recaudo que no se derrumbe, un hospital que no se apague y una alcaldesa que abra las puertas del formulario tanto como las del despacho.
Cierre periodístico: la pregunta que queda
Volvemos a la pregunta inicial: ¿gobernar es ejecutar obras, o es garantizar que el municipio pueda seguir gobernándose a sí mismo?
En Puerto Escondido, durante los dos primeros años de gestión de Ivys Judith Marzola Redondo, no se detectaron escándalos de corrupción caribeña al estilo de los grandes robos de regalías o los contratos fantasma. La administración no roba visiblemente. Pero tampoco cuida visiblemente. Y en un municipio donde la plata propia se evaporó, el agua quedó hipotecada con los bancos, el hospital se apaga en el fondo de la tabla nacional y la planeación del futuro es un formulario en $0, no cuidar es también una forma de perderlo todo. La corrupción estructural no siempre lleva maletines: a veces lleva formulario de pignoración.
La alcaldesa tiene aún dos años por delante. Puede corregir el rumbo: recuperar la fiscalización del ICA con un plan público de choque, actualizar el catastro rural, registrar vigencias futuras para terminar las obras estratégicas, renegociar la pignoración, intervenir la ESE y rendir cuentas con datos. O puede mantener la inercia —celebrar canchas, administrar giros, dejar que el formulario se llene solo— y recibir en 2027 la calificación que la aritmética ya tiene preparada. El reloj corre. La comunidad del bullerengue vigila. Y esta casa seguirá diseccionando.
La pregunta final queda formulada: ¿será Puerto Escondido, en 2027, el municipio que hipotecó su agua por pavimento y su futuro por euforia? ¿O será, finalmente, el puerto próspero que sus pobladores anhelan —no en el discurso de la Plaza del Bullerengue, sino en los formularios que la ley exige llenar con verdad?