Apertura: nos encontramos en Pueblo Nuevo
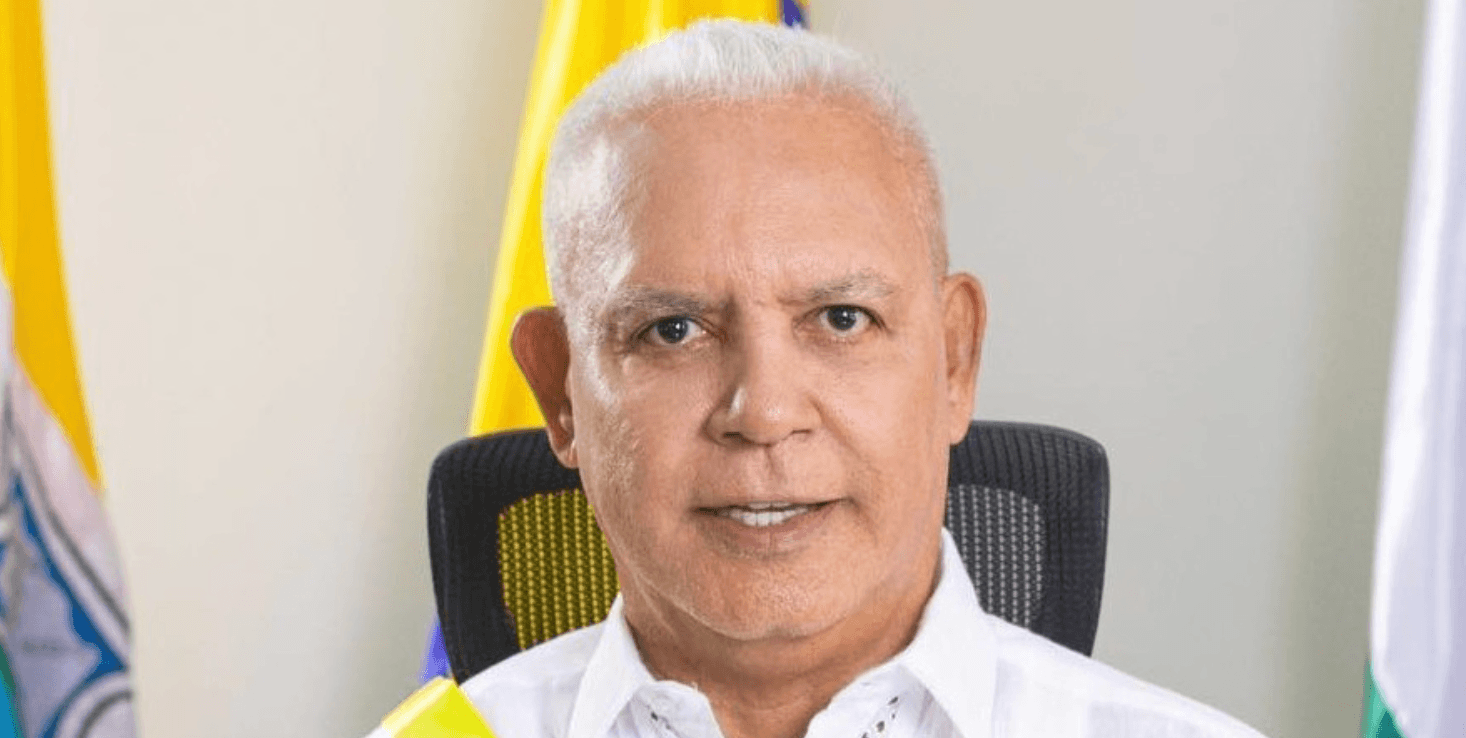
Nos encontramos en el municipio de Pueblo Nuevo. Vamos a auscultar la gestión municipal, donde analizaremos exhaustivamente, a nivel forense, el trabajo del alcalde Ovidio Miguel Hoyos Paternina. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
Este no es un balance complaciente. Tampoco es un libelo. Es una radiografía profunda —una de esas radiografías que duelen— construida con los datos del Consolidador de Hacienda e Información Pública (CHIP), del Sistema Electrónico para la Contratación Pública (SECOP I y II), del Índice de Desempeño Institucional (IDI-FURAG) del Departamento Administrativo de la Función Pública, del Sistema General de Regalías (SGR), del Informe de Gestión de Vigencia 2025 elaborado por la propia Oficina Asesora de Planeación y TIC del municipio, y de la prensa regional que ha documentado el día a día de una comunidad sabanera del centro-oriente de Córdoba. La pregunta no es si el alcalde Hoyos Paternina robó o no robó. La pregunta es otra, más incómoda y más útil: ¿gobernar es solo no robar, o es también cumplir?
Pueblo Nuevo, conocido como el “Remanso de Paz y Hospitalidad”, llegó a las elecciones territoriales de octubre de 2023 con una expectativa inusual: el candidato ganador obtuvo el 67 por ciento de los votos, la mayor popularidad relativa entre los nuevos mandatarios de la subregión del San Jorge. Con ese nivel de respaldo, con 10.213 votos depositados en urnas y con un presupuesto municipal que en 2025 superó los 80.000 millones de pesos, el margen de excusas se estrecha. Este artículo, publicado con la metodología de análisis forense de corrupcionaldia.com —donde la corrupción no solo se denuncia, se disecciona—, califica los dos primeros años de esa administración con una nota final que el lector podrá verificar línea por línea: 5,77 sobre 10. Regular. Vigilar.
Cada cifra aquí consignada tiene fuente verificable. Cada afirmación se respalda con documentos oficiales. Cada silencio —los hay, y algunos son elocuentes— se interpreta con la única herramienta que un periodista de investigación puede usar sin caer en la calumnia: la pregunta retórica y la cita de los hechos.
El municipio: un remanso sabanero de 38.947 habitantes
Pueblo Nuevo está situado en la parte centro-oriental del departamento de Córdoba, a 108 metros sobre el nivel del mar, entre la sabana y las ciénagas que conectan con las cuencas del Sinú y del San Jorge. Limita al norte con Sahagún y Ciénaga de Oro, al sur con Planeta Rica y Buenavista, al oriente con Ayapel y San Marcos (Sucre) y al occidente con Planeta Rica y San Carlos. Su territorio, de 715 kilómetros cuadrados, se reparte entre la cabecera —donde viven apenas 10.471 de sus 38.947 habitantes proyectados por el DANE para 2025— y 26 centros poblados: Palmira, Neiva, El Poblado, Cintura, Los Limones, La Granjita, Venecia, Villa Esperanza, entre otros. Tres de cada cuatro pueblonuevenses son campesinos.
La historia institucional del municipio es breve pero simbólica. Nacido como centro poblado en 1907 con el nombre de Valparaíso, fue corregimiento de Sahagún hasta el 4 de enero de 1957, cuando fue elevado a la categoría de municipio con Luis Ramírez Ochoa como primer alcalde. De esa génesis conserva el nombre fundacional: el proyecto insignia de la administración actual, financiado con crédito del Banco Agrario, es precisamente el Parque Ecorecreativo Autosuficiente “Valparaíso”, en un gesto de memoria territorial que este ejercicio de rendición de cuentas valora. Los servicios públicos de la cabecera los presta una mezcla de operadores: energía con Afinia (grupo EPM), gas natural con Surtigas y acueducto con la asociación comunitaria Cooaguas de Pueblo Nuevo.
No es municipio PDET: el Programa de Desarrollo con Enfoque Territorial para el Sur de Córdoba agrupa a Tierralta, Montelíbano, Puerto Libertador, San José de Uré y Valencia, no a Pueblo Nuevo. Eso significa que sus recursos de inversión dependen casi exclusivamente de las transferencias del Sistema General de Participaciones, de sus recaudos propios y —gracias a una bonificación que este análisis también examina— de las regalías carboníferas y de la asignación directa del 20 por ciento que el municipio ha sabido capturar en el Sistema General de Regalías. La ausencia de la etiqueta PDET hace aún más relevante su gestión de ingresos propios: nadie le va a compensar la debilidad fiscal con recursos de la paz.
El hombre: Ovidio Miguel Hoyos Paternina
Ovidio Miguel Hoyos Paternina nació el 26 de diciembre de 1958 en Planeta Rica, Córdoba, y asumió la Alcaldía de Pueblo Nuevo para el periodo 2024-2027 tras una elección que la prensa regional describió como una de las más contundentes del interior cordobés. Según El Meridiano y La Lengua Caribe, obtuvo 10.213 votos y su credencial se expidió en noviembre de 2023 después de corregir un error de escrutinio que inicialmente favorecía a su contrincante, Rubén Darío. La Razón lo presentó como el alcalde electo que llegaba al poder con mayor popularidad entre los nuevos mandatarios del San Jorge: el 67 por ciento del total de votos. Tomó posesión el 30 de diciembre de 2023, en una ceremonia que incluyó una eucaristía, y comenzó formalmente su mandato el 1 de enero de 2024.
Su gabinete de arranque combinó nombres locales de larga trayectoria: Yasmin Ruiz Escobar como gestora social, Delcy Milena Álvarez Álvarez al frente de la Secretaría de Gobierno, Ela Paola Osorio Hurtado en la Oficina Asesora de Planeación y TIC —desde donde se gestionó todo el portafolio de proyectos con regalías—, José David Payares en Educación, José Alfredo Aguirre Cleto en Salud e Integración Social, Antero Naranjo en Hacienda y Sergio Luis Castillo Tirado en Infraestructura. El Concejo Municipal quedó presidido por Nando Enrique Sallegissa. Con este equipo, la administración aprobó en el primer trimestre de 2024 el Plan de Desarrollo Territorial “Pueblo Nuevo Progresa 2024-2027”, tras once mesas de participación ciudadana realizadas en la cabecera y los corregimientos, cuya visión declara que en 2030 Pueblo Nuevo será “un territorio de paz, equitativo, con menor población en situación de pobreza, más competitivo, ambientalmente sostenible”.
Esa promesa —reducir la pobreza, cerrar brechas y hacer del municipio un territorio competitivo— es la vara con la que este análisis mide los 24 meses transcurridos. No los discursos: los datos.
Metodología: cómo calificamos la gestión municipal
La calificación final se calcula como un promedio ponderado de seis componentes, cada uno evaluado en una escala de 0 a 10. La escala no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Un 7,0 en Pueblo Nuevo no es equivalente a un 7,0 en Medellín, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles. El modelo replica el aplicado por corrupcionaldia.com en los casos de Toluviejo (Sucre) y Agua de Dios (Cundinamarca).

Tabla 1. Componentes y pesos de la calificación
Componente | Peso | Fuente de verificación |
|---|---|---|
FURAG (Índice de Desempeño Institucional) | 25% | Función Pública, vigencia 2025 (reporte del 17 de junio de 2026) |
Ejecución presupuestal CUIPO | 20% | CHIP: ejecución de ingresos, gastos, deuda, vigencias futuras y SGR |
Avance del Plan de Desarrollo | 20% | Informe de Gestión 2025 de la Alcaldía y seguimiento SisPT-DNP |
Transparencia en contratación (SECOP) | 15% | SECOP I y II, datos.gov.co (334 contratos analizados) |
Cumplimiento de los ODS | 10% | Cruce de inversión, metas MGA e indicadores de producto |
Percepción ciudadana | 10% | Prensa regional, redes sociales y participación documentada |
Cada componente se sustenta en fuentes independientes: se cruzaron al menos cinco orígenes de información (CHIP, FURAG, SECOP, el informe oficial de gestión y la prensa), se verificó cada cifra contra su documento de origen y las anomalías se explican en detalle en el cuerpo del texto. La regla del Prevaricato por Omisión es explícita: si la calificación final es igual o inferior a 6,9 (Regular o peor), se desarrolla un análisis jurídico completo del delito tipificado en el Artículo 414 del Código Penal colombiano, examinando si hubo omisión de deberes funcionales. Si la calificación es igual o superior a 7,0, el análisis penal se omite como cuestión de lógica metodológica. Este análisis no acusa: examina. No condena: indaga.
Componente 1 (25%): FURAG — el termómetro de la Función Pública
El resultado: 60,75 sobre 100
El Formulario Único de Reporte de Avance y Ejecución de Metas (FURAG) es el instrumento con el que el Departamento Administrativo de la Función Pública mide la calidad de la gestión institucional de las entidades públicas colombianas. Para la vigencia 2025 —cuyo reporte consolidado fue publicado el 17 de junio de 2026— la Alcaldía Municipal de Pueblo Nuevo obtuvo un Índice de Desempeño Institucional (IDI) de 60,75 puntos sobre 100, dentro del grupo par de alcaldías 4. Traducido a la escala de calificación de este análisis: 6,08 sobre 10. Es el puntaje del componente de mayor peso (25 por ciento), y por eso el resto de este capítulo importa tanto.
¿Qué significa un 60,75? Para dimensionarlo, este análisis procesó el universo de 1.102 alcaldías municipales del reporte de Función Pública y construyó su posición exacta. Pueblo Nuevo ocupa el puesto 269 de las 1.000 alcaldías que reportaron puntaje, contadas desde la peor: superó a 731 municipios del país y quedó por debajo de 268. Su percentil nacional es 73,1, es decir, hace mejor que tres cuartas partes de los municipios de Colombia. Esa lectura inicial es defendible. Pero los dos espejos que siguen —el promedio nacional y el departamento— desmienten cualquier triunfalismo.
Tabla 2. Pueblo Nuevo en el contexto FURAG vigencia 2025
Referente | IDI | Lectura |
|---|---|---|
Pueblo Nuevo (Córdoba) | 60,75 | Puesto 269 de 1.000 alcaldías con puntaje; percentil 73,1 |
Promedio nacional de alcaldías | 69,68 | Pueblo Nuevo queda 8,93 puntos por debajo del promedio |
Mediana nacional | 70,70 | Más de la mitad de los municipios del país puntúa mejor |
Promedio de su grupo par (alcaldías 4) | 67,97 | 7,22 puntos por debajo de sus pares de categoría |
Puesto en Córdoba | 10 de 30 | Mitad de la tabla departamental; tercero de la subregión del San Jorge |
E.S.E. CAMU de Pueblo Nuevo (hospital) | 43,67 | El principal prestador de salud del municipio, en zona crítica |
La caída: de 64,8 a 60,75, con una meta propia de 68,9
Aquí aparece el primer hallazgo incómodo del análisis forense. En su propio Informe de Gestión de Vigencia 2025 —documento oficial de 169 páginas publicado en el portal de transparencia del municipio— la administración presume que “el incremento del Índice de Desempeño Institucional, pasando de 62,0 en 2023 a 64,8 en 2024, refleja una mejora sostenida en las capacidades organizacionales”, y se compromete a “superar la meta de 68,9 puntos” en la vigencia siguiente. El resultado de esa misma vigencia, verificado en el consolidado de Función Pública, fue 60,75: una caída de 4,05 puntos respecto de 2024, un retroceso del 6,3 por ciento, y 8,15 puntos por debajo de la meta que la propia administración se fijó.
El informe oficial también presume que Pueblo Nuevo se “posicionó en el tercer lugar a nivel departamental” en la medición anterior. En la medición de la vigencia 2025 procesada aquí, el municipio es décimo de treinta en Córdoba, superado por Montería (80,43), Los Córdobas (79,24), Cotorra (69,98), Montelíbano (66,91), Valencia (66,48), Chinú (66,01), Tierralta (65,24), San Carlos (61,91) y Purísima (61,79). En su grupo par, el promedio de los 363 municipios que comparten la categoría alcaldía 4 es 67,97: Pueblo Nuevo está 7,22 puntos por debajo de sus pares. La pregunta que la comunidad pueblonuevense debería hacerse en las próximas audiciones públicas es simple: si la administración sabía que su meta era 68,9, ¿por qué el resultado cayó por debajo incluso del punto de partida de 2023?
Lo que el FURAG no dice, pero sugiere
El FURAG no mide corrupción; mide capacidades: planeación, presupuesto, talento humano, control interno, servicio al ciudadano, transparencia. Que un municipio con caja fluida y crecimiento presupuestal sostenido —como se verá en el componente siguiente— no logre sostener siquiera el puntaje institucional del año anterior sugiere que el problema no es de recursos sino de rutinas administrativas: documentación, reportes, sistemas de gestión. La evidencia indirecta acompaña la lectura: la Personería Municipal de Pueblo Nuevo no reportó puntaje en la medición de 2025 y la E.S.E. Centro de Atención Médica de Urgencias (CAMU), que concentra la salud del municipio, obtuvo 43,67, uno de los peores resultados del departamento entre las empresas sociales del estado. La calidad institucional, en Pueblo Nuevo, es un archipiélago: una isla relativamente sólida (la alcaldía) rodeada de aguas institucionales poco profundas.
Calificación del componente: 6,08 / 10. Peso en la nota final: 25 por ciento.
Componente 2 (20%): CUIPO — la ejecución presupuestal, línea por línea
El Cuipo (Categoría Única de Información del Presupuesto Ordinario) es el consolidador del CHIP donde los municipios reportan, mes a mes y formulario a formulario, la vida de su presupuesto: cómo entra el dinero, cómo se compromete, cómo se reconoce como obligación y cómo sale pagado. Para este análisis se procesaron los formularios de ejecución de ingresos (B_EJECUCION_DE_INGRESOS), ejecución de gastos (D_EJECUCION_DE_GASTOS, con sus vistas de vigencia actual, reservas y cuentas por pagar), deuda pública (FUT_DEUDA_PUBLICA con créditos, créditos por sector y renta pignorada), vigencias futuras (autorizaciones) y Sistema General de Regalías, para las vigencias 2024 y 2025 completas. Lo que sigue es el resultado de cruzar esos reportes entre sí y contra el informe oficial de gestión de la alcaldía.
Los ingresos: crecimiento real con dependencia estructural
El recaudo total del presupuesto ordinario creció de 71.943.836.119 pesos en 2024 a 80.309.915.794 pesos en 2025: un incremento del 11,63 por ciento en un solo año, con los ingresos corrientes subiendo 14,16 por ciento (de 64.312.983.044 a 73.419.947.693) y los recursos de capital cayendo 9,70 por ciento (de 7.630.853.075 a 6.890.438.863). En términos absolutos, la administración administró 8.366 millones de pesos más en su segundo año que en el primero. Ningún análisis honesto puede negar ese dinamismo.
Tabla 3. Composición del recaudo ordinario (CUIPO), 2024 vs. 2025
Origen del ingreso | Recaudo 2024 (COP) | Recaudo 2025 (COP) | Variación |
|---|---|---|---|
Ingresos tributarios propios | $10.569.880.369 | $11.990.123.244 | +13,4% |
— Impuesto Predial Unificado | $1.334.220.599 | $1.744.886.125 | +30,7% |
— Industria y Comercio (ICA) | $3.144.885.438 | $2.972.660.295 | -5,5% |
— Sobretasa a la gasolina | $724.019.000 | $815.119.000 | +12,6% |
— Estampillas (adulto mayor, cultura, justicia) | $1.485.719.831 | $2.242.918.488 | +51,0% |
— Otros impuestos | $3.881.035.501 | $4.214.539.336 | +8,6% |
Ingresos no tributarios locales | $1.193.188.751 | $1.106.555.129 | -7,3% |
Transferencias del Gobierno Central | $52.191.887.464 | $59.835.380.102 | +14,6% |
— Sistema General de Participaciones | $28.239.986.703 | $35.771.998.436 | +26,7% |
— Recursos ADRES / salud | $23.909.142.628 | $23.785.173.556 | -0,5% |
Recursos de capital (CUIPO total) | $7.630.853.075 | $6.890.438.863 | -9,7% |
TOTAL RECAUDO ORDINARIO | $71.943.836.119 | $80.309.915.794 | +11,6% |
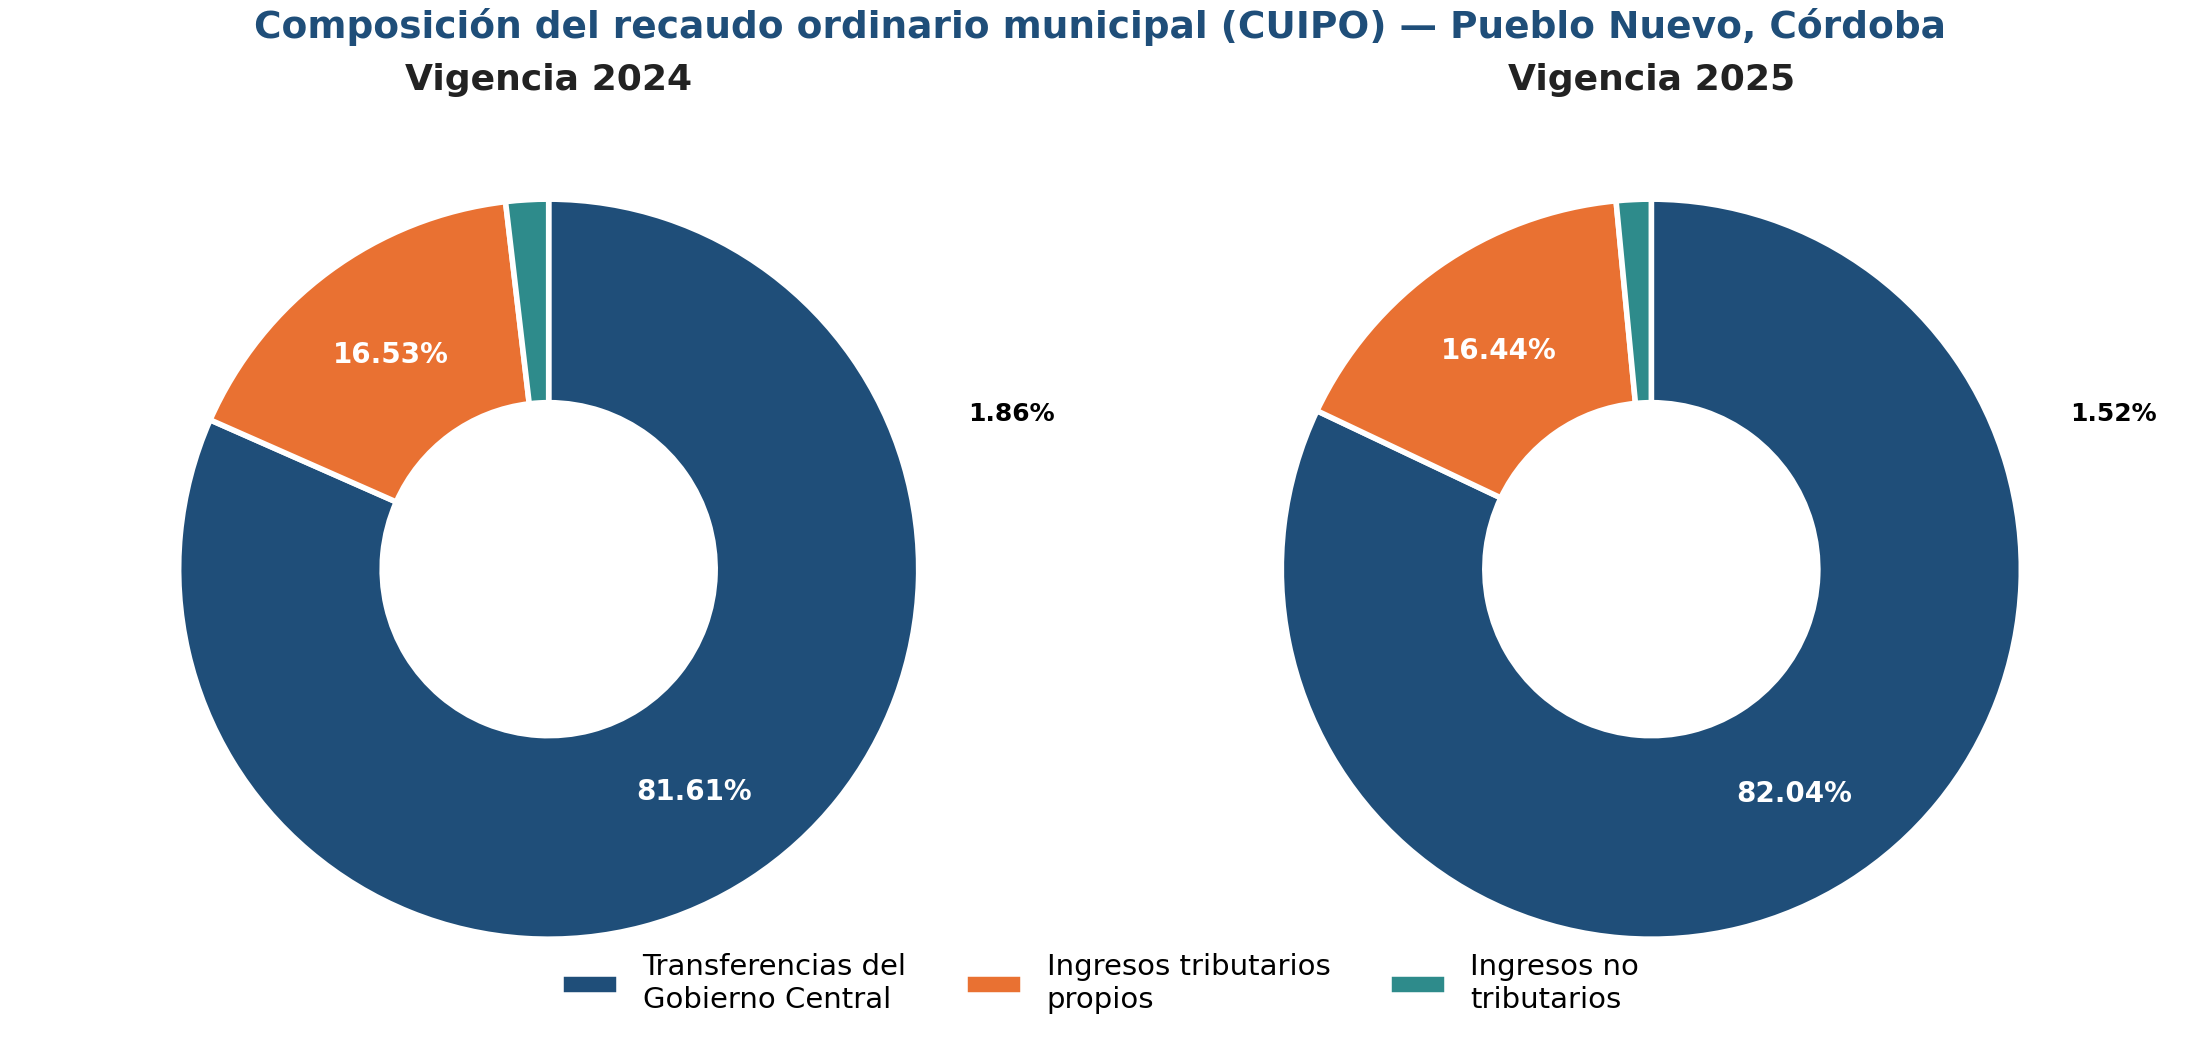
Figura 1. Composición del recaudo ordinario: la dependencia del Gobierno Central creció de 81,61% a 82,04% (elaboración propia con datos CHIP-CUIPO).
Pero el crecimiento tiene una ladera oculta: de cada 100 pesos que entraron a las arcas municipales en 2025, 82,04 llegaron en transferencias del nivel central y apenas 16,44 fueron tributos propios. La dependencia estructural no solo persiste: empeoró. Pasó de 81,61 por ciento en 2024 a 82,04 por ciento en 2025, y la autonomía fiscal —el indicador que mide el peso de los ingresos propios sobre el total— cayó de 18,39 a 17,96 por ciento. El impuesto predial creció un notable 30,7 por ciento (de 1.334 a 1.745 millones), la mayor señal de esfuerzo fiscal del bienio, y las estampillas subieron más de la mitad; pero esos avances quedaron neutralizados por el ritmo del SGP, que saltó de 28.240 a 35.772 millones (+26,7 por ciento), y por la contracción del ICA (-5,5 por ciento), el impuesto del comercio local que el municipio formalizó a medias.
¿Qué significa esto en lenguaje llano? Que Pueblo Nuevo puede gastar cada año más, no porque su economía local aporte más, sino porque Bogotá transfiere más. Un municipio que no depende en 100 por ciento del Gobierno Central —la meta que este análisis evalúa— necesita elevar la autonomía fiscal por encima de la quinta parte de sus ingresos. En dos años, la distancia no se acortó: se amplió.
El gasto: de la tesorería estancada al pago acelerado
La eficiencia de un alcalde no se mide solo en cuánto entra, sino en cuánto de lo prometido se convierte en obligación y cuánto de lo obligado se paga. Aquí los dos años cuentan historias opuestas. En 2024, sobre un presupuesto comprometido de 66.190.183.049 pesos y obligaciones reconocidas por 65.544.683.827, la ejecución de pagos de la vigencia se quedó en 44.255.117.685: apenas el 67,52 por ciento de las obligaciones. Una tesorería que reconoce compromisos y no los paga a tiempo es una tesorería que le deja facturas pendientes a contratistas, comunidades y proveedores.
Tabla 4. Eficiencia en la ejecución del gasto (CUIPO general)
Métrica | Vigencia 2024 | Vigencia 2025 |
|---|---|---|
Presupuesto total comprometido | $66.190.183.049 | $70.111.682.778 |
Obligaciones reconocidas | $65.544.683.827 | $69.828.797.877 |
Pagos de la vigencia | $44.255.117.685 | $68.332.239.125 |
Índice de eficiencia de pago (pagos/obligaciones) | 67,52% | 97,85% |
Pagos totales reportados (incluye pasivos previos) | $64.191.184.965 | $68.332.391.254 |
Gasto de funcionamiento (aprox.) | 9,53% del gasto | 9,68% del gasto |
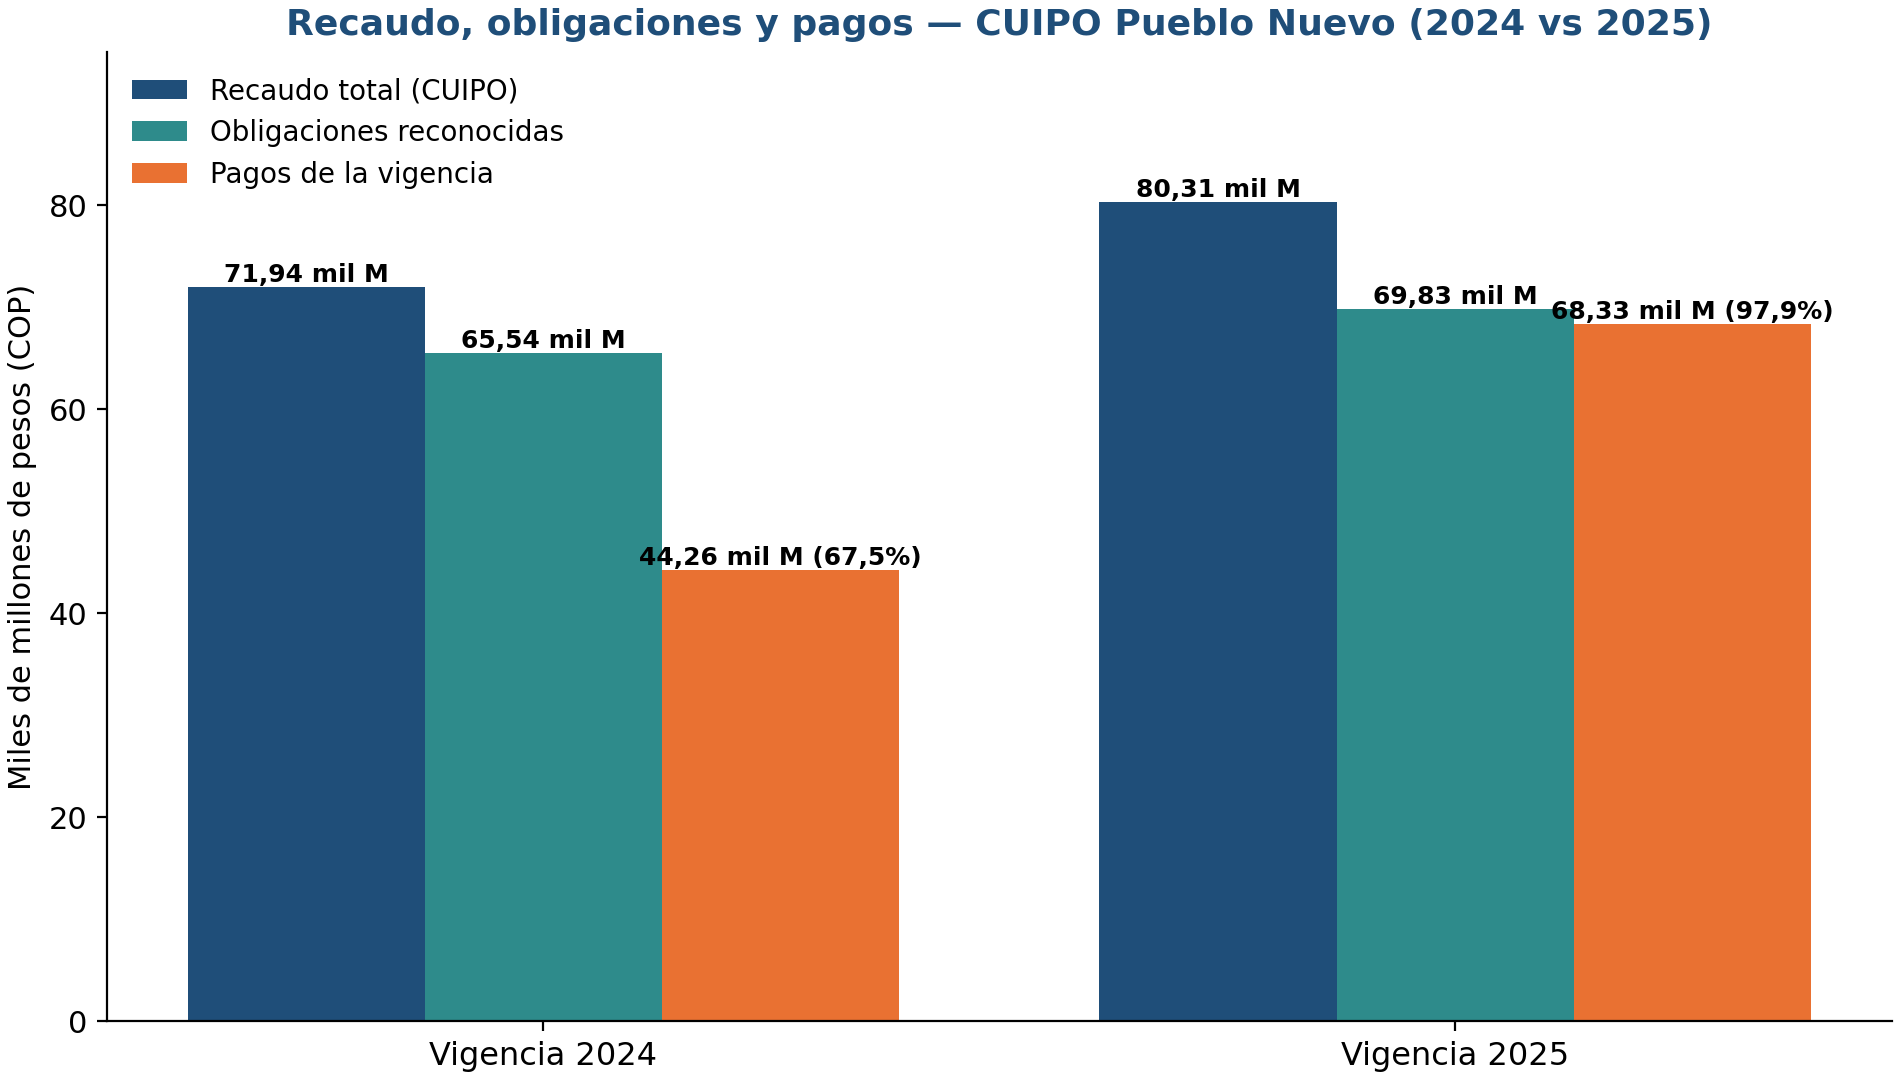
Figura 2. Recaudo, obligaciones y pagos por vigencia. La eficiencia de pago pasó de 67,52% a 97,85% (elaboración propia con datos CHIP-CUIPO).
La diferencia entre las dos lecturas de pagos merece explicación forense. El formulario de ejecución de gastos del CHIP permite ver los pagos de la vigencia actual y, por separado, el servicio de reservas y cuentas por pagar de vigencias anteriores. En 2024, los pagos totales reportados (64.191 millones) superan en 19.936 millones a los pagos de la vigencia (44.255 millones): la tesorería dedicó casi 20.000 millones —el equivalente a un cuarto del presupuesto del año— a cancelar deudas acumuladas de administraciones y compromisos previos. En 2025 ese rezago virtualmente desapareció: los pagos de la vigencia (68.332 millones) casi igualan las obligaciones (69.828 millones) y la eficiencia llegó al 97,85 por ciento. Dicho sin tecnicismos: el primer año se gastó destrabando lo heredado; el segundo año se pagó lo propio, y con excedentes de caja.
El otro dato relevante de la estructura del gasto es su composición: el funcionamiento absorbe apenas el 9,5 por ciento del presupuesto comprometido (6.310 millones en 2024 y 6.789 millones en 2025), un nivel notablemente austero para un municipio de 39.000 habitantes. El 90 por ciento restante quedó para inversión. En un contexto donde muchos municipios pequeños de Córdoba desangran su presupuesto en nómina, este es un mérito que este análisis registra sin ambigüedad.
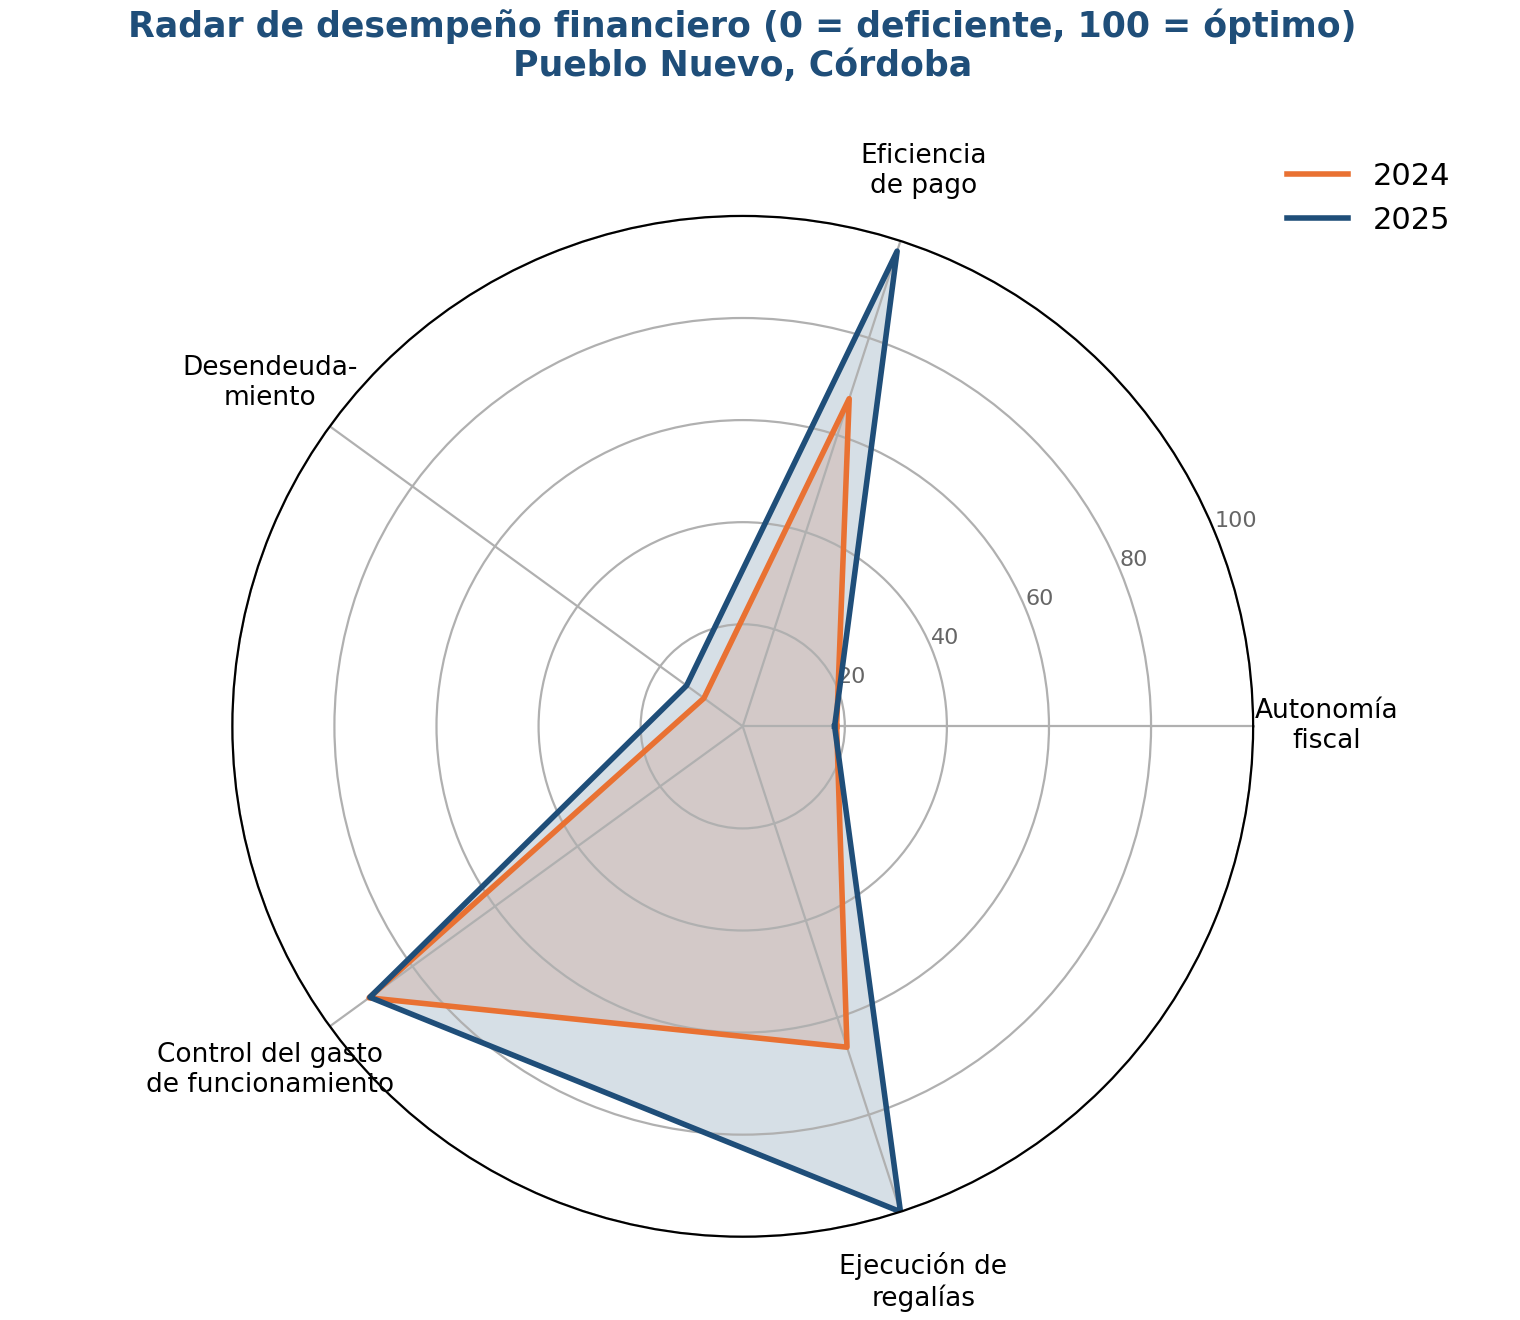
Figura 3. Radar de desempeño financiero normalizado (0-100): la autonomía fiscal y el desendeudamiento son los radios débiles; la eficiencia de pago y la ejecución de regalías, los fuertes (elaboración propia).
El radar del desempeño financiero sintetiza la geometría del bienio: radios que la administración controló directamente —eficiencia de pago, ejecución de regalías, contención del funcionamiento— se estiran hasta valores óptimos en 2025; los radios que dependen de la economía local y del pasado —autonomía fiscal, desendeudamiento respecto del saldo heredado— permanecen pegados al centro. Un municipio no gobierna solo con lo que controla: también con lo que debe transformar.
La deuda pública: dos créditos, una hipoteca sobre el futuro
La deuda pública interna del municipio está concentrada en dos operaciones de crédito con el Banco Agrario de Colombia, y las dos pagaron proyectos que anteceden o desbordan la actual administración. El primero financió la construcción del Parque Ecorecreativo Autosuficiente “Valparaíso” por 3.497.835.535 pesos, suscrito en 2021 bajo la administración anterior, garantizado con pignoración del SGP Propósito General libre inversión, con un saldo que pasó de 2.504.132.258 pesos a cierre de 2024 a 2.027.154.685 a cierre de 2025 y una cuota anual de 762,6 millones. El segundo financia la construcción y dotación de la Casa de la Cultura por 3.900.000.000 pesos, suscrito en 2024 —ya bajo el gobierno de Hoyos Paternina—, garantizado con pignoración del SGP Propósito General libre inversión y libre destinación, con saldo de 3.437.473.690 a cierre de 2025 y una cuota anual de 865,8 millones que se extiende hasta 2032.
Tabla 5. Estado de la deuda pública (Banco Agrario de Colombia)
Indicador | Cierre 2024 | Cierre 2025 |
|---|---|---|
Saldo total de la deuda | $6.328.000.651 | $5.464.608.521 |
Amortizaciones de capital pagadas | $653.109.194 | $863.392.130 |
Intereses pagados | $854.704.149 | $658.229.445 |
Cuota anual total (según programación) | $1.077.090.270 | $1.628.406.268 |
Saldo crédito Parque “Valparaíso” (termina 2030) | $2.504.132.258 | $2.027.154.685 |
Saldo crédito Casa de la Cultura (termina 2032) | $3.863.636.364 | $3.437.473.690 |
Deuda per cápita (38.947 hab.) | $162.477 | $140.306 |
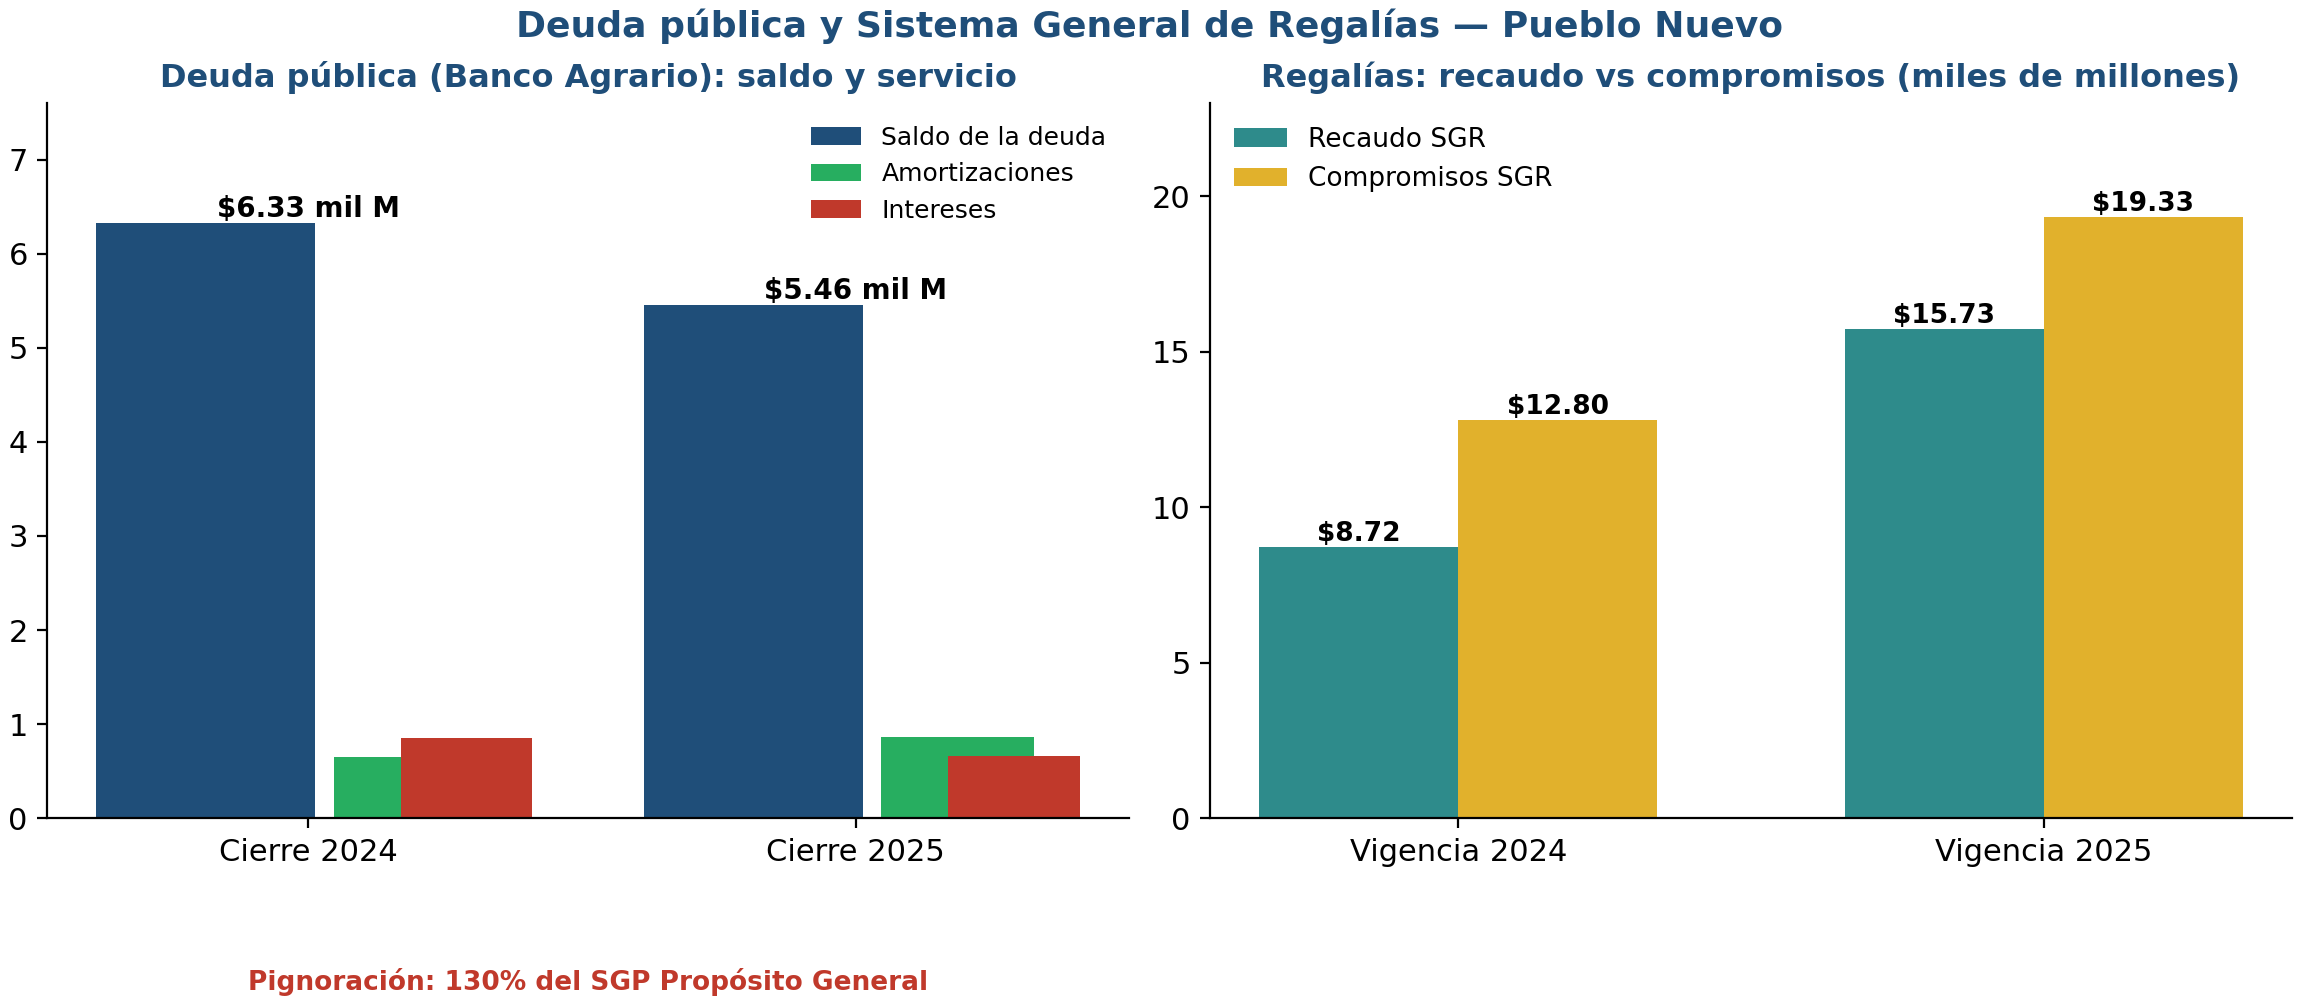
Figura 4. Saldo y servicio de la deuda pública y comparativo de recaudo vs. compromisos de regalías (elaboración propia con datos CHIP e informe de gestión).
En la balanza de la gestión, dos lecturas. La positiva: el saldo de la deuda cayó 13,64 por ciento en 2025, la amortización de capital creció 32 por ciento respecto de 2024 y los intereses bajaron de 854,7 a 658,2 millones; el servicio de la deuda representa cerca del 2 por ciento de los ingresos totales, un nivel sostenible. La incómoda: para garantizar esas obligaciones, el municipio mantiene pignorados los recursos del SGP Propósito General —libre inversión y libre destinación— con un porcentaje de pignoración del 130 por ciento. Traducido: más que la totalidad de la renta de libre destinación de Pueblo Nuevo está comprometida por adelantado con el banco, y la porción excedente se cubre con libre inversión. Los 35.772 millones de SGP que llegan cada año llegan, en buena medida, con nombre de acreedor. Mientras esa pignoración no se despigne, el margen de decisión autónoma del alcalde sobre su presupuesto de inversión es notoriamente menor del que la contabilidad sugiere.
El informe oficial reconoce además que en 2025 la apropiación definitiva para amortización fue de 903,1 millones con ejecución del 100 por ciento y que los intereses presupuestados fueron 658,5 millones con compromisos por 645,6 millones (98 por ciento). Las cifras del CHIP difieren en decenas de millones de las del informe —863,4 millones pagados de capital según CHIP frente a 903,1 comprometidos según el informe—, una diferencia que en sí misma es menor pero que ilustra la regla de oro del análisis forense: en Pueblo Nuevo, cada fuente cuenta una versión ligeramente distinta de la misma realidad, y solo el cruce sistemático la vuelve verificable.
Vigencias futuras: comprometiendo el presupuesto del que viene
Las vigencias futuras son autorizaciones para comprometer presupuesto de vigencias posteriores. Su uso es legítimo cuando asegura la continuidad de proyectos de largo aliento; su abuso, cuando sirve para maquillar ejecución o hipotecar al alcalde que sigue. En 2024 el Concejo autorizó 1.489.364.040 pesos para ejecutar en 2025, todos del sector Vivienda, Ciudad y Territorio (acceso a agua potable y saneamiento básico), financiados con 1.149.269.166 del SGP-APSB y 340.094.874 de ingresos corrientes de libre destinación. En 2025 la autorización se triplicó: 4.268.796.431 pesos para 2026, de los cuales el 92,51 por ciento (3.948.916.431) volvió a ir al sector de agua potable y saneamiento, con 200 millones para Gobierno Territorial y 119,9 millones para Justicia y del Derecho.
La lectura ponderada: la prioridad es coherente —agua y saneamiento son el déficit estructural del municipio— y el destino está protegido por la fuente (SGP-APSB, que por ley es de ese sector). Pero el ritmo de crecimiento de las autorizaciones (casi 3 veces en un año) exige que la comunidad verifique, año tras año, que cada peso diferido corresponde a proyectos reales en marcha y no a una reserva de discrecionalidad futura. Las vigencias futuras son, en la práctica, presupuesto invisible: no aparecen en la ejecución del año y por eso los formularios del CHIP para octubre a diciembre son la única ventana ciudadana para vigilarlas.
Regalías: el motor que sí encendió, con dos frenos puestos
Si hay un componente donde la administración Hoyos Paternina muestra músculo, es el Sistema General de Regalías. El recaudo del SGR pasó de 8.721.032.260 pesos en 2024 a 15.733.057.501 en 2025: un salto del 80,4 por ciento, explicado por el ciclo carbonífero y por la captura de la asignación directa del 20 por ciento más la asignación para inversión local según necesidades básicas insatisfechas. Sobre ese recaudo, el municipio comprometió 12.795.018.328 pesos en 2024 y 19.334.018.600 en 2025 (+51,1 por ciento): vías terciarias y urbanas, acueductos, plazas de mercado, transporte escolar, gasificación rural y ordenamiento territorial. En la medición del Índice de Gestión de Proyectos de Regalías (IGPR) del tercer trimestre de 2025, Pueblo Nuevo obtuvo 84,0 puntos, una de las notas más altas de su desempeño institucional.
Tabla 6. Cartera de proyectos SGR aprobados en la vigencia 2025
BPIN | Proyecto | Valor aprobado | Estado |
|---|---|---|---|
2025235700002 | Transporte escolar zona rural | $4.252.304.784 | Para cierre |
2025235700006 | Mejoramiento de vías sector El Cordero (urbano) | $2.828.577.903 | En ejecución |
2025235700008 | Pavimento rígido calle 12, barrio Lara Bonilla | $2.125.763.812 | Sin contratar |
2025235700007 | Mejoramiento de vías sector La Cruz (urbano) | $1.744.241.778 | En ejecución |
2025235700004 | PTAR sedes educativas San José de Palmira | $308.956.572 | Para cierre |
2025235700010 | Ciclorruta I.E. José Celestino Mutis – Calle Larga | $137.009.190 | Sin contratar |
TOTAL | 6 proyectos (Educación, Transporte, Vivienda) | $11.396.854.038 | — |
Dos frenos, sin embargo, atenúan el brillo. Primero: en los dos años analizados los compromisos de regalías superaron al recaudo del mismo año (12.795 contra 8.721 millones en 2024; 19.334 contra 15.733 en 2025), lo que revela que el municipio está ejecutando también saldos acumulados de vigencias anteriores. Es gestión legítima de cartera, pero agota margen: no se puede gastar dos veces el mismo flujo. Segundo: dentro de los proyectos supervisados por la propia administración hay dos alertas abiertas. La construcción del sistema de distribución de gas GLP por red para los centros poblados Apartada Limones, Limones, Londres, Poblado, La Granjita y Villa Esperanza —proyecto de 2.817.826.256 pesos contratado con GASOIL SERVICES SAS mediante convenio 200-2023— está, según el informe oficial de gestión, suspendido a la fecha, con un avance físico y financiero congelado en 86,83 por ciento. Y de los seis proyectos aprobados en 2025, dos —el pavimento rígido de Lara Bonilla y la ciclorruta— seguían sin contratar al cierre de la vigencia, con 2.262,8 millones dormidos en el papel.
Más de 2.800 millones de pesos en gas rural suspendidos al 86,83% de avance, y 2.263 millones en vías y ciclorruta sin contratar: las comunidades de Apartada Limones, Londres, Villa Esperanza, Lara Bonilla y Calle Larga tienen derecho a preguntar cuándo.
Calificación del componente: 6,50 / 10. Peso en la nota final: 20 por ciento. El sobresaliente 2025 en tesorería y el manejo de regalías no logran compensar del todo la dependencia estructural del 82 por ciento, el rezago de pagos de 2024 y la pignoración del 130 por ciento que congela la libre inversión.
Componente 3 (20%): el Plan “Pueblo Nuevo Progresa” y los cinco problemas de la gente
La estructura: cuatro líneas, 189 productos, un reloj que corre
El Plan de Desarrollo Municipal “Pueblo Nuevo Progresa 2024-2027” se articula en cuatro líneas estratégicas armonizadas con el Plan Nacional de Desarrollo: Progreso con Transformación Productiva y Acción Climática (18 productos), Progreso con Ordenamiento y Justicia Ambiental (22), Progreso con Convergencia Regional (52) y Progreso con Seguridad Humana y Justicia Social (97). En total, 189 productos comprometidos ante el Concejo y la comunidad. La metodología oficial de seguimiento declara un semáforo exigente: verde a partir del 60 por ciento de cumplimiento, amarillo entre 30 y 59, rojo por debajo de 30. Apliquémosle al plan la vara de su propio semáforo.
Tabla 7. Avance del PDM por línea estratégica (Informe de Gestión 2025, autorreportado)
Línea estratégica | Productos | Avance 2024 | Avance 2025 | Presupuesto 2025 | Pagos 2025 |
|---|---|---|---|---|---|
Transformación productiva y acción climática | 18 | 11,61% | 30,74% | $3.531,4 M | $1.777,5 M |
Ordenamiento y justicia ambiental | 22 | 13,33% | 9,34% | $8.473,5 M | $3.001,5 M |
Convergencia regional | 52 | 25,66% | 24,34% | $6.960,7 M | $5.286,0 M |
Seguridad humana y justicia social | 97 | 32,99% | 29,46% | $57.152,0 M | $51.315,5 M |
TOTAL PDM | 189 | 24,32% | 26,50% | $76.117,7 M | $61.380,4 M |
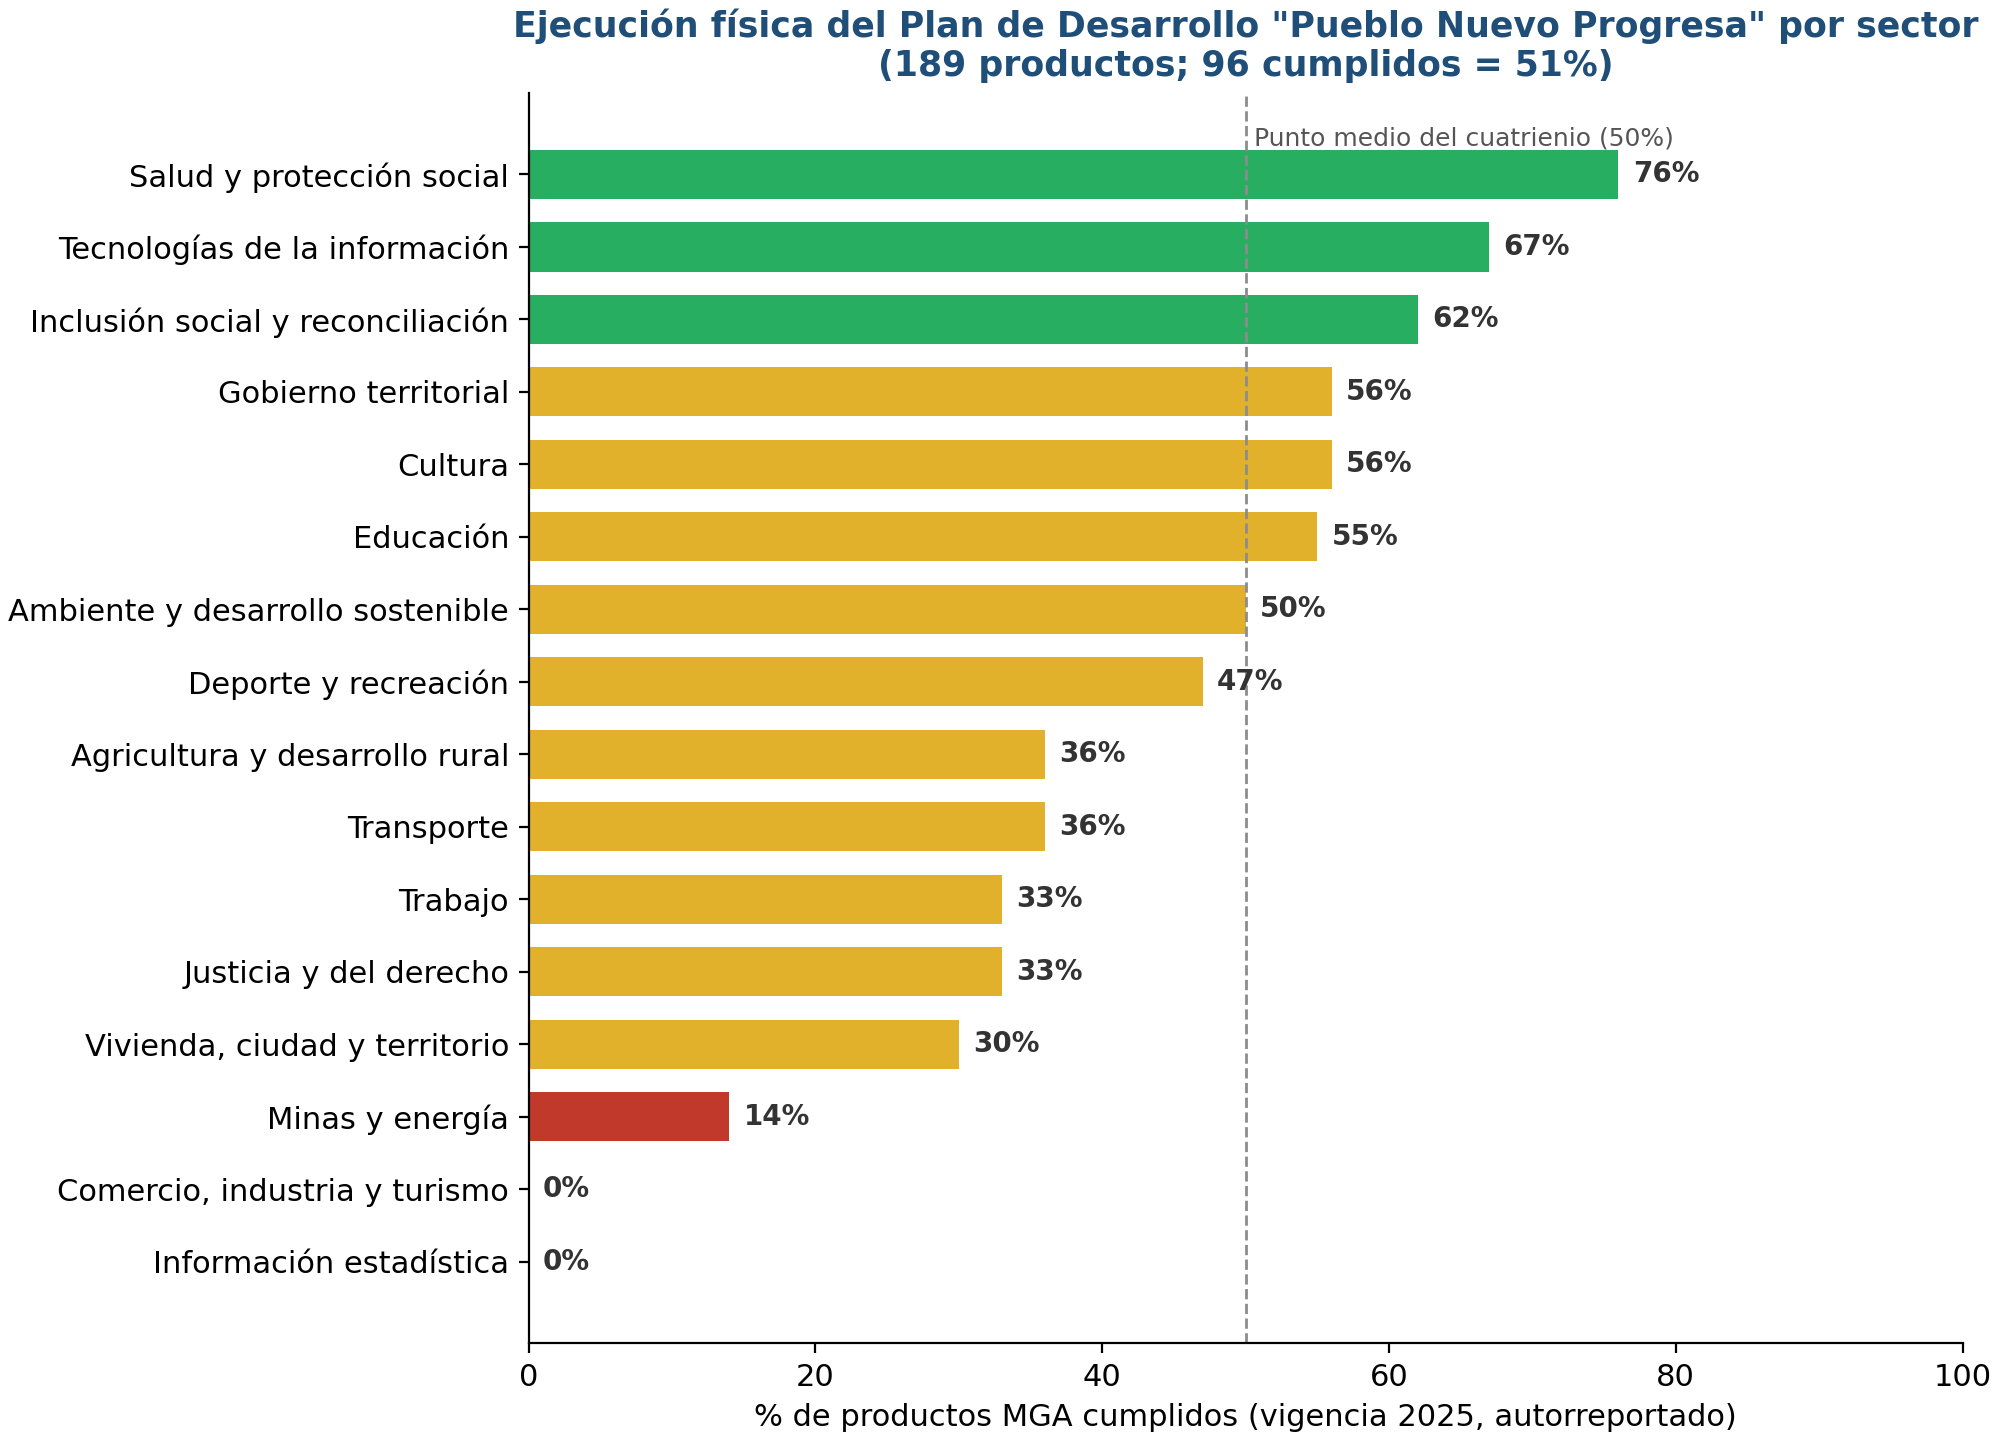
Figura 5. Ejecución física del Plan de Desarrollo por sector MGA: 96 de 189 productos cumplidos al cierre de 2025 (51%) (fuente: Informe de Gestión 2025).
La lectura forense de la tabla arroja tres señales. Primera: al punto medio del cuatrienio (fin de 2025), la ejecución acumulada del plan es del 26,50 por ciento —la administración misma lo califica como “nivel de ejecución medio”—, casi la mitad de lo que la lógica temporal exigiría. Segunda: tres de las cuatro líneas retrocedieron en 2025 respecto de 2024: Ordenamiento y Justicia Ambiental cayó de 13,33 a 9,34 por ciento, Convergencia Regional de 25,66 a 24,34 y Seguridad Humana de 32,99 a 29,46. Solo Transformación Productiva mejoró (de 11,61 a 30,74). Tercera: la administración reporta que el 51 por ciento de los productos (96 de 189) fue cumplido en la vigencia —nivel que su propio semáforo etiqueta de “bajo”— y que los sectores en zona roja o amarilla profunda son precisamente los que más le duelen a la gente: Vivienda, Ciudad y Territorio (30 por ciento), Transporte (36), Agricultura (36), Trabajo (33), Justicia (33), Minas y Energía (14), Comercio, Industria y Turismo (0) e Información Estadística (0).
La inversión financiera sigue un patrón opuesto al rezago físico: el 75 por ciento del presupuesto 2025 se concentró en Seguridad Humana y Justicia Social (57.152 millones, con pagos del 89,8 por ciento), mientras Transformación Productiva —la línea del empleo y la economía rural— recibió apenas el 5 por ciento (3.531 millones, con pagos del 50,3 por ciento). En Pueblo Nuevo se gasta mucho y se paga bien donde el Estado ya opera (salud, educación, gobierno), y se invierte poco y mal donde la gente necesita que el Estado se estire: agro, empresa, empleo, energía.
Los cinco problemas de la comunidad y sus cinco indicadores de gestión
Llegamos al corazón metodológico del análisis: cinco indicadores de gestión, uno por cada problema prioritario identificado en las mesas de participación del Plan y en el sentir ciudadano expresado en prensa y redes, calificados en escala de 0 a 10 y analizados periodísticamente. Cada indicador contrasta la promesa del Plan con el avance real de los dos primeros años.
01. Vías rurales y urbanas: mucho asfalto contratado, sector en amarillo — 5,0/10
El problema número uno de los campesinos pueblonuevenses es la vía: la que empantana en invierno, la que encarece el flete del ñame y la yuca, la que aísla corregimientos como La Granjita o Neiva. La administración respondió con músculo financiero: 7.150,8 millones para el mejoramiento de la vía terciaria que intercomunica La Granjita (licitación pública 124-2024, Consorcio Pavimento La Granja), 2.668,2 millones para vías urbanas de El Cordero, 1.744,2 millones para La Cruz, 1.027,9 millones para puntos críticos de la red vial rural en 2024 y 817,4 millones adicionales en 2025. En paralelo, 4.252,3 millones de SGR aprobados para transporte escolar rural. Pero el indicador oficial del sector Transporte —el porcentaje de productos del plan efectivamente cumplidos— se quedó en 36 por ciento, y el pavimento rígido de la calle 12 del barrio Lara Bonilla (2.125,8 millones aprobados con regalías) seguía sin contratar al cierre de 2025. Dinero contratado no es vía pavimentada; la comunidad evaluará el polvo y el barro, no el contrato. Calificación: 5,0/10.
02. Agua potable y saneamiento básico: inversión real, sector en rojo — 5,0/10
El segundo problema estructural es el agua. Aquí la administración hizo lo difícil de ver y lo fácil de auditar: optimización de las estaciones de rebombeo de aguas residuales Juan XXIII y Matadero (940,0 millones) y de la estación Lara Bonilla (859,0 millones), optimización del sistema de acueducto de los corregimientos El Poblado y Cintura (370,0 millones), microacueducto de Neiva (1.061,0 millones), subsidios al consumo de acueducto y alcantarillado para estratos 1, 2 y 3 (984,1 millones en 2025 y 688,2 en 2024) y al aseo (789,4 millones), y 4.268,8 millones en vigencias futuras protegidas para agua potable en 2026. El problema es que el sector donde todo eso debería reflejarse —Vivienda, Ciudad y Territorio— es de los más rezagados del plan: 30 por ciento de sus productos cumplidos, y la línea de Ordenamiento y Justicia Ambiental retrocedió de 13,33 a 9,34 por ciento. El gas rural suspendido al 86,83 por ciento y el proyecto de la nueva sede de la ESE CAMU limitado a estudios y diseños (180 millones) completan un cuadro de obras que arrancan pero no terminan. Calificación: 5,0/10.
03. Educación y transporte escolar: el gran cliente de la contratación — 6,5/10
La educación es el tercer problema percibido y, en términos de dinero, la actividad más grande del municipio. El sector reporta 55 por ciento de productos cumplidos, un nivel intermedio honesto. La administración compró menaje para los comedores escolares (634,5 millones), financió la nivelación de aprendizajes (220,3 y 203,7 millones), pagó energía eléctrica de los establecimientos educativos (240 millones) y sostuvo clubes y escuelas deportivas (911,1 millones). Pero la política educativa de facto de Pueblo Nuevo se llama transporte escolar: contratos por 4.135,0 millones (2024), 3.268,6 millones (2025), 812,6 millones (buses escolares 2025) y 680,6 millones (2024), todos con la Cooperativa de Transporte Especial de Córdoba (Cootrasec), más una interventoría técnica, administrativa, financiera y legal del servicio por 4.725,7 millones adjudicada a José Ignacio Fuentes Torres mediante concurso de méritos. El conjunto supera los 13.600 millones: más que toda la inversión de la línea de Transformación Productiva del cuatrienio. El servicio es esencial en un municipio 73 por ciento rural —nadie discute su necesidad—, pero su estructura de costos y su supervisión merecen el escrutinio que se detalla en el componente siguiente. Calificación: 6,5/10.
04. Salud: el mejor sector del plan, el hospital más débil del sistema — 7,0/10
Salud y Protección Social es el único sector verde del plan: 76 por ciento de productos cumplidos, el mejor registro de la administración. La gestión incluyó aportes para la operación de la ESE CAMU (640,0 millones en 2024 y 741,6 en 2025), la ejecución del Plan de Intervenciones Colectivas (652,4 millones), la gestión de salud pública (245,8 millones), el programa de prevención y promoción del Centro de Vida Corazón Inmaculado de la Virgen María (695,6 millones) y la compra de ataúdes con servicio funerario para adultos mayores vulnerables (175 millones), una ayuda real que retrata la pobreza silenciosa del municipio. Los reparos son dos y están documentados: la ESE CAMU —que concentra todo el sistema hospitalario local— obtuvo un IDI-FURAG de 43,67 en 2025, zona crítica de desempeño institucional; y la infraestructura nueva se limita a estudios y diseños para una sede de urgencias (180 millones), sin obra. Salud funciona, pero sobre una empresa social frágil. Calificación: 7,0/10.
05. Economía, empleo y agro: la línea olvidada — 3,5/10
El quinto problema es el que menos dinero recibió. Transformación Productiva y Acción Climática, la línea estratégica del empleo y la producción, concentra el 5 por ciento de la inversión municipal, su ejecución financiera es la más baja (50,3 por ciento de pagos) y sus sectores base se desploman en el semáforo: Agricultura y Desarrollo Rural 36 por ciento, Trabajo 33, Minas y Energía 14, Comercio, Industria y Turismo 0 por ciento. Lo hecho es real pero menor: el convenio de régimen especial CDA-002-2025 con la Unidad Técnica Agropecuaria de Colombia (UTAC) por 1.586,4 millones para fortalecer unidades productivas y seguridad alimentaria de familias rurales es el principal (y casi único) instrumento económico del bienio. Para un municipio cuya economía es el ñame, la yuca, la ganadería y el comercio de sabana, que la línea del empleo sea la más olvidada del presupuesto es una decisión —o una omisión— con consecuencias: los jóvenes seguirán emigrando mientras el campo no tenga valor agregado. Calificación: 3,5/10.
El promedio de los cinco indicadores es 5,4 sobre 10; ponderado con el rezago del cuatrienio (26,50 por ciento al punto medio) y el retroceso de tres de las cuatro líneas del plan, la calificación del componente es 5,00 / 10. Peso en la nota final: 20 por ciento.
Componente 4 (15%): transparencia en la contratación pública (SECOP)
El mapa completo: 334 contratos y 62.766 millones
Este análisis descargó y procesó el universo completo de la contratación de la Alcaldía de Pueblo Nuevo reportada al SECOP I durante las vigencias 2024 y 2025: 341 registros que, depurados por identificador único, corresponden a 334 contratos por un valor neto de aproximadamente 62.766 millones de pesos (la diferencia entre registros —cerca de 280 millones— corresponde a contratos publicados dos veces en el sistema, una falla de calidad de datos que se documenta). La actividad contractual creció entre vigencias: 156 contratos y 34.343 millones en 2024, 185 contratos y 36.534 millones en 2025. Que el municipio publique su contratación es el punto de partida de la transparencia, y se cumple; lo que sigue es lo que revela la forma de publicar y de contratar.
Tabla 8. Modalidades de contratación de la Alcaldía de Pueblo Nuevo, 2024-2025
Modalidad | Procesos | Participación |
|---|---|---|
Contratación Directa (Ley 1150 de 2007) | 139 | 40,8% |
Contratación Mínima Cuantía | 108 | 31,7% |
Selección Abreviada de Menor Cuantía | 48 | 14,1% |
Licitación Pública (incluye 1 de obra pública) | 19 | 5,6% |
Concurso de Méritos Abierto | 16 | 4,7% |
Subasta | 7 | 2,1% |
Régimen Especial y convenios | 4 | 1,2% |
Tres de cada cuatro pesos contratados salieron por vías que no implican puja competitiva plena: la contratación directa concentra el 40,8 por ciento de los procesos y la mínima cuantía el 31,7. Solo el 5,6 por ciento de los procesos fueron licitaciones públicas —aunque en ellas se juega lo esencial: las obras grandes y el transporte escolar— y el tipo de contrato dominante es la prestación de servicios: 271 contratos por 39.065 millones, el 62 por ciento del valor total, frente a 11 obras por 13.565 millones (21,5 por ciento). La contratación de servicios, modalidad históricamente asociada a la discrecionalidad y a la fragmentación, es el corazón del gasto municipal; en esa misma línea, una sola fundación —Mundo Alegría— recibió 29 contratos por 1.612 millones, y otra, la Fundación Proteger, 1.371 millones: repetición de contrapartes en servicios personales y sociales que merece verificación de precios y de resultados.
Tabla 9. Principales proveedores de la Alcaldía de Pueblo Nuevo, 2024-2025
Proveedor | Contratos | Valor aproximado |
|---|---|---|
Cooperativa de Transporte Especial de Córdoba (Cootrasec) | 6 | $12.700 M |
Consorcio Pavimento La Granja | 1 | $7.150,8 M |
José Ignacio Fuentes Torres (interventoría) | 5 | $5.184,8 M |
E.S.E. CAMU de Pueblo Nuevo | 5 | $2.776,9 M |
Consorcio Cordero 2025 (vías urbanas) | 1 | $2.668,2 M |
Consorcio Mejoramiento Vial PN | 2 | $2.055,8 M |
Cooaguas de Pueblo Nuevo A.P.C. (acueducto) | 2 | $1.968,1 M |
Asociación UTAC (seguridad alimentaria) | 4 | $1.689,4 M |
Cuerpo de Bomberos Voluntarios | 3 | $1.628,8 M |
Fundación Mundo Alegría | 29 | $1.612,0 M |
La anomalía que exige respuesta: una interventoría casi tan costosa como las obras
El hallazgo más llamativo del análisis SECOP es el contrato CMA-005, un concurso de méritos adjudicado a José Ignacio Fuentes Torres por $4.725.668.154 pesos para la “interventoría técnica, administrativa, financiera y legal” del servicio de transporte escolar. Para dimensionar la proporción: los contratos de transporte escolar propiamente dichos suman alrededor de $8.900 millones en el bienio (4.135,0 y 680,6 millones en 2024; 3.268,6 y 812,6 millones en 2025). Una interventoría que representa más de la mitad del valor del servicio que supervisa —cuando las prácticas estándar de obra pública fijan la interventoría entre el 5 y el 10 por ciento del contrato— es, como mínimo, una anomalía que la contraloría municipal y la comunidad deben explicar: ¿qué alcances justifican esa magnitud, cómo se financia y qué resultados verificables ha entregado? La pregunta no es de partido; es de aritmética pública.
Dos observaciones adicionales cierran el componente. La primera: Pueblo Nuevo contrata prácticamente todo por el SECOP I (el sistema legacy), sin procesos visibles en el SECOP II de contratos electrónicos durante el bienio, lo que limita la trazabilidad digital que la normativa de contratación viene imponiendo al país. La segunda, positiva: las grandes obras sí se licitaron públicamente (la vía de La Granjita, las vías urbanas de El Cordero y La Cruz, el parque Valparaíso mediante licitación de obra pública por 940 millones adjudicada al Consorcio Valparaíso), y los convenios interadministrativos con la ESE CAMU y los organismos de socorro se publicaron con sus valores. La información existe; lo que falta es proporción competitiva y higiene de datos. Calificación del componente: 5,00 / 10. Peso: 15 por ciento.
Componentes 5 y 6 (10% cada uno): los ODS y la percepción ciudadana
Cumplimiento de los Objetivos de Desarrollo Sostenible: 5,50/10
Medir los ODS en un municipio pequeño exige honestidad: no hay tablero oficial municipal de ODS, así que este análisis los aproxima cruzando la inversión real con los sectores del plan y los indicadores verificables. En ODS 3 (Salud y bienestar), el sector suma el mejor cumplimiento del plan (76 por ciento) y financiamiento sostenido de la ESE CAMU, pero la empresa social puntúa 43,67 en FURAG y la nueva sede de urgencias apenas existe en papel: avance parcial. En ODS 4 (Educación de calidad), la cobertura de transporte y comedores es amplia y el sector alcanza 55 por ciento, aunque la inversión privilegia el traslado sobre la calidad pedagógica. En ODS 6 (Agua limpia y saneamiento), la inversión es la más coherente de la administración —rebombes, acueductos rurales, subsidios, vigencias futuras protegidas— pero el sector rector apenas llega a 30 por ciento de cumplimiento: el déficit de arranque era tan grande que dos años de obra no cambian el semáforo.
En ODS 7 (Energía asequible y no contaminante) el balance es el más duro: el proyecto de gasificación rural por 2.818 millones está suspendido al 86,83 por ciento desde su contratación en 2023, y el sector Minas y Energía reporta 14 por ciento de cumplimiento; miles de familias de Apartada Limones, Londres, Villa Esperanza y El Poblado siguen esperando una red que ya pagaron con regalías. En ODS 1 y 2 (pobreza y hambre), los subsidios del FSRI, el aseo subsidiado y el convenio de seguridad alimentaria con UTAC son avances reales, aunque la agricultura familiar (36 por ciento) y el empleo (Trabajo 33 por ciento) no muestran un salto. En ODS 16 (Instituciones sólidas), la caída del IDI de 64,8 a 60,75, el 40,8 por ciento de contratación directa y la pignoración del 130 por ciento del SGP pesan en contra. Calificación del componente: 5,50 / 10.
Percepción ciudadana: el silencio como dato — 6,50/10
La percepción, en Pueblo Nuevo, no se Lee en encuestas —no hay ninguna pública disponible para el bienio— sino en la prensa y en la calle digital. Y ahí el contraste con municipios vecinos es notable: mientras Toluviejo o Ciénaga de Oro acumulan bloqueos de vías, audiencias y portadas por crisis de agua o minería, Pueblo Nuevo transmite calma institucional. El sitio web municipal documenta audiciones públicas, jornadas de la Secretaría de Gobierno, la aprobación del plan, entregas de pavimento en el barrio El Cordero y proyectos de movilidad y conectividad; el alcalde mantiene presencia activa en redes sociales con anuncios de “grandes proyectos”; y no se identificaron, en la ventana auditada, protestas masivas, states de emergencia social ni denuncias periodísticas de gravedad durante 2024 y 2025.
El silencio, sin embargo, no es sinónimo de satisfacción: es también síntoma de un ecosistema de medios local debilitado, donde el corregimiento no tiene corresponsal y la rendición de cuentas —el informe de gestión de 169 páginas es un buen ejemplo— circula en formatos técnicos que pocas familias leen. Que no haya crisis visible no significa que los 26,5 por ciento de avance del cuatrienio, la pignoración del SGP o la interventoría de 4.726 millones estén siendo vigilados; significa que nadie, todavía, los puso en la plaza pública. Este artículo lo hace. Calificación del componente: 6,50 / 10, valorando la estabilidad social documentada y el mandato inicial del 67 por ciento, y descontando la débil densidad de participación y control social efectivo.
Radar integral: la calificación final ponderada
Con los seis componentes calificados sobre fuentes oficiales y cruzadas, la fórmula de la calificación final es la suma de cada puntaje multiplicado por su peso. El resultado, verificado componente a componente en los capítulos anteriores, es el siguiente:
Tabla 10. Cálculo detallado de la calificación final
Componente | Puntaje (0-10) | Peso | Aporte |
|---|---|---|---|
FURAG (Índice de Desempeño Institucional) | 6,08 | 25% | 1,520 |
Ejecución presupuestal CUIPO | 6,50 | 20% | 1,300 |
Avance del Plan de Desarrollo | 5,00 | 20% | 1,000 |
Transparencia en contratación (SECOP) | 5,00 | 15% | 0,750 |
Cumplimiento de los ODS | 5,50 | 10% | 0,550 |
Percepción ciudadana | 6,50 | 10% | 0,650 |
CALIFICACIÓN FINAL | — | 100% | 5,77 / 10 |
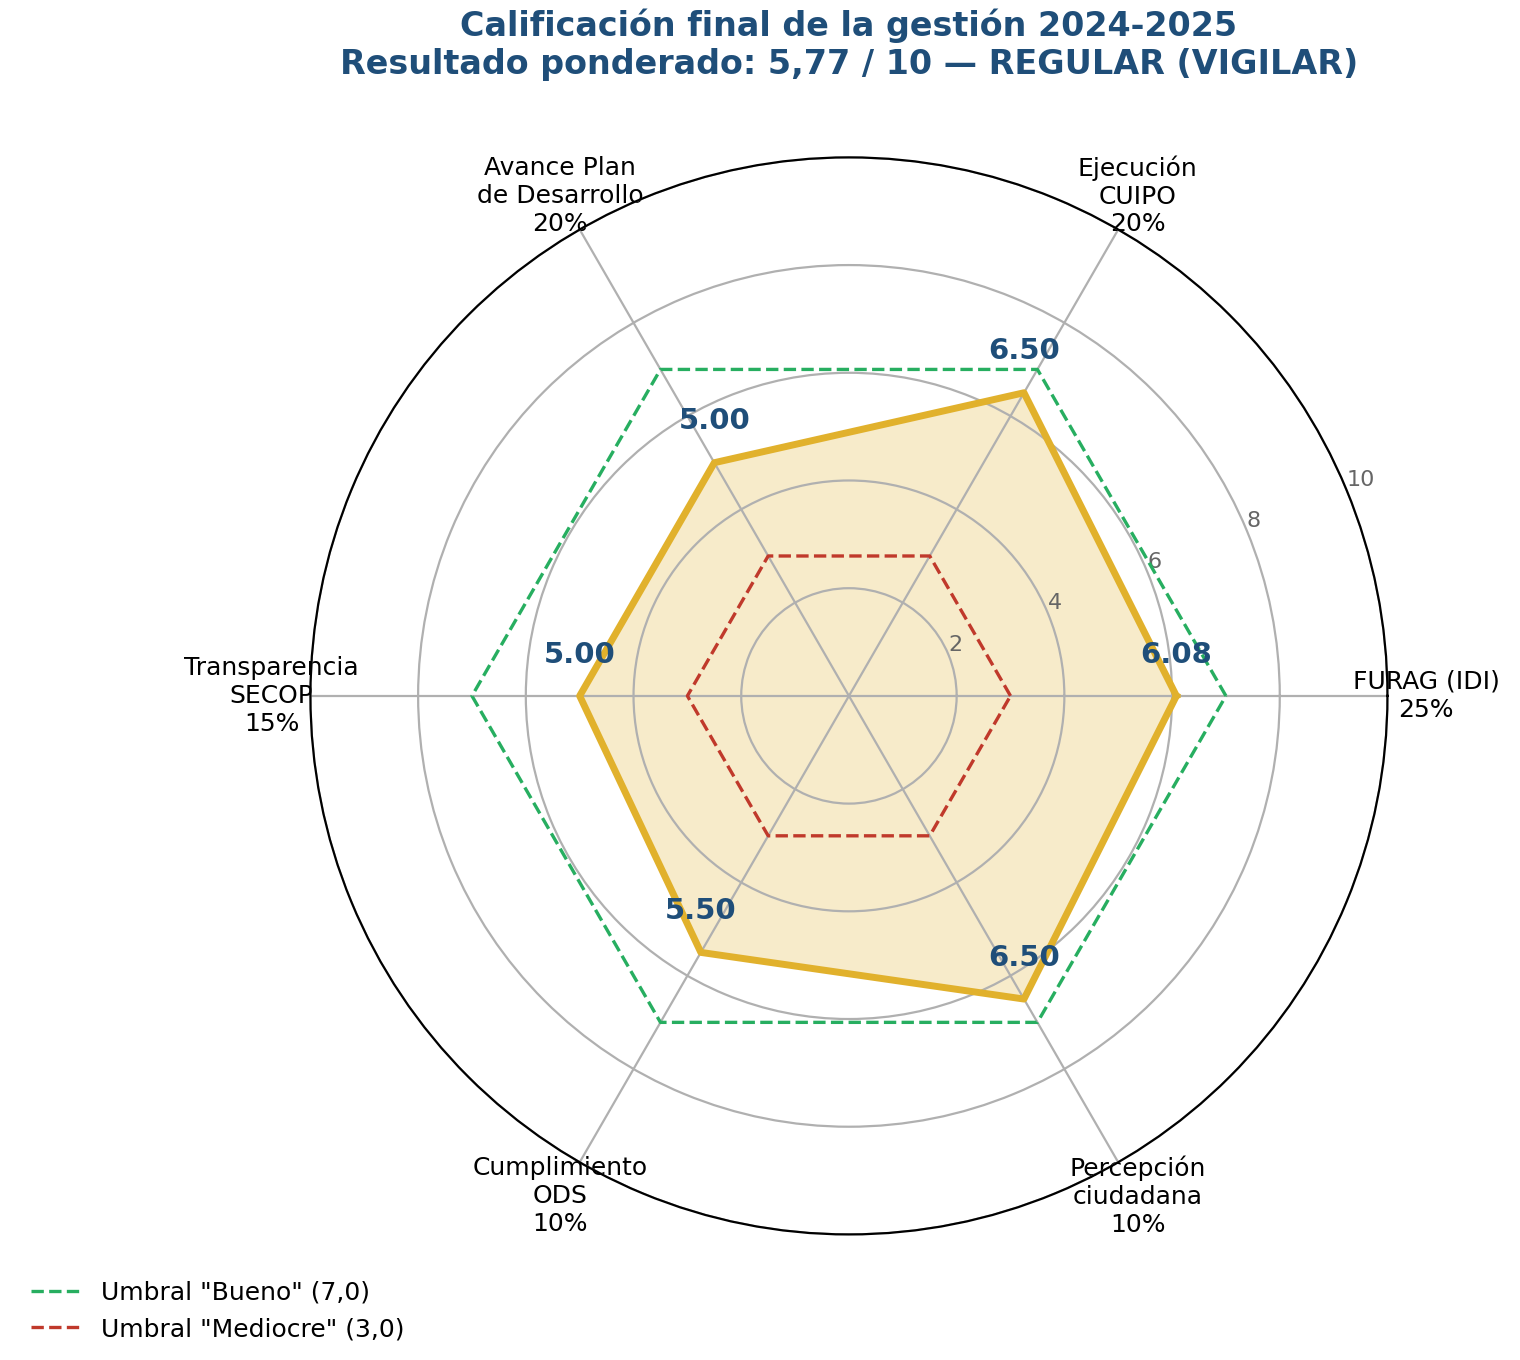
Figura 6. Radar de la calificación final por componente: la gestión queda por debajo del umbral de “Bueno” en los cuatro componentes que dependen de cumplimiento y transparencia.
5,77 / 10 — REGULAR (VIGILAR). Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano.
Ubicación en la escala: Regular (Vigilar), en el tercio medio del rango 5,0-6,9, claramente por debajo del umbral de Bueno (7,0) y lejos de la zona de Excelente (8,5). La nota está construida, se recuerda, sobre el estándar relativo del municipio: no compara a Pueblo Nuevo con una capital, sino consigo mismo y con sus recursos. Por tratarse de un resultado inferior a 6,9, la regla metodológica de corrupcionaldia.com activa el análisis jurídico del Prevaricato por Omisión, que se desarrolla en el capítulo siguiente.
Análisis jurídico: el Prevaricato por Omisión (Artículo 414 del Código Penal)
La calificación final de 5,77/10 — Regular activa la regla metodológica de este portal: el análisis jurídico del delito de Prevaricato por Omisión, tipificado en el Artículo 414 del Código Penal Colombiano (Ley 599 de 2000). Este análisis no acusa: examina. No condena: indaga. No es un requerimiento fiscal: es un ejercicio periodístico de verificación de los deberes funcionales del alcalde, con la presunción de inocencia como horizonte y la documentación oficial como única brújula.
El Artículo 414 del Código Penal establece: “el servidor público que omita, retarde o rehúse la realización de un acto propio de sus funciones, será acusado penalmente con pena de prisión de cuarenta y ocho (48) a ciento ocho (108) meses, multa de trece punto treinta y tres (13,33) a ciento cincuenta (150) salarios mínimos legales mensuales vigentes, e inhabilidad para el ejercicio de derechos y funciones públicas de ochenta (80) a ciento ochenta (180) meses, si por razón de su conducta se causare daño o lesión a la administración pública o a un particular”. Para que se configure el tipo penal deben concurrir los siguientes elementos:
Tabla 11. Elementos del tipo penal del Prevaricato por Omisión aplicados al caso Pueblo Nuevo
Elemento | Descripción | Verificación documental en Pueblo Nuevo |
|---|---|---|
Tipicidad | Conducta omisiva de un acto propio de funciones | Verificar si la administración omitió actos propios: reactivar o liquidar el proyecto de gas suspendido, contratar los proyectos SGR aprobados, ejecutar los sectores rezagados del PDM |
Antijuridicidad | Daño o lesión a la administración o a un particular | Familias de seis centros poblados sin gas rural con proyecto pagado al 86,83%; contratistas con pagos rezagados en 2024; usuarios del transporte escolar sometidos a una estructura de costos anomálica |
Culpabilidad | Dolo (conocimiento y voluntad) o culpa grave | Determinar si las omisiones fueron deliberadas o negligentes; el informe oficial de 2025 reconoce expresamente los estados de suspensión y de “sin contratar” |
Relación causal | Vínculo entre la omisión y el daño | Los proyectos suspendidos y sin contratar permanecen sin servicio a la comunidad pese a tener recurso aprobado y contratado en parte |
Omisiones documentadas que merecen examen jurídico detallado
Omisión 1 — El gas rural suspendido. El convenio 200-2023 con GASOIL SERVICES SAS por 2.717,7 millones (más 100,2 millones adicionales en el convenio 193-2023) para llevar gas GLP por red a Apartada Limones, Limones, Londres, Poblado, La Granjita y Villa Esperanza, financiado con rendimientos financieros de regalías, acta de inicio del 19 de diciembre de 2023 y avance del 86,83 por ciento, está “suspendido a la fecha” según el Informe de Gestión de Vigencia 2025. Un proyecto pagado en más de cuatro quintas partes y detenido sin fecha de reanudación deja a las familias sin el servicio y al erario con un contrato abierto: la omisión del acto propio —decretar la reanudación, resolver la suspensión o liquidar y reclamar— es exactamente el patrón que el Artículo 414 describe. La pregunta incómoda: ¿quién ordenó suspender, cuándo y por qué?
Omisión 2 — Los proyectos SGR sin contratar. De los seis proyectos aprobados con regalías en la vigencia 2025, dos seguían sin contrato al cierre del año: el pavimento rígido de la calle 12 del barrio Lara Bonilla (2.125,8 millones) y la ciclorruta de la Institución Educativa José Celestino Mutis (137,0 millones). Los recursos de asignación directa no ejecutados en su vigencia están sujetos a reposición; la comunidad del barrio Lara Bonilla y los estudiantes de la Mutis conocen la respuesta por la vía del hecho consumado: el proyecto aprobado no es el proyecto construido. Omitir la contratación oportuna de un recurso aprobado es un acto propio de la función de gerencia pública que, retardado, configura la conducta que la norma penal describe.
Omisión 3 — Los sectores que no arrancan. El propio informe de gestión documenta que Comercio, Industria y Turismo e Información Estadística terminaron 2025 con 0 por ciento de productos cumplidos, y Minas y Energía con 14 por ciento. En un municipio donde la economía rural es el fondo de la canasta familiar, la falta de despliegue administrativo en las líneas productivas durante dos años completos —con presupuesto apropiado y pagado en un 50,3 por ciento— es un dato que la Procuraduría Provincial y la veeduría ciudadana pueden calificar como retardo de actos propios de fomento, más allá de la responsabilidad política que este artículo sí atribuye con nombre propio.
Omisión 4 — La caja hipotecada. La pignoración del 130 por ciento del SGP Propósito General (libre inversión y libre destinación) para pagar los créditos del Parque Valparaíso y la Casa de la Cultura trasciende a la administración actual —el crédito de Valparaíso se firmó en 2021—, pero su gestión sí es de la actual: cada peso comprometido en nuevos proyectos de libre inversión compite con la cuota del banco. Omitir la renegociación o el calendario de despignoración es omisión de gestión financiera que la Contraloría General de la República puede examinar en sus auditorías anuales, cuyo último informe de auditoría está publicado en el portal municipal.
Omisión 5 — La caída institucional no explicada. La administración fijó por escrito una meta de 68,9 puntos de IDI para 2025 y el resultado fue 60,75: la meta se incumplió por 8,15 puntos y el índice cayó por debajo del nivel de 2023. El FURAG no es un trámite: es la medida del Estado municipal. Retardar las acciones de fortalecimiento institucional que la propia administración se trazó —documentación, control interno, servicio al ciudadano— configura, en su versión más benévola, culpa grave en la gestión de la calidad institucional.
Conclusiones del análisis jurídico
Nada de lo anterior constituye, por sí mismo, una acusación penal: la imputación es atribución exclusiva de la Fiscalía General de la Nación, previa investigación. Lo que este ejercicio establece es que existen, documentadas en fuentes oficiales del propio municipio, al menos cinco conductas omisivas o retardatarias de actos propios de la administración, con daño potencial a la comunidad y con conocimiento formal de la administración (que las reporta). Es precisamente el escenario que la metodología del portal contempla para exigir el examen del Artículo 414: no para condenar, sino para que la pregunta penal —¿hubo omisión dolosa, abuso de autoridad o favorecimiento ilícito en los hechos descritos?— sea respondida por quienes tienen el deber constitucional de responderla. Este medio, mientras tanto, hará lo suyo: verificar, cada vigencia, si el gas se encendió, si Lara Bonilla se pavimentó y si la interventoría del transporte escolar se explica.
Conclusiones: Pueblo Nuevo, la verdad diseccionada
Lo que la administración Hoyos Paternina hizo bien
Tres méritos resisten el escrutinio forense. Primero, la destrabada tesorería de 2025: pasar de una eficiencia de pago del 67,52 por ciento a un 97,85 por ciento, con pagos por 68.332 millones casi iguales a las obligaciones, es la señal más clara de gestión financiera competente que dejan estos dos años, y saneó el rezago heredado que en 2024 consumió 19.936 millones. Segundo, la máquina de regalías: recaudo que creció 80,4 por ciento, compromisos de inversión que crecieron 51,1 por ciento, un IGPR de 84,0 puntos y un portafolio de 11.397 millones aprobados en 2025 que, con sus frenos y todo, multiplica la inversión física del municipio. Tercero, la austeridad funcional: un gasto de funcionamiento del 9,5 por ciento deja al 90 por ciento del presupuesto para inversión, y el esfuerzo tributario propio —predial +30,7 por ciento, estampillas +51 por ciento— existe, aunque insuficiente. A ello se suma el único sector verde del plan: salud, con 76 por ciento de cumplimiento y la ESE financiada.
Lo que la administración no hizo o hizo mal
Primero, la dependencia empeoró: 82,04 por ciento de los ingresos llegan del Gobierno Central y la autonomía fiscal cayó a 17,96 por ciento; la promesa de no depender del nivel central quedó más lejos que al inicio. Segundo, el reloj del plan no se cumple: 26,50 por ciento de ejecución de cuatrienio al punto medio, tres de cuatro líneas retrocediendo en 2025 y los sectores del empleo y el agua (los que más duelen) en el fondo del semáforo, con Comercio y Turismo en cero. Tercero, la institucionalidad retrocedió: el IDI cayó 4,05 puntos frente a una meta propia de +4,1, la ESE CAMU en zona crítica y la Personería sin puntaje. Cuarto, la opacidad estructural del gasto: 40,8 por ciento de contratación directa, el 62 por ciento del valor en prestación de servicios, 29 contratos con una misma fundación, una interventoría del transporte escolar de 4.726 millones sin explicación proporcional y duplicidades de publicación en SECOP. Quinto, las obras dormidas: gas rural suspendido al 86,83 por ciento, 2.263 millones de SGR sin contratar y una casa de la cultura financiada con deuda hasta 2032 que aún debe mostrar su ejecución física.
La calificación final y su adjetivación
Tabla 12. Escala de calificación y ubicación del resultado
Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
0,0 — 2,9 | Pésimo | Crítico | Gestión deficiente; indicios de irregularidades graves |
3,0 — 4,9 | Mediocre | Preocupante | Gestión por debajo del estándar mínimo |
5,0 — 6,9 | Regular | Vigilar | Gestión aceptable con déficits relevantes; requiere seguimiento ciudadano |
7,0 — 8,4 | Bueno | Bien | Gestión que cumple el estándar, con margen de mejora |
8,5 — 10,0 | Excelente | Bien | Gestión sobresaliente; referente regional o nacional |
Pueblo Nuevo 2024-2025: 5,77 | Regular | Vigilar | En el tercio medio del rango Regular |
La palabra que la metodología adjetiva es Regular, y su instrucción operativa es Vigilar. Pueblo Nuevo no es un caso de crisis —no hay carrotanques, ni blockes de vía, ni tragedia documentada—, pero tampoco es aún la gestión que sus recursos permiten: con 80.309 millones de recaudo, 15.733 millones de regalías y una caja que ya paga al 97,85 por ciento, el techo del municipio está mucho más arriba de un 5,77. La distancia entre la caja y la vida de la gente —el agua que llega a la llave, la vía que no empantana, el empleo que no emigra— es exactamente el espacio que las próximas dos vigencias deben cerrar.
Cierre periodístico: la pregunta que queda
El 30 de diciembre de 2023, cuando Ovidio Miguel Hoyos Paternina recibió la banda municipal tras una eucaristía y con el 67 por ciento de los votos en el bolsillo, Pueblo Nuevo le entregó algo que ningún tribunal le puede dar: la confianza anticipada de una comunidad entera. Dos años después, los documentos oficiales de su propia administración permiten decir lo que la amistad política no debería impedir decir: la caja funciona, el asfalto se contrató, la salud sostuvo, pero el plan va atrasado, la dependencia creció, la institución retrocedió y hay 5.000 millones de pesos entre gas suspendido y proyectos sin contratar que esperan un gesto de voluntad administrativa. ¿Será capaz esta administración de convertir su segundo bienio en el bienio del cumplimiento, o terminará el 31 de diciembre de 2027 con el mismo porcentaje de promesas pendientes con el que cierra su punto medio? La respuesta no está en este artículo: está en las actas, en las maquinarias, en las llaves de gas y en las audiciones públicas de los próximos dos años. La ciudadanía pueblonuevense —esta vez con cifras en la mano— tiene todo lo necesario para no perderla de vista.
Anexo: fuentes, metodología y limitaciones
Fuentes oficiales consultadas
Tabla 13. Cruce de fuentes independientes del análisis
Fuente | Contenido verificado |
|---|---|
CHIP — chip.gov.co (CUIPO) | Formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS (vigencia actual, reservas, cuentas por pagar), FUT_DEUDA_PUBLICA (créditos, créditos por sector, renta pignorada), FUT_VIGENCIAS_FUTURAS (autorizaciones) y SGR (ejecución de ingresos y gastos), dic-dic 2024 y dic-dic 2025 |
Función Pública — FURAG vigencia 2025 | Índice de Desempeño Institucional de 1.102 alcaldías (reporte del 17 de junio de 2026); posición, percentil, grupo par y comparación departamental calculados sobre el consolidado |
Informe de Gestión Vigencia 2025, Alcaldía de Pueblo Nuevo | Documento oficial de la Oficina Asesora de Planeación y TIC (169 páginas): proyectos por dependencia, seguimiento del PDM, deuda pública, gestión SGR, IGPR y retos institucionales |
SECOP I y II — datos.gov.co | Universo de 341 registros de contratación 2024-2025 de la Alcaldía depurados a 334 contratos; modalidades, proveedores, tipos y valores verificados contrato a contrato |
Sistema General de Regalías | Cartera de proyectos aprobados y supervisados, inversión por fuente y por sector, IGPR tercer trimestre 2025 |
Prensa regional y portales oficiales | El Meridiano, La Razón, La Lengua Caribe, sitio web oficial del municipio y redes institucionales de la Alcaldía |
Metodología de calificación
La calificación se calcula como promedio ponderado de seis componentes en escala 0-10: FURAG/IDI (25 por ciento, puntaje igual al IDI dividido por 10), ejecución presupuestal CUIPO (20 por ciento), avance del Plan de Desarrollo (20 por ciento), transparencia SECOP (15 por ciento), cumplimiento de ODS (10 por ciento) y percepción ciudadana (10 por ciento). Los puntajes de los componentes cualitativos se construyen sobre indicadores verificables citados en el texto y se aplican con el criterio de escala relativa del punto de partida del municipio. La regla del Prevaricato por Omisión se activa cuando el promedio ponderado es igual o inferior a 6,9. Todo el cálculo es replicable: las cifras de entrada están en las fuentes citadas y los porcentajes resultan de operaciones aritméticas elementales que cualquier veeduría puede reproducir.
Limitaciones y declaración de transparencia
Este análisis reconoce tres limitaciones que el lector debe conocer. Primera: los datos del CHIP presentan versiones ligeramente distintas de la misma métrica según el formulario consultado —los pagos de 2024 leen 44.255 millones en la vista de vigencia actual y 64.191 millones al sumar reservas y cuentas por pagar, y los pagos de 2025 difieren en centenas de miles de pesos entre reportes—; el artículo presenta ambas lecturas y explica su naturaleza en lugar de elegir la más conveniente. Segunda: el avance del Plan de Desarrollo es autorreportado por la administración en su informe de gestión; aunque es la única fuente existente y se cita como tal, su verificación independiente corresponde al DNP vía SisPT y a la Contraloría municipal. Tercera: el componente de percepción ciudadana no se basa en encuestas —no existen públicas para el bienio— sino en el rastreo documentado de prensa, redes y participación institucional, con el sesgo inherente a esa ventana. Este artículo se elabora con la metodología de análisis forense de corrupcionaldia.com (referencias canónicas: los casos Toluviejo-Sucre y Agua de Dios-Cundinamarca), con datos verificables en fuentes oficiales, análisis línea por línea, cruce de cinco fuentes independientes, anomalías explicadas en detalle, distribución correcta de transferencias e inversión, análisis jurídico riguroso, metodología transparente y replicable, tono periodístico investigativo y enfoque en el impacto social de las cifras. Las calificaciones son un ejercicio periodístico de rendición de cuentas basado exclusivamente en fuentes públicas; las responsabilidades penales, disciplinarias y fiscales, si las hubiere, corresponden a las autoridades competentes, a quienes este portal queda a la orden para ampliar cualquier dato aquí consignado.