Análisis forense de la gestión municipal 2024-2025
Por Hipólito Palencia, corrupcionaldia.com
«La corrupción no solo se denuncia, se disecciona.»
Apertura
Nos encontramos en el municipio de Mosquera, Cundinamarca, puerta industrial y logística del occidente de la Sabana, pegado a Bogotá por la calle 13 y con cerca de 180.000 habitantes según la proyección del DANE para 2025. Vamos a auscultar la gestión municipal de Mosquera, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Nelson Hernán Parra Laguna (Nuevo Liberalismo), posesionado el 1 de enero de 2024 tras imponerse con 25.049 votos (48,34 %) en las elecciones territoriales del 29 de octubre de 2023. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: los formularios CUIPO, FUT y SGR del CHIP, el FURAG de Función Pública, el SECOP II y la prensa local y nacional.
Este no es un balance complaciente. Tampoco es un libelo. Parra llegó a los 26 años con el rótulo del alcalde más joven del país, denunció a su antecesor por contratos de $ 87.000 millones y prometió conectar a Mosquera con su futuro. Dos años después los números, esos testigos mudos que nunca mienten, cuentan una historia de dos caras. La primera es de diploma: 95,98 puntos en el Índice de Desempeño Institucional, puesto 16 entre 1.099 alcaldías. La segunda es de caja fuerte: un municipio que cerró 2024 con $ 77.752,0 millones de superávit sin gastar, que ganó más de $ 8.000 millones al año en rendimientos bancarios y que, con esa plata quieta, firmó un empréstito de $ 48.000 millones para terminar un estadio, actualizar el catastro y ampliar el alumbrado.
¿Gobernar es solo no robar, o es también cumplir? En Mosquera la pregunta tiene una variante: ¿gobernar es llenar bien los formularios, o es resolver el trancón, el atraco y el corte de agua? La respuesta anticipada de este examen es 7,5 sobre 10, gestión Buena, con una advertencia: la nota la sostiene el papel institucional, no el asfalto. El componente del Plan de Desarrollo, el que mide los cinco dolores de la gente, apenas llega a 5,8.
Cada cifra de este texto sale de un formulario oficial, de un reporte público o de una nota de prensa con enlace. Lo que no pudimos verificar lo decimos con todas las letras en el anexo de limitaciones. Esa es la regla de la casa.
El municipio y «Mosquera Conecta»
Mosquera recauda como ciudad intermedia y sufre como barrio periférico de Bogotá. Su economía son las bodegas, las plantas industriales y los conjuntos residenciales que brotan sobre antiguos potreros. El Impuesto de Industria y Comercio pasó de $ 89.346,5 millones en 2024 a $ 99.103,3 millones en 2025. El agua llega comprada en bloque al acueducto de Bogotá, de modo que cada racionamiento capitalino se siente en las llaves mosquerunas. La movilidad depende de la calle 13 y de un Regiotram de Occidente que es obra del departamento.
Parra fue concejal desde los 18 años, es abogado con estudios en derecho administrativo y contratación estatal, y ganó con el aval exclusivo del Nuevo Liberalismo frente a Adriana Lucía Melo (16.873 votos, 32,56 %). En mayo de 2024 llevó a la Fiscalía cuatro contratos de su antecesor, Gian Carlo Gerometta: el estadio que pasó de $ 41.700 a $ 65.900 millones, cámaras por $ 2.600 millones de las cuales funcionaban tres de quince, un carrotanque de más de $ 1.000 millones sin estrenar y sobrecostos en el velódromo y en parques. Gerometta respondió que todo tuvo vigilancia de los organismos de control.
El Plan de Desarrollo «Mosquera Conecta 2024-2027» se radicó en mayo de 2024 y quedó sancionado en junio. Según la prensa regional tiene seis ejes, 20 programas, 59 metas de bienestar y 278 metas de producto, construidas en 42 mesas de concertación. El documento oficial no abre en el portal municipal: la página del plan carga una plantilla vacía. Una alcaldía con 95,98 en desempeño institucional tiene su carta de navegación detrás de un enlace roto. Tomamos nota.
Metodología: cómo calificamos la gestión municipal
Tabla 1. Componentes y pesos
| Componente | Peso | Qué mide |
|---|---|---|
| FURAG (IDI) | 25 % | Índice de Desempeño Institucional de Función Pública |
| Ejecución CUIPO | 20 % | Inversión, pagos, deuda, vigencias futuras, dependencia |
| Plan de Desarrollo | 20 % | Promedio de los cinco problemas comunitarios |
| Transparencia SECOP | 15 % | Publicación, competencia, contratación directa |
| Cumplimiento ODS | 10 % | Seis objetivos priorizados por contexto |
| Percepción ciudadana | 10 % | Protestas, titulares, reconocimientos, participación |
Tabla 2. Escala de calificación
| Rango | Calificación | Indicador |
|---|---|---|
| 0,0 a 2,9 | PÉSIMO | 🔴 CRÍTICO |
| 3,0 a 4,9 | MEDIOCRE | 🟠 PREOCUPANTE |
| 5,0 a 6,9 | Regular | 🟡 VIGILAR |
| 7,0 a 8,4 | Bueno | 🟢 BIEN |
| 8,5 a 10,0 | Excelente | 🟢 BIEN |
Regla del prevaricato: el análisis del artículo 414 del Código Penal se activa solo cuando la nota final es igual o inferior a 6,9.
Componente 1 (25 %): FURAG, el diploma en la pared
La Alcaldía de Mosquera obtuvo 95,98 en el IDI de la vigencia 2025, publicado por Función Pública el 17 de junio de 2026. De 1.099 alcaldías con dato, Mosquera ocupa el puesto 16. El promedio nacional es 70,19 y solo 24 alcaldías superan los 95 puntos. En Cundinamarca es tercera entre 116, detrás de Funza (98,90) y Ubaté (97,37), y quinta entre las 85 alcaldías de su grupo par. Sus vecinas quedan lejos: Madrid 90,73, Facatativá 79,15, Soacha 71,68.
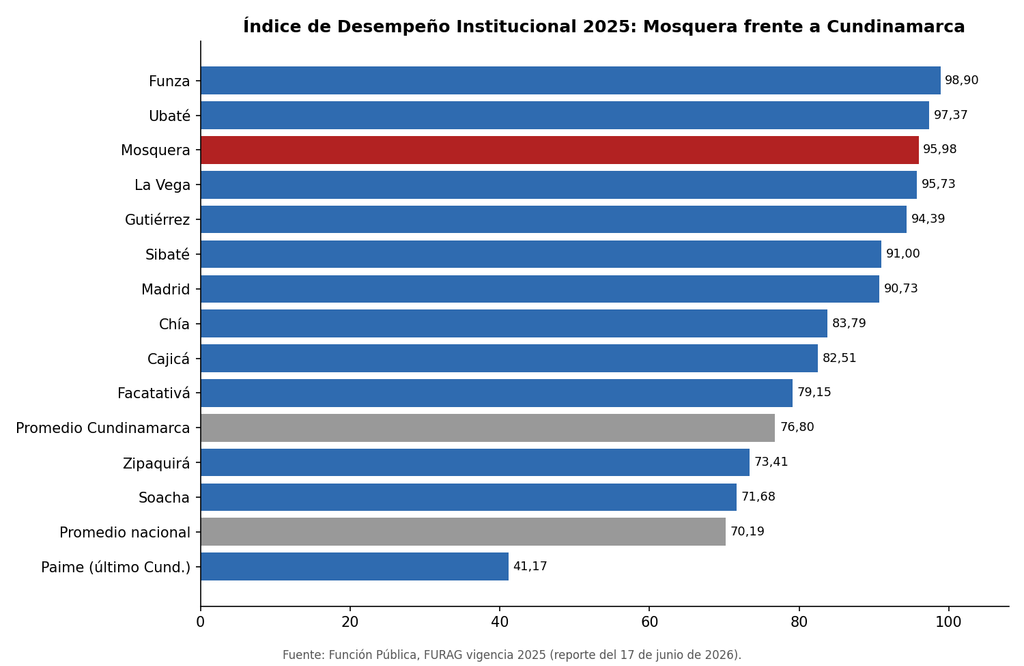
El contraste está dentro de la propia casa. El Hospital María Auxiliadora, la ESE donde se atiende el mosquerano sin medicina prepagada, sacó 47,19. La empresa de acueducto EAMOS, 83,82. La alcaldía aprende a responder el formulario con nota de excelencia mientras el hospital del municipio se raja en la misma prueba. El FURAG mide procesos, políticas y evidencias documentales; no mide si la ambulancia llega.
Calificación componente 1: 9,60/10, Excelente.
Componente 2 (20 %): CUIPO, la ejecución línea por línea
Tabla 3. Ingresos por fuente (millones de pesos)
| Fuente | 2024 | % | 2025 | % |
|---|---|---|---|---|
| Tributarios | 149.135,5 | 45,5 | 170.830,8 | 36,5 |
| No tributarios propios | 22.745,4 | 6,9 | 11.528,6 | 2,5 |
| Transferencias corrientes | 123.345,5 | 37,6 | 172.039,4 | 36,7 |
| Recursos de capital | 32.900,2 | 10,0 | 114.064,2 | 24,3 |
| Total recaudo | 328.126,7 | 100 | 468.463,0 | 100 |
Fuente: CHIP, CUIPO B, cortes a 31 de diciembre de 2024 y 2025.
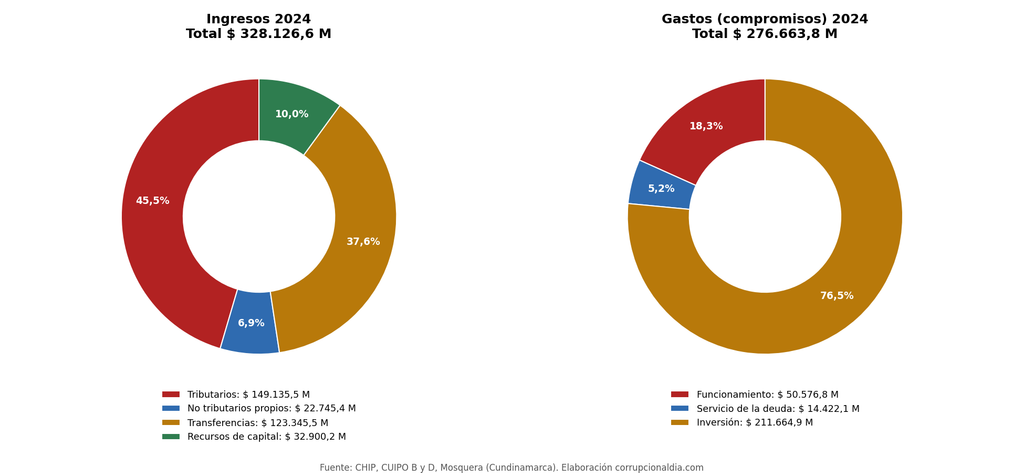
Mosquera no vive de la Nación. Sus ingresos propios sumaron $ 171.880,9 millones en 2024 (52,4 % del recaudo) y $ 182.359,4 millones en 2025. La dependencia de transferencias es de 37,6 % y 36,7 %; medida contra los ingresos corrientes sube a 41,8 % y 48,5 %. Dentro de las transferencias, el SGP aportó $ 96.493,5 y $ 116.510,1 millones, y el sistema de salud $ 21.928,8 y $ 23.545,7 millones. En 2025 aparece un rubro nuevo de $ 27.030,4 millones de otras entidades del gobierno general: es plata ajena, con toda probabilidad convenios con el departamento. El formulario no dice para qué obra; Hacienda debe detallarlo.
El predial creció 8,7 % (de $ 28.493,8 a $ 30.973,6 millones) y el ICA 10,9 %. El impuesto de delineación urbana se disparó 126 %, de $ 4.343,8 a $ 9.835,2 millones: en Mosquera se construye a ritmo de fiebre. Por eso resulta llamativo que la participación en plusvalía, que en 2024 dejó $ 4.314,4 millones, reporte cero pesos en 2025, y que las cargas urbanísticas compensadas en dinero ($ 7.008,0 millones en 2024) desaparezcan del formulario. Más licencias, menos cobro al suelo que se valoriza. Esa línea merece una explicación de la Secretaría de Hacienda.
El salto del recaudo total, 42,8 %, tiene truco contable. De los $ 114.064,2 millones de recursos de capital de 2025, $ 77.752,0 millones son superávit fiscal de 2024, o sea, plata que ya estaba y no se gastó, y $ 27.509,5 millones son desembolsos de crédito. El crecimiento genuino está en los tributos: 14,5 %.
Tabla 4. Gastos de la vigencia (compromisos, millones de pesos)
| Concepto | 2024 | % | 2025 | % |
|---|---|---|---|---|
| Funcionamiento | 50.576,8 | 18,3 | 58.383,8 | 13,5 |
| Servicio de la deuda | 14.422,1 | 5,2 | 16.704,5 | 3,9 |
| Inversión | 211.664,9 | 76,5 | 356.244,4 | 82,6 |
| Total | 276.663,8 | 100 | 431.332,7 | 100 |
| Obligaciones | 255.543,6 | 92,4 | 372.292,3 | 86,3 |
| Pagos | 241.262,5 | 94,4 de lo obligado | 357.767,3 | 96,1 de lo obligado |
Fuente: CHIP, CUIPO D. 2025 incluye $ 28.618,7 M de vigencias futuras ejecutadas en la vigencia. Suma de las cinco secciones: administración central, educación, salud, concejo y personería.
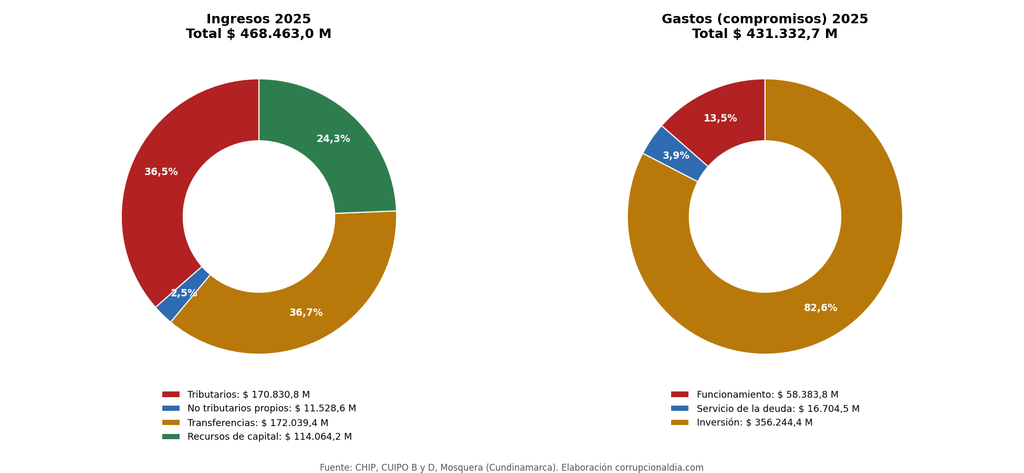
Una inversión de 76,5 % y 82,6 % luce de vitrina. Hay que depurarla. Mosquera es municipio certificado en educación y el formulario clasifica como inversión la nómina docente: solo la fuente SGP Educación, prestación de servicios, comprometió $ 64.619,8 millones en 2024 y $ 78.105,4 millones en 2025. El aseguramiento en salud, plata que pasa de largo hacia las EPS sin situación de fondos, sumó $ 49.178,0 y $ 57.889,8 millones. Sin esos dos rubros de paso obligado, la inversión sobre la cual el alcalde decide de verdad ronda los $ 97.900 millones en 2024 y los $ 220.200 millones en 2025.
Y ahí aparece el retrato de las prioridades.
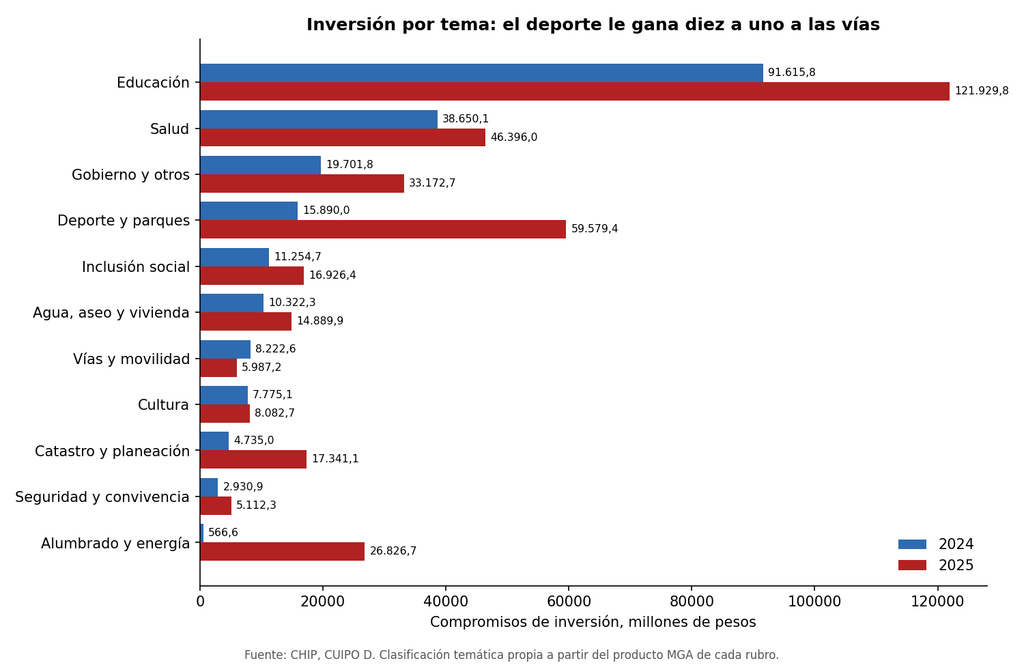
En 2025 los rubros de deporte y parques comprometieron $ 59.579,4 millones. Las vías y la movilidad, $ 5.987,2 millones. La seguridad y convivencia, $ 5.112,3 millones. Diez pesos para pistas, parques y estadio por cada peso para la malla vial, en un municipio cuyo primer reclamo es el trancón. El proyecto BPIN 2021004250647, de pistas y parques, comprometió $ 34.783 millones y obligó el 45 %; en 2024 ese mismo proyecto había comprometido $ 6.131,1 millones con cero pesos obligados. El alumbrado público comprometió $ 26.826,7 millones y obligó el 48 %. El mantenimiento de infraestructura educativa, $ 2.417 millones comprometidos y ni un peso obligado al cierre. La clasificación temática es nuestra, construida con el producto MGA de cada rubro; los valores son del formulario.
El resultado de comprometer sin ejecutar se llama reserva presupuestal. La administración recibió de Gerometta reservas por $ 41.931,3 millones y dejó fenecer $ 11.003,8 millones sin obligar. Cerró 2024 con reservas por $ 20.723,9 millones, que pagó completas en 2025. Y cerró 2025 con $ 59.040,4 millones en reservas, casi el triple. El formulario de junio de 2026 lo confirma: de $ 51.474,8 millones reservados en la administración central, a mitad de año solo había obligado $ 14.866,2 millones. Las reservas son, por ley, excepcionales. En Mosquera van camino de ser método.
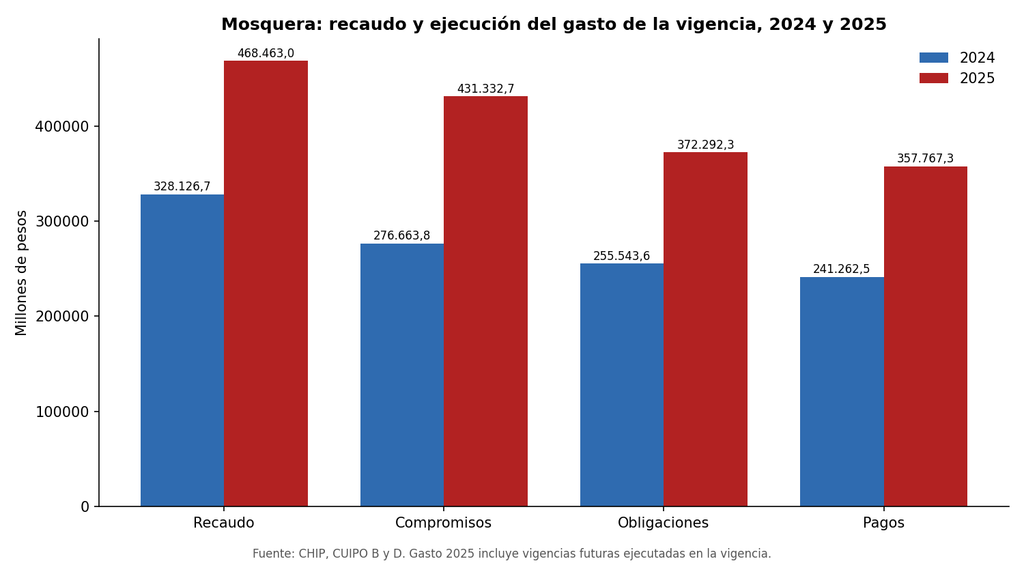
Aplicación de la fórmula: base 5,0; inversión superior a 75 % (+1,5); pagos sobre obligaciones de 94,4 % y 96,1 % (+0,75 promedio); deuda dentro de los límites de la Ley 358 (+0,5); vigencias futuras con acto administrativo (+0,5); dependencia inferior a 75 % (0); ajuste editorial de −0,5 por reservas triplicadas y superávit ocioso.
Calificación componente 2: 7,75/10, Bueno.
Deuda pública, vigencias futuras y regalías: pedir prestado con la alcancía llena
Tabla 5. Deuda pública (millones de pesos)
| Crédito | Firma | Aprobado | Saldo 2024 | Saldo 2025 | Destino declarado |
|---|---|---|---|---|---|
| Bancolombia 611517127 | 18-08-2018 | 25.000,0 | 7.870,6 | 3.600,6 | Nuevo coliseo 54 %, plan vial 26 %, jardín y alumbrado 20 % |
| BBVA 611518593 | 12-04-2022 | 45.000,0 | 38.036,9 | 33.435,6 | Sedes educativas 44 %, plan vial 27 %, CDI 22 %, teatro 7 % |
| Findeter 601500291 | 27-07-2023 | 20.000,0 | 18.748,0 | 17.810,6 | Compra colegio La Merced 85,6 %, centro animal 14,4 % |
| Bancolombia 611519579 tasa 1 | 27-12-2024 | 21.000,0 | 0,0 | 15.976,5 | Actualización catastral 57 %, culminación estadio 43 % |
| Bancolombia 611519579 tasa 2 | 27-12-2024 | 27.000,0 | 0,0 | 11.533,0 | Ampliación alumbrado 93 %, centro de residuos 7 % |
| Total | 138.000,0 | 64.655,6 | 82.356,4 |
Fuente: CHIP, FUT Deuda Pública, CREDITOS y CREDITOS_POR_SECTOR 2024 y 2025.
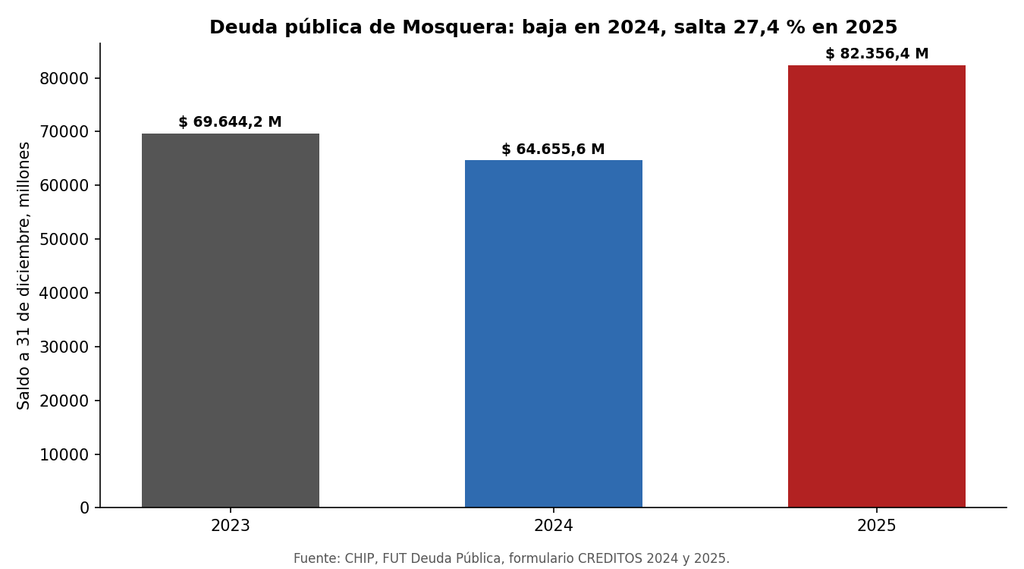
Parra heredó $ 69.644,2 millones de deuda. En 2024 amortizó $ 5.260,7 millones, pagó $ 8.664,6 millones de intereses y bajó el saldo a $ 64.655,6 millones. Hasta ahí, disciplina. El 27 de diciembre de 2024, según el FUT, firmó con Bancolombia un cupo nuevo de $ 48.000 millones a diez años con dos de gracia; el SECOP II registra ese mismo empréstito como contratación directa con fecha 28 de marzo de 2025. En 2025 entraron $ 27.509,5 millones y el saldo saltó 27,4 %, a $ 82.356,4 millones. En dos años el municipio pagó $ 15.155,4 millones solo en intereses: con esa plata se sostiene casi dos años el contrato de alimentación escolar de 2024.
El indicador de solvencia es holgado: el saldo equivale al 23,2 % de los ingresos corrientes de 2025, lejos del techo de 80 % de la Ley 358. Legal, sí. La pregunta es de sentido común. El mismo año en que Mosquera se endeudó tenía $ 77.752,0 millones de superávit y cobró $ 8.004,3 millones en rendimientos financieros por tener la plata en depósitos. Porque claro, pagar IBR más puntos a un banco mientras otro banco le paga intereses por guardar el excedente suena mucho mejor que ejecutar a tiempo. Parte de ese superávit tiene destinación específica y no sirve para cualquier obra; aun así, las fuentes de libre destinación del balance sumaron $ 21.476,5 millones comprometidos en 2025. El destino del crédito añade ironía: el 43 % del primer tramo es para culminar el estadio cuyo sobrecosto denunció el propio alcalde. Se inauguró en febrero de 2026 con un costo total de más de $ 75.700 millones según El Tiempo, casi diez mil millones por encima de la cifra que Parra calificó de escándalo.
Sobre la garantía, el formulario CREDITOS reporta pignoración de 130 % en todos los contratos y el formulario RENTA_PIGNORADA la reparte en 65 % de predial y 65 % de ICA, con valor pignorado cero. Un porcentaje superior a 100 es aritméticamente imposible como fracción de una renta; se trata, casi con seguridad, de la cobertura de 130 % del servicio de la deuda que exigen los bancos. El reporte mezcla dos conceptos y deja el valor en blanco. Hacienda debe conciliarlo.
Vigencias futuras. En 2024 el Concejo autorizó $ 62.302,1 millones (acuerdos 7, 9 y 18), con $ 43.963,7 millones a cargo de 2025: educación y PAE, seguridad y convivencia ($ 6.606,7 millones), red vial ($ 7.408,4 millones), información geográfica y catastro ($ 10.484,5 millones). La primera columna anual del formulario aparece rotulada «2054», un error de digitación que leemos como 2024. En 2025 autorizó $ 35.962,9 millones (acuerdos 9 y 14), con $ 30.336,4 millones para 2026 y $ 5.626,5 millones para 2027. El 44,6 % de esa bolsa, $ 16.026,2 millones, es para «fortalecimiento a la gestión y dirección de la administración pública territorial», con ingresos de libre destinación. Comprometer el presupuesto de los años siguientes para vigilancia, aseo y apoyo administrativo es legal; planeación de largo plazo es otra cosa.
Regalías. Mosquera no es municipio PDET y no recibe recursos de OCAD Paz. Del Sistema General de Regalías recibió en 2024 $ 614,5 millones: $ 494,5 millones de asignaciones directas y $ 120,0 millones de excedentes del FONPET. El gasto SGR fue de $ 120,0 millones en 2024 y $ 154,6 millones en 2025, todo en transferencias al fondo de pensiones. Proyectos de inversión con regalías en dos años: ninguno. A junio de 2026 el recaudo del bienio ya suma $ 929,9 millones de asignaciones directas que duermen en la cuenta. Es poca plata frente al presupuesto, pero es plata con nombre propio y sin proyecto.
Componente 3 (20 %): el Plan de Desarrollo «Mosquera Conecta»
La prensa identificó desde la posesión los retos del alcalde: movilidad, seguridad y salud. El agua y la educación completan la lista de lo que el mosquerano reclama. Sin informe público de avance por meta, evaluamos con lo que el dinero y los hechos permiten probar.
Tabla 6. Los cinco problemas comunitarios
| Problema | Compromiso | Evidencia 2024-2025 | Nota |
|---|---|---|---|
| Seguridad | Cámaras con inteligencia artificial, reconocimiento facial y lectura de placas | Mosquera estaba entre los 16 municipios con 95 % de los delitos del departamento (2023). Sicariato en Villa María (julio 2024). Inversión temática de $ 2.930,9 M y $ 5.112,3 M. La estrategia «Escudo Comunal», 56 cámaras y $ 1.000 M, se anunció en agosto de 2026. Sin cifras municipales públicas de homicidios y hurtos | 5,5 |
| Movilidad y vías | Terminal conectada al Regiotram, mejores rutas | Vías: $ 8.222,6 M comprometidos en 2024 con 35 % obligado; $ 5.987,2 M en 2025. Puente peatonal Los Soles: recibido en 2 %, 49 % en septiembre 2024, tres meses parado, reanudado en julio 2025. Sin noticia de la terminal. Viaducto del Regiotram es obra departamental | 5,0 |
| Salud | Ampliar y modernizar el Hospital María Auxiliadora | Aseguramiento pagado al 100 %. 19 contratos con la ESE por $ 7.854 M en el bienio. IDI del hospital: 47,19. Sin obra de ampliación documentada | 6,0 |
| Agua y saneamiento | Garantizar continuidad | Subsidios girados ($ 2.233,5 M y $ 2.566,0 M). EAMOS con IDI de 83,82 y 11 contratos por $ 10.720 M. Cortes y racionamiento por dependencia de Bogotá en 2024 y 2025. Alcantarillados 2024: $ 1.137 M comprometidos, cero pagado | 6,0 |
| Educación | Primer centro de formación técnica y profesional | SGP ejecutado al 99 %. PAE de $ 27.252 M y transporte escolar. Compra del colegio La Merced en curso con crédito Findeter. Mantenimiento de sedes con 0 % obligado en 2025. Sin avance del centro prometido | 6,5 |
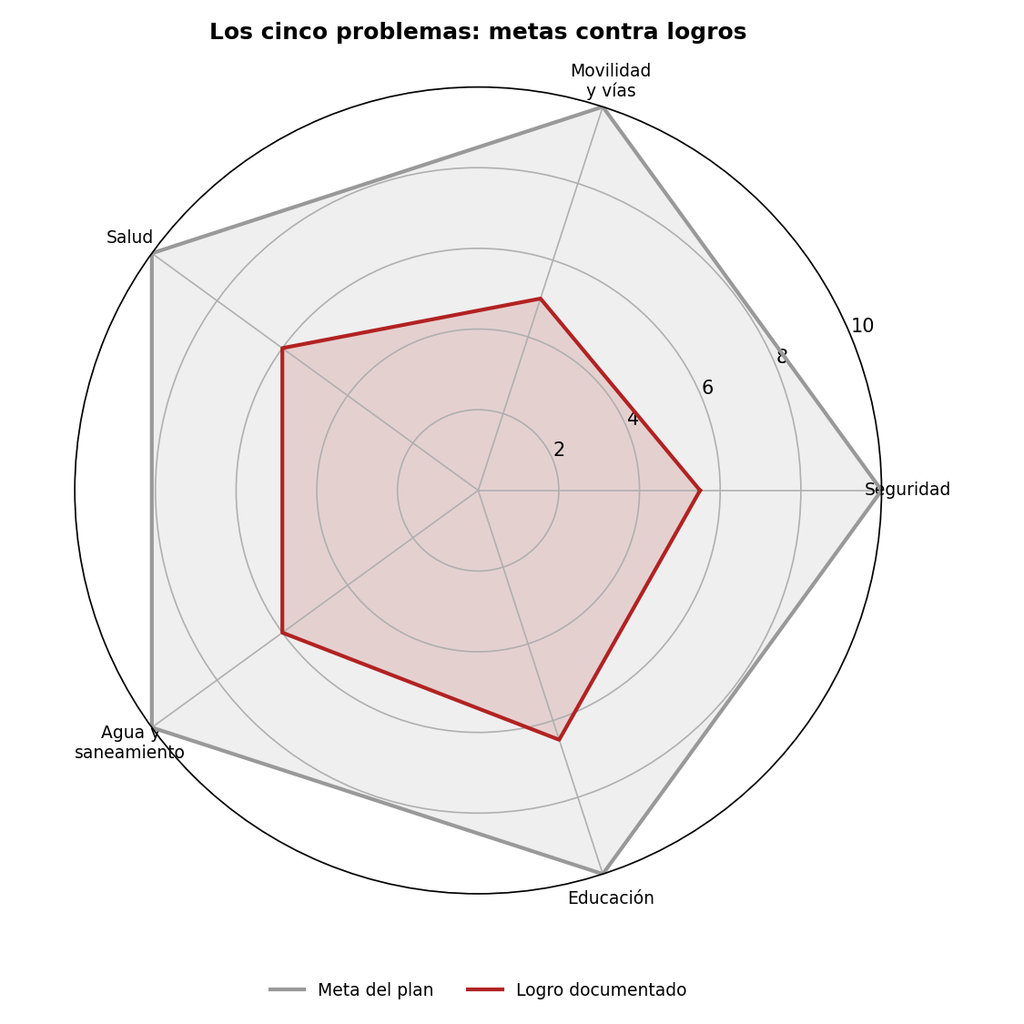
El patrón se repite: lo que depende de girar, se cumple; lo que depende de construir, se atrasa o se anuncia. La alcaldía muestra como logros el Centro de Bienestar Animal ($ 3.884 millones, mayo de 2025), la actualización catastral tras 16 años de rezago y el estadio. Ninguno figuraba entre los tres primeros dolores de la gente.
Calificación componente 3: 5,80/10, Regular.
Componente 4 (15 %): transparencia en la contratación pública (SECOP)
Consultamos el SECOP II en datos abiertos, entidad «CUNDINAMARCA-ALCALDIA MUNICIPIO MOSQUERA», NIT 899.999.342: 3.259 contratos firmados en el bienio.
Tabla 7. Contratación por modalidad (millones de pesos)
| Modalidad | 2024 n | 2024 valor | 2025 n | 2025 valor |
|---|---|---|---|---|
| Contratación directa | 1.723 | 65.237,0 | 1.218 | 106.387,8 |
| Licitación pública (incluye obra) | 7 | 27.927,9 | 12 | 80.270,0 |
| Selección abreviada (menor cuantía y subasta) | 27 | 11.742,5 | 59 | 17.209,8 |
| Concurso de méritos | 4 | 1.512,6 | 14 | 9.312,8 |
| Régimen especial | 4 | 6.855,4 | 9 | 13.802,2 |
| Mínima cuantía | 82 | 2.644,7 | 100 | 3.044,3 |
| Total | 1.847 | 115.920,1 | 1.412 | 230.026,8 |
Fuente: datos.gov.co, conjunto SECOP II Contratos Electrónicos, consulta de septiembre de 2026. La directa de 2025 incluye el empréstito de $ 48.000 M.
La directa pesa 56,3 % del valor en 2024 y, descontado el empréstito, 32,1 % en 2025. Por número de contratos la foto es otra: 93 % y 86 % son directos. Son 2.941 contratos a dedo en dos años, la mayoría órdenes de prestación de servicios. En 2025 ese tipo de contrato sumó 1.233 acuerdos por $ 60.270,2 millones; la cifra incluye vigilancia privada y operadores, pero más de mil son órdenes individuales. El funcionamiento completo de la administración central costó $ 46.505,4 millones. La planta paralela ya compite en tamaño con la planta.
Donde sí hay licitación, la competencia es un decir. El PAE 2025 ($ 27.252 millones con adiciones, sobre un precio base de $ 18.228 millones) recibió dos ofertas. La ampliación del alumbrado público ($ 23.091 millones, UT Edimsom) recibió dos ofertas y ya acumula 350 días adicionados. La vigilancia privada ($ 9.755 y $ 9.097 millones) recibió dos ofertas en cada proceso. El PAE 2024, la vigilancia con medios tecnológicos de 2024 y 2025, los equipos soterrados de aseo ($ 4.353 millones) y el mejoramiento de vivienda ($ 2.015 millones) tuvieron un solo proponente. La excepción confirma que el mercado existe: una obra de colegios de $ 2.200 millones atrajo 39 ofertas. Qué casualidad que los pliegos grandes solo le queden a la medida a uno o dos.
A eso se suma el alumbrado navideño de 2024, cerca de $ 2.000 millones adjudicados a una firma de Pitalito, Huila, que concejales denunciaron ante la Procuraduría como contrato «a dedo», según Semana.
Aplicación: base 6,0; publicación completa en SECOP II y conjunto de datos propio (+1,0); procesos competitivos en los contratos mayores, con reserva (+0,5); patrón de oferente único o doble en los pliegos grandes (−0,5); denuncia por alumbrado navideño (−0,5).
Calificación componente 4: 6,50/10, Regular.
Componente 5 (10 %): cumplimiento de los ODS
Tabla 8. ODS priorizados
| ODS | Evidencia | Nota |
|---|---|---|
| 1. Fin de la pobreza | Inclusión social: $ 11.254,7 M y $ 16.926,4 M, obligados al 99 %. Adulto mayor, primera infancia con Colsubsidio y Compensar | 6,5 |
| 3. Salud y bienestar | Aseguramiento al día. ESE con IDI de 47,19 y sin ampliación | 6,0 |
| 4. Educación de calidad | $ 91.615,8 M y $ 121.929,8 M. PAE y transporte garantizados. Infraestructura rezagada | 7,0 |
| 6. Agua limpia y saneamiento | Subsidios girados, dependencia estructural de Bogotá sin plan visible de fuente alterna | 6,0 |
| 8. Trabajo y crecimiento | ICA creció 10,9 %, delineación 126 %. Base industrial sólida, plusvalía en cero | 7,0 |
| 11. Ciudades sostenibles | Catastro actualizado, alumbrado y espacio público con baja ejecución, vías relegadas | 6,0 |
Calificación componente 5: 6,42/10, Regular.
Componente 6 (10 %): percepción ciudadana
No documentamos olas de protesta contra la administración. El bloqueo de la calle 13 de septiembre de 2024 fue de bicitaxistas y carreteros con reclamos a Bogotá. Hay reconocimiento verificable: La República ubicó a Mosquera entre los municipios mejor administrados del país con base en el IDI. Hay participación: 42 mesas para el plan. En contra pesan la denuncia de concejales por el alumbrado navideño, la inconformidad por la inseguridad que medios locales recogen desde mayo de 2024 y el temor al predial de 2026 tras la actualización catastral del IGAC ($ 10.639 millones, convenio directo).
Aplicación: base 7,0; reconocimientos (+1,0); participación (+0,5); controversias por contratación y predial (−1,0).
Calificación componente 6: 7,50/10, Bueno.
Radar integral: la calificación final ponderada
Tabla 9. Cálculo desarrollado
| Componente | Nota | Peso | Producto |
|---|---|---|---|
| FURAG | 9,60 | 0,25 | 2,400 |
| CUIPO | 7,75 | 0,20 | 1,550 |
| Plan de Desarrollo | 5,80 | 0,20 | 1,160 |
| SECOP | 6,50 | 0,15 | 0,975 |
| ODS | 6,42 | 0,10 | 0,642 |
| Percepción | 7,50 | 0,10 | 0,750 |
| Total | 7,477 |
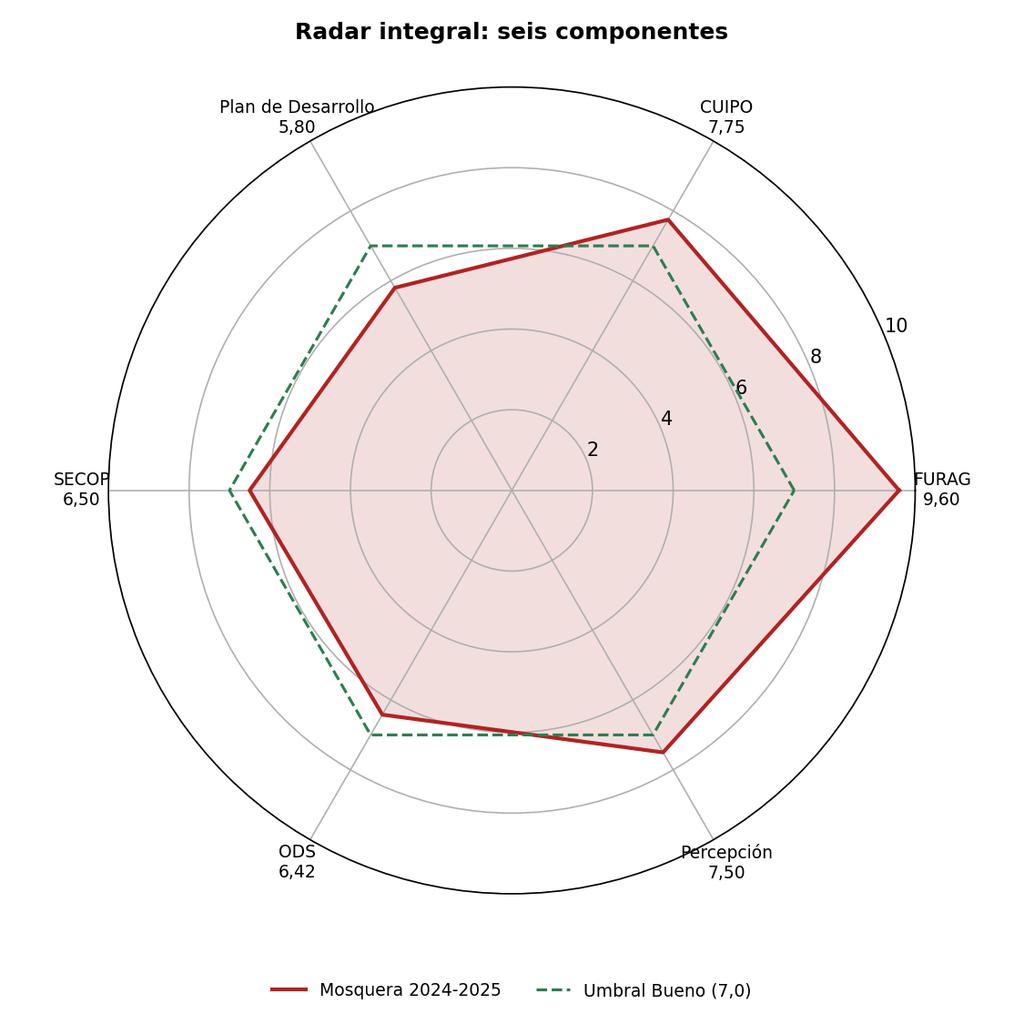
Calificación final: 7,5 sobre 10. Gestión BUENA 🟢.
Tres de los seis componentes están por debajo del umbral de 7,0. Si el FURAG de Mosquera fuera el promedio de Cundinamarca (76,80), la nota final caería a 7,0 raspado. La gestión es buena porque la institución está bien armada y la hacienda es sólida; aún no lo es por lo que entrega en la calle.
Como la calificación es superior a 6,9, omitimos el análisis de Prevaricato por Omisión (artículo 414 del Código Penal) por lógica metodológica. No hay en los documentos examinados una omisión de deberes funcionales con daño demostrado. Hay, sí, tres asuntos que la Contraloría de Cundinamarca y la Personería deben mirar: la plusvalía en cero, los pliegos con proponente único y las reservas triplicadas.
Lo que hizo bien y lo que falta
Lo que hizo bien. Elevó el recaudo tributario 14,5 % sin depender de la Nación. Pagó a tiempo: 96,1 % de lo obligado en 2025 y cero rezago en reservas y cuentas por pagar de ese año. Bajó la deuda heredada en 2024. Publica todo en SECOP II y mantiene un conjunto de datos abierto propio. Actualizó un catastro con 16 años de atraso. Denunció con nombre propio los contratos del antecesor. Está entre las 16 alcaldías con mejor desempeño institucional del país.
Lo que falta. Ejecutar antes de endeudarse. Explicar por qué el suelo que se valoriza dejó de pagar plusvalía. Abrir los pliegos para que compita alguien más. Poner en vías y seguridad una fracción de lo que pone en escenarios deportivos. Formular un solo proyecto con las regalías quietas. Subir al portal el Plan de Desarrollo y un tablero de avance meta por meta: 278 metas sin seguimiento público son 278 promesas sin testigo. Y llevar al hospital del pueblo algo de la excelencia que la alcaldía reserva para sus formularios.
Cierre periodístico: la pregunta que queda
Mosquera tiene lo que el 90 % de los municipios de Colombia envidiaría: plata propia, técnicos que saben reportar, un alcalde joven que llegó denunciando. Con esos recursos, la vara sube. Un 7,5 en un municipio que recauda $ 170.830,8 millones en impuestos no vale lo mismo que un 7,5 en uno que sobrevive del SGP.
El ciudadano que pasa dos horas en la calle 13, que cuida el celular en el paradero y que llena baldes cuando Bogotá raciona, no se transporta en el Índice de Desempeño Institucional. Se transporta en buseta. La pregunta que queda flotando es ética y es de prioridades: si la alcaldía mejor calificada del occidente de la Sabana tiene la caja llena, el crédito abierto y el estadio inaugurado, ¿qué le impide gastar en el trancón y en el atraco lo que ya gastó en la tribuna?
La vigilancia es de todos. Los formularios están en chip.gov.co; los contratos, en el SECOP. Revíselos. El poder que se sabe observado se comporta distinto.
Anexo: fuentes, metodología y limitaciones
Fuentes financieras. CHIP, entidad 217325473 Mosquera, Cundinamarca: CUIPO B y D, cortes diciembre 2024 (envío 4570693) y diciembre 2025 (envío 4670351); FUT Deuda Pública 2024 y 2025 (CREDITOS, CREDITOS_POR_SECTOR, RENTA_PIGNORADA); FUT Vigencias Futuras, cuarto trimestre de 2024 y 2025; SGR ingresos y gastos 2024, gastos 2025, e ingresos y gastos a junio de 2026; CUIPO B y D a junio de 2026 como contraste.
Otras fuentes. Función Pública, Resultados de Desempeño Institucional, vigencia 2025. Datos abiertos del SECOP II (conjuntos jbjy-vk9h y p6dx-8zbt). La República y El Tiempo (resultados electorales). Semana, BluRadio, El Colombiano, Infobae, KienyKe, Alerta Bogotá, Periodismo Público, La Tribuna, Noticentro, Bacatá Stereo, Noticias Día a Día, La Guía Cundinamarca, Mutantes TV, El Dorado Radio y Gobernación de Cundinamarca.
Limitaciones. 1. El usuario no aportó el formulario SGR de ingresos con corte a diciembre de 2025; usamos el de junio de 2026 como referencia. 2. El Plan de Desarrollo no abrió en el portal municipal: no verificamos número de acuerdo, plan plurianual ni metas cuantificadas; los ejes provienen de prensa. 3. No hallamos informes de rendición de cuentas 2024 y 2025 con avance por meta. 4. No obtuvimos cifras municipales de homicidios y hurtos (SIEDCO). 5. No verificamos la categoría de Ley 617 ni el indicador de gastos de funcionamiento sobre ingresos de libre destinación. 6. No hallamos informes de auditoría de la Contraloría de Cundinamarca para 2024 y 2025, ni el IGPR, el ITA o la MDM del municipio. 7. La clasificación temática de la inversión es propia, por palabras clave del producto MGA. 8. Las notas de los cinco problemas y de los ODS son juicio periodístico sustentado en la evidencia citada.
«La verdad también tiene forma.» corrupcionaldia.com, Hipólito Palencia