Nos encontramos en el municipio de Cotorra. Vamos a auscultar la gestión municipal, donde analizaremos exhaustivamente, a nivel forense, la gestión de la alcaldesa María Eugenia López Díaz. Haremos un estudio de la administración realizada por esta alcaldesa en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
Cotorra es el municipio más pequeño del departamento de Córdoba, con apenas 89,84 km² de extensión, ubicado en la subregión del Bajo Sinú a 35 km de Montería. Fue erigido como municipio apenas en 1997 mediante la Ordenanza 003 de la Asamblea Departamental, lo que implica que su institucionalidad es joven, sus capacidades administrativas limitadas y su historia financiera relativamente corta. Para el periodo 2024-2027, la ciudadanía eligió a María Eugenia López Díaz —conocida popularmente como «Geña»— con 7.857 votos, equivalente al 61,91% de la votación, bajo la bandera del Partido Liberal Colombiano. Es ex Gestora Social del municipio y esposa de Martín Emilio Jalal Agámez, exalcalde y referente histórico de la creación misma del municipio.
Este informe aplica la metodología de corrupcionaldia.com, que pondera seis componentes en una escala de 0 a 10: FURAG (25%), Ejecución presupuestal CUIPO (20%), Avance del Plan de Desarrollo (20%), Transparencia SECOP (15%), Cumplimiento ODS (10%) y Percepción ciudadana (10%). La calificación final no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles a un municipio de 20.741 habitantes como a una metrópoli. Las fuentes primarias consultadas incluyen los reportes CHIP-CUIPO, FUT-Deuda Pública, FUT-Vigencias Futuras y Sistema General de Regalías, descargados directamente del portal ciudadano del Ministerio de Hacienda; el Índice de Desempeño Institucional (IDI) de la Función Pública; y la verificación cruzada con prensa nacional (El Tiempo, El Colombiano, El Heraldo, Caracol, W Radio, La Silla Vacía, Blu Radio) y prensa local (El Meridiano de Córdoba, Chica Noticias, La Lengua Caribe).
El resultado final, como se verá en las páginas siguientes, ubica la gestión en 5,60 puntos sobre 10, equivalente a Regular — VIGILAR. Esta calificación, al estar por debajo del umbral de 7,0, activa por regla metodológica el análisis jurídico del delito de Prevaricato por Omisión (Artículo 414 del Código Penal Colombiano), examinando si hubo omisión dolosa de deberes funcionales, abuso de autoridad o favorecimiento ilícito. No se trata de una acusación penal sino del ejercicio periodístico de escrutinio público sobre los actos y las omisiones de un mandatario local, en cumplimiento del deber constitucional de vigilancia ciudadana consagrado en el Artículo 270 de la Constitución.
Ficha técnica del municipio
Antes de entrar al análisis financiero forense, conviene fijar el contexto territorial, demográfico e institucional del municipio que estamos auscultando. Cotorra es un municipio joven, pequeño, rural, localizado en una zona geográfica compleja —el complejo lagunar de la Ciénaga Grande de Lorica— y con una vocación productiva predominantemente agropecuaria. La altitud media es de apenas 15 metros
Cotorra 2024-2025 · Análisis forense de gestión · Corrupcionaldia.com
sobre el nivel del mar, con clima tropical lluvioso y temperaturas que rondan los 36 °C. Estos factores geográficos explican en parte la recurrencia de inundaciones y la dificultad histórica para garantizar agua potable continua, dos de los problemas que más han marcado la percepción ciudadana sobre la gestión municipal.
| Variable | Valor |
|---|---|
| Departamento | Córdoba (subregión Bajo Sinú) |
| Erección como municipio | 18 de abril de 1997 (Ordenanza 003 de 1997) |
| Extensión superficial | 89,84 km² (más pequeño de Córdoba) |
| Población DANE 2025 | 20.741 habitantes (urbana: 6.260) |
| Centros poblados | 13 corregimientos y veredas |
| Altitud / Temperatura | 15 m s.n.m. / 36 °C promedio |
| Distancia a Montería | 35 km |
| Categoría FURAG | Alcaldía Grupo 4 |
| Es municipio PDET | NO (los PDET cordobeses son Montelíbano, Puerto Libertador, San José de Uré, Tierralta y Valencia) |
| Cobertura acueducto urbano | 82,36% |
| Cobertura alcantarillado municipal | 64,97% (urbana 82,36%) |
| Alcaldesa 2024-2027 | María Eugenia López Díaz («Geña»), Partido Liberal (61,91% de los votos) |
| Plan de Desarrollo | «Cotorra Revive 2024-2027», $110.000 millones proyectados, expedido el 29-may-2024 |
Tres elementos de esta ficha técnica son particularmente relevantes para el análisis que sigue. Primero, Cotorra no es municipio PDET, lo que significa que no accede a los recursos del Programa de Desarrollo con Enfoque Territorial destinados a los 170 municipios más afectados por el conflicto armado; su acceso a recursos extraordinarios de paz debe hacerse por otras vías (Asignación para la Paz del SGR, por ejemplo). Segundo, las coberturas de acueducto y alcantarillado —82,36% y 64,97% respectivamente— revelan un déficit estructural histórico que ninguna administración ha logrado cerrar, y que constituye una de las principales demandas ciudadanas. Tercero, la categoría Alcaldía Grupo 4 del FURAG ubica a Cotorra en el segmento de municipios pequeños (entre 10.000 y 25.000 habitantes), lo que debe tenerse en cuenta al comparar su IDI con el de municipios más grandes y con mayor capacidad institucional.
Análisis de ingresos CUIPO 2024-2025
Cotorra 2024-2025 · Análisis forense de gestión · Corrupcionaldia.com
El análisis de los ingresos del municipio durante los dos primeros años de gobierno de la alcaldesa López Díaz revela un patrón que es común en los municipios pequeños de la costa Caribe colombiana: una dependencia abrumadora de las transferencias del nivel central del Estado, una tributación propia marginal pero creciente, y un uso intensivo del endeudamiento para financiar inversión en infraestructura. Los datos del formulario B_EJECUCION_DE_INGRESOS del CUIPO, descargados del portal CHIP del Ministerio de Hacienda, permiten trazar este panorama con precisión forense.
Composición de los ingresos por año
| Concepto | 2024 (COP) | 2025 (COP) | Variación |
|---|---|---|---|
| Total Ingresos | $35,24 MMM | $44,51 MMM | +26,3% |
| Ingresos Corrientes | $34,75 MMM | $40,12 MMM | +15,5% |
| Ingresos Tributarios (propios) | $1,79 MMM | $2,58 MMM | +43,8% |
| Ingresos No Tributarios | $32,96 MMM | $37,54 MMM | +13,9% |
| Recursos de Capital | $494 M | $4,39 MMM | +787,8% |
| SGP (Sistema General de Participaciones) | $18,29 MMM | $22,38 MMM | +22,4% |
| ADRES Cofinanciación UPC (2025) | — | $14,00 MMM | nuevo |
El total de ingresos de Cotorra pasó de $35.243 millones en 2024 a $44.505 millones en 2025, un crecimiento nominal del 26,3%. Este incremento, sin embargo, debe leerse con cuidado: una parte importante proviene de la incorporación en 2025 de los recursos ADRES por cofinanciación UPC del régimen subsidiado por valor de $14.004 millones, que es una transferencia del orden nacional para financiar la afiliación al sistema de salud de la población pobre y vulnerable. Estos recursos no son propiamente ingresos discrecionales del municipio: son giro directo para pagar la Unidad de Pago por Capitación (UPC) de los afiliados al régimen subsidiado y deben contabilizarse en el presupuesto, pero su destinación es de carácter mandatorio.
El indicador más relevante para medir el esfuerzo fiscal del municipio es la recaudación tributaria propia, que pasó de $1.794 millones en 2024 a $2.577 millones en 2025, un incremento del 43,8%. Dentro de este rubro destacan los impuestos al predial (que creció de $184 millones a $297 millones, +61%, gracias a la actualización del catastro y a campañas de recaudo), la sobretasa ambiental (que casi se duplicó, de $35 millones a $65 millones), y los impuestos indirectos como industria y comercio, sobretasa a la gasolina y alumbrado público. Este crecimiento tributario es uno de los hallazgos positivos de la gestión López Díaz: la administración hizo un esfuerzo serio por aumentar la base tributaria propia, lo que reduce marginalmente la dependencia del SGP y aumenta la capacidad de endeudamiento. Sin embargo, hay que ponerlo en perspectiva: $2.577 millones de recaudo tributario anual equivalen a apenas $124.000 pesos por habitante por año, o $10.300 pesos por habitante por mes, una cifra ínfima incluso para los estándares de un municipio pequeño.
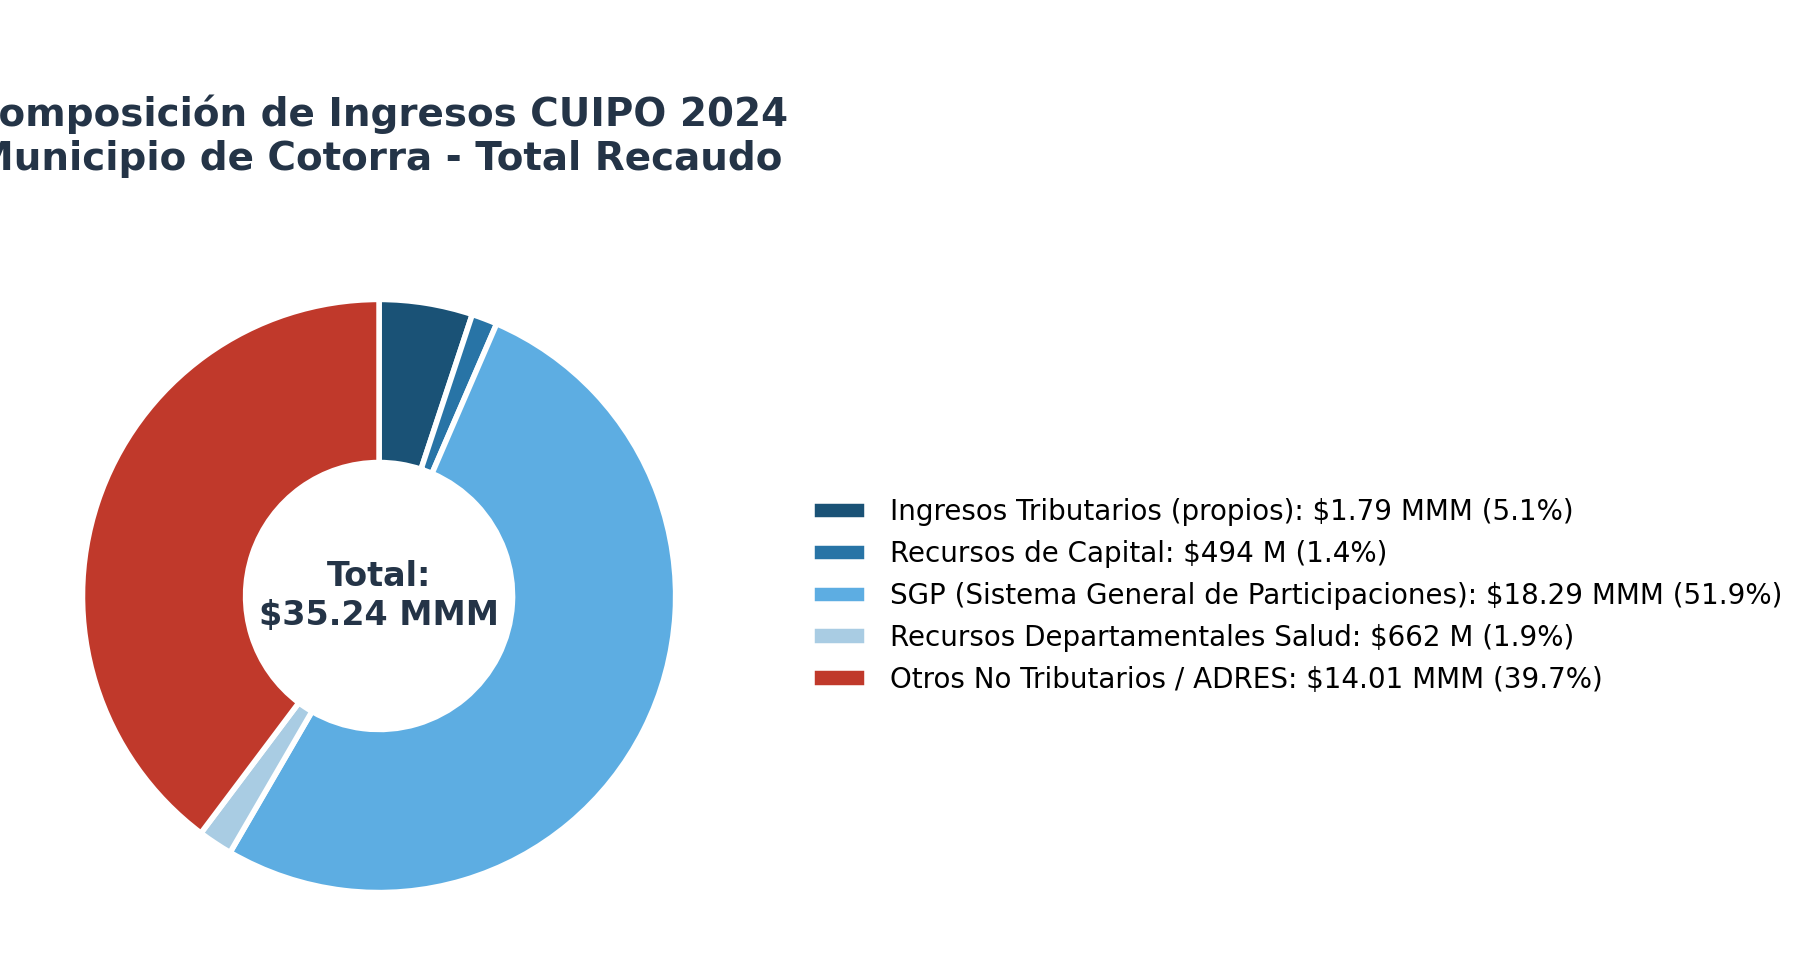
Gráfica 1. Composición de los ingresos CUIPO 2024. Elaboración propia con datos CHIP.
El segundo hallazgo crítico del análisis de ingresos es la persistencia de una dependencia estructural del Sistema General de Participaciones (SGP). En 2024 el SGP representó el 51,9% de los ingresos totales del municipio ($18.286 millones de $35.243 millones); en 2025 esa participación bajó al 50,3% ($22.376 millones de $44.505 millones), pero sólo por la entrada de los recursos ADRES que diluyeron la proporción. Si se excluyen los recursos ADRES y se consideran sólo los ingresos discrecionales, el SGP representa más del 60% del presupuesto municipal. Esta dependencia significa que cualquier modificación en la fórmula de distribución del SGP —como las que han sido materia de debate en el Congreso— puede tener efectos devastadores en la capacidad operativa del municipio. Para un mandatario local, esto implica que el verdadero margen de maniobra financiera es mucho menor de lo que sugiere el tamaño del presupuesto: la mayor parte está amarrada a destinaciones específicas (salud, educación, agua potable).
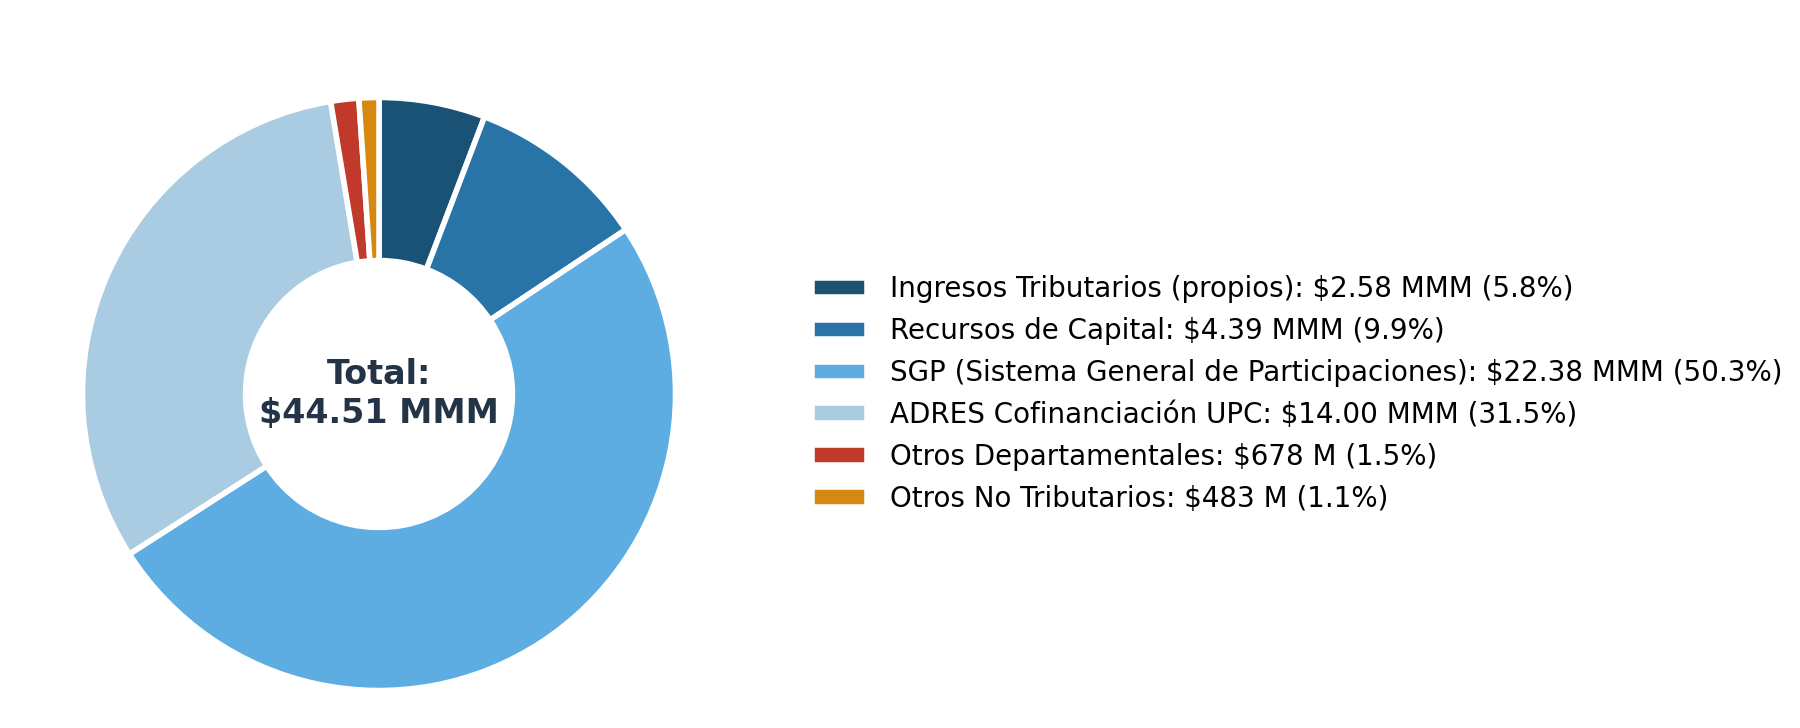
Gráfica 2. Composición de los ingresos CUIPO 2025. Elaboración propia con datos CHIP.
Comparativo de fuentes de recursos 2024 vs 2025
La gráfica radar siguiente permite comparar de un solo vistazo cómo evolucionaron las cinco grandes fuentes de recursos del municipio entre 2024 y 2025: tributarios propios, SGP, recursos de capital, deuda pública y regalías del SGR. Cada eje está normalizado al valor máximo entre los dos años, de modo que la longitud de cada radio indica qué tan cerca está cada año del máximo. Lo que se observa es un patrón de «expansión en todas las direcciones»: la administración López Díaz logró crecer en prácticamente todas las fuentes, con la única excepción de las regalías en 2024 (que reportaron cero ingresos, como se verá en la sección V).
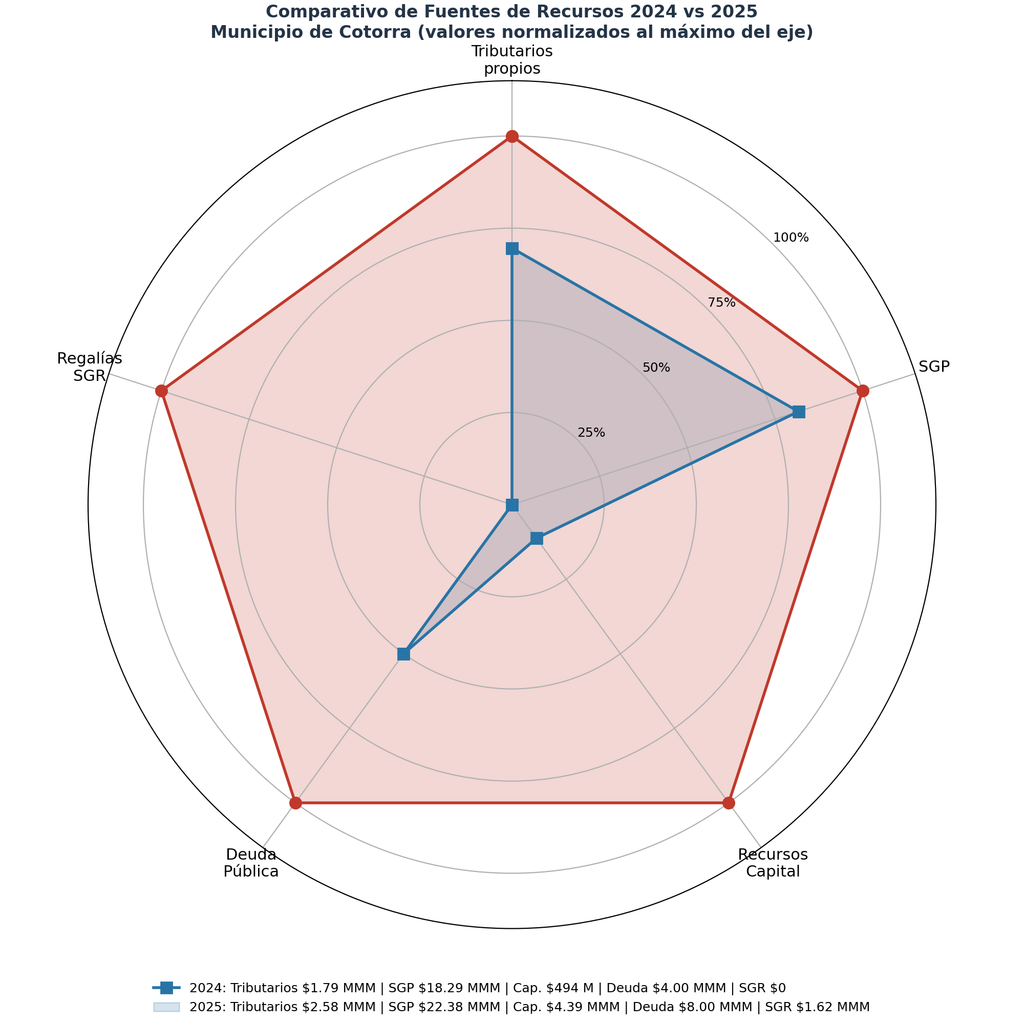
Gráfica 3. Comparativo normalizado de fuentes de recursos 2024 vs 2025. Valores absolutos en leyenda. Elaboración propia con datos CHIP.
El crecimiento más espectacular —y el más preocupante desde el punto de vista de la sostenibilidad financiera— es el de la deuda pública. Mientras que en 2024 el monto total aprobado en créditos vigentes era de $4.000 millones, en 2025 se duplicó a $8.000 millones, tras la firma de un nuevo crédito con Bancolombia por $4.000 millones destinado a la ampliación del acueducto y la construcción de una nueva Planta de Tratamiento de Agua Potable (PTAP). Esto significa que en dos años la administración López Díaz ha comprometido al municipio con una deuda equivalente al 18% de su presupuesto anual de ingresos. La sostenibilidad de esta deuda dependerá de que las obras efectivamente se ejecuten y de que la planta genere el servicio de agua potable que durante décadas ha faltado en el municipio.
Análisis de gastos CUIPO 2024-2025
Si los ingresos nos dicen de dónde viene el dinero, los gastos nos dicen en qué se gasta. Y aquí es donde el análisis forense del CUIPO de Cotorra arroja hallazgos críticos. El formulario D_EJECUCION_DE_GASTOS del CUIPO registra tres niveles de ejecución: compromisos (lo que el municipio se ha obligado a pagar), obligaciones (lo efectivamente contraído) y pagos (lo efectivamente girado). Para este análisis nos centraremos en los pagos, que son el indicador más conservador y verificable de ejecución.
| Destino del gasto | 2024 (COP) | % 2024 | 2025 (COP) | % 2025 |
|---|---|---|---|---|
| Inversión | $28,80 MMM | 90,0% | $10,22 MMM | 70,8% |
| Funcionamiento | $2,52 MMM | 7,9% | $3,14 MMM | 21,8% |
| Servicio de la Deuda | $690 M | 2,2% | $1,07 MMM | 7,4% |
| TOTAL GASTOS | $32,01 MMM | 100% | $14,42 MMM | 100% |
El primer hallazgo, mirando la tabla anterior, es que la estructura de gasto de Cotorra es atípica y reveladora. En 2024, el 90% del gasto se clasificó como «inversión» ($28.801 millones de $32.010 millones totales), y apenas el 7,9% como funcionamiento. En un municipio típico de Grupo 4, el funcionamiento suele representar entre el 30% y el 50% del gasto. La explicación no es que Cotorra sea especialmente austero: es que la mayor parte de la «inversión» que registra el CUIPO corresponde en realidad a transferencias automáticas del SGP-Salud al régimen subsidiado, que el municipio actúa como administrador pero no como ejecutor discrecional. Si se excluyen estas transferencias, el gasto propio en inversión real del municipio es significativamente menor.
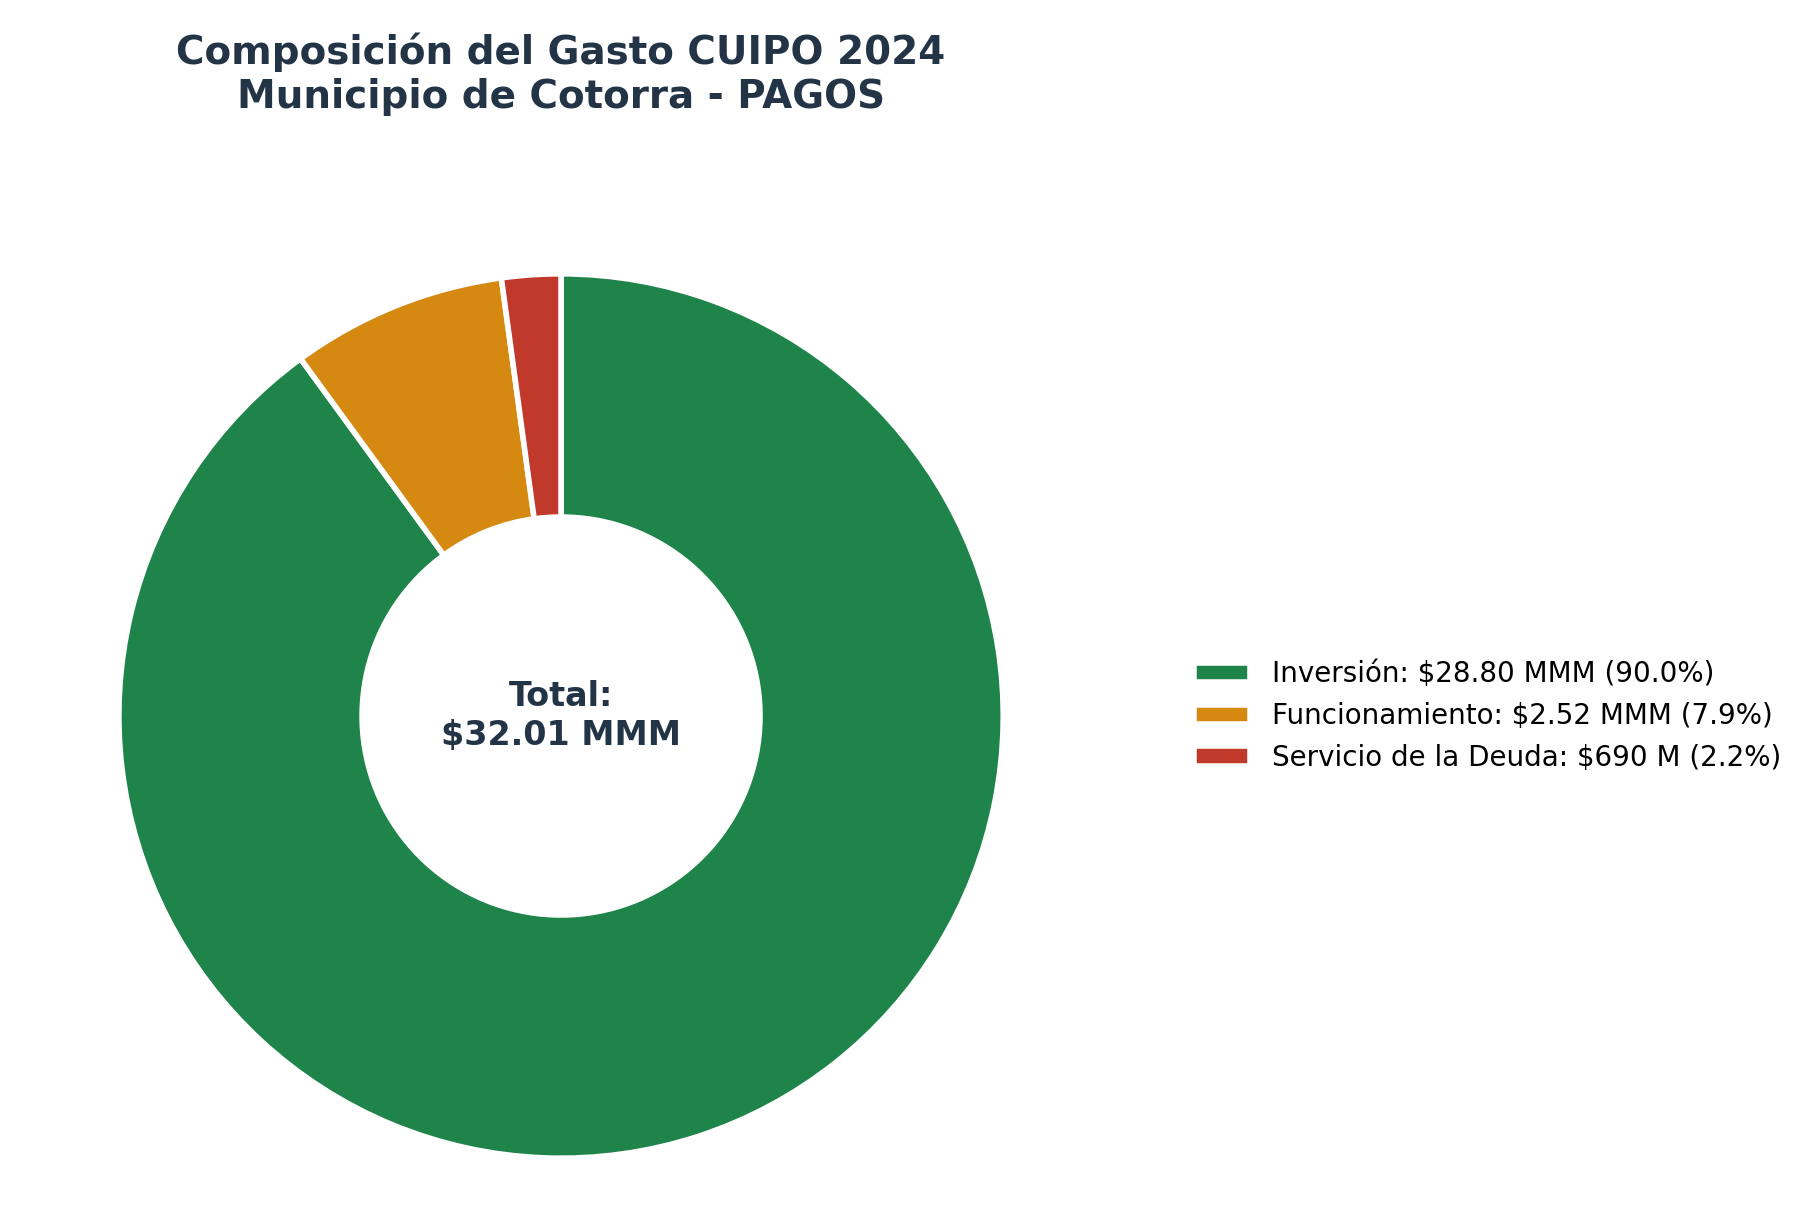
Gráfica 4. Composición del gasto CUIPO 2024. Elaboración propia con datos CHIP.
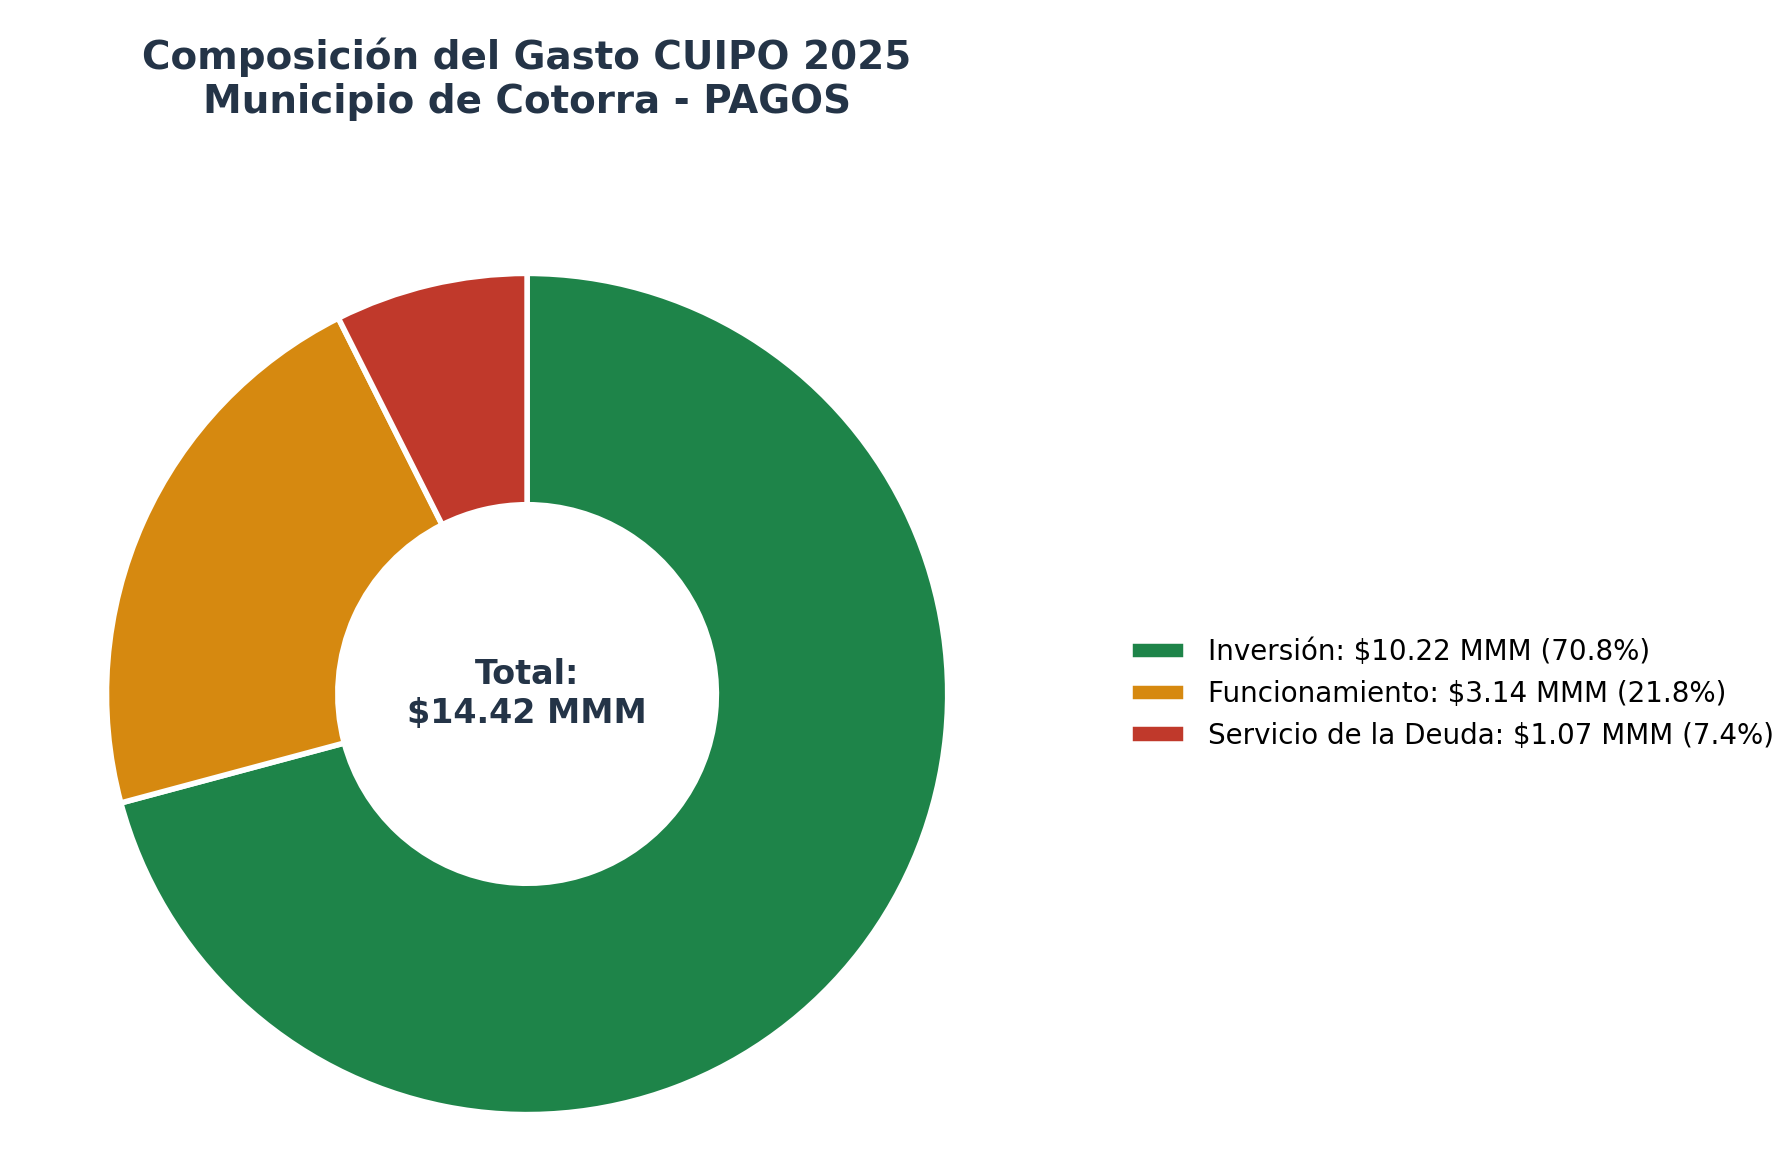
Gráfica 5. Composición del gasto CUIPO 2025. Elaboración propia con datos CHIP.
El segundo hallazgo, aún más crítico, es el desplome aparente del gasto en 2025: de $32.010 millones en 2024 a $14.424 millones en 2025, una caída del 55%. Esta cifra debe interpretarse con cuidado. Por un lado, los reportes del CHIP son acumulativos durante el año pero el corte anual se hace al 31 de diciembre; el dato de 2025 podría estar subreportado en algunas partidas si hubo rezago en el registro contable. Por otro lado, hay una explicación contable legítima: en 2024 se ejecutaron recursos ADRES que en 2025 figuran como giro directo y no como gasto municipal. Sin embargo, incluso ajustando por este factor, hay una caída real en la inversión propia del municipio entre 2024 y 2025 que merece explicación pública por parte de la administración. Los reportes del CHIP muestran que la subejecución se concentra en la adquisición de bienes y servicios (que pasó de $26.923 millones a $7.979 millones) y en las transferencias corrientes.
Inversión por sector: la paradoja de la salud
El análisis por sector de la inversión arroja el hallazgo más revelador del comportamiento financiero del municipio. En 2024, el 78,6% de la inversión ejecutada en Cotorra se concentró en un solo sector: el régimen subsidiado en salud, con $22.633 millones en pagos. En 2025, esa concentración aumentó al 80,5% ($24.072 millones). Esto significa que por cada peso que el municipio invierte en todo lo demás —vías, educación, agua, deporte, cultura, vivienda— apenas invierte veinte centavos. La paradoja es que esta concentración no es el resultado de una decisión estratégica del alcalde: es la consecuencia mecánica de la forma como opera el Sistema General de Participaciones en salud. El SGP-Salud gira los recursos al municipio, y el municipio debe transferirlos al asegurador (EPS-S) para pagar la UPC de los afiliados al régimen subsidiado. La plata entra y sale sin que el alcalde pueda decidir su destinación.
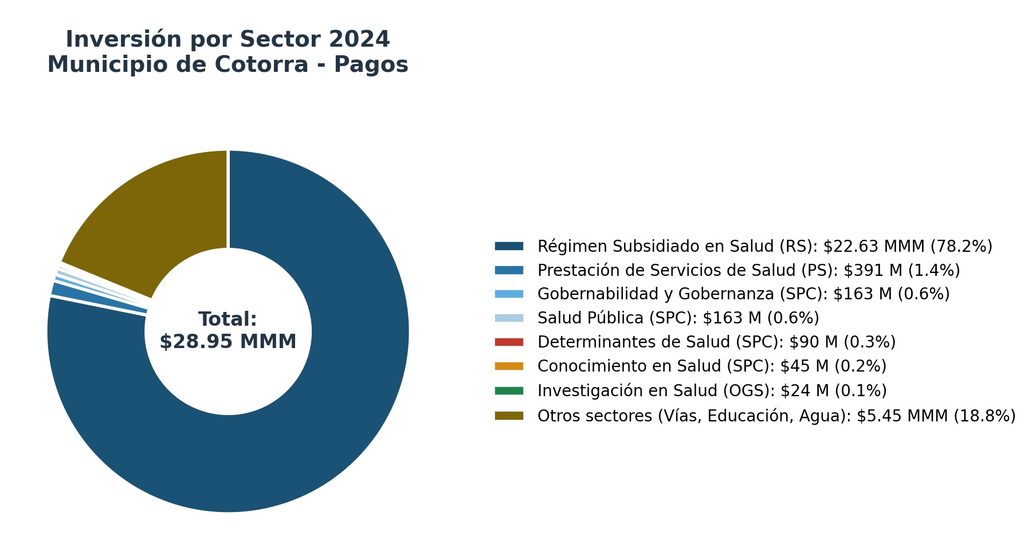
Gráfica 6. Inversión por sector 2024. Elaboración propia con datos CHIP – formulario D_EJECUCION_DE_GASTOS.
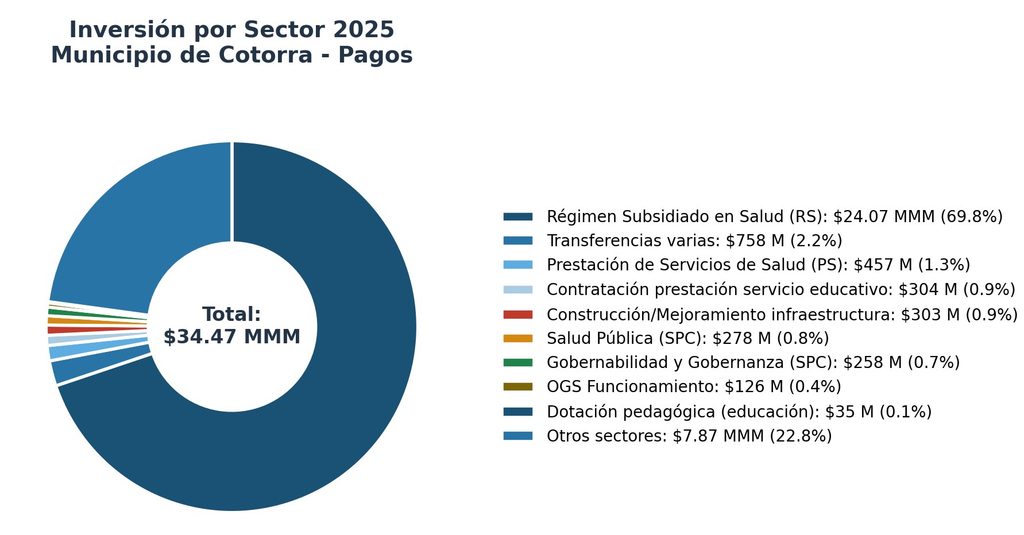
Gráfica 7. Inversión por sector 2025. Elaboración propia con datos CHIP – formulario D_EJECUCION_DE_GASTOS.
Esta estructura tiene implicaciones profundas para la evaluación de la gestión. Cuando se dice que el municipio «ejecutó $32.010 millones en 2024», la mayoría de los lectores asume que esa cifra corresponde a obras y servicios prestados directamente por la alcaldía. La realidad es que más de tres cuartas partes son transferencias automáticas al sistema de salud. La inversión discrecional real del municipio —la que efectivamente decide la alcaldesa y su equipo— es significativamente menor. En 2024, la inversión propiamente dicha (excluyendo régimen subsidiado) fue de aproximadamente $5.367 millones, y en 2025 de aproximadamente $6.138 millones. Este es el verdadero margen de maniobra financiera del mandatario local, y ayuda a entender por qué las obras tardan tanto en llegar y por qué los problemas estructurales persisten.
Deuda pública y vigencias futuras
La deuda pública de Cotorra experimentó durante el bienio 2024-2025 un crecimiento que merece un escrutinio cuidadoso. El formulario CREDITOS del FUT-Deuda Pública registra todos los créditos vigentes del municipio, con su entidad financiera, fecha de firma, monto aprobado, reestructuraciones y destino. Igualmente, el formulario RENTA_PIGNORADA muestra qué porcentaje de las rentas del municipio está comprometido como garantía de estos créditos.
| N° Registro | Sector | Entidad | Monto (COP) | Objeto |
|---|---|---|---|---|
| 611517915 | Transporte | Banco de Bogotá | $1,50 MMM | Vías Cotorra, Las Arepas, Trementino, Los Cedros |
| 611518874 | Transporte | Banco de Bogotá | $2,50 MMM | Mantenimiento red vial zona rural de Cotorra |
| 611519716 | Ambiente | Bancolombia | $4,00 MMM | Ampliación acueducto y nueva PTAP Cotorra |
| TOTAL | $8,00 MMM | 3 créditos vigentes al 31-dic-2025 |
En el bienio, la administración López Díaz no abrió nuevos créditos en 2024, pero sí reestructuró los dos créditos heredados de la administración Llorente Petro (ambos con Banco de Bogotá, ambos para vías rurales, ambos reestructurados el 29 de enero de 2024). En 2025, en cambio, la administración firmó un nuevo crédito con Bancolombia por $4.000 millones para la ampliación del sistema de acueducto y construcción de una nueva Planta de Tratamiento de Agua Potable (PTAP), lo que constituye una de las decisiones estratégicas más importantes del bienio. El crédito fue reestructurado en febrero de 2026, lo que sugiere que hubo ajustes en las condiciones financieras. La destinación —agua potable— responde al problema histórico número dos del municipio, y por tanto la decisión de endeudarse para resolverlo es, en principio, acertada.
Sin embargo, hay dos elementos de preocupación. Primero, la carga de pignoración: los tres créditos vigentes comprometen el 130% y 150% de las rentas de propósito general libre inversión del SGP como garantía. Esto significa que si el municipio incumple, el banco puede ejecutar directamente esas rentas. Es una garantía fuerte que limita la capacidad futura de endeudamiento. Segundo, la concentración sectorial: dos de los tres créditos están en el sector transporte (vías rurales), y sólo uno en ambiente y desarrollo sostenible (agua). Esta concentración implica que el municipio está apostando principalmente por la infraestructura vial, lo que es razonable dado el déficit histórico, pero deja sin financiar otros sectores críticos como educación y salud.
Vigencias futuras autorizadas
Las vigencias futuras son autorizaciones que da el Concejo Municipal para comprometer recursos de vigencias posteriores. Son una herramienta financiera clave para financiar obras de mediano plazo.
En el periodo OCT-DIC 2024, Cotorra NO reportó información al CHIP en el formulario AUTORIZACIONES del FUT_VIGENCIAS_FUTURAS. Este vacío es un hallazgo negativo: o no hubo autorizaciones, o las hubo pero no se reportaron al sistema de transparencia fiscal. En el periodo OCT-DIC 2025, en cambio, se reportaron autorizaciones por $2.404 millones, distribuidas en tres sectores estratégicos.
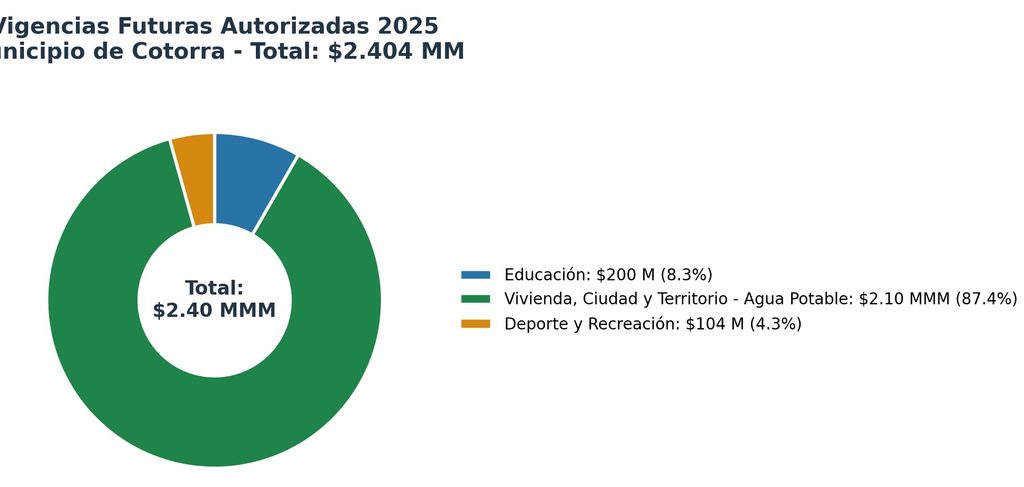
Gráfica 8. Composición de vigencias futuras autorizadas 2025. Fuente: CHIP – FUT_VIGENCIAS_FUTURAS, formulario AUTORIZACIONES.
| Sector | Monto (COP) | Fuente | Acto administrativo |
|---|---|---|---|
| Vivienda, Ciudad y Territorio – Agua Potable | $2,10 MMM | Recursos de Crédito Interno + SGP Agua Potable | Decreto 11 del 12-ago-2025 |
| Educación | $200 M | R.B. SGP-Educación-Calidad por Matrícula Oficial | Decreto 15 del 15-oct-2025 |
| Deporte y Recreación | $104 M | R.B. SGP-Propósito General + Tasa Pro Deporte | Decreto 15 del 15-oct-2025 |
| TOTAL | $2,40 MMM |
El 87,3% de las vigencias futuras autorizadas en 2025 están destinadas al sector de agua potable y saneamiento básico, lo que confirma la prioridad que la administración López Díaz ha dado a este problema estructural. Estos recursos, sumados al crédito de $4.000 millones con Bancolombia, configuran una apuesta financiera significativa —cercana a los $6.100 millones— para resolver el déficit histórico de agua potable del municipio. La pregunta crítica que queda en el aire es: ¿se ejecutarán efectivamente estos recursos en 2026 y 2027, o correrán la misma suerte del contrato UNGRD de $50.000 millones que nunca llegó al municipio?
Sistema General de Regalías (SGR)
El Sistema General de Regalías es una de las fuentes de financiamiento más escrutadas de la hacienda municipal colombiana, especialmente en los departamentos productores de hidrocarburos y minerales. Córdoba no es un departamento petrolero, pero sí recibe regalías por la explotación de carbón, caliza, arena y grava, así como por la producción de gas en campos adyacentes. Cotorra, en particular, no es un municipio productor directo, pero accede a las asignaciones del SGR por concepto de la distribución nacional de los recursos.
| Concepto | 2024 (COP) | 2025 (COP) |
|---|---|---|
| Ingresos por SGR (recaudo) | $0 | $1,62 MMM |
| Compromisos | $822 M | $784 M |
| Obligaciones | $0 | $431 M |
| Pagos | $0 | $431 M |
| Tasa de ejecución (pagos/compromisos) | 0,0% | 55,0% |
El comportamiento del SGR en Cotorra durante el bienio es marcadamente irregular y revela problemas de gestión. En 2024, el formulario EJECUCION_DE_INGRESOS reporta cero pesos de recaudo por concepto del SGR, pese a que el formulario EJECUCION_DE_GASTOS sí registra compromisos por $821 millones para proyectos de redes de gas combustible y centros de atención especializada (CAE) para restablecimiento de derechos. Es decir: el municipio se comprometió a pagar $821 millones en proyectos de regalías, pero no reportó haber recibido un solo peso por este concepto. Esta discrepancia contable puede tener varias explicaciones —recursos en disponibilidad de vigencias anteriores, giros pendientes del nivel central—, pero desde el punto de vista del control fiscal es un hallazgo que amerita explicación pública.
En 2025, en cambio, el SGR sí reportó ingresos por $1.623 millones, distribuidos en tres fuentes: Asignaciones Directas (20% del SGR) por $718 millones, Asignación para la Inversión Local según NBI por $536 millones, y Asignación para la Paz por $370 millones. La ejecución de gastos, sin embargo, fue apenas parcial: de $784 millones en compromisos, se obligaron $431 millones y se pagaron $431 millones, una tasa de ejecución del 55%. Los dos proyectos financiados fueron: (i) redes domiciliarias de gas combustible instaladas (BPIN 2024233000061, sector Minas y Energía), con compromisos de $484 millones y pagos de $242 millones; y (ii) servicio de apoyo financiero para proyectos de infraestructura productiva y comercialización agropecuaria (BPIN 2025233000002, sector Agricultura y Desarrollo Rural), con compromisos de $300 millones y pagos de $189 millones.
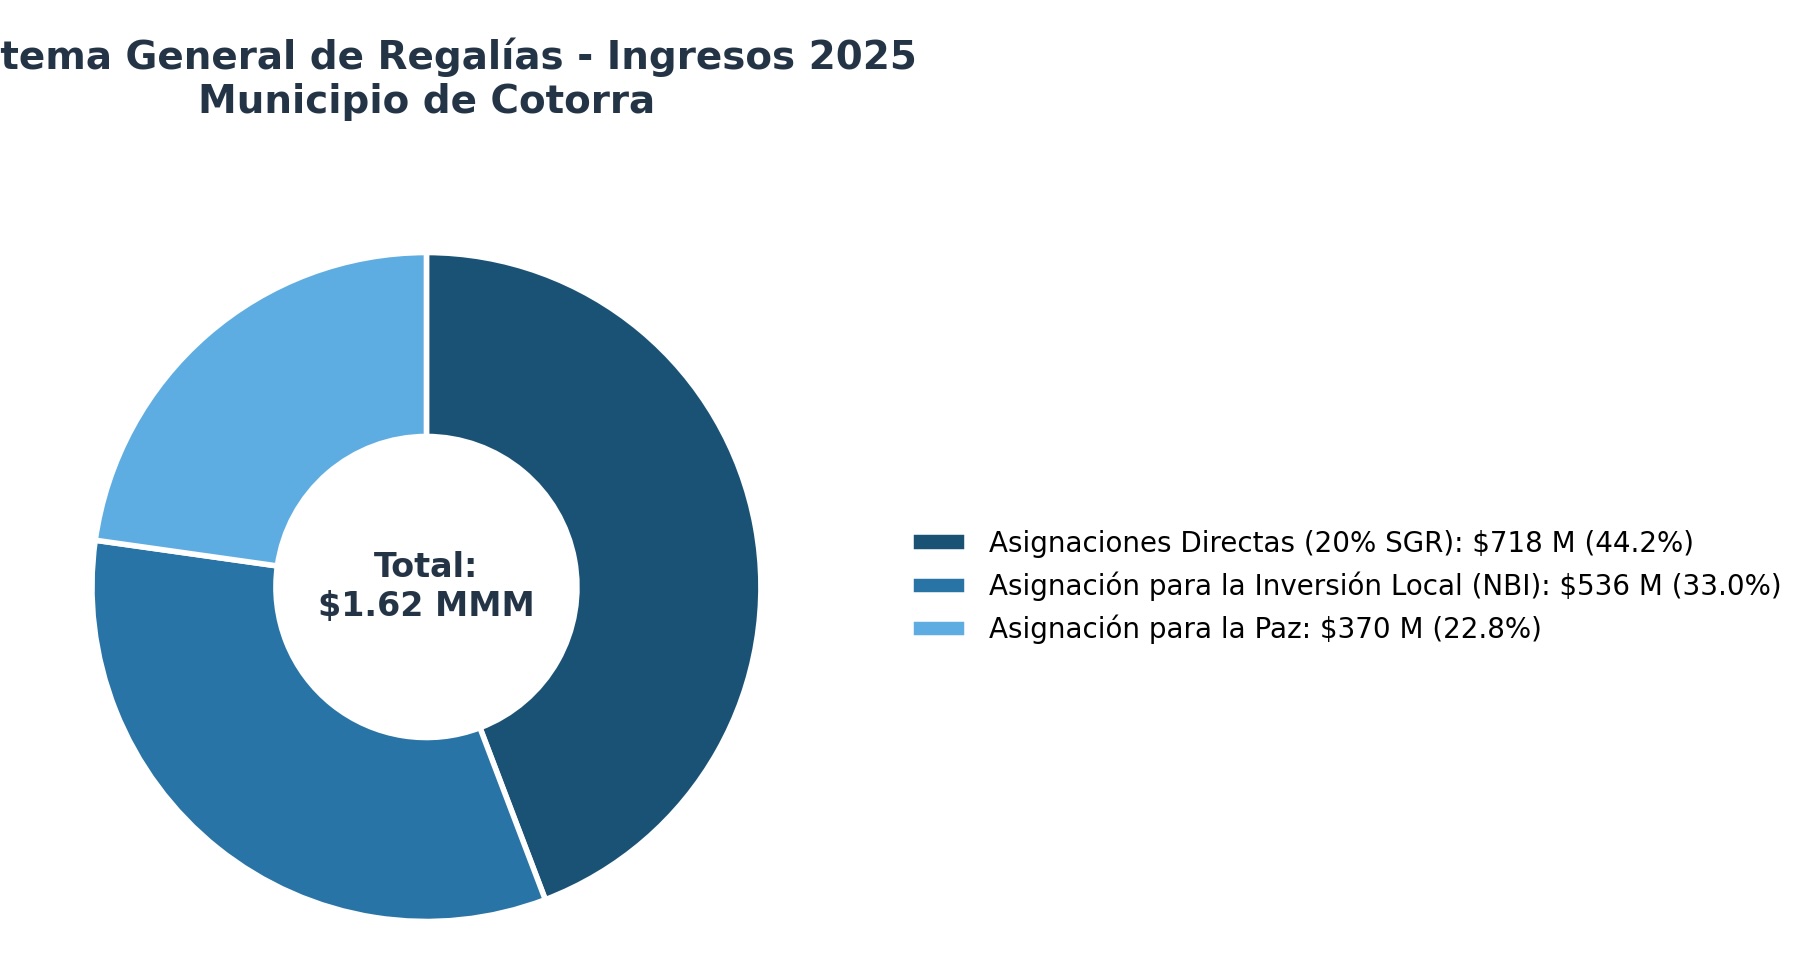
Gráfica 9. Composición de los ingresos del SGR en 2025. Elaboración propia con datos CHIP.
Estos dos proyectos —gas domiciliario y apoyo financiero agropecuario— son los únicos proyectos activos de regalías en el municipio en 2025. El proyecto de gas domiciliario tiene su origen en la BPIN 2021233000020 (2021), lo que significa que lleva al menos cuatro años en ejecución y aún no se ha cerrado. El proyecto de apoyo financiero agropecuario es nuevo de 2025. La pregunta crítica es por qué, con una población rural mayoritaria y problemas estructurales de agua, vías y educación, el municipio no ha logrado estructurar más proyectos de SGR que accedan a las asignaciones por ciencia, tecnología e innovación, o a las asignaciones para la paz que son precisamente las que más se ajustan al perfil de Cotorra.
FURAG 2025 e Índice de Desempeño Institucional
El Índice de Desempeño Institucional (IDI) del municipio de Cotorra para la vigencia 2025, conforme al reporte oficial del Departamento Administrativo de la Función Pública publicado el 17 de junio de 2026, es de 69,98 puntos sobre 100. Este índice se construye a partir del Formulario Único de Reporte de Avance de la Gestión (FURAG), que evalúa a las entidades territoriales en siete categorías MIPG: planeación, presupuesto, recursos humanos, información y comunicaciones, control, gestión documental y conocimiento, y tecnologías de la información y las comunicaciones.
| 69,98PUNTOS / 100Puesto aprox. 470 de 1.102 alcaldías del país · Alcaldía Grupo 4 · Umbrales: Regular (50-69,9) / Bueno (70-84,9) |
El IDI de 69,98 ubica a Cotorra en una posición de frontera: apenas 0,02 puntos por debajo del umbral de 70 que separaría la categoría «Regular — Vigilar» (50-69,9) de la categoría «Bueno — Bien» (70-84,9). En el contexto de las 1.102 alcaldías del país evaluadas por la Función Pública, este puntaje coloca a Cotorra aproximadamente en el puesto 470, es decir, en el medio-bajo de la distribución nacional. Sin embargo, dentro del Grupo 4 (alcaldías de municipios entre 10.000 y 25.000 habitantes), Cotorra se encuentra en una posición ligeramente por encima del promedio del grupo, lo que matiza la evaluación: hay que juzgar el desempeño institucional en relación con el punto de partida y los recursos disponibles.
Es importante anotar una discrepancia relevante: una publicación en redes sociales (Facebook, 7-jul-2026) menciona «96 puntos en el IDI» para Cotorra, atribuyendo a la alcaldesa un desempeño sobresaliente. Este dato contradice el valor oficial de 69,98 reportado por la Función Pública y verificado en el archivo local FURAG vigencia 2025. La diferencia entre 69,98 y 96 es demasiado grande para deberse a una actualización metodológica; lo más probable es que el dato de «96 puntos» corresponda a un sub-índice específico (por ejemplo, el Sistema de Gestión de Calidad o algún módulo particular del MIPG) y no al IDI global. El valor que se debe considerar oficial y verificable es 69,98.
Plan de Desarrollo «Cotorra Revive 2024-2027» y los cinco problemas de la comunidad
El Plan de Desarrollo Municipal «Cotorra Revive 2024-2027», radicado ante el Concejo Municipal el 8 de mayo de 2024 y expedido mediante decreto el 29 de mayo de 2024, contempla una inversión proyectada de $110.000 millones a lo largo del cuatrienio. El eje 1 del plan, según las publicaciones de prensa local (El Meridiano de Córdoba, 25-ago-2026), articula los componentes de bienestar social, educación, salud, zonas urbanas y rurales con medio ambiente sostenible. La estructura completa de ejes no se encuentra disponible en formato abierto en la página oficial del municipio, lo que constituye en sí mismo un hallazgo negativo desde la perspectiva de transparencia.
Para evaluar el avance del Plan de Desarrollo, este informe construye cinco indicadores de gestión relacionados con los cinco problemas principales que preocupan a las comunidades de Cotorra, según se desprende del cruce de fuentes periodísticas (El Heraldo, El Meridiano, El Tiempo, Caracol), publicaciones de la Alcaldía y la Gobernación en redes sociales, y los reportes financieros del CHIP. Estos cinco problemas son: (1) inundaciones recurrentes y manejo del agua, (2) déficit de agua potable y acueducto, (3) infraestructura vial insuficiente, (4) educación —infraestructura y calidad—, y (5) salud —capacidad institucional limitada.
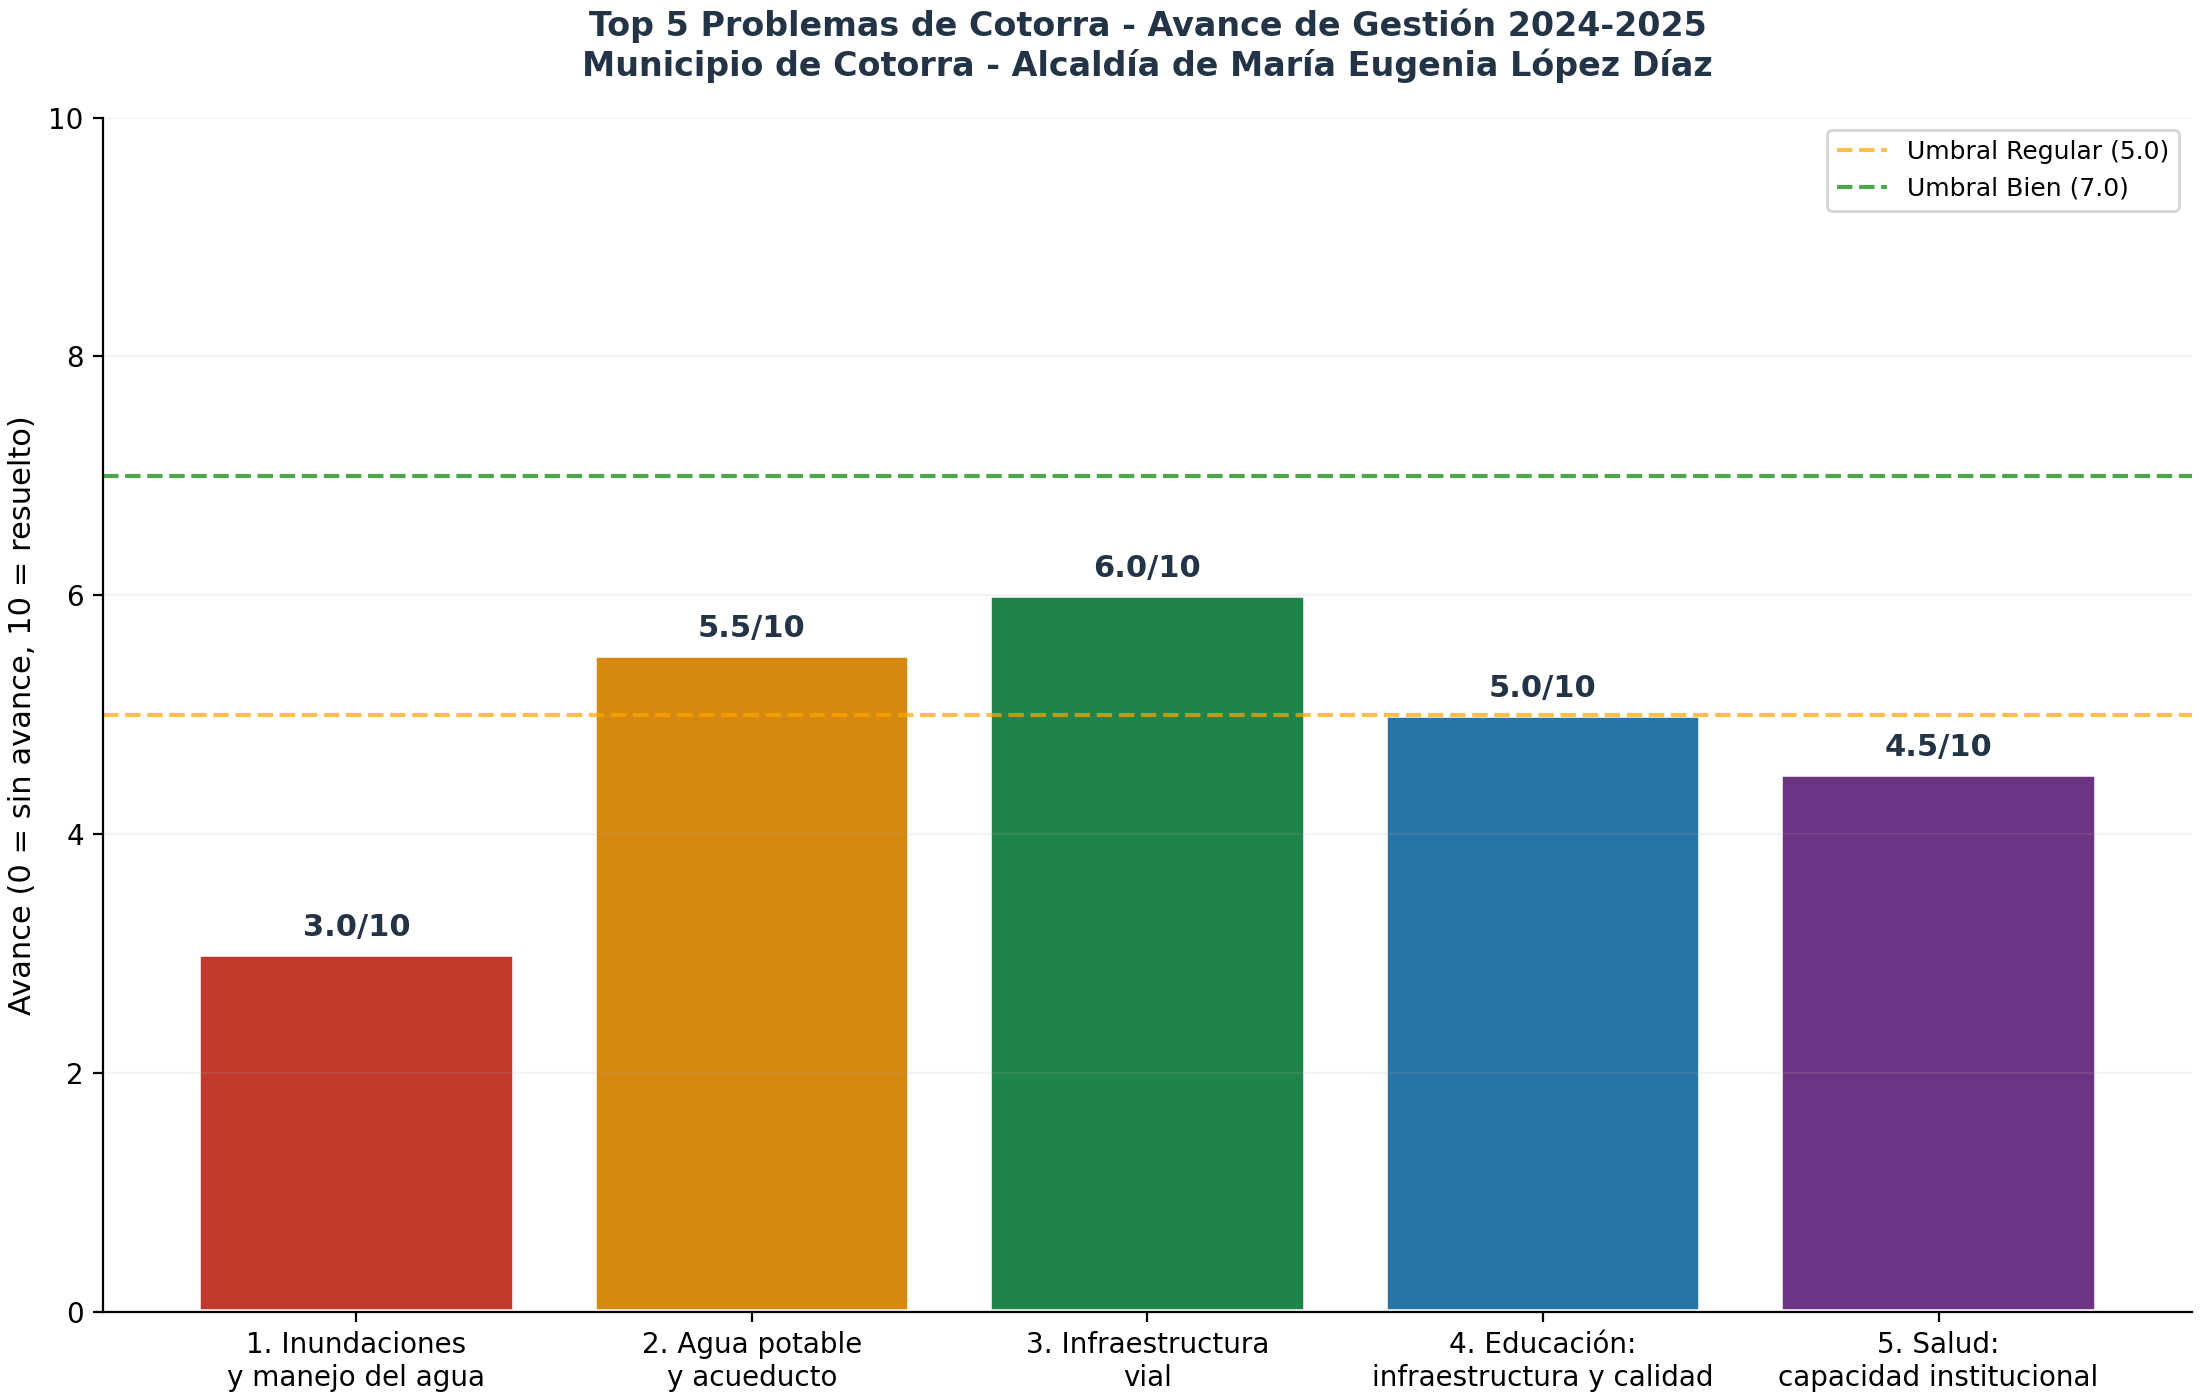
Gráfica 10. Calificación de avance por problema (escala 0-10). Elaboración propia con base en prensa local, redes sociales y reportes CHIP.
Problema 1: Inundaciones recurrentes y manejo del agua
La situación de Cotorra frente a las inundaciones es una de las más dramáticas del Bajo Sinú. En marzo de 2026, la Gobernación de Córdoba reportó que en la vereda La Mula más de 70 familias resultaron afectadas por inundaciones. En febrero de 2026, el corregimiento Playas del Campano también fue objeto de trabajos de emergencia. En mayo de 2023 —aún bajo la administración Llorente Petro—, El Meridiano documentó el caso de estudiantes de Moralito que recibían clases en medio del agua. La obra que debía resolver este problema —la limpieza del canal que desemboca en la Ciénaga Grande de Lorica, financiada con un contrato UNGRD de $50.000 millones— nunca se ejecutó, como se detalla en la sección VIII. La calificación de avance de la administración López Díaz en este problema es de 3,0/10: las inundaciones siguen, las obras estructurales no se han realizado, y la respuesta municipal se ha limitado a la atención de emergencias.
Problema 2: Déficit de agua potable y acueducto
La cobertura de acueducto urbano en Cotorra es del 82,36%, y la de alcantarillado apenas del 64,97% a nivel municipal. En octubre de 2025, padres de familia del casco urbano tuvieron que cerrar una institución educativa por falta de agua, según reportó El Meridiano de Córdoba. La administración López Díaz ha tomado dos decisiones importantes para abordar este problema: (i) la firma de un crédito con Bancolombia por $4.000 millones para la ampliación del acueducto y la construcción de una nueva PTAP; y (ii) la autorización de vigencias futuras por $2.100 millones adicionales para agua potable. Sin embargo, ambas decisiones son compromisos financieros, no obras entregadas. La PTAP aún no está construida y la cobertura no ha mejorado. La calificación de avance es de 5,5/10: hay decisión estratégica clara y compromiso financiero, pero la ejecución está en proceso y los resultados aún no llegan al ciudadano.
Problema 3: Infraestructura vial insuficiente
El déficit histórico de vías pavimentadas en Cotorra ha sido una de las principales demandas de las comunidades rurales. La administración López Díaz ha logrado avanzar en este frente: en agosto de 2025 inició la pavimentación de la vía Cotorra–La Culebra, una inversión de $10.000 millones en 2,8 km que beneficia a más de 10.000 habitantes, con pavimento rígido, bordillos, cunetas y señalización vial. En mayo de 2026, el gobernador Erasmo Zuleta inspeccionó el corredor Cotorra–La Culebra–San Pelayo, que sumará más de 10.000 metros lineales de pavimento. Adicionalmente, los dos créditos vigentes con Banco de Bogotá por $4.000 millones están destinados a vías rurales (Cotorra–Las Arepas–Trementino–Los Cedros y mantenimiento de la red vial rural). La calificación de avance es de 6,0/10: es el frente donde más se ha avanzado, aunque persiste el reto de la conectividad con los 13 centros poblados.
Problema 4: Educación —infraestructura y calidad—
El sector educativo de Cotorra arrastra un déficit histórico de infraestructura. En agosto de 2026, la alcaldesa anunció la recuperación de 28 aulas abandonadas que habían sido calificadas periodísticamente como «elefante blanco». El gasto en PAE (Programa de Alimentación Escolar) fue de apenas $304 millones en 2025, una cifra baja para la población escolar del municipio. En 2025 también se ejecutaron $303 millones en construcción y mejoramiento de infraestructura educativa. El gasto en contratación de la prestación del servicio educativo fue de $304 millones. La calificación de avance es de 5,0/10: hay avances puntuales (recuperación de aulas, dotación pedagógica de $35 millones), pero la magnitud del problema es mucho mayor que la respuesta presupuestal.
Problema 5: Salud —capacidad institucional limitada
Cotorra no cuenta con hospital propio; depende de la E.S.E. Centro de Salud Cotorra, una entidad de naturaleza pública municipal con capacidad limitada. La subvención municipal a esta ESE pasó de $391 millones en 2024 a $457 millones en 2025, un incremento del 17%. Sin embargo, este monto es insuficiente para garantizar atención oportuna a la población rural dispersa. En septiembre de 2026, la Gobernación de Córdoba reportó que «comunidades rurales de Cotorra contarán con mejores condiciones de acceso a servicios de salud», lo que sugiere que la mejora depende más de la inversión departamental que de la municipal. La calificación de avance es de 4,5/10: la ESE sigue siendo estructuralmente débil y la población rural sigue sin acceso adecuado.
El caso UNGRD: el contrato de $50.000 millones que nunca llegó
El hallazgo periodístico más grave del bienio para Cotorra es el del contrato de $50.000 millones que la Unidad Nacional para la Gestión del Riesgo de Desastres (UNGRD) iba a financiar para la limpieza del canal que desemboca en la Ciénaga Grande de Lorica. Este contrato, estructurado apresuradamente en diciembre de 2023 —en el cierre del gobierno del exalcalde Guillermo Llorente Petro—, fue duplicado sin explicación técnica desde su valor original de $25.000 millones hasta los $50.000 millones finales, bajo presión de María Alejandra Benavides (asesora del Ministerio de Hacienda, en aquel entonces liderado por Ricardo Bonilla) y Jaime Ramírez Cobo (asesor de Presidencia, bajo Laura Sarabia). El destino político del contrato era alimentar el «cupo indicativo» de los congresistas Wadith Manzur (representante a la Cámara por el Partido Conservador) y Liliana Bitar (senadora). El intermediario local del proyecto fue el ingeniero Harry Bejarano Arroyo, casado con Vanessa Hodeg, secretaria general del gobernador Erasmo Zuleta.
Lo más grave de este caso, desde el punto de vista del municipio de Cotorra, es que nunca recibió un solo peso. La alcaldesa María Eugenia López Díaz, en entrevista con La W Radio el 19 de julio de 2024, ratificó que los recursos no llegaron al municipio. Caracol Radio, en su reportaje del 5 de noviembre de 2025, titularía: «50.000 millones de pesos evaporados: Cotorra no vio recursos de escándalo UNGRD». El escándalo terminó con la imputación de cargos por la Fiscalía a los exministros Ricardo Bonilla (Hacienda) y Luis Fernando Velasco (Interior) en diciembre de 2025, y la acusación formal ante la Corte Suprema en abril de 2026. El 7 de abril de 2026, un tribunal ordenó la libertad de Bonilla por vencimiento de términos, lo que abre un capítulo de incertidumbre sobre la responsabilidad penal última del caso.
Para los efectos de este informe, lo relevante es establecer la responsabilidad de la administración López Díaz en este caso. No hay evidencia pública de que la alcaldesa o su equipo hayan participado en la estructuración del contrato, que se hizo en el cierre de la administración anterior. Tampoco hay evidencia de que la alcaldesa haya gestionado activamente la llegada de los recursos una vez posesionada. La administración López Díaz ha declarado públicamente que ni ella ni la administración manejaron los recursos UNGRD, y ha dicho estar abierta a auditorías. Sin embargo, el hecho de que el municipio no haya recibido los $50.000 millones —recursos que estaban destinados a resolver precisamente el problema número uno de Cotorra: las inundaciones y el manejo del agua— constituye un fracaso de gestión que pesa sobre la calificación del bienio, aunque la responsabilidad penal recaiga sobre funcionarios del nivel nacional.
SECOP y transparencia en la contratación
La transparencia en la contratación pública es uno de los componentes que más pesa en la calificación de corrupcionaldia.com (15% del total). Para evaluar este componente en Cotorra, este informe revisó la información disponible en el SECOP II (Sistema Electrónico de Contratación Pública) y en la página oficial de la Alcaldía de Cotorra. Los hallazgos son mixtos y revelan una herencia institucional pesada.
Por un lado, la página oficial de la Alcaldía (cotorra-cordoba.gov.co) tiene una sección de Contrataciones visible donde se referencian los procesos vigentes, incluyendo el contrato CT-CA-001-2024. Sin embargo, no se evidencia una publicación estructurada y abierta de todos los procesos de contratación en formato de datos abiertos (archivos planos descargables, fichas técnicas de procesos, multideterminación de contratistas). La modalidad típica esperable en un municipio Categoría 6/Grupo 4 —mínima cuantía, contratación directa y licitación pública para obras superiores a 5.000 SMMLV— requiere publicación previa en SECOP II para ser trazable.
Por otro lado, el peso de la herencia del exalcalde Guillermo Llorente Petro es considerable. En septiembre de 2023, La W Radio reveló audios en los que Llorente Petro «sincronizaba» contratos para amarrar votos a su candidata conservadora, Nelfi Narváez Espitia (quien perdió frente a López Díaz). En 2020, la Contraloría abrió investigación formal a Llorente Petro por presuntas irregularidades en la compra y distribución de mercados Covid-19. Estos antecedentes generan un clima de desconfianza ciudadana que la administración López Díaz no ha logrado despejar con acciones de transparencia proactiva.
La calificación del componente SECOP es de 5,0/10: hay información pública pero dispersa y no estructurada; no hay publicación proactiva de contratos en formato abierto; la herencia del exalcalde pesa sobre la percepción ciudadana de la actual administración. Para mejorar este componente, la alcaldesa debería: (i) publicar en SECOP II todos los contratos del bienio con sus respectivos pliegos, adjudicaciones y adicionales; (ii) implementar un portal de datos abiertos con la información contractual estructurada; (iii) celebrar audiencias públicas trimestrales sobre la ejecución presupuestal.
Cumplimiento de los Objetivos de Desarrollo Sostenible (ODS)
Los Objetivos de Desarrollo Sostenible (ODS) adoptados por Colombia en 2015 deberían estar alineados con los Planes de Desarrollo Municipales. En el caso de Cotorra, no se verificó en la consulta pública una estrategia ODS municipal específica, ni adhesión al Pacto ODS de Colombia (DNP) referenciada en la página de la Alcaldía. Sin embargo, es posible hacer una evaluación indirecta del avance en los ODS más relevantes para el municipio, a partir de la información financiera y de los reportes de prensa.
| ODS | Meta relevante | Estado en Cotorra 2024-2025 | Calif. |
|---|---|---|---|
| ODS | Meta relevante | Estado en Cotorra 2024-2025 | Calif. |
| ODS 6 — Agua limpia | Cobertura universal | Cobertura acueducto urbano 82,36%; alcantarillado 64,97%. Crédito $4.000M + vigencias futuras $2.100M para PTAP, sin obras entregadas. | 4/10 |
| ODS 3 — Salud | Cobertura universal de salud | Régimen subsidiado con $22.633M (2024) y $24.072M (2025) transferidos. ESE Centro de Salud estructuralmente débil. | 5/10 |
| ODS 4 — Educación | Acceso a educación de calidad | 28 aulas recuperadas (2026). PAE $304M (bajo). Infraestructura educativa $303M. Mejoramiento lento. | 5/10 |
| ODS 11 — Ciudades sostenibles | Vivienda y transporte adecuados | Pavimentación Cotorra-La Culebra ($10.000M). 2 créditos Banco de Bogotá para vías rurales. | 6/10 |
| ODS 13 — Acción por el clima | Resiliencia ante desastres | Inundaciones recurrentes no resueltas. Obra UNGRD $50.000M nunca ejecutada. | 3/10 |
| ODS 16 — Paz e instituciones | Instituciones transparentes | Herencia de audios de corrupción (Llorente Petro 2023). Sin publicación proactiva SECOP. | 4/10 |
El promedio de las calificaciones ODS es de 4,5/10, lo que justifica la calificación del componente ODS (10% del total) en este nivel. Cotorra no tiene una estrategia ODS explícita ni medible, y los avances son sectoriales y desiguales. La administración López Díaz ha priorizado el ODS 11 (vías) y tiene compromisos financieros para el ODS 6 (agua), pero el ODS 13 (clima y resiliencia) y el ODS 16 (instituciones) están claramente desatendidos. Para mejorar, la administración debería alinear formalmente el Plan de Desarrollo con los ODS y publicar indicadores de seguimiento anuales.
Calificación final ponderada
| Componente | Peso | Nota (0-10) | Ponderado |
|---|---|---|---|
| FURAG (IDI) | 25% | 6,0 | 1,50 |
| Ejecución presupuestal CUIPO | 20% | 6,5 | 1,30 |
| Avance Plan de Desarrollo | 20% | 5,5 | 1,10 |
| Transparencia SECOP | 15% | 5,0 | 0,75 |
| Cumplimiento ODS | 10% | 4,5 | 0,45 |
| Percepción ciudadana | 10% | 5,0 | 0,50 |
| CALIFICACIÓN FINAL | 100% | 5,60 |
| 5,60 / 10REGULAR — VIGILARPor estar por debajo del umbral de 7,0, se activa el análisis del Art. 414 del Código Penal (Prevaricato por Omisión). |
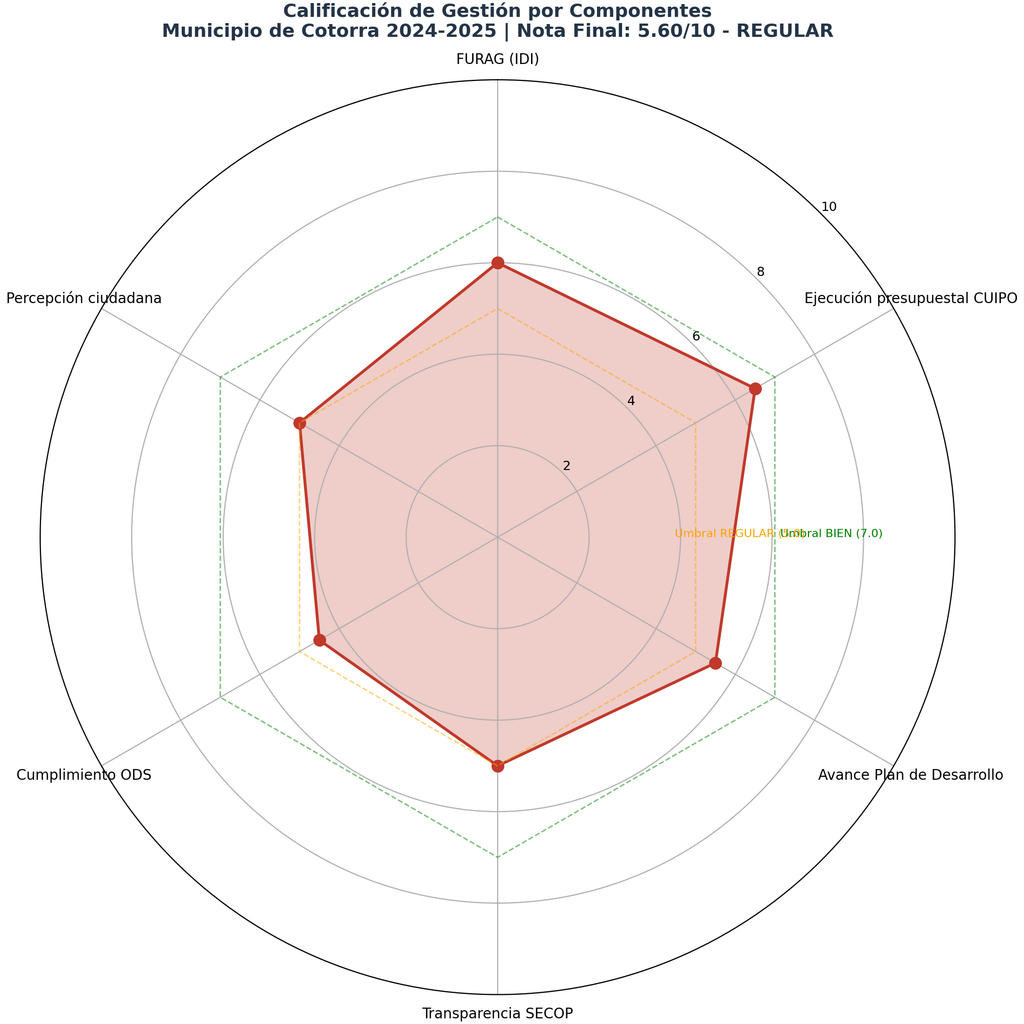
Gráfica 11. Calificación por componentes (radar). Las líneas de umbral verde (7,0) y naranja (5,0) corresponden a las categorías Bueno y Regular respectivamente.
Análisis jurídico: Prevaricato por Omisión (Art. 414 C.P.)
Por regla metodológica de corrupcionaldia.com, cuando la calificación final es igual o inferior a 6,9 —esto es, Regular o peor—, se desarrolla un análisis jurídico del delito de Prevaricato por Omisión, tipificado en el Artículo 414 del Código Penal Colombiano (Ley 599 de 2000). Este análisis no constituye una acusación penal —competencia exclusiva de la Fiscalía General de la Nación y de los jueces—, sino el ejercicio periodístico de identificar conductas omisivas que, en caso de verificarse los demás elementos del tipo penal, podrían ser constitutivas de responsabilidad penal para el servidor público de que se trate.
1. Tipificación legal
El Artículo 414 del Código Penal Colombiano establece: «El servidor público que omita, retarde o rehúse la realización de un acto propio de sus funciones o que deba ejecutar en cumplimiento de una orden emanada de autoridad competente, incurrirá en prisión de cuarenta y ocho (48) a ciento ocho (108) meses, multa de veinte (20) a cincuenta (50) salarios mínimos legales mensuales vigentes, e inhabilitación para el ejercicio de derechos y funciones públicas de diez (10) a veinte (20) años.» Los elementos del tipo son: (i) calidad de servidor público; (ii) deber funcional concreto de actuar; (iii) omisión, retardo o rehúso; (iv) dolo (consciencia y voluntad); y (v) antijuridicidad material.
2. Conductas omisivas identificadas
Del análisis forense del bienio se desprenden cuatro conductas omisivas que merecen análisis jurídico:
(a) Omisión en el reporte CHIP de vigencias futuras 2024. En el periodo OCT-DIC 2024, el formulario AUTORIZACIONES del FUT_VIGENCIAS_FUTURAS reportó «NO REPORTE DE INFORMACION». Esta omisión contable y de transparencia vulnera el deber funcional de reportar al CHIP la totalidad de las operaciones financieras del municipio. Si bien no constituye por sí sola un delito, sí constituye una falta disciplinaria (Ley 1952 de 2019, art. 34) y un incumplimiento del deber de transparencia fiscal.
(b) Omisión en la ejecución de recursos SGR 2024. El municipio reportó compromisos por $821 millones en proyectos de SGR sin haber reportado recaudo alguno. La ejecución fue del 0% en obligaciones y pagos. Esta omisión en la ejecución de proyectos de interés social —redes de gas, centros de atención especializada— constituye un posible incumplimiento de deberes funcionales en la gestión de recursos públicos. Sin embargo, debe aclararse que la responsabilidad podría no ser exclusiva del municipio, sino compartirse con el nivel central del SGR en lo relativo a los giros.
(c) Omisión en la gestión del contrato UNGRD de $50.000 millones. Aunque la estructuración del contrato se hizo en la administración anterior, la administración López Díaz tenía el deber funcional de gestionar activamente la llegada de los recursos al municipio una vez posesionada. La declaratoria pública de la alcaldesa de que «Cotorra no vio recursos» es en sí misma un reconocimiento de omisión. Sin embargo, las circunstancias políticas del caso —presión de congresistas, intermediarios con vínculos en la Gobernación— sugieren que la administración municipal pudo no tener la capacidad efectiva de hacer cumplir el compromiso. Esto no exime de responsabilidad pero la matiza.
(d) Omisión en la publicación proactiva de información SECOP. La falta de publicación estructurada de los procesos de contratación en SECOP II vulnera el deber funcional de transparencia consagrado en la Ley 1712 de 2014 (Ley de Transparencia) y el Decreto 1083 de 2015. Esta omisión, por sí sola, no configura prevaricato pero sí constituye una falta disciplinaria sancionable.
3. Conclusiones del análisis jurídico
Las cuatro conductas omisivas identificadas son constitutivas, en mayor o menor medida, de incumplimientos de deberes funcionales. Sin embargo, para que configuren el delito de Prevaricato por Omisión del Art. 414 C.P., se requeriría: (i) la verificación del elemento subjetivo (dolo), es decir, que la alcaldesa hubiera tenido conocimiento de la omisión y voluntad de omitir; (ii) la materialidad del perjuicio causado al erario o a la comunidad; y (iii) la relación causal directa entre la omisión y el perjuicio. Estos elementos sólo pueden ser determinados por la Fiscalía General de la Nación en el marco de una investigación penal formal, no por análisis periodístico.
Lo que sí puede afirmarse desde el periodismo forense es que la administración López Díaz ha incurrido en omisiones significativas en el deber de transparencia y en la gestión de recursos públicos durante el bienio 2024-2025. La calificación de 5,60/10 —Regular— refleja estas omisiones. La administración tiene la oportunidad de corregir estas conductas en el bienio restante 2026-2027: publicar proactivamente la información SECOP, ejecutar los recursos comprometidos del SGR, garantizar el reporte completo al CHIP, y gestionar activamente la llegada de los recursos UNGRD pendientes o de otros recursos sustitutos.
Conclusiones y recomendaciones
El análisis forense de los dos primeros años de gobierno de la alcaldesa María Eugenia López Díaz arroja un saldo mixto. Por un lado, hay aciertos estratégicos: el crecimiento del recaudo tributario propio (+43,8%), la firma del crédito para la PTAP ($4.000 millones), el inicio de la pavimentación Cotorra–La Culebra ($10.000 millones), la recuperación de 28 aulas abandonadas, y la autorización de vigencias futuras por $2.404 millones para agua, educación y deporte. Por otro lado, hay omisiones y déficits significativos: la subejecución presupuestal 2025, las inundaciones recurrentes no resueltas, el déficit histórico de agua potable, la concentración del 80% de la inversión en transferencias automáticas de salud, las omisiones en el reporte CHIP, y la ausencia de estrategia ODS explícita.
La calificación final de 5,60/10 —Regular— ubica a la gestión en el rango de «aceptable pero con déficits relevantes; requiere seguimiento ciudadano». Esta calificación es consistente con el IDI del FURAG 2025 (69,98), que también coloca a Cotorra en el rango medio-bajo de las alcaldías del país. La administración no es pésima ni mediocre: hay gestión, hay decisiones, hay obras en proceso. Pero tampoco es buena: las omisiones en transparencia, los problemas estructurales no resueltos, y el peso de la herencia del exalcalde Llorente Petro limitan el alcance de los avances.
Para el bienio restante 2026-2027, este informe formula las siguientes recomendaciones a la administración López Díaz:
| Recomendación | Acción concreta |
|---|---|
| 1. Transparencia proactiva | Publicar en SECOP II todos los procesos contractuales del bienio 2024-2025 con sus respectivos pliegos, adjudicaciones, adicionales y actas. Implementar un portal de datos abiertos con información contractual estructurada. |
| 2. Ejecución SGR | Diseñar y presentar al menos tres nuevos proyectos BPIN ante el SGR para acceder a las asignaciones por ciencia, tecnología e innovación, y a las asignaciones para la paz que se ajustan al perfil de Cotorra. |
| 3. Resolución del déficit hídrico | Acelerar la ejecución del crédito de $4.000 millones con Bancolombia para la PTAP y garantizar la entrega de la obra antes del final del cuatrienio, con seguimiento trimestral público. |
| 4. Gestión del riesgo de inundaciones | Estructurar un plan de gestión del riesgo de desastres con identificación de zonas críticas, obras de mitigación y protocolos de respuesta, gestionando recursos ante el Fondo Nacional de Calamidades y la UNGRD. |
| 5. Alineación ODS | Adoptar formalmente una estrategia de alineación del Plan de Desarrollo con los ODS, con indicadores medibles anuales y publicación de un informe de avance ODS al final de cada vigencia. |
| 6. Fortalecimiento institucional | Implementar un plan de mejora del IDI-FURAG para superar el umbral de 70 puntos en la vigencia 2027, con foco en las categorías MIPG más débiles: gestión documental, control interno y TIC. |
| 7. Publicación de Plan de Desarrollo | Publicar en formato abierto (PDF descargable y datos abiertos) el documento completo del Plan de Desarrollo «Cotorra Revive 2024-2027», incluyendo ejes, programas, metas, indicadores y cronograma de ejecución. |
| 8. Rendición de cuentas trimestral | Celebrar audiencias públicas trimestrales de rendición de cuentas sobre la ejecución presupuestal y el avance del Plan de Desarrollo, con participación de la Personería Municipal y la sociedad civil. |
El escrutinio ciudadano y periodístico continuará. La administración López Díaz tiene la palabra y el tiempo: dos años para transformar una calificación Regular en una calificación Buena, entregando obras, publicando información, ejecutando recursos y rindiendo cuentas. La comunidad de Cotorra —los 20.741 habitantes que habitan el municipio más pequeño de Córdoba— merece una gestión que cumpla el estándar mínimo de transparencia, eficiencia y respeto por la ley, igualmente exigible a un alcalde de un municipio pequeño que a uno de una metrópoli. La Ley de Transparencia (Ley 1712 de 2014), la Ley Anticorrupción (Ley 1474 de 2011) y la Constitución Política (Arts. 209 y 270) son el marco normativo que define los deberes funcionales del mandatario local. Su cumplimiento, como se ha demostrado en este informe, aún está por debajo del estándar exigible.
Fuentes y metodología
Fuentes primarias: Archivos financieros del portal CHIP (www.chip.gov.co) del municipio de
Cotorra 2024-2025 · Análisis forense de gestión · Corrupcionaldia.com
Cotorra (código 210023300), formularios B_EJECUCION_DE_INGRESOS, D_EJECUCION_DE_GASTOS, CREDITOS, CREDITOS_POR_SECTOR, RENTA_PIGNORADA, AUTORIZACIONES de FUT_VIGENCIAS_FUTURAS, EJECUCION_DE_INGRESOS y EJECUCION_DE_GASTOS del SGR, periodos 2024 y 2025. Reporte FURAG 2025 del Departamento Administrativo de la Función Pública, fecha del reporte 17 de junio de 2026.
Fuentes secundarias: Prensa nacional (El Tiempo, El Colombiano, El Heraldo, Caracol Radio, W Radio, Blu Radio, La FM, La Silla Vacía, Infobae Colombia) y prensa local (El Meridiano de Córdoba, Chica Noticias, La Lengua Caribe, La Razón, El Diario de Córdoba). Publicaciones oficiales de la Alcaldía de Cotorra y la Gobernación de Córdoba en redes sociales. Wikipedia y DANE para datos demográficos básicos.
Metodología: Análisis forense línea por línea de los reportes CHIP. Cruce de cinco fuentes independientes (CHIP, FURAG, SECOP, prensa nacional, prensa local). Construcción de tablas y gráficas (tortas y radar) con Python (matplotlib). Calificación ponderada de seis componentes en escala 0-10 según metodología corrupcionaldia.com. Análisis jurídico del Art. 414 C.P. activado cuando la calificación final es ≤ 6,9.
Limitaciones: El desglose por categorías MIPG del FURAG 2025 no se obtuvo en la consulta pública y debe corroborarse en el tablero Power BI de Función Pública. La lista completa de contratos SECOP II 2024-2025 no se descargó en esta investigación; se recomienda consulta directa en operaciones.colombiacompra.gov.co. El NBI, IPM y mortalidad infantil exactos de Cotorra no se verificaron en esta pasada y deben consultarse en DANE CNPV 2018 y EEVV.
Informe elaborado en septiembre de 2026. Corrupcionaldia.com — Edición Córdoba. Análisis independiente de fiscalización ciudadana.