Apertura: la alcaldía donde el reloj suizo se rodea de niebla
Nos encontramos en el municipio de Gutiérrez, Cundinamarca. Vamos a auscultar la gestión municipal de Gutiérrez, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Leonardo Acuña Guasca. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
El arcoíris del Eje Empresarial nunca pasó por aquí. Gutiérrez se recuesta en la cordillera del Oriente cundinamarqués, a 75 kilómetros y a un mundo de distancia de Bogotá. Son 527 kilómetros cuadrados de veredas, quebradas y caminos de placa, habitados por poco más de 3.500 personas que conocen a su alcalde por su nombre y a su contralor por su silencio. En municipios así, cada cien millones de pesos es noticia y cada placa huella es un acontecimiento. Por eso mismo, cuando una alcaldía de 3.500 habitantes se cuela al top 2,5% de gestión institucional de todo el país, la pregunta periodística no es si merece aplauso: es qué está viendo el país que los rankings no cuentan.
Este despacho cruzó cinco fuentes independientes — los formularios CHIP/CUIPO del DNP, el Índice de Desempeño Institucional de la Función Pública, la base contractual de SECOP II, los acuerdos del Concejo Municipal y la información oficial publicada por la propia alcaldía — para responder una sola pregunta: ¿qué está haciendo el alcalde Leonardo Acuña Guasca con el dinero de los gutierrenses? El resultado es un documento con dos caras. Por el anverso, una administración fiscalmente impecable en deuda y en caja, institucionalmente sobresaliente en FURAG. Por el reverso, una opacidad contractual que no se corresponde con la excelencia del expediente, un aparato de ejecución que se trabó en 2025 y una recaudación propia que sigue siendo, en esencia, una limosna del gobierno central. Las dos caras son verdaderas. El periodismo forense existe para mostrarlas juntas.
El municipio Chuntiva y el arquitecto que llegó al despacho
Gutiérrez se llamó Chuntiva antes de que la corona le pusiera apellido. Fundado en 1816 bajo la influencia de Ignacio Gutiérrez Vergara y erigido en parroquia en 1887 bajo la advocación de Nuestra Señora del Carmen, el municipio vive hoy de la agricultura de montaña, del trabajo rural y, cada vez más, del turismo de aventura que la administración intenta vestir de gala alrededor de los atractivos de Cerinza y Riochiquito. Son tierras altas — 2.350 metros sobre el nivel del mar — donde el frío no perdona y las vías se pagan con sudor. Categoría 5 del sistema municipal colombiano, presupuesto pequeño, geografía exigente: el terreno de juego donde los alcaldes se demuestran con hechos o se despiden con promesas.
Leonardo Acuña Guasca no es un político de oficio: es un arquitecto nacido en Bogotá, con especialización en gerencia, que hizo carrera en firmas de consultoría e interventoría de obras civiles — fue gerente general de una consultora entre 2018 y 2022 — y que conoció el municipio desde adentro como asesor de la oficina de Planeación de Gutiérrez en 2020. Asumió el despacho el 1 de enero de 2024 con un salario de $3.458.164 y con la promesa implícita de todo constructor: aquello que se planea bien, se ejecuta bien. El dato no es menor: la hoja de vida del alcalde, registrada en el SIGEP de la Función Pública, explica buena parte de la obsesión técnica que se detecta en los números que este artículo disecciona.
La sombra de la administración anterior
Ningún alcalde gobierna en el vacío, y menos en Gutiérrez. En noviembre de 2017, la Fiscalía General de la Nación capturó a Rubiel Sabogal Agudelo, alcalde del período 2016-2019, imputado por los delitos de cohecho y peculado: según la investigación, entregó $700.000 a un funcionario de la Contraloría de Cundinamarca para que pasaran por alto observaciones a un informe fiscal. Sabogal aceptó cargos ante el juez de garantías, y la Procuraduría General de la Nación lo destituyó e inhabilitó por diez años. La lección quedó grabada en la memoria del pueblo: en Gutiérrez, un informe de control se podía comprar por el precio de un televisor usado.
Fue esa administración, precisamente, la que firmó en febrero de 2021 el crédito con el Banco Agrario por $400 millones para comprar una volqueta, pignorando el 130% de las transferencias del propósito general. Ese pasivo heredado es, paradójicamente, la mejor prueba que hoy tiene el alcalde Acuña Guasca para lucirse: el servicio puntual de una deuda que no contrajo él, pero que sí la amortizó a ritmo de relojero. Del pecado heredado, la penitencia bien administrada. Sobre esa base heredada — y sobre esa memoria de corrupción — se construye la evaluación de estos dos años.
Metodología: cómo calificamos la gestión municipal
La calificación final de este análisis se calcula como un promedio ponderado de seis componentes, cada uno evaluado en una escala de 0 a 10. La escala no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Un 7,0 en Gutiérrez no es equivalente a un 7,0 en Medellín, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles. Cada componente se documenta en una sección propia de este artículo, con las cifras, las tablas y las gráficas que permiten al lector auditar nuestra propia calificación, porque una metodología que no se puede replicar es, sencillamente, opinión.
Tabla 2: Componentes y pesos de la calificación
| Componente | Peso | Qué evalúa | Fuente |
|---|---|---|---|
| FURAG (IDI) | 25% | Índice de Desempeño Institucional de la Función Pública | Función Pública, vigencia 2025 |
| Ejecución presupuestal CUIPO | 20% | Ingresos, gastos, deuda y regalías (formularios oficiales CHIP) | DNP — CHIP/CUIPO 2024 y 2025 |
| Avance Plan de Desarrollo | 20% | Progreso de metas y obras frente a lo comprometido | Acuerdo 003 de 2024 y evidencia documental |
| Transparencia SECOP | 15% | Publicación y modalidades de la contratación pública | SECOP II / datos.gov.co |
| Cumplimiento ODS | 10% | Alineación con los Objetivos de Desarrollo Sostenible | Agenda 2030 y programas municipales |
| Percepción ciudadana | 10% | Percepción inferida de redes, prensa local y participación | Medios y canales públicos |
La escala de lectura es la misma que este portal aplica desde sus primeros análisis: de 0,0 a 2,9, PÉSIMO; de 3,0 a 4,9, MEDIOCRE; de 5,0 a 6,9, REGULAR; de 7,0 a 8,4, BUENO; y de 8,5 a 10,0, EXCELENTE. Con ella camina emparejada una regla jurídica: si la calificación final es igual o inferior a 6,9, el artículo desarrolla el análisis completo del delito de prevaricato por omisión del artículo 414 del Código Penal; si es igual o superior a 7,0, el análisis penal se omite por respeto a la lógica metodológica. A la fecha de corte — 21 de octubre de 2026 — los formularios CHIP de la vigencia 2025 están consolidados, el FURAG fue publicado por la Función Pública el 17 de junio de 2026 y el registro contractual incluye lo publicado hasta la fecha. Los datos de 2026 se citan solo cuando aportan contexto de vigilancia.
Componente 1 (25%): FURAG — el termómetro de la Función Pública
El Índice de Desempeño Institucional es, probablemente, el indicador más objetivo de la calidad de la gestión pública municipal que existe en Colombia: lo mide el Departamento Administrativo de la Función Pública con instrumentos FURAG estandarizados, y no admite maquillaje retórico ni comunicados de prensa. En la vigencia 2025, cuya medición fue publicada el 17 de junio de 2026, la Alcaldía de Gutiérrez obtuvo 94,39 puntos sobre 100 dentro del grupo par de alcaldías de categoría 5. Sobre esa base, el componente FURAG de nuestra calificación asigna 9,4 puntos sobre 10.

Contextualizar ese número es obligación del analista, porque un puntaje aislado no informa: seduce. La mediana nacional de las 1.099 alcaldías con puntaje reportado es 71,27; la media, 70,19. Gutiérrez ocupa la posición 1.071 de 1.099 — el percentil 97,45 del país — y el sexto lugar entre las 116 alcaldías de Cundinamarca, por encima de economías municipales mucho más grandes como Girardot (70,19) y Soacha (71,68), y a solo cuatro puntos de capitales provinciales consolidadas como Mosquera (95,98) o La Vega (95,73). Frente a la referencia canónica de esta serie de análisis, San José de Toluvielo (64,74 puntos), la distancia es de casi 30 puntos. Solo 28 municipios de todo el territorio nacional — entre ellos Funza (98,90), Sabaneta (98,74) y la Alcaldía Mayor de Bogotá (98,63) — lograron una nota superior.
Tabla 3: Posición de Gutiérrez en el FURAG 2025 (vigencia 2025)
| Indicador | Valor | Lectura periodística |
|---|---|---|
| IDI Gutiérrez (2025) | 94,39 | Excelencia institucional en un municipio de categoría 5 |
| Mediana nacional de alcaldías | 71,27 | Gutiérrez supera por 23 puntos la mediana del país |
| Posición nacional | 1.071 de 1.099 | Top 2,5% de los municipios de Colombia |
| Posición en Cundinamarca | 6 de 116 | Por encima de Girardot y Soacha |
| Referencia: Toluvielo (Sucre) | 64,74 | El caso canónico de esta serie quedó 30 puntos por debajo |
¿Qué mide ese 94,39? El IDI estructura su evaluación en tres pilares — gestión estratégica, gestión administrativa y financiera, y gestión pública — que recorren la cadena completa del quehacer municipal: planeación con enfoque de resultados, formulación de proyectos ante el Banco de Programas y Proyectos (MGA), ejecución del Plan de Desarrollo, gestión del talento humano, compras y contratación, gestión documental, control interno, transparencia y rendición de cuentas. Que un municipio de 3.500 habitantes y un presupuesto moderado puntúe así significa que la maquinaria administrativa — procesos, expedientes, informes, sistemas de calidad — funciona con precisión de reloj suizo. El componente FURAG queda, entonces, en 9,4/10: el mejor puntaje de los seis componentes de esta calificación.
Pero la lupa forense tiene una advertencia técnica que el gobernante debe leer en voz alta para sus administrados: el FURAG mide la calidad de los procesos, no la velocidad de las obras ni la plenitud de la publicación contractual. Un municipio puede tener todos sus procedimientos impecablemente documentados y, al mismo tiempo, acumular reservas presupuestales sin obligar, o publicar tres contratos en la plataforma nacional mientras ejecuta miles de millones. La excelencia del expediente es condición necesaria de una buena gestión; no es su prueba definitiva. Esa tensión entre el reloj suizo del proceso y la niebla del registro público es el hilo conductor de las páginas que siguen.
Componente 2 (20%): CUIPO — la radiografía presupuestal, línea por línea
Ingresos: una hacienda que respira con pulmón ajeno
Los formularios de ejecución de ingresos del CUIPO — la Categoría Única de Información del Presupuesto Ordinario del sistema CHIP del DNP — muestran un municipio que recaudó $7.977,2 millones en 2024 y $8.992,5 millones en 2025 en su recaudo ordinario, un crecimiento del 12,7%. Si se amplía el lente al recaudo total con recursos del balance, el superávit fiscal y las rentas financieras, la cifra pasa de $16.008,7 millones a $24.346,2 millones. En un municipio de 3.500 habitantes, esos volúmenes no son decorativos: son la diferencia entre veredas conectadas y veredas olvidadas. El problema no está en el tamaño de la caja, sino en quién la llena.
Tabla 4: Recaudo de ingresos por origen, 2024 frente a 2025 (pesos corrientes)
| Origen del ingreso | Recaudo 2024 | Recaudo 2025 | Variación |
|---|---|---|---|
| Ingresos tributarios propios | $1.510.216.889 | $1.338.221.484 | -11,4% |
| Ingresos no tributarios propios | $109.797.179 | $215.294.844 | +96,1% |
| Transferencias SGP (gobierno central) | $3.716.670.604 | $3.918.597.579 | +5,4% |
| Otras transferencias y cofinanciaciones | $2.255.293.940 | $2.197.504.300 | -2,6% |
| Recursos de capital y de balance | $385.250.153 | $1.322.855.525 | +243,4% |
| Total recaudo ordinario | $7.977.228.765 | $8.992.473.732 | +12,7% |
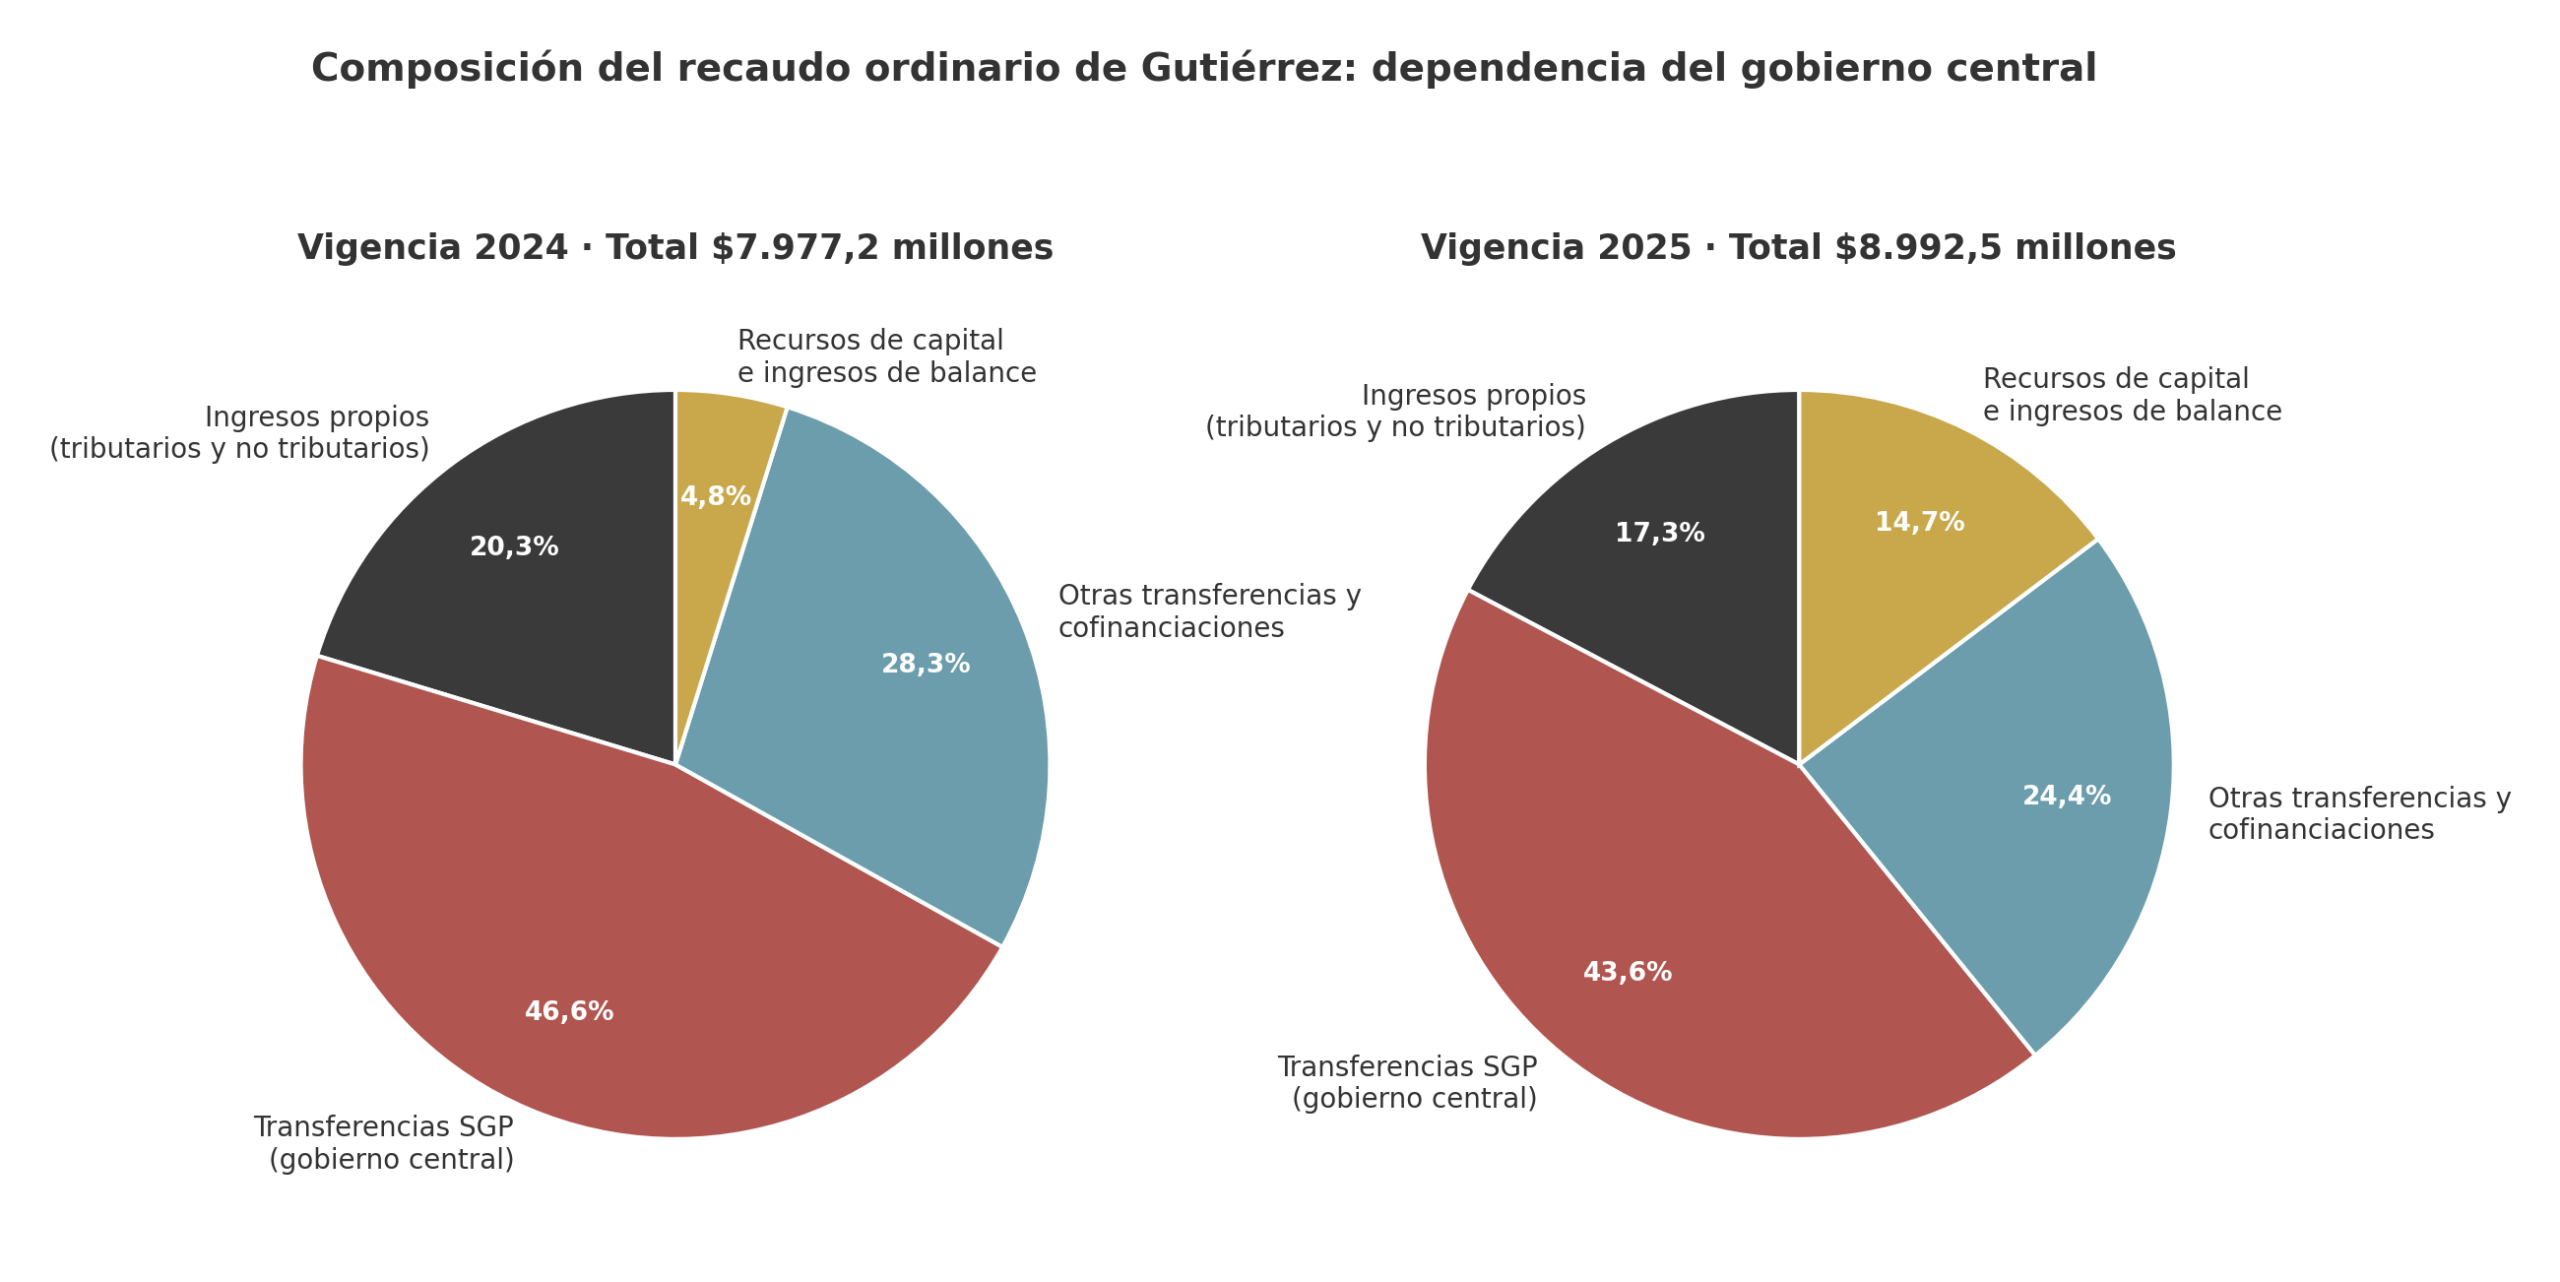
Las dos tortas de la Gráfica 1 cuentan la historia que ningún boletín de prensa resalta: en 2024, los ingresos propios — tributarios y no tributarios — sumaron $1.620,0 millones, apenas el 20,3% del total; en 2025 cayeron a $1.553,5 millones, el 17,3%. En otras palabras, por cada peso que el municipio genera con esfuerzo fiscal local, llegan casi cinco pesos desde el nivel central y departamental. La dependencia fiscal consolidada pasó del 79,7% al 82,7%. La pregunta que este análisis le formula al alcalde es la misma que le formularíamos a cualquier mandatario receptor: ¿cómo sale Gutiérrez de ser un receptor pasivo del Sistema General de Participaciones? La respuesta técnica existe y es incómoda: modernizar el catastro, fiscalizar el Impuesto Predial Unificado — que en su componente rural representa el 80,8% del recaudo predial — y rescatar el Impuesto de Industria y Comercio, que en 2025 protagonizó el dato más oscuro de la vigencia.
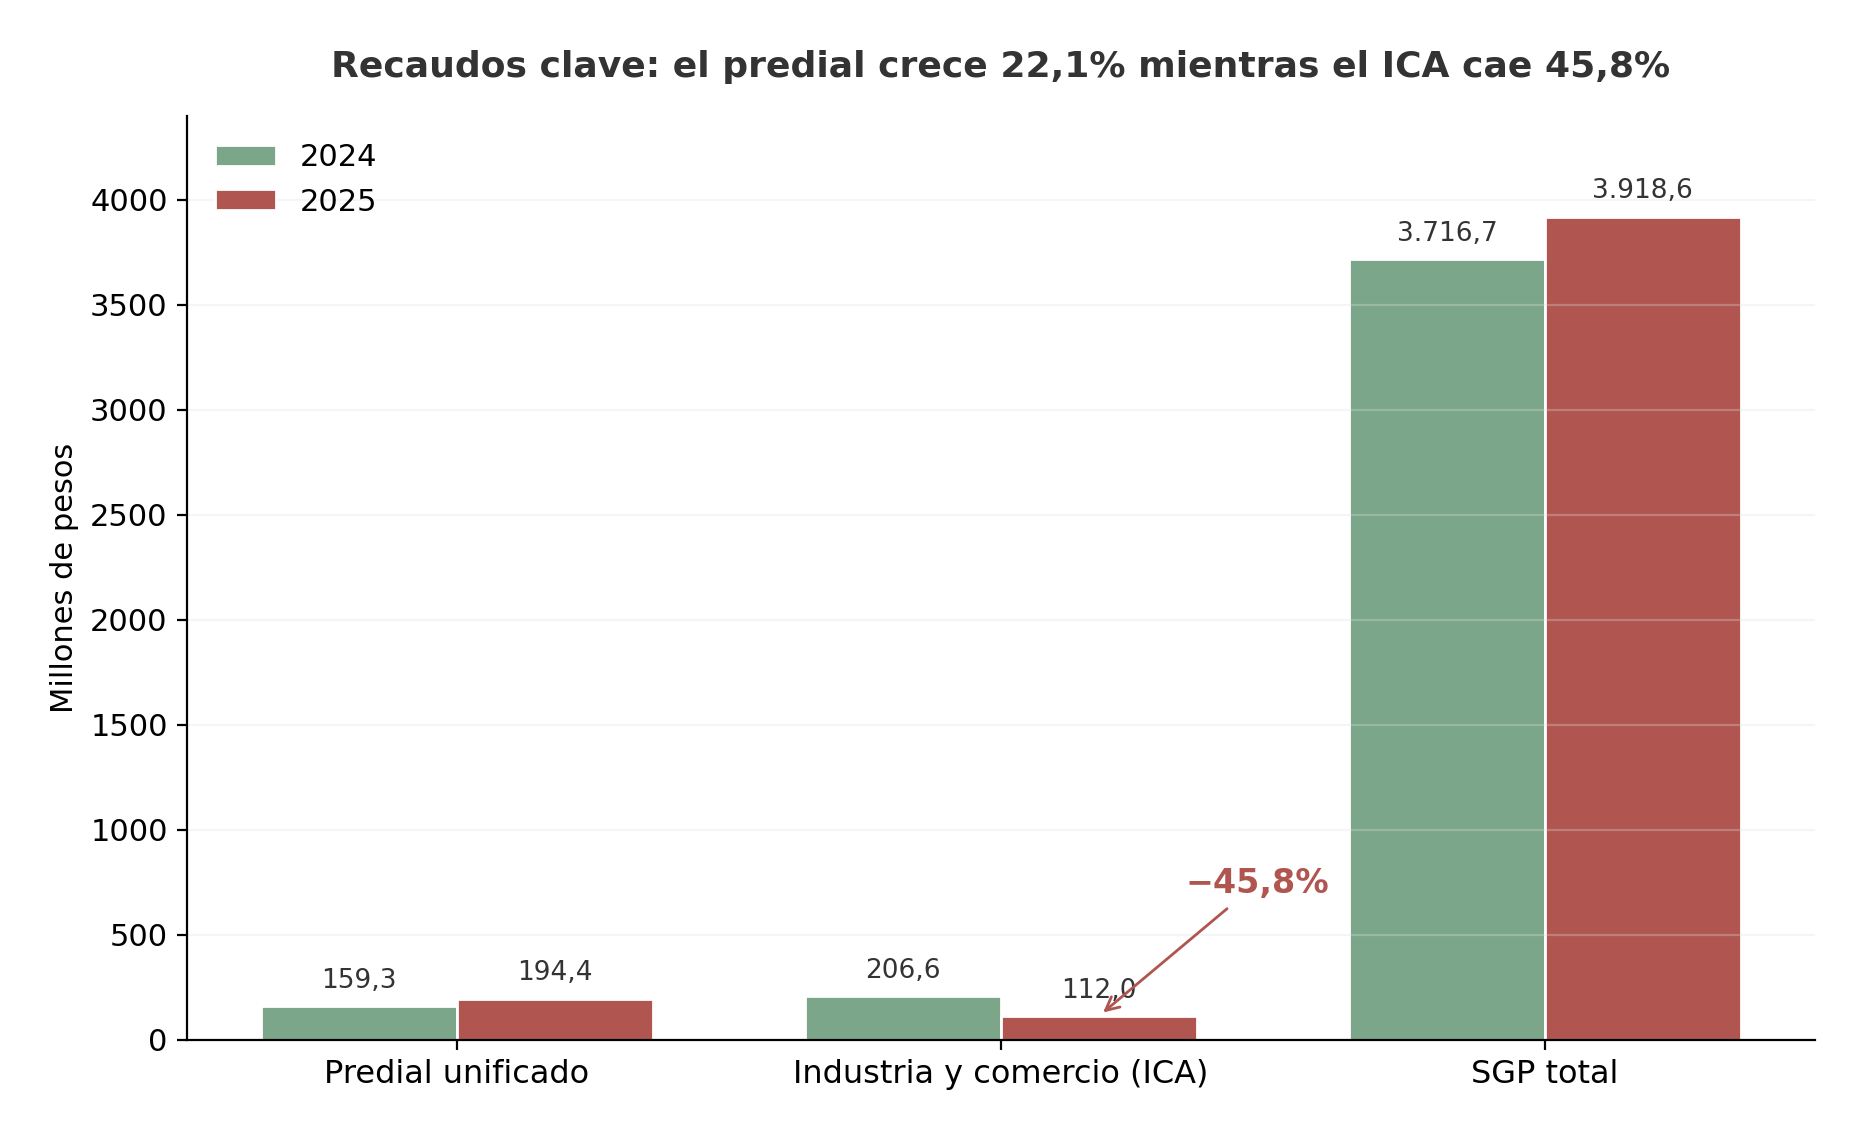
Esa anomalía merece su propio párrafo, porque los forenses no dejan señales sin leer. El Impuesto Predial Unificado subió de $159,3 a $194,4 millones (+22,1%), señal de una liquidación y gestión de cobro razonables, apalancadas en el campo: $157,2 millones vinieron del predial rural en 2025. Pero el Impuesto de Industria y Comercio y avisos y tableros — el impuesto de la actividad económica — cayó de $206,6 a $112,0 millones: un desplome del 45,8% en un solo año. Puede explicarse por cierres de establecimientos, por empresas que migraron su matrícula, por liquidaciones tardías o por menor fiscalización; ninguna de esas causas es, en sí misma, irregular. Lo irregular es no saber cuál fue. Una administración con FURAG de 94,39 tiene la obligación institucional — y el deber de publicitar — la explicación técnica de por qué el impuesto del comercio se contrajo a la mitad mientras la economía local intentaba despegar en turismo. Hasta la fecha de corte, este despacho no encontró esa explicación pública.
Gastos: el año en que la maquinaria se trabó
Tabla 5: Ejecución presupuestal de gastos y evidencia del cuello de botella
| Variable de ejecución | Vigencia 2024 | Vigencia 2025 | Comportamiento |
|---|---|---|---|
| Compromisos | $14.132.280.918 | $21.623.944.345 | +53,0% |
| Obligaciones reconocidas | $11.057.232.120 | $13.184.256.830 | +19,2% |
| Pagos efectivos | $10.730.577.239 | $11.924.516.075 | +11,1% |
| Índice de obligación (obligado/comprometido) | 78,2% | 61,0% | Caída de 17,2 puntos |
| Índice de pago (pagado/obligado) | 97,0% | 90,4% | Leve deterioro |
| Índice de ejecución real (pagado/comprometido) | 75,9% | 55,1% | Caída de 20,8 puntos |
| Reserva presupuestal al cierre | $3.075.048.798 | $8.439.687.515 | +174,5% |

Aquí está el nudo de este análisis. En 2024, la administración comprometió $14.132,3 millones, obligó el 78,2% y pagó el 97,0% de lo devengado: una ejecución limpia, con tesorería quirúrgica. En 2025 el municipio comprometió $21.623,9 millones — un salto del 53% alimentado por los convenios de infraestructura deportiva con el ICCU departamental y por los recursos de regalías — pero solo logró obligar el 61,0% de sus compromisos. Traducido al idioma de la gente: $8.439,7 millones quedaron atrapados como reserva presupuestal al cierre del año, contratos firmados y trabajos que no se consolidaron en obligaciones devengadas. El índice de ejecución real — lo pagado sobre lo comprometido — bajó de 75,9% a 55,1%. En un municipio donde cada millón vale una placa huella de 20 metros, esa pérdida de velocidad no es un dato técnico: es un puente que no se construyó, un aula que no se reparó, una obra que no se entregó.
¿Culpa de tesorería? No: el índice de pago sigue siendo de los más sanos del departamento (90,4%), es decir, cuando la obligación existe, el dinero sale puntual. El cuello de botella está aguas arriba: gestión precontractual lenta, estudios y documentos que no amanecen, interventorías por contratar, y un volumen de compromisos de fin de vigencia — el clásico sobregiro de diciembre que el Acuerdo 015 de 2025 sancionó con vigencias futuras — que desbordó la capacidad operativa de una planta de personal mínima. La calificación del subcomponente de gastos queda en 5,0/10: excelente cuando ejecuta, grave cuando se promete y no se obliga.

El cierre fiscal, en cambio, es inobjetable. Al 31 de diciembre de 2025 el municipio reportó disponibilidades de caja y bancos por $12.856,6 millones frente a exigibilidades de $9.819,0 millones: superávit fiscal de la vigencia de $3.037,6 millones. No hay cheques sin fondos, no hay proveedores ahogados, no hay cuentas por pagar fantasma. La caja de Gutiérrez es de las más sanas que este portal ha auditado en municipios de su categoría. La sana administración del efectivo, sin embargo, no puede convertirse en coartada del subejercicio: el dinero que duerme en la cuenta corriente no pavimenta caminos. Subcomponente de ingresos y autonomía: 6,0/10.
Deuda pública y vigencias futuras: la volqueta que se pagó sola y el polideportivo que compromete 2026
El único crédito vivo del municipio es un préstamo con el Banco Agrario de Colombia S.A., firmado el 2 de febrero de 2021 — gobierno anterior — por $400 millones aprobados para la adquisición de maquinaria amarilla: una volqueta, con plazo de 60 meses, tasa DTF más 2,40 puntos y una pignoración del 130% del SGP de propósito general libre inversión. Para un municipio rural, esa máquina es la diferencia entre arreglar una vía en tres días o en tres semanas. Y para el analista forense, su historial de pago es un manual de disciplina: amortizaciones de $80 millones cumplidas en cada vigencia, sin un solo día de mora reportado.
Tabla 6: Evolución del servicio de la deuda pública, 2024 frente a 2025
| Variable financiera | Vigencia 2024 | Vigencia 2025 | Lectura |
|---|---|---|---|
| Saldo inicial de la vigencia | $200.000.000 | $120.000.000 | Descenso sostenido |
| Amortizaciones pagadas | $80.000.000 | $80.000.000 | Cumplimiento puntual |
| Intereses pagados | $21.812.540 | $9.882.737 | -54,7% |
| Saldo de cierre de la deuda | $120.000.000 | $40.000.000 | Prácticamente extinguida |
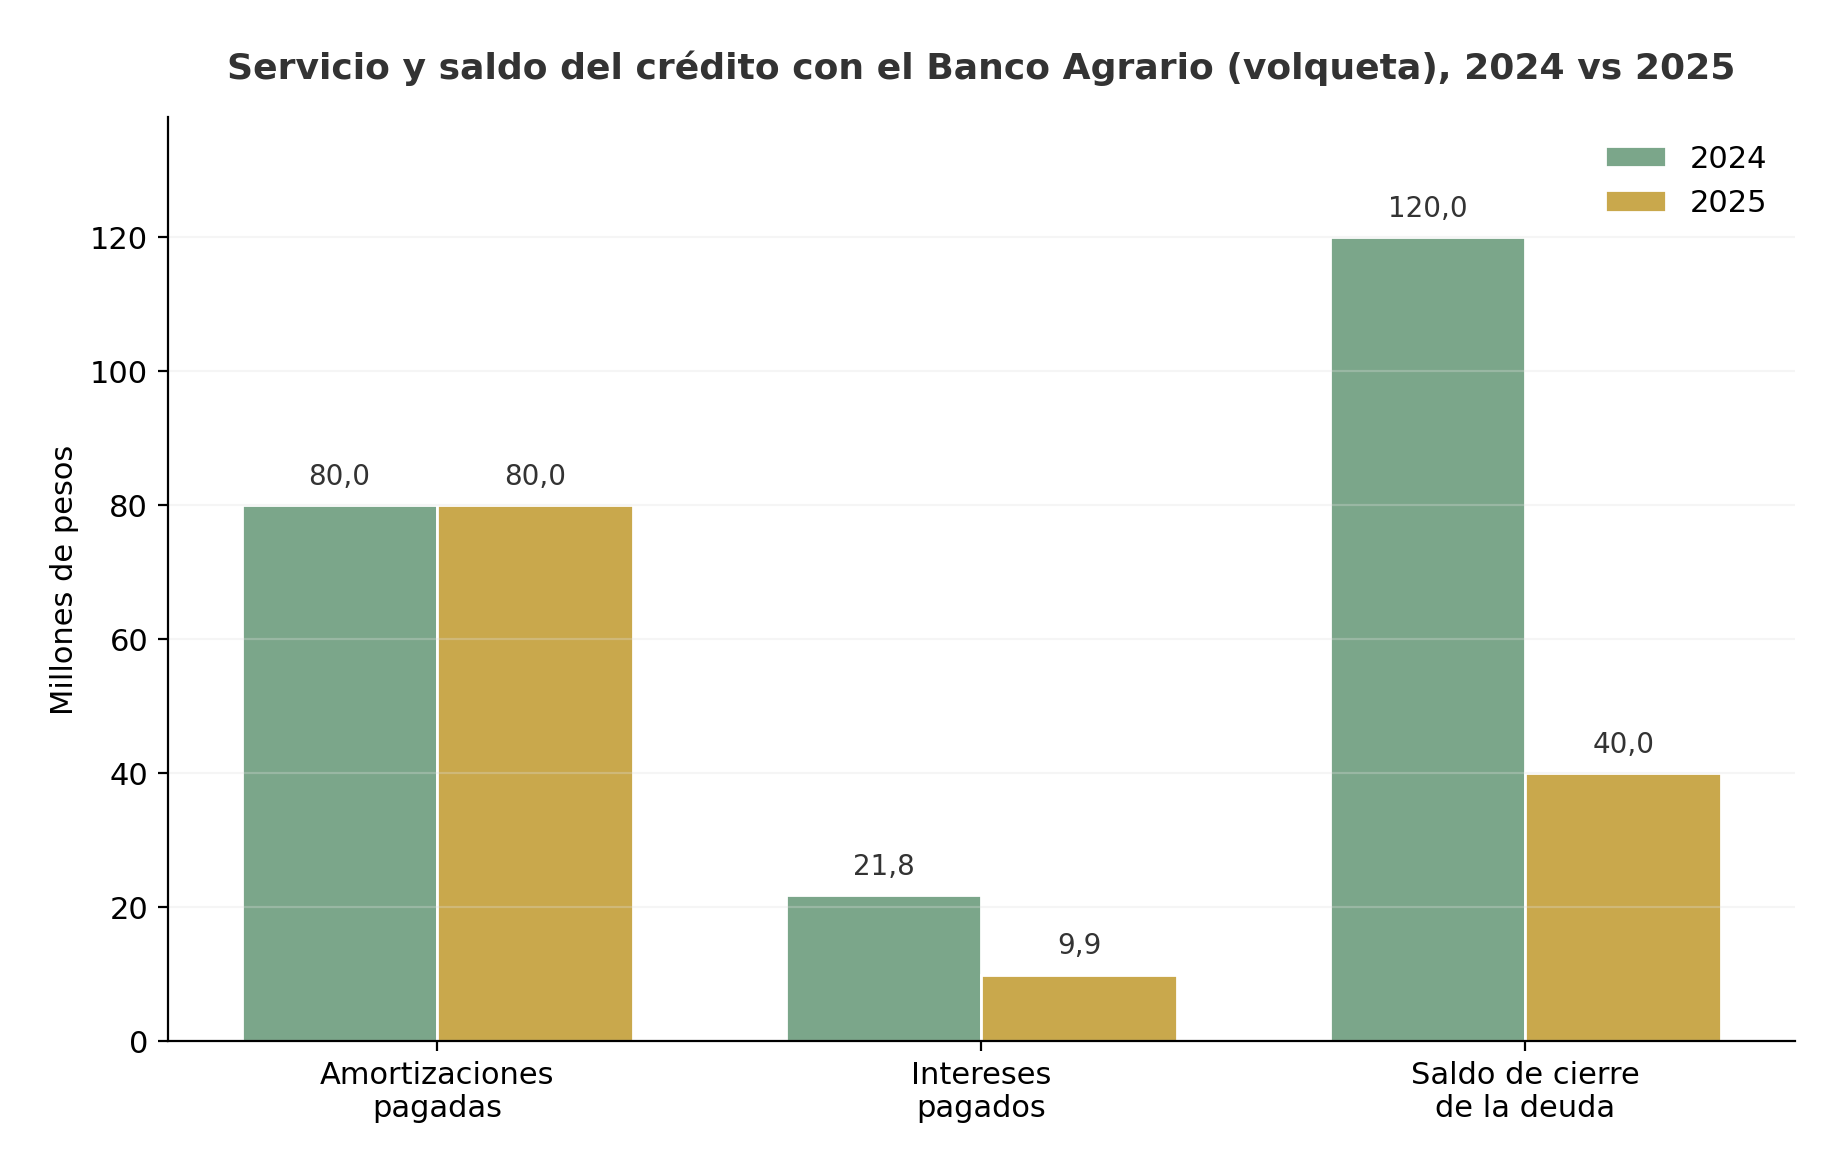
El subcomponente de deuda se califica con 10,0 sobre 10: al cierre de 2025 el saldo es de apenas $40 millones, el gasto en intereses bajó del 54,7% en un año y el municipio recuperará en 2026 la capacidad de endeudamiento y los recursos que hoy quedan amarrados por la pignoración. La reducción del costo financiero — $11,9 millones menos de intereses que en 2024 — es dinero que se liberó para inversión social sin que nadie aplaudiera. Es justo decirlo: la disciplina crediticia es, junto al FURAG, el activo más sólido de esta administración. La nota máxima no es benevolencia; es aritmética verificada.
En vigencias futuras, el expediente exige vigilancia activa. En 2024 el municipio reportó compromisos asumidos con cargo a vigencias futuras por $378,4 millones, respaldados por recursos del SGP y estampillas para proyectos de inversión. Y en la recta final de 2025, el Concejo Municipal aprobó el Acuerdo 015 del 27 de noviembre de 2025, que autoriza al alcalde comprometer vigencias futuras ordinarias por $1.376.072.429 para financiar la construcción del polideportivo cubierto de la vereda Salitre ($1.039,7 millones, según el convenio ICCU-CTO-596 de 2024), su interventoría ($109,1 millones) y la interventoría de la cancha de fútbol 5 del casco urbano ($227,3 millones, convenio ICCU-CTO-549 de 2024). El documento certifica que los recursos están en las arcas del municipio por los convenios con el Instituto de Infraestructura y Conectividad de Cundinamarca, que el CONFIS aprobó previamente la asunción y que los proyectos están radicados y viabilizados en el Banco de Proyectos e inscritos en el Plan de Desarrollo 2024-2027. Todo en regla formal. La pregunta forense es de calendario: un compromiso que cruza la línea de la anualidad fiscal convierte 2026 en el año de la verdad — la obra debe ejecutarse o el compromiso se vuelve una herencia que el próximo alcalde no firmó.
Regalías: $1.458 millones en dos años y un municipio que no es PDET
Gutiérrez no hace parte de los Programas de Desarrollo con Enfoque Territorial: el mapa de los 170 municipios PDET no incluye territorio cundinamarqués, de modo que el municipio no recibe giros especiales del programa ni financia su planeación con esos recursos. Lo que entra a sus arcas de la parafiscalia petrolera llega por la ventana ordinaria del Sistema General de Regalías: proyectos presentados, viables y aprobados ante los órganos colegiados. Aun así, el volumen es notable para su tamaño: $655,9 millones recaudados en 2024 y $802,5 millones en 2025 — $1.458,4 millones en dos vigencias que equivalen a casi dos presupuestos propios completos.
Tabla 7: Ejecución de los recursos del Sistema General de Regalías, 2024-2025
| Variable SGR | Vigencia 2024 | Vigencia 2025 |
|---|---|---|
| Recaudo total de ingresos | $655.949.685 | $802.509.115 |
| Compromisos | $654.691.982 | En ejecución |
| Pagos / obligaciones efectivas | $297.960.497 | En ejecución |
| Proyecto insignia | BPIN 2021253390032: centros de protección social para el adulto mayor ($298,0 millones ejecutados) | BPIN 2024253390023: placa huella construida ($356,5 millones) y BPIN 2025253390001: fortalecimiento del buen gobierno ($7,5 millones) |
| Distribución del recaudo 2025 | — | Inversión local: $744,0 millones (92,7%); fortalecimiento institucional Planeación-DNP: $58,5 millones (7,3%) |
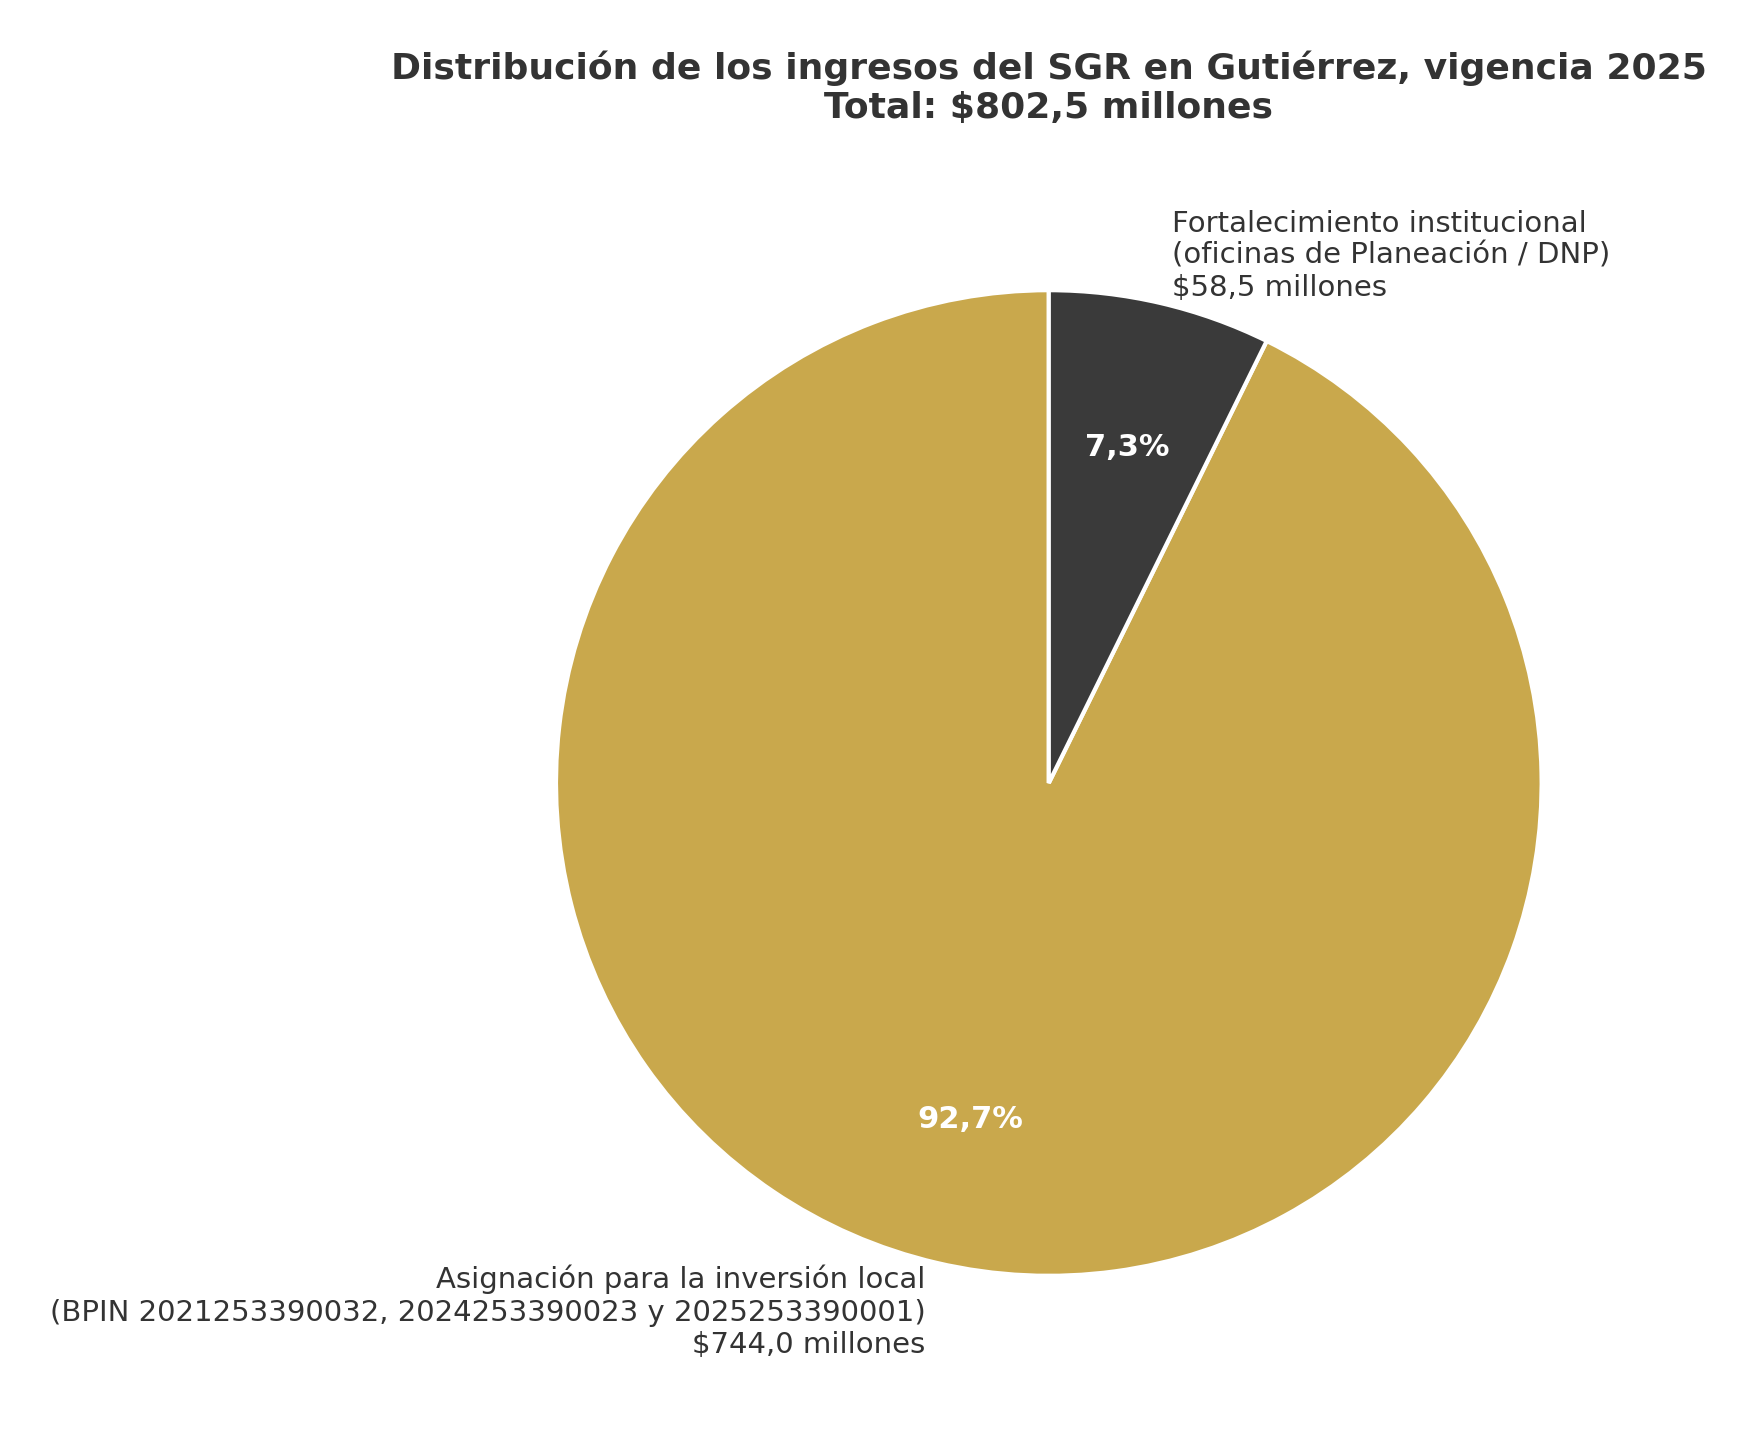
El comportamiento forense de estas cifras es doble. En 2024, el municipio comprometió prácticamente todo su presupuesto de regalías ($654,7 millones sobre $655,9 millones recaudados) y pagó $298,0 millones, concentrados en el proyecto de centros de protección social para el adulto mayor: obra con avance real y liquidación en curso. En 2025, la asignación para la inversión local — 92,7% del recaudo, proporción saludable que muestra que el dinero para la gente sí llega como inversión — se distribuyó entre la continuidad del proyecto del adulto mayor, el proyecto vial de placa huella (BPIN 2024253390023, con apropiación de $356,5 millones) y un incipiente proyecto de buen gobierno por $7,5 millones. El subcomponente de regalías se califica en 8,0/10: incorporación correcta, proyecto social ejecutado, obra vial en curso; la reserva que impone la nota es que el grueso de la vigencia 2025 debe materializarse en 2026, cuando este portal volverá a mirar.
Componente 3 (20%): el Plan de Desarrollo «UNIDOS Seguimos Trabajando», metas contra logros
El Plan de Desarrollo Municipal 2024-2027, bautizado «UNIDOS Seguimos Trabajando», fue adoptado mediante el Acuerdo 003 del 23 de mayo de 2024, con un objetivo general de articular esfuerzos y voluntades para construir un Gutiérrez desarrollado, próspero e incluyente. Su arquitectura se ordena en cuatro líneas estratégicas — social, económica, ambiental e institucional — coherentes con los retos de un municipio rural de montaña. Primera anotación forense de esta sección: el plan llegó al concilio de la política local casi cinco meses después de que el alcalde tomara posesión, el 23 de mayo frente al 1 de enero. No es ilegal; el calendario legal lo permite. Pero un gobierno que planea a abril ya gastó un semestre de vigencia en improvisación ordenada.
Cruzado el texto del plan con la evidencia documental de obras y contratos, el balance de dos años dibuja un cuadro con luces verificables y sombras documentales. Del lado de las luces: el proyecto de placa huella construida con recursos de regalías ($356,5 millones, BPIN 2024253390023), que ataca la preocupación número uno de toda comunidad rural — las vías; los centros de protección social para el adulto mayor financiados con SGR y liquidados en su ejecución de 2024 ($298,0 millones); el complejo deportivo — cancha de fútbol 5 del casco urbano y polideportivo cubierto de la vereda Salitre — amarrado con el ICCU departamental y autorizado por $1.376,1 millones en vigencias futuras; el mejoramiento de infraestructura educativa reportado por la propia alcaldía; y la apuesta turística por Cerinza y Riochiquito como destino de aventura, que ya engancha a la administración departamental. Del lado de las sombras: el portal de metas e indicadores del municipio no publica un informe consolidado de avance de las metas del plan, y las obras de agua potable gestionadas con Empresas Públicas de Cundinamarca aparecen, en los reportes del operador departamental, «en proceso» — esa categoría gris donde los proyectos respiran pero no dan agua.
Para traducir el sentir de la comunidad en instrumento de medición, este análisis identifica las cinco preocupaciones centrales que atraviesan el plan, la agenda de obras y la participación pública del municipio, y les asocia un indicador de gestión evaluado periodísticamente con la evidencia disponible. El puntaje de cada indicador refleja evidencia documental — contratos, apropiaciones, avance de obra reportado — y no encuestas: la transparencia del método está en decir qué se midió y con qué.
Tabla 8: Cinco indicadores de gestión contra las cinco preocupaciones de la comunidad
| Preocupación de la comunidad | Compromiso del plan | Evidencia 2024-2025 | Puntaje |
|---|---|---|---|
| 1. Vías rurales y conectividad | Placa huella y mantenimiento de vías terciarias | BPIN 2024253390023 con $356,5 millones de regalías; obra de placa huella en ejecución; volqueta propia disponible | 7,0 |
| 2. Agua potable y saneamiento | Cobertura y calidad del servicio, apoyo a acueductos | Obras gestionadas con EPC reportadas «en proceso»; sin entrega visible a la fecha de corte | 5,5 |
| 3. Deporte e infraestructura social | Escenarios deportivos dignos | Convenios ICCU 549 y 596 de 2024; Acuerdo 015 de 2025 por $1.376,1 millones; cancha de fútbol 5 en obra | 7,0 |
| 4. Protección del adulto mayor | Centros de protección social | BPIN 2021253390032 con $298,0 millones ejecutados en 2024 | 7,5 |
| 5. Turismo y economía local | Destino de aventura Cerinza-Riochiquito | Promoción pública y articulación departamental; sin aún cifras de ingreso turístico publicadas | 6,0 |
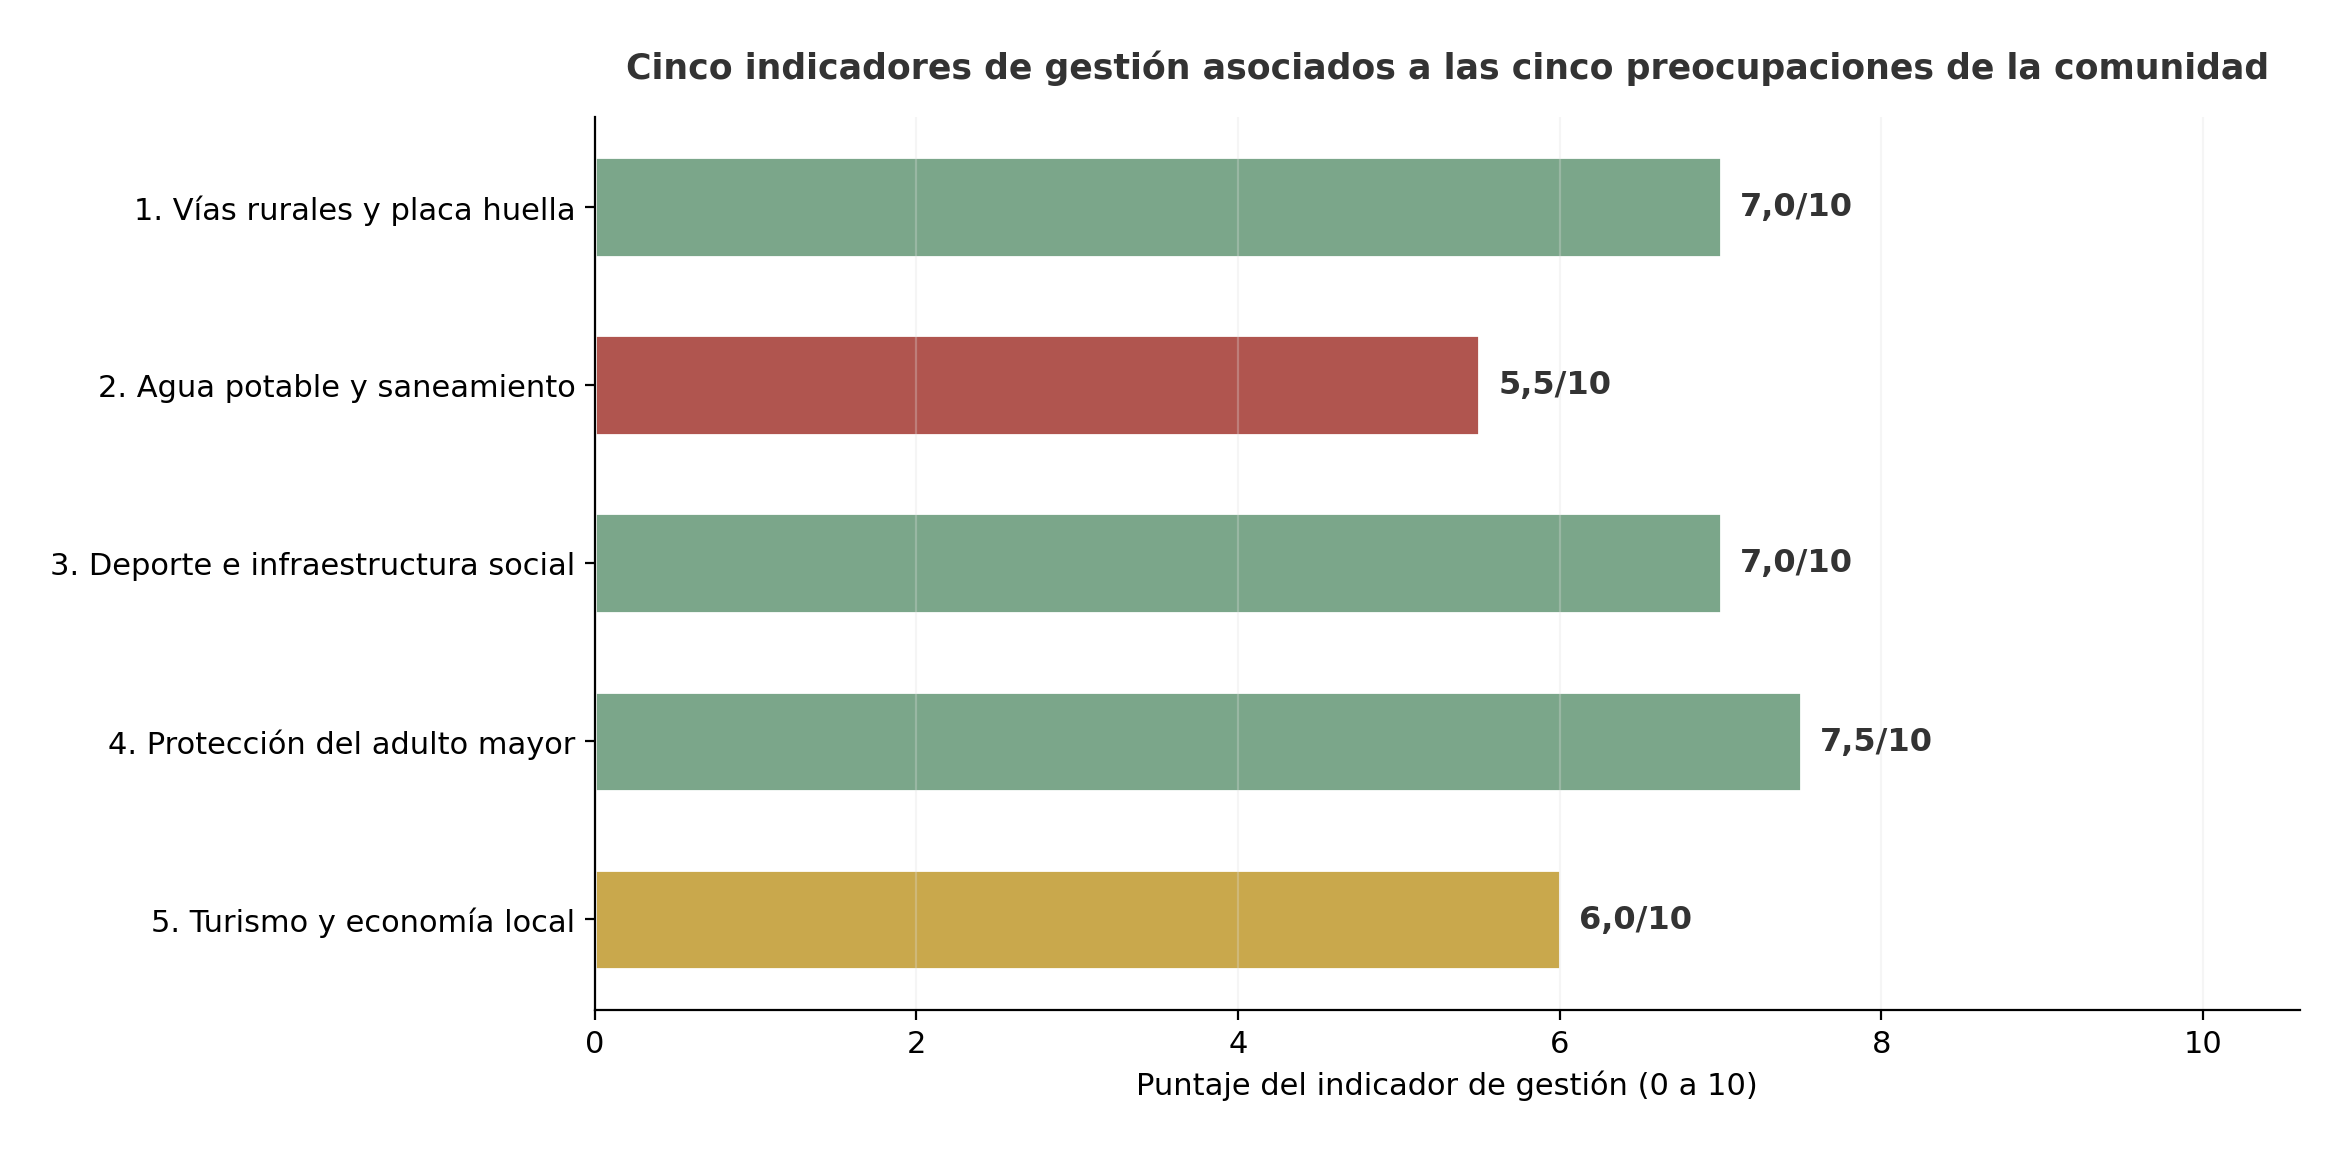
El promedio de los cinco indicadores — 6,6 — captura un gobierno que avanza más rápido en obra pública que en información pública. Los $1.376,1 millones del complejo deportivo son, a la vez, la mejor promesa y el mayor riesgo del plan: si el polideportivo de Salitre y la cancha de fútbol 5 se entregan en 2026, la administración tendrá su Obra de la Década; si se quedan en convenio y en interventoría, el sentir de la gente dirá que el municipio compró planos y promesas. La calificación del componente, ponderando luces, sombras y la ausencia de reporte público de metas, queda en 6,5/10. Con margen claro para convertir en excelente si 2026 entrega las obras.
Componente 4 (15%): SECOP — tres contratos para un presupuesto de $24.000 millones
Si el FURAG es el espejo donde esta administración sale bonita, SECOP II es la ventana donde el público casi no ve nada. La consulta forense de la base pública de procesos de contratación del sistema SECOP II — publicada en datos.gov.co — arroja, para el municipio de Gutiérrez, un total de tres registros contractuales en todo el histórico reciente. Tres. Para un municipio que comprometió $14.132,3 millones en 2024 y $21.623,9 millones en 2025. La aritmética es tan simple como demoledora: del orden de $35.000 millones comprometidos en dos años, apenas $349,0 millones — el 1,0% — aparecen documentados en el registro nacional visible para el ciudadano común. Los contratos de prestación de servicios, las mínimas cuantías y las obras menores que sostienen el día a día de la alcaldía no están, como sí están en otros municipios del país, al alcance de un clic.
Tabla 9: Los tres procesos visibles en SECOP II para MUNICIPIO DE GUTIERREZ
| Contrato | Fecha de firma | Objeto (síntesis) | Modalidad | Valor | Proveedor |
|---|---|---|---|---|---|
| 063-2024 | 19/03/2024 | Apoyo organizacional y operativo a procesos y actividades deportivas (Decreto 092 de 2017) | Régimen especial (con ofertas) | $103.660.226 | Corporación Acción Libre |
| 077-2025 | 19/03/2025 | Apoyo organizacional y operativo a procesos y actividades deportivas (Decreto 092 de 2017) | Régimen especial (con ofertas) | $127.239.139 | Corporación Acción Libre |
| 069-2026 | 19/03/2026 | Apoyo logístico, organizacional y operativo a procesos y actividades deportivas (Decreto 092 de 2017) | Régimen especial (con ofertas) | $118.044.310 | Corporación Acción Libre |
El patrón es notable: la misma proveedora — Corporación Acción Libre — firma en el mismo mes de marzo de tres años consecutivos un contrato del mismo sector, el deporte, bajo el mismo régimen especial, por montos crecientes de $103,7 a $127,2 millones. Nada de esto es ilegal por sí mismo: el Decreto 092 de 2017 existe para canalizar recursos al deporte asociativo con operadores especializados, y la repetición de un operador idóneo es legal. Pero el forense no califica legalidad: califica riesgo. Un mismo operador, tres años, un solo cliente municipal y la total ausencia de competencia visible en la plataforma son la radiografía clásica de un nicho que exige control posterior, auditoría de entregables y publicación de los informes de interventoría. Este portal no formula acusación alguna; formula exigencia de vigilancia, que es su trabajo.
Salvedad metodológica obligada: una parte de la contratación de los municipios pequeños circula históricamente por el sistema SECOP I o por módulos que no llegan íntegros a la base agregada; si la alcaldía documenta que publica por otra vía, este análisis lo reconocerá en la actualización. Pero el estándar vigente de publicidad — el que la Ley 1712 de 2014 y la política de datos abiertos le exigen a toda entidad pública — es SECOP II, y la brecha de visibilidad es objetiva, medible y enorme. Para un municipio con FURAG de 94,39, que presume de procesos impecables, la paradoja es mayor: la transparencia que el proceso promete no está ocurriendo en la ventana que el ciudadano mira. Componente SECOP: 4,5/10 — el peor puntaje de esta calificación, y la mayor oportunidad de mejora de esta administración.
Componente 5 (10%): ODS — la brújula de 2030 en un municipio de montaña
Los Objetivos de Desarrollo Sostenible no son un adorno protocolario: son el lenguaje con el que los municipios colombianos alinean su presupuesto con las metas mundiales de bienestar. En Gutiérrez, la correspondencia entre inversión y ODS es tangible en varios frentes, y débil en otros que el plan identifica y el presupuesto tarda en alcanzar. La tabla que sigue resume el mapeo realizado para este análisis, con la evidencia que lo sustenta; el puntaje del componente — 7,0 sobre 10 — refleja un avance social sólido en salud, educación y protección del adulto mayor, con una deuda ambiental y de servicios públicos que el propio gobierno reconoce en su línea estratégica ambiental.
Tabla 10: Alineación de la gestión 2024-2025 con los ODS pertinentes
| ODS | Frente de la gestión municipal | Evidencia 2024-2025 |
|---|---|---|
| ODS 3 — Salud y bienestar | Salud pública y régimen subsidiado | Recaudo SGP salud de $1.399,5 a $1.583,3 millones; cobertura subsidiada operativa; proyecto de adulto mayor con $298,0 millones ejecutados |
| ODS 4 — Educación de calidad | Infraestructura y calidad educativa | Recaudo SGP educación se multiplicó de $52,3 a $122,2 millones (+133,7%); mejoramiento de espacios educativos reportado por la alcaldía |
| ODS 6 — Agua y saneamiento | Acueductos y saneamiento rural | Obras gestionadas con Empresas Públicas de Cundinamarca «en proceso»; sin entrega plena a la fecha de corte |
| ODS 8 y 11 — Trabajo y territorios | Turismo de aventura y vías | Promoción de Cerinza-Riochiquito como destino; placa huella con $356,5 millones de regalías en ejecución |
| ODS 13 y 15 — Clima y ecosistemas | Línea ambiental del plan | Prioridad declarada del plan; sin aún proyectos de inversión ambiental de gran escala documentados |
| ODS 16 — Instituciones sólidas | Transparencia y gobernanza | FURAG 94,39 (excelencia) frente a publicación contractual en SECOP II prácticamente nula (brecha grave) |
Componente 6 (10%): percepción ciudadana — lo que se siente cuando no hay titular
En un municipio de 3.517 habitantes, la percepción ciudadana no se mide con encuestadoras nacionales: se mide en la plaza, en las asambleas y en los comentarios del muro de la alcaldía. La evidencia pública disponible a la fecha de corte es favorable pero de muestra pequeña: los comentarios más visibles en los canales oficiales de la administración en redes sociales agradecen obras y gestionan solicitudes concretas — hay ciudadanos que escriben «su gestión 100/10» y peticiones de infraestructura escolar que la alcaldía responde en el mismo canal — y no se registra, hasta el 21 de octubre de 2026, denuncia pública documentada contra funcionarios de la administración Acuña Guasca en medios nacionales o regionales. La cobertura de prensa sobre el municipio es, en realidad, casi nula: el silencio informativo no es un respaldo, pero tampoco un cargo.
La honestidad metodológica impone límites: esta no es una encuesta probabilística, es percepción inferida de fuentes públicas, y así se registra. Lo relevante forense es la comparación con el antecedente histórico del municipio — la captura del alcalde Sabogal en 2017 por cohecho con un funcionario de contraloría por $700.000 — que instaló en la memoria local el temor a que la casa grande de la corrupción también cupiera en pueblos pequeños. Dos años sin escándalo, con obras visibles y respuesta directa del alcalde en los canales ciudadanos, reponen confianza. Componente de percepción ciudadana: 7,5/10, con la advertencia permanente de que la percepción se actualiza con cada contrato que no se publica.
La calificación final: 7,2/10 — BUENO, con condiciones firmadas
Con los seis componentes evaluados y ponderados según la metodología declarada, la gestión de los dos primeros años del alcalde Leonardo Acuña Guasca en Gutiérrez alcanza una calificación final de 7,2 sobre 10 — BUENO. Es una buena nota en un territorio donde la media nacional de la gestión institucional bordea el reprobado, y es, al mismo tiempo, una nota con asteriscos que esta editorial no deja en letra pequeña: la nota media descansa sobre dos pilares excelentes (FURAG y deuda) y un sótano evidente (SECOP). Quien lea solo el promedio se perderá la mitad de la historia; quien lea este artículo entero, no.
Tabla 11: Cálculo de la calificación final (promedio ponderado)
| Componente | Peso | Puntaje | Aporte |
|---|---|---|---|
| FURAG (IDI) | 25% | 9,4 | 2,35 |
| Ejecución presupuestal CUIPO | 20% | 6,9 | 1,38 |
| Avance Plan de Desarrollo | 20% | 6,5 | 1,30 |
| Transparencia SECOP | 15% | 4,5 | 0,68 |
| Cumplimiento ODS | 10% | 7,0 | 0,70 |
| Percepción ciudadana | 10% | 7,5 | 0,75 |
| Calificación final | 100% | 7,2 | 7,16 |
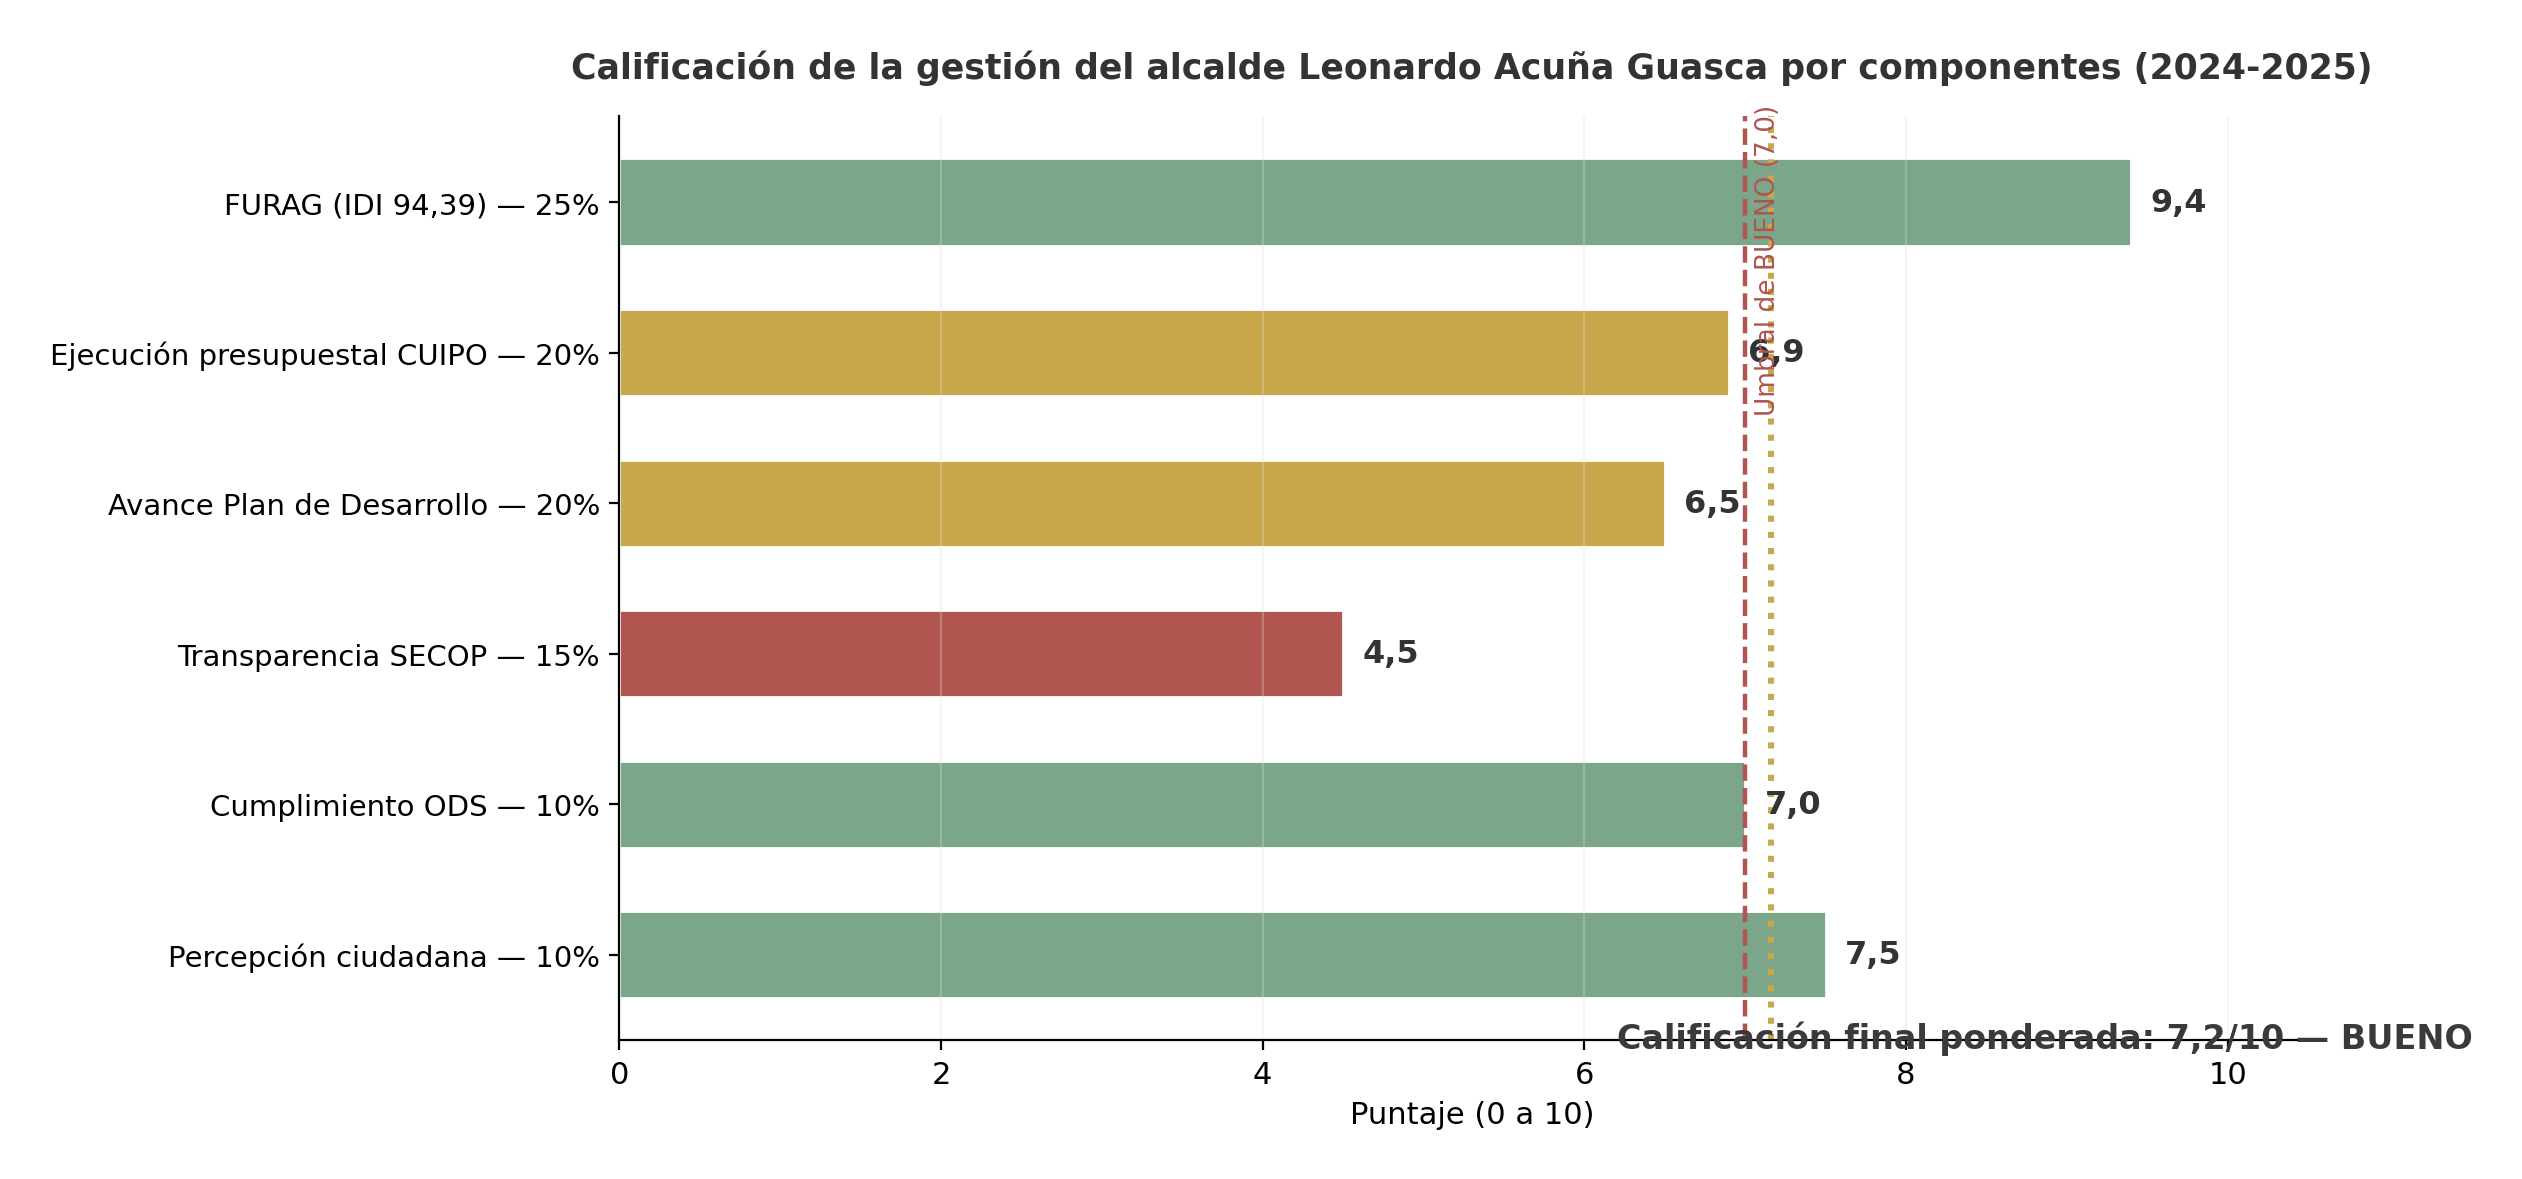
El desglose del componente CUIPO, para el lector que audita: ingresos y autonomía fiscal 6,0 (peso 25%), ejecución de gastos 5,0 (peso 35%), deuda pública 10,0 (peso 20%) y regalías 8,0 (peso 20%), que promedian 6,9. En el semáforo del portal, el 7,2 se ilumina verde: gestión que cumple el estándar, con margen de mejora en componentes específicos. ¿Qué separa a Gutiérrez del EXCELENTE (8,5+)? Tres pasos, todos a su alcance: publicar en SECOP II la totalidad de su contratación — el salto del componente de 4,5 a 8,0 sumaría 0,5 puntos a la nota final por sí solo —, recuperar el impulso de ejecución de 2024 para evitar que otra vigencia termine con $8.000 millones en reservas, y explicar — y revertir — el desplome del ICA. Ninguno de los tres exige presupuesto; exigen voluntad administrativa.
La regla del prevaricato por omisión: por qué el análisis penal no se activa
La metodología de este portal establece una regla jurídica precisa: si la calificación final es igual o inferior a 6,9 — REGULAR o peor —, el artículo desarrolla el análisis jurídico completo del delito de prevaricato por omisión del artículo 414 del Código Penal colombiano, que sanciona al servidor público que incumpla un deber serio y manifiesto de su cargo, en perjuicio de los derechos de los ciudadanos, y que configure la omisión dolosa — no culposa — de la acción exigible. Es la figura que se examina cuando los recursos existen, la obligación es clara y la inacción es sostenida: cuando la alcaldía, teniéndolos todos, no entrega la obra, no ejecuta el servicio o no expide la norma prometida, y esa omisión es la conducta delictiva misma.
Con una calificación de 7,2 — BUENO —, el análisis penal se omite como cuestión de lógica metodológica, y este artículo no formula, ni insinúa, imputación penal alguna contra el alcalde Leonardo Acuña Guasca ni contra su equipo de gobierno. La razón no es cortesía: es evidencia. La calificación descansa sobre un FURAG de excelencia nacional, un servicio de deuda impecable, superávit fiscal, ejecución plena de las regalías de 2024 y obras contratadas con respaldo departamental. La ineficiencia de ejecución de 2025 — el índice de obligación del 61,0% — es un problema de gestión grave, susceptible de sanciones disciplinarias y fiscales si persiste, pero no constituye, por sí misma, la omisión dolosa de deberes que exige el tipo penal: comprometer y reservar no es, en el texto de la ley, negarse a actuar.
La advertencia que queda firmada es de vigilancia, y es seria. Tres focos, si se deterioran, activarían la reevaluación del expediente con todos sus análisis: primero, la no ejecución en 2026 de los $1.376,1 millones del polideportivo de Salitre y la cancha de fútbol 5 comprometidos en vigencias futuras; segundo, la persistencia de la opacidad contractual en SECOP II con la Corporación Acción Libre y el resto del portafolio, si no se acompaña de publicación e interventoría documentada; tercero, la ausencia de explicación técnica sobre la caída del 45,8% del ICA si se convierte en patrón de la recaudación propia. Los forenses reabren expedientes cuando aparecen hechos nuevos. Y las calificaciones, como los créditos, se revisan cada vigencia.
Cierre: el país pequeño que está haciendo las cosas bien, casi del todo
Gutiérrez es la prueba de que el tamaño no excusa: con 3.517 habitantes, un presupuesto rural y una geografía que castiga, este municipio de Chuntiva logró colocarse entre los mejores del país en gestión institucional, pagar su deuda casi por completo, cerrar con superávit y poner en marcha un portafolio de obras — vías, deporte, adulto mayor, turismo — que duelen menos que las promesas de las capitales. Ese mérito es real, es documentable y merece decirse sin ironía: es la primera vez en esta serie de análisis que un alcalde sale de la sala con un verde.
Y es, exactamente por eso, que las dos observaciones finales duelen más. Un municipio que presume de procesos no puede tener su contratación escondida de la ciudadanía: la transparencia no es un formulario del FURAG, es un clic que el vecino hace desde su teléfono. Y un municipio que quiere dejar de recibir el 83% de su plata desde el gobierno central no puede dejar que su impuesto de comercio se caiga a la mitad sin explicación pública. La pregunta ética que este artículo deja en la mesa de la alcaldía — y en la mesa de cada cocina gutierrense — es sencilla: si la maquinaria funciona tan bien, ¿qué espera para mostrársela entera a los que la pagan? La corrupción no solo se denuncia, se disecciona. Pero también se previene: publicando, ejecutando y explicando. Esa es la tarea para el medio tiempo que ya corre.
Anexo A. Fuentes oficiales y cruce de cinco fuentes independientes
El estándar de este portal exige el cruce de al menos cinco fuentes independientes antes de emitir calificación. En este caso se auditaron y cruzaron siete, todas públicas y verificables; cada una aporta el elemento probatorio indicado. La replicabilidad del análisis está garantizada: cualquier ciudadano puede repetir las consultas y llegar a las mismas cifras.
Tabla 12: Matriz de fuentes utilizadas en el análisis forense
| Fuente | Tipo | Aporte al análisis |
|---|---|---|
| CHIP-CUIPO (DNP), formularios de ejecución de ingresos y gastos, deuda pública, vigencias futuras y regalías, DIC A DIC 2024 y 2025 | Datos presupuestales oficiales | Tablas de recaudos, ejecución de gastos, índices de eficiencia, deuda y SGR |
| Departamento Administrativo de la Función Pública — FURAG, vigencia 2025 (reporte del 17 de junio de 2026) | Índice de desempeño institucional | IDI de 94,39, posición nacional y departamental |
| SECOP II — base pública de procesos de contratación (datos.gov.co) | Contratación pública | Los tres registros contractuales, modalidades y proveedor recurrente |
| Concejo Municipal de Gutiérrez — Acuerdo 003 de 2024 (Plan de Desarrollo) y Acuerdo 015 de 2025 (vigencias futuras) | Normatividad local | Ejes del plan, $1.376,1 millones autorizados y proyectos de deporte |
| Alcaldía Municipal de Gutiérrez — sitio oficial y canales públicos | Información institucional | Obras reportadas, turismo, respuestas ciudadanas |
| SIGEP — Función Pública (hoja de vida del alcalde) y medios nacionales (La FM, Caracol Radio, canal1) sobre el caso 2017 | Perfil del gobernante y antecedentes | Trayectoria de Acuña Guasca; captura, aceptación de cargos y destitución de Rubiel Sabogal Agudelo |
| Empresas Públicas de Cundinamarca — reportes de gestión del Plan Departamental de Aguas | Operador de agua | Estado «en proceso» de las obras de acueducto y saneamiento |
Notas de precisión metodológica. Los totales de recaudo citados tienen dos niveles: el recaudo ordinario consolidado ($7.977,2 millones en 2024 y $8.992,5 millones en 2025), que es la base de las tortas de composición, y el recaudo total con recursos del balance y superávit ($16.008,7 y $24.346,2 millones), que se cita para dimensionar el movimiento económico completo del municipio. Los porcentajes de dependencia se calculan sobre el recaudo ordinario. Las cifras de la vigencia 2026 (contrato deportivo y registros SECOP) se usan únicamente como evidencia de patrón y de vigilancia, no entran a la calificación. Cuando los documentos oficiales presentan redondeos o discrepancias de centavos entre formularios, este análisis adopta el valor del formulario ejecutivo y lo revela.