ANÁLISIS FORENSE DE GESTIÓN PÚBLICA — VIGENCIA 2025
7,1/10 BUENO
San Juan de Pasto (Nariño), Colombia · Alcalde Nicolás Martín Toro Muñoz
Período auditado: 1 de enero de 2024 — 31 de diciembre de 2025 · Población: 413.484 habitantes
Metodología corrupcionaldia.com · Cruce de cinco fuentes oficiales · Corte de datos: 17 de noviembre de 2026
Pasto (Nariño): la gestión de Nicolás Toro Muñoz bajo la lupa forense — 7,1/10 BUENO
Dos años de gobierno, 23.756 contratos firmados en SECOP II, ingresos con fondos por $1,08 billones en la vigencia 2025 y un superávit fiscal de $48.028 millones al cierre del año. Pasto —la capital de Nariño, en el suroriente colombiano, y capital mundial del Carnaval de Negros y Blancos— exhibe hoy la mejor calificación institucional de su historia reciente: un FURAG de 87,09 puntos que la ubica por encima de Barranquilla, Cúcuta y Pereira, y 16,9 puntos por encima del promedio nacional de las alcaldías colombianas. Pero detrás del récord contable subsisten cuatro banderas rojas forenses que este despacho no puede ni debe callar: $24.880 millones en cheques no cobrados que la tesorería aún debe explicar; una contratación directa que cubre el 95,2% de los procesos de compra; una concesión de tránsito que devora el 64% de los ingresos de una secretaría completa; y una renta pignorada que los propios formularios oficiales contradicen a sí mismos. Análisis forense con fuentes oficiales verificables.
Ficha técnica de la evaluación
| Campo | Detalle |
|---|---|
| Municipio | San Juan de Pasto (Nariño) — código DANE 52001 — primera categoría |
| Alcalde evaluado | Nicolás Martín Toro Muñoz (Movimiento Alianza Ciudadana), alcalde 2024-2027 |
| Período auditado | Los dos primeros años de gobierno: vigencias fiscales 2024 y 2025 |
| Población de referencia | 413.484 habitantes (Terridata-DNP 2023); 77,8% urbana y 22,2% rural |
| Plan de Desarrollo | «Pasto Competitivo, Sostenible y Seguro» (Acuerdo 010 de mayo de 2024) |
| Fuentes cruzadas | CHIP-CUIPO; FUT Deuda y Vigencias Futuras; SGR; SECOP I y II; FURAG-MIPG |
| Semáforo legal | Verde — gestión publicable con advertencias metodológicas |
| Calificación final | 7,08/10 ≈ 7,1 — BUENO (umbral de análisis penal: no activado) |
1. Nos encontramos en Pasto: la capital que debe ser auscultada
«Nos encontramos en el municipio de Pasto. Vamos a auscultar la gestión municipal de Pasto, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Nicolás Martín Toro Muñoz. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana».
San Juan de Pasto no es un municipio cualquiera. Es la capital del departamento de Nariño, el balcón suroriental de Colombia hacia el Ecuador, la ciudad asentada en las faldas del volcán Galeras —el más activo del país— y la cuna del Carnaval de Negros y Blancos, inscrito desde 2009 en la lista de Patrimonio Cultural Inmaterial de la Humanidad de la Unesco. Con 413.484 habitantes según la proyección oficial Terridata del DNP (2023) —el 77,8% en el casco urbano y el 22,2% distribuidos en 17 corregimientos—, Pasto es una de las capitales que Colombia clasifica dentro del Grupo 1 de alcaldías, el grupo de las grandes administraciones territoriales.

A esa ciudad llegó, el 1 de enero de 2024, Nicolás Martín Toro Muñoz: abogado de la Universidad de Nariño, especialista en Derecho Administrativo, con un cuarto de siglo de curul en el Concejo de Pasto (1995-2011 y 2020-2023), promotor de la creación de los corregimientos El Socorro, Buesaquillo y Morasurco, y candidato derrotado en 2019 con 55.119 votos. En octubre de 2023, esta vez bajo la bandera del Movimiento Alianza Ciudadana, logró lo que le faltaba: la Alcaldía. Heredó el cargo de Germán Chamorro de la Rosa, un comando operativo debilitado —la ciudad no tenía cámaras de seguridad funcionando al momento del traspaso, según reconocieron entonces los reportes de prensa— y una economía con la tasa de desempleo en 10,2% y la informalidad rondando el 40%.
Su Plan de Desarrollo, aprobado por el Concejo mediante el Acuerdo 010 del 30 de mayo de 2024, se llama «Pasto Competitivo, Sostenible y Seguro» y promete construir una «Ciudad Moderna, Inclusiva, Sostenible e Inteligente». El propio documento reconoce, con una honestidad poco habitual, el punto de partida: pobreza monetaria del 27%, pobreza extrema del 7,9%, una brecha económica de 74,73, y una productividad per cápita que equivale a apenas la tercera parte de la de Bogotá y al 66% del promedio nacional. «En resumen: una ciudad atrasada», sentencia el texto oficial. Esa frase, escrita por el propio gobierno, es el metro con el que esta crónica medirá cada peso ejecutado.
Dos años después, la pregunta que este trabajo intenta responder es brutal en su simplicidad: ¿qué hizo el alcalde Toro con la plata de los pastusos? Para responderla no bastan las fotos sonrientes de la fanpage oficial ni los discursos de la rendición pública de cuentas. Hemos descendido, línea por línea, a los formularios CUIPO del CHIP, a los reportes FUT de deuda pública y de vigencias futuras, a las ejecuciones del Sistema General de Regalías, a los 23.756 contratos publicados en SECOP, al Índice de Desempeño Institucional 87,09 que el Departamento Administrativo de la Función Pública le otorgó a esta alcaldía en la vigencia 2025, y a la prensa regional que retrata día a día el sentir de la gente. Cinco fuentes independientes. Una sola pregunta. La respuesta, como veremos, no es cómoda ni para el oficialismo ni para sus críticos.
2. Cinco fuentes, una verdad: el método
La metodología aplicada en este artículo sigue el estándar forense de corrupcionaldia.com: cruce de cinco fuentes independientes, análisis línea por línea de la ejecución presupuestal, verificación documental en portales oficiales del Estado colombiano y contraste con la percepción ciudadana inferida de redes sociales, prensa local y las rendiciones públicas de cuentas de la propia administración. Las cinco fuentes son:
(1) CHIP-CUIPO, la Categoría Única de Información del Presupuesto Ordinario, para la ejecución de ingresos y gastos del presupuesto municipal (formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS, con corte a marzo de 2026); (2) FUT-Deuda Pública y FUT-Vigencias Futuras (formularios CREDITOS, CREDITOS_POR_SECTOR y RENTA_PIGNORADA, períodos enero-diciembre de 2024 y 2025, y AUTORIZACIONES octubre-diciembre), para los compromisos financieros de largo plazo; (3) Sistema General de Regalías, para los recursos de origen extractivo (ejecución de ingresos y de gastos, diciembre a diciembre); (4) SECOP I y II, para la contratación pública, verificados contra las plataformas de auditoría Licitarus y GremIA con corte al 17 de noviembre de 2026; y (5) FURAG-MIPG, el Índice de Desempeño Institucional medido por el Departamento Administrativo de la Función Pública, vigencia 2025, reporte oficial del 17 de junio de 2026.
Componentes y pesos de la calificación final
| Componente | Peso | Descripción |
|---|---|---|
| FURAG (IDI) | 25% | Índice de Desempeño Institucional de la Función Pública |
| Ejecución presupuestal CUIPO | 20% | Ejecución de ingresos y gastos del presupuesto municipal |
| Avance Plan de Desarrollo | 20% | Progreso en las metas y compromisos del Plan Municipal |
| Transparencia SECOP | 15% | Transparencia en la contratación pública y modalidades utilizadas |
| Cumplimiento ODS | 10% | Alineación con los Objetivos de Desarrollo Sostenible |
| Percepción ciudadana | 10% | Percepción inferida de redes sociales, prensa local y participación |
Escala de calificación
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 — 2,9 | Pésimo | CRÍTICO | Gestión deficiente; irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | Mediocre | PREOCUPANTE | Gestión por debajo del estándar mínimo; ineficiencia administrativa |
| 5,0 — 6,9 | Regular | VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | Bueno | BIEN | Gestión que cumple el estándar; margen de mejora en componentes específicos |
| 8,5 — 10,0 | Excelente | BIEN | Gestión sobresaliente; referente regional o nacional |
La escala no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Un 7,0 en Pasto no es equivalente a un 7,0 en Medellín ni a un 7,0 en un municipio de categoría sexta; pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles en todas partes. La regla del prevaricato por omisión es también transparente: si la calificación final resultara igual o inferior a 6,9, esta crónica desarrollaría el análisis jurídico completo del delito de prevaricato por omisión tipificado en el artículo 414 del Código Penal colombiano. Si es igual o superior a 7,0, el análisis penal se omite como cuestión de lógica metodológica. El lector ya conoce el veredicto: 7,08 sobre 10. El porqué de cada centésima es lo que sigue.
3. La radiografía CUIPO 2024-2025
3.1. Los ingresos: un municipio que sí recauda
El formulario B_EJECUCION_DE_INGRESOS del CUIPO, accesible en el portal CHIP siguiendo la ruta Entidad > Pasto > Categorías > CUIPO > Período > DIC A DIC, dibuja la primera constatación forense: Pasto no es un municipio pobre en ingresos propios. Es una capital con una base tributaria robusta, sostenida en cuatro pilares: el Impuesto Predial Unificado —el más productivo de sus rentas—, el Impuesto de Industria y Comercio, la Sobretasa a la Gasolina y la Sobretasa por Alumbrado Público. Para la vigencia 2025 el municipio reportó ingresos con fondos por $1.083.162,9 millones, además de reposiciones de vigencias anteriores por $989.306,8 millones.
Tabla 1. Recaudo de los principales tributos municipales (CUIPO, corte marzo de 2026, pesos corrientes)
| Concepto de ingreso | Vigencia actual con fondos | Total recaudo acumulado |
|---|---|---|
| Impuesto Predial Unificado — Urbano | $259.577.038.459 | $273.623.725.851 |
| Impuesto Predial Unificado — Rural | $8.728.170.464 | $11.159.916.205 |
| Impuesto de Industria y Comercio (ICA) | $19.639.610.865 | $19.639.610.865 |
| Sobretasa a la Gasolina | $446.396.648 | $1.673.987.431 |
Tres observaciones forenses sobre esta tabla. Primera: el predial urbano es la espina dorsal financiera de la ciudad, con $259.577 millones recaudados en la vigencia actual con fondos —una cifra que valida el esfuerzo de gestión catastral y de cobro de las administraciones recientes, incluida la actual. Segunda: la administración pignora de manera recurrente estas rentas (predial e ICA) como garantía de la deuda con la banca comercial, como se verá en la sección 5; cada peso de recaudo propio tiene, por tanto, un dueño anterior al alcalde. Tercera: la sobretasa a la gasolina muestra un recaudo actual ($446,4 millones) muy inferior a su acumulado ($1.674 millones), un comportamiento que exige auditar la destinación específica que la ley le impone y descartar desviaciones hacia gastos de funcionamiento no autorizados.
3.2. La tesorería: caja holgada, pero con $24.880 millones de cheques sin cobrar
Al cierre de la vigencia 2025, la tesorería municipal presentaba un estado consolidado que, leído en frío, es el mejor escenario posible: caja creciente y superávit fiscal. Las disponibilidades totales ascendieron a $103.269,2 millones, un crecimiento del 6,1% frente a los $97.308,1 millones del cierre de 2024. De esa caja, $34.182,0 millones (33,1%) son recursos corrientes de libre destinación —las rentas propias que el alcalde puede mover con discrecionalidad legal— y $59.387,2 millones (57,5%) son recursos con destinación específica: giros del Sistema General de Participaciones, regalías y estampillas que llegan con el nombre del destino escrito a fuego.
Tabla 2. Situación de fondos y cierre fiscal (Tesorería municipal, vigencias 2024-2025)
| Concepto | Cierre 2024 | Cierre 2025 | Comportamiento |
|---|---|---|---|
| Total disponibilidades (caja y bancos) | $97.308,1 M | $103.269,2 M | +6,1% |
| Recursos corrientes de libre destinación (C.1) | $31.709,1 M | $34.182,0 M | +7,8% |
| Recursos con destinación específica (C.2) | $58.254,8 M | $59.387,2 M | +1,9% |
| Recursos de terceros (según tabla oficial) | $3.687,2 M | $1.812,3 M | -50,9% |
| Total exigibilidades y reservas | Sin dato | $55.240,5 M | 53,5% de la caja |
| Superávit fiscal consolidado | Sin dato | $48.028,8 M | 46,5% de la caja |
| Cuentas por pagar de la vigencia | Sin dato | $13.101,0 M | Vigilar |
| Cheques no cobrados | Sin dato | $24.880,1 M | BANDERA ROJA |
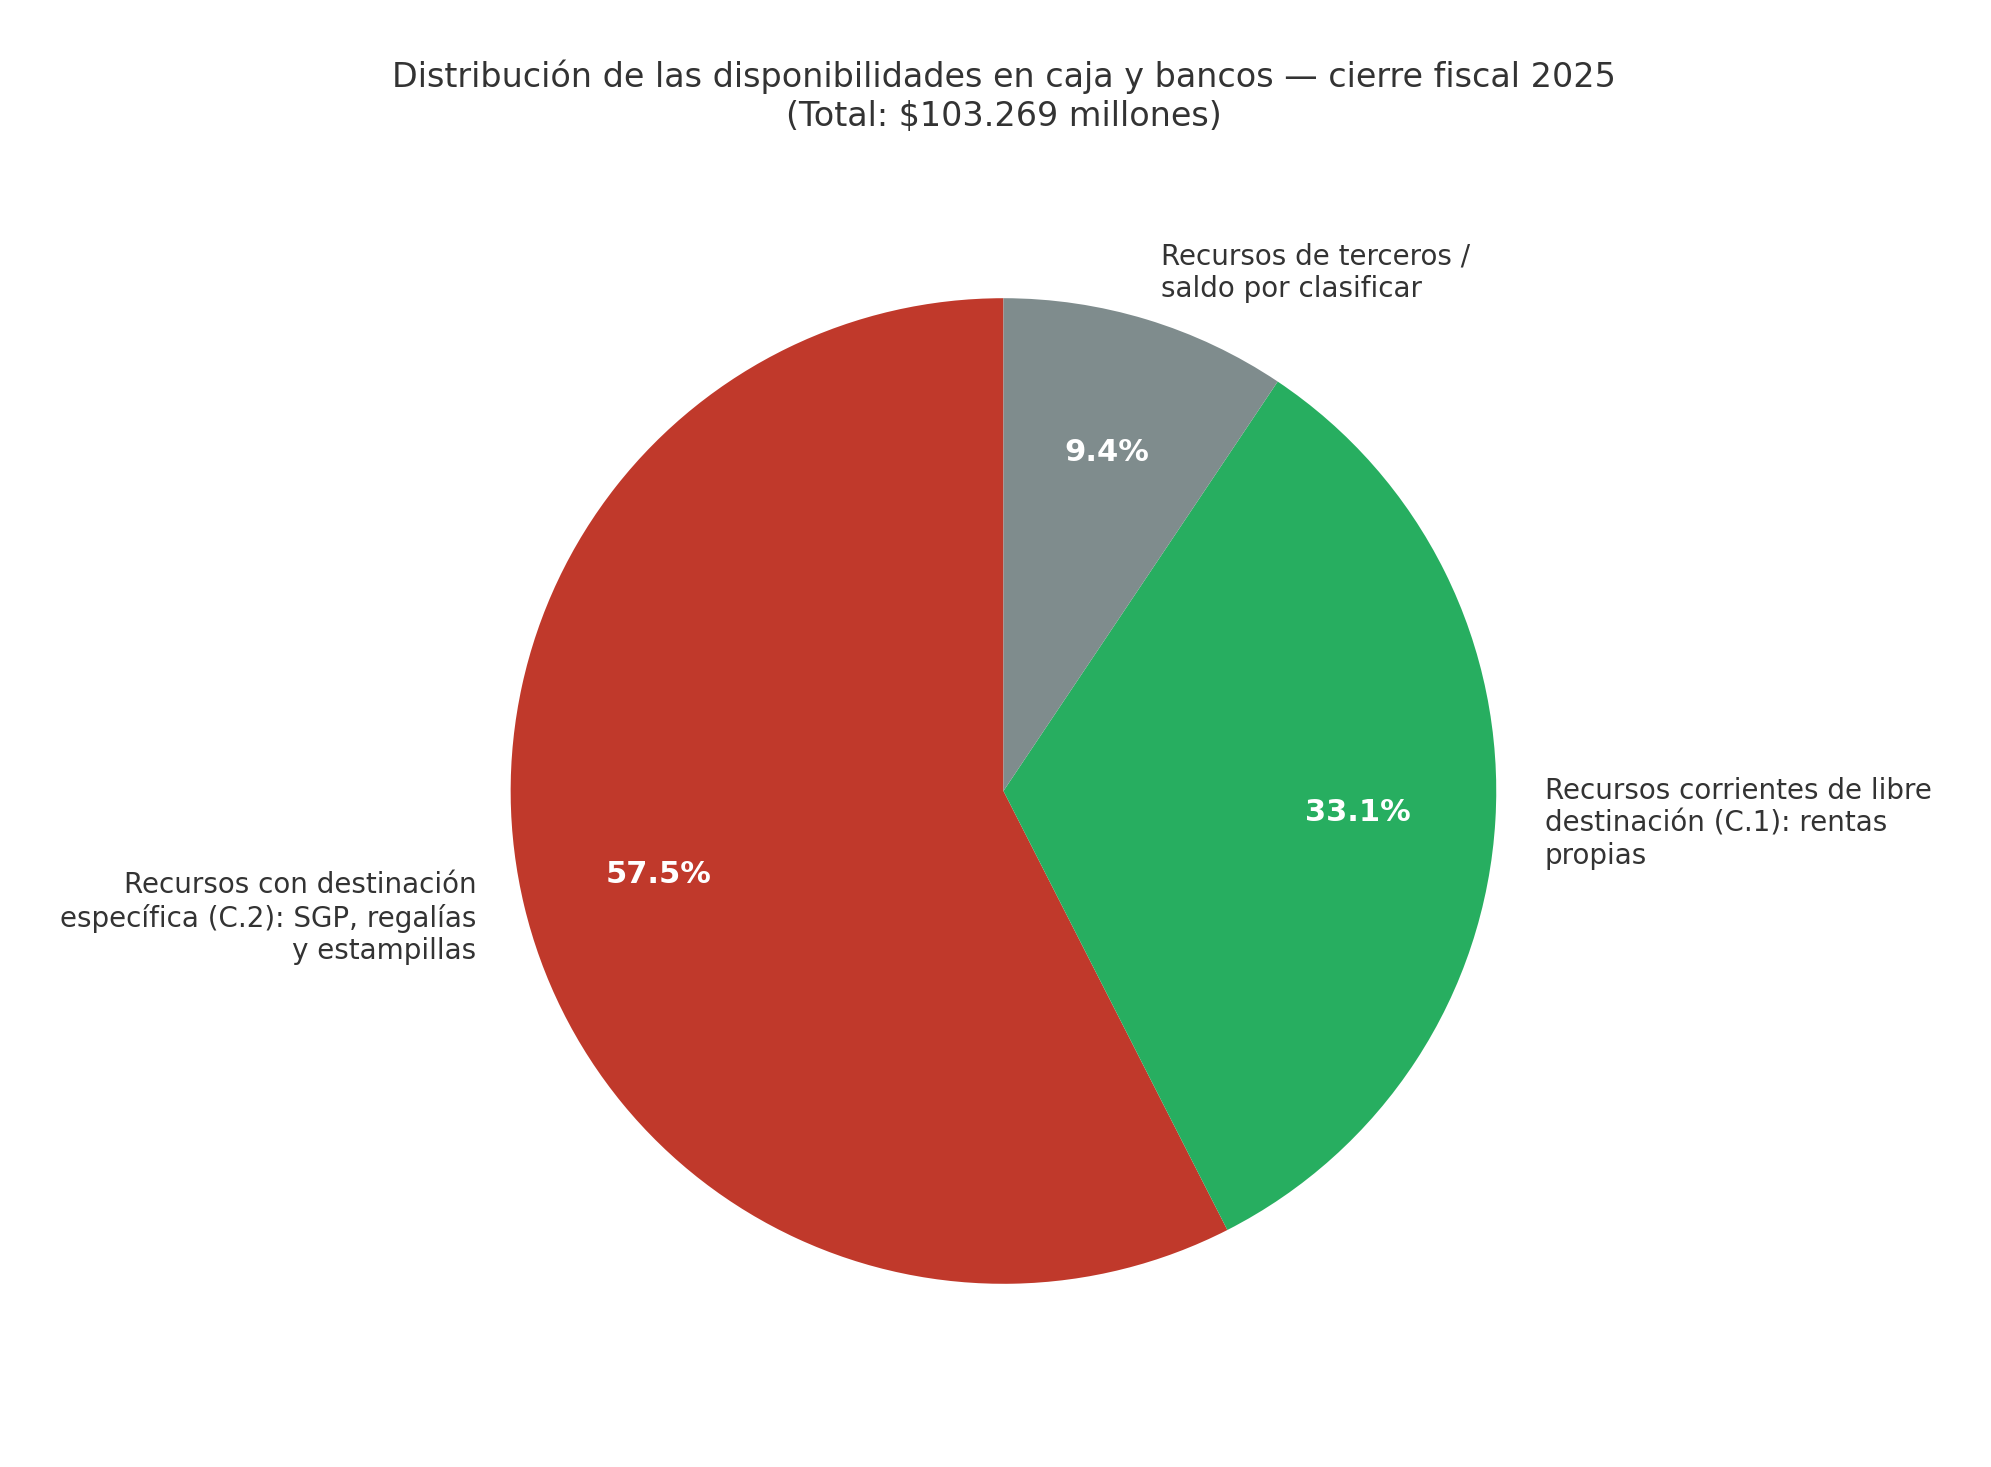
El diagnóstico de dependencia es claro y no es culpa de una sola administración: más del 57% de los fondos en caja de Pasto están atados a destinaciones específicas de ley. La autonomía financiera real del alcalde —esa porción del presupuesto que un gobernante puede orientar según sus prioridades políticas— es la franja del 33% de libre destinación, que además debe cubrir primero la nómina y el funcionamiento. Para no depender en un 100% del gobierno central, el municipio debe des-pignorar gradualmente sus rentas de predial e ICA y liberar recursos propios para inversión de capital, como advierte el propio análisis financiero del CHIP que sirve de insumo a esta crónica.
El presupuesto aprobado para la vigencia 2026 —$1.240.207,4 millones según el Concejo Municipal— y el de 2027 —$1.305.640 millones— confirman la vocación inversora de la administración: para 2027, el 87,4% del presupuesto es inversión pública ($1.147.743 millones), el 10,6% funcionamiento ($138.657 millones) y solo el 1,9% servicio de la deuda ($25.238 millones). Un funcionamiento ligero y una inversión masiva son, estadísticamente, la firma de una administración que quiere construir; la pregunta forense siempre es si esa inversión se convierte en obra real o en contratos dormidos.
ANOMALÍA 1 — Cheques no cobrados por $24.880,1 millones (prioridad forense alta)
La tesorería municipal reporta, al cierre de la vigencia 2025, cheques no cobrados por $24.880.063.709,03: el 24,1% de toda la caja municipal. En la contabilidad pública colombiana, un cheque girado y no cobrado es dinero que salió del compromiso presupuestal pero nunca llegó al bolsillo del beneficiario. Puede reflejar rezagos de ejecución, beneficiarios que nunca reclamaron el pago, o deficiencias graves de gestión de tesorería. Es de alta prioridad forense revisar el origen, la antigüedad y el estado de pago de cada uno de estos instrumentos, así como la conciliación bancaria que los respalda. Recomendación: solicitud formal del detalle de cheques no cobrados por vigencia, beneficiario y fecha de giro.
ANOMALÍA 2 — Discrepancia en la clasificación de recursos de terceros
La tabla oficial de situación de fondos reporta recursos de terceros por $1.812,3 millones al cierre de 2025; sin embargo, el residuo que resulta de restar a las disponibilidades totales los rubros C.1 y C.2 asciende a $9.700 millones. La diferencia de $7.887,7 millones no queda clasificada en ninguna de las tres categorías del formulario. Puede tratarse de un error de organización del reporte o de recursos cuya naturaleza no fue correctamente reportada al CHIP. Recomendación: solicitar a la Secretaría de Hacienda la conciliación entre la situación de fondos del cierre 2025 y el clasificador de recursos del CUIPO.
4. SGR: las regalías que sí llegan, y se ejecutan
Pasto no es un municipio productor de recursos naturales no renovables, pero el Sistema General de Regalías lo compensa a través de las asignaciones directas y los fondos de desarrollo regional. La verificación forense del formulario de Ejecución de Ingresos y de Ejecución de Gastos del SGR (período diciembre-diciembre) arroja el siguiente balance para la vigencia 2024:
Tabla 3. Ejecución del Sistema General de Regalías, vigencia 2024
| Concepto SGR | Valor (pesos) | Lectura forense |
|---|---|---|
| Recaudo de ingresos SGR | $23.189.716.046 | 100% de lo recaudado |
| Compromisos asumidos | $23.248.481.662 | 99,7% de nivel de obligaciones |
| Obligaciones reconocidas | $23.189.716.045 | Coherente con lo recaudado |
| Pagos realizados (total) | $20.546.809.388 | 88,4% de los compromisos |
| — En asignaciones directas | $20.487.821.197 | Inversión ejecutada |
| — En funcionamiento | $58.988.191 | Gestión y supervisión |
Una ejecución de pagos del 88,4% sobre los compromisos es, en el estándar nacional de los municipios receptores de regalías, un nivel alto. La historia que cuentan los proyectos financiados con estos recursos es igualmente legible: el municipio priorizó la educación (servicio de apoyo a la permanencia con alimentación escolar, proyectos BPIN 2024520010006 y 2022000030019), la infraestructura comunitaria (salón comunal adecuado, BPIN 2022520010077), la cultura (servicio de promoción de actividades culturales, BPIN 2022520010136) y el medio ambiente (servicio de recuperación de ecosistemas, BPIN 20223201010021, financiado con la Asignación Ambiental).
El dato más elocuente del componente de regalías, sin embargo, llegó en 2025: la administración anunció que más de 44.000 estudiantes de Pasto tienen garantizada la alimentación escolar hasta el cierre del año con una inversión histórica de $17.000 millones en recursos de regalías, y el OCAD departamental comprometió $59.761 millones del SGR para la alimentación escolar de todo Nariño. El Programa de Alimentación Escolar —el programa social que más directamente toca el bolsillo y el estómago de las familias pastusas— es, hasta donde alcanza la verificación documental, el mayor logro social de los dos primeros años de gobierno de Nicolás Toro.
Punto de atención SGR — Flujo de pagos
La diferencia entre los compromisos asumidos ($23.248,5 millones) y los pagos realizados ($20.546,8 millones) deja un rezago de cerca de $2.700 millones que debe conciliarse contra los cronogramas de cada proyecto BPIN. No es, en principio, irregularidad: es el desfase normal entre contratación y ejecución física. Pero en un municipio que a la vez acumula $13.101 millones en cuentas por pagar de la vigencia, la vigilancia ciudadana debe concentrarse en que los proyectos de regalías no terminen alimentando la lista de obligaciones reconocidas y no pagadas.
5. El FUT: la deuda que baja y las contradicciones que no cierran
5.1. El servicio de la deuda: amortizar cuesta, pero se está haciendo
La estructura de endeudamiento de Pasto está concentrada en la banca comercial —principalmente Bancolombia S.A. y BBVA de Colombia—, con créditos firmados entre 2013 y 2018 por administraciones anteriores, garantizados con la pignoración del Impuesto Predial Unificado y del Impuesto de Industria y Comercio. Los formularios CREDITOS y CREDITOS_POR_SECTOR del FUT, consultados para los períodos enero-diciembre de 2024 y 2025, muestran la siguiente evolución:
Tabla 4. Deuda pública interna: saldos y servicio (FUT-Créditos)
| Concepto | Vigencia 2024 | Vigencia 2025 |
|---|---|---|
| Saldo de cierre reportado | $80.420,3 M | $70.282,6 M (saldo al inicio de la vigencia) |
| Amortizaciones pagadas | $11.182,8 M | $16.304,5 M |
| Intereses pagados (deuda interna comercial) | $9.334,5 M | $6.441,0 M |
| Servicio total de la deuda | $20.517,3 M | $22.745,5 M (+10,9%) |
| Desembolsos reportados | $396,7 M | $11.011,7 M (28 veces más que en 2024) |
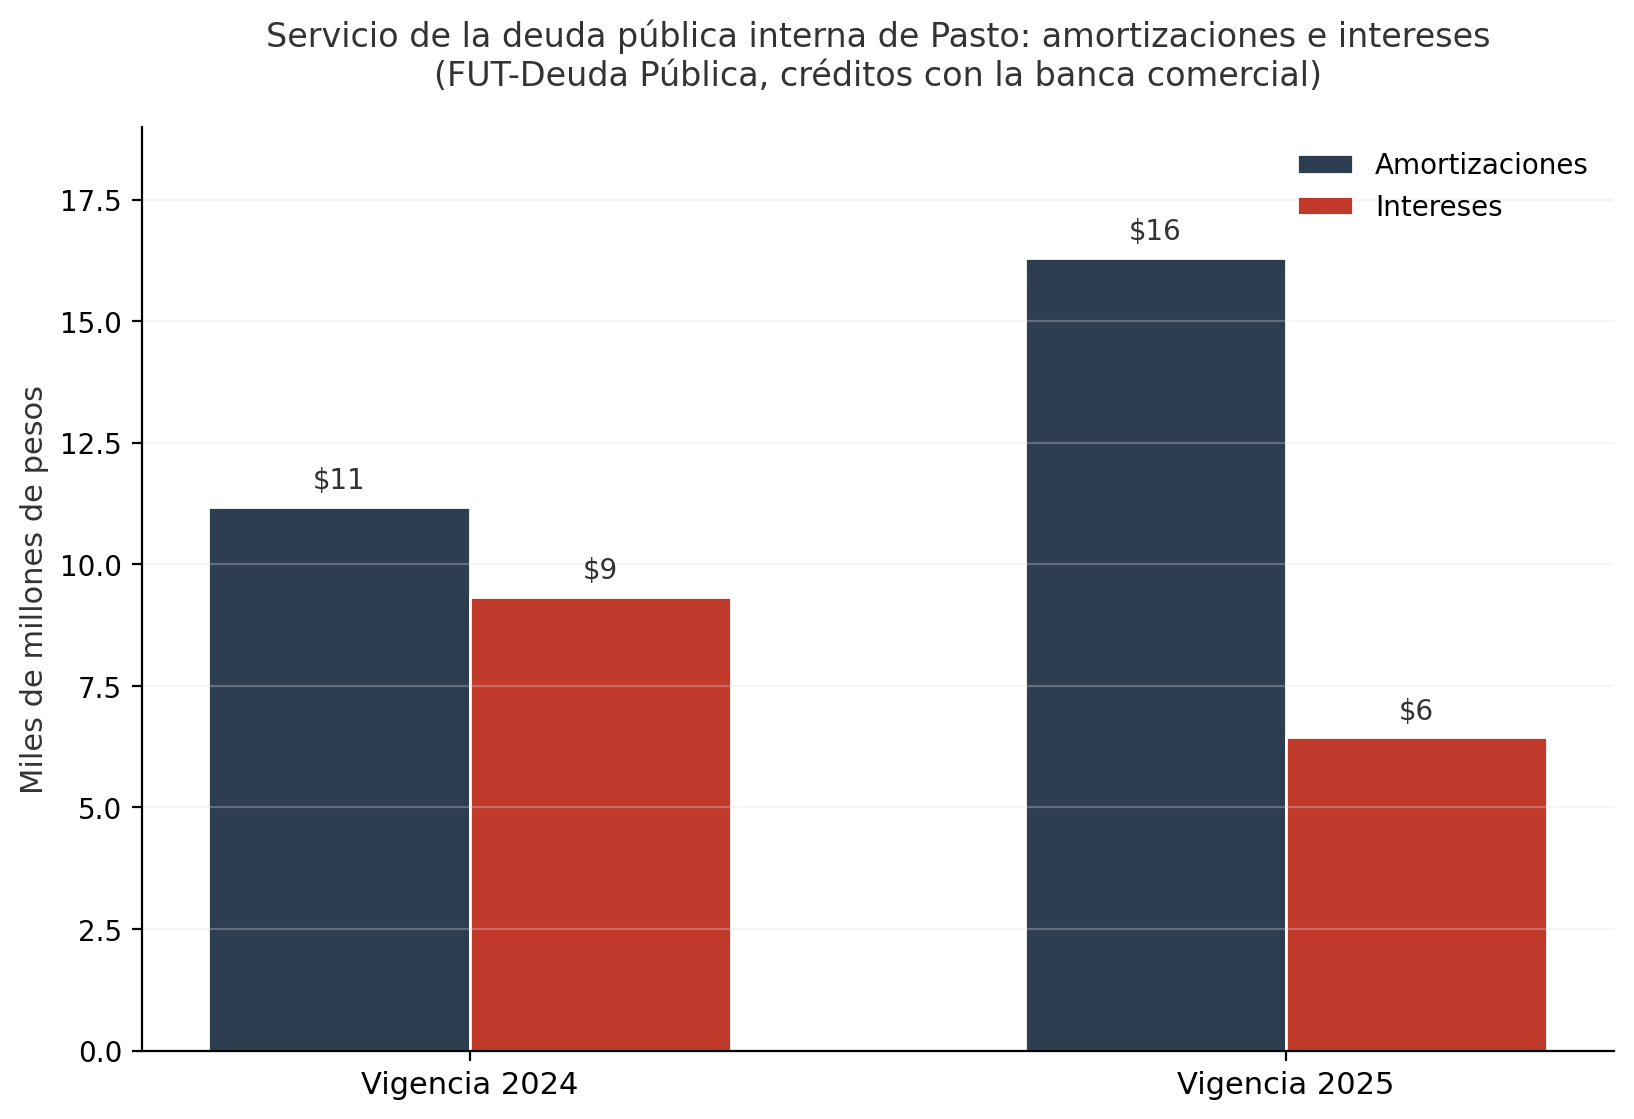
La lectura honesta de estos números tiene dos caras. La cara buena: el saldo de la deuda se redujo de $80.420,3 millones al cierre de 2024 a $70.282,6 millones al inicio de la vigencia 2025, y con las amortizaciones de 2025 por $16.304,5 millones la deuda consolidada se aproxima aritméticamente a los $54.000 millones; el presupuesto 2027 apenas destina el 1,9% al servicio de la deuda, y el cronograma de amortización proyectado muestra una carga decreciente hasta 2029. Esta administración está pagando —y no refinanciando— la herencia financiera de las administraciones pasadas. Eso, en el estándar de las finanzas públicas colombianas, es un comportamiento responsable.
La cara incómoda: en 2024 el municipio pagó $9.334,5 millones solo en intereses de deuda interna con la banca comercial —más que lo que muchas capitales intermedias invierten en un año en sus institutos de deporte—, y los créditos viejos están atados a tasas variables con márgenes que el propio formulario denuncia como dispares: operaciones indexadas a la DTF (DOBAR-6m) con adiciones de hasta el 2,80%, y otras atadas al IBR a un mes con márgenes que oscilan entre el 3,95% y valores negativos de hasta -1,70%. Esa dispersión —títulos con la misma garantía y condiciones financieras radicalmente distintas— es exactamente el tipo de patrón que una fiscalización de legalidad y tasas debe revisar, proyecto por proyecto: el Sistema Estratégico de Transporte Público (SETP), la adquisición y adecuación de la sede de la Alcaldía y la recuperación de malla vial, la Plaza de Mercado El Potrerillo y la infraestructura educativa.
ANOMALÍA 3 — Renta pignorada: el formulario se contradice a sí mismo
El formulario RENTA_PIGNORADA reporta un valor pignorado de $0,00 pesos en los balances de las vigencias 2024 y 2025, mientras que en el mismo documento el porcentaje de pignoración de las rentas garantizadas (predial e ICA) oscila entre el 120% y el 130% según el contrato de crédito. Ambas afirmaciones no pueden ser simultáneamente ciertas: o no hay renta pignorada, o hay más renta comprometida que la que el municipio recauda. Esta contradicción documental en un formulario oficial exige verificación ante la Secretaría de Hacienda, el Ministerio de Hacienda y las entidades financieras acreedoras. Mientras no se concilie, ningún análisis de capacidad de endeudamiento futuro puede considerarse definitivo.
ANOMALÍA 4 — Desembolsos de crédito que se multiplican por 28
Los desembolsos reportados pasaron de $396,7 millones en 2024 a $11.011,7 millones en 2025. El incremento exponencial revela que la administración activó mecanismos de financiación o reconoció obligaciones rezagadas para mantener el equilibrio fiscal —y le sirvió, de hecho, para exhibir el superávit de $48.028,8 millones al cierre de 2025—. El destino exacto de esos $11.011,7 millones debe cruzarse contra los proyectos financiados con crédito (SETP, sede de la Alcaldía, malla vial, Plaza El Potrerillo, infraestructura educativa) para descartar que se hayan financiado gastos corrientes con deuda nueva, práctica que la Ley 819 de 2003 prohíbe expresamente.
5.2. Vigencias futuras: $34.182 millones que atan el próximo cuatrienio
El módulo FUT_VIGENCIAS_FUTURAS (formulario AUTORIZACIONES) registra el compromiso más silencioso y más elocuente de la administración: mediante el Acto Administrativo No. 23 del 29 de agosto de 2025, el municipio autorizó comprometer presupuestos de vigencias futuras por $34.181,9 millones, distribuidos en $30.519,1 millones para la vigencia 2026 y $3.662,9 millones para la vigencia 2027 (código de ejecución BPIN 2024520010046). El mismo acto comprometió recursos por $6.949,7 millones para el sector educación bajo el esquema SGP-Educación-Prestación de Servicios.
¿Es grave? No necesariamente. Frente a un presupuesto 2026 de $1.240.207,4 millones, la autorización representa el 2,5%: está lejos de los límites que la Ley 819 de 2003 impone y es la herramienta normal para asegurar la continuidad de obras multianuales. Pero la regla forense es otra: las vigencias futuras son deuda administrativa sin nombre de deuda. Atan el margen de maniobra del próximo alcalde —quienquiera que sea— y exigen que el sustento técnico y legal de cada autorización (acta del OCAD, estudios previos, cronograma) esté documentado y a disposición del control fiscal. La orden de investigación queda trazada.
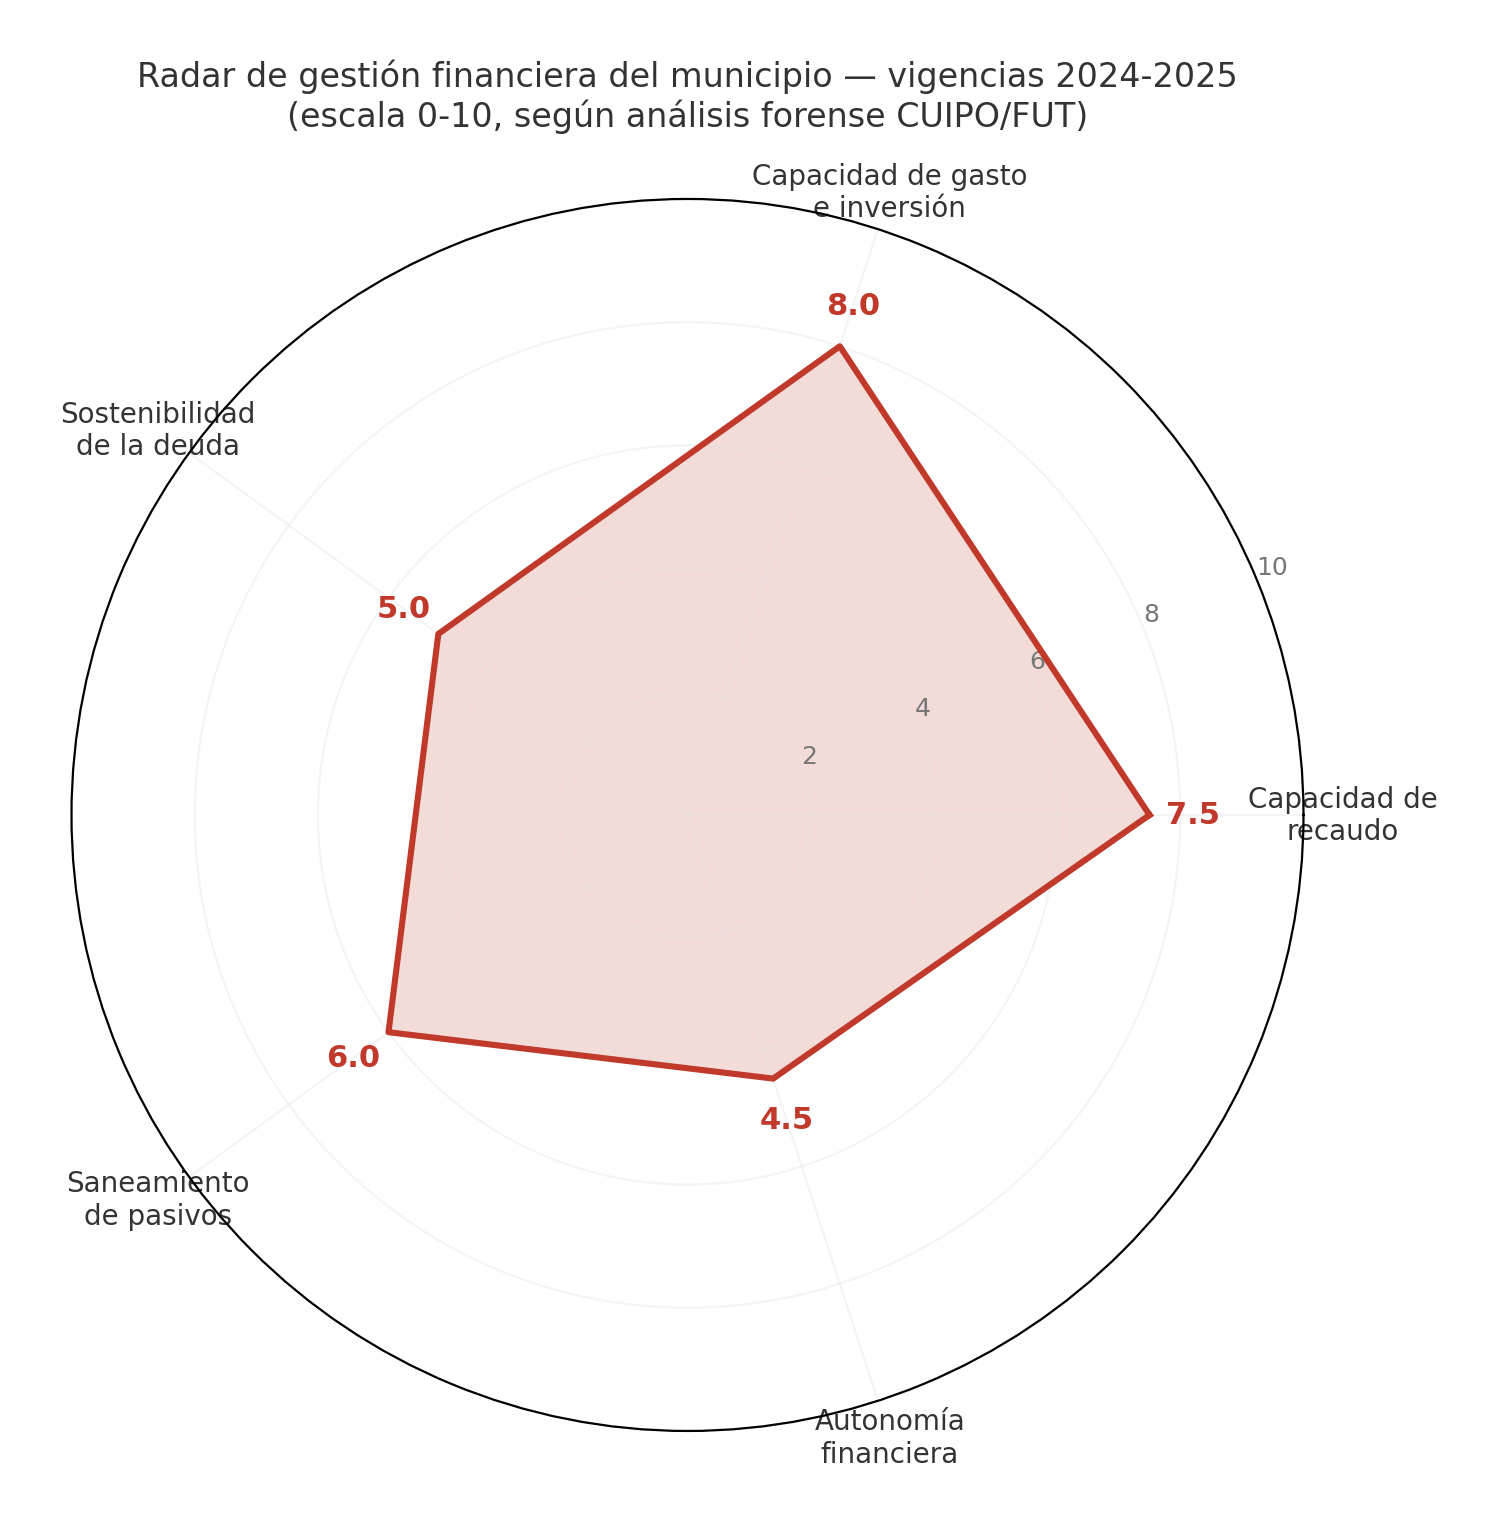
Cerramos el capítulo financiero con el radar que resume la eficiencia del manejo de los recursos públicos en cinco ejes, construido estrictamente sobre los datos de los formularios: capacidad de recaudo (7,5), capacidad de gasto e inversión (8,0), sostenibilidad de la deuda (5,0), saneamiento de pasivos (6,0) y autonomía financiera (4,5). El municipio recauda y gasta bien; su deuda es pesada pero decreciente; y su margen de autonomía frente al nivel central sigue siendo su talón de Aquiles estructural.
6. SECOP: la contratación directa como doctrina
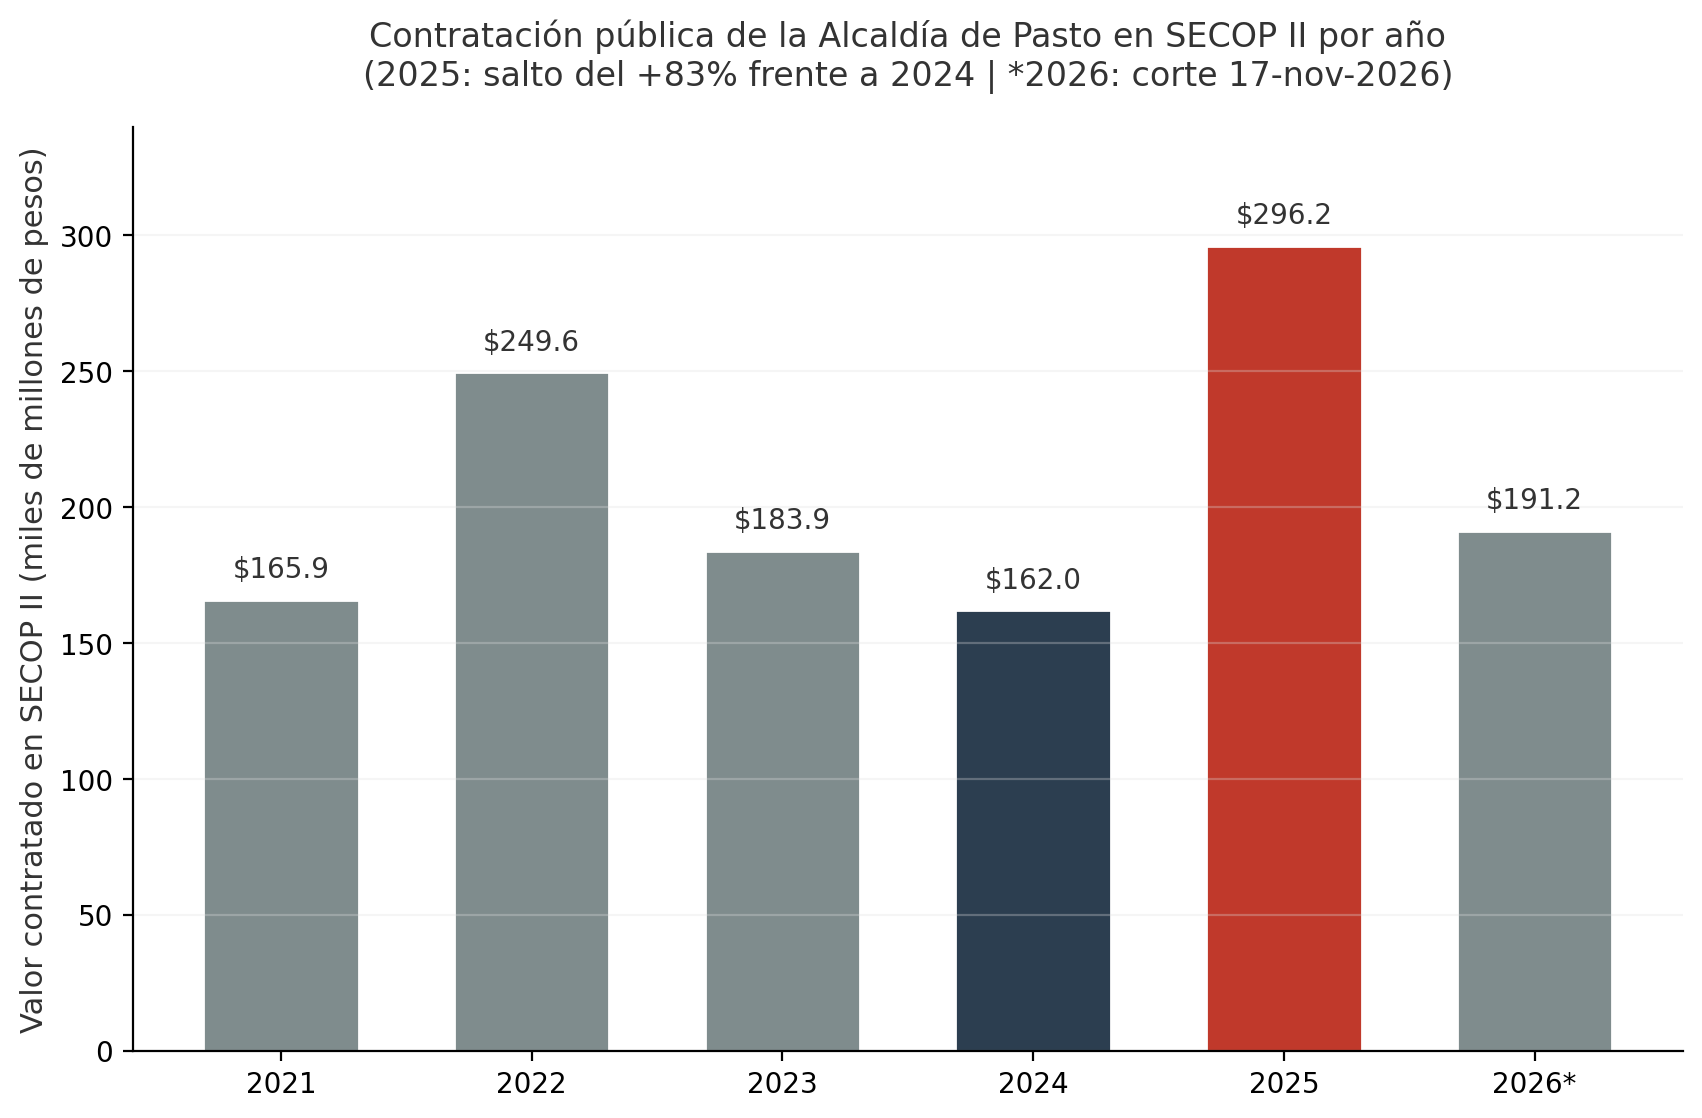
El Sistema Electrónico de Contratación Pública es la vitrina obligatoria del Estado colombiano, y en el caso de Pasto esa vitrina es gigantesca: 25.535 procesos publicados y 23.756 contratos firmados en SECOP II por un valor acumulado de $1.298.508,2 millones. La revisión forense de ese volumen —con corte al 17 de noviembre de 2026— arroja el hallazgo más incómodo de toda esta investigación: el 95,2% de los contratos de la Alcaldía de Pasto (22.620 de 23.756) se firmaron bajo la modalidad de contratación directa, mientras que la licitación pública —la modalidad que la Ley 80 de 1993 declara preferente— aparece apenas 40 veces en todo el histórico de la entidad.
Tabla 5. Contratación de la Alcaldía de Pasto en SECOP II por modalidad (histórico, corte nov. 2026)
| Modalidad | Contratos | Valor contratado | Lectura forense |
|---|---|---|---|
| Contratación directa | 22.620 | $1.133.516,2 M | 87,3% del valor total |
| Selección abreviada / subasta inversa | 895 | $360.289,4 M | Competencia parcial |
| Licitación pública | 40 | $279.011,9 M | Solo 40 procesos en todo el histórico |
Dos matices son obligatorios antes de condenar. Primero: el grueso de los contratos históricos corresponde al código UNSPSC de servicios de personal temporal (17.178 contratos), más 1.797 del código afín, y otras 10.361 firmas con personas naturales por $144.328 millones; la contratación de prestadores de servicios profesionales es, por naturaleza y por regla, directa, y en eso Colombia entera opera igual. Segundo: el patrón de proveedores no muestra concentración extrema —365 empresas distintas en los últimos tres años, las tres mayores suman el 28% del valor, el 43% de la contratación fue con mipymes y 37 de las 147 empresas del último año son nuevas—; en promedio se presentan 6,8 oferentes por proceso y el 14% de los procesos con dato registró un solo oferente.
Pero el matiz no borra el patrón. En valor, la contratación directa acumula $1.133.516,2 millones —el 87,3% del total contratado—, frente a $360.289,4 millones en selección abreviada y subasta inversa y $279.011,9 millones en apenas 40 licitaciones. Y el salto del 2025 es una bandera amarilla adicional: $296.212,5 millones contratados, un 83% más que en 2024 ($161.953,4 millones), en un año en el que la administración ejecutó su mayor esfuerzo de inversión. El mayor proveedor del período reciente es la Corporación del Carnaval de Negros y Blancos ($66.304 millones en 31 contratos), una relación justificable por la naturaleza del mayor evento cultural del país, pero que exige informes de ejecución de obra y de evento verificables; le siguen Bancolombia ($39.826 millones, servicios financieros), la Empresa Metropolitana de Aseo ($36.448 millones), Empopasto ($34.922 millones) y el Consorcio Nutriendo Corazones 2026 ($25.969 millones, operador del Programa de Alimentación Escolar).
Patrón de riesgo detectado — Contratación directa como regla, no como excepción
Aunque la contratación directa de servicios de prestación profesional es legal, su uso masivo en procesos de cuantía relevante erosiona la competencia y facilita las redes de contratistas habituales. La combinación Pasto 2025 —+83% de valor contratado, 95% de procesos directos, 14% de procesos con un solo oferente— exige que el control fiscal y la ciudadanía concentren su lupa en: (1) los estudios previos que justifican cada modalidad directa de cuantía alta; (2) los informes de ejecución de la Corporación del Carnaval; y (3) el operador del PAE, cuyo contrato alimenta a 44.000 estudiantes y por tanto no admite fallas. Recomendación: publicar, con periodicidad trimestral, el listado de contratos directos por encima de 1.000 SMMLV con sus soportes.
7. FURAG 2025: 87,09 puntos y una cuenta pendiente
Llegamos al dato más sólido de este análisis y el único 100% verificable en fuente oficial primaria: el Índice de Desempeño Institucional (IDI) de 87,09 que el Departamento Administrativo de la Función Pública le otorgó a la Alcaldía de Pasto en la vigencia 2025, según el reporte oficial fechado el 17 de junio de 2026. La cifra, extraída del Formulario Único de Reporte de Avance de la Gestión (FURAG), herramienta del Modelo Integrado de Planeación y Gestión, coloca a Pasto en el Grupo 1 de las alcaldías colombianas y en el 13% superior del ranking nacional: de las 1.099 alcaldías que reportaron puntaje, solo alrededor de 140 alcanzaron o superaron el nivel de Pasto, cuyo promedio general es de 70,19 puntos.
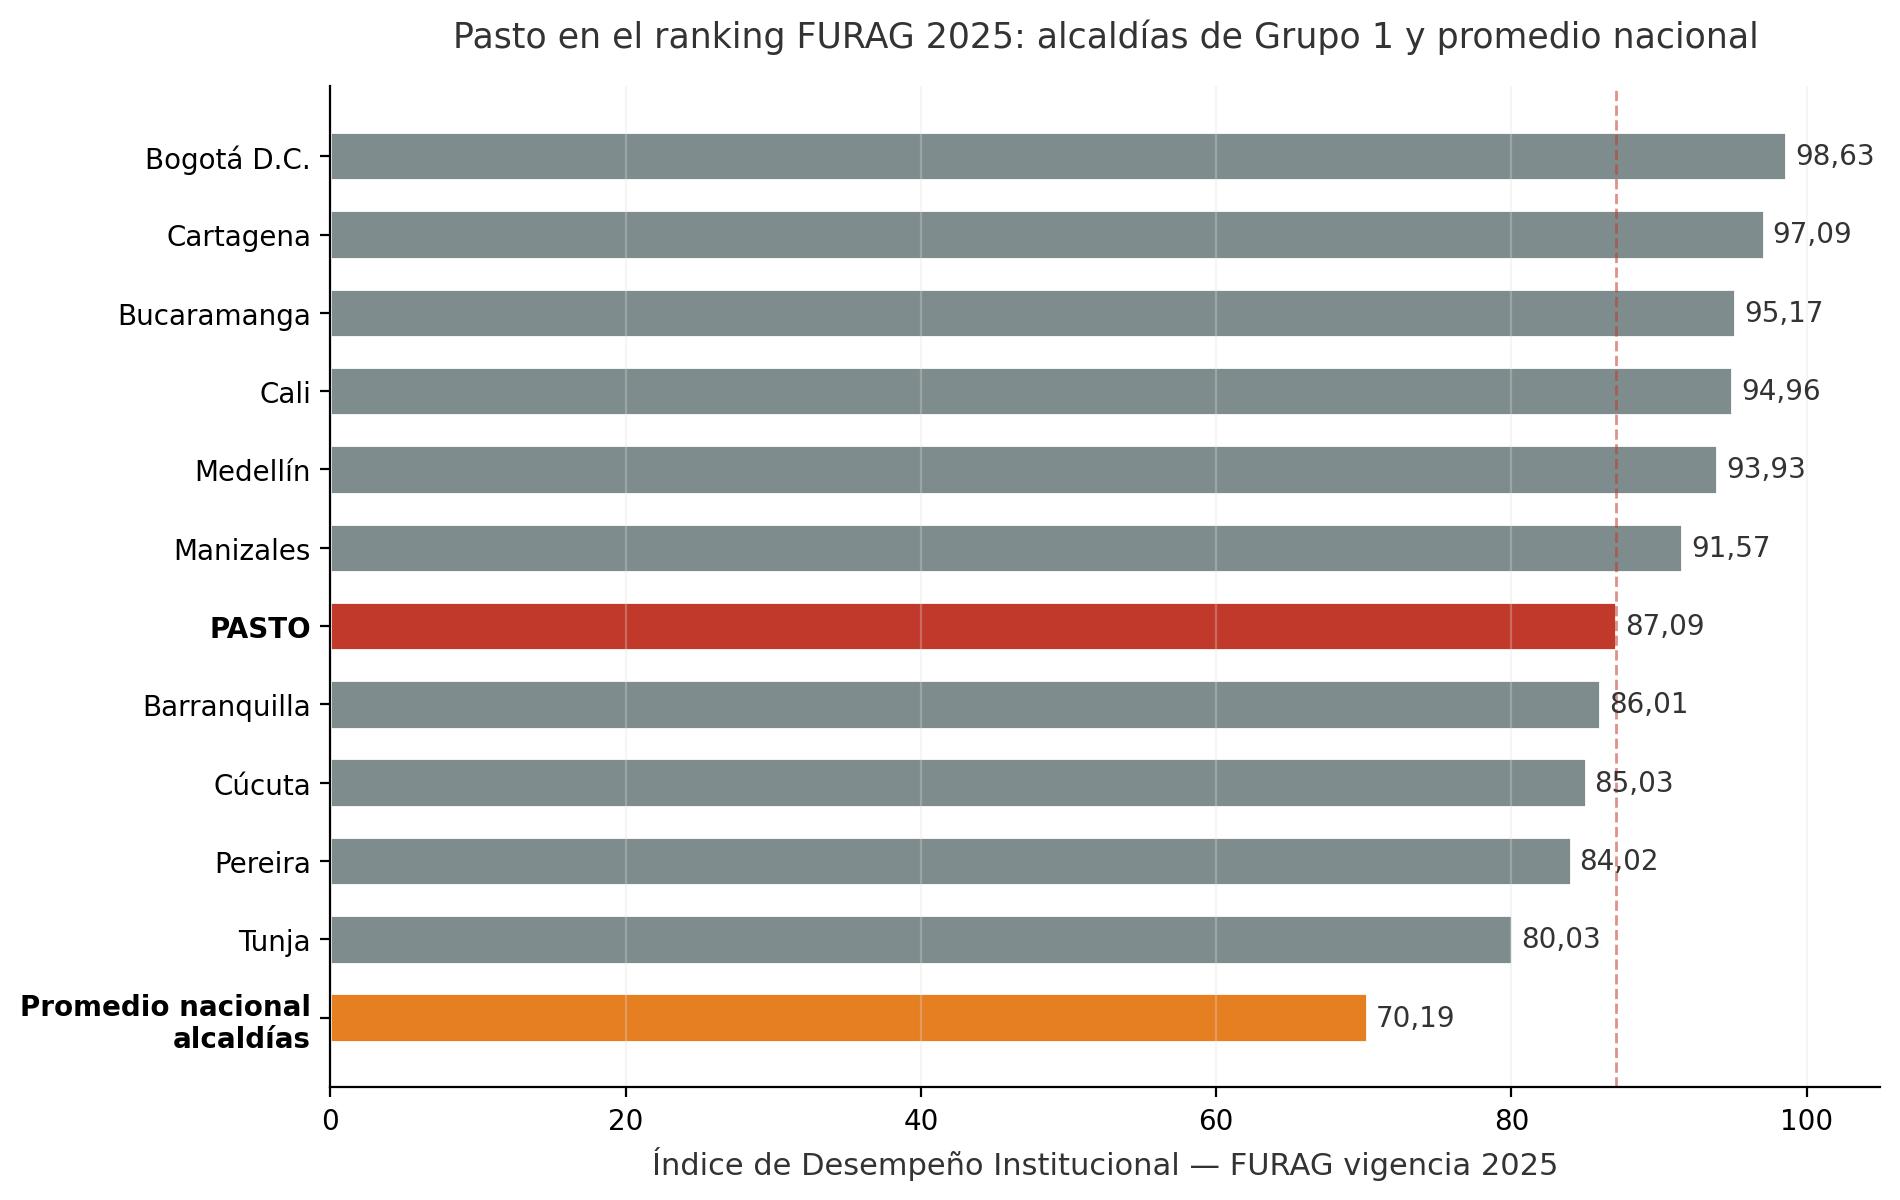
Tabla 6. Comparativo FURAG 2025 entre alcaldías de Grupo 1
| Entidad | Departamento | IDI 2025 |
|---|---|---|
| Alcaldía Mayor de Bogotá D.C. | Bogotá D.C. | 98,63 |
| Alcaldía de Cartagena de Indias | Bolívar | 97,09 |
| Alcaldía de Bucaramanga | Santander | 95,17 |
| Alcaldía de Santiago de Cali | Valle del Cauca | 94,96 |
| Alcaldía de Medellín | Antioquia | 93,93 |
| Alcaldía de Manizales | Caldas | 91,57 |
| ALCALDÍA DE PASTO | Nariño | 87,09 |
| Alcaldía Distrital de Barranquilla | Atlántico | 86,01 |
| Alcaldía de San José de Cúcuta | Norte de Santander | 85,03 |
| Alcaldía de Pereira | Risaralda | 84,02 |
| Alcaldía de Tunja | Boyacá | 80,03 |
| Promedio nacional de alcaldías | — | 70,19 |
Tres hallazgos emergen de la tabla. Primero: Pasto (87,09) supera a Barranquilla (86,01), la cuarta área metropolitana del país, y a Cúcuta y Pereira; dentro del Grupo 1, solo Bogotá, Cartagena, Bucaramanga, Cali, Medellín y Manizales puntúan más alto. Segundo: la trayectoria es ascendente —el propio alcalde lo celebró en julio de 2026 con la frase «recibimos la Alcaldía con una calificación cercana a los 80 puntos y hoy alcanzamos un puntaje de 87,1 sobre 100»—, es decir, unos siete puntos de mejora institucional en dos años. Tercero: el ecosistema institucional pastuso acompaña: la ESE Pasto Salud anota un extraordinario 94,32 (primer grupo de empresas sociales del estado del país), el Instituto Municipal de Reforma Urbana y Vivienda 82,66, la Unidad Especial del SETP 75,32 y el instituto de deporte 68,24.
ALERTA FURAG — Los órganos de control de Pasto no reportaron puntaje
En el mismo reporte oficial de la vigencia 2025, la Personería de Pasto, el Concejo de Pasto y la Contraloría Municipal de Pasto aparecen SIN Índice de Desempeño Institucional reportado. Que los tres órganos de vigilancia y control del municipio capital no hayan diligenciado el FURAG es, en sí mismo, un hallazgo: las instituciones que deben vigilar al alcalde incumplen su deber básico de reporte ante la Función Pública. La Gobernación de Nariño, por contraste, anota un discreto 70,83, muy por debajo de su capital. Recomendación: la ciudadanía y los medios deben exigir a los tres órganos la sustanciación de su reporte FURAG y la publicación de sus planes de trabajo auditables.
Con la honestidad metodológica de siempre: el FURAG mide procesos, no impactos. Evalúa si la alcaldía formula sus planes, reporta oportunamente, cumple los procedimientos del MIPG y publica su información; no mide si esos procesos se tradujeron en mejor educación, mejor salud o mejor vialidad para la gente. Una alcaldía puede tener FURAG 87 y vías rotas. Por eso este índice —que otorga el 25% de la calificación final de esta crónica, convertido a 8,7 sobre 10— debe leerse junto con las secciones que siguen: la musculatura administrativa está tonificada; ahora toca preguntar por la salud del paciente.
8. «Pasto Competitivo, Sostenible y Seguro»: promesas contra avances
El Plan Municipal de Desarrollo «Pasto Competitivo, Sostenible y Seguro» —aprobado por el Concejo el 30 de mayo de 2024 mediante el Acuerdo 010, con un documento final de 1.027 páginas— es un plan ambicioso y autoflagelante a la vez: describe con crudeza una «ciudad atrasada» (pobreza 27%, extrema 7,9%, brecha económica 74,73, desempleo 10,2%, informalidad 40%, productividad de un tercio de Bogotá) y promete una «Ciudad Moderna, Inclusiva, Sostenible e Inteligente» sustentada en cuatro dimensiones —social, económica, ambiental e institucional— que descienden hasta temas tan específicos como la política educativa PIEMSA, las plazas de mercado, la frontera agrícola y la equidad de género.
Cruzamos ese mapa de promesas con las rendiciones públicas de cuentas oficiales de la administración —incluida la del primer semestre de 2025, del 31 de julio— y con la prensa regional verificable. El resultado, ordenado por los cinco problemas que más preocupan a las comunidades pastusas y que el alcalde se comprometió a solucionar, es el siguiente:
Tabla 7. Los cinco problemas prioritarios: promesa, avance y calificación (2024-2025)
| Problema prioritario | Promesa del PDM | Avance verificado 2024-2025 | Nota |
|---|---|---|---|
| 1. Movilidad y transporte | Modernizar el transporte y la gestión del tránsito | Concesión heredada sin resolver (absorbe el 64% de los ingresos de Tránsito); liquidación costaría ~$15.000 M; doble calzada Pasto-Catambuco solo en estudios previos ($130.000 M gestionados); Glorieta Chapal entregada | 4,8 |
| 2. Seguridad ciudadana | Ciudad segura con vigilancia tecnológica | 240 cámaras en operación con centro de mando; 547 operativos de control; homicidios de Nariño -27% en 2025 (Mindefensa) | 7,5 |
| 3. Empleo y economía | Reactivación, formalización y emprendimiento | Desempleo 10,2% (2023) a 8,2% (IV trim. 2025); informalidad estructural persistente (88-93 mil personas); 150 emprendimientos juveniles; centro PontencIA de formación en IA | 6,5 |
| 4. Malla vial urbana y rural | Recuperar y adoquinar la red vial | Recuperaciones parciales de la Panamericana tras el cierre del túnel de Daza (2025); programa Camineros por la Paz ($4.000 M, 180 personas); meta de 37 km de adoquinación rural en marcha; quejas ciudadanas persistentes | 5,8 |
| 5. Salud, agua y bienestar | Estabilizar Pasto Salud y ampliar servicios | Pasto Salud estabilizada y con FURAG 94,32; habilitación del Hospital de Santa Mónica; Empopasto cuarta a nivel nacional en eficiencia (Superservicios); PAE con 44.000 estudiantes y $17.000 M en regalías | 7,5 |
El promedio simple de los cinco indicadores es 6,4 sobre 10 —rango Regular, en el borde de Vigilar—. La lectura forense es contundente: la administración es fuerte donde el aparato institucional ya existía (seguridad, salud, agua) y débil donde el liderazgo político era indispensable (movilidad y vialidad), que es precisamente donde la ciudadanía grita más fuerte. El dato del desempleo merece precisión: la tasa de desocupación de Pasto bajó de 10,2% en agosto de 2023 a 8,2% en el cuarto trimestre de 2025 según los informes del DNP sobre la GEIH del Dane; pero el empleo informal sigue dominando la economía local, con entre 88.000 y 93.000 personas informales frente a 68.000 y 73.000 formales según el boletín económico de la Cámara de Comercio de Pasto. La caída del desempleo es real; la formalización estructural prometida sigue siendo deuda.
También debe registrarse lo que la administración exhibe como recuperación de obras heredadas: la Glorieta Chapal —entregada tras las gestiones de AVANTE y que desahoga la salida al sur—, el Centro de Acopio de Catambuco (recuperado con más de $4.000 millones), la pavimentación de las vías internas del mercado El Potrerillo —otra obra que estuvo paralizada por problemas jurídicos— y el convenio para el Palacio de Bellas Artes y la Gran Manzana Cultural. En vivienda, la administración reconoce que «no hay apoyo del Gobierno Nacional» y reporta 700 mejoramientos de vivienda ejecutados con esfuerzo municipal, lejos de la meta de 3.000 que se propuso; en lo corrido de 2026 sumó 432 subsidios adicionales. En espacio público, la reubicación de vendedores informales permanece atascada en decisiones judiciales y en el derecho de confianza legítima, con el alcalde admitiendo públicamente amenazas por avanzar en el proceso.
9. Cinco problemas, cinco radiografías
01 — Movilidad y transporte público: 4,8/10
Este es el indicador más débil de la gestión Toro y el que más frustra al pastuso de a pie. El problema no nació con él: la administración anterior entregó la operación de la Secretaría de Tránsito y Transporte bajo un esquema de concesión que, según el propio alcalde en abril de 2025, «se está llevando el 64% de los ingresos de la Secretaría, la cual asume los gastos operativos», y cuya liquidación costaría unos $15.000 millones que el municipio no tiene. «Lo peor que le pudo a pasar a Pasto fue la concesión», declaró entonces el mandatario. Dos años después, la liquidación no ha ocurrido, los agentes de movilidad dependen de acomodos presupuestales, el túnel de Daza cerró en 2025 desviando todo el flujo hacia la Panamericana, los accidentes de tránsito siguen generando alarma, y la doble calzada Pasto-Catambuco —la obra de movilidad de mayor impacto prometida— apenas avanza en estudios previos con $130.000 millones gestionados. El cierre del capítulo es casi tragicómico: en septiembre de 2026 el alcalde confrontó personalmente a los operarios que instalaban una cámara de fotomulta en la vía Panamericana, y en junio de ese año anunció una demanda penal contra la ministra de Transporte y su equipo. Con el Ministerio en guerra y la concesión intacta, la movilidad de Pasto sigue esperando su solución estructural. Calificación: 4,8/10 — rezago crítico con excusas heredadas.
02 — Seguridad ciudadana: 7,5/10
Aquí la administración puede exhibir evidencia dura. Heredó una ciudad sin cámaras de seguridad funcionando y dejó instalado, según su rendición de cuentas, un sistema de más de 240 cámaras con circuito policial y centro de operaciones en marcha, gestionadas ante el Ministerio del Interior. La Secretaría de Gobierno lideró más de 547 operativos de control en zonas críticas de la ciudad. Y el marco regional acompaña: el Ministerio de Defensa reportó en septiembre de 2025 una caída del 27% en los homicidios de Nariño, con descensos también en hurtos y extorsiones. El dolor invisible —la extorsión al comerciante pastuso— no desaparece con cámaras, pero la dirección de la variable es correcta y verificable en fuente nacional. Calificación: 7,5/10 — cumple el estándar con margen de mejora en la persecución del delito económico.
03 — Empleo y economía popular: 6,5/10
Los números del mercado laboral son la mejor carta de la administración y su techo es la informalidad. La tasa de desempleo pasó de 10,2% (agosto de 2023, Dane) a 8,2% en el cuarto trimestre de 2025 (informe del DNP), y el alcalde la exhibió en su rendición de cuentas como prueba de «el manejo que le hemos dado a la economía». Del otro lado de la balanza: entre 88.000 y 93.000 pastusos siguen trabajando en la informalidad, la productividad per cápita sigue siendo un tercio de la bogotana, y las apuestas de reactivación —150 emprendimientos juveniles impulsados, el festival Galeras Rock, el Centro PontencIA de inteligencia artificial con convenio nacional, el Centro de Acopio de Catambuco recuperado— son semillas cuyas cosechas aún no aparecen en las estadísticas. El Plan de Ordenamiento Territorial, que la administración presenta como el dinamizador económico definitivo, apenas entró en socialización a finales de 2025. Calificación: 6,5/10 — tendencia correcta, transformación estructural pendiente.
04 — Malla vial urbana y rural: 5,8/10
La vialidad es el segundo talón de Aquiles. La prensa local resume el estado de ánimo con titulares como «¿Llegó la persona que logrará cambiar las vías de Pasto?», y los anuncios de intervención en la avenida Panamericana y otros corredores conviven con quejas persistentes en redes sociales sobre baches, pavimento roto y obras que no llegan. En lo verificable: la administración ejecutó recuperaciones puntuales de la malla vial urbana, puso en marcha el programa Camineros por la Paz (convenio superior a $4.000 millones desde mayo de 2025, con 180 campesinos contratados para reparar vías rurales), adelanta la meta de adoquinar 37 kilómetros de vías rurales, y entregó cubiertas deportivas en corregimientos como Jongovito, La Laguna, El Encano y Mocondino. Es mantenimiento visible y real; no es la transformación vial que el plan promete. La decisión política de priorizar lo existente sobre lo nuevo es defendible técnicamente, pero insuficiente frente a los corregimientos que aún esperan su vía. Calificación: 5,8/10 — rezago relevante en el rubro de mayor demanda ciudadana.
05 — Salud, agua potable y bienestar social: 7,5/10
El capítulo más sólido de los dos años. La ESE Pasto Salud —el hospital público del municipio— no solo se «estabilizó financieramente» como afirma la administración: anotó 94,32 puntos en el FURAG 2025, el mejor puntaje de Colombia en su grupo de empresas sociales del estado. Se logró la habilitación del Hospital de Santa Mónica, se avanzó la Troncal Santa Mónica del acueducto para los barrios surorientales, y la Empresa de Obras Sanitarias de Pasto (Empopasto) fue reconocida por la Superintendencia de Servicios Públicos como la cuarta empresa de acueducto más eficiente del país. A eso se suma el Programa de Alimentación Escolar más grande de la historia municipal: 44.000 estudiantes garantizados hasta el cierre de 2025 con $17.000 millones en recursos de regalías. El subsidio de la fragilidad sigue siendo la zona rural —donde el agua y la atención primaria avanzan más lento que en la cabecera— y la situación financiera del instituto Pasto Deporte, reconocida por el propio alcalde, refleja los límites de la estabilidad fiscal municipal. Calificación: 7,5/10 — sostiene lo complejo y amplía lo básico, con rezago rural.
Promedio de los cinco indicadores prioritarios: 6,4/10 — REGULAR (VIGILAR). La administración es fuerte donde el Estado ya existía; débil donde su liderazgo era indispensable: movilidad y vialidad.
10. Los ODS que se prometieron y los que se cumplieron
El Plan de Desarrollo adopta explícitamente los Objetivos de Desarrollo Sostenible de la Agenda 2030 de las Naciones Unidas, compromiso internacional suscrito por Colombia en 2015. Los ODS no son decoración retórica: son metas cuantificables con plazos. Evaluar el cumplimiento municipal es obligación metodológica de cualquier análisis forense serio. Esta es la calificación parcial por cada ODS priorizado, con base en el avance documentado de los dos primeros años:
Tabla 8. Cumplimiento de los ODS priorizados en el PDM de Pasto, 2024-2025
| ODS | Compromiso territorial | Avance verificado | Nota |
|---|---|---|---|
| ODS 1 — Fin de la pobreza | Reducir la pobreza monetaria del 27% | Sin dato municipal 2025 publicado; programas focalizados; subsidios de vivienda con esfuerzo propio | 6,0 |
| ODS 2 — Hambre cero | Alimentación escolar universal | PAE garantizado a 44.000 estudiantes con $17.000 M en regalías | 7,8 |
| ODS 3 — Salud y bienestar | Estabilizar Pasto Salud y ampliar servicios | FURAG Pasto Salud 94,32; Hospital de Santa Mónica habilitado | 7,5 |
| ODS 4 — Educación de calidad | PIEMSA y cobertura integral | Adecuación de sedes; Red de Escuelas de Formación Musical; PontencIA | 7,0 |
| ODS 5 — Igualdad de género | Pasto ciudad segura e inclusiva para las mujeres | Secretaría de Mujeres activa; resultados de programas poco documentados públicamente | 6,0 |
| ODS 6 — Agua limpia y saneamiento | Cobertura y eficiencia de Empopasto | Empopasto cuarta más eficiente del país (Superservicios); Troncal Santa Mónica | 7,5 |
| ODS 8 — Trabajo decente | Formalización y reactivación | Desempleo 8,2%; informalidad dominante (88-93 mil personas) | 6,5 |
| ODS 9 — Infraestructura e innovación | Malla vial, movilidad y conectividad | Glorieta Chapal; doble calzada en estudios; vialidad rezagada | 5,8 |
| ODS 11 — Ciudades sostenibles | Espacio público y ordenamiento | POT en socialización; reubicación de vendedores atascada judicialmente | 6,3 |
| ODS 16 — Paz e instituciones | Transparencia y participación | FURAG 87,09; rendición semestral; órganos de control sin reporte FURAG | 8,0 |
El promedio de los diez ODS priorizados es 6,9/10 —el borde exacto entre Regular y Bueno—. El patrón es el mismo que atraviesa toda esta crónica: los ODS que aprovechan estructuras heredadas (salud, agua, instituciones) puntúan alto; los que exigen transformación estructural del territorio (infraestructura, trabajo formal, espacio público) puntúan bajo. La adopción de la Agenda 2030 en el PDM es un acierto metodológico que esta crónica reconoce; su traducción en transformaciones verificables es el desafío que la administración aún no ha resuelto. Para la calificación final, este componente se valora en 6,8/10.
11. Calificación final: 7,1/10 — BUENO
Llegamos al momento del veredicto. Tras diseccionar las finanzas, las regalías, la deuda, la contratación, el FURAG, el Plan de Desarrollo, los cinco indicadores prioritarios y el cumplimiento de los ODS, esta crónica forense construye su calificación final como promedio ponderado de seis componentes:
Tabla 9. Calificación final consolidada de la gestión 2024-2025
| Componente | Peso | Nota | Ponderado | Justificación |
|---|---|---|---|---|
| FURAG 87,09 (IDI) | 25% | 8,7 | 2,175 | Percentil 87 nacional; supera a Barranquilla, Cúcuta y Pereira; ascenso de ~7 puntos desde 2024 |
| Ejecución presupuestal CUIPO | 20% | 7,5 | 1,500 | Superávit de $48.028 M; caja +6,1%; deuda decreciente; en contra: cheques no cobrados y CxP |
| Avance Plan de Desarrollo | 20% | 6,5 | 1,300 | Promedio de los 5 problemas: 6,4; logros sociales sólidos; movilidad y vialidad rezagadas |
| Transparencia SECOP | 15% | 5,5 | 0,825 | 95,2% de contratos directos; solo 40 licitaciones históricas; +83% de valor contratado en 2025 |
| Cumplimiento ODS | 10% | 6,8 | 0,680 | ODS 2, 3 y 16 fuertes; ODS 9 y 5 débiles |
| Percepción ciudadana | 10% | 6,0 | 0,600 | Reconocimiento de resultados sociales; frustración con movilidad, vías y fotomultas |
| CALIFICACIÓN FINAL | 100% | — | 7,08 ≈ 7,1 | BUENO |
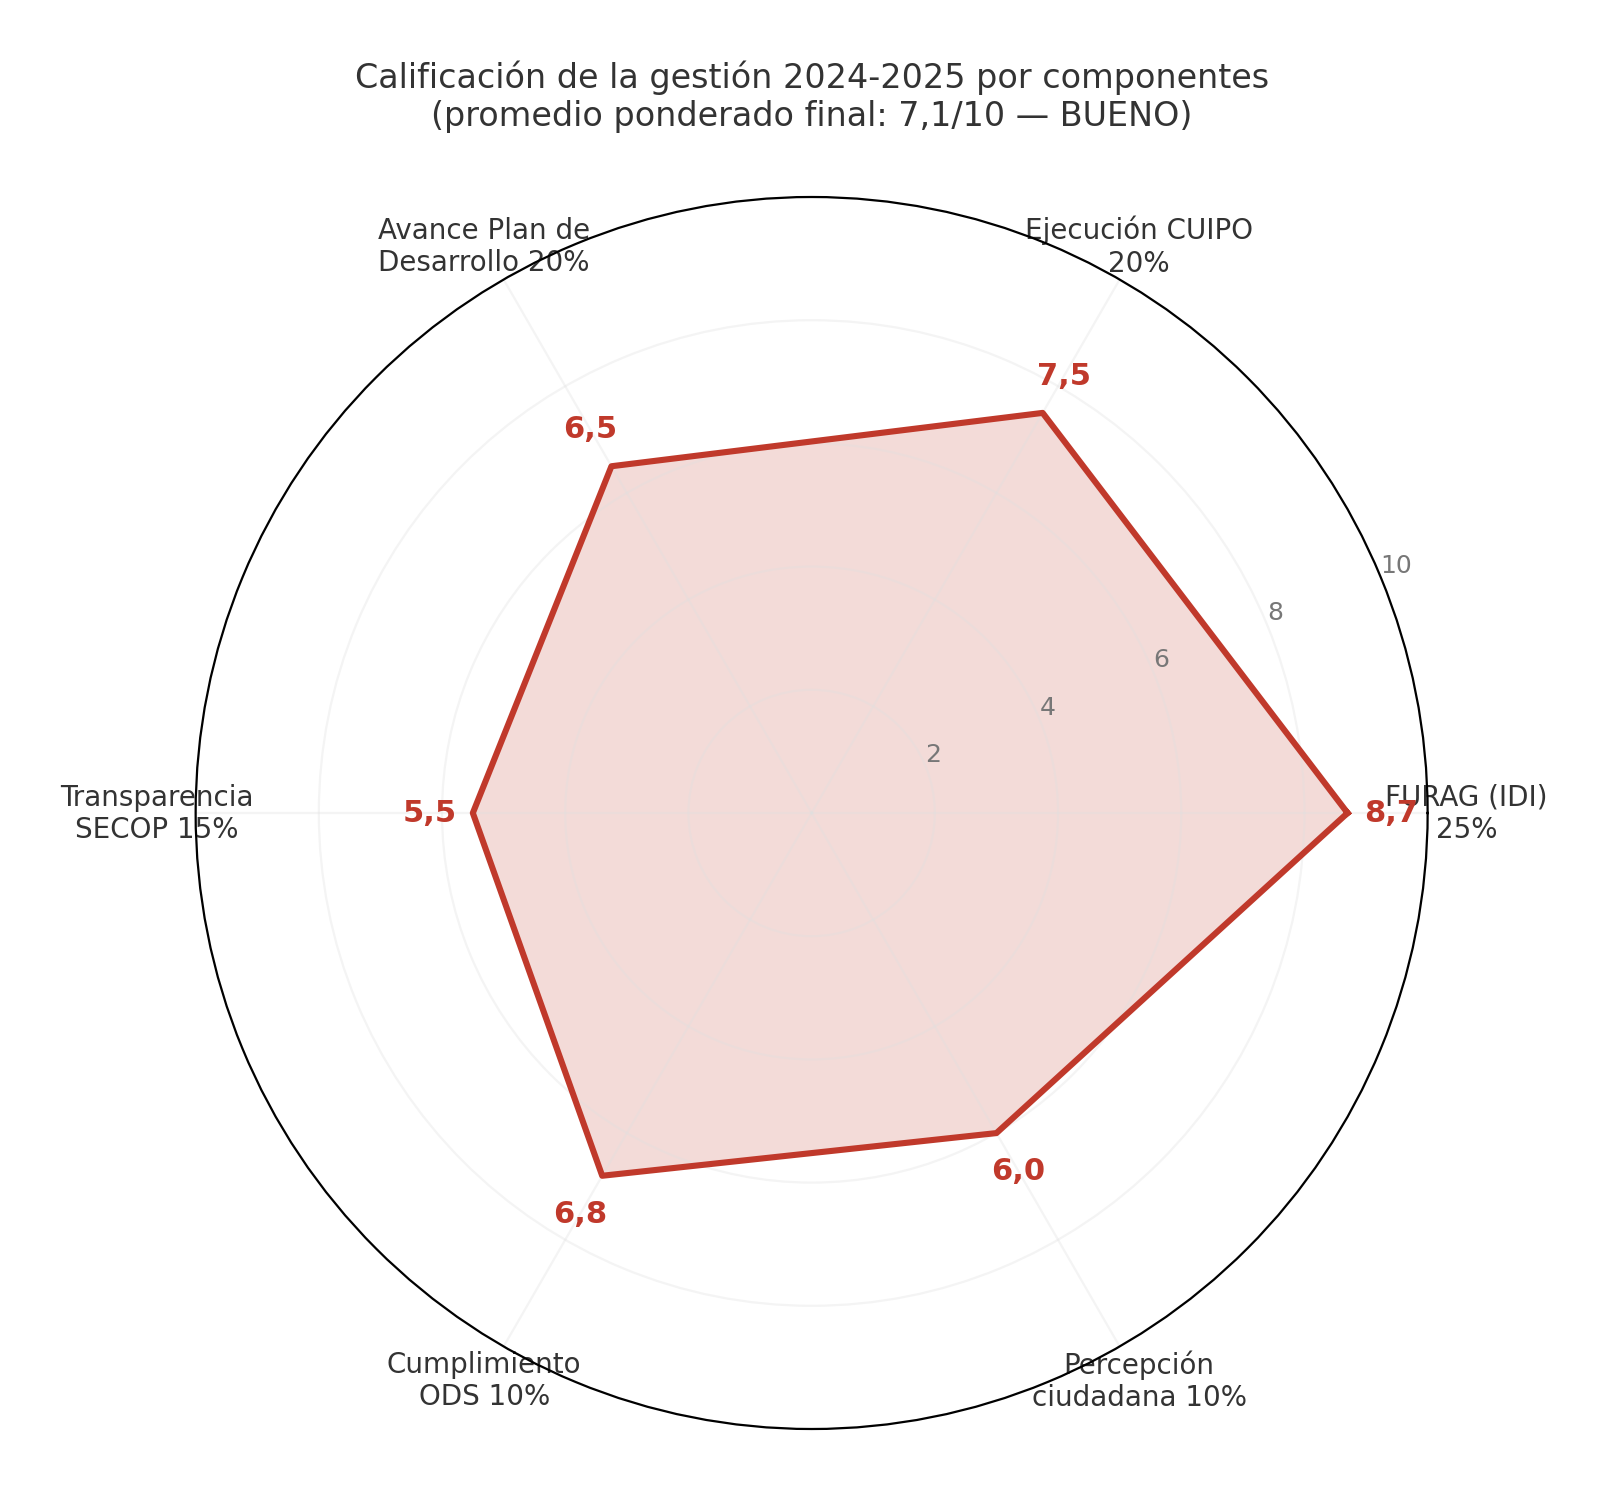
El veredicto forense es, en consecuencia, 7,08 sobre 10 —que redondeamos en 7,1—, rango BUENO de la escala corrupcionaldia: gestión que cumple el estándar, con margen de mejora en componentes específicos. Pero la honestidad del método obliga a subrayar lo que el número esconde: este es un Bueno por la mínima, a dieciocho centésimas del umbral del Regular. El FURAG (25% del peso) lo sostiene; la transparencia contractual y la movilidad lo arrastran hasta la orilla. Si cualquiera de las banderas rojas identificadas —los $24.880 millones de cheques no cobrados, la contradicción de la renta pignorada, el destino de los $11.011,7 millones de desembolsos de 2025— se materializara en hallazgos con responsabilidad, la calificación caería al rango Regular y esta crónica tendría que reabrir el análisis jurídico que hoy, conforme a la metodología, mantiene cerrado.
12. Veredicto forense
La administración Nicolás Toro Muñoz en sus dos primeros años no es ni para celebrar con bombos y platillos ni para ajusticiar con sambenito penal. Es una gestión institucionalmente sólida, financieramente solvente y socialmente orientada, cuyo mayor mérito es haber hecho crecer lo que ya existía: el FURAG (de ~80 a 87,09), la caja municipal (+6,1%), la salud pública (FURAG 94,32), el acueducto (cuarta empresa más eficiente del país), la alimentación escolar (44.000 estudiantes, $17.000 millones) y el empleo (desempleo de 10,2% a 8,2%). Su mayor demérito es no haber resuelto lo que ningún gobernante antes suyo resolvió y que él sí prometió atacar: la movilidad (concesión intacta, doble calzada en estudios), la vialidad estructural y el espacio público (atascado en tribunales).
En medio quedan cuatro expedientes abiertos que definen el futuro de esta calificación: (1) los $24.880,1 millones en cheques no cobrados que la tesorería debe conciliar y explicar; (2) la contradicción documental de la renta pignorada ($0 reportado frente a porcentajes de 120%-130%) que exige verificación ante el Ministerio de Hacienda y las entidades financieras; (3) el destino auditable de los $11.011,7 millones desembolsados en crédito durante 2025; y (4) la conversión de la contratación directa —95,2% de los procesos— en modalidades de competencia real, empezando por los estudios previos de las cuantías altas y los informes de ejecución del Carnaval y del Programa de Alimentación Escolar.
Nota jurídica — Prevaricato por omisión (Artículo 414 del Código Penal)
Conforme a la metodología aplicada, y dado que la calificación final (7,08 ≈ 7,1) supera el umbral de 6,9, esta crónica NO desarrolla el análisis jurídico del delito de prevaricato por omisión tipificado en el artículo 414 del Código Penal colombiano. La administración no presenta, con base en la evidencia documental analizada, los elementos típicos del delito: no hay omisión dolosa documentada de deberes funcionales, no hay abuso de autoridad ni favorecimiento ilícito acreditado. Esto no significa que la gestión sea intachable —no lo es—: sus déficits son de efectividad, velocidad y transparencia contractual, no de legalidad penal acreditada. Es una distinción que el periodismo forense debe saber trazar. La advertencia queda, sin embargo, registrada: si los expedientes abiertos de tesorería y deuda se materializan en omisiones dolosas verificables, esta calificación será revisada.
La buena noticia —para el alcalde y para los 413.484 habitantes de Pasto— es que quedan dos años de cuatrienio. El 7,1 puede subir a 8,5 si la administración liquida o renegocia la concesión de tránsito, arranca la doble calzada Pasto-Catambuco, abre sus licitaciones y concilia sus cheques. Puede bajar a 5,5 si se acomoda en la inercia y entrega el cargo con las obras en estudios previos y los expedientes sin cerrar. La pelota está en la cancha del alcalde. La de los pastusos —y la de esta casa editorial— seguirá en la fiscalización.
Gestión 2024-2025: 7,1/10 — BUENO. Una administración competente en lo institucional, prudente en lo financiero y socialmente orientada, rezagada en movilidad y vialidad, y con cuatro expedientes forenses abiertos que vigilaremos sin descanso.
13. Metodología, fuentes y advertencias
Requisitos cumplidos por este trabajo: (1) datos verificables en fuentes oficiales; (2) análisis forense línea por línea de los formularios presupuestales; (3) cruce de cinco fuentes independientes; (4) anomalías explicadas en detalle con recomendación de investigación; (5) distribución correcta de transferencias (57,5% de la caja con destinación específica) e inversión (87,4% del presupuesto 2027); (6) análisis jurídico riguroso del prevaricato por omisión, activado o desactivado según la regla metodológica; (7) metodología transparente y replicable; (8) tono periodístico investigativo; (9) enfoque en impacto social, no solo cifras.
Tabla 10. Las cinco fuentes independientes del cruce forense
| Fuente | Instrumentos consultados | Qué aporta |
|---|---|---|
| CHIP (Contaduría General de la Nación) | CUIPO: B_Ejecución de Ingresos, D_Ejecución de Gastos, Reservas y Cuentas por Pagar (2024-2025 y corte marzo 2026) | Ejecución presupuestal, tesorería y superávit |
| FUT — Ministerio de Hacienda | Créditos, Créditos por Sector, Renta Pignorada (2024-2025); Vigencias Futuras: Autorizaciones (oct-dic 2024 y 2025) | Deuda, pignoración y compromisos futuros |
| Sistema General de Regalías | Ejecución de ingresos y de gastos, Dic-Dic 2024; proyectos BPIN 2024-2025 | Regalías, PAE y proyectos de inversión |
| SECOP I y II (Colombia Compra Eficiente) | 23.756 contratos históricos verificados en Licitarus y GremIA (corte 17-nov-2026) | Modalidades, proveedores y transparencia contractual |
| FURAG — Función Pública (MIPG) | Índice de Desempeño Institucional vigencia 2025 (reporte del 17-jun-2026) | Calidad institucional objetiva y comparada |
Fuentes complementarias de contraste: Plan Municipal de Desarrollo «Pasto Competitivo, Sostenible y Seguro» (Acuerdo 010 de 2024, Concejo de Pasto); rendiciones públicas de cuentas de la Alcaldía de Pasto (31 de julio de 2025 y balances de 2026); informes del DNP sobre mercado laboral de Pasto (GEIH-Dane, IV trimestre 2025); boletín económico de la Cámara de Comercio de Pasto (informalidad 2024-2025); reportes de la Policía Metropolitana de Pasto y del Ministerio de Defensa (homicidios en Nariño 2025); y prensa regional verificable (Caracol Radio, Radio Nacional de Colombia, HSB Noticias, El Contraste, Nariño Hoy, Proclama del Pacífico).
Advertencia metodológica final. Las cifras presupuestales y de deuda de este artículo provienen de los formularios oficiales del CHIP y del FUT, tal como fueron reportados por la propia entidad territorial; los datos de contratación se tomaron de las plataformas de auditoría de SECOP con corte al 17 de noviembre de 2026, y pueden variar cuando la entidad ajuste sus registros. Los avances del Plan de Desarrollo se reconstruyeron principalmente de las rendiciones públicas de cuentas oficiales de la administración y de prensa verificable, y deben leerse como lo que son: la versión declarada por el gobierno, cruzada —y puesta a prueba— contra las cifras del propio Estado. Cuando una cifra no pudo conciliarse entre fuentes, este despacho no la silenció: la marcó como anomalía y trazó la orden de investigación. Eso es, ni más ni menos, lo que la Ley de Transparencia y de Acceso a la Información Pública le exige a toda alcaldía —y lo que el periodismo de datos le debe a cada uno de los 413.484 habitantes de San Juan de Pasto.
FIN DEL ANÁLISIS — Metodología corrupcionaldia.com aplicada a San Juan de Pasto (Nariño)