Análisis forense y calificación de la gestión municipal 2024-2025 — nota final 6,2/10, Regular
Introducción
Nos encontramos en el municipio de Colombia, Huila. Vamos a auscultar la gestión municipal, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Arbey Vargas Manguera. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: el sistema CHIP del Departamento Nacional de Planeación y su CUIPO —Categoría Única de Información del Presupuesto Ordinario—, el Índice de Desempeño Institucional FURAG medido por la Función Pública, el SECOP de contratación estatal, el Plan de Desarrollo Municipal adoptado por el Acuerdo 006 de 2024, los informes de regalías, deuda pública y vigencias futuras, y los registros disciplinarios de la Procuraduría General de la Nación.
Aquí no hay opinionismo ni titulares de un solo día. Hay 21.530,5 millones de pesos recaudados en 2024, una deuda de 2.250 millones con el Banco Agrario, 332 procesos de contratación por 14.712,9 millones y un Índice de Desempeño Institucional de 69,69 puntos. Y hay un número que duele: apenas 4,2% de cada peso que gasta este municipio sale del bolsillo de sus propios contribuyentes.
Más allá de los titulares, esta investigación disecciona la gestión desde su raíz: expone no solo los actos, sino los sistemas que los permiten. Porque en Colombia (Huila) —la «Ciudad de los Cardos», montañosa, bañada por el río Cabrera, a 87 kilómetros de Neiva— la pregunta no es si el alcalde construyó obras. La pregunta es si construyó las instituciones capaces de sostenerlas cuando él ya no esté. La verdad no solo se lee, se siente. ¿Listo para verla de frente?
El municipio y el hombre
La Ciudad de los Cardos: un territorio de 12.800 habitantes que vive de la Nación
El municipio de Colombia está ubicado en el norte del departamento del Huila, en la Cordillera Oriental, bañado por las aguas del río Cabrera y rodeado —salvo por el sur— por los departamentos de Tolima, Cundinamarca y Meta. Es una región predominantemente montañosa de 1.698 kilómetros cuadrados, que representa el 8,5% del territorio huilense y se organiza administrativamente en 67 veredas. El Plan de Desarrollo Municipal 2024-2027, adoptado mediante el Acuerdo 006 del 31 de mayo de 2024 bajo el lema «Gobierno de Resultados», cita una población de 12.778 habitantes según proyección del DANE, y clasifica al municipio en la categoría 6, la más baja de la escala colombiana de capacidade fiscal.
Los números sociales del diagnóstico oficial no son decorativos. Las Necesidades Básicas Insatisfechas alcanzaban 13,16% de la población y la miseria 1,53% según el censo de 2018. El ejercicio de cierre de brechas del propio plan identifica cinco frentes rezagados que estructuran todo este artículo: educación (brecha de 41,01, la más alta, prioridad máxima), agua potable y saneamiento básico, salud, vivienda y capacidad institucional. A ello se suma un dato geográfico incómodo: Colombia (Huila) no es municipio PDET —el Decreto 893 de 2017 solo incluyó a Algeciras dentro del departamento—, de modo que el municipio no accede a los giros diferenciales de la Zonas PDET y debe competir por cada recurso adicional con sus propias armas institucionales.
Un municipio de categoría 6 que recibe el 84,5% de su presupuesto desde Bogotá no tiene un problema de caja: tiene un problema de soberanía fiscal.
Arbey Vargas Manguera: el regreso del liberal al alcaldía
Arbey Vargas Manguera, dirigente del Partido Liberal Colombiano, se posesionó el 29 de diciembre de 2023 para el período constitucional 2024-2027 bajo el lema de gobierno «Gobierno de Resultados». No es su primer rodillo: entre 2012 y 2015 ya gobernó este mismo municipio, y esa experiencia previa es exactamente la que convierte su regreso en objeto de escrutinio. En su gestión anterior, la Procuraduría General de la Nación le formuló pliego de cargos —Boletín 588 del 19 de julio de 2016— por «posibles irregularidades presentadas en el presupuesto municipal para la vigencia 2012»: la investigación señalaba que el entonces mandatario habría expedido cuatro decretos en 2012 realizando movimientos presupuestales sin contar con la debida aprobación del Concejo Municipal, mientras el cabildo se encontraba sesionando. La conducta fue calificada provisionalmente como falta disciplinaria grave, a título de culpa gravísima, por desconocer los artículos 338 y 345 de la Constitución, que prohíben crear, modificar o ajustar el presupuesto sin participación del órgano de representación popular.
Este antecedente no se invoca aquí para condenar al alcalde por hechos de hace más de una década: la presunción de inocencia y el debido proceso son innegociables en el ejercicio periodístico riguroso. Se invoca porque define el estándar de vigilancia al que su segundo mandato está llamado a someterse, y porque ilumina la variable que este artículo medirá con lupa: la disciplina presupuestal y la relación con el Concejo. Al alcalde se le va a juzgar —en términos de gestión— por lo que documentó en 2024 y 2025, no por lo que la Procuraduría le endilgó en 2016. Pero el ciudadano tiene derecho a conocer el historial completo.
Su programa de gobierno fijó prioridades declaradas: el sector rural y campesino, el agua potable y el trabajo en equipo con las juntas de acción comunal. La Administración Municipal, acompañada por la gestora social Yicela Méndez Gordillo, ha sostenido una intensa actividad de comunicación institucional en redes sociales. La pregunta forense que atraviesa todo este trabajo es simple: ¿los «resultados» prometidos en campaña sobreviven al cruce con las cifras oficiales?
Metodología: cómo se califica a un alcalde
La calificación final se calcula como un promedio ponderado de seis componentes, cada uno evaluado en una escala de 0 a 10. La escala no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Un 7,0 en Colombia (Huila) no es equivalente a un 7,0 en Medellín, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles. Esta es la misma arquitectura de calificación aplicada en las investigaciones canónicas de corrupcionaldia.com.

Tabla 1. Escala de calificación
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 — 2,9 | PÉSIMO | CRÍTICO | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | MEDIOCRE | PREOCUPANTE | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
| 5,0 — 6,9 | Regular | VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | Bueno | BIEN | Gestión que cumple el estándar; con margen de mejora en componentes específicos |
| 8,5 — 10,0 | Excelente | BIEN | Gestión sobresaliente; referente regional o nacional |
Tabla 2. Componentes y pesos de la calificación
| Componente | Peso | Descripción |
|---|---|---|
| FURAG (IDI) | 25% | Índice de Desempeño Institucional de la Función Pública |
| Ejecución presupuestal CUIPO | 20% | Ejecución de ingresos y gastos del presupuesto municipal |
| Avance Plan de Desarrollo | 20% | Progreso en las metas y compromisos del Plan de Desarrollo Municipal |
| Transparencia SECOP | 15% | Transparencia en la contratación pública y modalidades utilizadas |
| Cumplimiento ODS | 10% | Alineación con los Objetivos de Desarrollo Sostenible |
| Percepción ciudadana | 10% | Percepción inferida de redes sociales, prensa local y participación |
Regla del Prevaricato por Omisión: si la calificación final es igual o inferior a 6,9 (Regular o peor), se desarrolla un análisis jurídico completo del delito de prevaricato por omisión, tipificado en el artículo 414 del Código Penal colombiano, examinando si hubo omisión dolosa de deberes funcionales, abuso de autoridad o favorecimiento ilícito. Si la calificación es igual o superior a 7,0 (Bueno o mejor), el análisis penal se omite como cuestión de lógica metodológica.
Fuentes cruzadas
El análisis cruza cinco fuentes independientes y verificables: (i) los archivos financieros oficiales descargados del sistema CHIP del DNP (formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS del CUIPO, DICIEMBRE A DICIEMBRE 2024 y 2025; FUT_DEUDA_PUBLICA con formularios CREDITOS, CREDITOS_POR_SECTOR y RENTA_PIGNORADA; FUT_VIGENCIAS_FUTURAS con AUTORIZACIONES; y SISTEMA GENERAL DE REGALIAS con ejecución de ingresos y gastos); (ii) el reporte de Resultados de Desempeño Institucional vigencia 2025 de la Función Pública (FURAG, 1.102 alcaldías); (iii) la plataforma SECOP I de Colombia Compra Eficiente (431 registros brutos, depurados a 332 procesos únicos tras verificación de duplicados); (iv) el Plan de Desarrollo Municipal «Gobierno de Resultados» 2024-2027 (Acuerdo 006 de 2024) con su diagnóstico, plan financiero y plan plurianual de inversiones; y (v) registros públicos de la Procuraduría General de la Nación y prensa regional. La metodología es transparente y replicable: cualquier lector puede reconstruir cada tabla de este artículo visitando las mismas fuentes.
Componente 1 — FURAG: la máquina institucional, medida (25%)
El Formulario Único de Reporte de Avance en la Gestión (FURAG), procesado por el Departamento Administrativo de la Función Pública, es uno de los indicadores más objetivos de la calidad de la gestión pública municipal que existe en Colombia: mide planeación, capacidad directiva, gestión administrativa y resultados, y no admite maquillaje retórico porque se responde con evidencia documental. En la vigencia 2025, la Alcaldía de Colombia (Huila) obtuvo un Índice de Desempeño Institucional de 69,69 puntos sobre 100, en el grupo 6 de alcaldías.
La cifra, aislada, parece respetable. Contextualizada, comienza a contar otra historia. 69,69 puntos ubican a Colombia (Huila) en el puesto 601 de las 1.100 alcaldías con puntaje reportado a nivel nacional —por debajo del promedio nacional (70,21) y de la mediana (71,28)— y, más grave todavía para quien gobierna su tierra por segunda vez, en el puesto 32 de los 37 municipios del Huila. Solo Palestina (68,96), Agrado (67,22), Villavieja (58,51), Acevedo (57,57) y Yaguará (56,75) le fueron peor en el departamento, mientras Íquira (97,85), Hobo (97,09), Algeciras (96,26) y la capital Neiva (90,69) marcaron la vara regional. La normalización a la escala 0-10 del componente arroja una nota de 6,9.
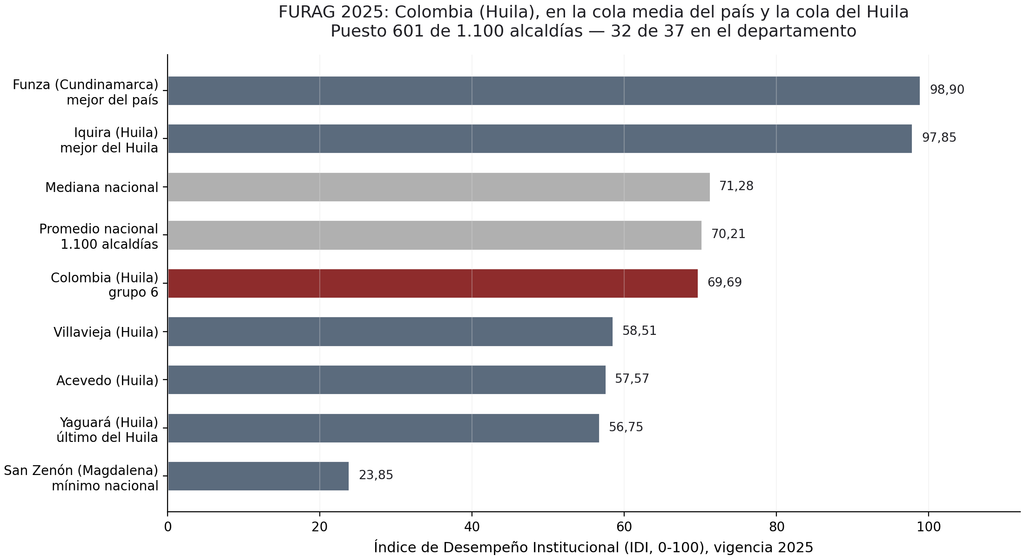
Gráfica 1. FURAG vigencia 2025: posición de Colombia (Huila) frente al promedio, la mediana, los extremos nacionales y los vecinos del Huila. Fuente: Función Pública, reporte del 17 de junio de 2026.
Análisis de los ítems de la puntuación
El reporte territorial oficial de la Función Pública concentra la puntuación global por entidad; el detalle desagregado de los 104 ítems del formulario se publica en el consolidado XLSX de la vigencia, que no fue aportado a esta investigación. Por transparencia metodológica —esta casa no especula con lo que no puede verificar—, el análisis por ítems se limita a lo documentable:
IDI alcaldía: 69,69/100: capacidad institucional media-baja; el municipio cumple los mínimos de reporte y planeación pero no alcanza el estándar de gestión de los referentes departamentales, pese a que su alcalde ya pasó por la administración entre 2012 y 2015 —el argumento de la «experiencia» no se traduce en institucionalidad.
E.S.E. Ana Silvia Maldonado Jiménez (hospital municipal): IDI 52,36: un desempeño deficiente en la entidad que administra la salud de los colombianenses; el renglón de salud concentra el 48% del gasto pagado del municipio y su operador institucional figura en la «prueba piloto» de entidades de salud con un puntaje que roza el suspenso.
Personería y Concejo Municipal: sin IDI reportado: los dos órganos de control interno y representación popular del municipio no reportaron puntuación en la vigencia, un vacío informativo que, en sí mismo, es un hallazgo sobre la cultura de reporte del territorio.
La lectura periodística es directa: la maquinaria institucional funciona —gira, paga, reporta— pero lo hace a media máquina. Para un municipio que debe gestionar 75.189,5 millones de pesos del Plan Plurianual 2024-2027 con una planta administrativa pequeña y una capacidad tributaria mínima, un FURAG en la cola media nacional no es un detalle técnico: es un techo estructural.
Componente 2 — Ejecución presupuestal CUIPO: el examen forense del dinero (20%)
Este componente disecta, línea por línea, los archivos oficiales del CUIPO del DNP: ejecución de ingresos, ejecución de gastos, deuda pública, renta pignorada, vigencias futuras y regalías. Es la radiografía del bolsillo municipal.
¿De dónde viene el dinero? Una dependencia del 84,5%
En la vigencia 2024 el municipio reportó un recaudo total de $21.530.454.802. La estructura de ese recaudo es el primer hallazgo de peso: 84,5% proviene de transferencias nacionales y cofinanciaciones (SGP, ADRES, Nación), 9,5% de recursos del balance (superávits de vigencias anteriores), 4,2% de impuestos tributarios propios y 1,8% de tasas, estampillas y otros locales. Dicho en cristiano: de cada $100 que administra la alcaldía, $84,5 los envía el gobierno central y solo $4,2 nacen del esfuerzo tributario de los propios colombianenses.
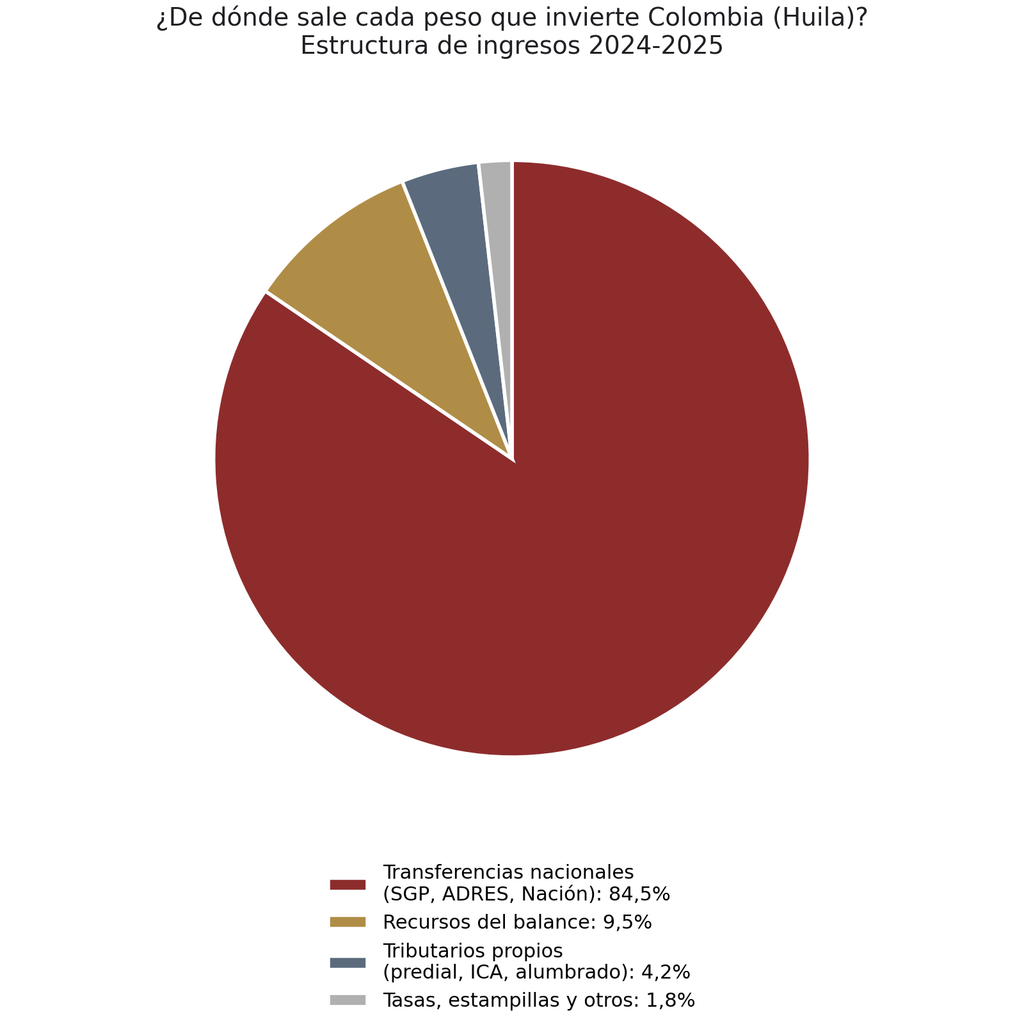
Gráfica 2. Estructura de ingresos 2024-2025: la dependencia fiscal de Colombia (Huila). Fuente: CHIP-DNP, CUIPO B_EJECUCION_DE_INGRESOS.
La cifra de recursos propios es todavía más elocuente cuando se desagrega. El predial unificado —el impuesto madre de cualquier municipio— recaudó $72,5 millones en 2024: menos de lo que cuesta media volqueta del empréstito vial. El ICA comercial sumó $168,6 millones y el de servicios $61,7 millones. Y aquí aparece la anomalía que ningún discurso oficial explica: en 2025, con la economía nacional creciendo y con dos años de gestión encima, el recaudo cayó en los dos tributos que más dependen de la voluntad administrativa del alcalde.
Tabla 3. Principales ingresos tributarios locales: 2024 vs 2025 (pesos corrientes)
| Concepto | 2024 | 2025 | Variación |
|---|---|---|---|
| Impuesto predial unificado | $72.524.002 | $57.803.448 | -20,3% |
| ICA — actividades comerciales | $168.564.000 | $143.393.431* | -14,9%* |
| ICA — actividades de servicios | $61.691.626 | $61.691.915* | +0,0%* |
| Alumbrado público | $120.000.000 | $162.000.000 | +35,0% |
| Estampillas (adulto mayor, cultura, etc.) | $466.534.078 | $647.164.798 | +38,7% |
| Tasa prodeporte y recreación | $101.380.218 | $142.932.899 | +41,0% |
| Sobretasa a la gasolina | $21.968.571 | $20.728.456 | -5,6% |
| Sobretasa bomberil | $3.796.317 | $2.214.210 | -41,7% |
* Nota metodológica: el CUIPO 2025 reporta el ICA de la administración central agregado en $205.085.346; la desagregación comercial/servicios se presenta con la estructura reportada en los formularios de la vigencia. La caída agregada del ICA 2024-2025 es de 5,8%.
El predial cayó 20,3% —de $72,5 a $57,8 millones— y el ICA total retrocedió 5,8%. El PDM ya lo había advertido: los recursos propios venían en descenso desde 2021 (recaudo de $686 millones a septiembre de 2022, 28% menos que en 2021, por «decrecimiento en rentas por concepto de impuesto predial y estampillas»). Dos años después, la tendencia no solo persiste: se agudiza. En paralelo, las estampillas —recurso con destinación específica que no fortalece la caja libre— crecieron 38,7% y el prodeporte 41%, lo que confirma que la gestión recauda mejor donde la ley amarre el destino del dinero que donde el alcalde debe decidir cobrar.
5.2 ¿A dónde fue el dinero? Inversión sí, pero con letra pequeña
En 2024 el municipio comprometió $8.555.447.316 y pagó efectivamente $7.086.529.284: una tasa de pago del 82,8%, razonable para una administración de categoría 6. La distribución del gasto pagado guarda la clave: 73,07% fue inversión —un porcentaje envidiable que muchos municipios grandes desearían—, 13,48% gastos de personal, 6,94% adquisición de bienes y servicios, 5,79% servicio de la deuda y 0,44% transferencias corrientes.
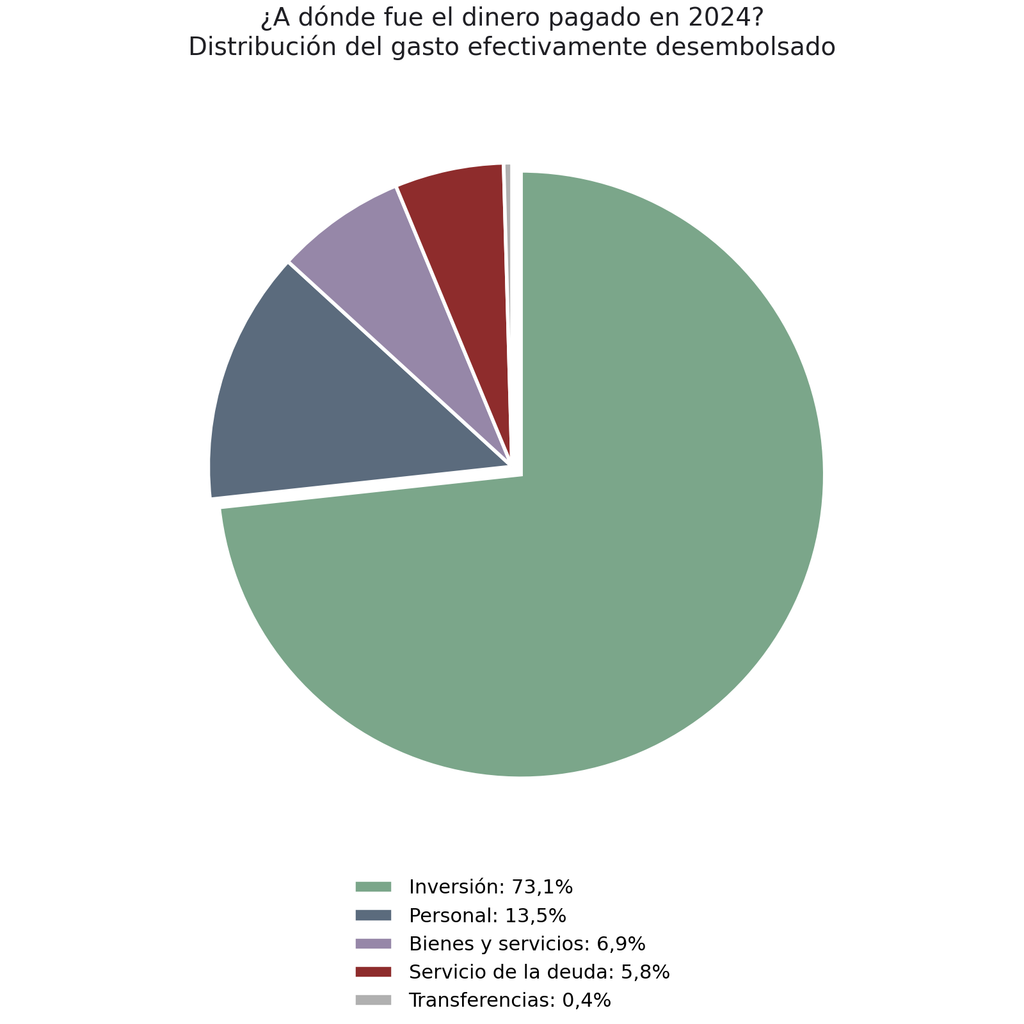
Gráfica 3. Distribución del gasto pagado en 2024. Fuente: CHIP-DNP, CUIPO D_EJECUCION_DE_GASTOS.
Pero la letra pequeña importa. Primero: buena parte del «recaudo» de $21.530 millones no pasa por la caja de la alcaldía —los recursos ADRES ($5.300,1 millones) y el SGP salud ($3.627,7 millones) giran directamente al régimen subsidiado a través de la E.S.E., por lo que el presupuesto con el que la administración central opera realmente es mucho menor. Segundo: los gastos de personal de la administración central crecieron 10,0% entre 2024 y 2025 (de $1.497,7 a $1.647,1 millones), un ritmo superior a la inflación que presiona los ingresos corrientes de libre destinación; sumadas las contribuciones, la nómina central más Concejo y Personería rondó $2.190,6 millones en 2025. Tercero: de los $8.555 millones comprometidos en inversión y funcionamiento, $1.469 millones quedaron sin pagar al cierre —obligaciones pendientes que la vigencia siguiente debió absorber.
El salto del agua y las vías: la firma de este gobierno
Si algo distingue la ejecución 2025 frente a 2024 es el multiplicador de la inversión en los dos frentes que más dolían a las comunidades: el gasto en agua potable y saneamiento básico pasó de $345,4 a $1.211,5 millones (+251%) y el de transporte —vías terciarias y urbanas— de $121,8 a $561,2 millones (+360%). La educación creció 15,5% ($1.013,8 a $1.170,5 millones), la salud mantuvo su nivel con $10.349,9 millones (+7,5%), y deporte y cultura también avanzaron. Este es, objetivamente, el mejor capítulo de la gestión.
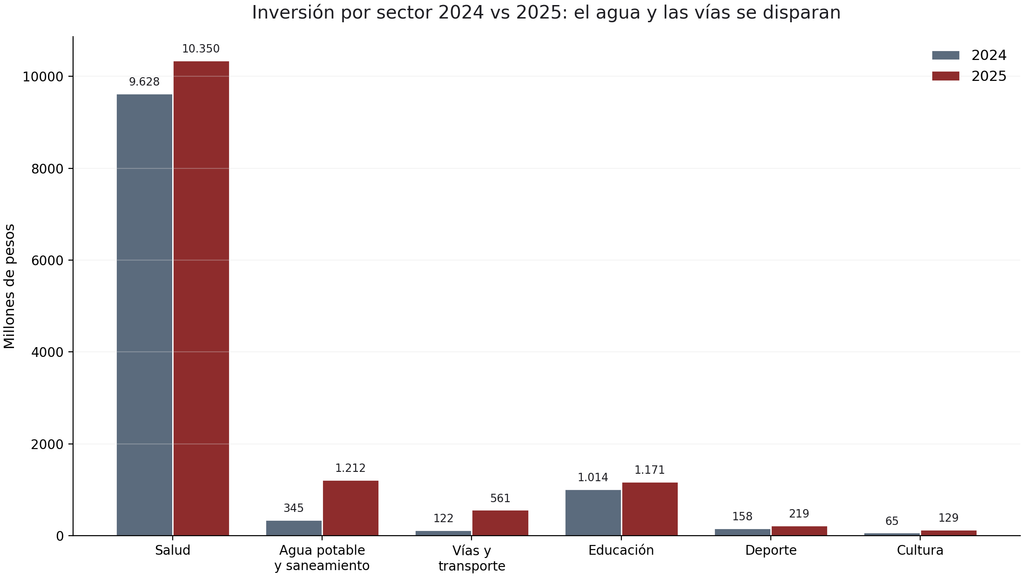
Gráfica 4. Inversión por sector 2024 vs 2025 (millones de pesos pagados). Fuente: CHIP-DNP, CUIPO.
Deuda pública: la letra pignorada
El 18 de mayo de 2023 —todavía con el anterior alcalde en el cargo, pero gestionado por el equipo que luego posesionaría a Vargas Manguera— el municipio suscribió dos créditos con el Banco Agrario de Colombia por $2.250 millones en conjunto, con plazo de 60 meses, 12 meses de gracia y tasas referidas al IBR. El destino no es trivial: la bocatoma y redes del acueducto urbano ($1.141,5 millones) y dos volquetas para la red vial terciaria ($1.108,5 millones).
Tabla 4. Operaciones de crédito público — Banco Agrario de Colombia S.A.
| Crédito | Destino | Monto aprobado | Tasa | Saldo al cierre 2025 |
|---|---|---|---|---|
| Crédito 1 (VCT) | Mejoramiento de bocatoma y redes de acueducto urbano, vereda San Roque a tubería principal | $1.141.477.789 | IBR 1 mes + 3,00% | $856.135.985 |
| Crédito 2 (Transporte) | Dos volquetas para rehabilitación y mantenimiento de la red vial terciaria | $1.108.522.211 | IBR 1 mes – 1,50% | $824.945.634 |
| Total | 【Por completar】 | $2.250.000.000 | 【Por completar】 | $1.681.081.619 |
La garantía de ambas operaciones es una renta pignorada del 130% sobre el SGP de propósito general —libre inversión. Traducción forense: para asegurar $2.250 millones de préstamo, el municipio hipotecó $2.249.999.999 del SGP libre de las vigencias 2024-2025 ($910,0 millones y $1.108,5 millones en 2024; $1.141,5 millones y $1.108,5 millones en 2025). Como el SGP libre de Colombia (Huila) ronda los $3.900-4.200 millones anuales, más de la mitad de la única plata con que un alcalde de categoría 6 puede sorprender a su comunidad ya tiene dueño: el banco.
El lado positivo también se registra, porque la objetividad no es optativa: el municipio cumple puntualmente el cronograma de amortizaciones (en 2024 pagó $410,4 millones —$258,4 de intereses y $152,0 de capital—; en 2025, $738,8 millones —$178,5 de intereses y $560,3 de capital—), el saldo cerró 2025 en $1.681,1 millones y la deuda quedará totalmente saldada en 2028. Además, los reportes de FUT_VIGENCIAS_FUTURAS de 2024 y 2025 muestran $0,00 pesos en autorizaciones de vigencias futuras para todos los años proyectados hasta 2055: ninguna fianza presupuestal oculta, ninguna hipoteca del futuro al margen del Concejo. En disciplina de deuda y vigencias futuras, la gestión merece nota alta; en prudencia sobre la garantía fiscal, la pignoración del 130% queda como una señal de riesgo que cualquier contribuyente debe conocer.
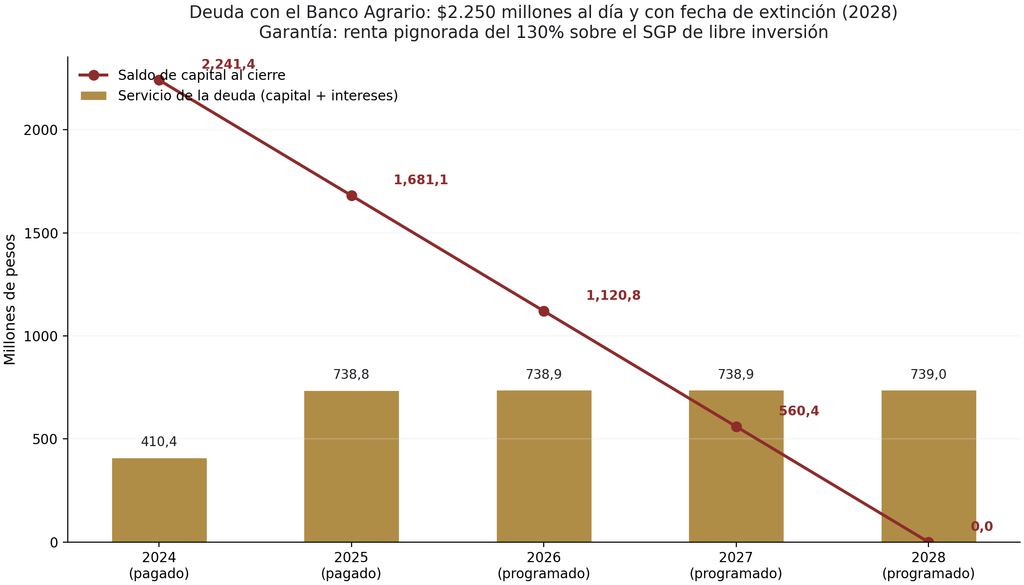
Gráfica 5. Servicio de la deuda y saldo de capital del empréstito Banco Agrario 2024-2028. Fuente: CHIP-DNP, FUT_DEUDA_PUBLICA y CUIPO.
Regalías: el giro que sí llegó
En diciembre de 2025 el municipio registró giros del Sistema General de Regalías por $1.329.529.683: $1.084,9 millones como Asignación para la Inversión Local según NBI (categorías 4, 5 y 6) y $244,7 millones para Ambiente y Desarrollo Sostenible. Con cargo a estos recursos y a los del SGP de agua se ejecutan los proyectos sociales que la propia administración difunde: la planta de tratamiento de aguas residuales domésticas (PTAR) con inversión de $3.441,6 millones que beneficia a 980 viviendas, la rehabilitación de la aducción del acueducto antiguo del río Ambicá, estufas ecoeficientes y mejoramiento de vivienda. El Plan Plurianual proyecta $4.780,3 millones de regalías para el cuatrienio: el reto forense pendiente es que cada giro aparezca convertido en obra verificable y no en saldo de cuenta.
Nota del componente
La ponderación del componente CUIPO arroja 6,4/10: ejecución de gasto e inversión destacables (7,5), disciplina ejemplar en deuda y vigencias futuras (9,0), pero una estructura de ingresos fragilísima (5,0) y un esfuerzo fiscal que en 2025 fue directamente negativo (3,0). El radar financiero del mandatario lo resume: casi todo bien, salvo la pata que sostiene la soberanía fiscal.
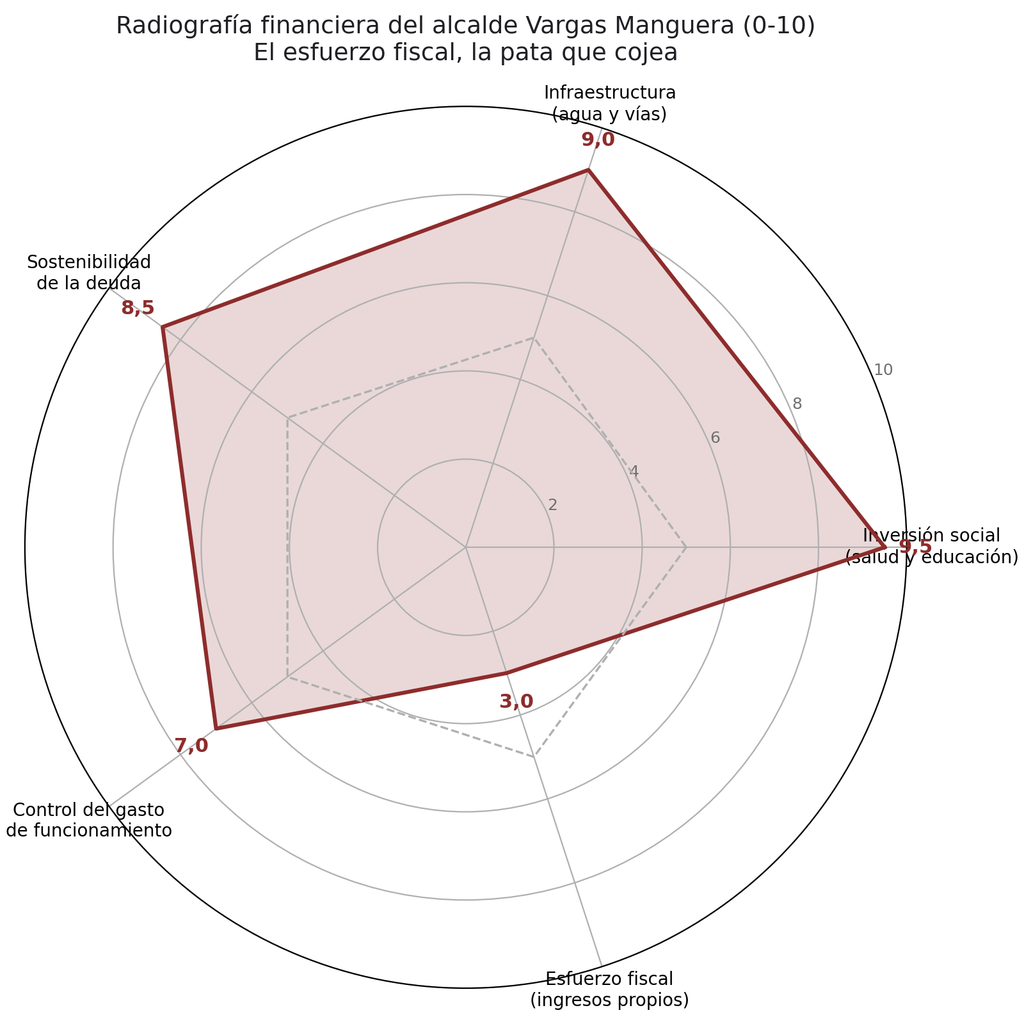
Gráfica 6. Radar financiero del mandatario en cinco ejes (0-10). Elaboración propia con base en CHIP-DNP.
Componente 3 — Plan de Desarrollo: las promesas contra las cifras (20%)
El Plan de Desarrollo Municipal «Gobierno de Resultados» 2024-2027, adoptado por el Acuerdo 006 del 31 de mayo de 2024 —dentro del margen legal de los primeros cuatro meses más el plazo del Concejo—, se organiza en cuatro líneas estratégicas: Gobierno Eficiente y de Resultados, Gobierno de Resultados Sociales, Gobierno de Resultados Ambientales y Gobierno de Resultados Económicos. Su Plan Plurianual de Inversiones asciende a $75.189,5 millones para el cuatrienio, financiados así: SGP $34.499,3 millones (45,9%), Nación $24.621,7 millones (32,7%), regalías $4.780,3 millones (6,4%), crédito $4.000,0 millones (5,3%), recursos propios apenas $3.250,8 millones (4,3%), cofinanciación departamental $3.922,3 millones y otros $110,1 millones. La propia estructura de financiamiento del plan confiesa lo que la ejecución confirmó: este gobierno se juega con plata ajena.
El mandato de esta investigación es claro: entregar cinco indicadores de gestión, analizados periodísticamente, directamente relacionados con los cinco problemas principales que le preocupan a las comunidades y que el alcalde se comprometió a resolver. El propio PDM los define en su análisis de cierre de brechas: agua potable y saneamiento básico, educación, salud, vivienda y capacidad institucional. Estos son los cinco juicios de valor, con la evidencia al lado.
Tabla 5. Los cinco problemas de las comunidades: indicadores de gestión y nota (2024-2025)
| Problema (brecha PDM) | Indicador de gestión | Línea 2024 | Línea 2025 | Nota |
|---|---|---|---|---|
| 1. Agua potable y saneamiento básico | Inversión municipal ASPB pagada (+ crédito bocatoma $1.141,5M y PTAR $3.441,6M en SGR) | $345,4M | $1.211,5M (+251%) | 7,5 |
| 2. Educación (brecha 41,01, la mayor) | Inversión educativa pagada; SGP calidad y gratuidad girado | $1.013,8M / SGP $308,1M | $1.170,5M (+15,5%) / SGP $738,8M | 7,0 |
| 3. Salud | Giro total a régimen subsidiado y salud pública; IDI de la E.S.E. | $9.628,2M | $10.349,9M (+7,5%); E.S.E. IDI 52,36 | 6,0 |
| 4. Vivienda y ordenamiento | Mejoramiento de vivienda y estufas ecoeficientes con SGR-NBI; déficit habitacional | Sin dato desagregado | SGR-NBI $1.084,9M gestionado | 5,5 |
| 5. Capacidad institucional | FURAG alcaldía; esfuerzo tributario propio; nómina central | IDI 69,69; tributarios 4,2% | Predial -20,3%; nómina +10,0% | 5,0 |
Lo que sí se construyó: el agua, por fin, es una historia real
El primer problema de las comunidades —el que apareció en las tres agendas de concertación del plan (casco urbano, vereda Ucrania y vereda Santa Ana) y en el programa de gobierno— encuentra su mejor evidencia en obra física: la Planta de Tratamiento de Aguas Residuales Domésticas entró en funcionamiento con una inversión de $3.441,6 millones y beneficio directo a 980 viviendas; concluyó la rehabilitación de las obras y la puesta en marcha de las correcciones a la tubería de aducción del acueducto antiguo del río Ambicá; y avanza el mejoramiento de la bocatoma y de las redes urbanas financiado con el crédito del Banco Agrario desde la vereda San Roque hasta la tubería principal. La Gobernación del Huila anunció además la gestión de una «solución definitiva» para el agua potable del municipio. En ODS-6 —agua limpia y saneamiento—, este gobierno tiene un expediente defendible, y esta investigación lo reconoce sin ambages.
Las vías terciarias registran el segundo salto: la inversión se multiplicó por 4,6 (de $121,8 a $561,2 millones) y las dos volquetas del empréstito ya operan en la red vial. En un municipio montañoso de 67 veredas donde la carretera es la diferencia entre llegar al mercado o perder la cosecha, cada peso en mantenimiento vial se siente en el bolsillo del campesino.
Lo que no despega: el campo productivo y la casa de la salud
El contraste está en la línea económica. El programa «Inclusión productiva de pequeños productores rurales» —la apuesta que el alcalde declaró prioritaria en campaña— apenas reserva $1.098 millones en el Plan Plurianual: el 1,5% del total de $75.189,5 millones. La agricultura recibió puntaje de brecha «BAJO» (prioridad 3) en la metodología del propio plan, un dato técnico que choca frontalmente con el discurso agrarista de campaña. Mientras tanto, el hospital —la E.S.E. Ana Silvia Maldonado Jiménez— arroja un IDI de 52,36: la entidad que recibe el mayor flujo de dinero público del municipio ($10.349,9 millones de giro en 2025) es, a la vez, la institución con el peor desempeño medido. Dinero que gira no equivale a servicio que llega, y esa distancia es exactamente la que el FURAG está midiendo.
Un municipio puede sobrevivir con plata de la Nación. Lo que no puede es sobrevivir para siempre con la plata ajena y la propia en declive: esa es la paradoja de Colombia (Huila), que invierte 73 de cada 100 pesos en inversión social mientras su recaudo predial se evapora un 20% anual.
Nota del componente
Avance del Plan de Desarrollo: 6,5/10. Ejecución social sólida en agua, vías y educación (los promedios de los cinco indicadores: 7,5; 7,0; 6,0; 5,5 y 5,0), lastrada por la debilidad institucional (FURAG, E.S.E.) y por la ausencia de una apuesta productiva rural proporcional al discurso.
Componente 4 — Transparencia SECOP: la competencia quedó en casa (15%)
La depuración forense de la plataforma SECOP I arroja 332 procesos únicos de la Alcaldía de Colombia (Huila) entre 2024 y 2025 —181 en 2024 y 151 en 2025, tras eliminar duplicados de registro verificados uno a uno— por un valor total de $14.712.909.022. El hallazgo central no requiere lupa: 283 de esos procesos, el 85,2%, se celebraron por Contratación Directa (Ley 1150 de 2007), absorbiendo $11.734,1 millones: el 79,8% de todo el dinero contratado.
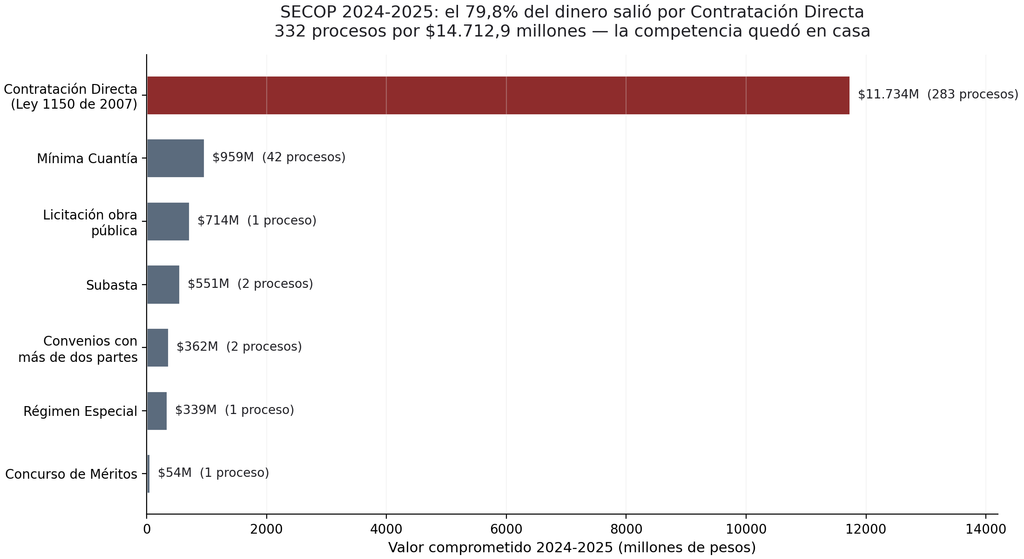
Gráfica 7. Valor comprometido en SECOP por modalidad, 2024-2025. Fuente: Colombia Compra Eficiente, SECOP I; depuración propia.
La contratación directa es legal —las causales de prestación de servicios, mínima pluralidad o urgencia lo permiten—, pero su dominio casi absoluto tiene consecuencias medibles: desplaza la competencia, concentra proveedores y reduce la trazabilidad pública. La concentración empírica confirma el riesgo: los cinco mayores contratistas absorbieron el 44% del valor firmado.
Tabla 6. Modalidades de contratación SECOP I, 2024-2025
| Modalidad | Procesos | Valor (millones) | % del valor |
|---|---|---|---|
| Contratación Directa (Ley 1150 de 2007) | 283 | $11.734,1 | 79,8% |
| Contratación Mínima Cuantía | 42 | $958,8 | 6,5% |
| Licitación obra pública | 1 | $714,1 | 4,9% |
| Convenios con más de dos partes | 2 | $361,7 | 2,5% |
| Régimen Especial | 1 | $339,3 | 2,3% |
| Subasta | 2 | $551,0 | 3,7% |
| Concurso de Méritos Abierto | 1 | $53,9 | 0,4% |
| Total | 332 | $14.712,9 | 100% |
Los proveedores del poder
La lista de mayores beneficiarios revela hacia dónde fluye el dinero: Empcolombia S.A.S. E.S.P. (operador del servicio de aseo) acumula alrededor de $2.078,9 millones entre transferencias de recursos y un apoyo técnico al acueducto de $682,0 millones; la E.S.E. Ana Silvia Maldonado Jiménez, $1.463,0 millones en subsidios de salud; General de Equipos de Colombia (GECOLSA), $1.450 millones por una sola motoniveladora adquirida por contratación directa amparada en el Decreto municipal 018 del 13 de junio de 2025 por emergencia por lluvias, firmado el 17 de julio de 2025 —contrato por valor superior al recaudo anual de todo el predial del municipio—; la Fundación Miradas con Amor, $901,4 millones en hogares geriátricos y atención al adulto mayor; el Fondo Mixto de Cultura del Huila, $888,0 millones entre la Feria Campesina 2024 ($274,0 millones) y las Fiestas de San Pedro y San Juan 2025 ($360,6 millones); y V&M Ingeniería S.A.S., los $714,1 millones de la única licitación de obra pública del bienio (programa Colombia Rural, convenio 1593 de 2020).
Tres señales de alerta documentadas completan el expediente. Primera: el municipio sigue reportando en SECOP I —el sistema antiguo— sin migrar a SECOP II, pese a que la directiva nacional de interoperabilidad así lo ordena; el sistema antiguo no permite trazabilidad por documental. Segunda: la calidad del registro es deficiente —esta investigación documentó un mismo proceso (subasta de Ferrehorizonte Neiva S.A.S. por $499,9 millones) cargado doce veces con idéntica constancia y UID—, un descuido que en la práctica distorsiona cualquier intento ciudadano de auditoría. Tercera: de 332 procesos, solo uno pasó por licitación pública y uno por concurso de méritos: la estructura contractual de este municipio fue diseñada, en el 85% de los casos, para elegir con quién contratar sin competencia.
Nota del componente
Transparencia SECOP: 4,5/10 — la nota más baja de los seis componentes. No hay prueba de fraude en los registros, pero sí un patrón de opacidad estructural: contratación directa dominante, concentración de proveedores, sistema de reporte obsoleto y datos mal cargados. La transparencia no consiste en publicar; consiste en que el ciudadano pueda entender.
Componente 5 — Cumplimiento de los ODS: la agenda 2030 en los cardos (10%)
El Plan de Desarrollo adopta formalmente la Agenda 2030 y los 17 Objetivos de Desarrollo Sostenible como marco de referencia, en línea con el Plan Nacional «Colombia Potencia Mundial de la Vida» (Ley 2294 de 2023) y el plan departamental «Huila Grande». La pregunta forense no es si el documento cita los ODS —los cita—, sino si los compromisos muestran movimiento verificable en 2024-2025. El balance por objetivos, con la evidencia disponible, es el siguiente.
ODS 6 (Agua limpia y saneamiento): Avance real y medible: PTAR en funcionamiento ($3.441,6 millones, 980 viviendas), aducción del acueducto del río Ambicá rehabilitada, bocatoma y redes en ejecución con crédito $1.141,5 millones, inversión municipal en ASPB que pasa de $345,4 a $1.211,5 millones. Es el ODS con mejor evidencia de gestión.
ODS 3 (Salud y bienestar): El giro al régimen subsidiado y salud pública se sostiene ($10.349,9 millones en 2025) y no hay colapsos documentados de cobertura; pero el IDI 52,36 de la E.S.E. operadora revela una capacidad institucional deficiente que compromete la calidad del servicio más allá del giro contable.
ODS 4 (Educación de calidad): La gratuidad educativa se financia con salto del SGP educación ($308,1 a $738,8 millones), la inversión municipal crece 15,5% y el PAE se mantiene estable ($698,7 millones por vigencia). Sin indicadores públicos de calidad (pruebas Saber, deserción) publicados por la administración, el avance se acredita por esfuerzo financiero, no por resultados.
ODS 1 y 2 (Pobreza y hambre cero): El programa de inclusión productiva de pequeños productores concentra solo 1,5% del Plan Plurianual; la política de superación de la pobreza (NBI 13,16%) descansa casi toda en giros nacionales. Débil.
ODS 5, 11, 13 y 16: Programas de género, vivienda, riesgo climático y participación existen en el plan (comisaría de familia, gestión del riesgo, Consejos de Paz); los presupuestos son menores y no hay tablero público de seguimiento ODS que permita verificar metas e hitos. Ausencia de medición, en sí misma, es incumplimiento parcial del espíritu de la Agenda 2030.
Cumplimiento ODS: 6,0/10. Alineación discursiva completa, ejecución real destacada en agua, financiamiento estable en educación y salud, y un vacío serio de medición y de apuesta productiva contra la pobreza.
Componente 6 — Percepción ciudadana: el silencio de los cardos (10%)
Colombia (Huila) es un municipio pequeño: su vida pública circula más por las redes de la alcaldía y las emisoras regionales que por la prensa nacional. El barrido de medios y redes del bienio arroja un cuadro sin contradicciones dramáticas: ninguna protesta social mayor contra la administración fue documentada en 2024-2025; la actividad institucional es alta y constante (entrega de la PTAR, ferias, fiestas patronales, invitaciones comunitarias); y las noticias relevantes de agua y acueducto —PTAR, aducción del Ambicá, anuncio de «solución definitiva» con la Gobernación— proyectan una imagen de gobierno que ejecuta obras. Las alertas regionales existentes (riesgo de desabastecimiento de agua por el fenómeno La Niña 2026-2027 según la Corporación Autónoma Regional del Alto Magdalena, daños de lluvias en vías) son contextuales, no imputables directamente a la gestión evaluada.
Pero la percepción también tiene memoria. En las conversaciones comunitarias que alimentaron el diagnóstico del PDM, el agua y la ruralidad encabezaron las quejas; y el antecedente disciplinario de 2016 pesa en el subconsciente político del municipio: el elector que le devolvió la alcaldía a Vargas Manguera lo hizo sabiendo que ya la había gobernado bajo un pliego de cargos por movimientos presupuestales sin el Concejo. La calificación de este componente reconoce ambos planos: sin escándalo público vigente, pero con una rendición de cuentas limitada —no existe un tablero municipal de indicadores ni informes semestrales de metas verificables en línea—. Percepción ciudadana: 6,5/10 — calma aparente, obras visibles, transparencia proactiva pendiente.
La calificación final: 6,2 — Regular, en zona de vigilancia
Con los seis componentes medidos y ponderados según la metodología, la gestión de los dos primeros años del alcalde Arbey Vargas Manguera en Colombia (Huila) obtiene la siguiente tarjeta de calificaciones.
Tabla 7. Calificación ponderada de la gestión 2024-2025
| Componente | Peso | Nota (0-10) | Aporte |
|---|---|---|---|
| FURAG (IDI) | 25% | 6,9 | 1,73 |
| Ejecución presupuestal CUIPO | 20% | 6,4 | 1,28 |
| Avance Plan de Desarrollo | 20% | 6,5 | 1,30 |
| Transparencia SECOP | 15% | 4,5 | 0,68 |
| Cumplimiento ODS | 10% | 6,0 | 0,60 |
| Percepción ciudadana | 10% | 6,5 | 0,65 |
| CALIFICACIÓN FINAL | 100% | 6,2 | REGULAR — VIGILAR |
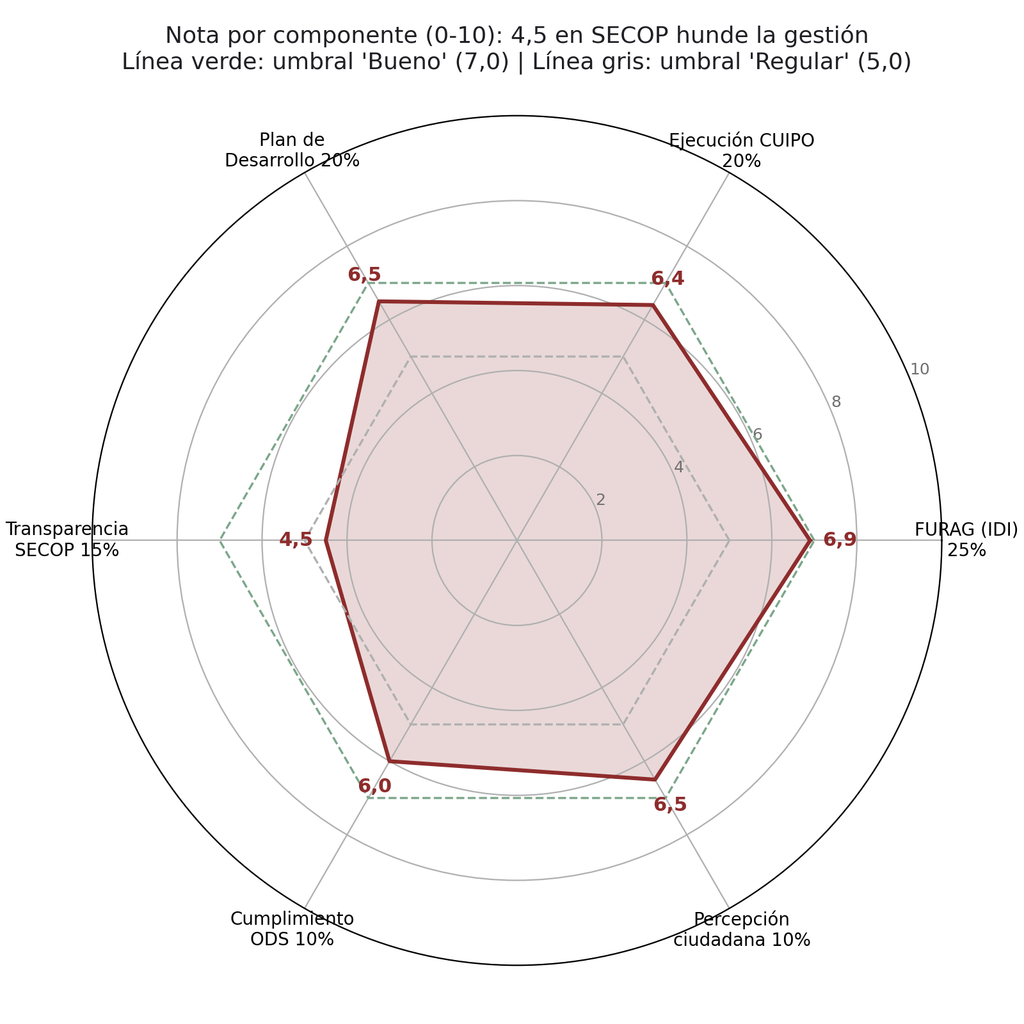
Gráfica 8. Radar de los seis componentes de la calificación (0-10). Elaboración propia.
6,2 sobre 10: REGULAR. En la escala de esta casa, la zona entre 5,0 y 6,9 significa «gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano». No es una gestión pésima: el agua, las vías, la disciplina de deuda y la ausencia de vigencias futuras lo impiden. No es una gestión buena: el esfuerzo fiscal decreciente, el FURAG en la cola del departamento, la E.S.E. débil y una contratación pública que elude la competencia en 8 de cada 10 pesos lo prohíben. Es, exactamente, un gobierno en zona de vigilancia ciudadana.
Análisis jurídico: ¿prevaricato por omisión?
La regla metodológica es ineludible: con una calificación final de 6,2, inferior al umbral de 7,0, corresponde desarrollar el análisis jurídico completo del delito de prevaricato por omisión tipificado en el artículo 414 del Código Penal colombiano, que sanciona al servidor público que «omita, retarde, rehúse o niegue legalmente el cumplimiento de sus deberes», con la modificación de la Ley 890 de 2004 en cuanto a penas. Este análisis se realiza con rigor y con el mismo estándar probatorio que exigiría un juez: no basta la mala gestión; se requiere la omisión dolosa —con conocimiento y voluntad— de un deber funcional claramente definido.
Los elementos del tipo penal aplicados al expediente
Sujeto activo: Acreditado: el alcalde es servidor público con deberes funcionales definidos (Ley 136 de 1994, Ley 1551 de 2012, Ley 152 de 1994 en materia presupuestal).
Conducta omisiva: Requiere la omisión de un deber específico e impostergable. Los archivos oficiales 2024-2025 documentan cumplimiento en los deberes esenciales: el presupuesto fue adoptado con aprobación del Concejo (Acuerdo 006 de 2024, proceso legítimo y público), los reportes CUIPO, FURAG y SECOP se presentaron, la deuda se sirvió puntualmente y no se autorizó un solo peso de vigencias futuras.
Dolo: Elemento decisivo y no acreditado en el expediente analizado: los hallazgos de esta investigación (contratación directa dominante, caída del recaudo, defectos de registro SECOP) configuran, en el peor de los casos, ineficiencia administrativa y laxitud en transparencia activa; ninguno, por sí solo, demuestra la voluntad consciente de incumplir un deber funcional impostergable.
Lesión de intereses patrimoniales: No se evidencia apropiación, desvío ni detrimento patrimonial comprobado en los formularios oficiales: la inversión social creció, la deuda está al día y el saldo de ejecución es verificable.
Lo que la evidencia sí permite afirmar
La honestidad jurídica obliga a tres afirmaciones precisas. Primera: el antecedente disciplinario de 2016 —pliego de cargos por culpa gravísima en movimientos presupuestales sin el Concejo— demuestra que la omisión de deberes formales no es una hipótesis abstracta en la biografía administrativa del alcalde, sino un riesgo real ya materializado en una vigencia anterior; por ello, cada decisión presupuestal de este mandato debe documentarse con la firma y aprobación del cabildo, y el ciudadano debe exigirlo. Segunda: el patrón de contratación directa (85,2% de los procesos, 79,8% del valor), la pignoración del 130% del SGP libre y los defectos de registro en SECOP I constituyen señales de alerta administrativa que la Procuraduría, la Contraloría y la Fiscalía pueden y deben examinar con las facultades de inspección que la ley les otorga; este medio no posee esas facultades ni presume hallazgos que no ha verificado. Tercera: la caída del 20,3% del predial y del 5,8% del ICA en un contexto de inflación positiva puede configurar, si no existiere estrategia de cobro coactivo y actualización catastral, una omisión en el deber de administración tributaria que los entes de control podrían calificar como falta disciplinaria —no como delito—, en el mismo carril del pliego de 2016: culpa, no dolo.
Conclusión jurídica de la investigación: con los archivos oficiales disponibles al cierre de esta edición, no existe evidencia documentada de omisión dolosa de deberes funcionales constitutiva del delito de prevaricato por omisión en las vigencias 2024-2025. Existe, en cambio, un expediente de alertas administrativas y un antecedente disciplinario que convierten a Colombia (Huila) en un municipio que debe ser vigilado de cerca, auditoría a auditoría, hasta el final del mandato.
Conclusiones: lo bien hecho, lo no hecho y lo que sigue
Lo que este alcalde sí hizo bien
Multiplicó por 3,5 la inversión en agua potable y saneamiento ($345,4 a $1.211,5 millones) y entregó la PTAR que beneficia a 980 viviendas, además de rehabilitar la aducción del acueducto del río Ambicá: el primer problema de las comunidades recibió la mejor respuesta de la gestión.
Cuadruplicó la inversión vial ($121,8 a $561,2 millones) y puso a operar dos volquetas nuevas en la red terciaria.
Mantuvo una inversión del 73,07% del gasto pagado, con salud y educación sin sobresaltos de giro.
Pagó la deuda puntualmente, redujo el saldo a $1.681,1 millones y no autorizó un solo peso de vigencias futuras: disciplina presupuestal verificable hasta 2055.
Gestionó giros de regalías por $1.329,5 millones (diciembre de 2025) con proyectos sociales visibles.
Lo que este alcalde no hizo
No detuvo el desangramiento fiscal: el predial cayó 20,3% y el ICA 5,8% en 2025, sin estrategia pública de actualización catastral ni cobro coactivo visible.
No rompió la dependencia: 84,5% del presupuesto sigue viniendo de la Nación, y la garantía del 130% del SGP libre mantiene hipotecada más de la mitad de la plata libre del municipio hasta 2028.
No modernizó la transparencia: sigue en SECOP I, con registros defectuosos y 85,2% de contratación directa; solo 2 de 332 procesos pasaron por licitación o concurso público.
No fortaleció la casa de la salud: el IDI de la E.S.E. Ana Silvia Maldonado Jiménez (52,36) desmiente la idea de que girar plata es gobernar el servicio.
No convirtió el discurso agrarista en presupuesto: 1,5% del Plan Plurianual para la inclusión productiva rural, el sector que el propio alcalde declaró prioritario.
Cinco recomendaciones verificables
Tabla 8. Recomendaciones con criterio de verificación
| Recomendación | Meta verificable | Plazo |
|---|---|---|
| Actualización catastral multipropósito con inventario de predios | Incremento del recaudo predial ≥ 25% frente a 2025 | 2026-2027 |
| Fiscalización y cobro coactivo del ICA | Recuperación del ICA al nivel de 2024 ($217,8M) | 2026 |
| Migración a SECOP II y depuración de registros duplicados | 100% de procesos publicados en SECOP II | 2026 |
| Tablero público de indicadores del PDM (agua, educación, salud, vivienda, institucional) | Publicación semestral en el sitio web municipal | 2026 |
| Plan de choque de capacidades para la E.S.E. (meta FURAG salud ≥ 70) | IDI E.S.E. ≥ 70 en la siguiente vigencia medida | 2026-2027 |
El veredicto de esta investigación es Regular (6,2/10), en zona de vigilancia ciudadana. La palabra no es un insulto: es una obligación. En la escala con la que medimos, significa que el gobierno hizo cosas bien —este artículo las lista y las reconoce—, pero que sus déficits estructurales requieren seguimiento ciudadano permanente hasta 2027.
Cierre: la pregunta que queda en los cardos
Cuando la tarde cae sobre la Ciudad de los Cardos y el río Cabrera sigue su curso, los 12.800 colombianenses de este rincón montañoso del Huila se hacen una pregunta que ningún formulario CUIPO puede responder: ¿quién defiende nuestro futuro cuando el futuro está hipotecado al 130%? El alcalde Arbey Vargas Manguera ha construido, en dos años, una gestión de contraste: obras de agua que sus vecinos esperaron por décadas, y una caja fiscal que se seca un 20% por año; disciplina de deuda ejemplar, y una competencia contractual que quedó encerrada entre cinco proveedores; un plan de desarrollo bien redactado, y una E.S.E. que suspende en desempeño institucional.
La corrupción no siempre camina con maletines y billetes: a veces camina con decretos que nadie revisa, con impuestos que nadie cobra y con sistemas de información que nadie depura. Por eso esta calificación de Regular no cierra el caso: lo abre. Cada lector de Colombia (Huila) puede hoy pedir la actualización catastral, revisar el SECOP, exigir el tablero de metas del Plan de Desarrollo y preguntar en el Concejo por el uso de cada peso pignorado. La pregunta no es si hubo delito: es si vamos a seguir permitiendo que la mediocridad institucional se normalice. Cada peso que no se cobra es una vereda sin puente; cada silencio cómplice, una injusticia perpetuada.
¿Y usted, ciudadano de Colombia (Huila), qué va a hacer con esta información? La verdad no solo se lee, se siente. Y cuando se siente, obliga.