El saldo de caja cayó $3.000 millones, la nómina se duplicó y los proyectos de regalías se quedaron en compromisos de papel: la radiografía forense del primer medio mandato en Remedios.
Remedios tiene la plata en la caja, pero no en la vida de su gente: el informe forense que le pasa cuentas al alcalde Albeiro Arenas Molina
A dos años de gobierno, el municipio PDET del Nordeste antioqueño se ubica en el peor quintil nacional de desempeño institucional (57,42 sobre 100, por debajo del 81% de las alcaldías de Colombia), mientras $14.217 millones de regalías comprometidas nunca llegaron a pagos, la nómina municipal se disparó 109% y las estampillas del adulto mayor y de los hospitales siguen dormidas en cuentas bancarias.
Nos encontramos en el municipio de Remedios. Vamos a auscultar la gestión municipal de Remedios, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Albeiro Arenas Molina. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana. Porque en Remedios, como escribió este portal el 17 de febrero de 2024, «nunca se han implementado programas anticorrupción en sus gobiernos», y esa herencia de opacidad es el punto de partida de esta investigación.
Lo que este expediente revela no es un caso de bolsillos reventados con billetes, sino algo más difícil de ver y más fácil de tolerar: una administración donde los números entran, se comprometen en papel y se detienen antes de convertirse en agua potable, en vías, en electrificación, en salud. La pregunta que este artículo responde con datos oficiales es simple y cruel: si el municipio tenía $28.248 millones en caja a finales de 2024 y acumula estampillas sin gastar, ¿por qué su gente sigue esperando?
El mecanismo expuesto — la máquina de comprometer plata que no paga
Para entender a Remedios hay que entender tres movimientos contables que se repiten año tras año, como una coreografía que nadie coreografía.
Movimiento uno: comprometer sin fondos. Al cierre de la vigencia 2024, el municipio reportó compromisos del Sistema General de Regalías (SGR) por $42.070.426.637, pero las obligaciones y pagos tramitados apenas llegaron a $27.853.377.254. La brecha es de $14.217.049.383: un 33,8% de toda la plata de regalías comprometida quedó suspendida en el aire. Y los reportes señalan que buena parte de estos compromisos se hizo bajo la modalidad «Sin Situación de Fondos» — la elegante manera contable de decir que se comprometió dinero que no estaba garantizado. En el corte de septiembre de 2026 la cosa no mejora: $15.796 millones comprometidos contra $1.913 millones pagados. Es decir, el 87,9% de los compromisos de ese corte no tiene un solo peso girado.
Movimiento dos: la nómina que se come el margen. Entre 2024 y 2025, el sueldo básico de la planta permanente pasó de $2.884.764.479 a $6.029.412.310: un salto del 109% en un solo año. Y una partida de prestaciones (prima de servicio/subsidio de alimentación, según el formulario consultado) pasó de $151.072.380 a $3.973.854.744: un aumento de 2.531% que ningún reporte público explica. Al cierre de diciembre de 2025 la planta de personal comprometía $12.606.492.163, de los cuales los pagos efectivos fueron $12.006.016.302. El sueldo básico obligado fue de $6.029 millones pero solo se pagaron $5.620 millones: quedaron $409 millones de obligations exigibles colgando sobre la caja del siguiente año. Cuando el gasto de personal se duplica, lo que se aplasta no es una planilla: es el presupuesto de inversión social de un municipio de 30.000 habitantes.
Movimiento tres: la caja que se desinfla. Las disponibilidades totales pasaron de $28.248.461.975,15 al cierre de 2024 a $25.239.564.333,62 al cierre de 2025: $3.009 millones menos, una contracción del 10,7% en plena vigencia, mientras crecían los pasivos exigibles. Y ¿cómo se componía esa caja? Veamos la torta del cierre de 2024:
Tabla 1. Composición del saldo de caja y bancos — cierre vigencia 2024 (CHIP)
| Fuente de recurso | Valor en caja (pesos) | % del total |
|---|---|---|
| Recursos con destinación específica (C.2) | $14.994.313.956,00 | 53,08% |
| Recursos corrientes de libre destinación (C.1) | $11.227.234.617,26 | 39,74% |
| SGP – Cuentas maestras (C.2.4) | $6.413.808.591,02 | 22,70% |
| Estampillas (C.2.2.2) | $5.589.066.900,33 | 19,79% |
| Sobretasa ambiental / CAR (C.2.2.1) | $81.159.748,00 | 0,29% |
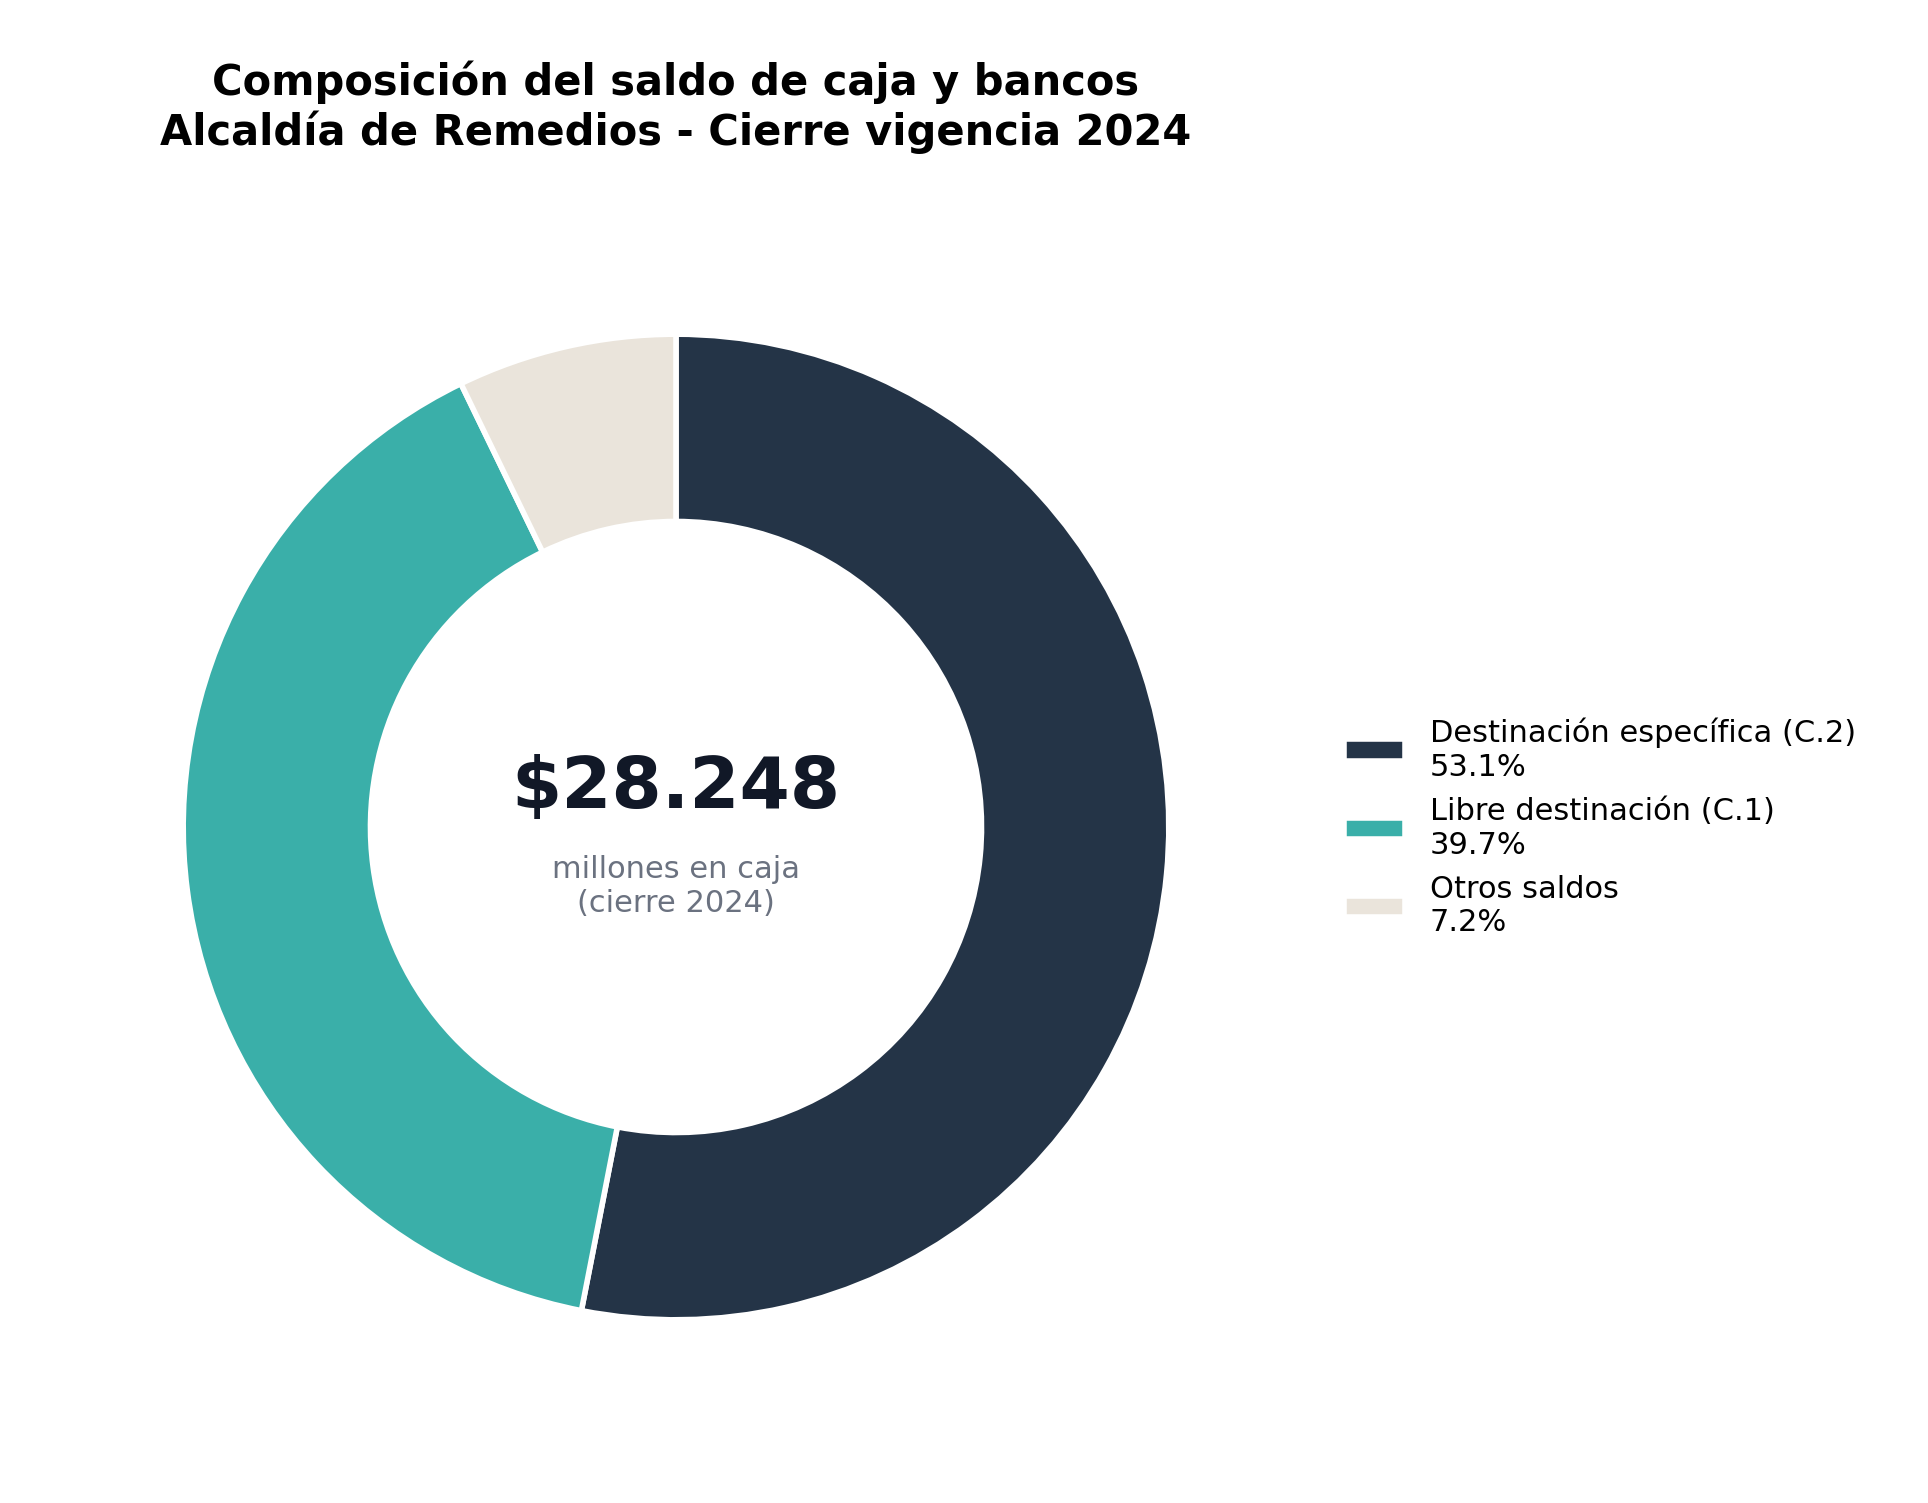
Dos lecturas forenses saltan de la tabla. La primera: más de la mitad de la caja (53,1%) es plata ajena —transferencias de la Nación, SGP, regalías— con destinación amarrada. Remedios depende del gobierno central para más de la mitad de su liquidez: su autonomía financiera real es débil y el esfuerzo tributario propio debe multiplicarse. La segunda: $5.589 millones en estampillas territoriales (Adulto Mayor, Procultura, Pro Universidad, Pro Hospitales, Pro Electrificación Rural) acumuladas en cuentas maestras. Estampilla sin girar es adulto mayor sin subsidio pagado a tiempo, universidad sin beca, hospital sin dotación, vereda sin luz.
Los actores y sus roles — quién firma, quién aprueba, quién mira
El alcalde Albeiro Arenas Molina gobierna desde el 1 de enero de 2024 un municipio PDET del Nordeste antioqueño, epicentro histórico del conflicto armado y de la minería del oro. Su Plan de Desarrollo «Ahora sí, el gobierno de la gente» (Acuerdo 007 del 31 de mayo de 2024, 413 páginas) promete una economía basada en «agroindustria limpia, agroforestería y producción aurífera ambientalmente sostenible», declara que «Remedios será eje de conexión regional» y promete «elevados niveles de participación y control ciudadano sobre los bienes públicos». Un buen papel. El examen forense consiste en verificar si la máquina presupuestal sigue ese papel.

La Contraloría General de Antioquia ya pasaron por ahí: la auditoría a la vigencia 2024 reportó 10 hallazgos en la administración municipal, y al menos uno con presunta incidencia fiscal y disciplinaria por $73,9 millones, cuyas observaciones se dieron a conocer a la Administración de Remedios dentro del desarrollo de la auditoría (octubre de 2024). Que los entes de control encuentren hallazgos «complejos y altamente complejos» en los dos primeros años de un gobierno nuevo no es una casualidad estadística: es una señal temprana de que los controles internos no muerden.
El Concejo Municipal aprobó el plan y vigila la ejecución. La Función Pública midió la calidad institucional del municipio y le puso nota. El CHIP del Ministerio de Hacienda deja constancia pública e irrevocable de cada peso comprometido, obligado y pagado. Y los grupos armados ilegales —en particular disidencias de las FARC— le pusieron el dedo en la llaga al gobierno local: en videos difundidos en marzo y julio de 2026 señalaron directamente al alcalde Arenas Molina y al alcalde de Segovia, acusándolos de «permitir la instalación de retenes» y vinculándolos con estructuras ilegales. La Alcaldía rechazó públicamente cualquier vínculo. Aquí hay que ser riguroso y honesto: no existe ninguna prueba documental en este expediente que respalde el señalamiento del grupo armado, y este artículo no lo repite como hecho sino como parte del entorno político en que esta administración ejecuta recursos públicos. Lo que sí es verificado es el efecto: 200 campesinos desplazados de la vereda El Río por combates entre grupos ilegales, atendidos con ayuda humanitaria por la propia Alcaldía en julio de 2026. El Estado que no llega con inversión llega perseguido por el miedo.
Detalle forense que ningún funcionario podrá desmentir: los propios reportes de gasto registran compras de «leche entera en polvo, azúcar refinada, concentrado de chocolate y café instantáneo», elementos de aseo (jabones, detergentes, pañales, colchonetas de plástico) y mobiliario (cómodas, armarios de madera, mesas de plástico) bajo el rubro de materiales y suministros. Comprar alimentos y colchonetas puede ser lícito y hasta loable —¿a quién le compran? ¿bajo qué proceso? ¿con qué acta de entrega?—, pero en un municipio donde la Contraloría ya encontró hallazgos, estas partidas exigen verificación línea por línea en SECOP: proceso de contratación, beneficiario real y entrega física comprobable.
El impacto real — cinco problemas, cinco indicadores, cero excusas
El Plan de Desarrollo y los diagnósticos PDET identifican las prioridades de la gente. Este es el cruce entre lo que preocupa a Remedios y lo que muestran las cifras oficiales de gestión:
Tabla 2. Cinco indicadores de gestión contra cinco problemas de la comunidad
| # | Problema que le duele a la gente | Indicador de gestión (2024-2025) | Resultado | Veredicto |
|---|---|---|---|---|
| 1 | Seguridad y paz (desplazamiento, presencia armada) | Desplazados atendidos vereda El Río (jul. 2026): 200 campesinos; videos de disidencias señalando al alcalde (mar. y jul. 2026) | Humanitario atendido; ninguna estrategia pública verificable de gestión del riesgo armado municipal | REZAGO GRAVE |
| 2 | Vías y conectividad («eje de conexión regional») | Proyecto SGR «Infraestructura de transporte para la seguridad vial» (BPIN 202305040037): $4.242 millones comprometidos con $0 pagos al corte 2026; brecha global SGR 2024 del 33,8% | Obras en redes sociales («La Cruzada»); ejecución financiera incompleta | EN PAPEL, NO EN ASFALTO |
| 3 | Salud (hospital, atención rural) | IDI del Hospital San Vicente de Paul de Remedios: 59,24 sobre 100 (por debajo del promedio nacional de 70,2); estampilla Pro Hospitales dentro de $5.589 M sin inversión | Hospital débil + recursos congelados | DOBLE AJUSTICIÓN |
| 4 | Agua potable y saneamiento básico | Proyectos SGR de acueductos y apoyo ambiental ($2.306 M y $1.541 M comprometidos) con $0 pagos al corte 2026; fondos FSRI acueducto/alcantarillado/aseo | Compromisos sin giro | AGUA EN EL CHORIZO DE LA CONTABILIDAD |
| 5 | Economía formal y empleo (minería ilegal vs. agroindustria) | Sueldo básico +109% en un año; prestaciones +2.531%; ICLD 39,7% de la caja parada; recaudo tributario concentrado en predial (82,5%) | El Estado municipal se engorda a sí mismo; la inversión productiva espera | NÓMINA ANTES QUE PUEBLO |
El radar forense de la gestión presupuestal, construido con los cinco ejes estándar de esta metodología, confirma la forma del problema:
Tabla 3. Radar forense de la gestión presupuestal 2024-2025 (escala 0-10)
| Eje | Puntaje | Diagnóstico |
|---|---|---|
| Capacidad de recaudo | 7,5 | Dinámica de recaudo concentrada en impuestos directos (predial, sobretasas); requiere fiscalización tributaria para convertir liquidado en recaudado |
| Capacidad de gasto e inversión | 6,0 | Incremento drástico del gasto de personal (+109%) que presiona los ICLD y reduce el margen de inversión social |
| Sostenibilidad de deuda | 10,0 | Sin créditos, sin desembolsos, sin intereses, sin renta pignorada: riesgo nulo de endeudamiento |
| Saneamiento de pasivos | 5,0 | Caja -$3.009 M; CXP de 2024 por $3.833 M; cheques no cobrados $51,7 M; $409 M de sueldos obligados sin pagar |
| Autonomía financiera | 4,0 | Más del 53% de la caja es plata de transferencia central; estampillas de $5.589 M inactivas |
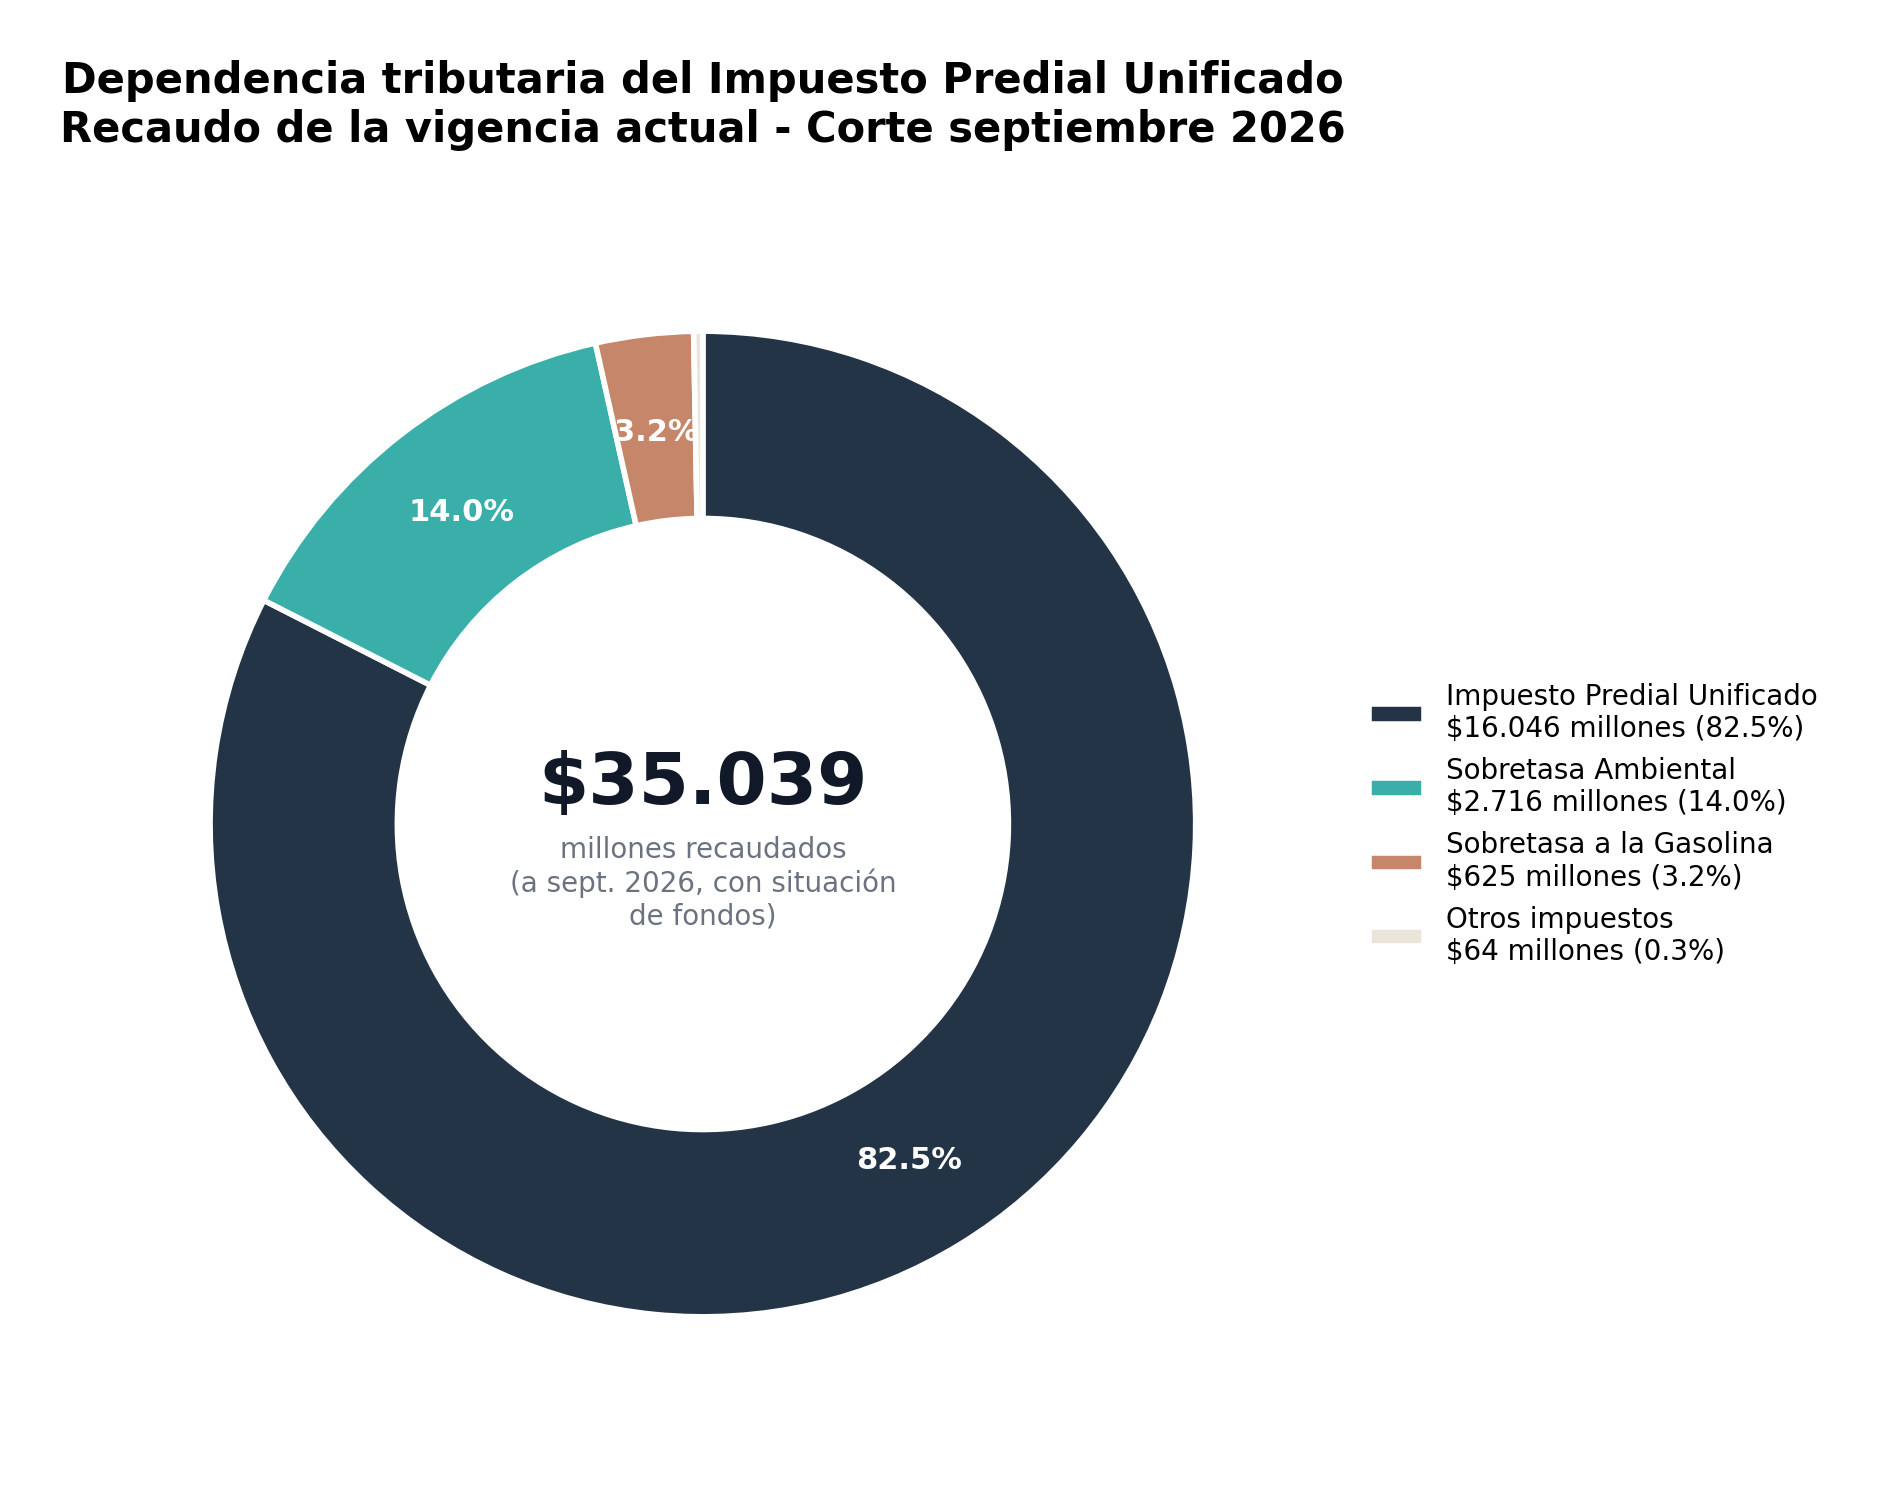
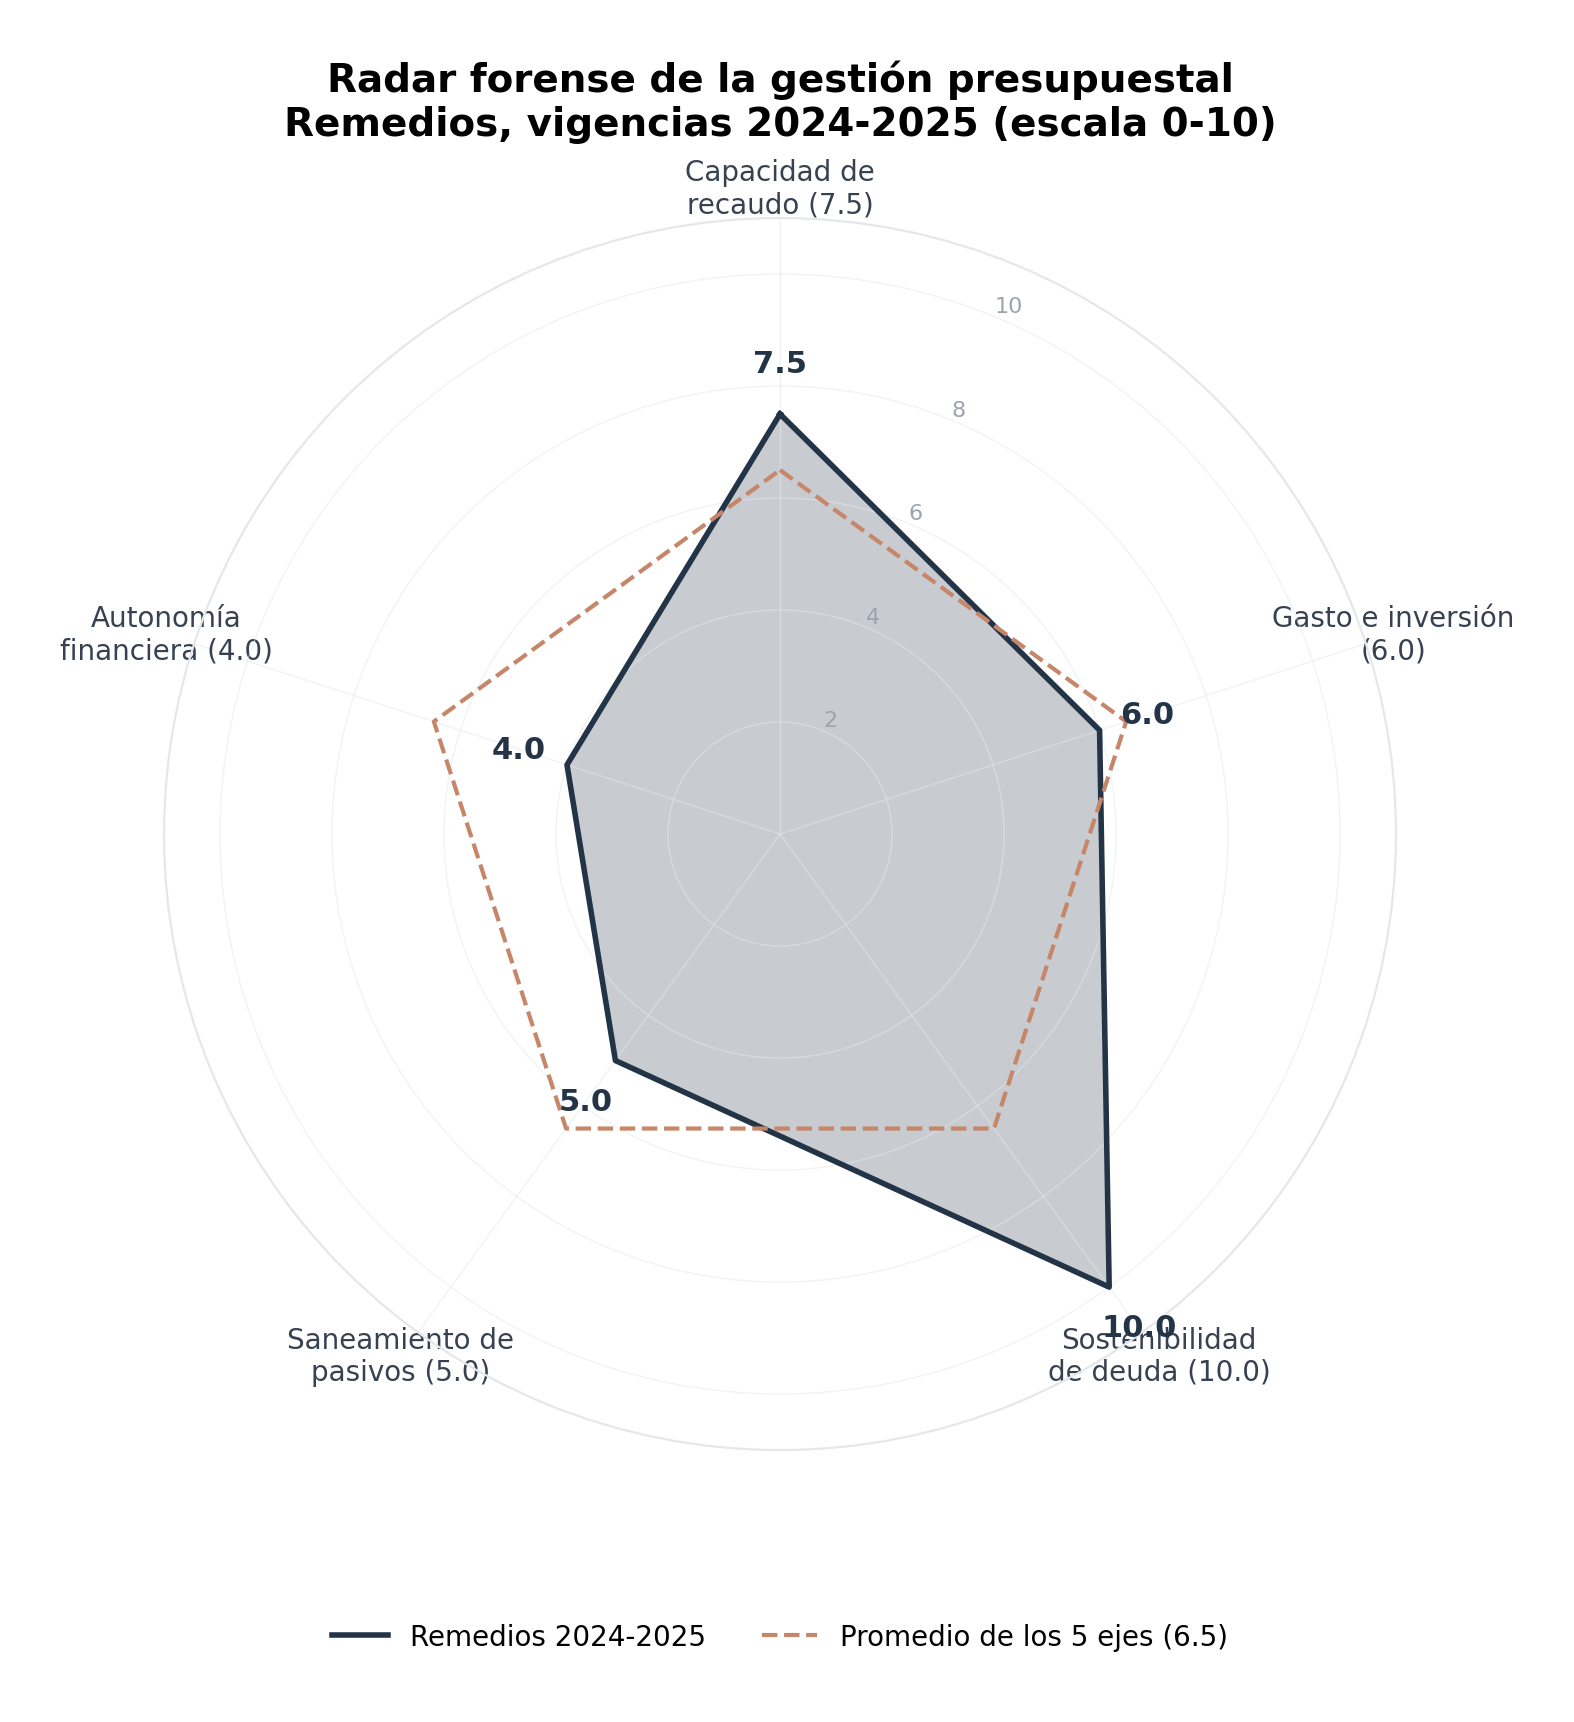
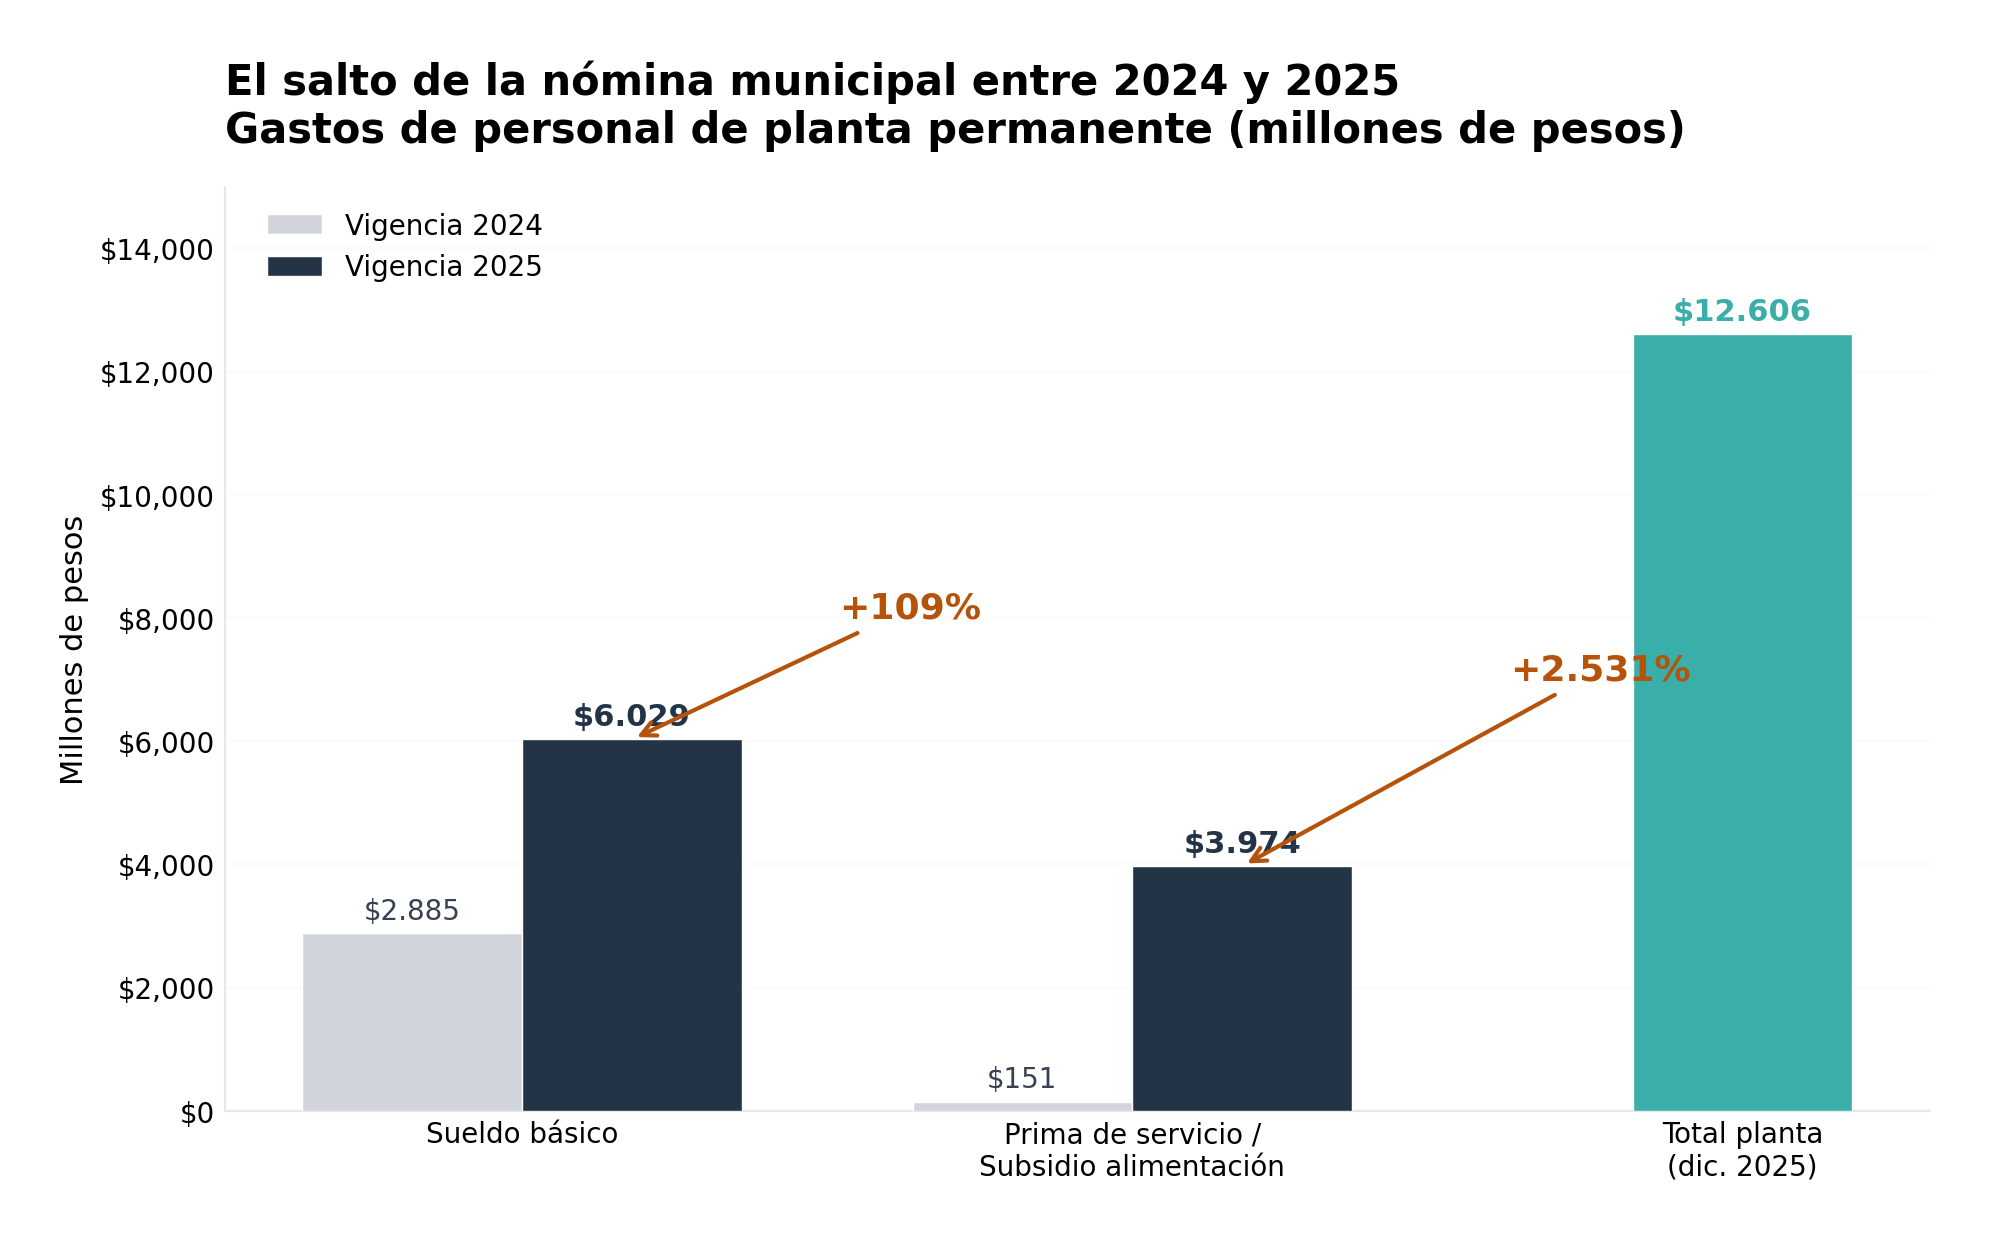
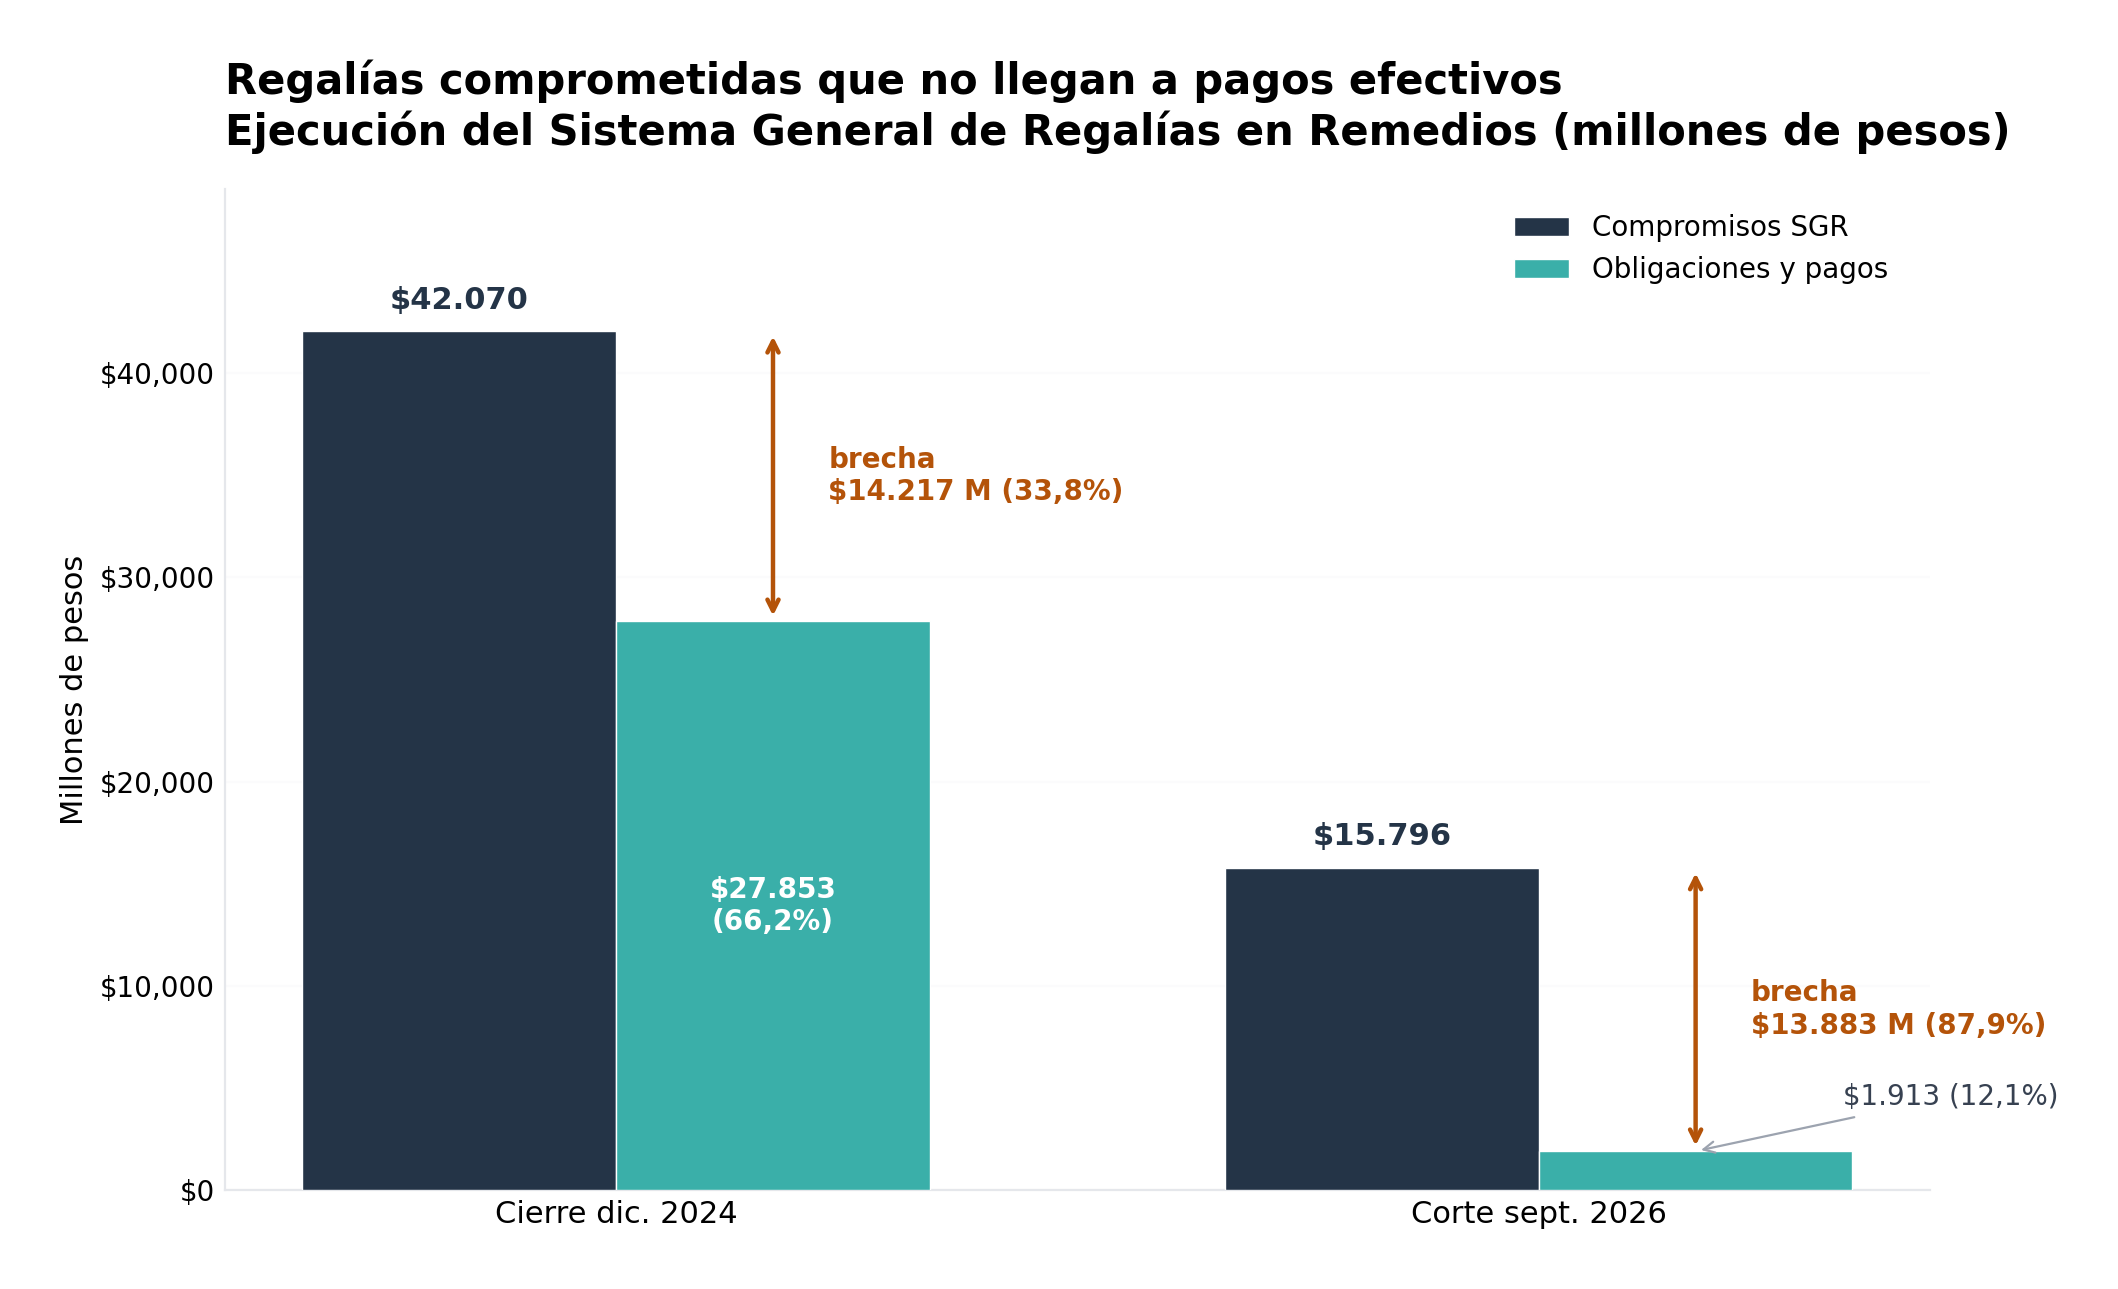
Tabla 4. Cuentas por pagar y pasivos exigibles — cierre 2024 (CHIP)
| Concepto | Valor |
|---|---|
| Cuentas por pagar vigencia 2024 | $3.832.958.155,53 |
| Cheques no cobrados | $51.665.978,00 |
| Recursos de terceros en caja | $184.161.700,84 |
| Sueldo básico obligado sin pagar (dic. 2025) | $408.886.447 |
| Caja total cierre 2024 | $28.248.461.975,15 |
| Caja total cierre 2025 | $25.239.564.333,62 |
| Variación de caja 2024→2025 | -$3.008.897.641,53 (-10,7%) |
Cada cuenta por pagar es alguien que prestó, contrató, construyó o trabajó y no le han pagado. Cada cheque no cobrado es una promesa que se venció en la ventanilla del banco. Esto no es abstracción contable: es la cadena de pago de un municipio que se rompe por los eslabones más débiles.
El sistema que lo permite — el FURAG no miente
El Índice de Desempeño Institucional (IDI) de la vigencia 2025, medido por el Departamento Administrativo de la Función Pública sobre los resultados FURAG y publicado el 17 de junio de 2026, pone a la Alcaldía de Remedios donde los números mandan:
Tabla 5. Remedios en el FURAG 2025 (IDI)
| Medida | Resultado |
|---|---|
| IDI Alcaldía de Remedios | 57,42 sobre 100 (Grupo 5) |
| Puesto nacional | 892 de 1.099 alcaldías (empate con Támara, Casanare) |
| Municipios por debajo | 207 (el 18,8% del país) |
| Municipios por encima | 891 (el 81,1% del país) |
| Promedio nacional de alcaldías | 70,19 |
| Promedio del Grupo 5 | 67,43 |
| Puesto en Antioquia | 30 de 125 desde la peor (29 peores; 95 mejores) |
| Referencia: IDI del Hospital San Vicente de Paul | 59,24 |
La lectura es demoledora y no admite manual de atenuantes: Remedios está por debajo del 81% de las alcaldías de Colombia. Está por debajo del promedio nacional (70,19), por debajo del promedio de su grupo (67,43) y por debajo de la mediana departamental. Un IDI por debajo de 60 señala un aparato institucional débil: planeación con los dedos, control interno que ladra y no muerde, gestión de información precaria, contratación y procesos sin músculo. Este es el indicador más objetivo de la calidad de la gestión pública municipal que existe en Colombia, y este gobierno lo recibió con un puntaje de repetidor.
¿Por qué el sistema lo permite? Porque en el Nordeste antioqueño el sobrevivir importa más que el rendir cuentas: la plata de regalías llega sin la presión ciudadana de un reporte de metas legible; el plan se publica en un PDF de 413 páginas que nadie tiene tiempo de auditar; los compromisos «sin situación de fondos» no tienen dueño político inmediato; y las modificaciones al Plan de Desarrollo (PDT 2025-2027) cambian las metas en el camino sin que exista un tablero público e independiente que diga, mes a mes, cuánto avanzó cada indicador. Y porque las vigencias futuras congeladas no vencen: la autorización «Consolidación productiva del sector de energía eléctrica» (acto administrativo 011 del 26 de mayo de 2013, monto total $20.666.446.100) lleva más de doce años asignando recursos ($967,2 millones para 2025, $1.016,7 millones para 2026, $1.068,7 millones para 2027) cuya ejecución física nadie ha demostrado públicamente obra por obra. Un municipio que hereda compromisos de 2013 y los renueva sin informe de obras es un municipio que administra el pasado.
Las anomalías explicadas, una por una
- 1. Salto salarial del 109% y prestaciones del 2.531% — El sueldo básico de la planta se duplicó en un año y una partida de prestaciones se multiplicó 26 veces ($151,1 M → $3.973,9 M), sin que los reportes oficiales expliquen la causa (¿nuevos cargos? ¿adiciones de planta? ¿rectificaciones salariales?). El Concejo y los entes de control deben exigir la resolución nominales por resolución nominal.
- 2. Brecha SGR del 33,8% (2024) y del 87,9% (2026) — comprometer sin pagar no es inversión: es puesta en escena contable. Los cuatro proyectos bandera del corte 2026 (seguridad vial $4.242 M, apoyo ambiental $2.306 M, TIC $1.541 M, vía primaria $1.002 M) registran compromisos y $0 pagos.
- 3. Estampillas dormidas ($5.589 M) — recursos con destinación legal específica (Adulto Mayor, Procultura, Pro Universidad, Pro Hospitales, Pro Electrificación Rural) acumulados en cuentas maestras sin inversión reportada: hay ley que ordena ejecutar, no guardar.
- 4. Cuentas por pagar de 2024 ($3.833 M) y cheques no cobrados ($51,7 M) — un municipio con $25.239 M en caja que deja pasivos exigibles y cheques vencidos está administrando mal su liquidez o postergando deliberadamente el pago. Ambas explicaciones son malas.
- 5. Vigencia futura de 2013 ($20.666 M) sin constatación de obras — una autorización de electrificación rural de hace doce años sigue viva y recibiendo asignaciones anuales, y el registro público no documenta la ejecución física. También hay una discrepancia de $2.011.100 entre dos reportes del mismo monto total ($20.666.446.100 vs $20.664.461.000): un detalle minúsculo que delata controles de información flojos.
- 6. Inconsistencias entre cortes del CHIP — el cruce de formularios muestra cifras incompatibles para el mismo concepto entre cortes (por ejemplo, recaudo rural reportado a junio de 2026 en $45.780 M contra recaudo total del predial unificado de $11.353 M en el mismo corte). En un país donde el dato público es la materia prima del control ciudadano, que los reportes oficiales se contradigan entre sí ya es, en sí mismo, un hallazgo.
- 7. Hallazgos de Contraloría (10 en la vigencia 2024, uno con incidencia fiscal-disciplinaria de $73,9 M) — la primera auditoría de plena vigencia del nuevo gobierno ya dejó frutos negativos.
LA CALIFICACIÓN METODOLÓGICA
Escala de calificación (promedio ponderado de seis componentes, cada uno en escala de 0 a 10; evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles):
| Rango | Calificación | Interpretación |
|---|---|---|
| 0,0 — 2,9 | PÉSIMO (CRÍTICO) | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | MEDIOCRE (PREOCUPANTE) | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
| 5,0 — 6,9 | REGULAR (VIGILAR) | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | BUENO (BIEN) | Gestión que cumple el estándar; margen de mejora en componentes específicos |
| 8,5 — 10,0 | EXCELENTE (BIEN) | Gestión sobresaliente; referente regional o nacional |
Componentes y pesos:
| Componente | Peso | Fundamento del puntaje | Puntaje | Aporte ponderado |
|---|---|---|---|---|
| FURAG (IDI) | 25% | IDI 2025 = 57,42/100 → 5,74; percentil 19 nacional; puesto 30/125 en Antioquia desde la peor | 5,7 | 1,43 |
| Ejecución presupuestal CUIPO | 20% | Radar base 6,5 menos deducciones documentadas: CXP $3.833 M y cheques vencidos (-0,5); brecha SGR 33,8% (-0,5); contracción de caja -10,7% con pasivos exigibles (-0,5) | 5,0 | 1,00 |
| Avance Plan de Desarrollo | 20% | Plan aprobado tardiamente (mayo 2024) y modificado en el camino; sin tablero público verificable de metas; obras promocionadas por redes (vías «La Cruzada» con regalías, unidades sanitarias) sin informe técnico público de metas cumplidas | 5,5 | 1,10 |
| Transparencia SECOP | 15% | Contratación registrada pero con compromisos «sin situación de fondos»; 10 hallazgos de Contraloría (uno de $73,9 M con presunta incidencia fiscal y disciplinaria); compras de alimentos y bienes sin verificación pública de beneficiarios | 5,0 | 0,75 |
| Cumplimiento ODS | 10% | Plan alineado declarativamente con ODS; realidad: ODS 3 (hospital IDI 59,24), ODS 6 (acueductos sin pagos), ODS 15 (tala y quema investigada, jul. 2026), ODS 16 (desplazamiento, señalamientos armados) | 5,0 | 0,50 |
| Percepción ciudadana | 10% | Redes oficiales promocionan obras; simultáneamente: videos de disidencias señalando al alcalde (mar. y jul. 2026), 200 desplazados, recompensas por robos en redes locales; sin encuestas de percepción públicas disponibles | 5,0 | 0,50 |
CALIFICACIÓN FINAL: 5,3 sobre 10 — REGULAR (VIGILAR)
Cinco problemas a solucionar, cinco puntajes: seguridad y paz (2/10); vías y conectividad (6/10); salud (4/10); agua y saneamiento (4/10); economía formal y autonomía financiera (5/10). El adjetivo de la gestión, con esta evidencia, es regular: no es mediocre por la plata acumulada y las obras iniciadas, pero tampoco es bueno porque la máquina institucional —medida por el FURAG— está en el peor quintil nacional y la inversión comprometida no llega a pagos.
EL ANÁLISIS JURÍDICO: ¿PREVARICATO POR OMISIÓN?
Como la calificación final (5,3) es igual o inferior a 6,9, la metodología obliga a desarrollar el análisis jurídico completo del delito de prevaricato por omisión (Artículo 414 del Código Penal Colombiano), que sanciona al servidor público que «omita, rehusare o retardare, dolosamente o con grave imprudencia, la ejecución de un acto propio de su cargo, proporcionando con ello un grave daño a la administración pública o a particulares». La jurisprudencia de la Corte Suprema de Justicia ha precisado tres notas: (i) el deber funcional omitido debe ser claro, concreto e impostergable; (ii) la omisión puede ser dolosa o con grave imprudencia; y (iii) el delito es de peligro abstracto — por definición constitucional del Código (Artículo 24, Ley 599 de 2000), la irrelevancia penal del resultado: no se necesita probar el daño concreto para que la conducta sea típica, y la Ley 890 de 2004 le da la primera penalidad agravada cuando el daño es grave o la cuantía es grande.
Aplicado a este expediente, el análisis se estructura así:
a) Deberes funcionales omitidos (verificables): la ley municipal exige ejecutar el presupuesto con oportunidad (Ley 152 de 1994; Decreto 111 de 1996), girar las estampillas a sus beneficiarios legales según la ley de creación de cada una, ejecutar los proyectos de regalías comprometidos bajo los términos de la Ley 2056 de 2020 y del Comité de Asociaciones y Proyectos, adelantar el Plan de Desarrollo con seguimiento verificable (Ley 152 de 1994 y el DCTO metodológico del DNP), aplicar el Modelo Integrado de Planeación y Gestión (MIPG, Ley 1952 de 2019), y responder por la eficacia del control interno (Ley 87 de 1993). La ausencia de pagos en proyectos comprometidos ($14.217 M de brecha 2024; 87,9% del corte 2026), las estampillas sin inversión ($5.589 M) y los pasivos exigibles acumulados constituyen omisiones objetivamente verificables de deberes de ejecución.
b) El elemento subjetivo (dolo o grave imprudencia): aquí está el corazón probatorio. El dolo exige conocimiento y voluntad de omitir. Indicios de conocimiento pleno: los hallazgos de Contraloría se comunicaron formalmente a la Administración en octubre de 2024; los reportes CUIPO de compromiso sin situación de fondos son actos propios firmados; los saldos de estampillas aparecen en el propio cierre fiscal. Mantener el patrón después de esas alertas — como ocurrió con la brecha SGR que en 2026 se agrava al 87,9% — es exactamente el escenario que los jueces penalistas llaman «dolo de omisión» o, como mínimo, grave imprudencia institucional.
c) Proporcionalidad del patrimonio en riesgo: $14.217 M de regalías sin pagos, $5.589 M de estampillas, $3.833 M de cuentas por pagar, $20.666 M de vigencias futuras de 2013 sin constatación. En un municipio donde la plata de la caja es de $25 mil millones, estas cifras no son erratas: son la mitad del presupuesto de una generación.
d) Lo que este análisis NO dice (rigor periodístico obligatorio): la calificación de 5,3 y las omisiones documentadas no equivalen a una condena. El prevaricato por omisión debe ser investigado y definido por la Fiscalía General de la Nación, la Procuraduría General de la Nación y la Contraloría. Este artículo establece indicios graves, coherentes y verificables que exigen de esos organismos una investigación inmediata, no una nota al pie. La hipótesis penal queda abierta y documentada, como corresponde en un Estado de derecho. Y una advertencia al lector: «regular» en esta escala no es un aplazo superable con parciales: es la antesala jurídica de la negligencia penal.
¿Hasta dónde llegó el alcalde con los ODS?
- ODS 1 y 2 (pobreza y hambre): compras de alimentos (leche en polvo, azúcar, chocolate, café instantáneo) registradas; sin datos públicos de cobertura de programas contra la pobreza. Parcial/incompleto.
- ODS 3 (salud y bienestar): hospital municipal con IDI 59,24 y estampilla Pro Hospitales congelada. Incumplido relativo.
- ODS 6 (agua y saneamiento): proyectos de acueductos comprometidos sin pagos. Incumplido relativo.
- ODS 8 (trabajo decente y crecimiento): nómina municipal +109%; ICLD 39,7% sin desembolsar; economía formal asfixiada por minería ilegal. Débil.
- ODS 11 (ciudades y asentamientos sostenibles): vías comprometidas con $0 pagos en el proyecto bandera de seguridad vial. En papel.
- ODS 15 (vida de ecosistemas terrestres): investigación por tala indiscriminada y quema de bosque (jul. 2026); estampilla ambiental/carbono con recaudo de sobretasa ($81 M en caja). Alerta.
- ODS 16 (paz, justicia e instituciones sólidas): IDI municipal 57,42 (peor quintil nacional), 200 desplazados, señalamientos armados al alcalde, «nunca se han implementado programas anticorrupción». El ODS donde más falta hace y menos se ve.
CIERRE
Remedios no es un municipio pobre de plata: es un municipio pobre de ejecución. Tiene la caja llena ($25.239 millones al cierre de 2025), las estampillas intactas, la deuda en cero y el recaudo tributario creciendo. Y sin embargo, tiene un FURAG de peor quintil nacional, un hospital bajo el promedio, campesinos desplazados, acueductos y vías comprometidos sin un peso girado, y una nómina que se duplicó mientras la inversión respiraba por un tubo. La pregunta no es si el alcalde Arenas Molina tiene recursos: es por qué, con todos los recursos, la gente de Remedios sigue esperando. La pregunta no es si hubo omisiones contables. Es si vamos a seguir tolerando que el prevaricato se disfrace de caja fuerte. Cada peso comprometido que no se paga es una vereda sin luz desde 2013. Cada estampilla que duerme en el banco es un abuelo esperando un subsidio. El sistema no se cambia solo. Pero tampoco puede cambiar sin nosotros: en Remedios ya sabemos dónde mirar — CHIP, FURAG, SECOP, Contraloría. La próxima pregunta es quién exige.
METODOLOGÍA TRANSPARENTE Y REPLICABLE
Este análisis puede ser replicado por cualquier ciudadano en menos de un día, con estas fuentes oficiales y gratuitas:
- 1. CHIP – Ministerio de Hacienda (https://www.chip.gov.co/inicio/consulta/ciudadano): Entidad = Remedios; Categoría = CUIPO; Período = DIC A DIC 2024 y 2025; Formularios B_EJECUCION_DE_INGRESOS, D_EJECUCION_DE_GASTOS (vigencia actual, reservas y cuentas por pagar). Repetir para FUT_DEUDA_PUBLICA (CREDITOS, CREDITOS_POR_SECTOR, RENTA_PIGNORADA), FUT_VIGENCIAS_FUTURAS (AUTORIZACIONES, período OCT A DIC) y SISTEMA GENERAL DE REGALIAS (EJECUCION DE INGRESOS y EJECUCION DE GASTOS).
- 2. Función Pública – FURAG/IDI (https://www.funcionpublica.gov.co): resultados de la Medición del Índice de Desempeño Institucional vigencia 2025 (publicación 17 de junio de 2026); ordenar las 1.099 alcaldías por IDI y ubicar la posición de Remedios (57,42).
- 3. Contraloría General de Antioquia: informes de auditoría integrada vigencia 2024 de la Alcaldía de Remedios y reporte de hallazgos.
- 4. SECOP I y SECOP II (https://www.colombiacompra.gov.co): procesos de contratación de la Alcaldía de Remedios y de la Gobernación de Antioquia asociados al municipio; verificar modalidades, proveedores y adiciones.
- 5. Página oficial del municipio (https://www.remedios-antioquia.gov.co): Plan de Desarrollo 2024-2027 (Acuerdo 007 de 2024), documentos de seguimiento y evaluación, rendición de cuentas.
- 6. Prensa regional y nacional: reportes sobre el conflicto armado en el Nordeste antioqueño, desplazamientos, pronunciamientos de la Alcaldía sobre videos atribuidos a disidencias (marzo y julio de 2026).
Fórmula de calificación: suma de los seis componentes multiplicados por su peso (FURAG 25%, CUIPO 20%, Plan de Desarrollo 20%, SECOP 15%, ODS 10%, Percepción 10%). Si el resultado es ≤ 6,9, se activa el análisis jurídico del prevaricato por omisión; si es ≥ 7,0, se omite como cuestión de lógica metodológica.
CRUCE DE 5 FUENTES INDEPENDIENTES (verificación cruzada)
| Fuente | Tipo | Dato clave verificado |
|---|---|---|
| CHIP / Ministerio de Hacienda (CUIPO) | Oficial primaria | Caja $28.248 M (2024) → $25.239 M (2025); nómina +109%; SGR $42.070 M comprometidos / $27.853 M pagados; CXP $3.833 M; deuda $0; vigencias futuras $20.666 M desde 2013 |
| Función Pública (FURAG/IDI 2025) | Oficial primaria | IDI 57,42; puesto 892/1.099; hospital IDI 59,24; promedio nacional 70,19 |
| Contraloría General de Antioquia | Control | 10 hallazgos vigencia 2024; uno con presunta incidencia fiscal y disciplinaria de $73,9 M |
| SECOP I/II | Oficial primaria | Procesos de contratación municipal registrados (ej. CO1.REQ.5212655, EDP-227-OP-2024-59-TN); compromiso «sin situación de fondos» |
| Prensa regional/nacional + redes oficiales | Periodística | Videos de disidencias (mar./jul. 2026) y rechazo de la Alcaldía; 200 campesinos desplazados vereda El Río; tala y quema investigada (jul. 2026); obras por regalías promocionadas |
FUENTES OFICIALES CITADAS
- 1. CHIP – Consulta Ciudadana, Ministerio de Hacienda y Crédito Público: formularios de ejecución de ingresos y gastos, deuda pública, vigencias futuras y SGR de la Alcaldía de Remedios, vigencias 2024, 2025 y cortes 2026. https://www.chip.gov.co/inicio/consulta/ciudadano
- 2. Departamento Administrativo de la Función Pública: «Resultados de Desempeño Institucional 2025 – Territorio» (FURAG vigencia 2025, publicado el 17 de junio de 2026).
- 3. Contraloría General de Antioquia: informe de auditoría a la vigencia 2024 de la Alcaldía de Remedios (octubre de 2024), 10 hallazgos.
- 4. Alcaldía de Remedios: Plan de Desarrollo Municipal 2024-2027 «Ahora sí, el gobierno de la gente», Acuerdo 007 del 31 de mayo de 2024. https://www.remedios-antioquia.gov.co/Proyectos/Paginas/Plan-de-Desarrollo.aspx
- 5. Corrupción al Día: perfil municipal de Remedios y metodología de calificación (referencias canónicas corrupcionaldia.com/toluviejo-salcedo-martinez/ y corrupcionaldia.com/agua-de-dios-eliana-manzanares/).
- 6. Prensa regional: reportes de julio de 2026 sobre el video atribuido a disidencias de las FARC señalando a los alcaldes de Remedios y Segovia, y la ayuda humanitaria a 200 campesinos desplazados de la vereda El Río.
- 7. Código Penal Colombiano, Artículo 414 (Prevaricato por Omisión); Ley 890 de 2004; Ley 2056 de 2020 (SGR); Ley 152 de 1994; Ley 1952 de 2019 (MIPG).
Nota metodológica final: las cifras provienen de los formularios oficiales del CHIP consultados por el equipo investigador para las vigencias 2024 y 2025 y los cortes de 2026, de la medición FURAG/IDI 2025 de la Función Pública y de los reportes públicos de la Contraloría General de Antioquia. Los análisis se basan en documentos públicos; las hipótesis penales expuestas son indicios periodísticos sujetos a investigación y decisión de las autoridades judiciales y disciplinarias competentes. Este artículo no formula condenas ni conclusiones judiciales.