El presupuesto creció con recursos del balance, pero el gasto no despega, las rentas propias se derrumban y la elección del director lleva tres años sin resolver
Radiografía forense 2024-2025 de la administración del director (e) Quincy Alberto Bowie Gordon: ejecución presupuestal del 33,8% y del 45,8%, contratación directa del 95,4%, hallazgos fiscales por $4.642 millones y una calificación final de 5,7 sobre 10.
Por Hipólito Palencia — corrupcionaldia.com | 23 de octubre de 2026
Nos encontramos en el departamento archipiélago de San Andrés, Providencia y Santa Catalina. Vamos a auscultar la gestión de la Corporación para el Desarrollo Sostenible del Archipiélago de San Andrés, Providencia y Santa Catalina (CORALINA), donde analizaremos exhaustivamente, a nivel forense, la gestión del director (e) Quincy Alberto Bowie Gordon. Haremos un estudio de la administración realizada por este director en sus dos primeros años al frente de la corporación autónoma regional más particular del país, con la ayuda de las herramientas que toda entidad pública tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: el CUIPO del CHIP, el SECOP, los informes de control interno contable de la Contaduría General de la Nación, el plan de acción corporativo y los indicadores oficiales de desempeño institucional.
Y lo que encontramos, porque esto no es una postal turística, es un expediente de dos caras. Por un lado, una contabilidad que brilla con 4,93 sobre 5,00 y una tesorería que en 2025 aprendió a pagar. Por el otro, un presupuesto de 27.616 millones de pesos que apenas obligó el 45,8% en 2025, unas multas ambientales que se evaporaron en un 87%, unas regalías de ciencia y tecnología que cayeron un 98,9% y un récord incómodo: el 95,4% de sus 1.141 contratos se adjudicaron por contratación directa. Porque claro, cuando nadie te eligió de verdad y tu proceso de designación lleva tres años suspendido, ¿para qué complicarse con licitaciones? Este artículo, como siempre, va más allá de los titulares: disecciona los números, los cruza con las fuentes oficiales y les pone una nota. Que el lector juzgue.
“La corrupción no solo se denuncia, se disecciona.”
La caja que se infla sin que la gestión respire
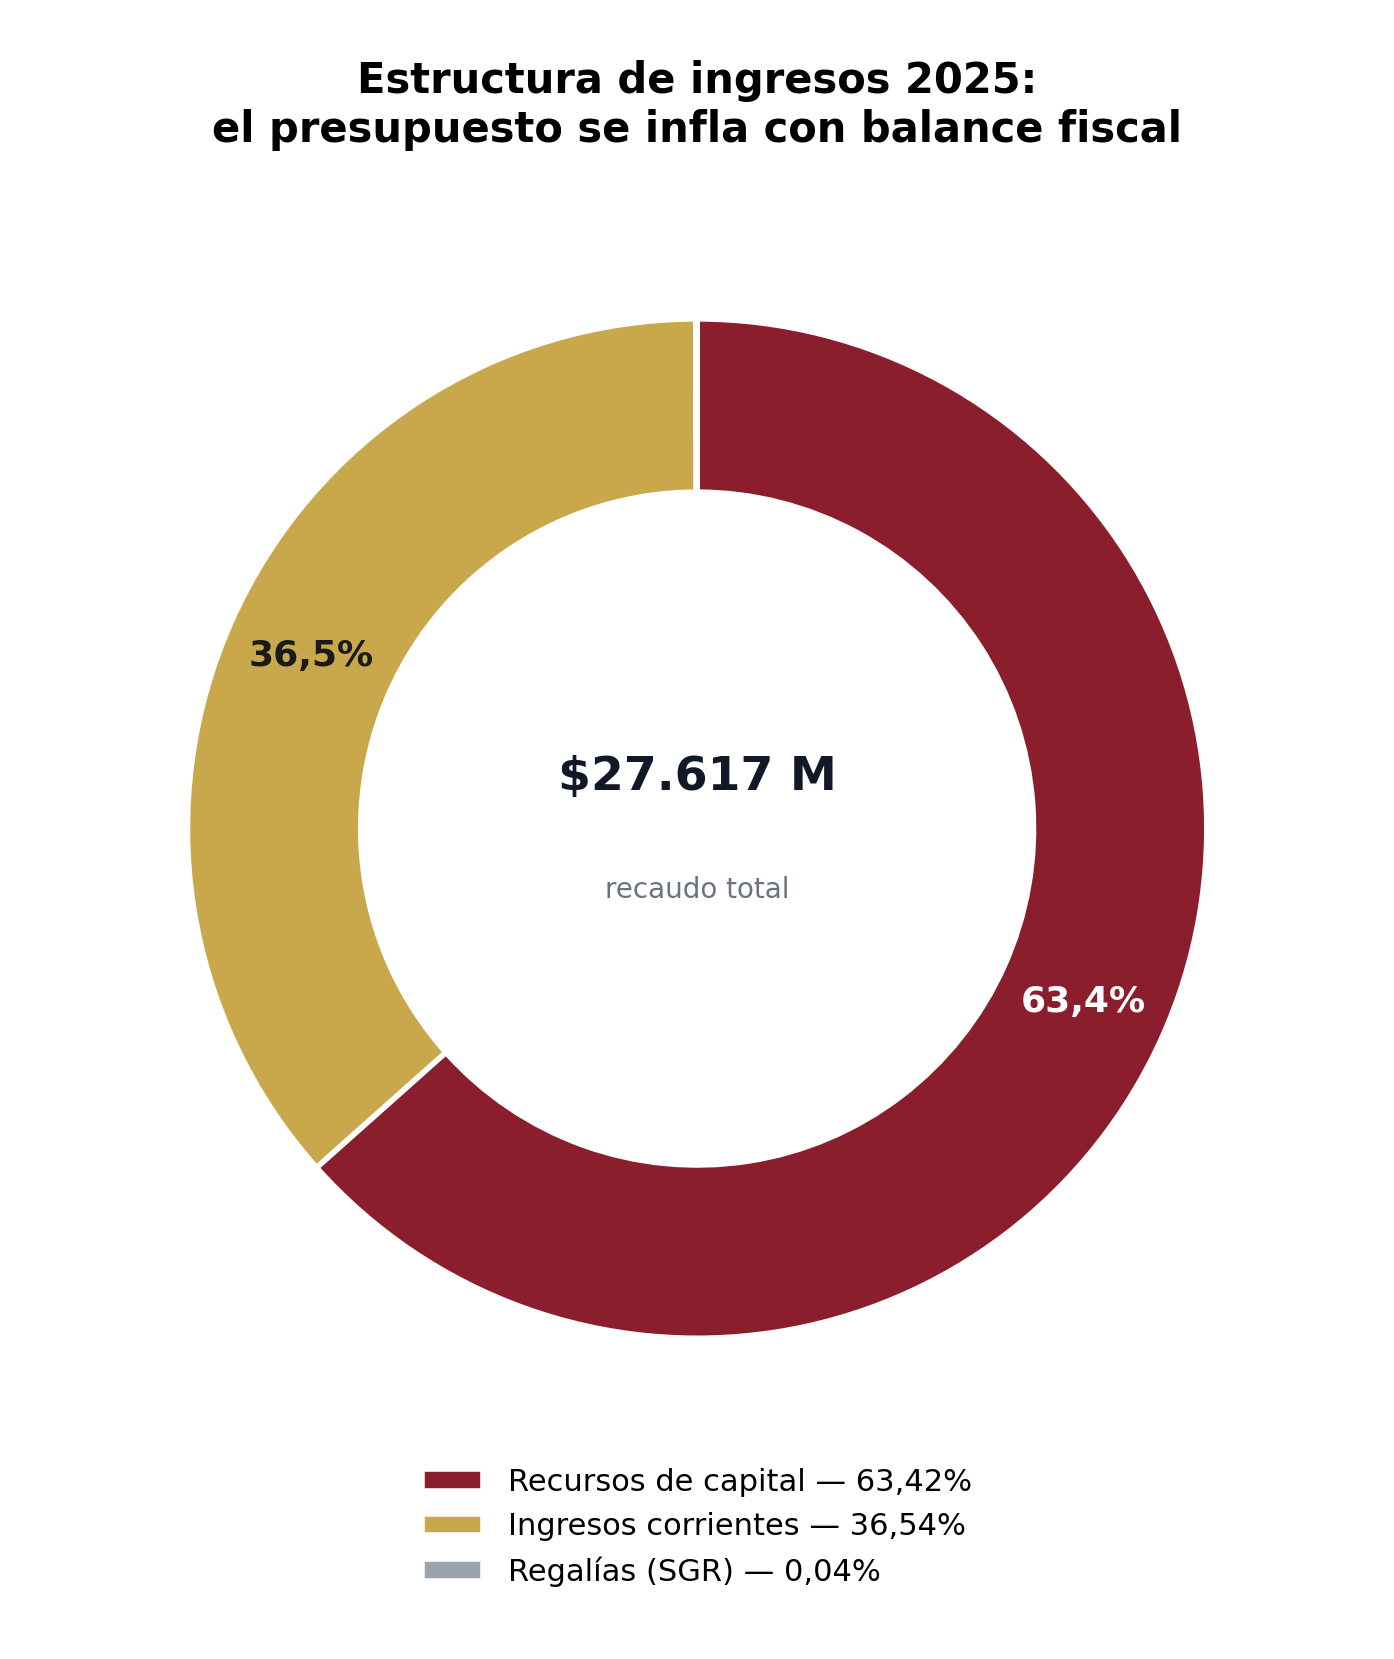
Toda evaluación forense comienza por la puerta de entrada: los ingresos. Y en CORALINA esa puerta cambió de tamaño y de material entre 2024 y 2025. En 2024 la corporación recaudó 12.388,9 millones de pesos, de los cuales el 85,26% fueron ingresos corrientes —tasas, derechos, multas y transferencias—, el 7,51% recursos de capital y el 7,23% regalías. Un perfil fiscal sano y aburrido: la corporación vivía de lo que ella misma produce. En 2025 el recaudo total saltó a 27.616,5 millones de pesos, un crecimiento del 122,9% que, a primera vista, parecería motivo de desfile y banderas. No lo es.
La composición de esa torta cuenta otra historia. Los ingresos corrientes cayeron de 10.562,6 a 10.092,1 millones de pesos (una reducción del 4,5%), y las regalías del Sistema General de Regalías pasaron de 895,5 millones a apenas 9,7 millones, un desplome del 98,9% asociado al agotamiento de la asignación de Ciencia, Tecnología e Innovación de las convocatorias 2021 para Ambiente y Desarrollo Sostenible. El 63,42% del dinero de 2025 no es gestión: son recursos de capital, principalmente recursos del balance y superávit fiscal, es decir, la plata que la propia corporación dejó de gastar en años anteriores y que regresó a la caja como ingreso. Un presupuesto que crece con ahorros acumulados no es un presupuesto que crece: es un presupuesto que se arrastra.
Tabla 1. Comparativo de ingresos recaudados de CORALINA, 2024 vs. 2025 (pesos corrientes)
| Origen del ingreso | Recaudo 2024 | Recaudo 2025 | Variación |
|---|---|---|---|
| Ingresos corrientes ordinarios | $10.562.585.108 | $10.092.066.190 | -4,5% |
| Recursos de capital | $930.776.278 | $17.514.765.997 | +1.781,8% |
| Regalías (SGR) | $895.489.297 | $9.706.317 | -98,9% |
| Total recaudado | $12.388.850.683 | $27.616.538.504 | +122,9% |
Fuente: CUIPO — CHIP, formularios de ejecución de ingresos, vigencias 2024 y 2025.
Figura de contexto: en dos años el dinero que la corporación maneja se multiplicó, pero el músculo administrativo que lo convierte en ambiente, playas y coral vivo siguió parado. Esa es la distancia entre recaudar y gobernar.

La mitad del dinero que nunca se compromete
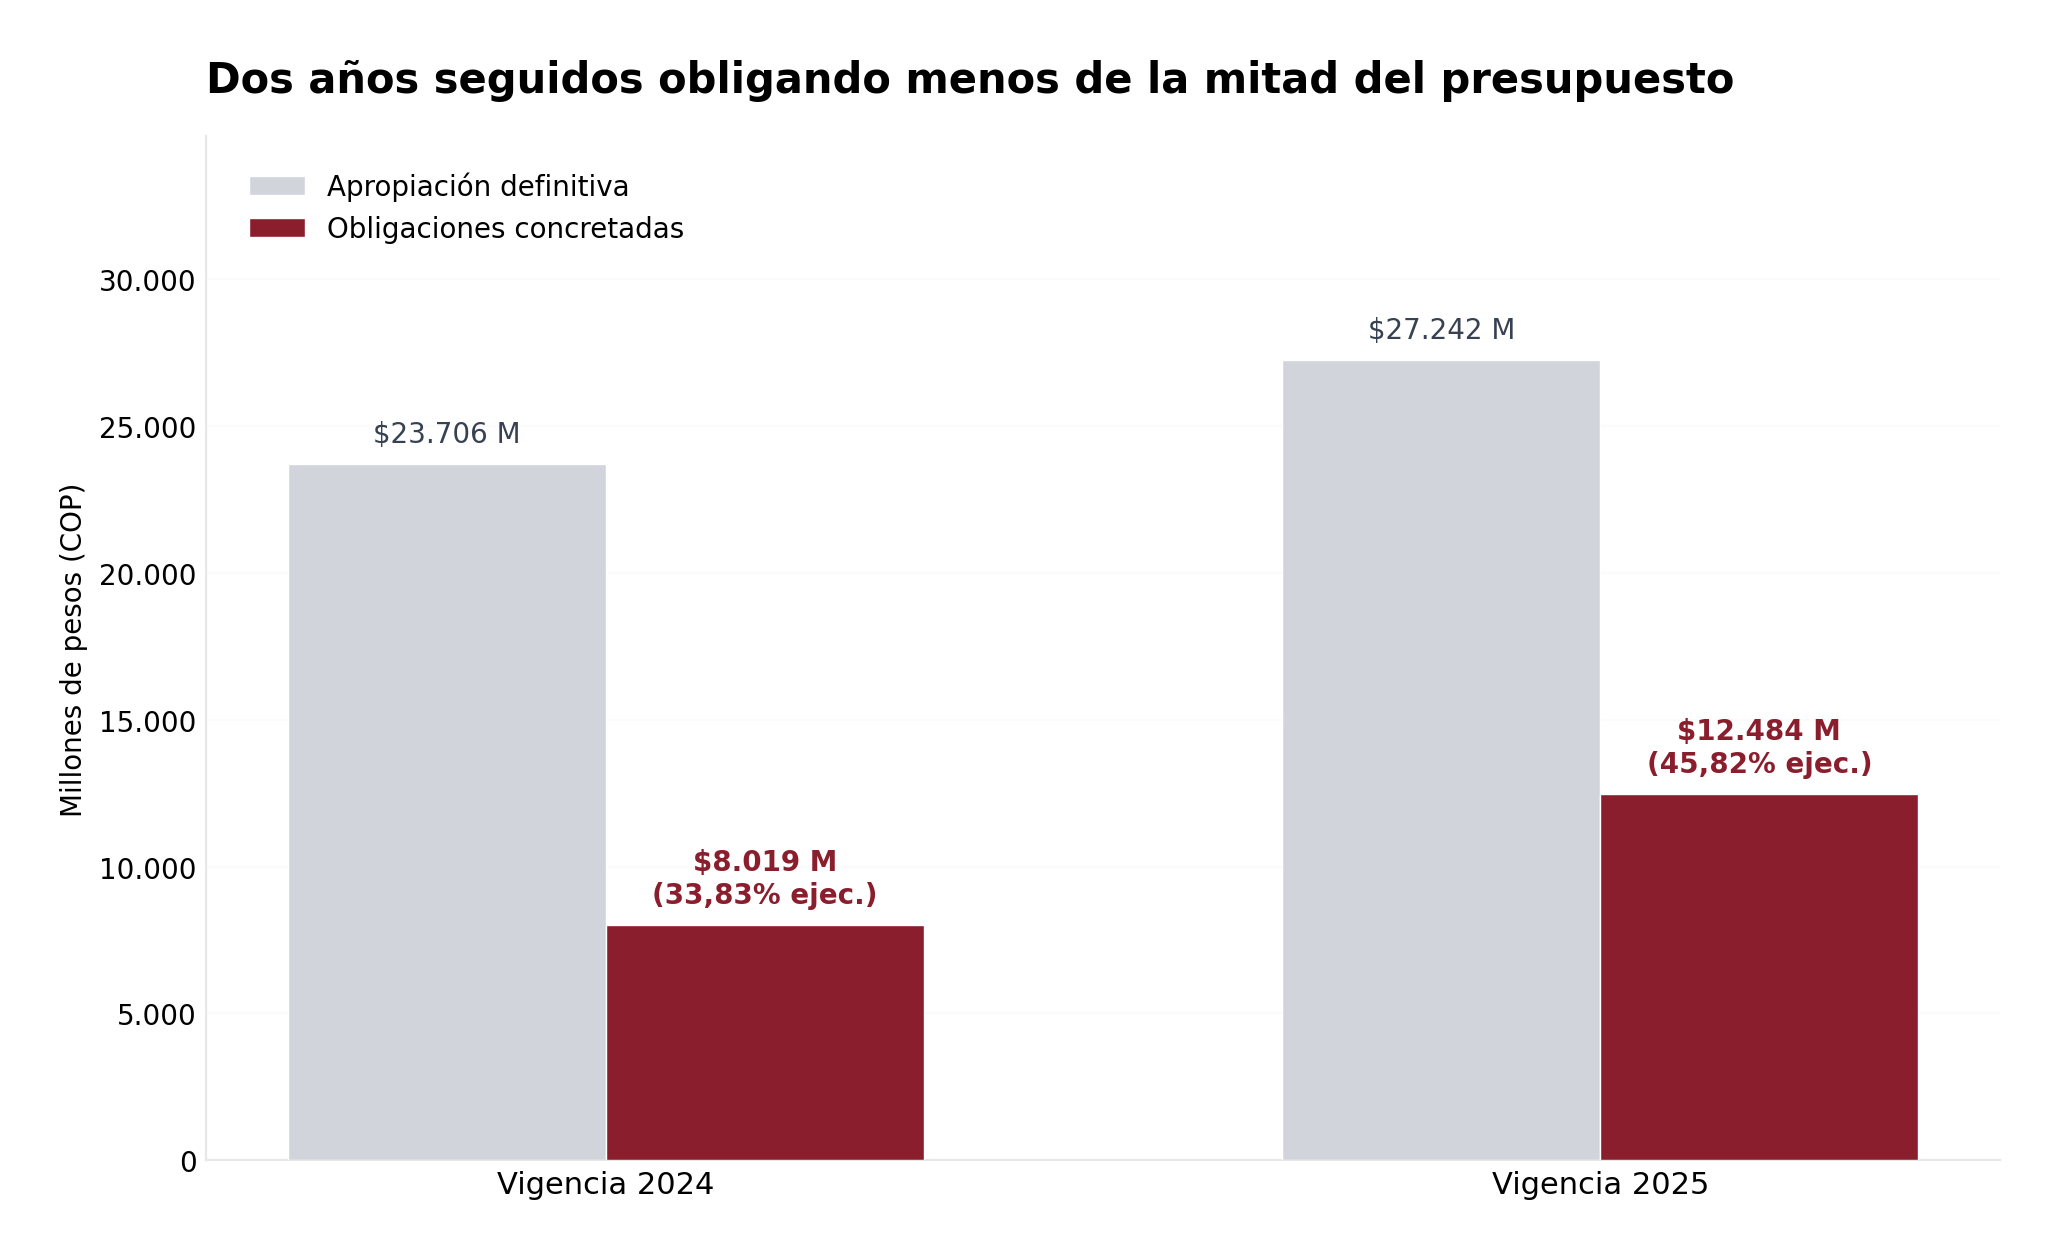
Si los ingresos son la puerta de entrada, la ejecución del gasto es el examen final del administrador. Aquí las notas, honestamente, no alcanzan para el bachillerato. En 2024, sobre una apropiación definitiva de 23.705,8 millones de pesos, CORALINA solo asumió compromisos por 8.891,5 millones y concretó obligaciones por 8.019,1 millones: el 33,83% del presupuesto. En 2025 la cifra mejoró a 12.483,7 millones sobre 27.242,3 millones, un 45,82%. Dos años seguidos, dos años completos, obligando menos de la mitad de la plata disponible. En hacienda pública eso tiene nombre técnico —baja ejecución presupuestal— y una traducción popular: hubo condiciones, hubo obligaciones, hubo prioridades, y ninguna se atendió del todo.
El detalle por destino revela el drama de 2024. De lo obligado en funcionamiento, la tesorería apenas pagó 1,97 millones de pesos sobre 2.106,8 millones obligados: un 0,09% pagado en la vigencia. En inversión, pagó 307,9 millones sobre 4.758,5 millones obligados, un 6,5%. La administradora dejó a proveedores, contratistas y proyectos esperando el cheque al final del año, y el resto se convirtió en cuentas por pagar y reservas. En 2025 la gestión de tesorería despertó: se pagó el 88,0% de las obligaciones de funcionamiento y el 88,3% de las de inversión dentro de la misma vigencia. Reconocer la mejora es de justicia; exigir que la mejora del cobro de caja no quede como anécdota de un solo año, también.

Y está el capítulo de las regalías, que duele más porque tiene que ver con el futuro. En 2024 la corporación comprometió 989,9 millones de pesos en proyectos de Ciencia, Tecnología e Innovación del SGR y pagó 895,5 millones. En 2025 comprometió 20,7 millones. Sí: de 989,9 a 20,7. El portafolio de investigación, monitoreo del arrecife y gestión del conocimiento —el tipo de proyectos que este archipiélago necesita para adaptarse al cambio climático y defender la Reserva Seaflower— simplemente se apagó junto con la asignación. Quien deja de financiar ciencia ambiental en una isla que vive del mar, no está ahorrando: está hipotecando.
Tabla 2. Ejecución de gastos y de proyectos de regalías, 2024 vs. 2025 (pesos corrientes)
| Variable | Vigencia 2024 | Vigencia 2025 |
|---|---|---|
| Apropiación definitiva de gastos | $23.705.805.997 | $27.242.258.247 |
| Obligaciones concretadas | $8.019.076.626 | $12.483.660.018 |
| Porcentaje de ejecución | 33,83% | 45,82% |
| Compromisos SGR (CTI) | $989.871.682 | $20.706.317 |
| Pagos SGR | $895.489.297 | $9.706.317 |
El radar de la paradoja: contabilidad de excelencia, inventarios de papel
Aquí viene lo incómodo para quien esperaba un expediente blanco o negro. La calificación de Control Interno Contable emitida por la Oficina de Control Interno —la que la Contaduría General de la Nación consolida a nivel nacional— fue de 4,91 sobre 5,00 en 2024 y de 4,93 en 2025. Sobresaliente, estable, casi un polígono perfecto en el radar. Las políticas contables están adaptadas a la entidad, el 100% de los registros es cronológico, consecutivo y está respaldado por soportes idóneos, y en 2025 incluso se contrató personal de apoyo para fortalecer la auditoría interna. Eso, en un país donde el control interno es a veces un gabinete decorativo, no es poca cosa.
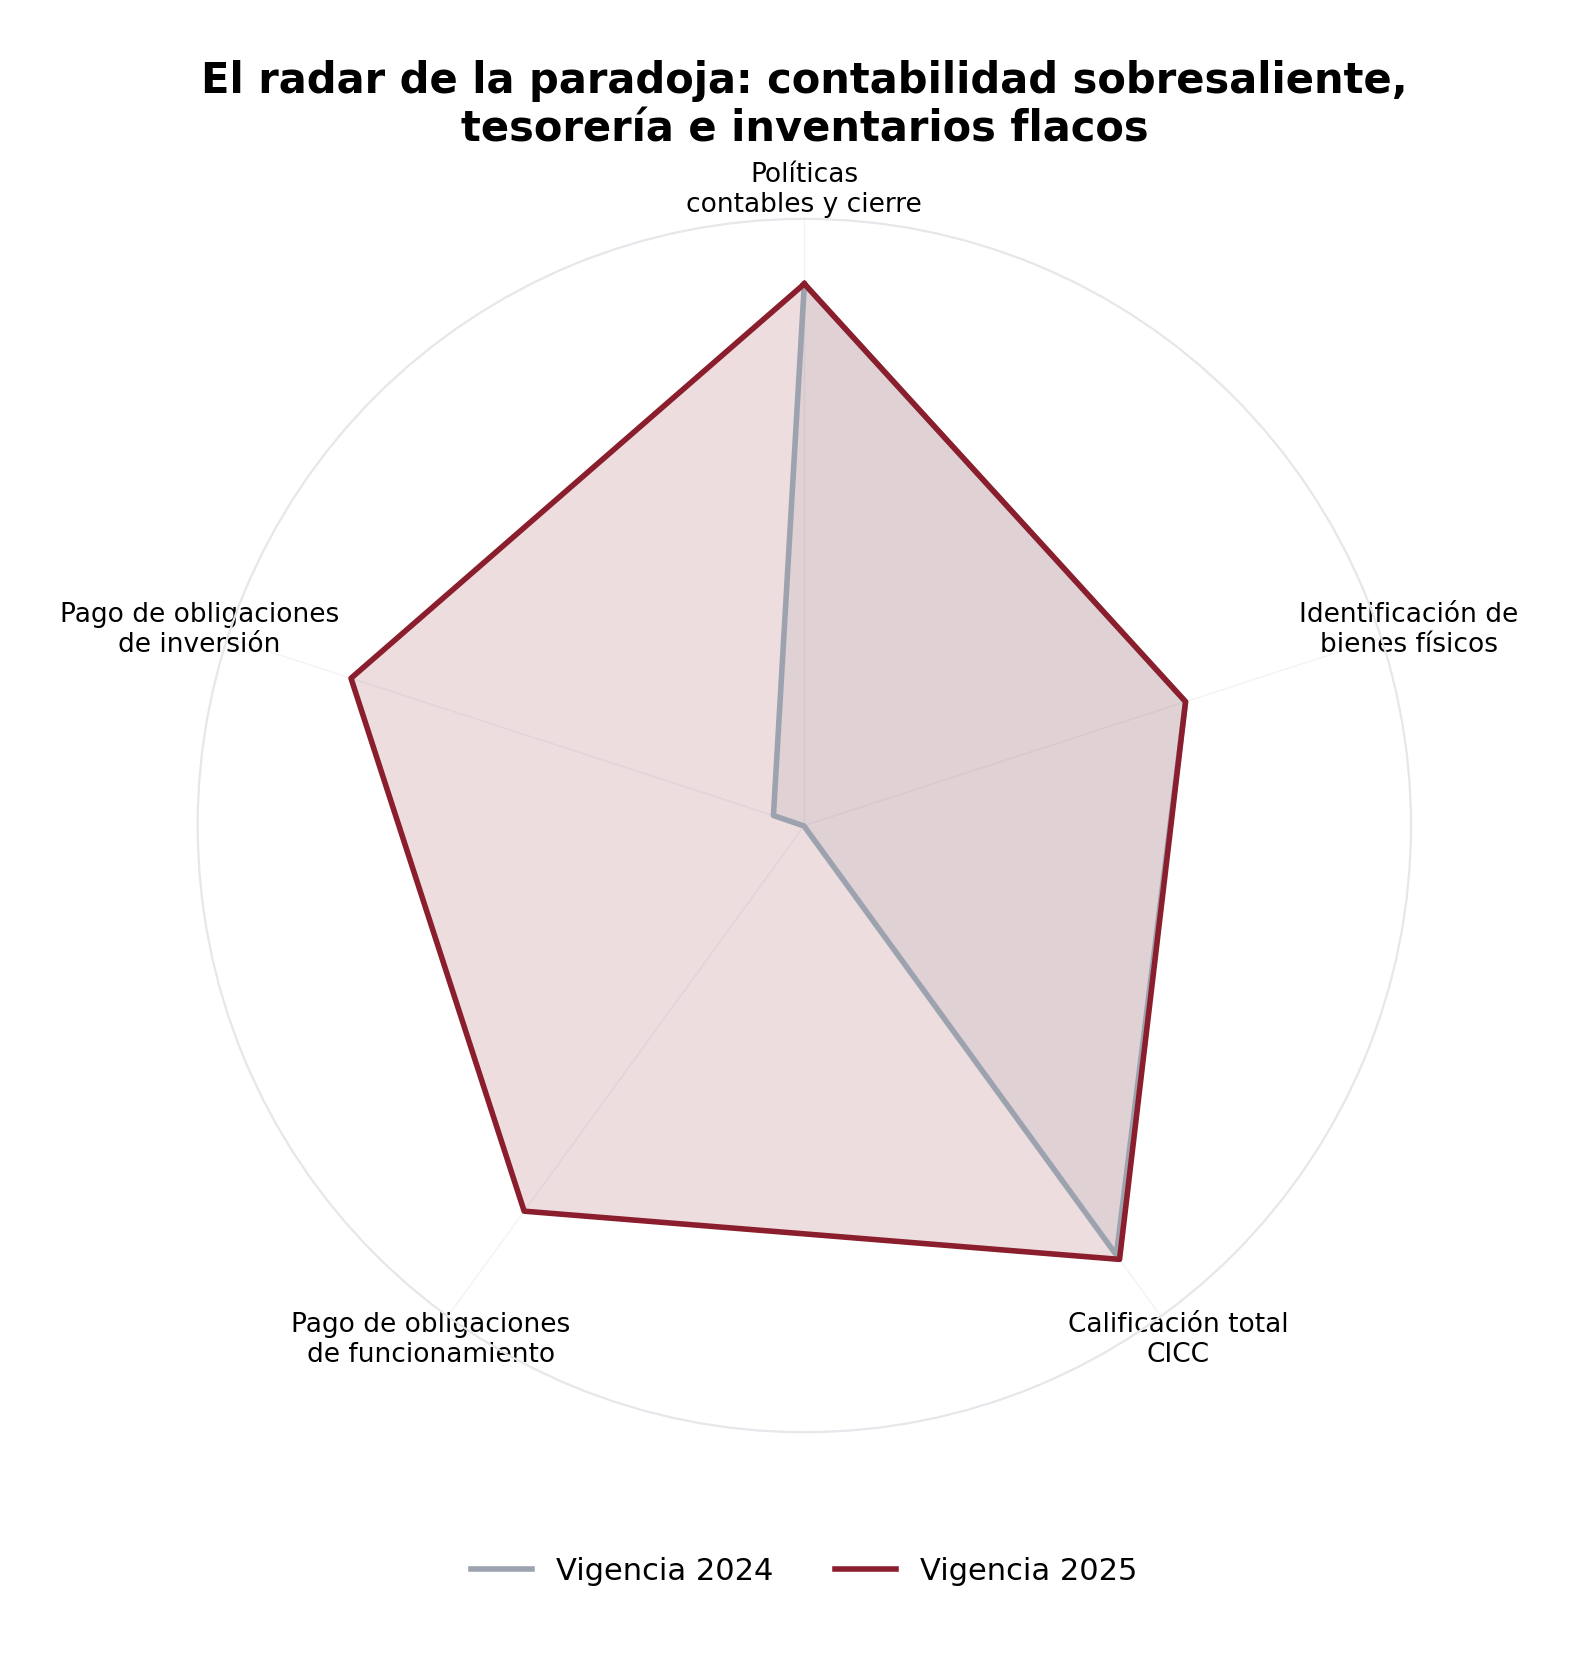
Pero el radar tiene dos puntas flacas que se repiten en ambos años. La identificación de bienes físicos se quedó en 0,74: el inventario se maneja de forma manual, no se actualiza en tiempo real porque el sistema de información no está implementado, y la oficina de control lo dice con todas sus letras. Y el diagnóstico de fondo, el que debería incomodar al director general, está escrito en el propio informe: básicamente las decisiones se toman desde la ejecución presupuestal y no desde la contable. Dicho en claro: la caja manda sobre la verdad contable. Una entidad que presume 4,93 de control interno mientras obliga el 33,8% de su presupuesto y maneja inventarios a mano tiene un problema de gobernanza, no de digitación: la contabilidad describe bien un barco que casi no navega.
A esta paradoja se suma la limitación estructural de planta: la corporación no cuenta con personal suficiente en las áreas de apoyo y depende de contratistas de prestación de servicios para sostener auditorías y gestión. Que el 90,3% de los contratos de la entidad sean, precisamente, de prestación de servicios, deja el círculo cerrado: la misma herramienta que engorda el SECOP es la que suple la planta que nunca se dotó.
Rentas propias en caída libre: la dependencia que se profundiza
El prompt de esta investigación exige medir los esfuerzos de la entidad para no depender en un 100% del nivel central. El resultado, en 2025, es una señal de alerta con rojo intenso. Las rentas propias directas de la gestión ambiental —tasas, derechos y multas— cayeron de 7.488,8 millones de pesos en 2024 a 5.882,0 millones en 2025: una reducción del 21,4%. La caída más dramática no vino de la demanda turística, que sigue sosteniendo el derecho de ingreso a las áreas protegidas en 4.857,4 millones (una baja contenida del 2,7%), sino de los instrumentos de fiscalización: las multas ambientales se desplomaron de 1.039,8 millones a 131,3 millones (menos 87,4%) y la tasa retributiva —la que se cobra a quien contamina— pasó de 457,3 millones a 70,5 millones (menos 84,6%).
Tabla 3. Rentas propias directas de la gestión ambiental (pesos corrientes)
| Concepto | Recaudo 2024 | Recaudo 2025 | Variación |
|---|---|---|---|
| Derecho de ingreso a áreas protegidas | $4.994.401.553 | $4.857.421.096 | -2,7% |
| Evaluación de licencias y trámites | $911.350.978 | $729.342.935 | -20,0% |
| Tasa retributiva | $457.301.478 | $70.509.990 | -84,6% |
| Multas ambientales | $1.039.770.720 | $131.349.941 | -87,4% |
| Tasa por uso de agua | $85.763.662 | $93.373.051 | +8,9% |
| Tasa por aprovechamiento forestal | $197.226 | $0 | -100% |
| Participación ambiental del predial | $1.455.441.654 | $2.082.129.399 | +43,1% |
Fuente: CUIPO — CHIP, formularios de ingresos por tasas, derechos y multas, vigencias 2024 y 2025.
Hagamos la cuenta fácil para el lector: cuando la multa ambiental de una corporación ambiental cae un 87% en un año, hay dos lecturas posibles. La primera, que todos los contaminadores del archipiélago se volvieron ejemplares de un día para otro. La segunda, que la fiscalización, los trámites sancionatorios y el cobro coactivo se relajaron. La misma corporación, en su análisis de sostenibilidad, admite que fortalecer la fiscalización y el cobro coactivo es necesario para restaurar los ingresos de libre destinación. Cuando el propio ente reconoce lo que la caída de sus multas implica, la palabra que corresponde al comportamiento no es azar: es omisión de una función propia.
La única buena noticia del renglón la trae el Departamento: la participación ambiental del impuesto predial creció de 1.455,4 a 2.082,1 millones (más 43,1%), fruto de la colaboración con la administración departamental, no de la gestión propia de la corporación. Y un dato que, en medio de tanto aviso, merece decirse en voz alta: en las vigencias analizadas no se registran créditos, deuda pública ni rentas pignoradas, y las obligaciones por vigencias futuras y cuentas por pagar son marginales frente al presupuesto. No hay banca clandestina detrás de CORALINA; lo que hay es una caja que vive de lo que no gasta.
Los cinco problemas del archipiélago frente a cinco indicadores de gestión
El plan de acción cuatrienal 2024-2027 de CORALINA, aprobado por su consejo directivo bajo el lema Seaflower es Pulmón del Caribe Insular, promete conservación de la reserva de biosfera, gestión del riesgo costero, educación ambiental y modernización de la gestión pública. Es un buen lema. El problema, como siempre, está entre el lema y la ejecución. Para medir el avance contra el sentir de las comunidades isleñas —pescadores artesanales, raizales, comerciantes y residentes que viven el deterioro de sus playas y de su mar— seleccionamos cinco problemas prioritarios del territorio y les asignamos un indicador verificable de gestión, con datos de las vigencias 2024 y 2025.
Tabla 4. Cinco indicadores de gestión contra cinco problemas prioritarios del archipiélago
| Problema prioritario | Indicador de gestión (dato 2024 a 2025) | Puntaje |
|---|---|---|
| Erosión costera y riesgo en playas urbanas | Obra de control de erosión contratada por $10.297,8 millones con el Consorcio Coralina mediante licitación pública (nov. 2024), el mayor contrato de la gestión; avance material aún en ejecución | 6,0 |
| Conservación de Seaflower y del arrecife | Convenios activos (GEF-Seaflower, Fi Wi Riif con Fondo Acción y Global Fund for Coral Reefs); contrapeso: portafolio CTI-SGR colapsó de $989,9 a $20,7 millones | 5,5 |
| Fiscalización del daño ambiental y del agua | Tasa retributiva cayó de $457,3 a $70,5 millones (-84,6%); tasa por uso de agua apenas +8,9% | 3,5 |
| Sanción efectiva a quien contamina (multas) | Multas ambientales de $1.039,8 a $131,3 millones (-87,4%); licencias y trámites -20,0% | 3,0 |
| Sostenibilidad e independencia financiera | Rentas propias -21,4%; dependencia de recursos de capital 63,4%; predial ambiental +43,1% como único alivio | 4,5 |
Promedio de los cinco indicadores: 4,5 sobre 10. El lector notará la asimetría: donde la gestión depende de contratar (erosión costera) avanza; donde depende de fiscalizar y cobrar (multas, tasas retributivas) se desploma. Un patrón que se repite en el SECOP, como veremos.
SECOP: el 95,4 por ciento de los contratos, de puerta trasera
La contratación pública es donde la transparencia se pone a prueba de verdad, y aquí los datos del SECOP, cruzados por medios nacionales, describen un patrón que no necesita adjetivos. Entre el 23 de enero de 2024 y el 16 de octubre de 2026 —la era Bowie Gordon como ordenador del gasto— CORALINA firmó 1.141 contratos por 42.639 millones de pesos, 1.659 millones más que toda la administración anterior de cuatro años. Durante las dos vigencias que calificamos, el registro alcanzó 658 contratos por 34.062 millones: 290 contratos por 10.484,3 millones en 2024 y 368 contratos por 23.577,7 millones en 2025, su año pico.
La radiografía de las modalidades es la parte que incomoda: el 95,4% de los contratos (1.089) se adjudicaron por contratación directa y el 90,3% (1.030) fueron prestación de servicios, repartidos entre 442 personas naturales y jurídicas. Los diez contratistas que más recibieron se llevaron el 52,9% del valor total. La contratación directa es legal, sí; el artículo 14 de la Ley 80 de 1993 la permite. Pero cuando nueve de cada diez pesos se asignan sin estudio de mercado público, el mecanismo se convierte en la vía rápida y la licitación en la excepción. La mayor excepción, irónicamente, fue la buena: la obra de control de erosión costera por 10.297,8 millones con el Consorcio Coralina se adjudicó por licitación pública, el único proceso grande con competencia real.
A este patrón se le sumaron las alertas de los organismos de control. La Contraloría General del Departamento registró 20 hallazgos administrativos en la gestión reciente de la corporación, ocho de ellos con connotación fiscal por 4.642 millones de pesos. Y un contrato ligado a la Asociación de Municipios de la Costa (Asomucosta), por 3.398 millones de pesos heredado de la administración anterior, terminó en proceso de responsabilidad fiscal por un presunto detrimento patrimonial superior a 3.000 millones, con desembolsos en ítems no ejecutados o sin soporte. La herencia no fue contratada por Bowie Gordon; la responsabilidad de perseguirla, reclamarla y no renovar la confianza en operadores cuestionados, sí es de quien administra.
La presión política terminó de dibujar el cuadro. El presidente de la República, Abelardo de la Espriella, hizo un reclamo público durante su visita a las islas —Estoy enterado de lo de Coralina y no lo voy a permitir— en un careo viral con la gobernadora del departamento, Girley Natacha Ordóñez Bowie, presidenta del consejo directivo de la corporación. Dos días después, el 20 de octubre de 2026, la entidad cambió de director (e) y designó a la ingeniera Magda Masquita McKeller. Un relevo exprés que confirma lo que este medio sostiene desde el primer párrafo: en CORALINA la conducción no la fija un proyecto institucional, la fija la coyuntura. Y es que la raíz del problema es de legitimidad: la convocatoria para elegir director titular del período 2024-2027 abrió en octubre de 2023, se recusó a diez miembros del consejo directivo cuatro días después de publicada, hubo tutelas, modificaciones unilaterales del procedimiento en agosto de 2024 y advertencias expresas de la Procuraduría General de la Nación, que en septiembre de 2024 ordenó continuar el proceso desde la etapa en que fue suspendido. Tres años después, el cargo sigue siendo de encargado.
La calificación final: 5,7 de 10 — Regular, bajo vigilancia ciudadana
Con todo el expediente sobre la mesa —ingresos, ejecución, control interno, rentas propias, contratación, percepción— aplicamos la escala ponderada de seis componentes que este medio usa para calificar los dos primeros años de una administración territorial. La escala no es absoluta: pondera la gestión contra el punto de partida y los recursos disponibles, pero los mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles para una corporación ambiental que para cualquier alcaldía.
Tabla 5. Calificación ponderada de la gestión 2024-2025 de CORALINA
| Componente | Peso | Puntaje (0-10) | Ponderado | Sustento |
|---|---|---|---|---|
| Desempeño institucional (FURAG/IEDI) | 25% | 8,0 | 2,00 | IEDI MinAmbiente 2024: 80,45% (puesto 14 de las CAR) |
| Ejecución presupuestal | 20% | 4,0 | 0,80 | Obligado/definitivo: 33,83% (2024) y 45,82% (2025) |
| Avance del plan de acción | 20% | 5,5 | 1,10 | Obra de erosión y convenios activos; CTI-SGR colapsado; ejecución débil |
| Transparencia SECOP | 15% | 4,5 | 0,68 | 95,4% contratación directa; top 10 = 52,9%; 8 hallazgos fiscales |
| Cumplimiento de ODS | 10% | 6,0 | 0,60 | ODS 14 activa (Seaflower); retroceso en fiscalización (ODS 6, 12) |
| Percepción ciudadana | 10% | 5,0 | 0,50 | Rendición de cuentas y proyectos visibles vs. escrutinio presidencial, medios y relevo exprés |
| TOTAL | 100% | — | 5,69 ≈ 5,7 | REGULAR — VIGILAR |
Nota metodológica, porque el método es parte de la honestidad de este oficio y su replicabilidad es su mejor prueba: (1) El consolidado FURAG 2025 del Departamento Administrativo de la Función Pública adjunto a esta investigación no publica la sección de corporaciones autónomas regionales, por lo que el componente institucional se califica con el Índice de Evaluación del Desempeño Institucional (IEDI) del Ministerio de Ambiente, el índice oficial específico para CAR, vigencia 2024: CORALINA obtuvo 80,45% y ocupó el puesto 14 del país. (2) Los datos financieros provienen de los formularios de ejecución de ingresos y gastos del CUIPO/CHIP de las vigencias 2024 y 2025 y de los informes de evaluación de control interno contable de la entidad. (3) Los datos de contratación provienen del SECOP I y II, verificados y publicados por El Tiempo y Cambio Colombia en octubre de 2026. (4) El componente de percepción pondera la rendición pública de cuentas y la visibilidad de proyectos frente a la crítica presidencial, el escrutinio de prensa y la crisis de la elección del director. Todos los cálculos son replicables línea por línea a partir de las fuentes listadas al final.
Análisis jurídico: ¿encaja esta gestión en el prevaricato por omisión?
La regla metodológica de este medio es estricta: cuando la calificación final es igual o inferior a 6,9, el análisis jurídico del prevaricato por omisión se activa como cuestión de lógica, no de venganza. El artículo 414 del Código Penal colombiano (Ley 599 de 2000) sanciona con prisión de treinta y dos (32) a setenta y dos (72) meses, más inhabilitación para el ejercicio de derechos y funciones públicas, al servidor público que omisa, retarde o rehúya un acto propio de sus funciones o lo deniegue contra expresa orden de la ley. La jurisprudencia de la Corte Suprema de Justicia exige, para la consumación, que la omisión sea dolosa —que el servidor sepa que debe actuar y decide no hacerlo— y que se lesione el deber funcional con capacidad de daño efectivo. Precisado esto, corresponde a los jueces declararlo; a este medio, exhibir los indicios.
Primera base: la función nuclear de una corporación autónoma regional es administrar el ambiente y ejercer control, seguimiento y sanción. En 2025 las multas ambientales cayeron el 87,4% y la tasa retributiva el 84,6%, al tiempo que la propia entidad reconoce en sus informes la necesidad de fortalecer fiscalización y cobro coactivo. Un colapso de esa magnitud en la sanción al daño ambiental, sostenido en el tiempo y admitido internamente, es el ejemplo de manual de un deber funcional que se queda en el papel: quien contamina en San Andrés no sancionado hoy es un pasivo ambiental que pagará la comunidad mañana.
Segunda base: la ejecución presupuestal. Obligar el 33,83% y el 45,82% de dos presupuestos consecutivos —más de 27.000 millones disponibles en 2025 y la mitad congelada— no es una torpeza administrativa neutral cuando hay erosión costera activa, residuos sin solución estructural y una reserva de biosfera bajo presión. La omisión de la gestión de recursos propios, en una entidad cuya razón de ser es ejecutar políticas ambientales con esos recursos, encaja en el tipo de conducta pasiva que el legislador quiso castigar cuando el servidor público prefiere no actuar antes que responder por actuar. Tercera base: los ocho hallazgos con connotación fiscal por 4.642 millones de pesos y el proceso de responsabilidad fiscal por detrimento superior a 3.000 millones de pesos asociado al contrato de Asomucosta, que esta administración administró, prorrogó o toleró sin perseguir con la contundencia que el hallazgo exigía.
Cuarta base, institucional: la elección del director titular 2024-2027 lleva tres años suspendida, con recusaciones masivas, tutelas, cambios unilaterales del procedimiento y una orden expresa de la Procuraduría de reactivar el proceso que no se cumplió. La omisión aquí no es de un solo funcionario sino de un órgano colegiado; pero el efecto es preciso: dos vigencias completas gobernadas por un encargado, con 42.639 millones de pesos contratados bajo esa figura precaria. Nada de lo anterior equivale, todavía, a una condena: la presunción de inocencia no es un tecnicismo, es la ley. Pero los elementos descritos son, por lo menos, la materia prima con la que la Procuraduría, la Fiscalía y la Contraloría deberían estar trabajando ya. Si no lo hacen, el prevaricato por omisión tendrá un destinatario nuevo: el de quienes miran y no actúan.
La pregunta que queda
CORALINA no es una alcaldía, pero administra el único capital del archipiélago: el mar, el arrecife y la playa. En dos años, su caja creció con plata que no gastó, su contabilidad recibió medallas de oro y su maquinaria ambiental casi no se movió. La nota final es 5,7: regular, bajo vigilancia ciudadana, con una regla clara para los próximos meses —o la elección de un director titular y la reactivación de la fiscalización y del gasto, o este expediente seguirá creciendo y la próxima calificación no será regular sino preocupante.
La pregunta que queda no es si los números son verdad: son oficiales y están citados. La pregunta es otra: ¿cuántos más años necesita el archipiélago para que administrar Seaflower deje de ser un cargo de encargado y vuelva a ser una responsabilidad con nombre, apellido y fecha de vencimiento? La próxima vez que pise una playa que se erosiona o vea una multa que no llega, recuerde que ese silencio también es una decisión administrativa. En corrupcionaldia.com seguiremos auscultando, línea por línea, hasta que la respuesta esté a la altura del mar que estamos perdiendo.
Fuentes verificables
Todas las cifras citadas en este artículo provienen de las siguientes fuentes oficiales y verificables, listadas en orden de uso. El análisis es replicable línea por línea con los documentos públicos aquí referenciados.
- CUIPO — CHIP (chip.gov.co): formularios de ejecución de ingresos y gastos de CORALINA, vigencias DIC A DIC 2024 y 2025, incluyendo reservas y cuentas por pagar.
- CORALINA: informes de evaluación de control interno contable 2024 y 2025 (calificaciones 4,91 y 4,93 sobre 5,00, componentes y debilidades reportados por la Oficina de Control Interno).
- Ministerio de Ambiente y Desarrollo Sostenible: Índice de Evaluación del Desempeño Institucional (IEDI) de las corporaciones autónomas regionales, vigencia 2024 — CORALINA, 80,45%, puesto 14 (publicado en marzo de 2025).
- Departamento Administrativo de la Función Pública: Resultados de la Medición de Desempeño Institucional (FURAG), vigencia 2025, reporte del 17 de junio de 2026 (anexo de esta investigación).
- SECOP I y SECOP II: registros de contratación de CORALINA, 23 de enero de 2024 al 16 de octubre de 2026 (1.141 contratos, $42.639 millones), verificados por El Tiempo (sección Datos), octubre de 2026.
- Cambio Colombia: Coralina cambia de director encargado tras reclamo de De la Espriella — tres años de una elección sin resolver y millonarios recursos en juego, octubre de 2026.
- Procuraduría General de la Nación: vigilancia preventiva al proceso de elección del director general de CORALINA 2024-2027, comunicado del 18 de septiembre de 2024.
- Contraloría General del Departamento Archipiélago de San Andrés, Providencia y Santa Catalina: hallazgos administrativos y proceso de responsabilidad fiscal asociado al contrato con Asomucosta (octubre de 2026).
- CORALINA: Plan de Acción Cuatrienal 2024-2027 “Seaflower es Pulmón del Caribe Insular” y análisis de sostenibilidad de rentas propias incluido en los informes de ejecución presupuestal.