ANÁLISIS FORENSE DE LA GESTIÓN MUNICIPAL 2024-2025 — SERIE ALCALDES
Un alcalde suspendido 15 de sus 21 primeros meses por doble militancia, $18.330 millones de rentas pignoradas con Bancolombia, regalías que cayeron 42,9 % y un hospital entre los peores del país: la radiografía de un municipio minero donde el oro no alcanza para el agua.
Por Hipólito Palencia — corrupcionaldia.com | Análisis forense de la gestión municipal 2024-2025 | 8 de octubre de 2026
Apertura: donde el oro brilla y la gestión no
Nos encontramos en el municipio de Puerto Libertador. Vamos a auscultar la gestión municipal de Puerto Libertador, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Ramón Alberto Rubio Durango. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
Con una advertencia que ninguna otra radiografía de esta serie había necesitado antes: durante buena parte del período auditado, el alcalde no estaba al frente del despacho. El 24 de junio de 2024, la Sección Quinta del Consejo de Estado suspendió provisionalmente su elección por doble militancia —era militante activo del Partido Liberal desde el 8 de julio de 2019 y se inscribió como candidato avalado por Fuerza de la Paz— y no volvió a ejercer hasta el 17 de octubre de 2025, cuando la misma corporación revocó el fallo. Entre medias gobernó una alcaldesa encargada, María Camila Zúñiga Perea, la primera mujer que dirigió ese palacio municipal. Los números que siguen, por tanto, no son la biografía financiera de un solo hombre: son el saldo completo del bienio 2024-2025, que es lo que la metodología exige medir.
Y el saldo es este: más de $211.000 millones de recaudo ordinario en dos vigencias, un esfuerzo tributario propio que creció 43,6 %, regalías que se desplomaron 42,9 %, un crédito de $18.330 millones cuya garantía secuestró el 40 % del predial y el 60 % del SGP de libre destinación, un Índice de Desempeño Institucional de 39,41 puntos —el 43.º más bajo entre 1.102 alcaldías— y un hospital público con 23,37 puntos, entre los más endebles del reporte nacional. La calificación final no perdona: 4,28 sobre 10. Mediocre. PREOCUPANTE.
El municipio: oro arriba, agua abajo
Puerto Libertador no es un municipio cualquiera. Fundado el 14 de mayo de 1941 y elevado a municipio mediante la ordenanza 006 del 1 de noviembre de 1980, este territorio bijagüero de 2.062 kilómetros cuadrados en el Alto Sinú —45.766 habitantes proyectados por el DANE para 2025, de los cuales apenas 13.614 viven en la cabecera— está sentado sobre una de las reservas mineras más codiciadas del país: oro, níquel y carbón en la antesala de la Serranía de San Lucas. Según investigaciones periodísticas especializadas, el municipio concentra alrededor de 50 títulos mineros activos y 283 solicitudes en trámite, una densidad de apetito extractivo que pocas jurisdicciones colombianas pueden exhibir.
Es, además, municipio PDET —Programa de Desarrollo con Enfoque Territorial— de la subregión Alto Sinú y San Jorge, uno de los 170 territorios priorizados por el Acuerdo Final de Paz, con acceso preferente a recursos del OCAD Paz, de la Agencia de Renovación del Territorio y del Sistema General de Regalías. Esa doble condición —riqueza minera bajo los pies y atención preferente del Estado en el papel— convierte cada cifra de este informe en una pregunta incómoda: si la tierra tiene oro y la Nación tiene planes, ¿por qué el municipio sigue dependiendo en más de un 80 % de las transferencias nacionales y por qué su hospital público es uno de los peor evaluados de Colombia?
La respuesta que los números ofrecen no es una respuesta: es un espejo. En la vigencia 2024 el municipio recaudó $90.598 millones de presupuesto ordinario; en 2025, $120.838 millones, un salto de 33,4 % que nadie debería apresurarse a celebrar sin leer la letra pequeña. Porque ese crecimiento no lo empujó la economía local: lo empujaron los giros de la Nación —SGP y ADRES—, que pasaron de $67.801 a $74.432 millones, mientras el recaudo propio, aunque creció con vigor (+43,6 %), apenas logró empujar su participación del 14,6 % al 18,2 % del total. Traducido al idioma de la gente: por cada $100 que entraron a la alcaldía en 2025, solo $18 salieron del esfuerzo de los bijagüeros. El resto llegó de Bogotá, con todas sus cadenas adjuntas.
El alcalde que empezó a gobernar dos veces
Ramón Alberto Rubio Durango ganó la alcaldía el 29 de octubre de 2023 con 9.473 votos (42,81 %) bajo el aval del partido La Fuerza de la Paz, según el escrutinio registrado por La República y la Registraduría. Posesionado el 1 de enero de 2024 junto a la gestora social Mónica Caldera, prometió la Administración en su web oficial “iniciar su periodo” con transparencia. Lo que nadie incluyó en el programa de gobierno fue la probabilidad de que el periodo empezara con el alcalde sentado en la tribuna y no en el escritorio.

La cronología forense del caso es limpia. El Consejo Nacional Electoral certificaba a Rubio Durango como militante activo del Partido Liberal desde el 8 de julio de 2019, vigencia que seguía intacta al momento de postularse por otro partido. El 21 de febrero de 2024 el Tribunal Administrativo de Córdoba había negado la suspensión inicial de la demanda de nulidad electoral; el 24 de junio de 2024 la Sección Quinta del Consejo de Estado revirtió esa decisión, decretó la suspensión provisional de los efectos del formulario E-26 y rechazó la apelación del demandado, tal como lo documentó El Meridiano. La infracción examinada: la prohibición de doble militancia de la Ley 1437 de 2011. Como si el juego de trincheras político no fuera suficiente, el contexto fue de alta sensibilidad regional: Rubio había respaldado al ex candidato a la Gobernación Gabriel Calle Aguas en lugar de la coalición que terminó eligiendo al gobernador Erasmo Zuleta Bechara.
El 19 de julio de 2024, el gobernador Zuleta escogió de la terna a María Camila Zúñiga Perea como alcaldesa encargada —primera mujer en el cargo en la historia del municipio, según Caracol Radio y La Razón— y ella gobernó durante aproximadamente quince meses. El 10 de octubre de 2025, el Consejo de Estado revocó el fallo que había anulado la elección y tumbó el suspenso provisional (W Radio); el viernes 17 de octubre de 2025, Rubio Durango asumió nuevamente sus funciones. En octubre de 2026, la misma Sección Quinta ratificó definitivamente su elección, cerrando el proceso de nulidad. Fin de la novela jurídica, sí. Pero la novela administrativa quedó escrita: dos administraciones, dos equipos, dos estilos de contratación y un plan de desarrollo cuya huella documental, como veremos, brilla por su ausencia en el portal oficial. En Puerto Libertador el gobierno cambió de manos sin que el municipio cambiara de rumbo. Eso, desde el periodismo, se llama herencia sin dueño.
Metodología: cómo calificamos la gestión municipal
Este artículo aplica la metodología de calificación de corrupcionaldia.com: una escala de 0 a 10 construida como promedio ponderado de seis componentes, cada uno evaluado en relación con el punto de partida del municipio y los recursos disponibles. La escala no es absoluta: un 7,0 en Puerto Libertador no es equivalente a un 7,0 en Medellín, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles. La metodología es pública, replicable y verificable: cada cifra aquí consignada proviene de fuentes oficiales —CHIP, SECOP, DAFP-FURAG, SGR, Registraduría, Consejo de Estado, DANE— o de prensa regional citada con nombre y apellido.
La regla crítica del ejercicio es la del Prevaricato por Omisión: si la calificación final es igual o inferior a 6,9 (Regular o peor), se desarrolla el análisis jurídico completo del artículo 414 del Código Penal colombiano, examinando omisión dolosa de deberes funcionales, abuso de autoridad o favorecimiento ilícito. Si la nota es igual o superior a 7,0, el análisis penal se omite. Adelantamos el desenlace para el lector apurado: la calificación de Puerto Libertador es 4,28/10, por lo que el examen del tipo penal se desarrolla en la sección undécima de este informe. Ni acusamos ni condenamos: examinamos, con las únicas herramientas que un periodista puede usar sin caer en la calumnia, la pregunta retórica y la cita de los hechos.
Tabla 1. Escala de calificación corrupcionaldia.com
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 — 2,9 | PÉSIMO | CRÍTICO | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | MEDIOCRE | PREOCUPANTE | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
| 5,0 — 6,9 | Regular | VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | Bueno | BIEN | Gestión que cumple el estándar; margen de mejora en componentes específicos |
| 8,5 — 10,0 | Excelente | BIEN | Gestión sobresaliente; referente regional o nacional |
Fuente: corrupcionaldia.com — metodología de calificación.
Tabla 2. Componentes y pesos de la calificación
| Componente | Peso | Descripción |
|---|---|---|
| FURAG (IDI) | 25 % | Índice de Desempeño Institucional de la Función Pública (vigencia 2025) |
| Ejecución presupuestal CUIPO | 20 % | Ejecución de ingresos y gastos del presupuesto ordinario (CHIP) |
| Avance Plan de Desarrollo | 20 % | Progreso en metas y compromisos del Plan de Desarrollo Municipal 2024-2027 |
| Transparencia SECOP | 15 % | Transparencia en la contratación pública y modalidades utilizadas |
| Cumplimiento ODS | 10 % | Alineación con los Objetivos de Desarrollo Sostenible |
| Percepción ciudadana | 10 % | Percepción inferida de redes sociales, prensa local y participación |
Fuente: corrupcionaldia.com — componentes y pesos de calificación.
Componente 1 (25 %): FURAG — el termómetro institucional se cayó de la mesa
El Índice de Desempeño Institucional (IDI), calculado por el Departamento Administrativo de la Función Pública a partir del Formulario Único de Reporte de Avance de la Gestión (FURAG), es uno de los indicadores más objetivos de la calidad de la gestión pública municipal. Mide tres dimensiones —capacidad administrativa, gestión estratégica y gestión misional— sobre una operación estadística certificada por el DANE. No mide ideología, ni simpatía, ni discursos: mide si la máquina administrativa existe, funciona y entrega. Y en Puerto Libertador, según el reporte de la vigencia 2025 publicado en junio de 2026, la máquina apenas respira.
El resultado: 39,41 puntos sobre 100 para la Alcaldía de Puerto Libertador (código SIGEP 00929, alcaldía grupo 5). En el ordenamiento nacional del reporte —que clasifica 1.102 alcaldías de menor a mayor puntaje— ese resultado lo ubica como el 43.º IDI más bajo del país: por debajo del 96 % de los municipios colombianos. Para dimensionar la humillación del dato: municipios vecinos y comparables del Caribe superan con holgura ese umbral, y ni siquiera el promedio de las alcaldías de grupo 5 —las más pequeñas y pobres, con menos capacidad fiscal— explica un puntaje tan bajo. La pobreza no justifica la desorganización: miles de municipios con menos regalías y menos SGP reportan y gestionan mejor.
Y hay un dato que duele más que el de la alcaldía. La Empresa Social del Estado Hospital Local de Puerto Libertador El Divino Niño obtuvo 23,37 puntos, uno de los IDI más bajos de todo el reporte territorial de la Función Pública, en un año en el que el municipio recibió $22.822 millones solo de SGP para régimen subsidiado y $30.773 millones adicionales administrados por ADRES. La institucionalidad de la salud —el servicio que más toca la vida de la gente— es, según el medidor oficial del Estado, una de las más frágiles del país. La alianza de la administración con la OPS para brigadas extramurales, anunciada en el portal municipal, es un paliativo loable; paliativos no sustituyen gestión. La pregunta forense es obvia: ¿de qué sirve un río de plata de salud si la entidad que debe convertirla en médicos, insumos y camas se desangra institucionalmente?
El desglose público del IDI por dimensiones no está disponible en el aplicativo MIPG para esta entidad, y este medio no publica estimaciones que no pueda respaldar. Baste el agregado y su posición nacional, que por sí solos son condenatorios. Para un municipio PDET —donde la Nación ha inyectado atención preferente desde 2017— un IDI de 39,41 es la evidencia más dura de que los formularios de la gestión se llenan tarde, mal o a medias. Calificación del componente FURAG: 3,9/10 — Mediocre (PREOCUPANTE).
Componente 2 (20 %): CUIPO — disección del presupuesto, línea por línea
Ingresos: el esfuerzo local creció, la dependencia se mantuvo y el oro no hizo milagros
El comparativo de ingresos del presupuesto ordinario (CUIPO-CHIP) cuenta una historia de tres actos. Primer acto, positivo: el recaudo propio pasó de $11.516 millones en 2024 a $16.535 millones en 2025 (+43,6 %), con un Impuesto Predial Unificado que se multiplicó 2,6 veces —de $1.064 a $2.798 millones (+162,9 %)— y un Impuesto de Industria y Comercio que se triplicó —de $1.482 a $4.499 millones (+203,6 %)—. Reconozcámoslo con honestidad: esto es lo mejor del bienio. Indica fiscalización real, actualización catastral o cobro de carteras dormidas; en un municipio de 45.766 habitantes, semejante salto no cae del cielo, se ejecuta con gestión.
Segundo acto, estructural: aun con ese esfuerzo, la dependencia del Gobierno Central apenas cedió del 85,4 % al 81,8 % de los ingresos ordinarios. Las transferencias —SGP y recursos ADRES— sumaron $67.801 millones en 2024 y $74.432 millones en 2025, con el régimen subsidiado de salud como torrente principal ($19.958 millones en 2024; $22.822 millones en 2025). El municipio gasta, en promedio, $2,6 millones por habitante al año, pero casi todo ese dinero ya llega con nombre y apellido desde la Nación: salud matriculada, educación matriculada, agua matriculada. El margen discrecional real del alcalde —SGP de propósito general de libre inversión, $11.259 millones en 2025— es el único espacio donde se puede gobernar con visión propia. Y ese espacio, como veremos, está pignorado.
Tercer acto, alarmante: las regalías del Sistema General de Regalías cayeron de $12.844 millones en 2024 a $7.328 millones en 2025, un desplome de 42,9 %, arrastradas por la Asignación para la Inversión Local, que pasó de $5.726 a $1.865 millones (-67,4 %). Detengámonos, porque aquí está la ironía más amarga del caso: en el municipio con ~50 títulos mineros activos y 283 solicitudes en trámite, en plena fiebre del oro de la Serranía de San Lucas, las regalías oficiales se contrajeron casi a la mitad. Si hay más oro explotado y menos regalías liquidadas, solo hay tres lecturas posibles: la explotación es cada vez más informal o ilegal y no paga; la liquidación oficial se concentra en otros niveles (departamento, Nación, fondos); o la administración municipal no está ejerciendo el control y la gestión de cobertura que la ley le manda. Las tres lecturas son malas. Dos de las tres son, además, delitos potenciales.
Tabla 3. Ingresos del presupuesto ordinario 2024 vs 2025 (CUIPO-CHIP)
| Concepto | 2024 (millones $) | 2025 (millones $) | Variación |
|---|---|---|---|
| Impuesto Predial Unificado | 1.064 | 2.798 | +162,9 % |
| Impuesto de Industria y Comercio | 1.482 | 4.499 | +203,6 % |
| Avisos y tableros | 298 | 294 | -1,3 % |
| Alumbrado público | 1.684 | 1.615 | -4,1 % |
| Sobretasa a la gasolina | 299 | 294 | -1,6 % |
| Estampillas locales | 902 | 409 | -54,7 % |
| Multas y sanciones | 69 | 345 | +396,0 % |
| Contribuciones diversas (obra pública/sector eléctrico) | 5.718 | 4.282 | -25,1 % |
| Total ingresos propios | 11.516 | 16.535 | +43,6 % |
| SGP salud (régimen subsidiado y salud pública) | 21.147 | 24.340 | +15,1 % |
| SGP educación | 2.856 | 1.936 | -32,2 % |
| SGP propósito general e inversión | 13.730 | 17.383 | +26,6 % |
| Recursos ADRES (cofinanciación régimen subsidiado) | 30.068 | 30.773 | +2,3 % |
| Total transferencias del Gobierno Central | 67.801 | 74.432 | +9,8 % |
| TOTAL RECAUDO ORDINARIO | 90.598 | 120.838 | +33,4 % |
Fuente: elaboración propia con datos de B_EJECUCION_DE_INGRESOS CUIPO-CHIP (www.chip.gov.co), vigencias 2024 y 2025. La desagregación del SGP varía entre reportes oficiales; se presenta el consolidado de los formularios de cada vigencia.
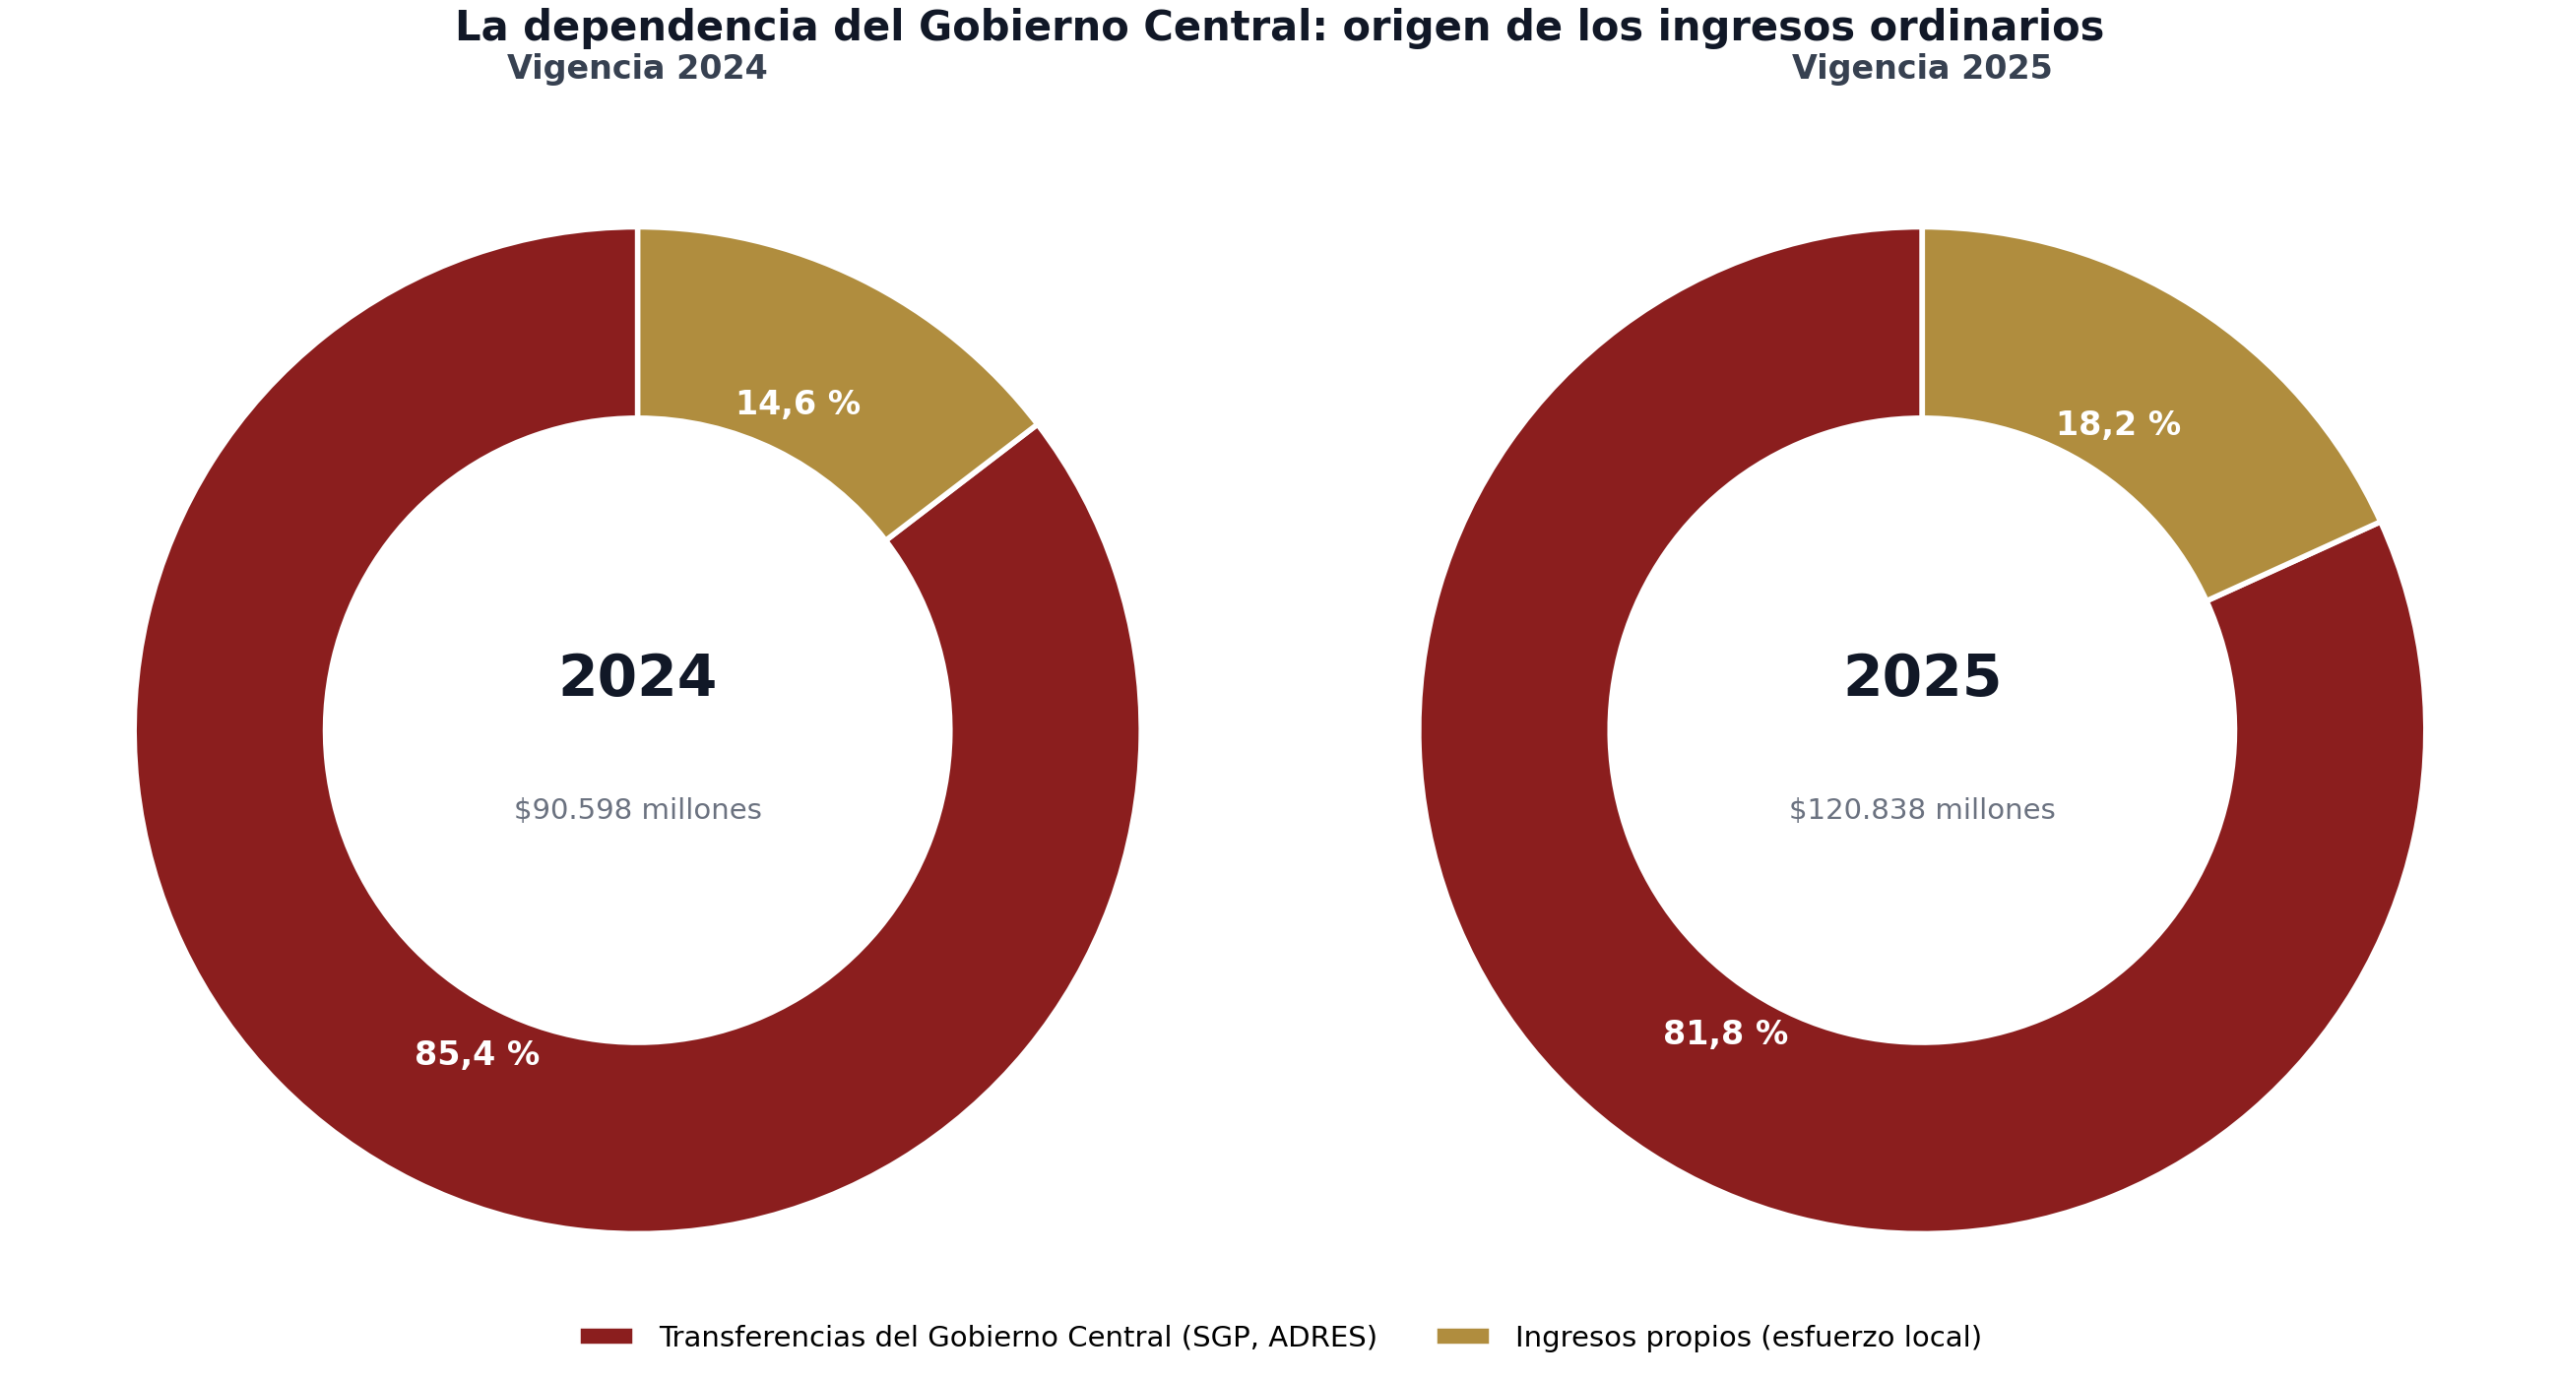
Figura 1. La dependencia fiscal: 85,4 % y 81,8 % de los ingresos ordinarios provienen del Gobierno Central. Fuente: CUIPO-CHIP 2024-2025.
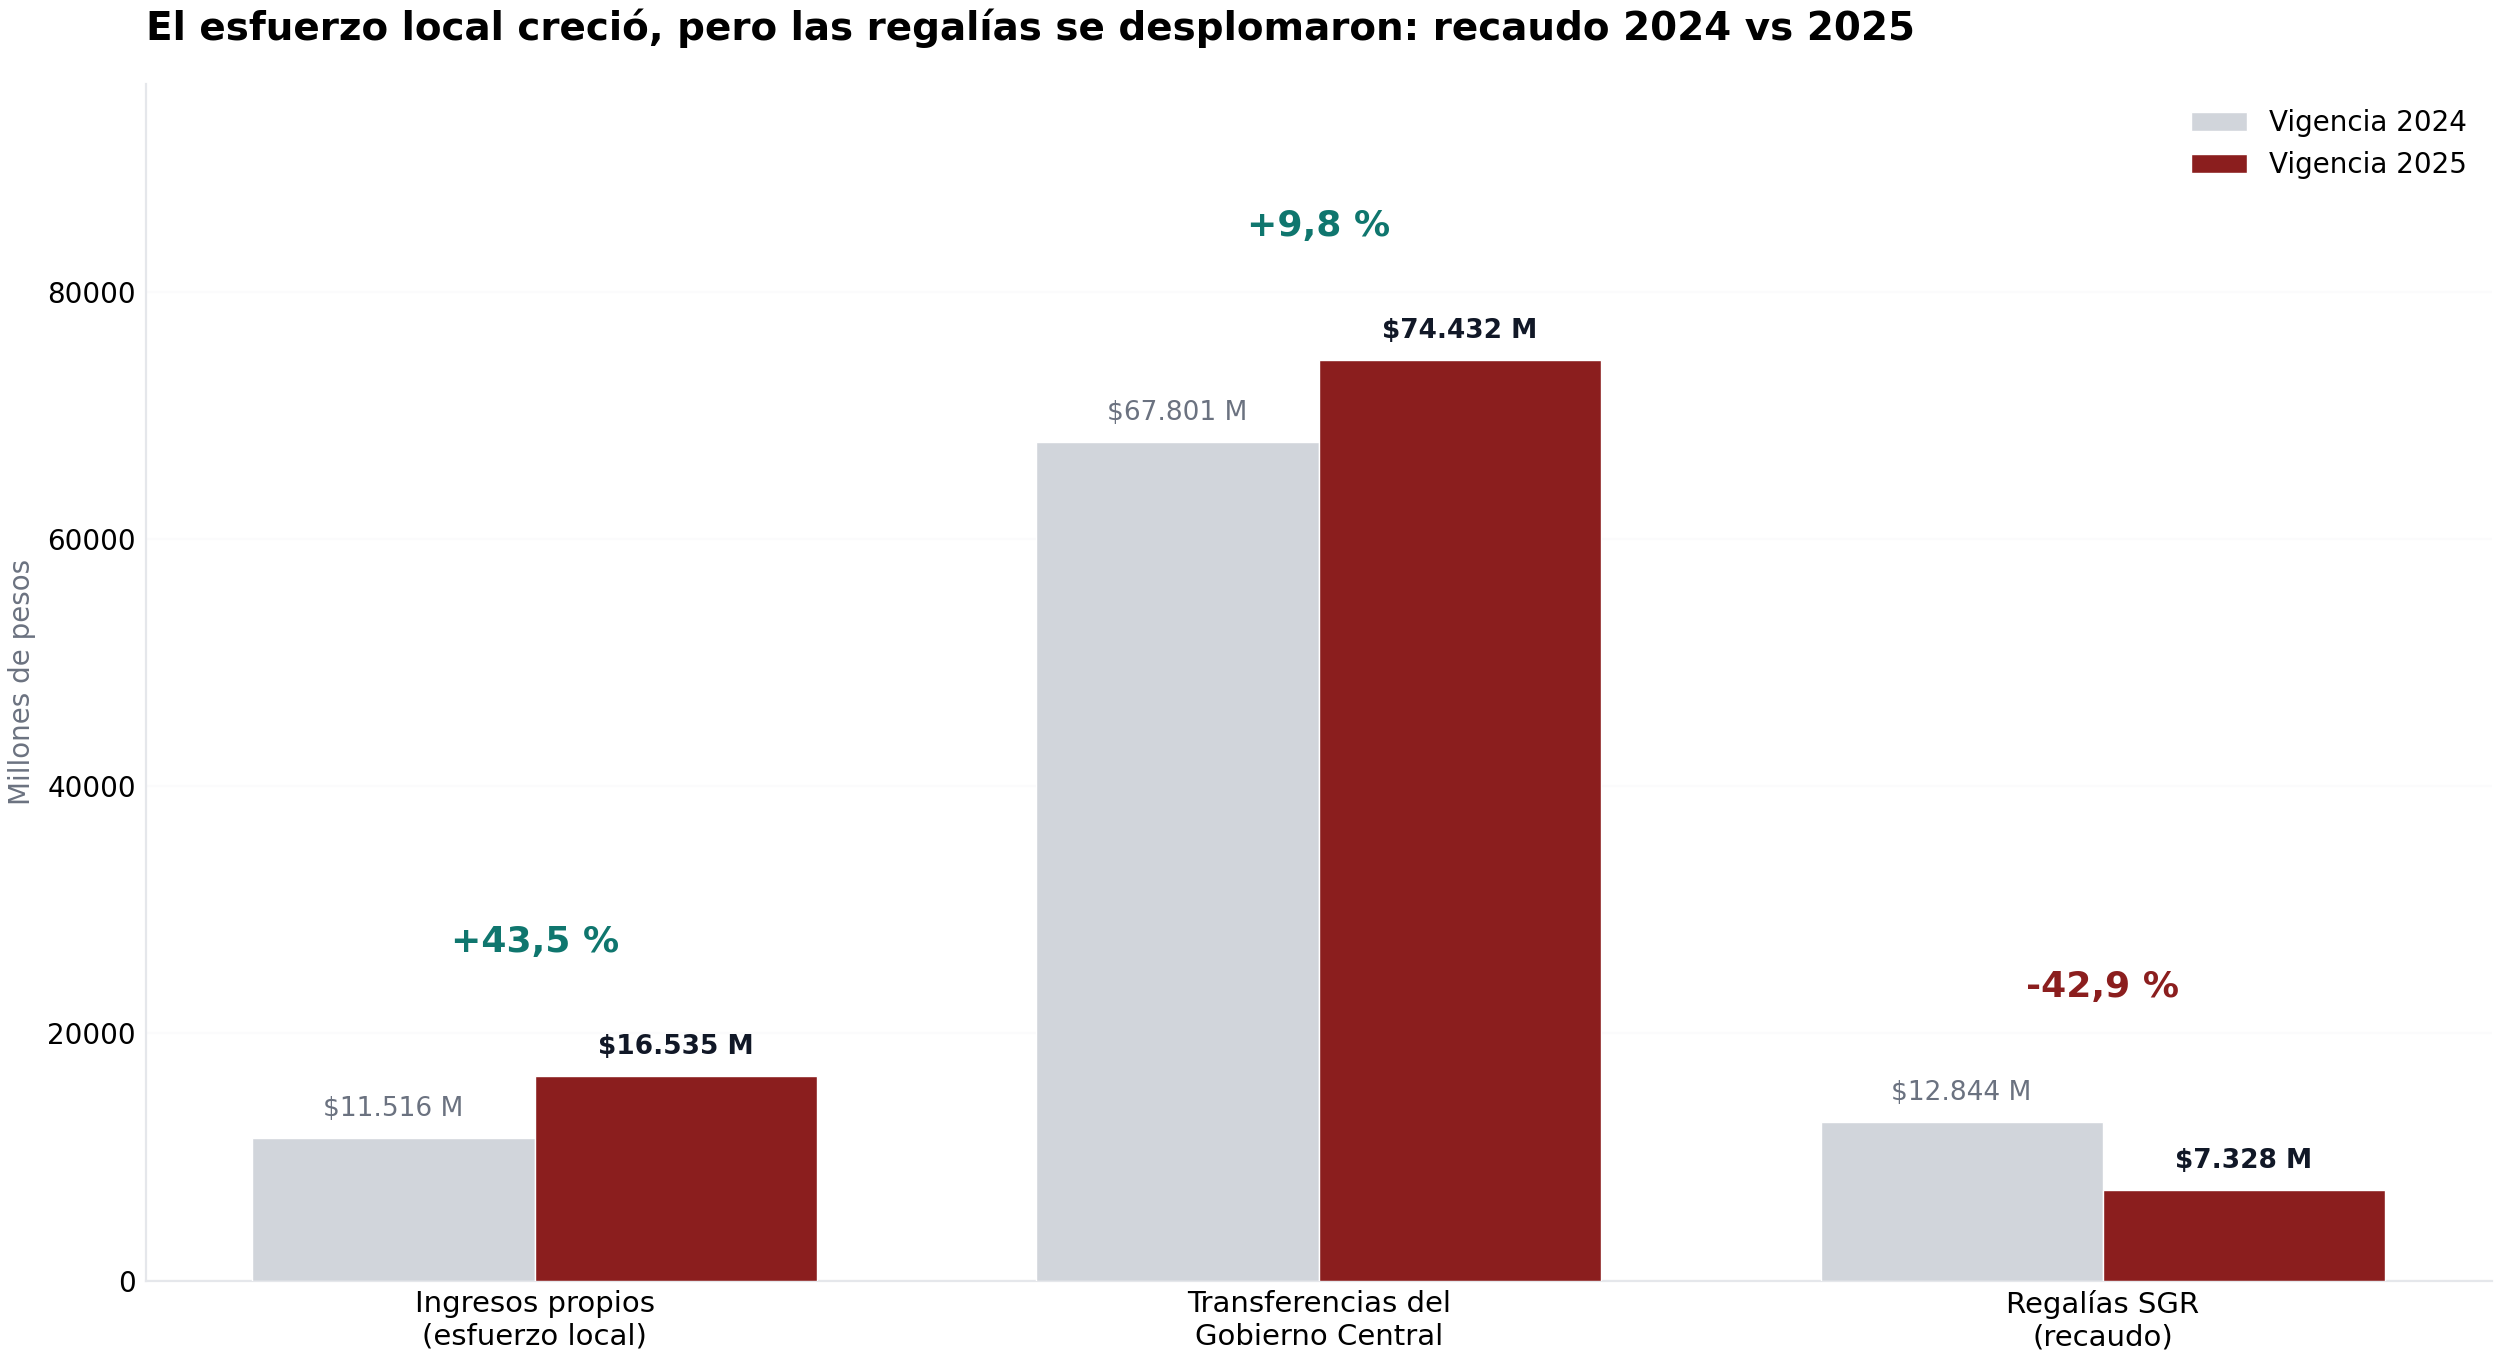
Figura 2. El comparativo del bienio: ingresos propios +43,6 %, transferencias +9,8 % y regalías -42,9 %. Fuente: CUIPO-CHIP y SGR.
Gasto: 92,4 % de los compromisos en inversión y solo 7 % en funcionar (o al menos eso dice el formulario)
En la vigencia 2024, la ejecución de gastos del CUIPO registró compromisos por $86.691 millones, obligaciones por $85.740 millones y pagos efectivos por $82.007 millones. La distribución, a primera vista, es de cartel de promoción: 92,4 % de los compromisos en inversión ($80.134 millones), 7,0 % en funcionamiento ($6.053 millones) y 0,6 % en servicio de la deuda ($504 millones). Ninguna administración regional exhibe un perfil tan “inversor” con orgullo: la media de los municipios de categoría 5 ronda perfiles mucho menos fotogénicos. Ante cifras tan pulcras, el analista forense no aplaude: escarba.
Porque un funcionamiento de apenas 7 % en un municipio que, según el FURAG, tiene una capacidad administrativa entre las peores del país es, cuanto menos, paradójico. ¿Cómo ejecuta $80.134 millones en compromisos de inversión una estructura de planta que no alcanza ni a reportar bien sus propios formularios? La respuesta más probable está en la composición de esa inversión: una porción abultada son recursos con destino atado (salud matriculada, educación, ADRES) que pasan por el presupuesto sin que la alcaldía decida nada, más los compromisos de regalías ($10.425 millones). A eso se suma un fardo heredado: $7.390 millones en cuentas por pagar de vigencias anteriores, deudas vencidas de administraciones previas que este bienio debía sanear y que en el formulario 2025 aparecen sin depuración pública verificable. La inversión en letras grandes esconde la obligación en letra pequeña.
Para 2025, el formulario D_EJECUCION_DE_GASTOS reporta funcionamientos por $1.997 millones —una caída de 67 % frente a 2024 que sugiere, o una razón social extrema, o un subregistro de reporte—, compromisos con regalías por $6.965 millones y el debut del servicio financiero de la deuda: $1.533 millones en intereses pagados a Bancolombia, sin un solo peso de abono a capital por el período de gracia. Es decir: el municipio comenzó a pagar por respirar el crédito, pero el corazón del préstamo —los $18.330 millones— sigue entero y empieza a latir contra el presupuesto de 2026 en adelante.
Tabla 4. Ejecución del gasto ordinario y regalías: los cinco ejes de gestión
| Eje de gestión | Ejecución 2024 (millones $) | Ejecución 2025 (millones $) |
|---|---|---|
| Funcionamiento (personal y adquisiciones) | 6.053 | 1.997 |
| Inversión ordinaria (SGP e ingresos corrientes) | 80.134 | No detallado en el consolidado del reporte |
| Inversión SGR (compromisos con regalías) | 10.425 | 6.965 |
| Servicio de la deuda pública | 504 | 1.533 (intereses; amortización $0 por gracia) |
| Cuentas por pagar (vigencias anteriores) | 7.390 | No depurado públicamente |
Fuente: D_EJECUCION_DE_GASTOS CUIPO-CHIP 2024-2025; FUT Deuda Pública; análisis financiero anexo del presente estudio.
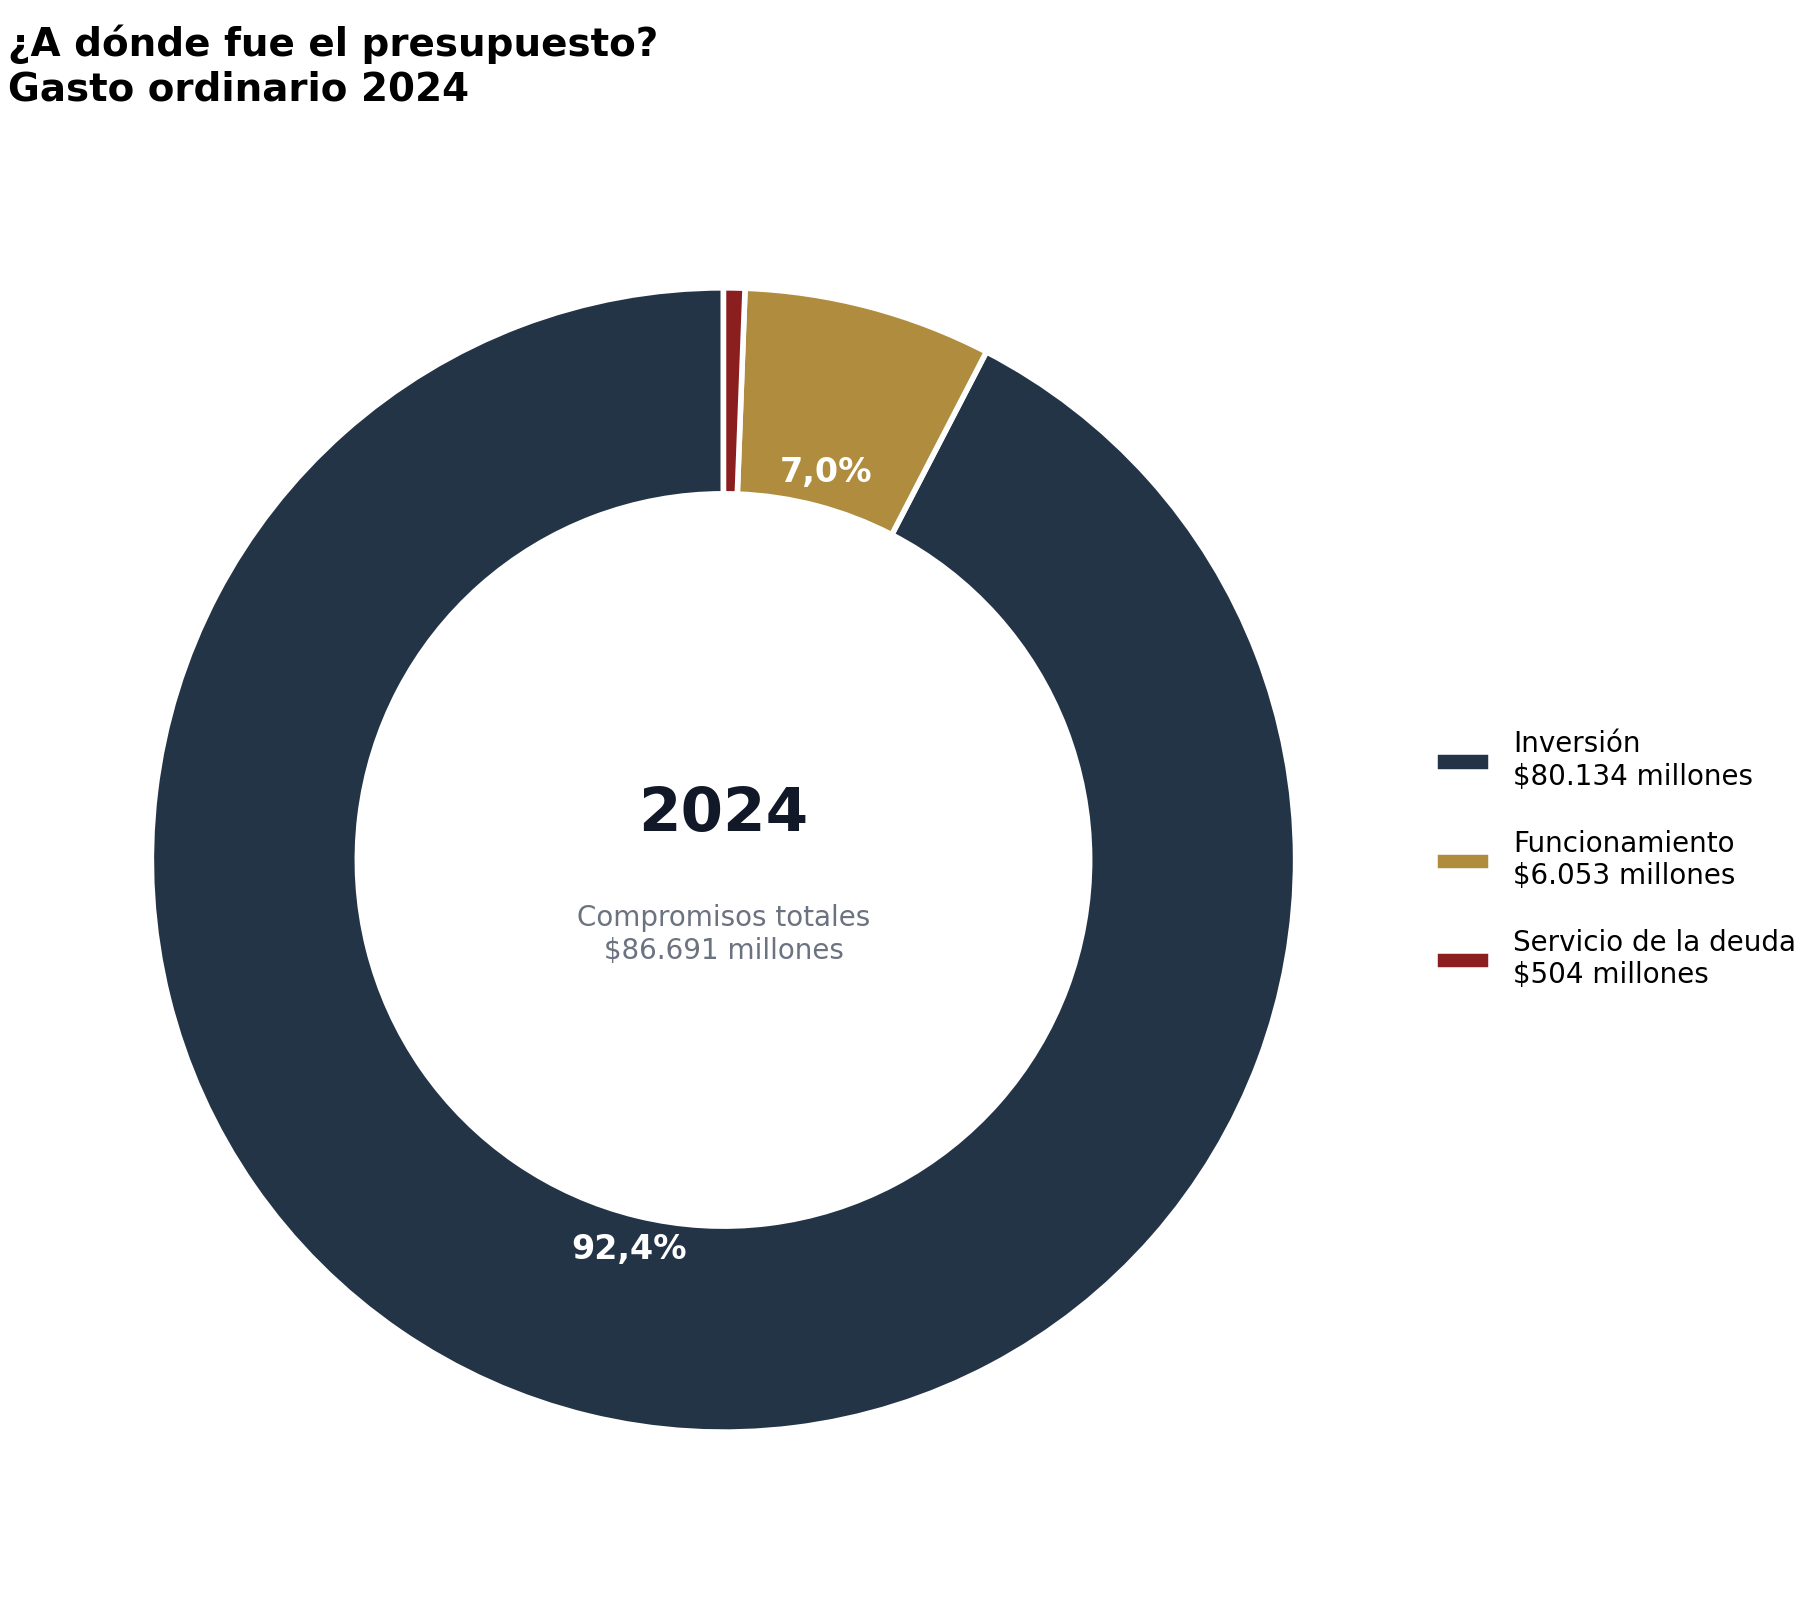
Figura 3. Distribución del gasto ordinario 2024: la foto es de inversión, pero esconde destino atado y cuentas por pagar heredadas. Fuente: CUIPO-CHIP.
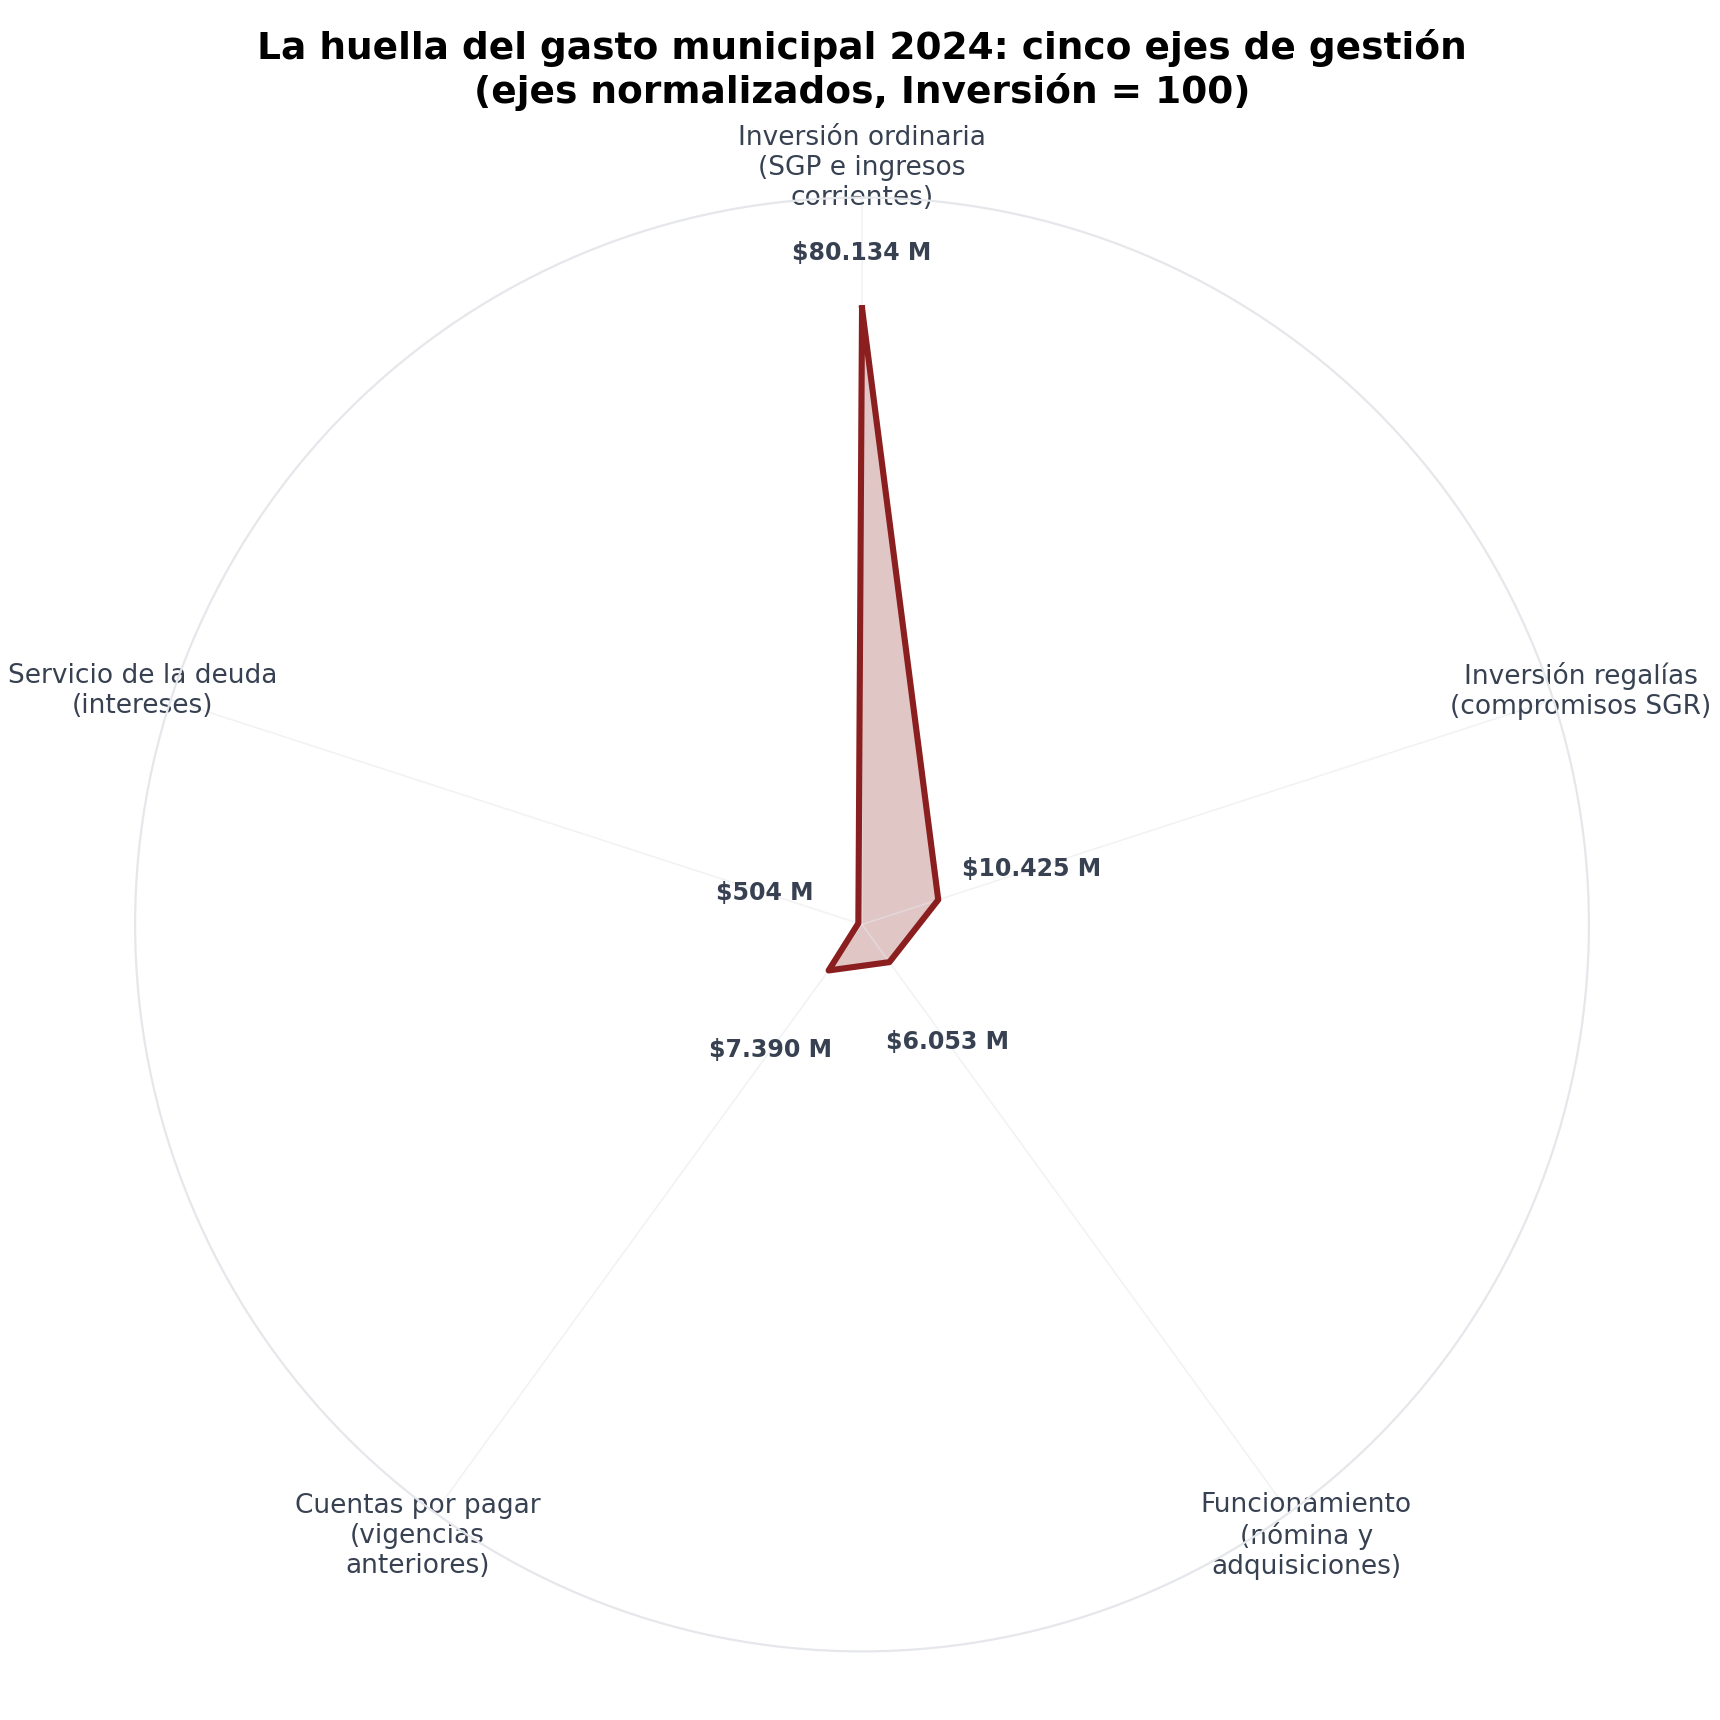
Figura 4. Radar de los cinco ejes de gestión 2024 (ejes normalizados, Inversión = 100): el gasto se concentra en inversión atada; la deuda apenas asoma, pero llegará.
Deuda y pignoración: el empréstito que amarró el futuro del municipio
El 18 de agosto de 2023 —cuando el alcalde electo aún no había posesionado— la administración saliente firmó con Bancolombia S.A. un crédito interno por $18.330 millones, con destino declarado a la construcción de una terminal de transporte terrestre, una plaza de mercado y un sendero peatonal. Las condiciones: 120 meses de plazo, 24 meses de gracia, tasa indexada al IBR a un mes más 5,10 puntos. El gobierno del bienio auditado no contrajo la deuda, cierto; pero sí la heredó, la administró, la reportó (o no la reportó, según el formulario que se mire) y la dejará madurando para la próxima administración. Por distribución sectorial, el crédito se divide en Transporte (65 %, $11.915 millones) y Comercio, Industria y Turismo (35 %, $6.416 millones).
Lo que convierte este crédito en un asunto de primera página no es su valor, es su garantía: para respaldar el 100 % del cupo, el municipio pignoró el Impuesto Predial Unificado por $7.332 millones (40 % de la garantía) y el SGP de propósito general —libre inversión y libre destinación— por $5.499 millones cada uno (30 % y 30 %). Piénselo en términos humanos: la renta más propia y estable del municipio, el predial, tiene comprometido su 40 %; y la renta discrecional por excelencia, el SGP de propósito general, tiene atado el 60 % de su respaldo. El predial recaudó en 2025 $2.798 millones —menos de la mitad del monto pignorado—, lo que anticipa años de tensión entre el banco y la obra pública. Autonomía fiscal: esa palabra que los discursos usan y los formularios FUT desmienten.
Y aquí aparece una anomalía que el análisis línea por línea no puede dejar pasar. En el módulo FUT —Deuda Pública del CHIP, vigencia 2024, el municipio reportó “no reporte de información”: saldos $0, desembolsos $0, intereses $0. Pero el propio presupuesto ordinario de esa misma vigencia registró $504 millones de compromisos y pagos en la clase de servicio de la deuda pública. Un municipio no puede estar en deuda y no estarlo al mismo tiempo: o el dinero pagado en 2024 fue clasificado indebidamente, o el reporte de deuda pública del FUT incumplió el deber de veracidad y oportunidad que la Ley 819 de 2003 y la normativa del CHIP exigen a las entidades territoriales. En ambos casos, el contribuyente bijagüero paga por una opacidad que él no fabricó. Complemento del misterio: los módulos de Vigencias Futuras (autorizaciones) reportan “no información” en 2024 y 2025, es decir, cero planeación plurianual formal: en un municipio con tres obras financiadas con crédito y una agenda PDET de largo aliento, no reservar vigencias futuras es apostarle el cuatrienio al día a día.
Tabla 5. El crédito de Bancolombia y sus garantías (rentas pignoradas)
| Concepto | Valor (millones $) | Participación en la garantía |
|---|---|---|
| Crédito interno Bancolombia S.A. (firmado 18/08/2023) | 18.330 | 100 % del cupo |
| Plazo y condiciones | 120 meses; gracia 24 meses; IBR 1 mes + 5,10 % | — |
| Impuesto Predial Unificado pignorado | 7.332 | 40 % |
| SGP Propósito General (libre inversión) pignorado | 5.499 | 30 % |
| SGP Propósito General (libre destinación) pignorado | 5.499 | 30 % |
| Intereses pagados en 2025 | 1.533 | Amortización de capital en 2025: $0 |
| Saldo al cierre de 2025 | 18.330 | Sin abonos a capital |
Fuente: FUT Deuda Pública — CREDITOS, CREDITOS_POR_SECTOR y RENTA_PIGNORADA (CHIP), vigencia 2025.
Regalías: $17.000 millones ejecutados en placas huella y puentes, y una caída del recaudo que nadie explica
El Sistema General de Regalías es la otra vértebra financiera del municipio, gestionada extrapresupuestalmente bajo la modalidad “sin situación de fondos”. En recaudo, como vimos, el bienio es una bajada en picada: $12.844 millones en 2024 (con $3.635 millones de asignaciones directas y $5.726 millones de asignación para la inversión local) contra $7.328 millones en 2025 (con $3.725 millones de asignaciones directas y $1.865 millones de AIL). En ejecución, sin embargo, la historia es distinta: los pagos con recursos SGR sumaron $10.385 millones en 2024 y $6.598 millones en 2025 —$16.982 millones en total— concentrados, según los reportes, en infraestructura de transporte: placas huella en vías terciarias, puentes rurales y restauración de sedes. Es la cara decente del bienio: plata que llegó al campo en forma de cemento.
Pero la disección periodística exige preguntar por la otra cara: la caída de 67,4 % de la Asignación para la Inversión Local en un solo año reduce la capacidad de planeación propia con regalías a la mitad, justo cuando el municipio debería capitalizar su estatus PDET para formular proyectos estructurales —acueductos, puentes vehiculares, infraestructura escolar— ante el OCAD. La investigación de este medio sobre el giro e inversión de dineros de regalías y giros PDET no encontró, en los portales oficiales consultados, un portafolio de proyectos SGR actualizado y públicamente trazable para 2024-2025; en contraste, reportes de prensa y de la Agencia de Renovación del Territorio documentan que en abril de 2026 la Fiscalía General adelantaba un operativo e investigaciones por contratos con recursos de OCAD Paz en municipios de la subregión que incluyen a Puerto Libertador, Valencia y Montelíbano. Nadie está acusado; todo el mundo está observado. En los territorios PDET, la sospecha pública es el impuesto que se paga por la falta de transparencia proactiva.
Tabla 6. Sistema General de Regalías: recaudo y ejecución del bienio
| Concepto | 2024 (millones $) | 2025 (millones $) | Variación |
|---|---|---|---|
| Recaudo total SGR | 12.844 | 7.328 | -42,9 % |
| Asignaciones directas | 3.635 | 3.725 | +2,5 % |
| Asignación para la Inversión Local | 5.726 | 1.865 | -67,4 % |
| Pagos ejecutados SGR | 10.385 | 6.598 | -36,5 % |
| Destino principal de los pagos | Placas huella en vías terciarias | Puentes rurales y restauración de sedes | — |
Fuente: SISTEMA GENERAL DE REGALÍAS — EJECUCIÓN DE INGRESOS Y EJECUCIÓN DE GASTOS (CHIP), vigencias 2024 y 2025.
Calificación del componente CUIPO: 5,5/10 — Regular (VIGILAR). El esfuerzo tributario (+43,6 %) y la ejecución efectiva de regalías en vías elevan la nota; la dependencia de 81,8 %, el desplome de las regalías (-42,9 %), la pignoración del 40 % del predial y del 60 % del SGP discrecional, la inconsistencia de reporte de deuda y la ausencia total de vigencias futuras la arrastran a la baja.
Componente 3 (20 %): Plan de Desarrollo — cinco promesas, cinco saldos
Aquí la investigación choca con la primera anomalía documental del bienio: en el portal oficial de la Alcaldía de Puerto Libertador no fue posible localizar, públicamente y en versión aprobada, el documento integral del Plan de Desarrollo 2024-2027 ni su tablero de metas; lo que sí aparece es el registro de la entrega del borrador al Consejo Territorial de Planeación y a la CVS por parte de la secretaría de Planeación, y la publicación del Plan de Acción de la vigencia 2025 en noviembre de ese año. Que el instrumento central de planeación de un cuatrienio no sea fácilmente encontrable por el ciudadano es, en sí mismo, un hallazgo: la Ley 152 de 1994 manda a publicar y socializar los planes, y la Ley 1712 de 2014 convierte esa publicación en un derecho del ciudadano, no en un favor del funcionario.
Ante ese vacío, este medio aplicó el método que la metodología exige: cruzar el “sentir de la gente” documentado en prensa regional (El Meridiano, La Razón, medios locales del Sur de Córdoba), en los anuncios oficiales de la propia Alcaldía y en los datos de ejecución del CHIP, para identificar los cinco problemas principales que la comunidad le entregó como mandato a esta administración, y evaluarlos uno a uno con evidencia verificable. El resultado es el siguiente tablero de cinco indicadores de gestión, calificados periodísticamente:
Tabla 7. Cinco indicadores de gestión: los problemas prioritarios de la comunidad
| Problema prioritario | Compromiso y evidencia 2024-2025 | Avance | Calificación |
|---|---|---|---|
| 1. Agua potable y saneamiento básico | Giros SGP de agua de $5.025 M (2024) y $5.776 M (2025); brigadas y atención extramural; sin megaproyecto de acueducto trazable públicamente en el bienio | Crisis persistente en corregimientos; el recaudo creció pero no el grifo | 3,5/10 |
| 2. Vías terciarias y conectividad | Pagos SGR por $16.982 M en placas huella y puentes rurales; LP-001-2024 de mantenimiento periódico de vías rurales; pavimentación de la vía de acceso inspeccionada por la Gobernación | El mejor indicador del bienio: cemento que llegó al campo | 5,5/10 |
| 3. Salud pública | SGP salud +14,4 % y $30.773 M de ADRES en 2025; brigadas OPS-Hospital Divino Niño; la ESE obtuvo IDI de 23,37, uno de los peores del país | Plata que fluye, institución que se desangra | 2,5/10 |
| 4. Minería, ambiente y seguridad territorial | El Ejército intervino en diciembre de 2025 dieciséis unidades de minería ilegal y decomisó 54 kilos de oro; ~50 títulos activos y 283 solicitudes; crisis crónica documentada en Mina El Alacrán desde 2021; paros que cierran la vía Montelíbano-Puerto Libertador | El municipio mira pasar la maquinaria: el control territorial es ajeno | 2,0/10 |
| 5. Educación, cultura y protección de la niñez | Dotación a la Casa de la Cultura; seguridad en recorridos fluviales de estudiantes; torneos comunitarios; SGP educación en descenso (-32,2 % en 2025) | Gestos simbólicos correctos, sin proyecto educativo de fondo | 4,0/10 |
Fuente: elaboración propia con CHIP-CUIPO, DAFP-FURAG 2025, prensa regional citada y anuncios oficiales de la Alcaldía (2024-2026). Promedio del tablero: 3,5/10.
El análisis periodístico de los cinco indicadores deja un patrón que se repite con la solemnidad de un rito: plata que entra, foto que se publica, comunidad que espera. En agua, el municipio recibió más de $10.800 millones de SGP del sector en dos años y no existe, en las fuentes públicas consultadas, una obra estructural de acueducto con licitación, interventoría y cronograma verificables que pueda exhibirse como respuesta de fondo para los corregimientos del Alto Sinú. En salud, el déficit no es de plata —el torrente SGP-ADRES supera los $53.000 millones anuales— sino de institucionalidad: un hospital con 23,37 puntos de IDI no falla por falta de giros, falla por gestión, talento humano y dirección. En minería, el dato más elocuente lo aportó el Ejército Nacional, no la alcaldía: dieciséis unidades mineras ilegales intervenidas en diciembre de 2025 en operación con 54 kilos de oro decomisados. ¿Qué hizo la autoridad municipal ambiental mientras tanto? Los registros públicos no ofrecen una respuesta.
En vías, en cambio, hay que decirlo sin sarcasmo: la ejecución de regalías en placas huella y puentes es real, verificable en los formularios de pagos SGR y coherente con la agenda de conectividad rural que los bijagüeros reclamaban; sumada a la intervención de la vía de acceso patrocinada por la Gobernación de Córdoba, es el capítulo que salva la dignidad del tablero. Y en educación y cultura, la dotación de la Casa de la Cultura y la protección de los estudiantes que navegan a clase son gestos correctos, aunque un municipio que pierde un tercio de su SGP educación en un año no puede financiar su futuro con torneos de fútbol y felicitaciones de redes. Calificación del componente Plan de Desarrollo: 3,5/10 — Mediocre (PREOCUPANTE).
Componente 4 (15 %): SECOP — visible, sí; transparente, no del todo
La Alcaldía de Puerto Libertador existe en el SECOP I y II: los buscadores públicos y el portal de Colombia Compra Eficiente registran procesos de las vigencias auditadas, entre ellos la licitación SASIP-LP-003-2024 (modalidad subasta), la licitación LP-001-2024 para el mantenimiento periódico de vías rurales y procesos de prestación de servicios como el PS-061-2024. Que el municipio publique es lo mínimo exigible, y lo cumple. Que publique completo —con estudios previos, actas, adiciones, suspensiones y ejecutoria al día— es lo que distingue la transparencia proactiva del escaparate formal, y ahí el balance del bienio es más gris: la revisión pública no permite documentar prácticas ejemplares de rendición de cuentas contractual, y la bicefalía administrativa del bienio —dos administraciones con equipos distintos en 21 meses— es el escenario perfecto para que los contratos cambien de manos con menos rastro que el oro.
Dos elementos obligan a mantener la alerta encendida. Primero, la estructura de contratación de los municipios pequeños: predominio de prestación de servicios y mínima cuantía, modalidades en las que la discrecionalidad respira mejor; el cruce de la base masiva SECOP II para identificar concentración de contratistas queda pendiente como segunda etapa de esta investigación. Segundo, el contexto subregional: en abril de 2026 la Fiscalía General desató un operativo e investigaciones por presuntas irregularidades —sobrecostos y ejecución incompleta— en contratos con recursos de OCAD Paz que involucran a municipios vecinos de la subregión PDET, entre ellos obras ejecutadas en Puerto Libertador según reportes de prensa local. No hay imputados con nombre; hay una región entera bajo lupa. En ese contexto, la recomendación ciudadana es simple: auditar el SECOP de la alcaldía con la misma intensidad con que el oro sale del subsuelo. Calificación del componente SECOP: 5,0/10 — Regular (VIGILAR).
Componente 5 (10 %): Objetivos de Desarrollo Sostenible — la Agenda 2030 y un municipio que corre en dirección contraria
Los 17 ODS de la Agenda 2030 son el idioma con el que Colombia traduce su compromiso con el desarrollo humano; en los planes territoriales se vuelven metas medibles. Priorizamos los siete ODS de mayor relevancia para Puerto Libertador y los calificamos con la evidencia del bienio: el cuadro habla por sí solo, y no en el idioma del discurso oficial.
Tabla 8. Cumplimiento de los ODS priorizados para Puerto Libertador 2024-2025
| ODS | Evidencia del bienio | Calificación |
|---|---|---|
| ODS 3 — Salud y bienestar | ESE Hospital Divino Niño con IDI 23,37 (uno de los peores del país); brigadas extramurales como paliativo | 2,0/10 |
| ODS 4 — Educación de calidad | SGP educación con caída de 32,2 % en 2025; apoyos culturales sin proyecto educativo estructural | 4,0/10 |
| ODS 6 — Agua limpia y saneamiento | Más de $10.800 M de SGP del sector girados; sin obra estructural verificable; crisis persistente en zona rural | 3,0/10 |
| ODS 8 — Trabajo decente y crecimiento | Economía del oro dominada por la informalidad; 16 unidades de minería ilegal intervenidas por el Ejército en 2025 | 3,5/10 |
| ODS 11 — Ciudades y comunidades sostenibles | Terminal de transporte, plaza de mercado y sendero peatonal en agenda con crédito de $18.330 M; placas huella y puentes ejecutados con regalías | 5,0/10 |
| ODS 15 — Vida de ecosistemas terrestres | Presión extractiva creciente en la antesala de la Serranía de San Lucas; control ambiental municipal sin resultados visibles | 3,0/10 |
| ODS 16 — Paz, justicia e instituciones sólidas | Alcalde suspendido 15 meses por doble militancia; IDI alcaldía 39,41; investigaciones fiscales en la subregión PDET | 3,5/10 |
Fuente: elaboración propia. Promedio: 3,4/10 — Mediocre (PREOCUPANTE).
El balance ODS de este bienio es de una sobriedad desgarradora: el único objetivo que se defiende con notas aprobatorias es el de infraestructura —cementerio de promesas en muchos municipios, oasis relativo aquí— mientras los objetivos sociales, los que miden la vida de la gente, navegan entre el mediocre y el pésimo. Un municipio PDET, rico en oro y con atención preferente de la Nación, no debería tener su peor nota en salud e instituciones. Pero tiene las que tiene. Calificación del componente ODS: 3,5/10 — Mediocre (PREOCUPANTE), ponderando el avance relativo frente al punto de partida del municipio.
Componente 6 (10 %): percepción ciudadana — el pueblo que votó dos veces por el mismo alcalde
La percepción ciudadana en Puerto Libertador no se mide con encuestas: se mide con urnas y con calles. Y la primera evidencia es desconcertante para el analista forastero: cuando el alcalde fue suspendido en julio de 2024, una parte significativa de la comunidad bijagüera salió a defenderlo, y su restitución el 17 de octubre de 2025 fue recibida con festejo público, documentado por la prensa regional. En territorio minero, la lealtad política no se rinde ante las actas del Consejo de Estado; se rinde ante la carisma, el padrino y la obra. El alcalde volvió con la tambora sonando; la pregunta es si volvió con un plan.
Los siguientes doce meses ofrecieron la respuesta en dos canales paralelos. El canal oficial anunció, en octubre de 2025, que “Puerto Libertador avanza con obras que transforman” —la terminal, la plaza de mercado, el sendero peatonal financiados con el crédito de Bancolombia— y en julio de 2026 celebró el arranque de dos de las cuatro grandes obras financiadas por la Gobernación. El canal de la vida real mostró otra cosa: la vía Montelíbano-Puerto Libertador cerrada por paros mineros, denuncias comunitarias crónicas en Mina El Alacrán que la Defensoría y organismos de derechos humanos documentan desde 2021, un hospital institucionalmente en cuidados intensivos según el FURAG, y en marzo de 2026 la polémica pública entre el alcalde y concejales sobre la vigencia de la demanda de nulidad, un espectáculo que convirtió la legalidad del propio alcalde en el tema de conversación de las esquinas. Dos años de administración fracturada dejan una percepción fracturada: el pueblo quiere creer; los datos no lo dejan. Calificación del componente Percepción ciudadana: 4,0/10 — Mediocre (PREOCUPANTE).
Radar integral: la calificación final ponderada
Con los seis componentes evaluados, aplicamos la fórmula de la metodología: la calificación final es la suma de cada puntaje multiplicado por su peso. El cálculo, desagregado, es el siguiente:
Tabla 9. Calificación final ponderada de la gestión municipal 2024-2025
| Componente | Puntaje | Peso | Contribución |
|---|---|---|---|
| FURAG (IDI) | 3,9 | 25 % | 0,975 |
| Ejecución presupuestal CUIPO | 5,5 | 20 % | 1,100 |
| Avance Plan de Desarrollo | 3,5 | 20 % | 0,700 |
| Transparencia SECOP | 5,0 | 15 % | 0,750 |
| Cumplimiento ODS | 3,5 | 10 % | 0,350 |
| Percepción ciudadana | 4,0 | 10 % | 0,400 |
| CALIFICACIÓN FINAL | — | 100 % | 4,28 / 10 |
Fuente: elaboración propia con la metodología corrupcionaldia.com. Rango: 3,0-4,9 = MEDIOCRE (PREOCUPANTE).
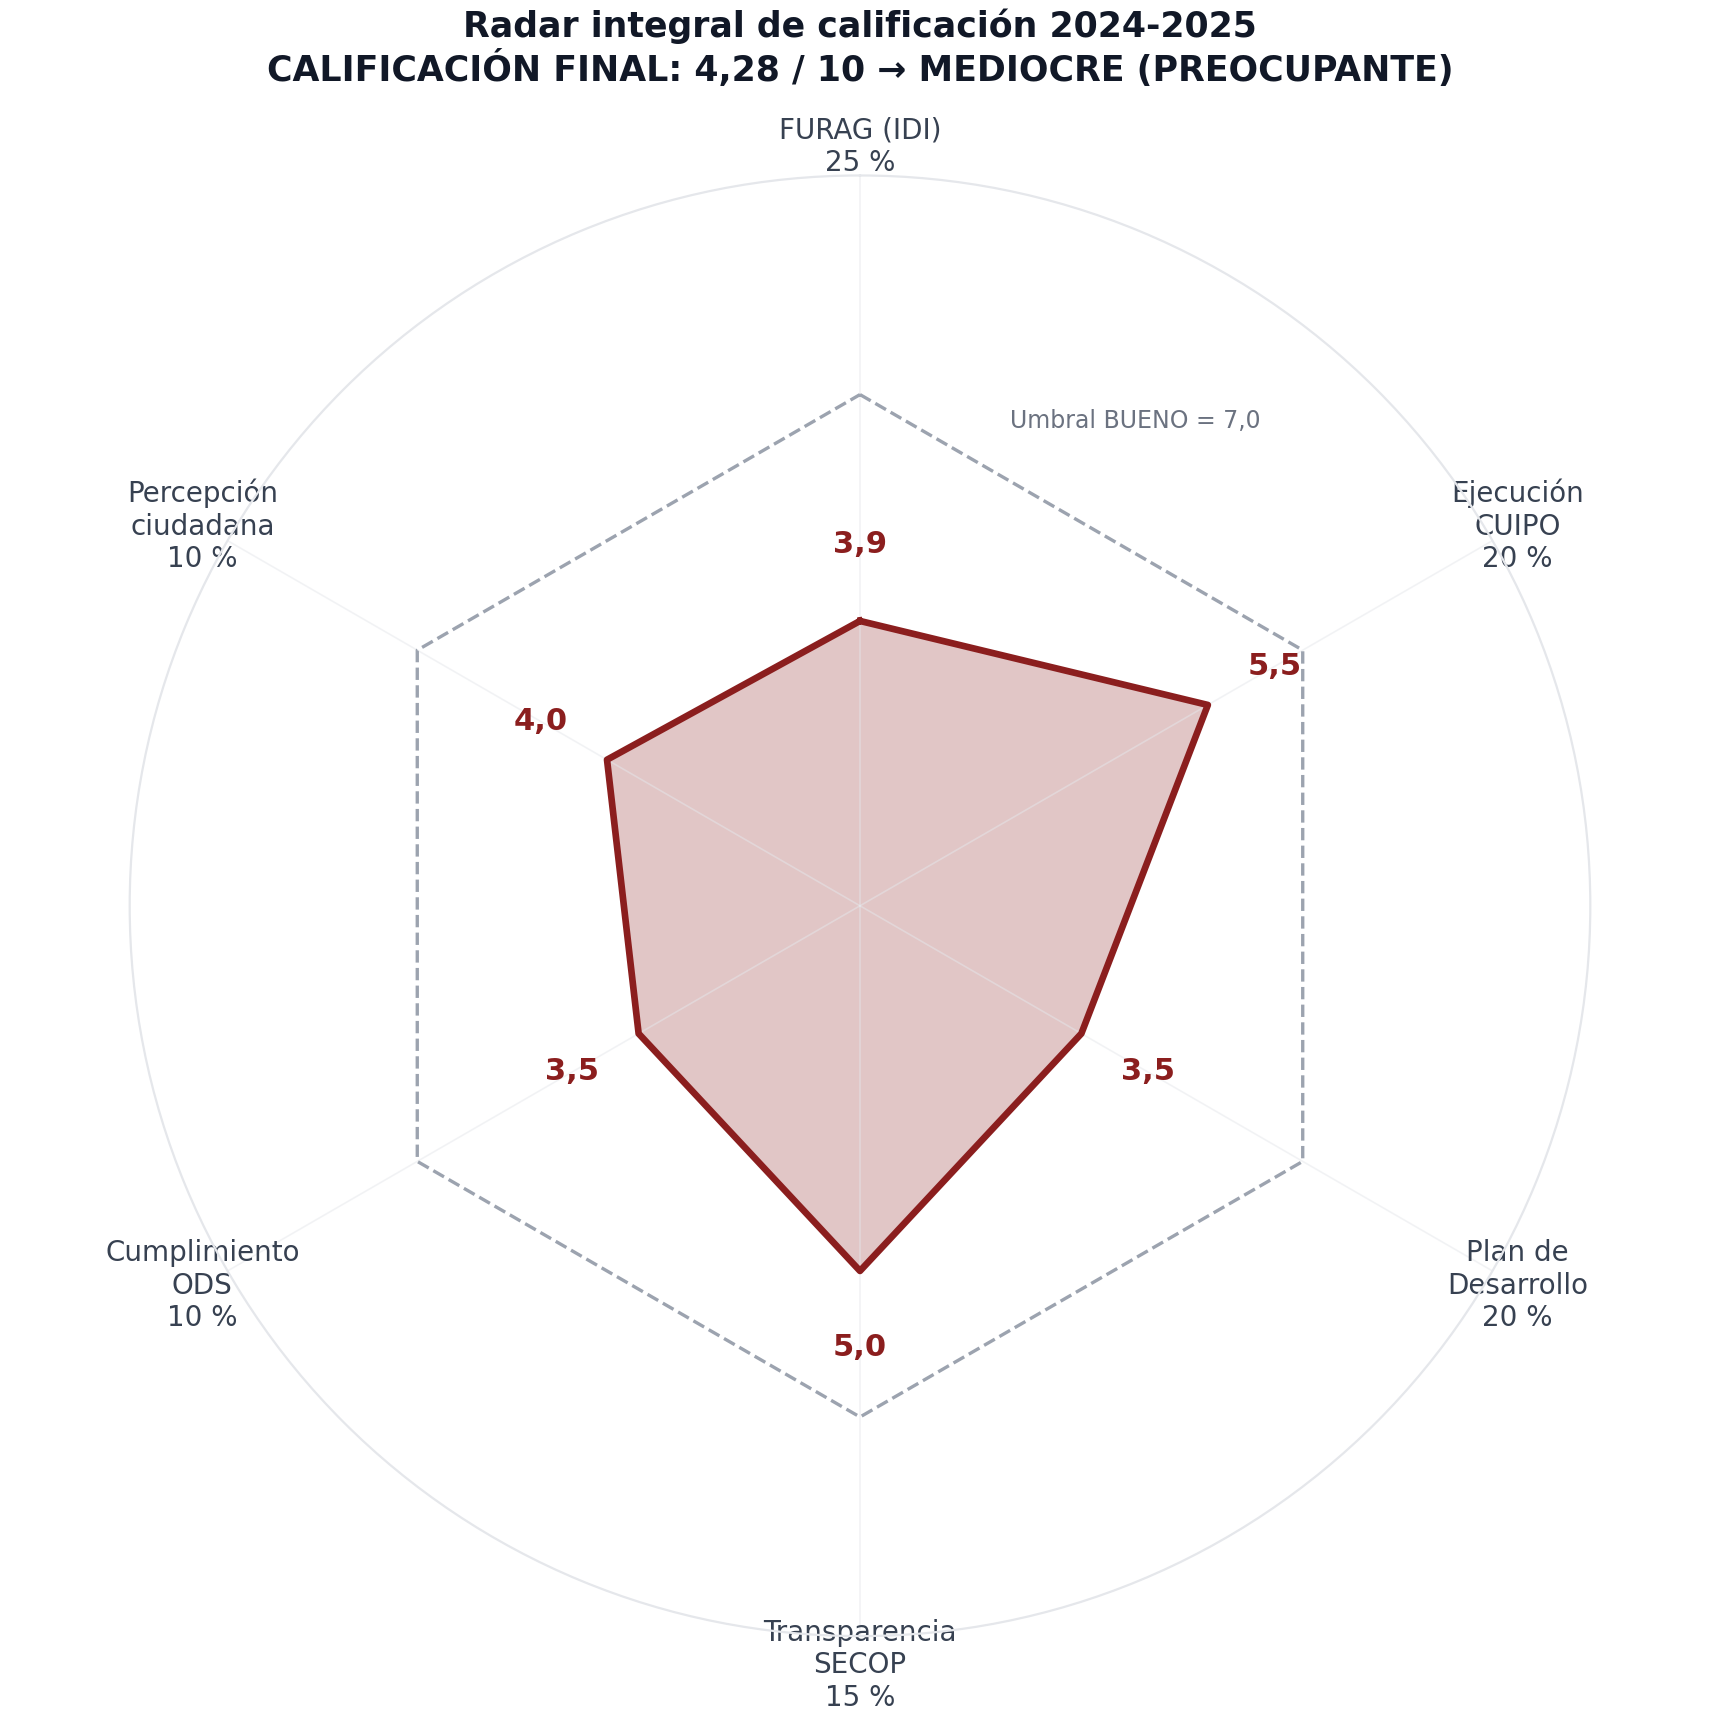
Figura 5. Radar integral de calificación: ningún componente alcanza el umbral de Bueno (7,0). La estrella institucional se quedó pequeña.
La nota 4,28/10 ubica a Puerto Libertador en la franja MEDIOCRE —PREOCUPANTE— de la escala, apenas tres décimas por encima del rango crítico y muy lejos del umbral de Bueno (7,0) que activaría la presunción de gestión decente. Un dato adicional que el radar no muestra pero que el lector debe tener: la nota del bienio se calcula sobre un período en el que el mandatario electo solo estuvo al frente del despacho durante parte del tiempo. La administración, en su conjunto —alcalde suspendido, alcaldesa encargada, alcalde restituido— no logró sostener ni una sola de las seis varas de medición por encima del aprobado institucional. Eso sí es un logro colectivo, aunque del tipo que nadie quiere presumir.
La calificación es igual o inferior a 6,9, por lo que se activa la regla metodológica del Prevaricato por Omisión. El análisis jurídico se desarrolla a continuación, como siempre, con la precisión de quien examina y la honestidad de quien no acusa.
Análisis jurídico: el Prevaricato por Omisión (artículo 414 del Código Penal)
La calificación final de 4,28/10 —Mediocre— activa la regla metodológica de corrupcionaldia.com: el examen jurídico del delito de Prevaricato por Omisión, tipificado en el artículo 414 del Código Penal colombiano (Ley 599 de 2000). Este análisis no acusa: examina. No condena: indaga. No es un requerimiento fiscal: es un ejercicio periodístico de verificación de los deberes funcionales del alcalde y de la administración en su conjunto, a la luz de la evidencia documental reunida.
El artículo 414 establece que el servidor público que omita, retarde o rehúse la realización de un acto propio de sus funciones incurrirá en prisión de 48 a 108 meses, multa e inhabilidad para el ejercicio de derechos y funciones públicas de 80 a 180 meses, si por razón de su conducta se causare daño o lesión a la administración pública o a un particular. Para que el tipo penal se configure deben concurrir cuatro elementos, que contrastamos con la evidencia del caso:
Tabla 10. Elementos del tipo penal del artículo 414 CP aplicados al caso Puerto Libertador
| Elemento | Descripción | Verificación en Puerto Libertador |
|---|---|---|
| Tipicidad | Conducta omisiva de un acto propio de las funciones | Omisiones documentadas en control minero municipal, reporte veraz de deuda al CHIP y publicación efectiva del Plan de Desarrollo |
| Antijuridicidad | Daño o lesión a la administración o a un particular | IDI alcaldía 39,41 y ESE hospitalaria 23,37; minería ilegal activa con intervención del Ejército; dependencia fiscal y pignoración que amarran la inversión futura |
| Culpabilidad | Dolo (conocimiento y voluntad) o culpa grave | Debe establecerlo la investigación disciplinaria y penal; los indicios documentados justifican activarla |
| Relación causal | Vínculo entre la omisión y el daño | La ausencia de control territorial coincide con el auge de la minería ilegal; la opacidad de reporte coincide con la inconsistencia CUIPO-FUT de 2024 |
Fuente: art. 414, Ley 599 de 2000; contrastación documental propia (CHIP, FURAG, prensa citada).
Cuatro omisiones documentadas que merecen examen disciplinario y penal
Omisión 1: el control municipal de la minería ilegal que nunca llegó
El municipio concentra ~50 títulos mineros activos y 283 solicitudes, y la explotación informal e ilegal de oro en la antesala de la Serranía de San Lucas es un drama crónico: la comunidad de Mina El Alacrán documenta su crisis desde 2021 en informes humanitarios, y en diciembre de 2025 el Ejército Nacional intervino 16 unidades de explotación ilícita y decomisó 54 kilos de oro en operación sobre el territorio. La autoridad municipal ambiental —la alcaldía— es la primera llamada a vigilar, denunciar y policiar el uso del suelo en su jurisdicción, en concurrencia con la Corporación Autónoma Regional (CVS) y la fuerza pública. En los registros públicos consultados no aparece una sola acción municipal de policía ambiental de alcance comparable al problema. Mientras la institución municipal calla, la maquinaria trabaja. Si ese silencio fue negligencia grave o deliberado, es exactamente lo que un fiscal debe determinar.
Omisión 2: el deber de reporte veraz y oportuno al CHIP
En 2024 el presupuesto ordinario registró $504 millones de servicio de la deuda pública, mientras el módulo FUT de Deuda Pública del mismo año reportó “no información” con valores en $0, y el crédito de $18.330 millones —firmado en agosto de 2023— solo apareció reportado en la vigencia 2025. La Ley 819 de 2003 y la reglamentación del Consolidador de Hacienda e Información Pública imponen a los municipios el deber de reportar completa y oportunamente su información fiscal; ese deber no es burocracia: es el insumo con el que la Contraloría, el Ministerio de Hacienda y el ciudadano vigilan. La incompatibilidad entre dos formularios oficiales de la misma entidad, en la misma vigencia, sobre el mismo objeto, es una lesión directa a la transparencia que la administración tenía el deber ineludible de evitar.
Omisión 3: la institucionalidad de la salud abandonada a su suerte
El torrente de recursos es incuestionable: $22.822 millones de SGP de régimen subsidiado y $30.773 millones de ADRES solo en 2025. El resultado institucional, también: 23,37 puntos de IDI para la ESE Hospital Divino Niño, entre los peores del reporte nacional de la Función Pública. Entre el torrente y el resultado media un deber funcional concreto del ente territorial: la orientación, supervisión y acompañamiento de su entidad prestadora de salud. Dos años de brigadas extramurales no sustituyen la reconstrucción administrativa de una ESE; dejar que el hospital se hunda mientras el dinero fluye es una forma sofisticada de omisión que el artículo 414 está diseñado, precisamente, para examinar.
Omisión 4: la planeación plurianual que no existe
Los módulos de Vigencias Futuras reportan “no información” en 2024 y 2025: cero autorizaciones para garantizar obras plurianuales, justo cuando el municipio enfrenta tres obras financiadas con crédito (terminal, plaza de mercado, sendero) cuya terminación trasciende cualquier vigencia anual, y una agenda PDET de cierres de brechas que exige programación de largo plazo. A eso se suma la opacidad documental del propio Plan de Desarrollo 2024-2027 en el portal oficial. La Ley 152 de 1994 no es decorativa: es la columna vertebral de la planeación democrática. Un municipio que no publica su plan y no reserva vigencias futuras no está planeando: está improvisando con plata de todos.
Abuso de autoridad y favorecimiento ilícito
El análisis periodístico no encontró evidencia directa de abuso de autoridad ni de favorecimiento ilícito imputable personalmente al alcalde Ramón Rubio Durango ni a la alcaldesa encargada María Camila Zúñiga Perea. Se dice con la misma claridad con que se denunció lo demás: no lo encontramos. Sin embargo, la concentración de títulos mineros, el desplome de las regalías oficiales en plena fiebre del oro y las investigaciones fiscales en curso sobre contratos de OCAD Paz en la subregión plantean la pregunta periodística inevitable: ¿era incapacidad técnica, era abandono del cargo, o había alguien más ganando mientras el municipio no miraba? La respuesta no la dará este artículo. La deben dar la Procuraduría y la Fiscalía, que tienen sobre la mesa todos los elementos de convicción aquí documentados.
Primera: existen omisiones documentadas —control minero, reporte veraz al CHIP, supervisión de la ESE, planeación plurianual— que justifican de pleno derecho la apertura de investigaciones disciplinarias por la Procuraduría General de la Nación y de indagaciones penales por la Fiscalía General. Este artículo no acusa: exige que los organismos de control actúen con la velocidad que el subsuelo del municipio ya no puede soportar.
Segunda: la configuración plena del artículo 414 del Código Penal exige demostrar el dolo o la culpa grave, ejercicio que excede el alcance periodístico. Pero los indicios —la inconsistencia de formularios oficiales, la inacción ambiental frente a 16 unidades intervenidas por el Ejército, la ESE en el fondo nacional, la planeación ausente— son suficientes y sobrados para activar la maquinaria disciplinaria del Estado.
Tercera: la metodología califica este bienio como MEDIOCRE (PREOCUPANTE), lo cual no equivale a una condena penal pero sí a una advertencia ciudadana con fecha de vencimiento: dos años quedan por delante, el crédito de $18.330 millones entra en amortización, y cada formulario mal diligenciado de aquí a 2027 será, literalmente, un antecedente.
Conclusiones: Puerto Libertador, el oro diseccionado
Nos encontramos al final del recorrido forense. Hemos auscultado las finanzas del municipio a través del CUIPO-CHIP, examinado la deuda y la pignoración de rentas en el FUT, cruzado las regalías del SGR y los giros PDET, calificado el desempeño institucional del FURAG, revisado la contratación del SECOP, evaluado el cumplimiento de los ODS y registrado el sentir de una comunidad que votó por un alcalde y lo perdió quince meses entre los pliegues de la doble militancia. La calificación final es contundente: 4,28 sobre 10. Mediocre. PREOCUPANTE.
Lo que la administración hizo bien
El balance no es enteramente negro, y la honestidad periodística obliga a decirlo en voz alta. Tres logros merecen reconocimiento: (1) la política de fiscalización tributaria que llevó el recaudo propio de $11.516 a $16.535 millones (+43,6 %), con un predial que creció 162,9 % y un ICA que se triplicó: la única vía estructural, sostenible y digna para reducir la dependencia del Gobierno Central; (2) la ejecución real y verificable de $16.982 millones de regalías en placas huella, puentes rurales y restauración de sedes, el capítulo más cercano al mandato popular del bienio; y (3) la restitución institucional ordenada por el Consejo de Estado y acatada con normalidad, que devolvió al municipio su gobernabilidad sin crisis de seguridad adicional.
Lo que la administración no hizo o hizo mal
El saldo negativo, sin embargo, es más ancho y más profundo. No se garantizó la institucionalidad de la salud: el hospital del municipio es, según el medidor oficial, una de las entidades más frágiles del país, mientras el dinero de la salud fluye sin fricción. No se ejerció el control territorial minero: 16 unidades ilegales las intervino el Ejército, no la autoridad ambiental municipal; las regalías cayeron 42,9 % en plena fiebre del oro y nadie en el palacio municipal ha explicado públicamente por qué. No se reportó con veracidad la deuda: dos formularios oficiales, la misma vigencia, el mismo crédito, dos historias. No se planeó el futuro: cero vigencias futuras, un Plan de Desarrollo difícil de encontrar y un 60 % del SGP discrecional ya empeñado con el banco hasta 2033. Y por encima de todo, no se gobernó de manera continua: el municipio pasó más de la mitad del bienio administrado por una encargada, con dos equipos, dos estilos y ninguna hoja de ruta compartida que la ciudadanía pudiera verificar.
La calificación final y su adjetivación
Aplicando la metodología corrupcionaldia.com, la calificación final ponderada de la gestión municipal de Puerto Libertador en sus dos primeros años de gobierno (2024-2025) es:
4,28 / 10 — MEDIOCRE (PREOCUPANTE)
Volvemos a la pregunta inicial: ¿gobernar es solo no robar, o es también cumplir? En Puerto Libertador, durante el bienio auditado, no se detectaron escándalos de contratos fantasma ni desfalcos con nombre propio: lo que se detectó es algo más lento y más corrosivo, un Estado municipal que existe en los formularios pero titubea en la vida; un oro que sale del subsuelo sin dejar regalías proporcionales; un hospital que se cae mientras la plata de la salud pasa de largo; y un alcalde que ganó dos veces —en las urnas y ante el Consejo de Estado— pero todavía no ha ganado la única batalla que importa: la del bienestar tangible de su gente. En un municipio PDET sentado sobre oro, no cumplir es una forma de traición a la esperanza.
Al alcalde Rubio Durango le quedan dos años y una oportunidad histórica: liberar el futuro de las pignoraciones, reconstruir el hospital, poner orden en la mina, publicar el plan, reportar la verdad en cada formulario. Puede hacerlo, o puede dejar que la indolencia administrativa escriba el próximo capítulo por él. El reloj corre. La comunidad vigila. La Fiscalía ya camina por la subregión. La corrupción no solo se denuncia, se disecciona — y la disección de Puerto Libertador muestra un cuerpo con corazón de oro y pulmones de papel.
La pregunta final queda formulada: en 2027, ¿será Puerto Libertador el municipio donde el oro nunca llegó al bolsillo de su gente, o será el que aprendió, tarde pero a tiempo, que la verdadera riqueza de un pueblo no está bajo la tierra sino en la calidad de quienes la administran?
Fuentes, metodología y limitaciones
Fuentes oficiales primarias
• Consolidador de Hacienda e Información Pública (CHIP) — CUIPO: B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS, vigencias 2024 y 2025 (www.chip.gov.co).
• CHIP — FUT Deuda Pública: CREDITOS, CREDITOS_POR_SECTOR y RENTA_PIGNORADA; FUT Vigencias Futuras: AUTORIZACIONES (www.chip.gov.co).
• CHIP — Sistema General de Regalías: EJECUCIÓN DE INGRESOS y EJECUCIÓN DE GASTOS, vigencias 2024 y 2025.
• Departamento Administrativo de la Función Pública — Resultados FURAG/IDI vigencia 2025 (reporte del 17 de junio de 2026), alcaldías y entidades de salud.
• Sistema Electrónico para la Contratación Pública (SECOP I y II) y Colombia Compra Eficiente.
• Consejo Nacional Electoral y Registraduría Nacional del Estado Civil — certificación de militancia y resultados electorales 2023.
• Consejo de Estado, Sección Quinta — providencias de suspensión provisional (24 de junio de 2024) y revocatoria del fallo de nulidad (10 de octubre de 2025); ratificación definitiva (octubre de 2026).
• DANE — proyecciones de población 2025; Alcaldía Municipal de Puerto Libertador — portal oficial y sede electrónica; Gobernación de Córdoba; Agencia de Renovación del Territorio (PDET Alto Sinú y San Jorge).
Prensa y medios consultados
• El Meridiano (elmeridiano.co) — suspensión del alcalde (24/06/2024) y terna de encargados (09/07/2024).
• Caracol Radio — designación de María Camila Zúñiga Perea como alcaldesa encargada (20/07/2024).
• W Radio — revocatoria del fallo de nulidad y restitución (10/10/2025); La Razón — perfil del alcalde electo y designación de la encargada; La República — resultados electorales 2023.
• Análisis Urbano — intervención del Ejército de 16 unidades de minería ilegal (11/12/2025); ReliefWeb/MIRA — situación crónica en Mina El Alacrán; El Clip y Cuestión Pública — títulos mineros y dilema de San Matías.
• GS Noticias y medios regionales del Sur de Córdoba — investigaciones de la Fiscalía por contratos OCAD Paz en la subregión (abril de 2026).
Limitaciones declaradas
La transparencia exige declarar los límites del ejercicio. Primero: la versión aprobada e integral del Plan de Desarrollo 2024-2027 no fue localizada en el portal oficial durante el período de investigación, por lo que la evaluación del componente 3 se construyó con los planes de acción publicados, los anuncios oficiales y la evidencia de ejecución del CHIP, cruzados con el sentir comunitario documentado en prensa; si la administración pone el documento a disposición pública, este medio estará obligado a revisar la calificación del componente con el mismo rigor. Segundo: la descarga masiva y el cruce completo de la base SECOP II del municipio —identificación de concentración de contratistas, adiciones y prórrogas— constituye la segunda etapa de esta investigación. Tercero: el desglose del IDI-FURAG por dimensiones no está publicado para esta entidad, y este medio no publica estimaciones que no pueda respaldar; se empleó el agregado oficial y la posición nacional. Cuarto: los datos 2025 corresponden al cierre reportado por el municipio al CHIP y al SGR; cualquier corrección posterior de los formularios se reflejará en las actualizaciones de este informe.
Metodología de verificación: cada cifra de este artículo es trazable a la fuente primaria citada. El lector puede replicar la consulta en www.chip.gov.co (entidad: Puerto Libertador; categorías: CUIPO, FUT Deuda Pública, FUT Vigencias Futuras, Sistema General de Regalías; períodos: DIC A DIC 2024 y 2025) y en el aplicativo de resultados FURAG de Función Pública. Este artículo es un ejercicio periodístico de rendición de cuentas protegido por el artículo 20 de la Constitución Política de Colombia; no constituye imputación penal alguna y respeta la presunción de inocencia de todas las personas mencionadas.
Hipólito Palencia — corrupcionaldia.com
«La corrupción no solo se denuncia, se disecciona.»