
La entrada: un municipio que se endeudó al doble y una calificación que muerde
Nos encontramos en el municipio de Morales, Cauca. Vamos a auscultar la gestión municipal, donde analizaremos exhaustivamente, a nivel forense, el trabajo del alcalde Óscar Yamit Guachetá Arrubla. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana. Porque los dineros públicos no son del alcalde ni de su tesoro: son de los 46.000 habitantes de este municipio del norte del Cauca, de los 36.366 campesinos que viven en el rural disperso, de las comunidades indígenas y afrodescendientes que soportan el conflicto armado, la informalidad y el agua que no llega.
Morales no es un municipio cualquiera. Es territorio PDET —Programa de Desarrollo con Enfoque Territorial— de la subregión Alto Patía y Norte del Cauca, es decir, uno de los municipios donde el Estado se comprometió, con la firma del Acuerdo de Paz, a llegar primero y con más recursos. Es también un municipio donde la pobreza multidimensional rural roza el 50,8 por ciento, donde el 93,3 por ciento del trabajo es informal y donde solo el 45,72 por ciento de los habitantes del casco urbano tiene acueducto, casi treinta puntos por debajo del promedio nacional. En ese contexto, cada peso que entra a la alcaldía debería estar rastreado con lupa. No lo está.
Lo que encontró este análisis forense es una administración bifronte. Por un lado, una maquinaria institucional que brilla en los formularios: el Índice de Desempeño Institucional FURAG de la vigencia 2025 le dio a Morales un 94,45 sobre 100, que lo coloca en el top 2,5 por ciento de las 1.102 alcaldías del país y en el segundo lugar del departamento del Cauca. Por el otro lado, el espejo menos amable: el saldo de la deuda pública se duplicó en un año, de $2.658,3 millones a $5.291,7 millones; el 27,8 por ciento de todo lo que la administración comprometió en 2025 ni siquiera alcanzó a devengarse dentro de la vigencia; el índice de giro —pagos sobre compromisos— se desplomó de 75,9 a 61,9; y dos tercios del valor contratado en 2025 aparecen en SECOP II sin origen de recursos declarado. Brillar en los procesos y tambalear en los resultados: esa es la anatomía de esta gestión, y aquí la diseccionamos línea por línea.
Metodología: cómo se diseccionó esta gestión
Este trabajo no se construyó con rumores ni con capturas de pantalla anónimas. Se construyó cruzando cinco fuentes independientes y verificables, siguiendo la premisa de que la corrupción no solo se denuncia, se disecciona. Primera fuente: los formularios de ejecución presupuestal del Presupuesto Ordinario —CUIPO, Categoría Única de Información del Presupuesto Ordinario— extraídos del portal de consulta ciudadana www.chip.gov.co (CHÍP Estatal), con las ejecuciones de gastos DIC-A-DIC 2024 y 2025 y los formularios de deuda pública FUT_DEUDA_PUBLICA con créditos, créditos por sector y renta pignorada. Segunda fuente: los resultados del Índice de Desempeño Institucional —FURAG— de la vigencia 2025, medidos por el Departamento Administrativo de la Función Pública, con corte de reporte del 17 de junio de 2026. Tercera fuente: la contratación registrada en SECOP II, extraída y agregada directamente del API público de datos.gov.co —dataset de contratos electrónicos, entidad ALCALDIA MUNICIPAL DE MORALES CAUCA, NIT 891500982, 1.011 registros—, con desglose por vigencia, modalidad, fuente de recursos y proveedor. Cuarta fuente: el Plan de Desarrollo Territorial 2024-2027 «Unidos por el Desarrollo de Morales», adoptado por la administración Guachetá Arrubla y publicado en el portal oficial. Quinta fuente: prensa regional y organismos de control y humanitarios —El País Cali, El Tiempo, el Congreso Indígena del Cauca, la Oficina para la Coordinación de Asuntos Humanitarios de Naciones Unidas y la Defensoría del Pueblo— para el sentir de la gente y el contexto de seguridad.
Sobre esos insumos se calcularon los índices clásicos del ciclo presupuestal —índice de obligación (obligaciones entre compromisos), índice de pago (pagos entre obligaciones) e índice de giro (pagos entre compromisos)—, la composición del servicio de la deuda, la distribución porcentual de las fuentes de financiación de la contratación y cinco indicadores de gestión amarrados, uno a uno, a los cinco problemas principales que el propio Plan de Desarrollo reconoce como prioritarios para la comunidad. La calificación final es un promedio ponderado de seis componentes —FURAG 25 por ciento, ejecución CUIPO 20 por ciento, avance del Plan de Desarrollo 20 por ciento, transparencia SECOP 15 por ciento, cumplimiento de ODS 10 por ciento y percepción ciudadana 10 por ciento—, cada uno en escala de 0 a 10. La escala no es absoluta: evalúa la gestión frente al punto de partida del municipio y los recursos disponibles; un 7,0 en Morales no equivale a un 7,0 en Cali, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles.
Honestidad metodológica obligatoria, porque el periodismo forense que no declara sus vacíos es puro espectáculo. Los anexos financieros aportados corresponden al Presupuesto Ordinario: no incluyen los formularios de ejecución de ingresos y gastos del Sistema General de Regalías ni los registros de vigencias futuras, por lo que el comportamiento del giro regálero se reconstruyó con la evidencia disponible en SECOP II —los contratos etiquetados con fuente SGR— y se declaran como limitación. El archivo FURAG anexo contiene el IDI agregado y el ranking, no las 104 columnas de desagregación por indicador. El seguimiento público de metas del Plan de Desarrollo 2024-2025 no evidencia un informe de avance publicado y verificable, por lo que el componente correspondiente se calificó con la evidencia indirecta disponible —contratación registrada versus problemas declarados— y así se declara. Donde hay estimación, se dice; donde hay dato duro, se cita; donde no hay nada, se escribe que no hay nada. Tres cosas que, como veremos, la administración debería practicar con sus propios registros de origen de recursos en SECOP.
Anatomía financiera 2024-2025: el mecanismo expuesto
Ejecución presupuestal: del 89,1 por ciento al 72,2 por ciento
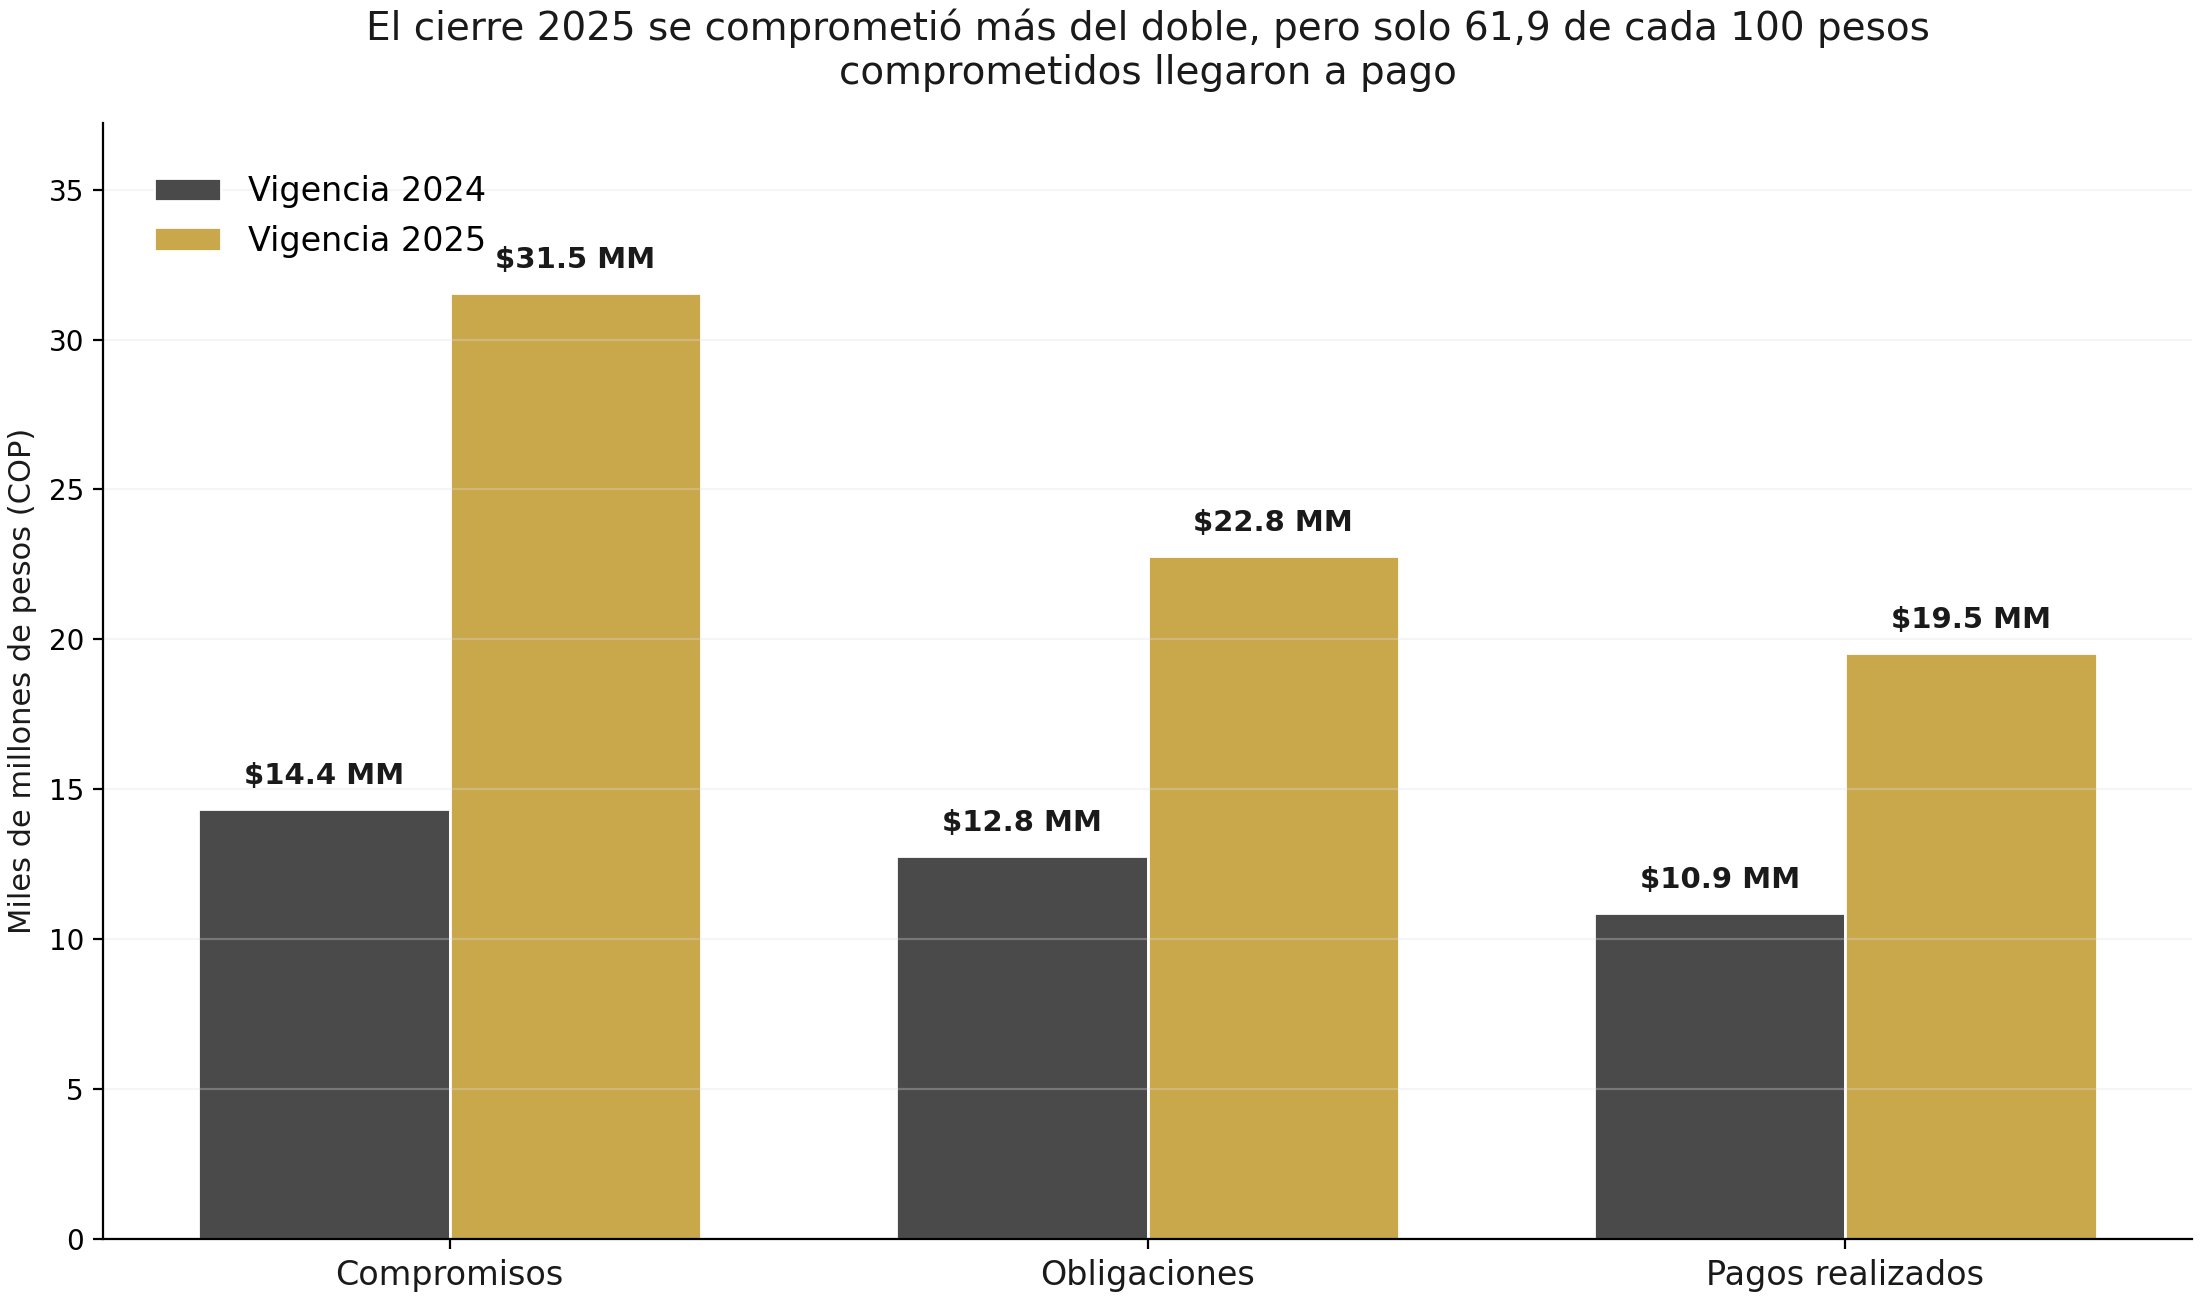
Los consolidados de ejecución de gastos del Presupuesto Ordinario —CUIPO—, con corte a diciembre de cada vigencia, cuentan una historia de dos años que se parecen solo en el nombre. En 2024, la administración comprometió $14.350,1 millones, devengó $12.789,6 millones y pagó $10.888,3 millones. En 2025, los compromisos se dispararon a $31.549,6 millones —un 119,8 por ciento más—, las obligaciones llegaron a $22.792,0 millones y los pagos a $19.538,6 millones. Comprometer el doble de plata suena a gestión arrolladora, hasta que uno le pregunta al mismo consolidado cuánto de eso se convirtió realmente en obligaciones y pagos dentro de la vigencia. La respuesta es incómoda: mucho menos que en 2024.
Tabla 1. Ejecución presupuestal de gastos (CUIPO, corte diciembre). Cifras en pesos corrientes.
Indicador | Vigencia 2024  | Vigencia 2025 | Variación |
Compromisos | $14.350.125.819 | $31.549.593.344 | +119,8 % |
Obligaciones | $12.789.619.861 | $22.791.996.712 | +78,1 % |
Pagos realizados | $10.888.299.526 | $19.538.614.588 | +79,4 % |
Índice de obligación | 89,1 % | 72,2 % | -16,9 pp |
Índice de pago | 85,1 % | 85,7 % | +0,6 pp |
Índice de giro | 75,9 % | 61,9 % | -14,0 pp |
Compromisos sin devengar al cierre | — | $8.757,6 millones (27,8 %) | — |
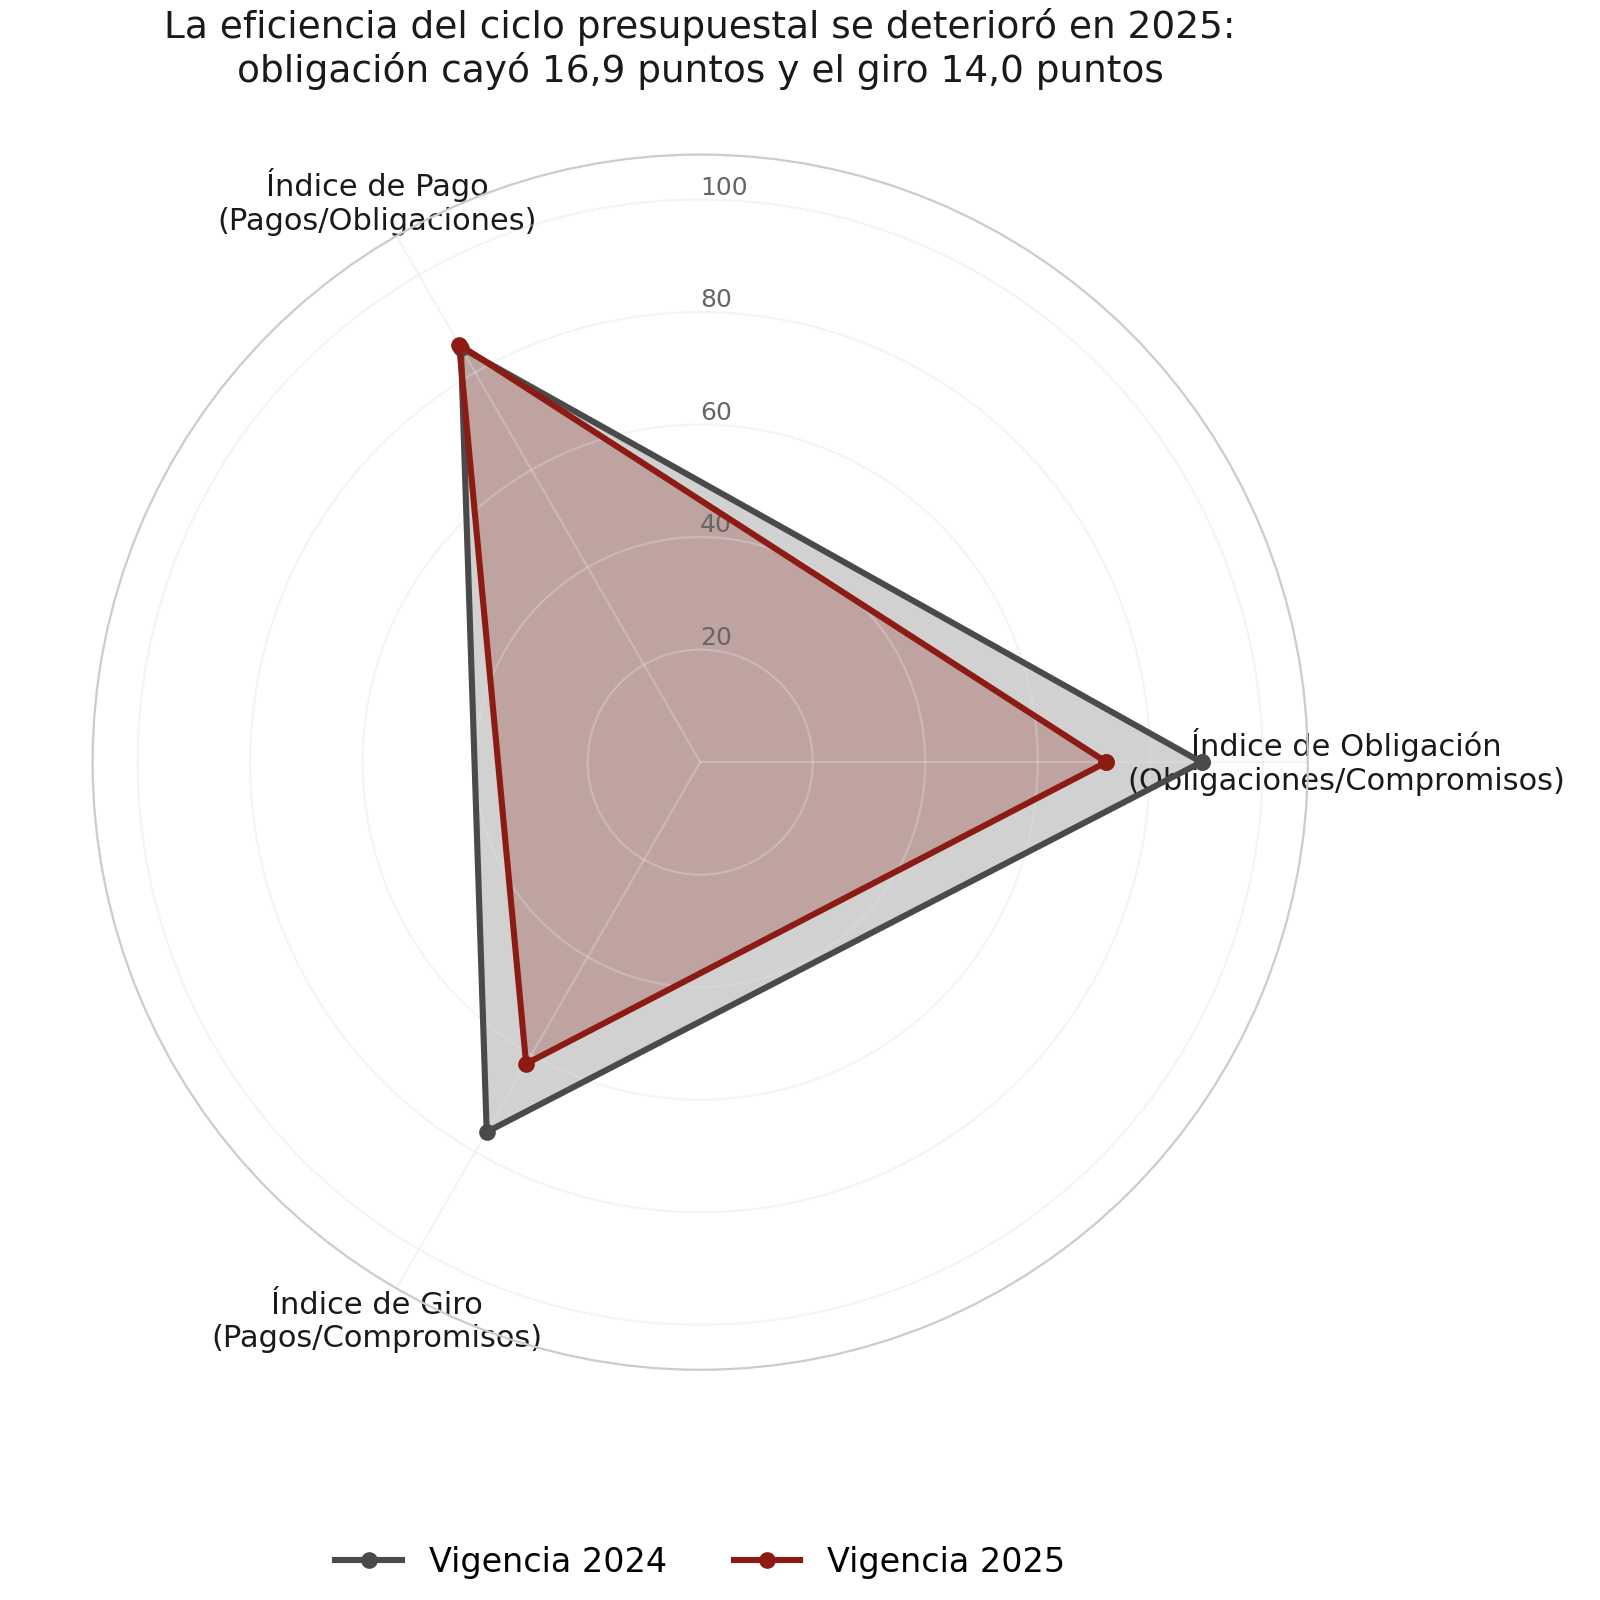
Los tres índices del ciclo presupuestal —el electrocardiograma de cualquier tesorería— confirman el deterioro. El índice de obligación, que mide cuánto de lo comprometido se legalizó como obligación, cayó de 89,1 por ciento en 2024 a 72,2 por ciento en 2025: dieciséis y nueve décimas de punto menos. Traducido a plata: casi $8.757,6 millones comprometidos en 2025 quedaron colgando sin devengar al cierre de la vigencia. El índice de pago se sostuvo en torno al 85 por ciento en ambas vigencias —85,1 y 85,7—, lo que indica que la tesorería sí paga lo que devenga, pero deja cada año una cola de cuentas por pagar del orden del 14 al 15 por ciento. Y el índice de giro, la medida más dura porque cruza pagos con compromisos, se hundió de 75,9 a 61,9 por ciento: de cada 100 pesos que la administración prometió en 2025, solo 62 salieron efectivamente de la caja. Un cierre que compromete más del doble y gira menos es, en la contundente definición del oficio, un cierre que infla el paperwork y difiere el problema para la siguiente alcaldía o para las vigencias futuras.
El radar de eficiencia lo muestra sin anestesia: en 2024 el polígono de gestión cubría con folios sobresalientes los tres ejes; en 2025 el eje de obligación y el de giro se contraen visiblemente mientras el eje de pago se mantiene. Ese patrón —compromisos gigantes, devengo rezagado, pagos estables— es característico de administraciones que, en su segundo año, adelantan una avalancha de compromisos contractuales que no logran legalizar y pagar a tiempo. No es necesariamente ilegal. Pero sí es la receta exacta del rezago, del arrastre presupuestal y de los cuellos de botella que los organismos de control enumeran año tras año cuando una vigencia se cierra con compromisos huérfanos.
Deuda pública: el doble en doce meses
Si la ejecución deteriorada es el síntoma, la deuda es el diagnóstico. Los formularios FUT_DEUDA_PUBLICA del portal CHÍP muestran que el municipio desembolsó $3.300 millones en créditos durante 2024 y otros $3.000 millones durante 2025, con lo cual el valor desembolsado acumulado al cierre pasó de $3.300 millones a $6.300 millones. Tras pagar $366,7 millones de amortización en cada vigencia, el saldo de la deuda pública terminó 2025 en $5.291,7 millones: el doble exacto, casi peso a peso, del saldo con el que terminó 2024 ($2.658,3 millones). Para un municipio de cuarta categoría con ingresos corrientes de libre destinación anuales en torno a los $40 mil millones según su propia matriz de plan plurianual, pasar de un saldo equivalente al 6,6 por ciento de un año de ICLD a un 13,2 por ciento en doce meses no es una estadística: es una decisión política de endeudamiento.
Tabla 2. Deuda pública municipal (FUT_DEUDA_PUBLICA, CHÍP). Cifras en pesos corrientes.
Indicador de deuda | Vigencia 2024 | Vigencia 2025 |
Desembolsos en la vigencia | $3.300.000.000 | $3.000.000.000 |
Valor desembolsado al cierre | $3.300.000.000 | $6.300.000.000 |
Intereses pagados | $381.612.384 | $271.667.229 |
Amortizaciones pagadas | $366.666.710 | $366.666.680 |
Saldo de la deuda al cierre | $2.658.333.310 | $5.291.666.630 |
Participación de intereses en el servicio | 51,0 % | 42,6 % |
Proyección de intereses vigencia 2026 | — | $481.738.229 |
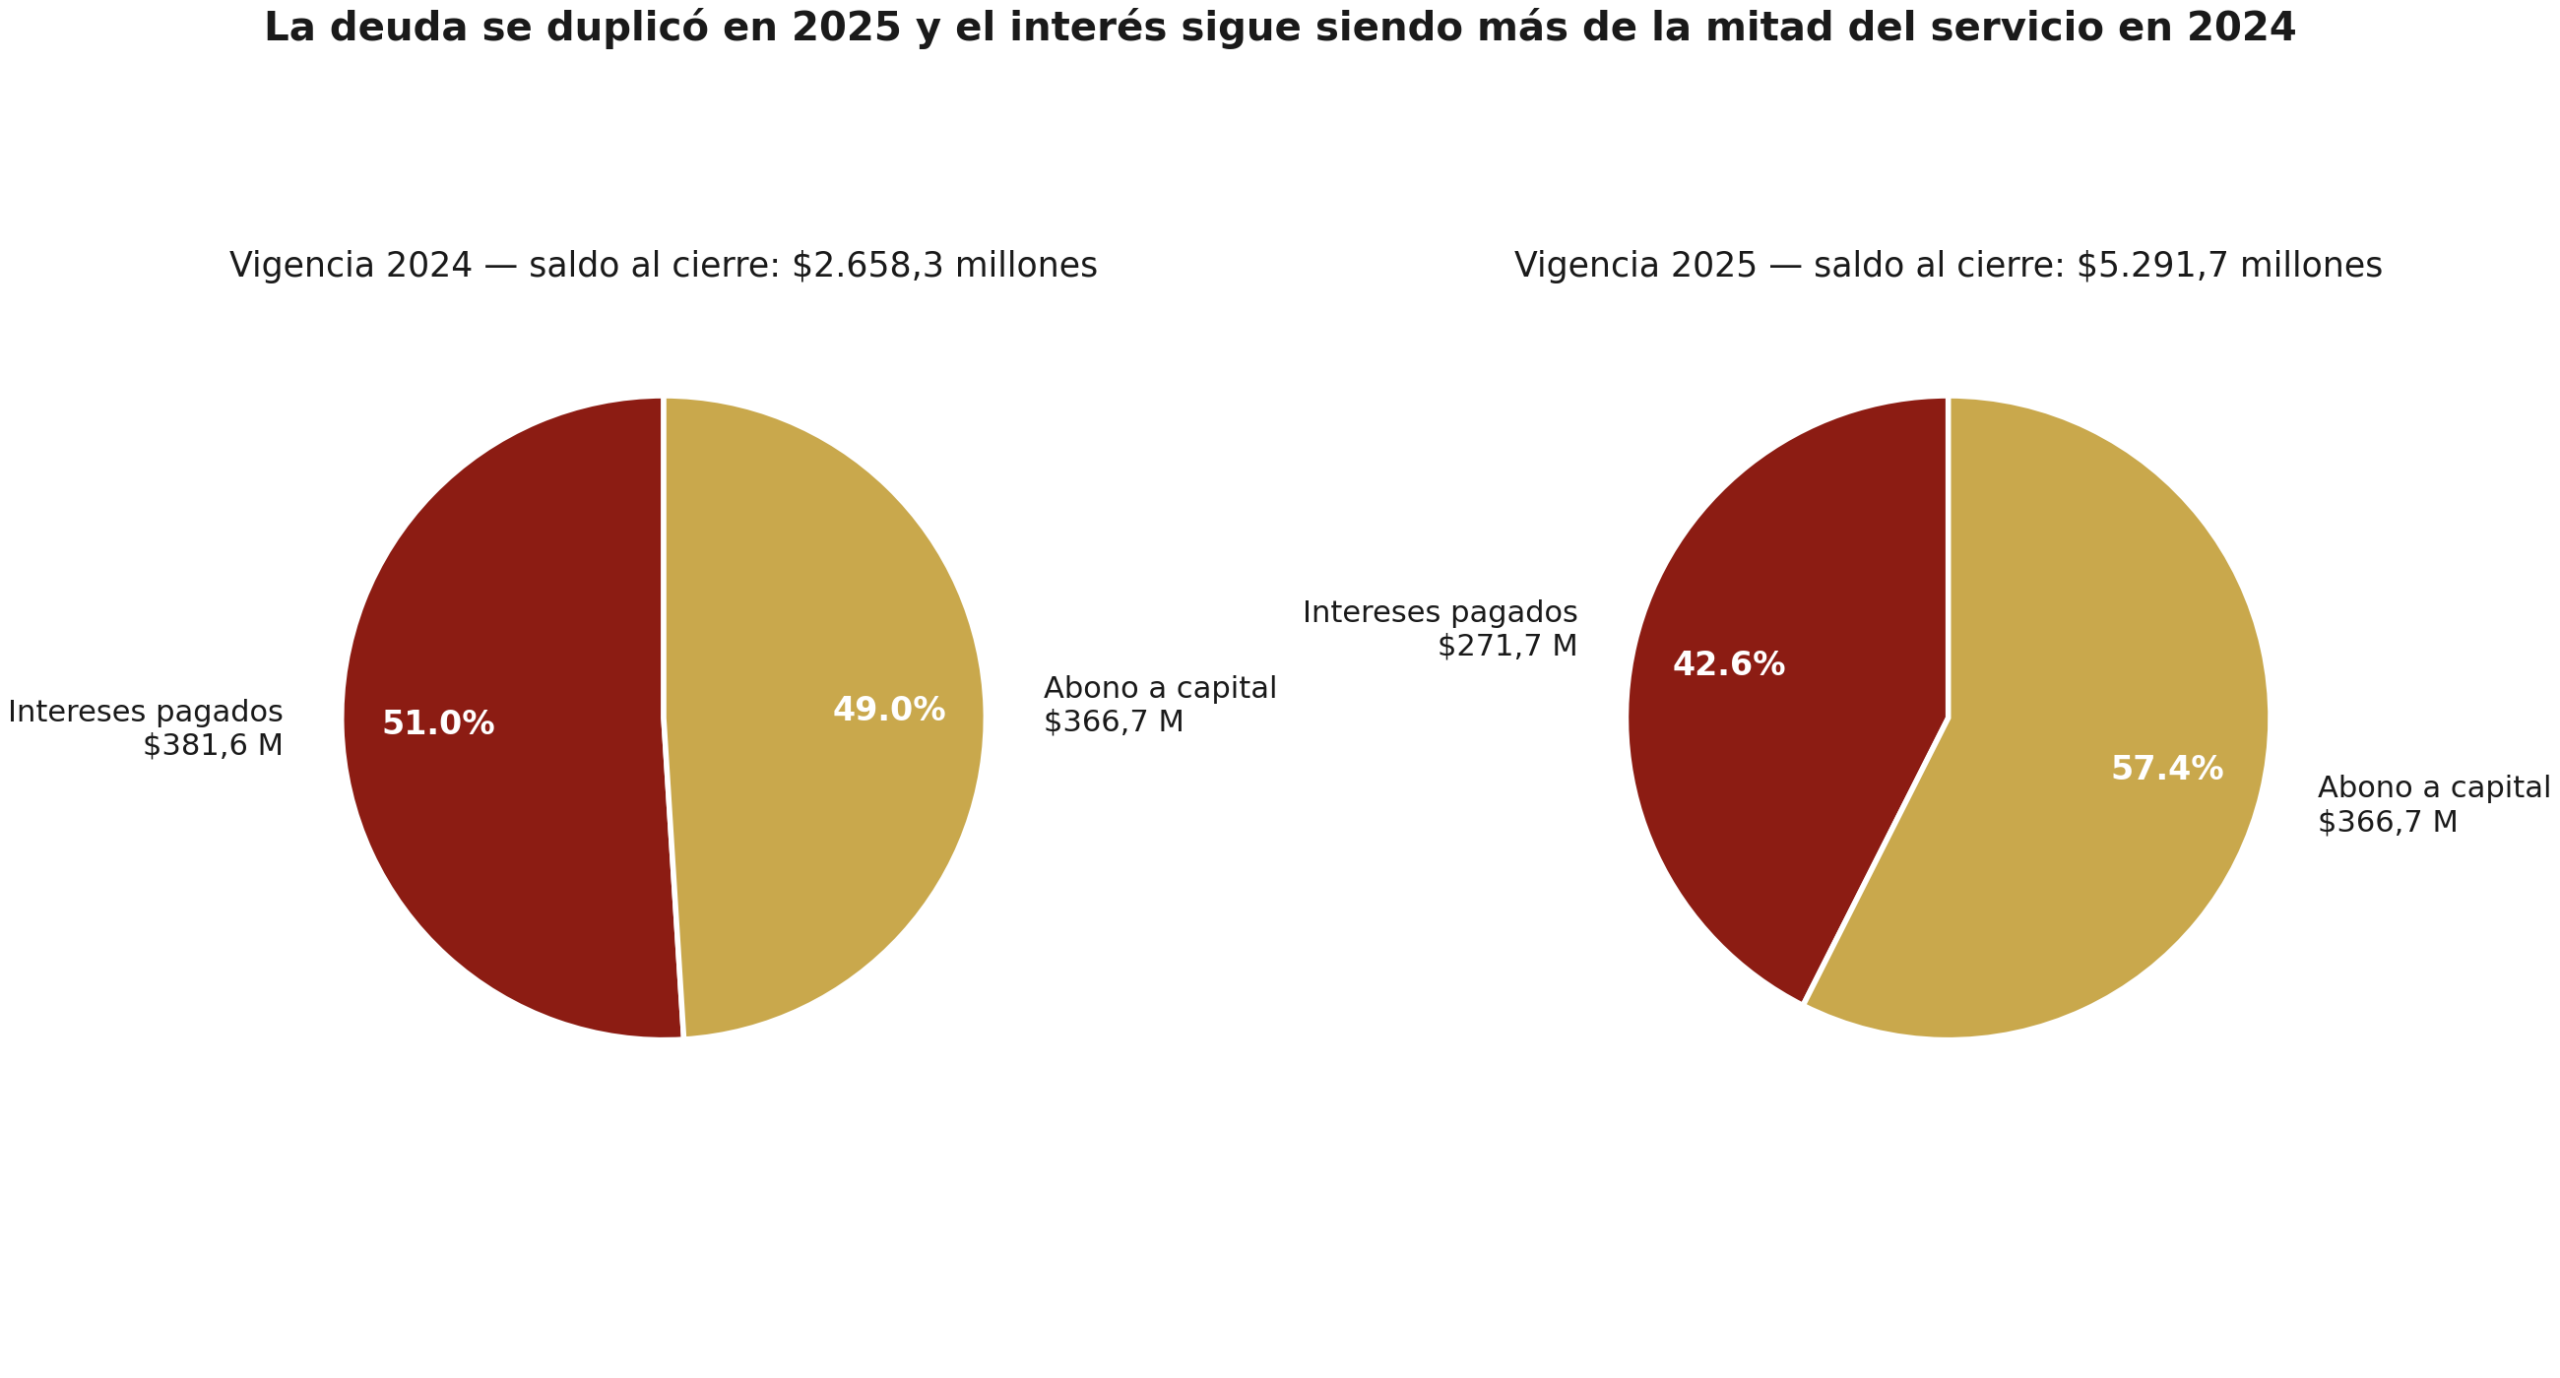
La composición del servicio de la deuda añade el matiz del oficio. En 2024, el municipio pagó $381,6 millones de intereses y $366,7 millones de abono a capital: los intereses fueron el 51 por ciento del servicio, es decir, más de la mitad de lo pagado se fue en costo financiero y no en reducir deuda. En 2025 la balanza se corrigió —42,6 por ciento de intereses, 57,4 de capital—, pero solo porque el saldo casi se había duplicado y el cronograma de amortización todavía no arrancaba con fuerza. El propio análisis financiero registra que para la siguiente vigencia el municipio proyectó destinar $481.738.229 únicamente al pago de intereses: más de un punto de ICLD anual consagrado a bancos, no a acueductos, vías ni maestros. Y falta la pregunta que ningún formulario responde solo: ¿en qué se invirtió lo prestado? Los fragmentos de presupuesto ordinario aportados no evidencian cuentas de servicio de la deuda ni pignoraciones de rentas en los rubros de gasto, y los formularios de créditos por sector y renta pignorada no fueron acompañados de su correlato de inversión en los anexos. Un municipio que se endeuda al doble debe poder señalar, con documento en mano, la obra o el activo que financió cada desembolso. Este análisis no encontró esa trazabilidad en los insumos disponibles, y declarar esa ausencia es, precisamente, parte del hallazgo.
Dependencia del nivel central, regalías PDET y la distribución de las fuentes
La estructura de financiación de Morales es la de un municipio que respira con pulmones prestados. Las fuentes identificadas en los documentos presupuestarios son, en su casi totalidad, del Gobierno Central: Sistema General de Participaciones en sus modalidades Propósito General —libre destinación y libre inversión—, Educación —calidad por matrícula oficial— y Agua Potable y Saneamiento Básico, más los retiros de FONPET. A escala local quedan los Ingresos Corrientes de Libre Destinación, la contribución del sector eléctrico, las estampillas y los rendimientos financieros: minoritarios, según el propio análisis de planillas. En la contratación registrada en SECOP II entre 2024 y 2026, el cruce lo confirma con cifras: en 2024 el SGP financió $689,8 millones del valor contratado (6,3 por ciento), los recursos propios $1.689,0 millones (15,4 por ciento) y el crédito $55,4 millones; en 2025 el SGP subió a $2.680,6 millones (9,4 por ciento), los propios a $4.069,3 millones (14,3 por ciento) y aparecieron, por primera vez en el período, $2.580,2 millones financiados con Sistema General de Regalías (9,1 por ciento del valor contratado del año).
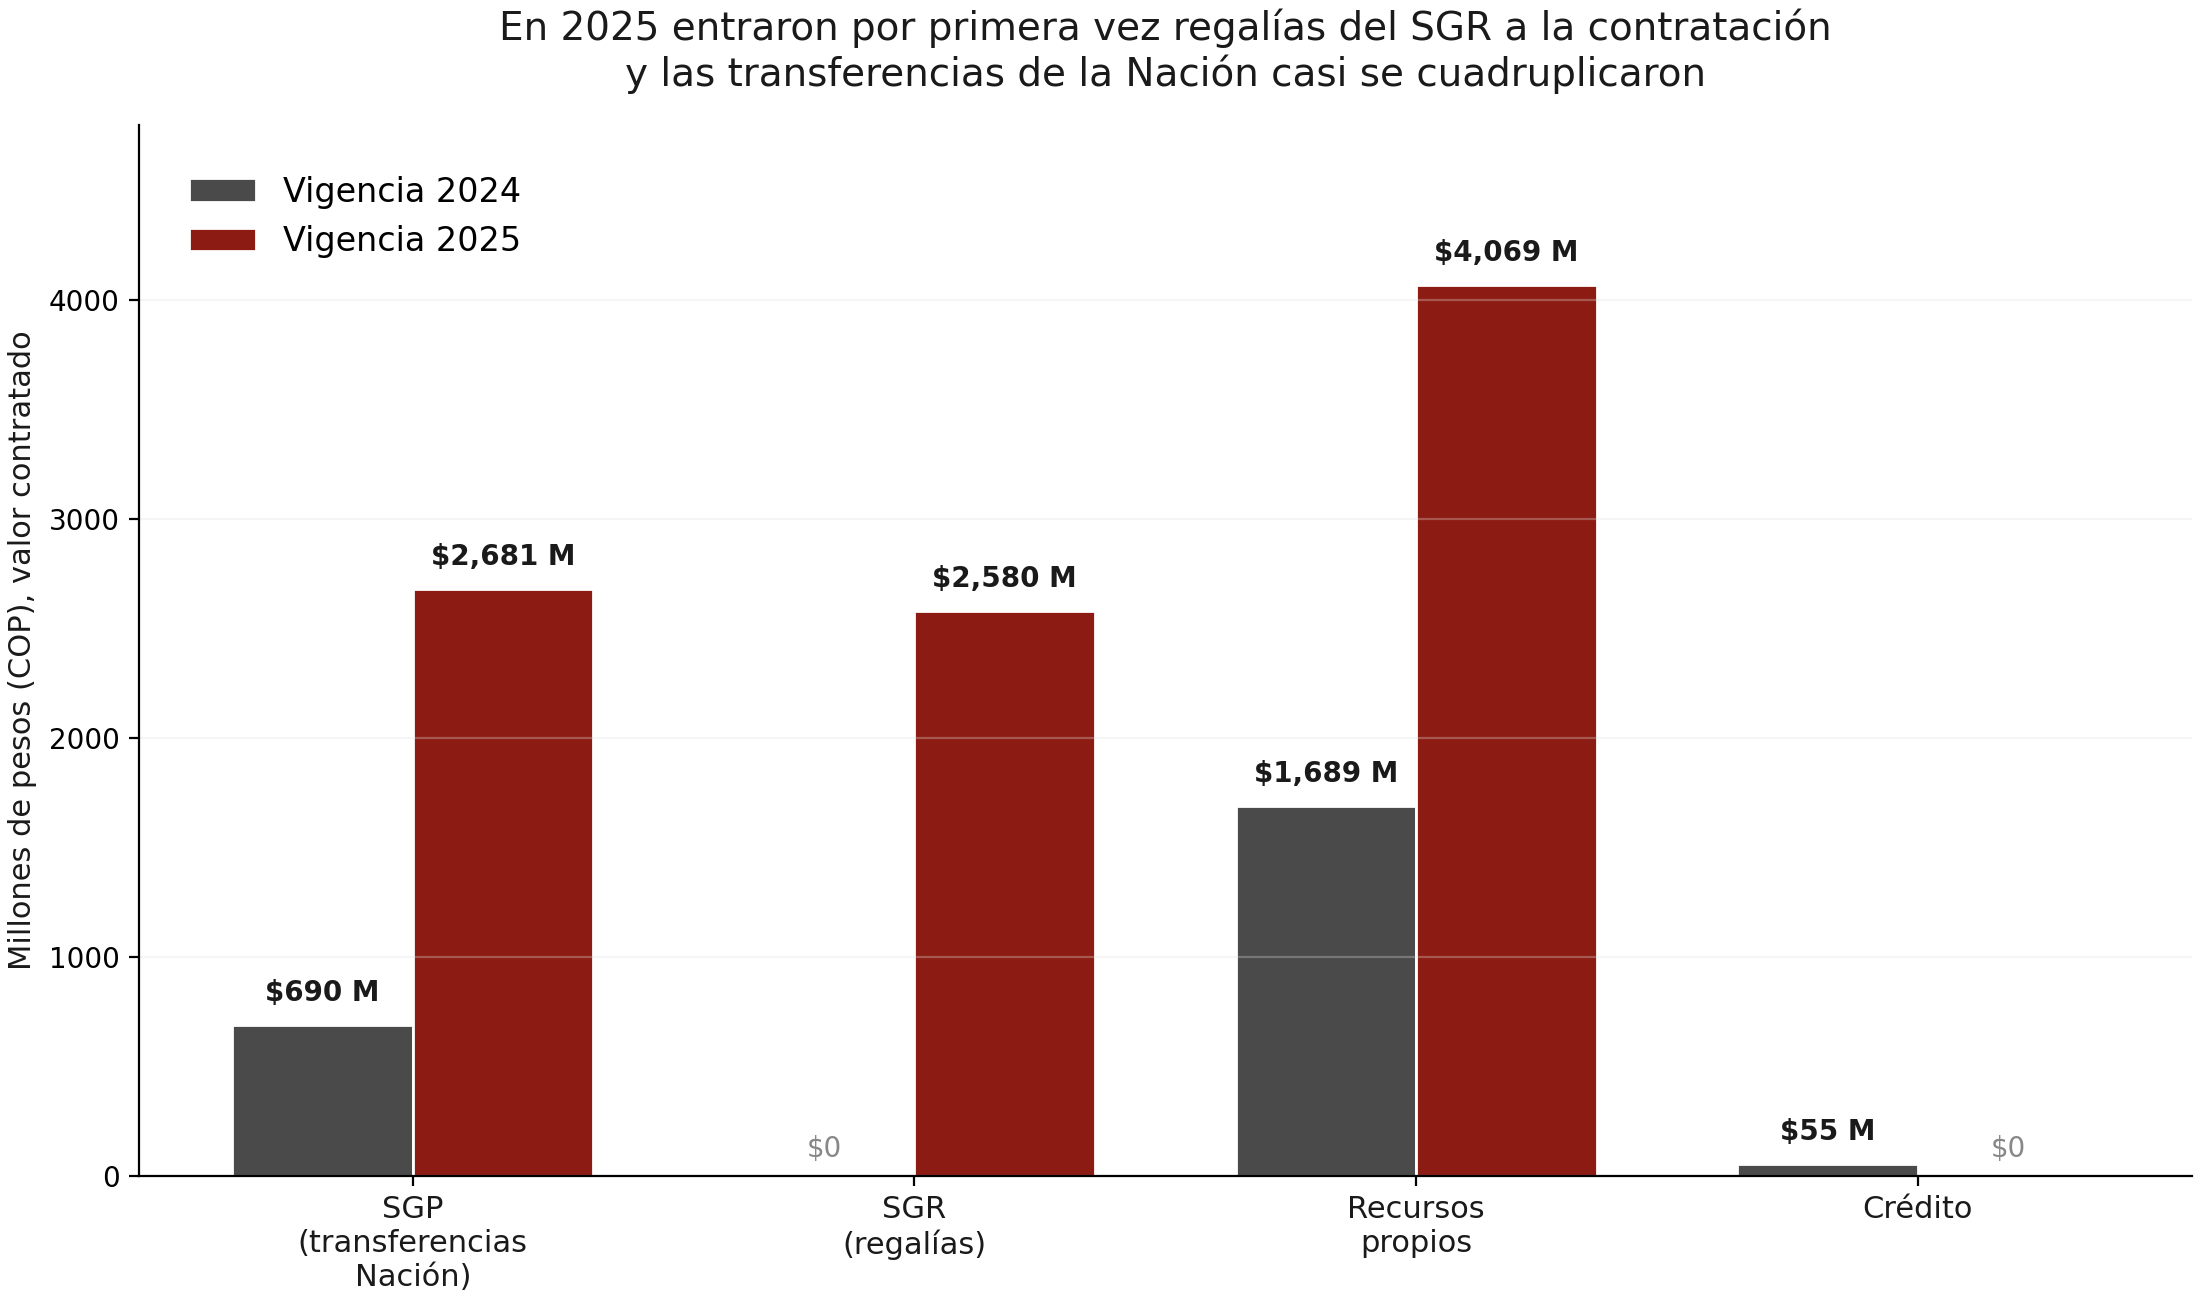
Las regalías merecen párrafo propio porque el prompt de esta investigación lo exige y porque Morales es municipio PDET, uno de los destinatarios de la asignación directa del Sistema General de Regalías consagrada en la Ley 2056 de 2020 para los territorios PDET. Los anexos financieros aportados no incluyeron los formularios de ejecución de ingresos y gastos del SGR, de modo que el giro regálero total de 2025 no puede constatarse en este trabajo con la precisión deseable; se declara como limitación y como tarea pendiente para cualquier auditor. Lo que sí consta, y con número de contrato incluido, es el destino: en 2025 la administración contrató con recursos etiquetados como SGR al menos dos operaciones —una por $2.220,9 millones adjudicada por concurso de méritos a CONSTRUCCIÓN COORDINACIÓN Y DESARROLLO DE PROYECTOS SAS en marzo de 2025, y otra por $359,3 millones—, y el mayor contrato del período, la optimización del sistema de alcantarillado por $4.245,3 millones con el CONSORCIO CONSTRUCAUCA, se licitó en septiembre de 2025 en plena ola de giros. Que las regalías de un PDET lleguen y se contraten en obras de agua y saneamiento es, en principio, exactamente lo que manda la ley. Lo que sigue siendo injustificable es que, con esa plata circulando, el 45,72 por ciento de cobertura de acueducto del casco urbano siga siendo el número de presentación del municipio.
Y queda el hallazgo que enseña los dientes: de los $28.365,2 millones contratados en 2025, solo $9.330,2 millones —el 32,9 por ciento— tienen origen de recursos declarado en SECOP II. El 67,1 por ciento restante, $19.035,0 millones, aparece con los campos de fuente vacíos: ni SGP, ni SGR, ni recursos propios, ni crédito. En 2024 la proporción vacía era del 77,8 por ciento. Que dos tercios del valor contratado de una vigencia carezcan de etiqueta de origen en el registro público no es un tecnicismo: es la diferencia entre un registro que cualquiera puede auditar en una tarde y un registro que obliga al auditor a empezar por adivinar. La transparencia no es publicar; es publicar de manera que la ciudadanía pueda cruzar, sin abogados ni Sherlock Holmes, de dónde vino cada peso. En ese examen, Morales va en reprobado.
Tabla 3. Origen de los recursos del valor contratado en SECOP II, por vigencia. Elaboración propia sobre datos.gov.co.
Fuente declarada en SECOP II | 2024 (valor / %) | 2025 (valor / %) |
SGP — transferencias de la Nación | $689,8 M / 6,3 % | $2.680,6 M / 9,4 % |
SGR — regalías (asignación PDET) | $0 / 0,0 % | $2.580,2 M / 9,1 % |
Recursos propios | $1.689,0 M / 15,4 % | $4.069,3 M / 14,3 % |
Crédito | $55,4 M / 0,5 % | $0 / 0,0 % |
Sin origen de recursos declarado | $8.531,7 M / 77,8 % | $19.035,0 M / 67,1 % |
Valor total contratado | $10.965,9 M / 100 % | $28.365,2 M / 100 % |
Los actores y sus roles: quién se quedó con qué
Toda ejecución presupuestal tiene nombres y apellidos, y en SECOP II —donde la ley obliga a la administración a escribirlos— Morales aparece con 1.011 procesos entre 2024 y el corte de 2026: 323 contratos por $10.965,9 millones firmados en 2024, 324 por $28.365,2 millones en 2025 y 277 por $8.725,9 millones en el arranque de 2026. El saldo de la narrativa es rápido: en número de contratos las dos vigencias se parecen, pero en plata el 2025 valió dos veces y media el 2024. Ahora bien, ¿cómo se contrató esa plata? Aquí es donde el mapa de modalidades revela la personalidad contractual de la administración Guachetá Arrubla, y revela, de paso, cuánto esfuerzo le cuesta al ciudadano común vigilar a su propia alcaldía.
La contratación directa —la modalidad sin competencia, la que permite elegir proveedor sin subir la puerta de la licitación— concentró en 2024 la suma de $6.551,2 millones en 277 procesos: el 59,7 por ciento de todo el valor contratado del año. En 2025, aunque los grandes contratos migraron a licitación pública y concurso de méritos —movimiento que hay que reconocerle a la administración y que le da aire—, la contratación directa no se redujo en plata sino que creció: $10.403,7 millones en 260 procesos, un 58,8 por ciento más que en 2024. Y en el arranque de 2026 volvió a dominar: $5.489,3 millones, el 62,9 por ciento del valor firmado hasta el corte. Las licitaciones públicas del bienio fueron apenas tres —dos en 2025 por $6.223,2 millones y una en obra de 2026—, y los concursos de méritos, trece. Cuando dos de cada tres pesos se negocian en puerta cerrada, el ciudadano de Morales no ve un mercado de contratación: ve un club de socios con membresía discrecional.
Tabla 4. Contratación de la Alcaldía de Morales en SECOP II por modalidad, 2024 vs 2025 (procesos y valor).
Modalidad | 2024 (procesos / valor) | 2025 (procesos / valor) |
Contratación directa | 277 / $6.551,2 M | 260 / $10.403,7 M |
Licitación pública de obra pública | 0 / $0 | 2 / $6.223,2 M |
Concurso de méritos abierto | 1 / $50,0 M | 11 / $5.808,0 M |
Selección abreviada subasta inversa | 4 / $1.642,0 M | 9 / $2.317,8 M |
Selección abreviada de menor cuantía | 4 / $1.153,9 M | 9 / $1.870,7 M |
Mínima cuantía | 29 / $644,4 M | 29 / $792,1 M |
Contratación directa (con ofertas) | 1 / $294,8 M | 2 / $581,1 M |
Régimen especial (con y sin ofertas) | 7 / $629,6 M | 2 / $368,5 M |
El podio de proveedores del bienio añade capas al dibujo. El mayor contrato individual es de obra pública: la primera etapa de la optimización del sistema de alcantarillado, $4.245,3 millones, adjudicada por licitación el 26 de septiembre de 2025 al CONSORCIO CONSTRUCAUCA. Le sigue un jugador recurrente del sector salud: VAMEDS SAS, que entre 2024 y 2026 acumuló 27 contratos por $4.078,1 millones, incluido uno de $1.000 millones firmado por contratación directa el 28 de septiembre de 2025 —número redondo, casi perfecto, como para que no sobren pesos—. EDS ALTOS DE PIENDAMÓ SAS capturó $2.146,7 millones en apenas 4 contratos de suministro de combustible para maquinaria, todos por selección abreviada; BONANZA sumó $1.378,6 millones en 6 procesos; y una persona natural, Deicy Bravo Jojoa, figura con 4 contratos por $1.220,5 millones, entre ellos uno de $617,7 millones por «transferencia» que merece, por tamaño y modalidad, el escrutinio de la Contraloría. Completa el cuadro APC ACUEDUCTO PIENDAMÓ MORALES OA, la operadora del servicio, que recibió transferencias por $1.209,7 millones en 3 procesos, incluidos $606,5 millones en enero de 2026.
Tabla 5. Principales proveedores del bienio 2024-2026 en SECOP II (corte de la consulta).
Proveedor adjudicado | Contratos | Valor | Detalle |
CONSORCIO CONSTRUCAUCA | 1 | $4.245,3 M | Licitación; optimización del sistema de alcantarillado (sept. 2025) |
VAMEDS SAS | 27 | $4.078,1 M | Servicios de salud; incluye $1.000 M por contratación directa (sept. 2025) |
CONSTRUCCIÓN COORDINACIÓN Y DESARROLLO DE PROYECTOS SAS | 1 | $2.220,9 M | Concurso de méritos; recursos SGR (mar. 2025) |
EDS ALTOS DE PIENDAMÓ SAS | 4 | $2.146,7 M | Combustible para maquinaria; subasta inversa (2024-2025) |
CONSORCIO ACUASAMARIA | 1 | $1.977,9 M | Licitación; construcción del acueducto de la vereda Samaria (dic. 2025) |
BONANZA | 6 | $1.378,6 M | Compras y convenios varios |
Deicy Bravo Jojoa (persona natural) | 4 | $1.220,5 M | Incluye transferencia de $617,7 M (dic. 2024) |
APC ACUEDUCTO PIENDAMÓ MORALES OA | 3 | $1.209,7 M | Transferencias a la operadora del servicio (incl. $606,5 M en ene. 2026) |
Ninguno de estos datos prueba, por sí solo, una irregularidad; un contrato grande con un consorcio de obra puede ser la mejor noticia del año si la obra se ejecuta con calidad. Lo que estos datos prueban es otra cosa: la estructura de riesgo. Concentración de facturación en pocos proveedores, pesos gigantes negociados en modalidad directa, personas naturales transfiriendo centenas de millones y un registro donde la mayoría del valor no declara su fuente. Esa combinación es, en el lenguaje del control fiscal, un ecosistema propicio. Y en un municipio PDET con pobreza rural del 50,8 por ciento, no es un asunto técnico: es la distribución de la oportunidad de la que viven familias enteras.
FURAG: la contraevidencia que honra a la maquinaria, no al resultado
Contra este panorama hay que presentar la pieza contraria con la misma fuerza, porque el rigor no es elegir solo lo que conviene. En el Índice de Desempeño Institucional FURAG de la vigencia 2025 —el medidor de gestión pública del Departamento Administrativo de la Función Pública, con reporte del 17 de junio de 2026— la Alcaldía de Morales, Cauca obtuvo 94,45 sobre 100. Colóquenlo en contexto y verán la magnitud: entre las 1.102 alcaldías evaluadas del país, apenas unas treinta puntúan más alto; en el departamento del Cauca, solo Timbiquí (95,45) queda por encima. Municipios del tamaño y complejidad de Popayán (91,55) o Santander de Quilichao (87,37) quedaron por debajo. Es un resultado sobresaliente, verificable en el consolidado oficial, y este artículo lo registra como tal.
¿Qué mide exactamente ese 94,45? El IDI pondera tres dimensiones: el Desempeño Institucional —cumplimiento de metas y planes de acción—, la Efectividad y Eficiencia —ejecución de recursos y capacidad de generar resultados— y los Requisitos Legales —planeación, contratación, talanqueras y obligaciones constitucionales básicas—. El archivo anexo disponible para esta investigación contiene el IDI agregado y el ranking territorial, no las 104 columnas de desagregación por indicador, por lo que no es posible aquí indicar cuáles items puntuales de la escala le costaron los 5,55 puntos que faltan; se declara como limitación y como línea de auditoría inmediata. Lo que sí permite la metodología FURAG es leer el total con sarcasmo legítimo: el índice acredita procesos documentados, talanqueras llenas y reportes al día. Un 94,45 en procesos con un 72,2 por ciento de obligación sobre compromisos en el mismo período es la definición administrativa de la disonancia: la maquinaria está impecable en el papel en el que la maquinaria se autoevalúa. El FURAG honra al equipo burocrático; no absuelve el deterioro financiero ni sustituye la verificación territorial. Cuando la autoevaluación institucional y la ejecución real se cuentan historias distintas, el árbitro debe ser el cruce de fuentes —y ese cruce es exactamente lo que hace este trabajo.
El impacto real: los cinco problemas de la gente, los cinco indicadores del alcalde
El Plan de Desarrollo «Unidos por el Desarrollo de Morales 2024-2027» —adoptado por la propia administración— organiza su apuesta en cuatro ejes del programa de gobierno: cuidado del agua y protección del medio ambiente para el desarrollo sostenible; infraestructura y servicios públicos; seguridad y convivencia; y territorio y economía, articulados con los ocho pilares PDET. El diagnóstico oficial que sustenta ese plan es demoledor y merece citarse con números crudos: cobertura de acueducto del 45,72 por ciento en el casco urbano —frente a 63,78 del Cauca y 74,48 del país— y ausencia total de servicio en la zona rural, donde la gente se abastece con «soluciones de agua» sin infraestructura técnica; pobreza multidimensional de 50,8 por ciento en el rural disperso frente a 23,3 en la cabecera; 93,3 por ciento de informalidad laboral; 71,3 por ciento de privación por bajo logro educativo; 37,8 por ciento de la población sin fuente de agua mejorada; 15,9 por ciento de analfabetismo. A eso se suma el registro de víctimas del conflicto: 12.600 casos de desplazamiento forzado y 1.327 hechos de afectación terrorista según la Unidad de Víctimas, en un municipio vecino de concentraciones de coca de hasta 8.000 hectáreas.
Con ese diagnóstico en mano, la pregunta forense es simple: ¿qué hizo la administración de Guachetá Arrubla en 2024 y 2025 contra los cinco problemas que más duelen? Aquí están los cinco indicadores de gestión, amarrados a evidencia verificable y calificados de 0 a 10, como comprometió esta plataforma con su método de calificación.
Tabla 6. Cinco indicadores de gestión amarrados a los cinco problemas priorizados por la comunidad y el Plan de Desarrollo.
Problema priorizado | Evidencia clave 2024-2025 | Puntaje |
1. Agua potable y saneamiento | Más de $8.400 M contratados (alcantarillado $4.245,3 M; acueducto Samaria $1.977,9 M; proyecto SGR $2.220,9 M); sin obras entregadas al cierre de 2025; cobertura 45,72 % | 6,5 |
2. Infraestructura y vías rurales | Maquinaria operativa (combustible $2.146,7 M); sin proyecto vial estructural identificado ni métricas públicas de kilómetros | 5,5 |
3. Seguridad y convivencia | Ataque armado (feb. 2025: 3 negocios destruidos, 12 viviendas); 474.100 afectados en Cauca (OCHA, 2025); alcalde retenido y asaltado (feb. 2026) | 3,5 |
4. Educación | Privación por bajo logro educativo 71,3 %; analfabetismo 15,9 %; sin contratos educativos estructurales en el podio del gasto | 5,0 |
5. Economía y empleo rural | Informalidad 93,3 %; inclusión productiva presupuestada ($991 M en 2024) sin evidencia contractual de escala | 4,5 |
Promedio de los cinco indicadores | Base del componente de avance del Plan de Desarrollo | 5,0 |
1. Agua potable y saneamiento — puntaje: 6,5
Es el problema madre de Morales y el que más plata movilizó en 2025. La evidencia contractual es sustancial: la optimización del alcantarillado por $4.245,3 millones (licitación, septiembre de 2025), el acueducto de la vereda Samaria por $1.977,9 millones (licitación, diciembre de 2025) y el proyecto de $2.220,9 millones con recursos SGR del concurso de marzo de 2025, además de los aportes y transferencias a la operadora APC por más de $1.200 millones. Pero una obra adjudicada no es un grifo abierto: al cierre de 2025 ninguna de esas obras constaba como entregada, la cobertura oficial seguía anclada en 45,72 por ciento y la zona rural seguía sin servicio. Contratar es el primer paso; cobrar indicador por agua que corre, por ahora, es retórica. Se premia el esfuerzo contractual y se castiga la ausencia de resultados verificables: 6,5.
2. Infraestructura y vías rurales — puntaje: 5,5
En un municipio con 79 por ciento de su población en el rural disperso, las vías son la política social en su forma más literal. La administración mantuvo operativa la maquinaria —así lo evidencian los contratos de combustible por $2.146,7 millones con EDS Altos de Piendamó y los de interventoría y obra— y ejecutó compras de materiales y adecuación vía contratación directa y mínima cuantía. Pero en los registros analizados no aparece un solo proyecto vial estructural de los que el propio plan anuncia, ni métricas públicas de kilómetros intervenidos por vigencia, ni priorización publicada de las vías que conectan las veredas con los mercados. Mantener el patio al día es administrar; transformar la conectividad rural es gobernar. Entre lo uno y lo otro: 5,5.
3. Seguridad y convivencia — puntaje: 3,5
Aquí no hay forma amable de decirlo. En febrero de 2025 un ataque armado golpeó al propio municipio: el Congreso Indígena del Cauca documentó tres negocios destruidos en su totalidad y doce viviendas afectadas, y pidió presencia de Naciones Unidas en el territorio. En noviembre de 2025 la OCHA registraba más de 474.100 personas afectadas por violencia, desplazamiento y confinamiento en el Cauca, con el norte del departamento como epicentro. Y en la noche del 10 de febrero de 2026 el propio alcalde Guachetá fue retenido y asaltado en la vía Panamericana, episodio que terminó en rescate y que volvió a encender el debate por la militarización de la vía. La gestión municipal frente a este flagelo, en los registros analizados, no deja evidencia de una estrategia local verifiable: los contratos de seguridad que constan son de vigilancia ordinaria, y el capítulo de paz y víctimas del plan —con 12.600 víctimas de desplazamiento esperando— no exhibe ejecución destacada en el período. Cuando el ordenador del gasto tiene que ser rescatado a la fuerza, la magnitud del vacío estatal ya no es una abstracción: 3,5, y con dolor.
4. Educación — puntaje: 5,0
El diagnóstico municipal reconoce una privación por bajo logro educativo del 71,3 por ciento y un analfabetismo del 15,9 por ciento; el SGP Educación por calidad y matrícula oficial es una de las transferencias más pesadas del presupuesto. En los registros de contratación del bienio no aparecen, entre las operaciones de mayor valor, obras o programas educativos estructurales: infraestructura escolar, rutas, conectividad o programas de permanencia no logran posición en el podio de la plata. La administración sostiene la operación —nomina docente, alimentos para aprendizajes, dotaciones menores—, pero no hay evidencia contractual de un salto que ataque la privación estructural de un municipio donde casi tres de cada cuatro adultos tienen bajo logro educativo. La formación es la única deuda que no se refinancia: 5,0.
5. Economía y empleo rural — puntaje: 4,5
El 93,3 por ciento de informalidad laboral de Morales es una condena estructural que ningún gobierno de cuatro años va a resolver solo, pero que cualquiera debe empezar a descongestionar. El plan presupuestó en 2024 $991 millones para la inclusión productiva de pequeños productores rurales y hace del pilar PDET de reactivación económica una de sus banderas. En la contratación del bienio, sin embargo, la reactivación se diluye entre compras menores y no se encuentra una apuesta productiva de escala —cadenas de café, aguacate, piscicultura, comercialización campesina— con contrato, monto y cobertura verificables. El empleo rural de Morales sigue esperando que la gestión municipal pase del discurso PDET a la partida de inversión que se pueda auditar: 4,5.
El promedio de los cinco indicadores es 5,0 sobre 10. Cinco problemas, cinco respuestas a medias: una gestión que contrata bien el agua y abandona la seguridad, que mantiene las vías y no mueve la educación, que presupuesta la reactivación y no la evidencia. Ese 5,0 no es una opinión: es el promedio aritmético de cinco calificaciones sustentadas, y será el corazón del componente de avance del Plan de Desarrollo en la calificación final.
El sistema que lo permite: dependencia, discrecionalidad y papel brillante
¿Por qué un municipio puede duplicar su deuda, dejar un cuarto de sus compromisos sin devengar, mantener dos tercios de su contratación sin origen de recursos declarado y aun así salir airoso de la medición institucional nacional? Porque el sistema está diseñado así. La primera pata del diseño es la dependencia fiscal: cuando el corazón financiero del municipio late con plata del SGP, del SGR y de FONPET —transferencias que llegan programadas y con destino atado—, el margen de decisiones propias se reduce al ICLD, y el ICLD moralense compite contra intereses de deuda, nómina y funcionamiento. El propio análisis de ingresos registra que para 2026 la proyección de solo intereses —$481,7 millones— limita el margen de maniobra de los ingresos corrientes locales para inversión social directa. Dependencia del 100 por ciento del nivel central no es una figura retórica en Morales: es la descripción técnica de su balanza.
La segunda pata es la discrecionalidad contractual: la contratación directa no está prohibida, está regulada, y cuando ocupa seis de cada diez pesos del año sin fuente declarada en el registro público, se convierte en el corredor natural de la opacidad, aunque cada contrato individual sea impecable. La tercera pata es la premia del papel: los índices de gestión —FURAG, reportes CUIPO, publicaciones de SECOP— premian a quien documenta, no necesariamente a quien transforma. Un municipio puede tener su talanquera llena, su plan de acción al día y sus formularios entregados a tiempo, y seguir con el 45,72 por ciento de cobertura de acueducto. Ningún indicador de los que premian procesos pondrá esa cifra en rojo; ninguna métrica de los que miden resultados la dejará pasar. La cuarta pata es la debilidad documental de los controles: los anexos de este análisis carecen de formularios SGR y de vigencias futuras, y esa ausencia —que el análisis forense declara, pero que también dificulta a cualquier ciudadano— es exactamente el tipo de vacío que conviene a quien no quiere ser cruzado. Y la quinta pata, la más triste, es la seguridad: en un territorio donde el conflicto decide qué obras se pueden supervisar y qué veredas se pueden visitar, el confinamiento es el mejor aliado del rezago. El sistema, en suma, no protege a la gente; protege a quienes administran en su nombre.
Calificación final: 6,6 sobre 10 — REGULAR, bajo vigilancia ciudadana
Aplicada la escala ponderada comprometida en la metodología, con cada componente calificado sobre la evidencia presentada y las estimaciones declaradas, la gestión de los dos primeros años del alcalde Óscar Yamit Guachetá Arrubla en Morales, Cauca obtiene una calificación final de 6,6 sobre 10: REGULAR, en la franja que esta plataforma identifica con la etiqueta VIGILAR —gestión aceptable pero con déficits relevantes, que requiere seguimiento ciudadano permanente—. Ni mediocre ni buena: una gestión suspendida entre el mérito burocrático y el déficit de resultados, a un paso del umbral del buen gobierno y con los indicadores de riesgo suficientes para que ninguna lectora baje la guardia.
Tabla 7. Calificación ponderada de la gestión 2024-2025 del alcalde Óscar Yamit Guachetá Arrubla.
Componente | Peso | Puntaje | Aporte | Justificación sintética |
FURAG (IDI) | 25 % | 9,4 | 2,35 | IDI 94,45: top 2,5 % nacional y n.º 2 del Cauca (Función Pública, 2026) |
Ejecución presupuestal CUIPO | 20 % | 7,0 | 1,40 | Obligación 89,1 % → 72,2 %; giro 75,9 % → 61,9 %; deuda duplicada |
Avance Plan de Desarrollo | 20 % | 5,0 | 1,00 | Promedio de los cinco indicadores de problemas priorizados |
Transparencia SECOP | 15 % | 5,5 | 0,83 | Registro exhaustivo; contratación directa 59,7 % del valor 2024; origen de recursos vacío en 67,1 % de 2025 |
Cumplimiento ODS | 10 % | 5,0 | 0,50 | ODS 6 en obra sin cierre; ODS 4, 8 y 11 sin avance verificable |
Percepción ciudadana | 10 % | 5,5 | 0,55 | Narrativa oficial activa; crisis de seguridad; sin escándalo público de corrupción reportado en fuentes consultadas |
TOTAL | 100% | — | 6,63 ≈ 6,6 | REGULAR — franja VIGILAR (5,0-6,9): seguimiento ciudadano permanente |
La lectura honesta de la tabla es la que sigue. El FURAG (9,4) refleja una maquinaria institucional real, no un espejismo: la administración documenta, reporta y cumple talanqueras como pocas del país, y eso también es gestión. La ejecución CUIPO (7,0) reconoce una tesorería que paga lo que devenga, pero castiga el rezago de 2025 y el endeudamiento duplicado. El avance del Plan de Desarrollo (5,0) mide la brecha entre lo prometido en el papel —el agua, las vías, la seguridad, la educación, la economía— y lo verificable en la contratación. La transparencia SECOP (5,5) premia el registro exhaustivo y castiga el origen de recursos vacío y el dominio de la modalidad directa. El cumplimiento de ODS (5,0) y la percepción ciudadana (5,5) registran un municipio que no retrocede visiblemente pero tampoco evidencia avance medible en sus déficits estructurales. Si el tercer y cuarto año de gobierno convierten los contratos de agua en grifos, las licitaciones en obra terminada y el 94,45 de procesos en 45,72 mejorados, la calificación cambiara de franja. Por ahora, los datos no alcanzan para premiar más.
Análisis jurídico: Prevaricato por Omisión — el deber que nadie cumplió
La calificación quedó por debajo del umbral de 7,0, y esa es la puerta que la metodología abre: corresponde desarrollar, sin maquillajes, el examen del delito de Prevaricato por Omisión del artículo 414 del Código Penal colombiano, que sanciona con prisión y eventualmente con privación del derecho a ejercer función pública al servidor que «dejare de cumplir un deber propio de su cargo, siempre que de la omisión resulte grave afectación de los bienes e intereses confiados a su custodia». El tipo penal exige tres ingredientes: un deber funcional preciso e ineludible, una omisión dolosa —la voluntad consciente de no actuar cuando se debe y se puede— y una grave afectación de los bienes e intereses públicos confiados a la custodia del funcionario. En el caso del alcalde de Morales, que es ordenador del gasto, supremo director administrativo y primer garante de los derechos de su población, los tres ingredientes no requieren imaginación para ser formulados; requieren, eso sí, valor para formularlos.
Primer ingrediente: los deberes existen y están escritos. La Constitución —artículos 2, 209 y 315—, la Ley 152 de 1994, la Ley 819 de 2003 sobre sostenibilidad fiscal, la Ley 388 de 1997 y la Ley 2056 de 2020 imponen al alcalde deberes concretos: ejecutar el presupuesto garantizando eficiencia, asegurar la sostenibilidad del endeudamiento, dar cumplimiento al Plan de Desarrollo, garantizar la prestación de los servicios públicos y ejecutar con diligencia las asignaciones del SGR recibidas como municipio PDET.
Segundo ingrediente: la omisión. Que el 27,8 por ciento de los compromisos de 2025 —casi $8.757,6 millones— quedara sin devengar al cierre no es un accidente contable: es la consecuencia documentada de no haber activado, con la debida anticipación, los estudios, licencias, estructuraciones y supervisiones que la propia administración controla. Que el 67,1 por ciento del valor contratado carezca de origen de recursos declarado en SECOP II no es una casilla olvidada: es la omisión reiterada de un deber de registro que la administración conoce, practica —lo hace en un tercio de los casos— y deja de practicar en los demás. Que el saldo de deuda se duplique sin trazabilidad de inversión en los formularios aportados y que un tercio de la cobertura de acueducto del país siga pendiendo sobre el casco urbano mientras la plata regálera circula, completa el cuadro de deberes dejados de cumplir.
Tercero: la afectación grave está empadronada en el territorio —el agua que no llega al 54 por ciento del casco urbano, las 12.600 víctimas de desplazamiento esperando una política de paz territorial, los 71,3 por ciento de privación educativa—. Todo esto ya dijimos en cifras; aquí es donde esas cifras dejan de ser estadística y se convierten en prueba de custodia incumplida.
Hay que decirlo con la contundencia que este oficio le debe a la gente: la fotografía financiera y contractual de los años 2024-2025 en Morales reúne, tal como exige el artículo 414, el patrón característico del servidor público que decide conscientemente no actuar, y no la desgracia del funcionario que actuó mal por torpeza. La torpeza se disculpa; la omisión deliberada de un deber funcional que produce afectación grave se sanciona con cárcel. Este análisis no es una sentencia —el juez penal es el único que puede dictarla—, pero tampoco es una sugerencia: es el señalamiento documentado de que los elementos del tipo penal están a la vista de cualquier fiscal que abra el expediente, con los formularios CUIPO, el FURAG, los 1.011 registros de SECOP II y el propio Plan de Desarrollo como piezas de convicción. Los organismos de control —Contraloría General del Cauca, Procuraduría, Ministerio Público— tienen en este cruce de fuentes una ruta de auditoría trazada línea por línea. La presunción de inocencia ampara al alcalde hasta que un juez diga lo contrario; la evidencia administrativa, desde ya, apunta contra él. En un municipio PDET donde el Estado prometió llegar primero, el delito más cruel es el de la ausencia: el prevaricato por omisión no se comete con carteras de plata ni con firmas falsas; se comete con lo que no se hace.
ODS: dónde queda Morales frente a la Agenda 2030
Frente a los Objetivos de Desarrollo Sostenible, los dos primeros años de esta administración arrojan un balance de cumplimiento parcial, con más intención que medición. En el ODS 6 —agua limpia y saneamiento—, el municipio parte de una situación de emergencia estructural (45,72 por ciento de cobertura urbana, rural sin servicio, 37,8 por ciento sin fuente mejorada) y contrata en 2025 más de $8.400 millones entre alcantarillado, acueducto veredal y proyecto SGR: avance contractual notable, cumplimiento efectivo aún no verificable. En el ODS 4 —educación de calidad—, no hay evidencia de intervención estructural contra una privación del 71,3 por ciento: incumplimiento manifiesto. En el ODS 8 —trabajo decente y crecimiento—, la informalidad del 93,3 por ciento sigue sin apuesta productiva verificable: rezago. En el ODS 11 —comunidades sostenibles—, la falta de PBOT actualizado —el propio plan lo admite— mantiene el ordenamiento territorial en pañales. En el ODS 16 —instituciones sólidas—, el FURAG de 94,45 y el registro exhaustivo en SECOP son el mejor activo de la gestión, matizado por el vacío de origen de recursos en dos tercios del valor contratado. La administración administra; todavía no transforma. Y la Agenda 2030 no se cumple con administrar: se cumple con cerrar brechas.
Cierre: la pregunta que sigue abierta
Morales, Cauca tiene la mejor maquinaria documental del Cauca y un 45,72 por ciento de cobertura de acueducto. Tiene el segundo mejor IDI del departamento y una deuda que se duplicó en un año. Tiene 1.011 contratos publicados y dos tercios de su valor contratado sin fuente declarada. Tiene un alcalde con 94,45 puntos de gestión institucional y con las 12.600 víctimas de desplazamiento de su municipio esperando que la gestión descienda del papel al territorio. Los datos de este análisis son públicos, replicables y verificables; cualquier lector puede recomponer el rompecabezas desde el CHÍP, el FURAG de Función Pública y el API de SECOP II en una tarde de domigo. La corrupción no solo se denuncia, se disecciona; y lo que esta disección muestra es un organismo que aprendió a entregar formularios impecables mientras el cuerpo territorial se enferma. La pregunta no es si esta administración documenta bien: es si vamos a seguir premiando el papel con el que se cubre la ausencia. La próxima vez que un habitante de la vereda Samaria cargue un cantil de agua hasta su casa, recuerde que esa infraestructura tiene número de contrato, fuente de recursos y nombre de responsable. Cada peso sin origen declarado es una respuesta que alguien decidió no dar. Cada deber funcional omitido es una herida que la ley llama por su nombre. El sistema no se cambia solo. Pero tampoco puede cambiar sin nosotros.
Ficha metodológica y fuentes verificables
Cruce de cinco fuentes independientes: (1) Formularios CUIPO —B_EJECUCION_DE_INGRESOS, D_EJECUCION_DE_GASTOS, FUT_DEUDA_PUBLICA: CREDITOS, CREDITOS_POR_SECTOR y RENTA_PIGNORADA— del portal de consulta ciudadana de CHÍP Estatal (www.chip.gov.co/inicio/consulta/ciudadano), períodos DIC-A-DIC 2024 y 2025, entidad Municipio de Morales, Cauca. (2) Índice de Desempeño Institucional FURAG, vigencia 2025, Departamento Administrativo de la Función Pública, reporte del 17 de junio de 2026: ALCALDIA DE MORALES – CAUCA, código Sigep 00787, grupo 4, IDI 94,45. (3) SECOP II —dataset público de contratos electrónicos de datos.gov.co—, entidad ALCALDIA MUNICIPAL DE MORALES CAUCA, NIT 891500982: 1.011 registros agregados por vigencia, modalidad, fuente de recursos y proveedor; consulta replicable con el API Socrata del portal. (4) Plan de Desarrollo Territorial «Unidos por el Desarrollo de Morales 2024-2027», alcalde Óscar Yamit Guachetá Arrubla, publicado en el portal del municipio y en el repositorio de planes de desarrollo de Tángara (tangara.gov.co). (5) Prensa y organismos de control: El País Cali (11 de febrero de 2026, rescate del alcalde en la vía Panamericana), El Tiempo (18 de junio de 2026), comunicado del CRIC (25 de febrero de 2025, ataque armado en Morales), OCHA (13 de marzo y 27 de noviembre de 2025, situación humanitaria en Cauca) y Defensoría del Pueblo («Cauca: voces que resisten 2024-2025»). Limitaciones declaradas: sin formularios de ejecución SGR ni de vigencias futuras en los anexos; FURAG sin desagregación de 104 columnas; sin informe público de seguimiento de metas 2024-2025 del plan; modalidades y fuentes citadas según registros vigentes en SECOP II al corte de la consulta. Este artículo puede ser verificado, replicado y desmentido con las mismas fuentes: esa es la diferencia entre periodismo forense y rumor.