El IDI brilla, la caja depende y la contratación calla: 12 contratos en dos años, 100% adjudicados a fundaciones privadas sin competencia
Dos años, 43 mil millones de pesos recaudados, un primer lugar departamental en el Índice de Desempeño Institucional… y 12 contratos publicados en SECOP II que se reparten, uno por uno, entre seis fundaciones privadas. Bienvenidos al municipio que aprendió a rendir exámenes, pero no a mostrar el cuaderno.
Nos encontramos en el municipio de Tibaná, Boyacá. Vamos a auscultar la gestión municipal de Tibaná, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde William Tomás Galindo Borda. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana…
Y aquí empieza el contraste. Porque Tibaná, en el papel, es un ejemplo de aula: en el FURAG 2025 del Departamento Administrativo de la Función Pública alcanzó un Índice de Desempeño Institucional de 92,74/100, el primer lugar entre las 123 alcaldías de Boyacá y el puesto 47 nacional entre 1.103 municipios. Su Contraloría departamental dictaminó «Favorable» la cuenta fiscal de la vigencia 2024. Su caja crece, su deuda baja y su superávit se multiplica. Suena a cuento de hadas administrativo.
Pero cuando el analista forense baja del boletín al archivo de contratos, la historia cambia de tono. Según los registros públicos del SECOP II (Colombia Compra Eficiente), la totalidad de los contratos publicados por la Alcaldía de Tibaná entre 2024 y 2025 suma apenas 12 procesos por $2.888 millones, todos bajo el régimen especial de contratación con entidades sin ánimo de lucro (Decreto 092 de 2017), todos adjudicados a fundaciones privadas, y con un detalle que quita el aliento: el 100% de los procesos competitivos tuvo un solo proponente y ningún contrato publicó supervisor. Mientras tanto, el municipio comprometió en el mismo período más de $33.000 millones en inversión. ¿Dónde están los puentes entre esos dos números? Ese es el mecanismo invisible que esta investigación desarma, línea por línea, con cinco fuentes independientes.
La metodología: una nota transparente y replicable
La calificación final se calcula como un promedio ponderado de seis componentes, cada uno evaluado en una escala de 0 a 10, siguiendo la metodología canónica de corrupcionaldia.com (usada, entre otros, en los análisis de Toluviejo y Agua de Dios). La escala no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles en Tibaná que en Medellín.
Tabla 1. Componentes y pesos de la calificación
| Componente | Peso | Nota | Ponderado |
|---|---|---|---|
| FURAG (IDI) — Función Pública | 25% | 9,3 | 2,32 |
| Ejecución presupuestal CUIPO (CHIP) | 20% | 5,9 | 1,18 |
| Avance del Plan de Desarrollo | 20% | 5,5 | 1,10 |
| Transparencia SECOP | 15% | 2,5 | 0,38 |
| Cumplimiento ODS | 10% | 6,0 | 0,60 |
| Percepción ciudadana | 10% | 6,5 | 0,65 |
| NOTA FINAL | 100% | — | 6,22 ≈ 6,2 — REGULAR (VIGILAR) |
Fuente: elaboración propia con FURAG 2025 (Función Pública), formularios CHIP/CUIPO 2024-2025, SECOP II, Cuestor.ai, Contraloría General de Boyacá y Plan de Desarrollo municipal. La nota de 6,2 activa —por regla metodológica— el análisis jurídico del prevaricato por omisión.
La regla del prevaricato por omisión es simple y brutal a la vez: si la calificación final es igual o inferior a 6,9 (Regular o peor), se desarrolla el análisis jurídico completo del delito de Prevaricato por Omisión (Artículo 414 del Código Penal Colombiano), examinando si hubo omisión dolosa de deberes funcionales. Si la calificación es igual o superior a 7,0, el análisis penal se omite. Tibaná quedó en 6,2. Por eso este artículo tiene una sección penal. Y por eso el alcalde debería leerla con más atención que un boletín de prensa.
Las finanzas: un ejecutor eficiente administrando la plata de la Nación
Ingresos: la plata que crece no es la propia
El recaudo total de Tibaná pasó de $20.214 millones en 2024 a $23.151,9 millones en 2025 (+14,5%). Buen titular, sí. Pero el detalle forense es incómodo: los ingresos tributarios propios cayeron de $2.089 a $1.903 millones (-8,9%), mientras las transferencias de la Nación (SGP, ADRES, aportes) crecían. Resultado: la dependencia fiscal se agravó del 89,7% al 91,8% de los ingresos. Si el gobierno central cerrara la llave del Sistema General de Participaciones, Tibaná —un municipio que apenas recauda $1.159 millones de predial al año— quedaría administrativamente en la lona.

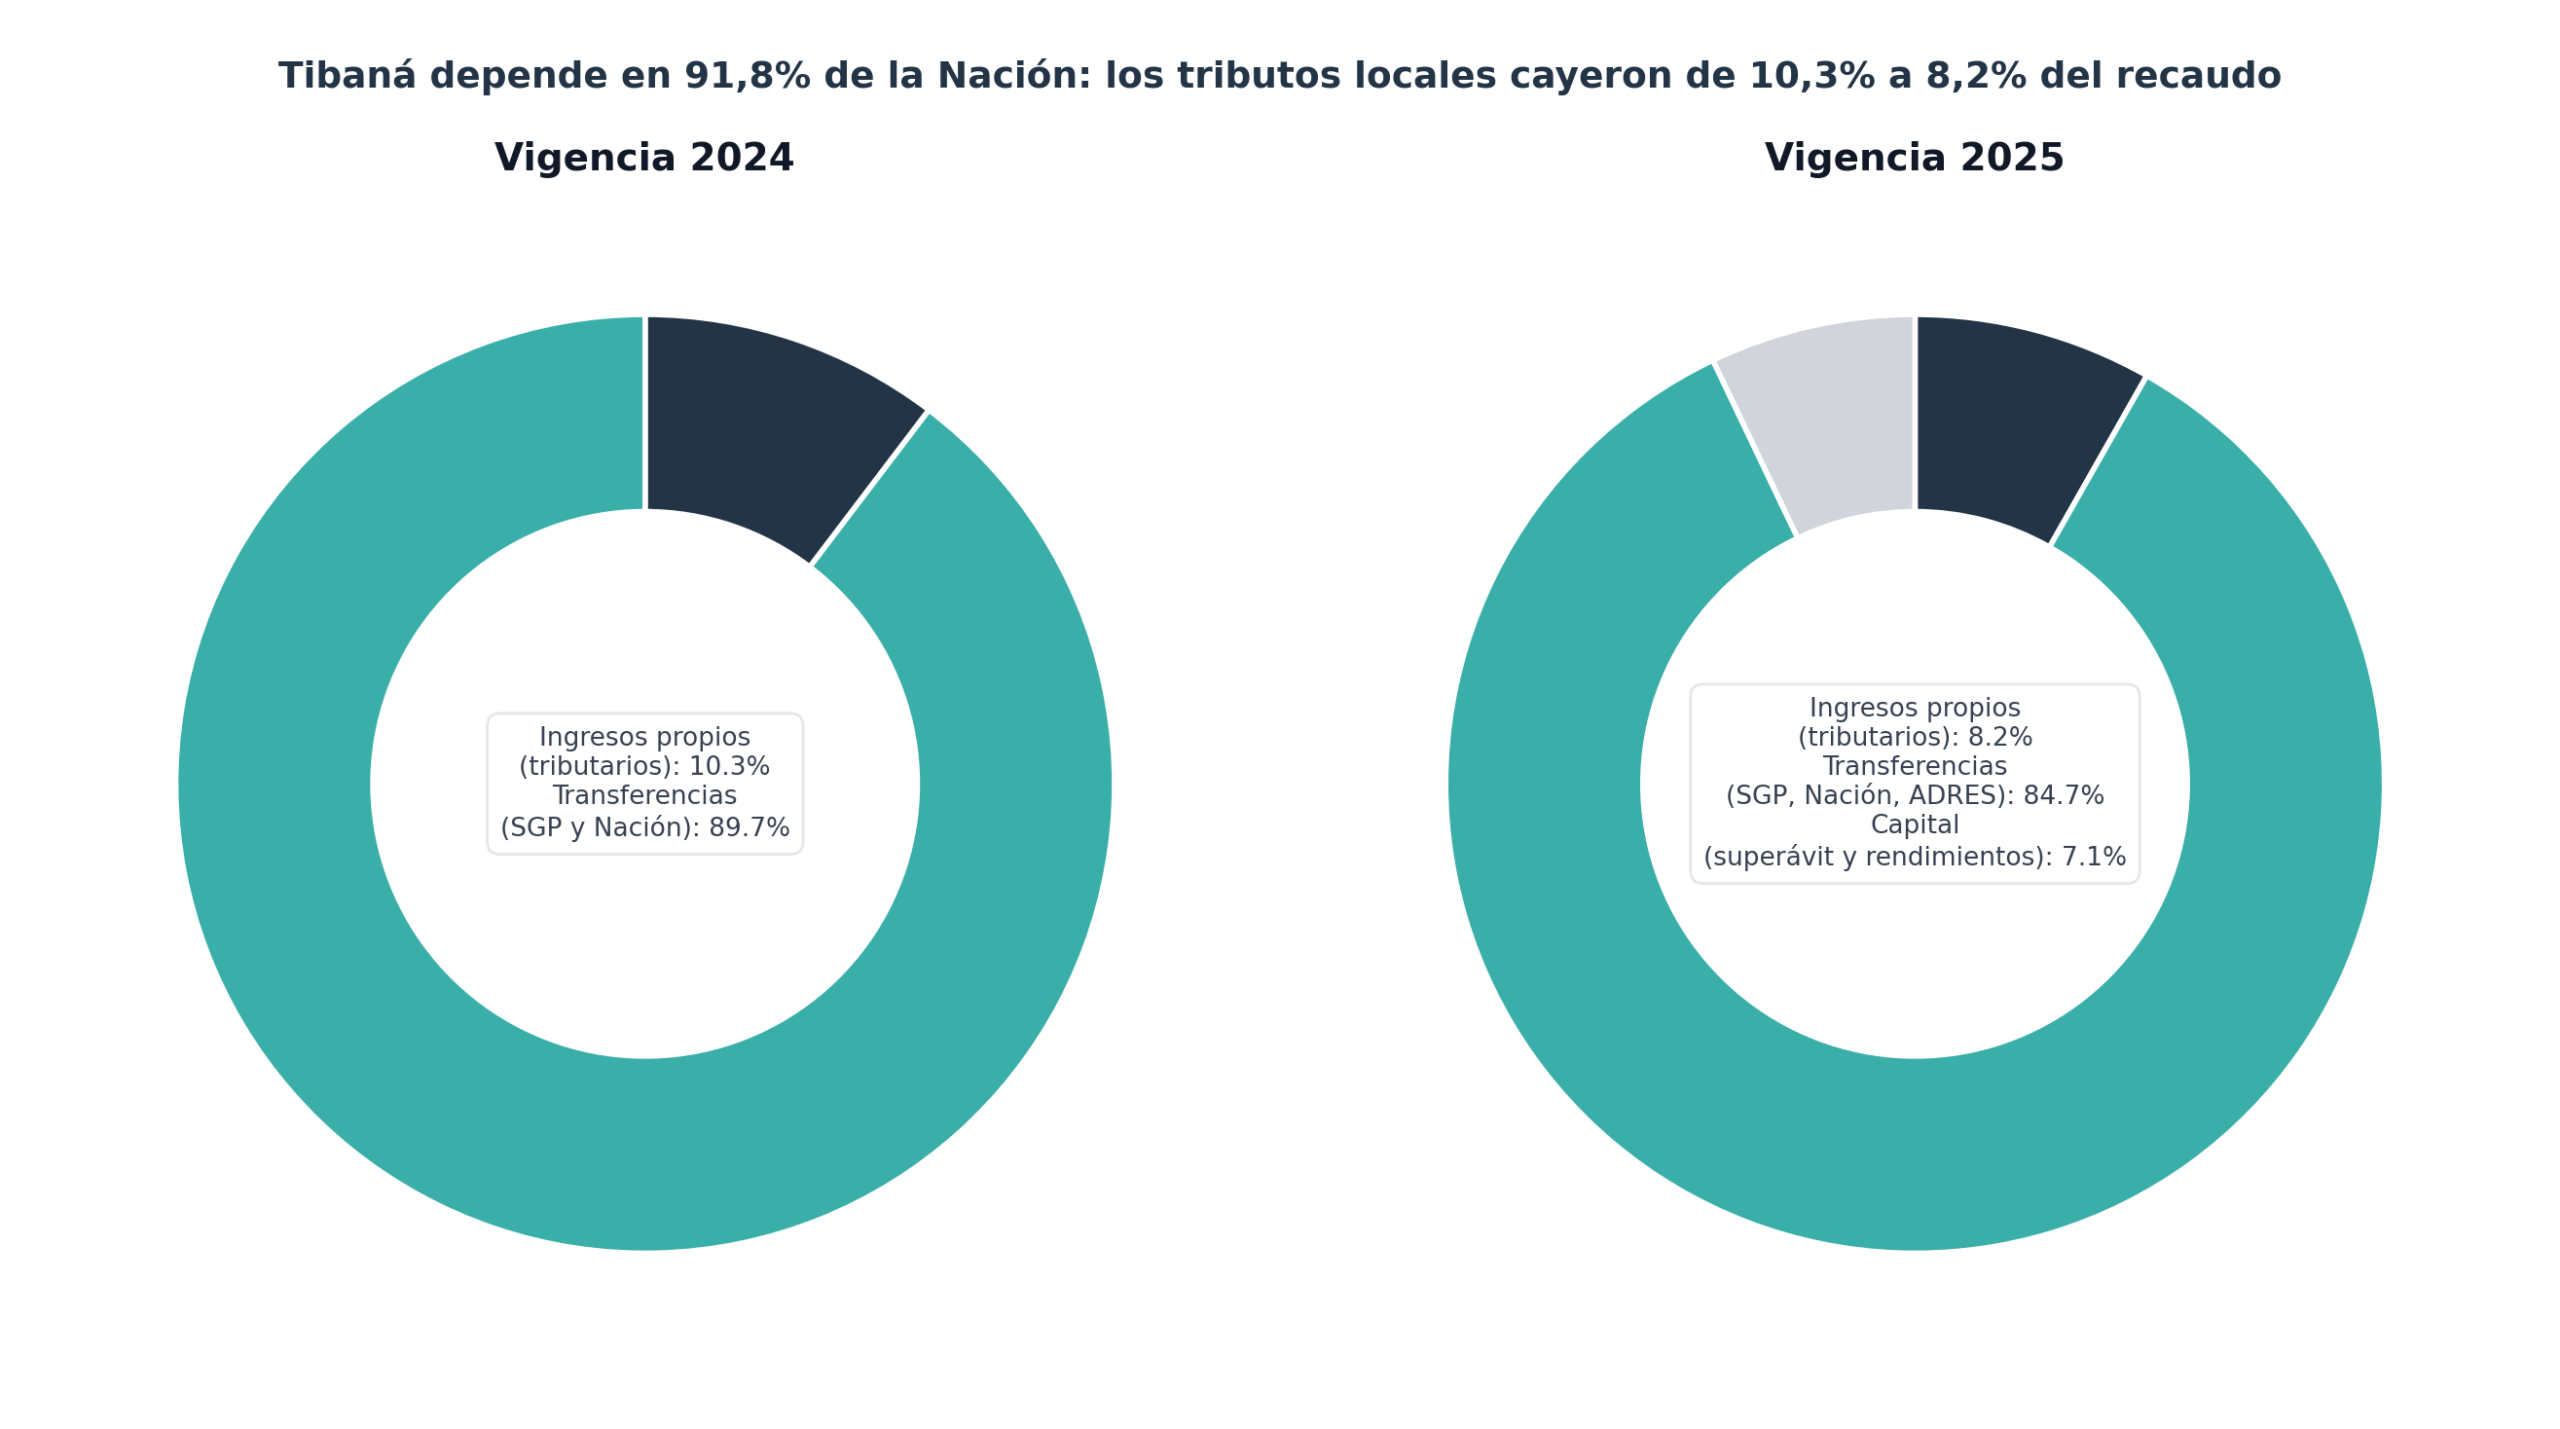
Figura 1. Estructura de ingresos de Tibaná, 2024 vs. 2025. Elaboración propia con datos CHIP (formularios B_EJECUCION_DE_INGRESOS).
El impuesto predial unificado recaudó $676,5 millones urbanos y $482,6 millones rurales en 2025; Industria y Comercio aportó $427,4 millones entre comercio y servicios. Son cifras modestas para un municipio que presume de «oportunidades»: sus tributos apenas cubren la nómina de la administración central ($2.054 millones comprometidos en 2025, un 12% más que en 2024). Para el analista financiero esto tiene un nombre: capacidad de recaudo 4,0/10, con falta de fiscalización, cobro coactivo tibio y cero modernización catastral visible.
Tabla 2. Ingresos y gastos consolidados (CUIPO, millones de pesos)
| Concepto | 2024 | 2025 | Variación |
|---|---|---|---|
| Recaudo total de ingresos | 20.214,2 | 23.151,9 | +14,5% |
| Ingresos tributarios propios | 2.089,2 | 1.903,1 | -8,9% |
| Transferencias (SGP, Nación, ADRES) | 18.125,0 | 19.607,9 | +8,2% |
| Gasto de funcionamiento — Administración Central | 1.833,7 | 2.054,3 | +12,0% |
| Inversión comprometida | 16.168,3 | 17.388,8 | +7,5% |
| Participación de la inversión en el gasto | 86,5% | 87,6% | +1,1 pp |
| Servicio de la deuda (amortización + intereses) | 330,0 | 290,0 | -12,1% |
Fuente: CHIP — MinHacienda, formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS (Vigencia Actual / Entidades Territoriales – Administración Central), cruces FUT de Deuda Pública.
¿A dónde va la plata? Inversión sí, pero con letra invisible
En gasto, el alcalde se defiende bien: 86,6% del presupuesto comprometido va a inversión y el funcionamiento está contenido. El radar financiero del mandato —que este medio construyó cruzando los cinco ejes de eficiencia— lo retrata con precisión: capacidad de gasto 9,0, saneamiento de pasivos 8,0 (las cuentas por pagar de la vigencia cayeron de $182,6 a $52,2 millones), sostenibilidad de deuda 7,5, pero recaudo 4,0 y autonomía financiera 1,0.
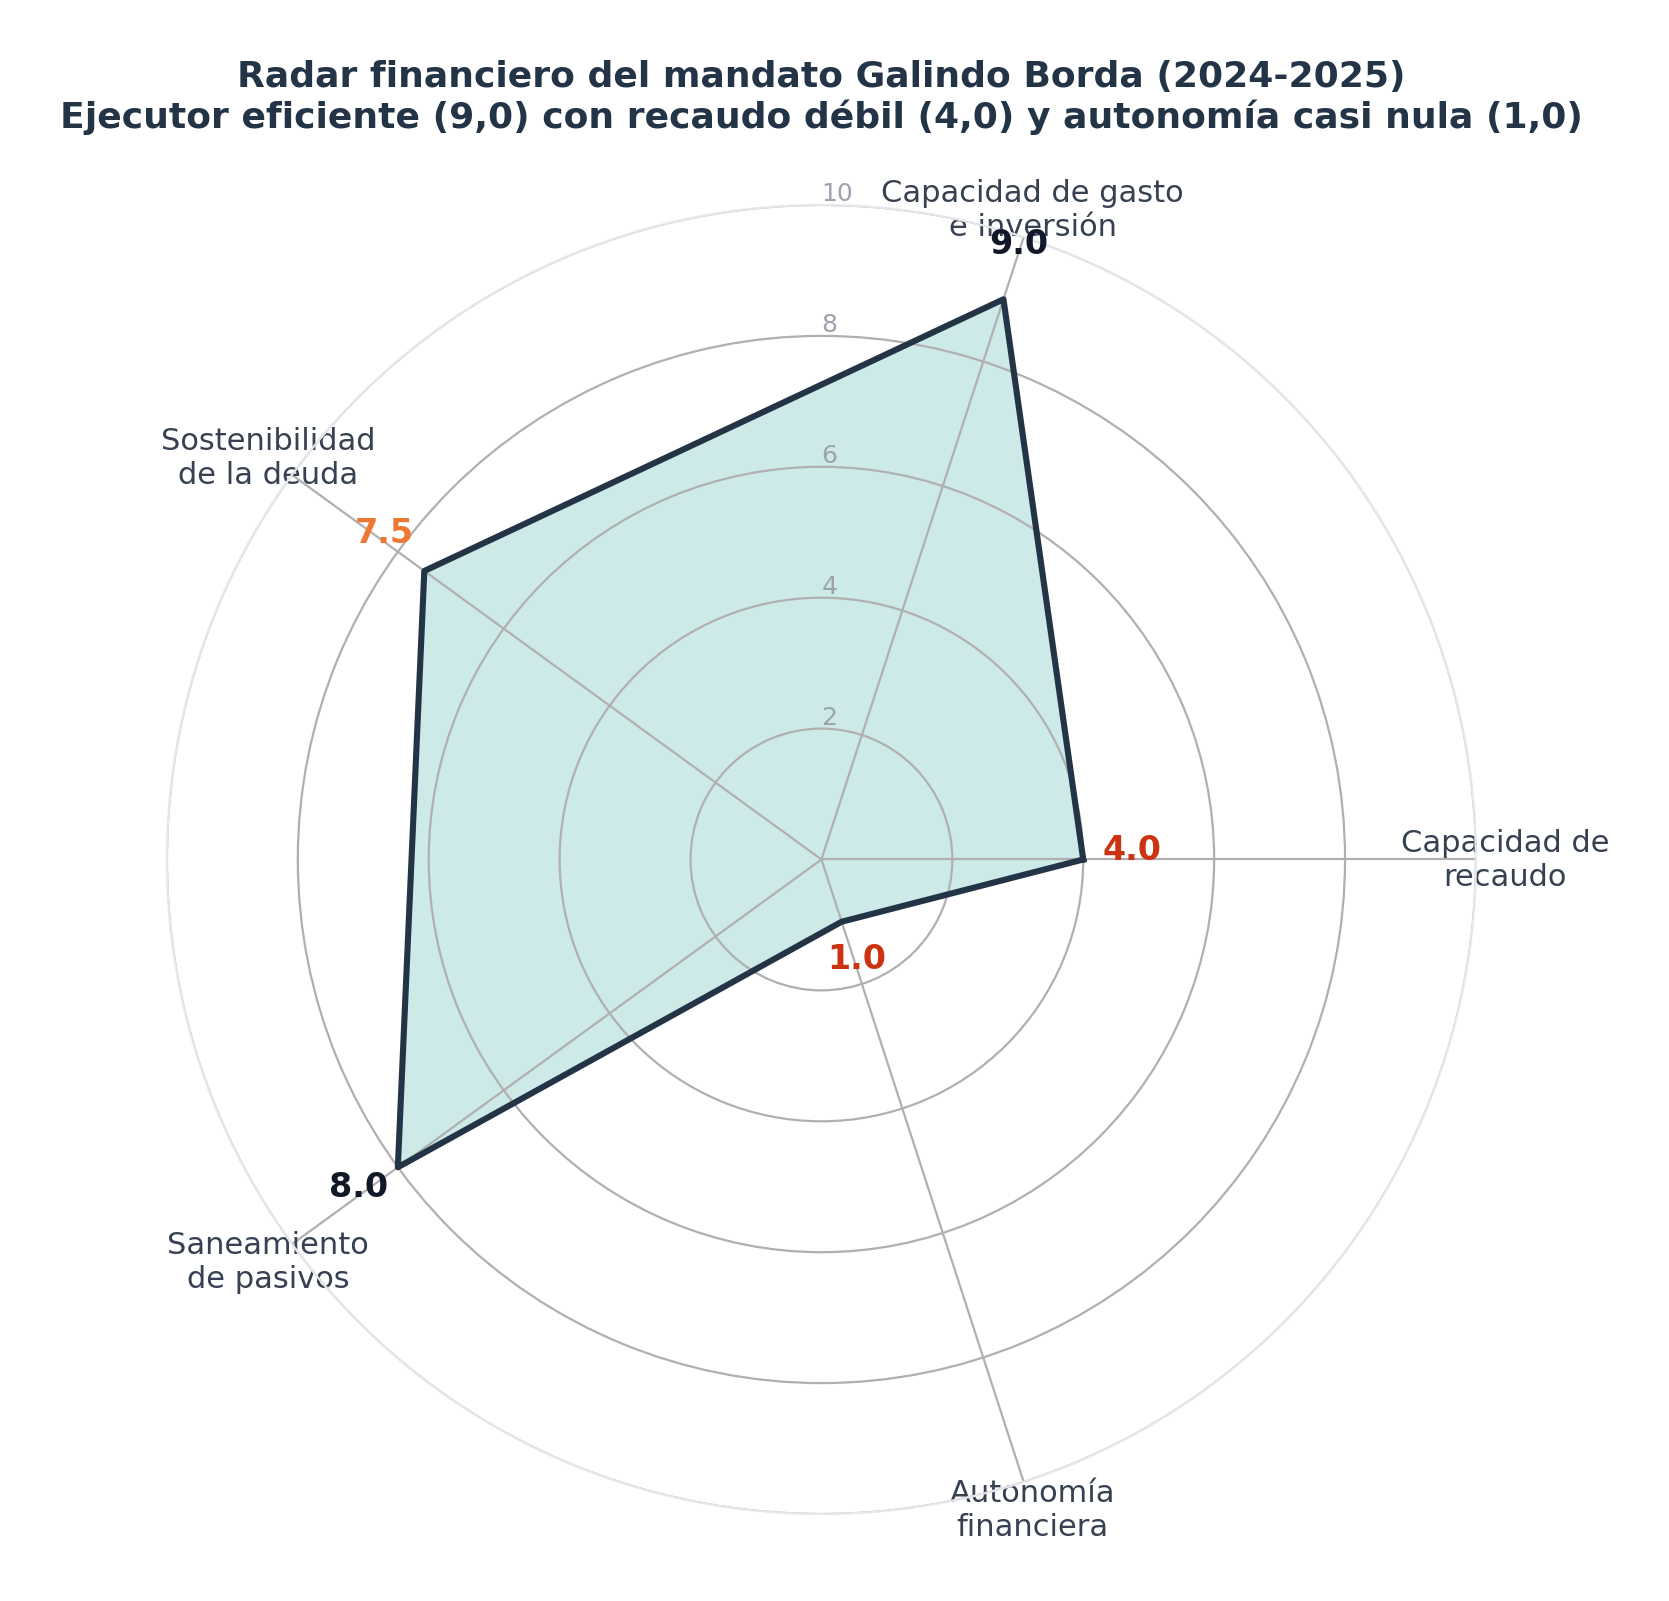
Figura 2. Radar financiero del mandato Galindo Borda (2024-2025). Elaboración propia.
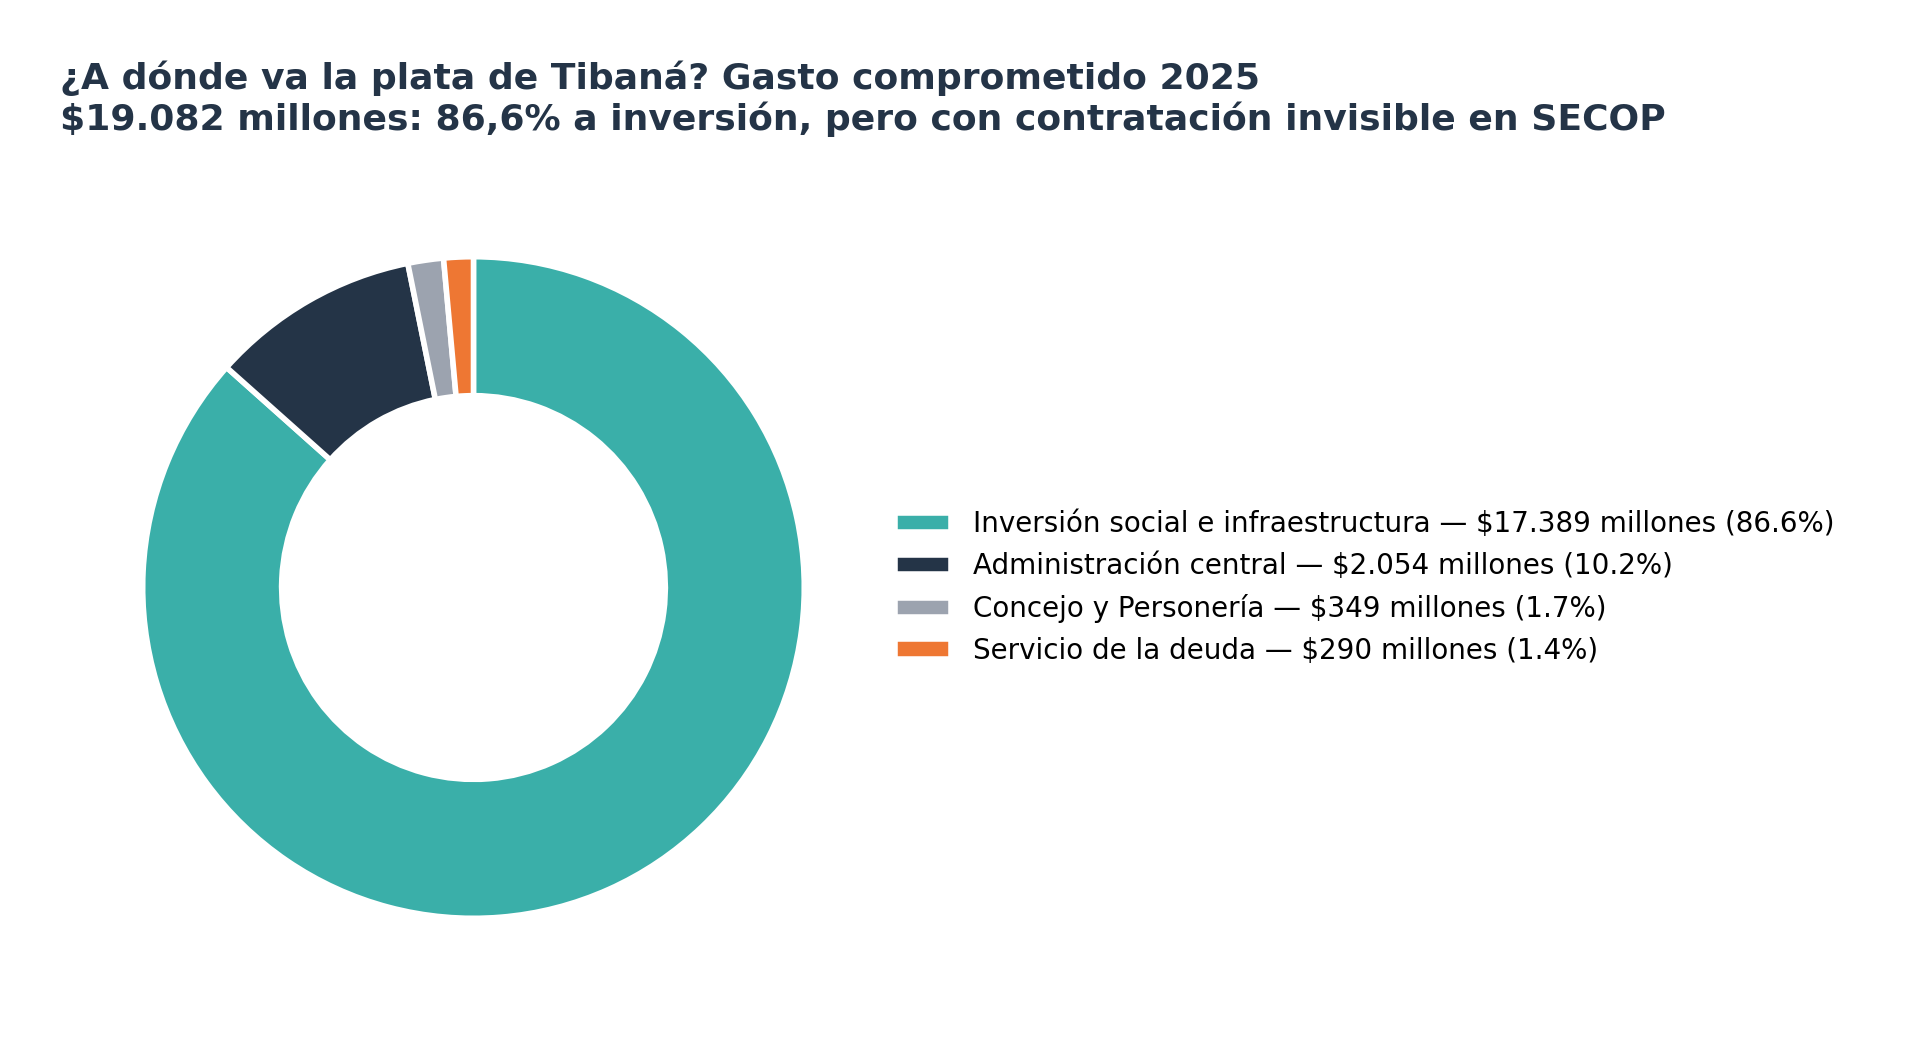
Figura 3. Destino del gasto comprometido en 2025. Elaboración propia con datos CHIP.
Deuda: el único crédito que cumple
La deuda pública de Tibaná es educada. Son dos créditos con el Banco de Bogotá —maquinaria para red vial ($509,8 millones, contrato del 16-12-2021) y una volqueta ($443,0 millones, del 27-07-2022, actualizada a $472,5 millones)—, ambos a tasa DTF + 3,5%. El saldo bajó de $825,3 millones al inicio de 2024 a $334,2 millones al cierre de 2025, con amortizaciones puntuales de $245,6 millones anuales e intereses que cayeron de $84,4 a $44,4 millones. El reporte de renta pignorada da $0,00 (0,00%): ni un peso de sus rentas está comprometido en respaldo formal. La deuda se extingue en 2027.
Ahora, el sarcasmo forense tiene aquí su dosis de veneno: esos créditos compraron maquinaria amarilla que la ciudadanía no ha visto rodar por las vías terciarias. La verificación física de esas máquinas y la auditoría a los precios de compra (2021-2022) son tareas pendientes del control fiscal. Una volqueta de $472,5 millones debe verse, tocarse y circular; no basta con que exista en el formulario FUT_DEUDA_PUBLICA.
Tabla 3. Estado de la deuda pública (Banco de Bogotá, millones de pesos)
| Concepto | Cierre 2024 | Cierre 2025 |
|---|---|---|
| Saldo inicial de la vigencia | 825,3 | 579,8 |
| Amortizaciones pagadas | 245,6 | 245,6 |
| Intereses pagados | 84,4 | 44,4 |
| Saldo de cierre | 579,8 | 334,2 |
| Renta pignorada | 0,00 (0,00%) | 0,00 (0,00%) |
Fuente: CHIP — FUT_DEUDA_PUBLICA, formularios CRÉDITOS, CRÉDITOS_POR_SECTOR y RENTA_PIGNORADA (ENE A DIC 2024 y 2025).
Regalías y vigencias futuras: la plata que llega y la que se adelanta
Por regalías entraron y se ejecutaron $4.081,7 millones en 2024 —edificios educativos ($743,5 millones), instalaciones recreativas ($456,3 millones) y el grueso en «autopistas, carreteras y calles» por $2.881,9 millones—. En 2025 el recaudo bajó a $434,2 millones, pero aparecieron movimientos que ameritan lupa: $192,6 millones en «servicios de planeación» (sector vivienda), $165 millones en apoyo a la permanencia del transporte escolar y $76,6 millones asociados a gasoductos y oleoductos. Un contrato de planeación de $165 millones que el ciudadano no puede cotejar en SECOP es, metodológicamente, un riesgo de «contrato corbata»: producto inexistente o plagiado. Este medio ya lo advirtió en casos anteriores; la recompra del entregable es la única prueba que mata esa sospecha.
Tabla 4. Ejecución del Sistema General de Regalías (millones de pesos)
| Concepto | 2024 | 2025 |
|---|---|---|
| Recaudo SGR (AD + Inversión Local) | 4.081,7 | 434,2 |
| Edificios educativos | 743,5 | 0,0 |
| Instalaciones recreativas y deportivas | 456,3 | 0,0 |
| Autopistas, carreteras y calles | 2.881,9 | 434,2 |
| Documentos de planeación (vivienda) | 0,0 | 192,6 |
| Transporte escolar (permanencia) | 0,0 | 165,0 |
| Gasoductos y oleoductos | 0,0 | 76,6 |
Fuente: CHIP — SISTEMA GENERAL DE REGALÍAS, EJECUCIÓN DE INGRESOS Y DE GASTOS (DIC A DIC 2024 y 2025).
A esto se suman las vigencias futuras autorizadas: $227,2 millones en 2024 (educación) y $460,9 millones en 2025 ($192,0 millones de salud pública y $268,9 millones de educación), que ya se comen parte del presupuesto de 2026. Autorizar vigencias futuras no es ilegal —la ley lo permite con requisitos estrictos—, pero su uso recurrente para «estirar» programas de alimentación y salud es el clásico mecanismo con el que las administraciones transfieren facturas a la siguiente vigencia, y en ocasiones a la siguiente administración.
El superávit que no se siente
El cierre fiscal es la joya de la corona contable: disponibilidades de $3.387,3 millones y un superávit neto de $2.842,1 millones en 2025 (+63% frente a los $1.743,4 millones de 2024). En un municipio con las necesidades que describen sus propias mesas de participación (26 mesas, 1.104 personas que dijeron con todas sus letras lo que les falta: ambulancia, agua, vías, empleo), un superávit que crece más rápido que el pavimento es un indicador de inejecución relativa, no de virtud. Las reservas presupuestales de $372,5 millones y la contratación concentrada en diciembre —»salvar el presupuesto» antes de que expire la vigencia— son la otra cara de esa moneda.
Mientras el superávit crecía 63%, los tibanenses seguían esperando la ambulancia que pidieron en el diagnóstico del propio Plan de Desarrollo. La caja está llena; el municipio, a medio gas.
El mecanismo invisible: un SECOP que calla
Aquí está el corazón de esta investigación. Si el lector solo tuviera el FURAG y la ejecución presupuestal, concluiría que Tibaná es un ejemplo regional. Pero la contratación es el terreno donde la gestión se desnuda, y la de Tibaná está en silencio o en monocultivo.
Los registros de SECOP II —cruzados con el observatorio Cuestor.ai— muestran que en toda la historia electrónica del municipio solo hay 21 contratos publicados (unos $6.000 millones), y que 6 de los 8 proveedores que alguna vez le han vendido a Tibaná son fundaciones o corporaciones sin ánimo de lucro. En 2024-2025, la totalidad de los 12 contratos publicados ($2.888,1 millones) se firmó bajo «Contratación régimen especial (con ofertas)» —el vehículo del Decreto 092 de 2017, que regula la contratación con ESALs—, sin un solo proceso de licitación pública, subasta, concurso o mínima cuantía visible, y sin un solo contrato de obra pública.
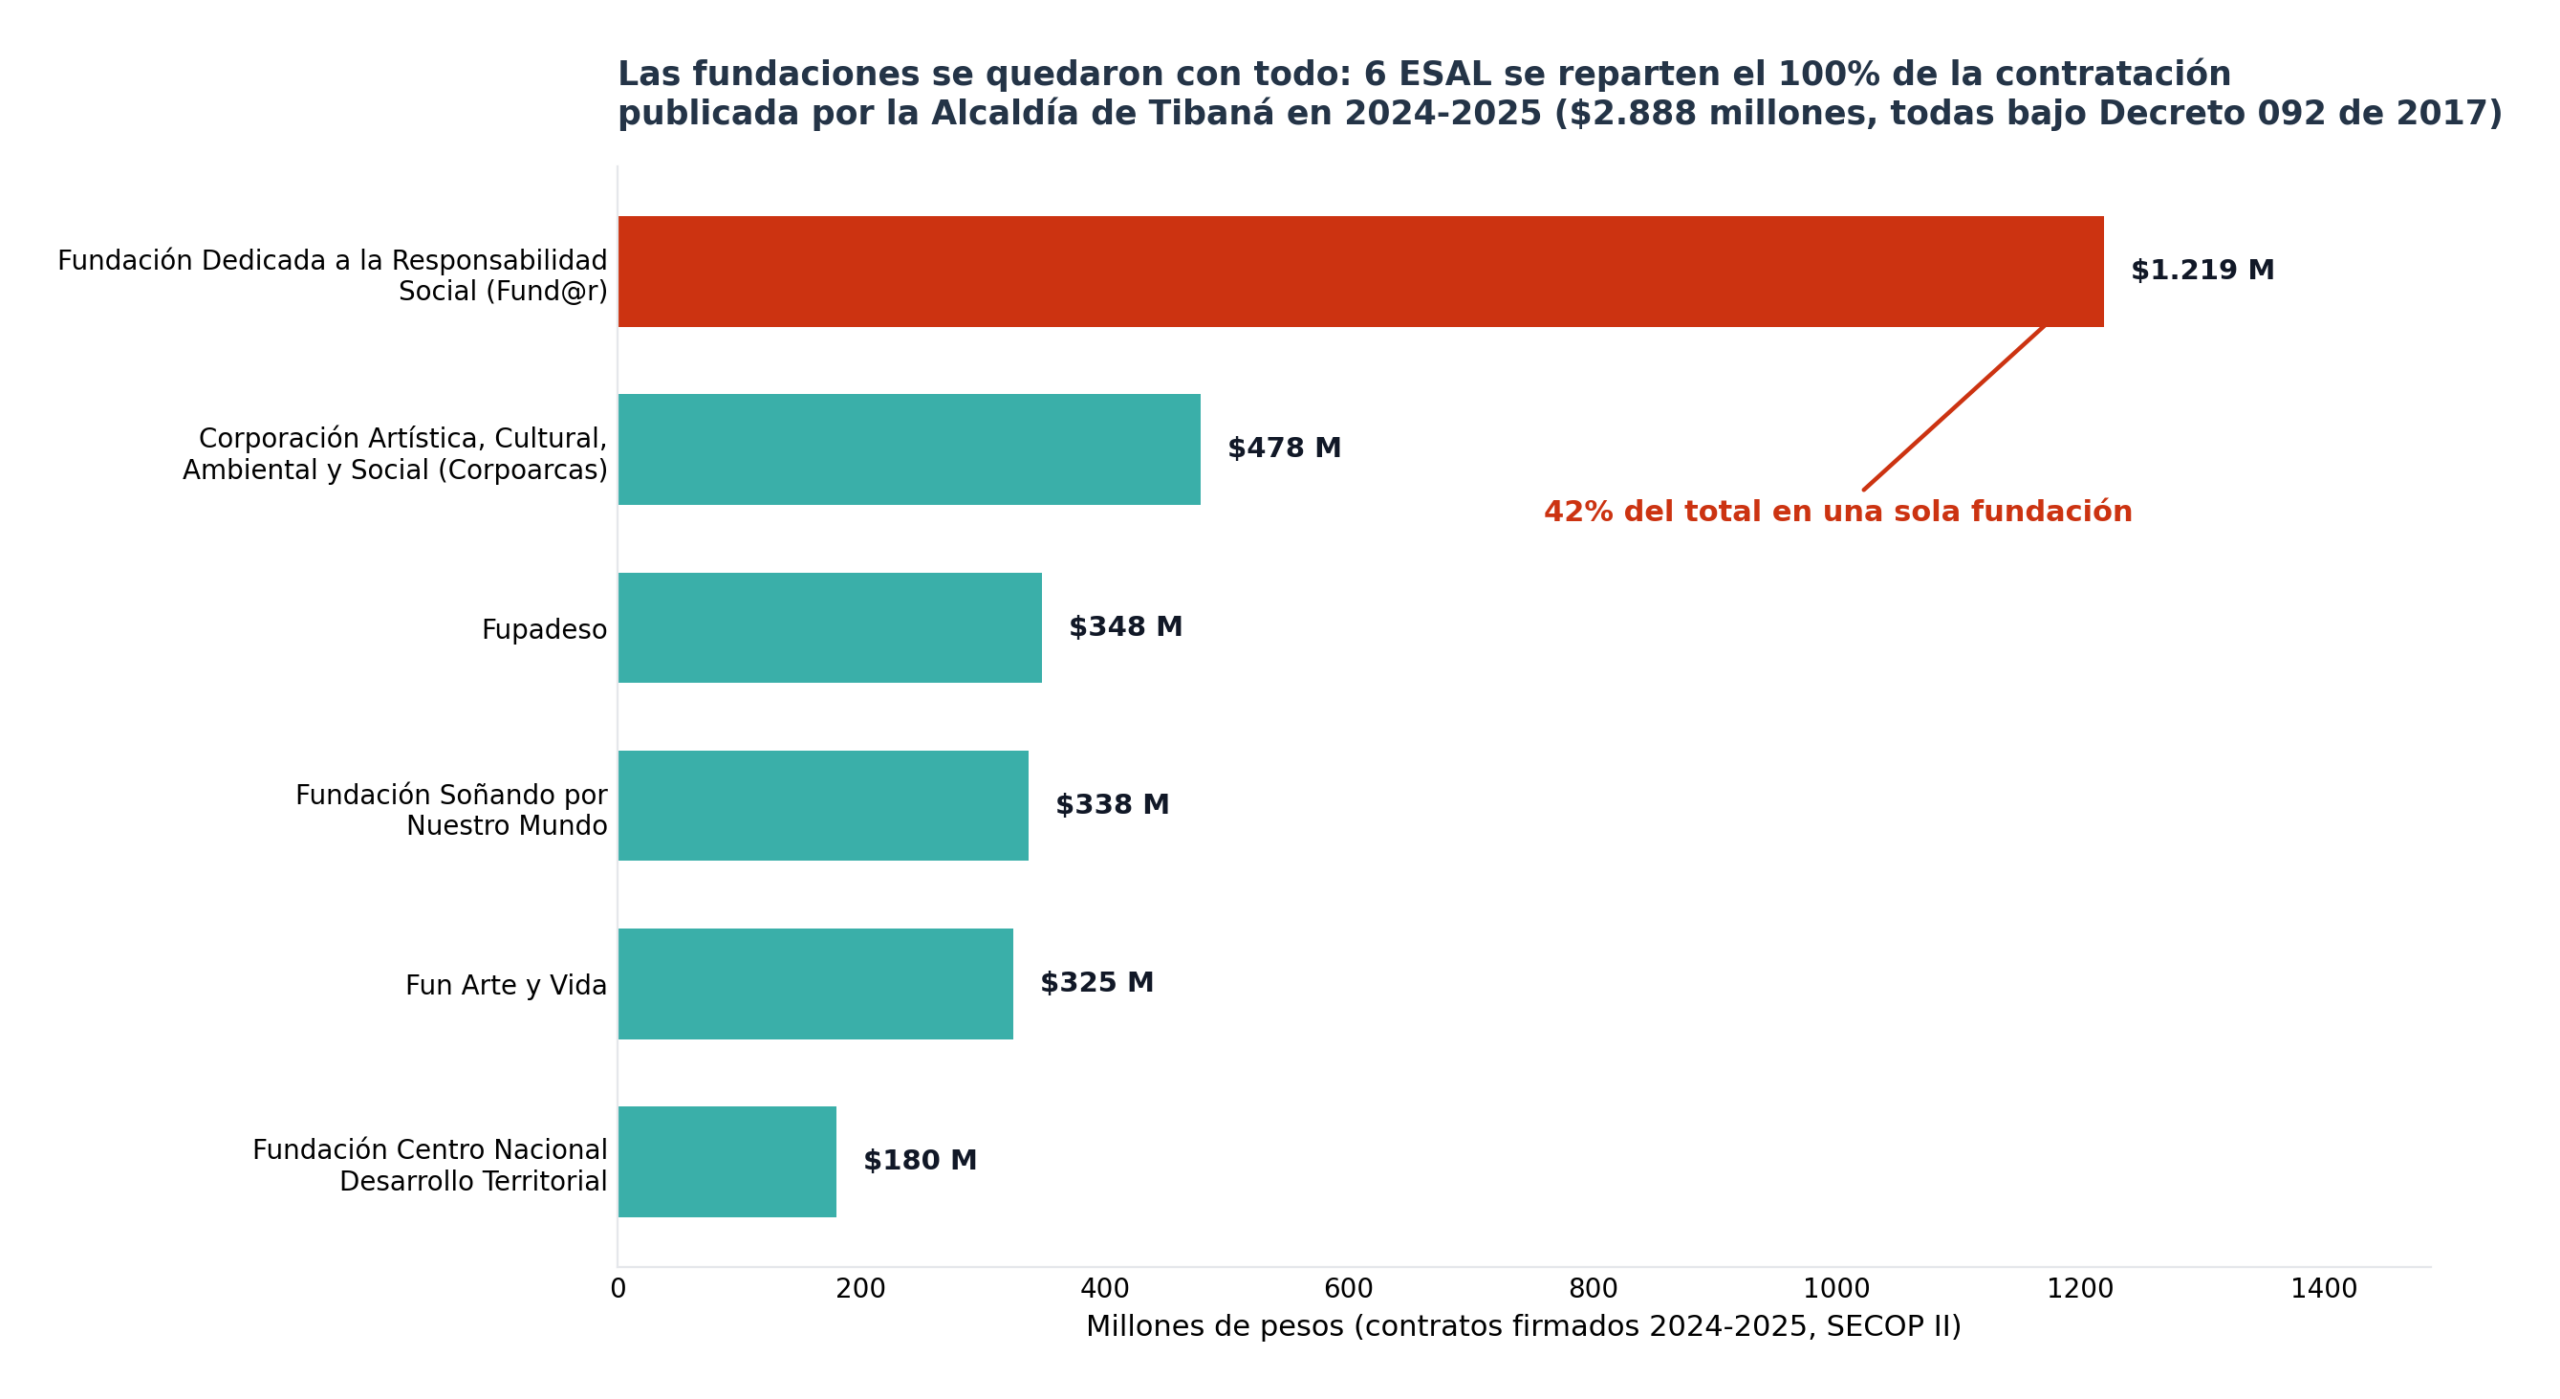
Figura 4. Concentración de la contratación publicada 2024-2025 en SECOP II. Elaboración propia con datos de Colombia Compra Eficiente.
Tabla 5. Los dueños de la contratación publicada 2024-2025 (SECOP II)
| Proveedor (ESAL) | Contratos | Valor (M$) | Cuota |
|---|---|---|---|
| Fundación Dedicada a la Responsabilidad Social (Fund@r) | 4 | 1.219,3 | 42,2% |
| Corporación Artística, Cultural, Ambiental y Social (Corpoarcas) | 2 | 478,3 | 16,6% |
| Fupadeso | 2 | 348,1 | 12,1% |
| Fundación Soñando por Nuestro Mundo | 2 | 337,5 | 11,7% |
| Fun Arte y Vida | 2 | 324,9 | 11,2% |
| Fundación Centro Nacional Desarrollo Territorial | 2 | 180,0 | 6,2% |
| TOTAL | 12 | 2.888,1 | 100% |
Fuente: SECOP II (datos.gov.co, dataset de contratos) — contrato tipo ‘Decreto 092’ / ‘Prestación de servicios’ / ‘Suministros’. Todos los procesos: ‘Contratación régimen especial (con ofertas)’.
El diagnóstico del observatorio Cuestor es quirúrgico: «100% de los procesos competitivos con un solo proponente» —es decir, concurrencia simulada: convocatorias donde solo llega quien iba a llegar—; «100% sin supervisor publicado»; índice de concentración con Gini de 0,529; 42% del valor firmado en una sola fundación; y un dato que debería incomodar hasta al más escéptico: la Fundación San Juan Semilas de Vida firmó su primer contrato con la entidad apenas 5 meses después de su creación mercantil. Además, el 83% de los meses del historial están «en silencio»: sin contratación visible alguna.
¿Y las obras? Las grandes vías —el orgullo de cualquier administración— no se ejecutan desde el SECOP del municipio: la pavimentación Tibaná–Garagoa (11,7 km, ~$34.000 millones, 60% de avance) y la futura vía Tibaná–Turmequé–Nuevo Colón–Villapinzón (~$77.000 millones) son proyectos de la Gobernación de Boyacá; la pavimentación urbana de 241 metros ($740 millones) la adelanta Prosperidad Social con recursos nacionales; la salud se gira por convenios interadministrativos (el SGP de régimen subsidiado sumó $3.785,2 millones en 2025) y el PAE se contrata como operador. Todo legal, todo en regla… y el efecto neto es demoledor: la contratación que la Alcaldía de Tibaná misma publica en SECOP II es, casi en su totalidad, un flujo hacia seis fundaciones. Cero competencia visible, cero supervisores visibles, cero obras visibles. El mecanismo invisible no necesita esconderse: le basta con no aparecer.
Y para los que atribuyen esto a «costumbres de la cultura»: las mismas ESAL operan en otros municipios boyacenses —Fund@r ha contratado con Belén, Floresta, Guayatá y Socha; Fun Arte y Vida con Gachancipá, Villa de Leyva, Arcabuco y Sáchica—. No es un vicio local: es una industria regional del régimen especial, y Tibaná es uno de sus clientes más fieles: el 100% de su portafolio visible.
Bloque 3 — El impacto real: los cinco problemas y cinco notas
El Plan de Desarrollo «Un Tibaná de Oportunidades 2024-2027» (Acuerdo 004 del 12 de junio de 2024) recogió —con 26 mesas de participación y 1.104 personas— el sentir de la gente: cuatro ejes, 15 programas y un plan plurianual de $111.572 millones, de los cuales el 84,9% se prometió al eje social. Cruce ahora ese «sentir» con los datos verificables de los dos primeros años. El resultado son cinco indicadores de gestión puntuados de 0 a 10, directos contra los cinco problemas que la comunidad priorizó y que el alcalde se comprometió a resolver.
Tabla 6. Cinco indicadores de gestión (2024-2025) frente a los cinco problemas de la comunidad
| Problema (sentir de la gente) | Evidencia 2024-2025 | Nota |
|---|---|---|
| 1. Vías rurales en mal estado y conectividad | Regalías viales ejecutadas por $2.881,9 M (2024) y $434,2 M (2025); obras estructurales son de la Gobernación (Tibaná–Garagoa 60%). Mantenimiento vial municipal invisible en SECOP. | 6,0 |
| 2. Salud: ambulancia, atención oportuna y ESE | SGP régimen subsidiado girado ($3.358→$3.785 M); ESE Gustavo Romero Hernández con FURAG 71,03 (bajo-medio); vigencia futura de salud pública ($192 M) pospuesta a 2026; sin evidencia de ambulancia propia. | 4,0 |
| 3. Agua potable y servicios básicos | SGP agua creciente ($1.158→$1.348 M girados); plan maestro de acueducto inexistente al diagnóstico; sobretasa ambiental ($123,4 M) sin verificación de giro a la CAR; 1% predial hídrico (Ley 99/93) sin evidencia. | 4,5 |
| 4. Educación: infraestructura y calidad | Edificios educativos con regalías ($743,5 M, cofinanciados); vigencias futuras educativas por $496,1 M (2024+2025); gratuidad ($300,8 M); PAE operado; sin educación superior. | 6,5 |
| 5. Economía agropecuaria, empleo y turismo | Proyecto FINCA para 50 mujeres; UMATA activa; Festival de la Arriería consolidado; sin plan de turismo visible ni asistencia técnica continua documentada. | 5,0 |
| PROMEDIO DE LOS CINCO PROBLEMAS | Gestión que no logra convertir caja en resultados tangibles para el ciudadano | 5,2 |
Fuente: cruce entre Plan de Desarrollo 2024-2027 (diagnóstico participativo), formularios CHIP, SECOP II y FURAG 2025. Notas: elaboración propia según metodología corrupcionaldia.com.
El sistema que lo permite
Nada de lo descrito exige, necesariamente, un delito. Exige —y esa es la mala noticia— un sistema que lo tolera. Cuatro engranajes:
El artículo 355 de la Constitución y el Decreto 092 de 2017: la puerta legal por la que los dineros públicos fluyen hacia ESALs sin licitación. Diseñada para la «oferta cultural y social», se ha convertido en el canal favorito de la opacidad municipal. Tibaná la usa para el 100% de su contratación visible.
La autonomía fiscal fantasma (1,0/10): con el 91,8% de los ingresos viniendo de la Nación, el alcalde administra más que gobierna. La plata llega etiquetada, el margen político se gasta en repartirla, y la inversión propia —la que obliga a recaudar y negociar con el contribuyente— no existe. Un municipio sin recaudo no negocia con su gente: les transfiere.
El control que mira cifras, no calidades: la Contraloría General de Boyacá dictaminó «Favorable» la vigencia 2024 —con hallazgos administrativos de por medio—. El dictamen contable no detecta una fundación creada cinco meses antes de firmar, ni un supervisor que no se publica, ni una concurrencia de un solo proponente. Esos hallazgos los detectó un observatorio ciudadano. Pregúntese por qué.
La institucionalidad local sin dientes: el Concejo de Tibaná y la Personería de Tibaná no reportan puntaje FURAG 2025. Los dos órganos que deberían vigilar la contratación y la legalidad no aparecen siquiera en el tablero nacional de desempeño. Vigilar exige capacidad; aquí, ni la métrica existe.
La boleta de calificación
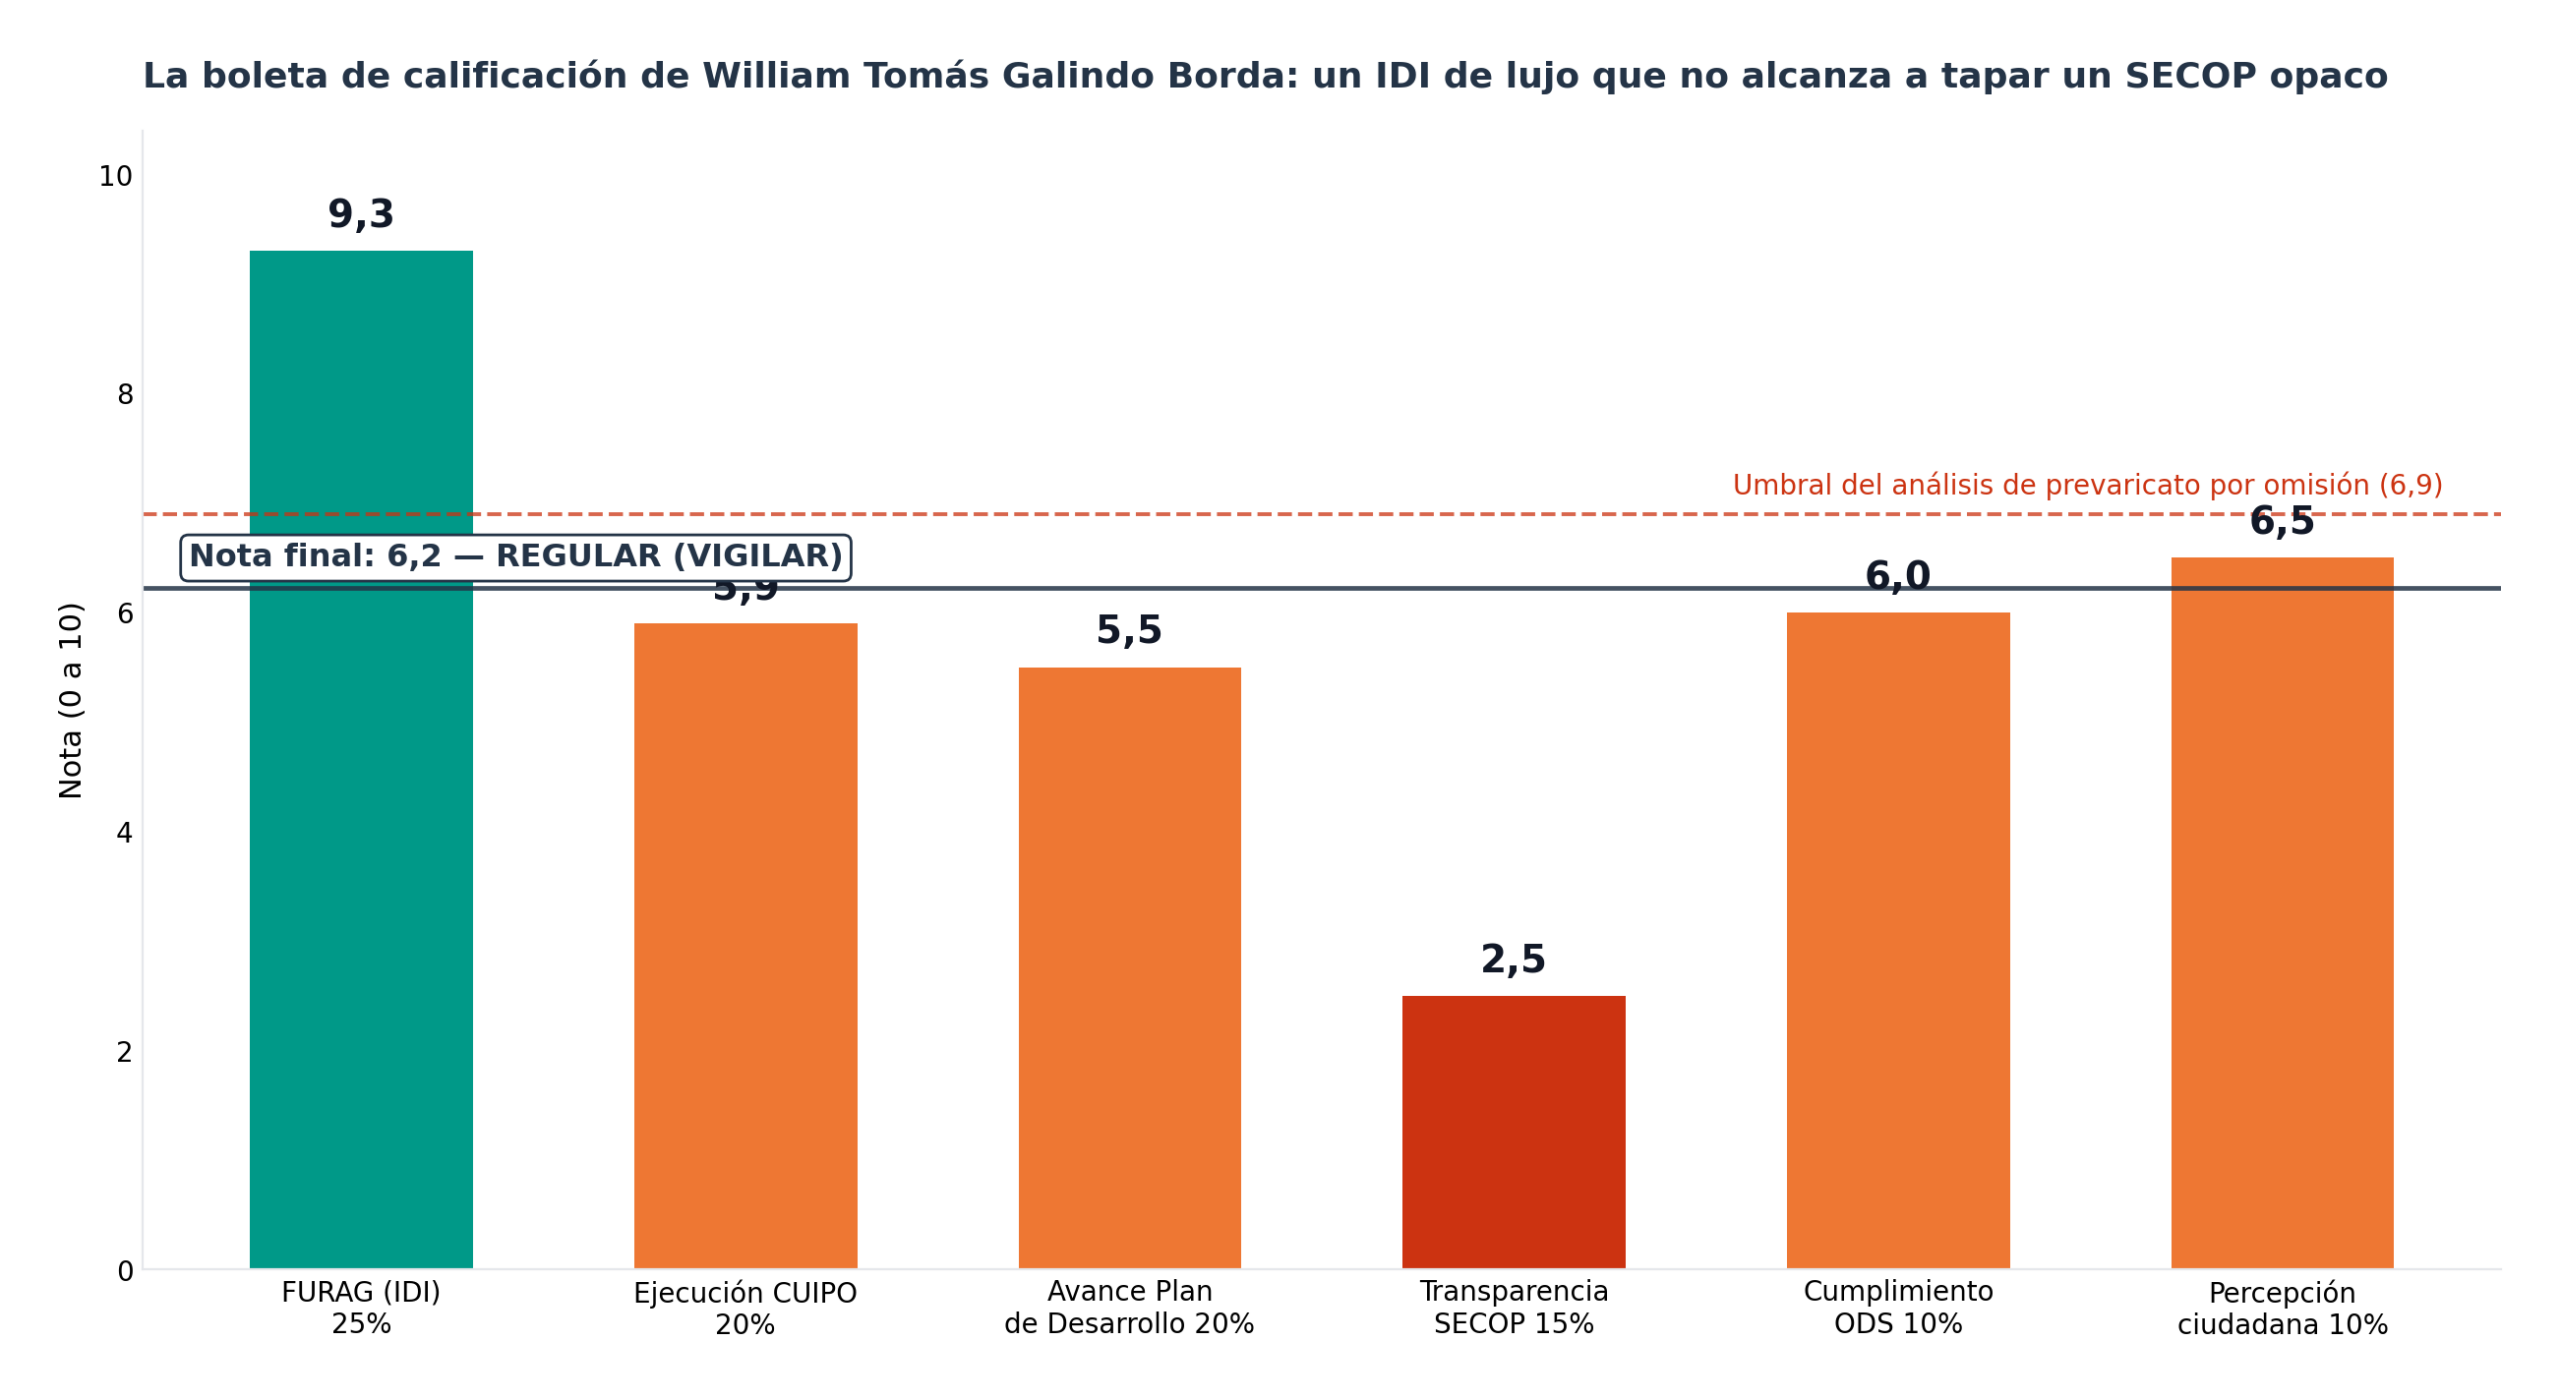
Figura 5. Boleta de calificación del mandato Galindo Borda (2024-2025). Elaboración propia.
Veredicto: 6,2/10 — REGULAR (🟡 VIGILAR). Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano. La administración de William Tomás Galindo Borda es, hasta ahora, la de un buen ejecutor de plata ajena con una debilidad estructural en plata propia y una opacidad sistémica en contratación que ningún examen institucional logra esconder, porque ninguno lo mide. En la escala de este medio —y tal como lo documentamos en Toluviejo (5,59) o Agua de Dios (7,1)—, 6,2 no es un escándalo: es una sentencia de vigilancia permanente. Y hay margen: si el alcalde publica supervisores, abre competencia real, recupera recaudo y convierte superávit en ambulancias y plan maestro de agua, la nota sube sola. Ese es el truco de gobernar bien: no requiere decreto.
Análisis jurídico: ¿prevaricato por omisión?
Los elementos del tipo penal frente a los hechos
Por regla metodológica, toda calificación igual o inferior a 6,9 obliga a examinar el delito de Prevaricato por Omisión, artículo 414 del Código Penal colombiano, que sanciona al servidor público que «omita, en violación de la Constitución o de la ley, la ejecución de una providencia o provisión legal o reglamentaria». Este medio presenta el análisis con la prudencia que exige el debido proceso: lo que sigue es una alerta jurídica metodológica y una hoja de ruta probatoria, no una condena.
Sujeto activo: el alcalde es primera autoridad administrativa, ordenador del gasto y jefe de la contratación municipal. Cabe la calidad de servidor público sin discusión.
Deberes funcionales omitidos (potenciales): (i) la publicidad plena de la contratación exigida por la Ley 2213 de 2022 y el artículo 209 constitucional —contratos sin supervisor publicado y ausencia de procesos de mínima cuantía visibles son, como mínimo, indicios de incumplimiento de los deberes de publicidad—; (ii) la supervisión de contratos prevista en el artículo 73 de la Ley 1474 de 2011; (iii) los requisitos de la contratación con ESALs del Decreto 092 de 2017 (proceso competitivo real, pluralidad de proponentes).
El elemento subjetivo (dolo): es el eslabón que la Fiscalía debe probar. La omisión será dolosa si el mandatario conocía el deber y deliberadamente se abstuvo de cumplirlo; culposa (no punible en este tipo) si lo desconoció por descuido; inexistente si hubo fallas de terceros. Ningún dato presupuestal establece dolo por sí solo.
Concurrencias y responsabilidades anexas
Responsabilidad fiscal (Ley 610 de 2000): si la ejecución de contratos con ESALs genera detrimento patrimonial (obras no realizadas, entregables inexistentes), la Contraloría debe abrir proceso de responsabilidad fiscal contra ordenadores y contratistas.
Responsabilidad disciplinaria (Ley 1952 de 2019): incumplimiento de deberes en materia de publicidad y supervisión de la contratación es falta gravísima sin necesidad de dolo penal.
Favorecimiento ilícito (Art. 398 CP): si llegara a comprobarse que la adjudicación sistemática a las mismas fundaciones respondió a intereses personales o políticos del contratante, la figura aplicable cambiaría y agravaría.
Conclusión jurídica
Los hechos verificados —concentración del 100% de la contratación visible en seis ESALs, un solo proponente en todos los procesos competitivos, supervisores no publicados, contratación invisible de obras y un patrón de fundaciones recién creadas— configuran indicios serios de omisión de deberes funcionales en materia de publicidad y supervisión de la contratación, suficientes para que la Procuraduría Provincial de Tunja, la Personería Municipal de Tibaná y la Contraloría General de Boyacá ejercerán sus competencias de oficio. La tipicidad penal plena exigirá probar el dolo. Hasta allí llega la evidencia pública; desde allí, el deber de los entes de control. Un municipio que mide 92,74 en desempeño institucional no puede vivir pidiendo que no lo miren en contratación: la primera nota no borra el segundo expediente.
¿Y los ODS? La agenda que el examen no califica
La metodología exige medir la alineación con los Objetivos de Desarrollo Sostenible. El balance tibanense es de contrastes, y lo documentamos punto por punto:
Tabla 7. Cumplimiento de ODS en los dos primeros años (2024-2025)
| ODS | Evidencia verificable | Nivel |
|---|---|---|
| ODS 3 — Salud y bienestar | Giros garantizados ($3,4→$3,8 mil M/año), pero ESE con FURAG 71,03 y sin ambulancia propia según diagnóstico comunitario | Débil |
| ODS 4 — Educación de calidad | Infraestructura educativa con regalías ($743,5 M), gratuidad y PAE; sin educación superior prometida | Parcial |
| ODS 6 — Agua y saneamiento | Giros crecientes; plan maestro de acueducto ausente; contaminación porcina persistente | Débil |
| ODS 8/2 — Trabajo y agricultura | FINCA para 50 mujeres, UMATA, festival; sin política documentada de empleo | Incipiente |
| ODS 9 — Infraestructura | Obras viales cofinanciadas por Nación y Gobernación; 87,6% del gasto municipal a inversión | Moderado |
| ODS 11/15 — Ambiente y territorio | Sobretasa ambiental de $123,4 M sin verificación de giro a la CAR; 1% predial hídrico sin evidencia | Débil |
| ODS 16 — Instituciones sólidas | FURAG 92,74 (excepcional) frente a SECOP opaco y órganos de control locales sin métrica | Contradictorio |
Fuente: elaboración propia. El promedio ponderado de alineación ODS que alimenta la boleta final es 6,0/10 — Regular.
Cierre
La pregunta no es si el alcalde de Tibaná sabe responder exámenes. La evidencia dice que sí: primer lugar de Boyacá en desempeño institucional, cuarto superior nacional. La pregunta es por qué, cuando se trata de mostrarle al país a quién le firma los contratos, el expediente se vuelve una caja negra de fundaciones sin competencia y sin supervisores; por qué los tributos caen mientras la nómina crece; y por qué la caja llena no se convierte en la ambulancia que el municipio pidió a gritos en sus propias mesas de participación.
Cada peso invisible es una ambulancia que no llega, un plan maestro de agua que no se escribe, una vereda que sigue embarrada. Tibaná merece gobernar de verdad su plata; los tibanenses merecen ver, con nombre y supervisor, cada peso que se gasta en su nombre. El sistema no se cambia solo. Pero tampoco puede cambiar sin nosotros. Entre a corrupcionaldia.com e infórmese sobre este tema. ¡Te sorprenderás!
Anexo metodológico: fuentes, cruce y replicabilidad
Este artículo cruza siete fuentes independientes y verificables, en cumplimiento del estándar de la serie. Cualquier ciudadano puede replicar el análisis siguiendo los pasos descritos.
Tabla 8. Fuentes utilizadas y su uso en la investigación
| # | Fuente | Uso |
|---|---|---|
| 1 | CHIP — Ministerio de Hacienda (chip.gov.co, consulta ciudadana) | Ejecución de ingresos y gastos (CUIPO), deuda pública, vigencias futuras, regalías y cierre fiscal 2024-2025 |
| 2 | SECOP II — Colombia Compra Eficiente (datos.gov.co) | Portafolio de contratos 2024-2025, modalidades, proveedores y valores |
| 3 | Cuestor.ai (observatorio de contratación pública) | Índice de opacidad: un solo proponente (100%), supervisores no publicados (100%), Gini 0,529, empresas recién creadas |
| 4 | Departamento Administrativo de la Función Pública — FURAG 2025 (reporte del 17 de junio de 2026) | IDI de la Alcaldía de Tibaná: 92,74 (1° de Boyacá, 47° nacional de 1.103); ESE 71,03; Concejo y Personería sin puntaje |
| 5 | Contraloría General de Boyacá — Informe de auditoría, vigencia 2024 | Dictamen ‘Favorable’ con hallazgos administrativos (informe público CGB) |
| 6 | Plan de Desarrollo ‘Un Tibaná de Oportunidades 2024-2027’ (Acuerdo 004 de 2024, 326 pp.) y portal municipal | Diagnóstico participativo (26 mesas, 1.104 personas), ejes, programas y plan plurianual ($111.572 M) |
| 7 | Prensa regional y canales oficiales (Boyacá 7 Días, 95.6 FM Boyacá, Facebook oficial de la Alcaldía, Gobernación de Boyacá, Prosperidad Social) | Obras cofinanciadas (Tibaná-Garagoa, Tibaná-Turmequé, pavimentación urbana), proyecto FINCA, festival cultural, percepción pública |
Escala de calificación
Tabla 9. Escala e interpretación
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 — 2,9 | Pésimo | 🔴 Crítico | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 — 4,9 | Mediocre | 🟠 Preocupante | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa |
| 5,0 — 6,9 | Regular | 🟡 Vigilar | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 — 8,4 | Bueno | 🟢 Bien | Gestión que cumple el estándar; con margen de mejora en componentes específicos |
| 8,5 — 10,0 | Excelente | 🟢 Bien | Gestión sobresaliente; referente regional o nacional |
Cómo replicar el análisis financiero (pasos CHIP)
En chip.gov.co → consulta ciudadano: (1) elija la entidad «MUNICIPIO DE TIBANA»; (2) en Categorías, seleccione CUIPO; (3) en Período, DIC A DIC 2024 y 2025; (4) descargue los formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS (Vigencia Actual / Administración Central, Reservas y Cuentas por Pagar); (5) repita con la categoría FUT_DEUDA_PUBLICA (ENE A DIC), formularios CRÉDITOS, CRÉDITOS_POR_SECTOR y RENTA_PIGNORADA; (6) FUT_VIGENCIAS_FUTURAS (OCT A DIC), formulario AUTORIZACIONES; (7) SISTEMA GENERAL DE REGALÍAS (DIC A DIC), formularios EJECUCIÓN DE INGRESOS y EJECUCIÓN DE GASTOS; (8) contraste con SECOP II (datos.gov.co) y FURAG (funcionpublica.gov.co).
Ficha técnica y descargos
Alcance del análisis: vigencias fiscales 2024 y 2025 (los dos primeros años del período 2024-2027). Limitaciones declaradas: los convenios interadministrativos de salud, PAE y obras cofinanciadas no siempre se registran como «contratos» en SECOP II; su ausencia del portafolio visible se cita como fenómeno de transparencia y no como supuesto de ilicitud. Los montos provienen de formularios oficiales y pueden diferir levemente entre reportes del CHIP. Principio de presunción de inocencia: ninguna persona mencionada ha sido condenada por los hechos descritos; el análisis penal es prospectivo y metodológico. Descargos: la Alcaldía Municipal de Tibaná y el alcalde William Tomás Galindo Borda pueden enviar su versión a corrupcionaldia.com; será publicada con la misma visibilidad que esta investigación.