Análisis forense · Gestión municipal 2024-2025 · Corrupcionaldia
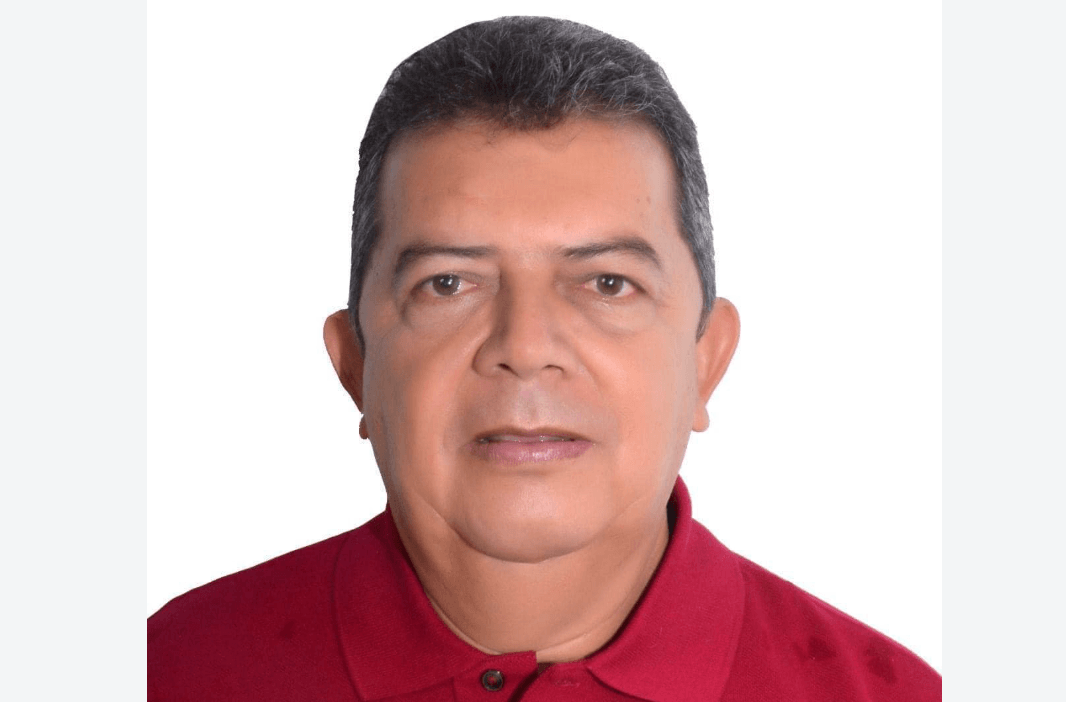
Tame (Arauca): la gestión del alcalde Miguel Ángel Bastos Morales obtuvo una calificación REGULAR (6,9/10)
Un superávit fiscal de $9.090 millones, la liquidación total de la deuda pública y el salto histórico del FURAG en Arauca no alcanzan para blindar al mandatario ante la evidencia forense: un acueducto que colapsó dejando a 42.000 personas sin agua, un fondo de seguridad ejecutado apenas en un 45,83% en plena escalada del ELN, contabilidad sin depurar por más de $923 millones y el proyecto insignia del plan de desarrollo paralizado en el 3,75%.
Resumen ejecutivo
Lo que funcionó: el municipio recaudó $236.301 millones en dos años ($110.639M en 2024 y $125.662M en 2025) con una eficiencia de recaudo tributario del 100,69%, ejecutó el 93,87% de su presupuesto definitivo, cerró ambos años con superávit fiscal superior a $9.000 millones, liquidó por completo su deuda con el Banco Agrario ($5.000 millones aprobados para el gas domiciliario) y saltó del 62,3 al 76,84 en el Índice de Desempeño Institucional (FURAG), el segundo mejor de Arauca y por encima de la mediana nacional (71,27).
Lo que no funcionó: el fondo de seguridad ciudadana (PISCC) se ejecutó al 45,83% en plena Alerta Temprana de la Defensoría del Pueblo; la planta procesadora de plátano —proyecto bandera de $11.450 millones— quedó en el 3,75%; la Contraloría Departamental de Arauca emitió opinión financiera con salvedades sobre más de $923 millones de saldos contables sin depurar, calificó el control fiscal interno municipal «con deficiencias» (1,6/3,0) y verificó que el plan de mejoramiento no se cumple (36,67/100). En julio de 2026, la avalancha del río Tame arrasó la bocatoma nunca blindada y dejó a 42.000 personas sin agua potable.
| Municipio | Tame, Arauca (categoría sexta, PDET · Código CHIP 219481794 · SIGEP 00495) |
| Alcalde evaluado | Miguel Ángel Bastos Morales (2024-2027), elegido con 7.881 votos |
| Plan de Desarrollo | «Haciendo Equipo por Tame» (Acuerdo 0510 del 29 de mayo de 2024) |
| Vigencias analizadas | Cierres fiscales DIC A DIC 2024 y 2025 |
| Recaudo total analizado | $236.301 millones ($110.639M en 2024 + $125.662M en 2025) |
| Calificación final | 6,9/10 — REGULAR (VIGILAR) |
Nos encontramos en el municipio de Tame (Arauca)
Nos encontramos en el municipio de Tame. Vamos a auscultar la gestión municipal de Tame, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Miguel Ángel Bastos Morales. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana.
En un país donde los planes de desarrollo se miden por la elegancia de sus nombres —«Haciendo Equipo por Tame», prometió esta administración— y no por el peso de sus resultados, examinar un municipio PDET de los llanos orientales exige bajar a donde el poder no mira: a los formularios CUIPO del CHIP que casi nadie abre, a las salvedades del informe AFGRA que la Contraloría Departamental de Arauca entregó en silencio el 31 de marzo de 2026, a los contratos de servicios personales temporales que se apilan en el SECOP II como azulejos de una planta paralela, y a la bocatoma del río Tame, que en julio de 2026 se llevó por delante la avalancha de años de mantenimiento diferido.
Tame no es un municipio cualquiera. Es el segundo municipio más poblado de Arauca —poco más de 50.000 habitantes según las proyecciones del DANE—, es la histórica «capital llanera» del departamento, es municipio PDET del Acuerdo de Paz, y es el territorio donde el ELN ejerce control territorial efectivo al punto de que la Defensoría del Pueblo, en su Alerta Temprana de octubre de 2025, contabilizó 178 homicidios en Arauca durante 2024 vinculados al conflicto armado y un confinamiento forzado de 442 familias solo en el distrito de Purare, a comienzos de 2025. Gobernar Tame es administrar recursos de una sexta categoría con los problemas de una capital de provincia sitiada.
La pregunta que esta crónica intenta responder es de una brutalidad deliberada: ¿qué hizo el alcalde Miguel Ángel Bastos Morales —elegido en 2023 por el movimiento «Hagamos Equipo por Tame» con 7.881 votos— con los $236.301 millones de pesos que pasaron por la caja municipal entre enero de 2024 y diciembre de 2025, cuando el recaudo total sumó $110.639 millones en la primera vigencia y $125.662 millones en la segunda? La respuesta, como casi siempre en este país, no es binaria: hay una caja que funciona mejor que la de la mayoría de sus vecinos, un salto institucional que ningún analista puede negarle, y al mismo tiempo un suelo de omisiones estructurales que solo se volvió visible —como siempre— cuando la tragedia llegó cargada de agua.
Cinco fuentes, una verdad
La metodología aplicada sigue el estándar forense de corrupcionaldia.com: cruce de cinco fuentes independientes, análisis línea por línea de la ejecución presupuestal, verificación documental en portales oficiales del Estado colombiano y contraste con percepción ciudadana inferida de redes sociales y prensa regional. Las cinco fuentes son:

- CHIP-CUIPO, para la ejecución de ingresos y gastos del presupuesto ordinario (formularios B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS, períodos DIC A DIC 2024 y 2025, en chip.gov.co).
- FUT-Deuda Pública y FUT-Vigencias Futuras, para los compromisos financieros de largo plazo (formularios CREDITOS, CREDITOS_POR_SECTOR, RENTA_PIGNORADA y AUTORIZACIONES).
- Sistema General de Regalías, para los recursos de origen extractivo (ejecución de ingresos y gastos, DIC A DIC).
- SECOP I y II, para la contratación pública, con verificación complementaria en plataformas de inteligencia de licitaciones.
- FURAG-MIPG, para el Índice de Desempeño Institucional de Función Pública (medición 2025, publicada el 17 de junio de 2026), cruzado con el Informe Final AFGRA de la Contraloría Departamental de Arauca y con las alertas de la Defensoría del Pueblo.
Cuando el dato incomode al oficialismo, lo escribiremos. Cuando el dato obligue a reconocer un acierto, también lo escribiremos. El sesgo de confirmación —esa pereza cognitiva que nos hace buscar solo la información que ratifica lo que ya creemos— es el primer corruptor del periodismo, y esta pieza lo rechaza desde su primer párrafo.
La escala de calificación
La calificación final se calcula como un promedio ponderado de seis componentes, cada uno evaluado en una escala de 0 a 10. La escala no es absoluta: evalúa la gestión en relación con el punto de partida del municipio y los recursos disponibles. Un 7,0 en Tame no es equivalente a un 7,0 en Medellín, pero los estándares mínimos de transparencia, eficiencia y respeto por la ley son igualmente exigibles.
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 — 2,9 | Pésimo | CRÍTICO | Gestión deficiente; indicios de irregularidades graves; posible prevaricato por omisión. |
| 3,0 — 4,9 | Mediocre | PREOCUPANTE | Gestión por debajo del estándar mínimo; señales de ineficiencia administrativa. |
| 5,0 — 6,9 | Regular | VIGILAR | Gestión aceptable pero con déficits relevantes; requiere seguimiento ciudadano. |
| 7,0 — 8,4 | Bueno | BIEN | Gestión que cumple el estándar; con margen de mejora en componentes específicos. |
| 8,5 — 10,0 | Excelente | BIEN | Gestión sobresaliente; referente regional o nacional. |
Componentes y pesos: FURAG (IDI) 25% · Ejecución presupuestal CUIPO 20% · Avance Plan de Desarrollo 20% · Transparencia SECOP 15% · Cumplimiento ODS 10% · Percepción ciudadana 10%.
Regla del prevaricato por omisión
Si la calificación final es igual o inferior a 6,9 (Regular o peor), se desarrolla un análisis jurídico del delito de Prevaricato por Omisión (artículo 414 del Código Penal colombiano). Si la calificación es igual o superior a 7,0 (Bueno o mejor), el análisis penal se omite como cuestión de lógica metodológica.
La radiografía CUIPO 2024-2025: una caja que sí funciona
El formulario B_EJECUCION_DE_INGRESOS del CUIPO, accesible en el portal CHIP siguiendo la ruta Entidad → Tame → Categorías → CUIPO → Período → DIC A DIC, es la primera ventana forense. Y esta ventana contiene una constatación que ningún análisis honesto puede eludir: la caja municipal recauda, ejecuta y cierra con superávit. Durante las dos vigencias analizadas, el municipio recaudó en total $236.301 millones, ejecutó en promedio el 93,87% de su presupuesto definitivo y cerró ambos años con superávit fiscal superior a los $9.000 millones.
De dónde sale la plata: el espejo de la dependencia
Pero el mismo formulario revela la grieta estructural que condiciona toda la gestión: Tame no se sostiene a sí mismo. De cada cien pesos que entraron a la caja en 2025, aproximadamente 40 provienen del Sistema General de Participaciones, 31 de las transferencias de la salud (giros de la ADRES por el régimen subsidiado) y solo 12 del esfuerzo tributario propio. Las transferencias nacionales —SGP más ADRES— representan el 71,4% del recaudo de 2024 y el 71,3% del de 2025. La dependencia del Gobierno Central es, en términos forenses, crónica y no corregida.
| Concepto | 2024 ($M) | % 2024 | 2025 ($M) | % 2025 | Var. |
|---|---|---|---|---|---|
| Ingresos tributarios (predial, ICA, etc.) | 14.786 | 13,4% | 15.083 | 12,0% | +2,0% |
| Transferencias SGP (Nación) | 42.456 | 38,4% | 50.623 | 40,3% | +19,2% |
| Cofinanciación ADRES (régimen subsidiado) | 39.008 | 35,3% | 39.019 | 31,0% | +0,0% |
| Otros ingresos no tributarios y de capital | 14.388 | 13,0% | 20.938 | 16,7% | +45,5% |
| Total recaudo | 110.639 | 100% | 125.662 | 100% | +13,6% |
El dato que la administración puede exhibir con orgullo: el recaudo tributario creció un 2,0% entre vigencias y, según el informe AFGRA de la Contraloría Departamental de Arauca, la eficiencia general de recaudo tributario de 2025 fue del 100,69% frente a lo presupuestado, con los impuestos indirectos recaudando el 127,03% de la meta ($6.390 millones) y los directos el 115,7% ($10.184 millones). El Impuesto de Industria y Comercio aportó $5.087 millones en 2024 —$888 millones de comercios y $4.198 millones de servicios— y el Impuesto Predial Unificado sumó $3.260 millones entre urbano ($1.776 millones) y rural ($1.484 millones).
El dato que la administración preferiría que nadie mire está en la estructura: el esfuerzo fiscal propio se estancó. En dos años, el recaudo tributario apenas creció $296 millones netos (+2,0%), mientras el Predial Urbano —el impuesto que un alcalde puede realmente movilizar con catastro, fiscalización y cobro coactivo— reportó los mismos $1.776 millones en ambas vigencias. Un municipio con $125.662 millones de recaudo total y 50.000 habitantes que no mueve el catastro en dos años consecutivos está gobernando con la manija de la Nación, no con la suya. Los ingresos corrientes de libre destinación locales ($13.368 millones en 2024) apenas alcanzan para el funcionamiento ($9.126 millones) y dejan un margen inviable para inversión autónoma.
Cuánta plata se ejecutó: la virtud de la ejecución
El presupuesto definitivo de gastos 2025 fue de $124.798 millones, sobre el cual la administración comprometió el 93,87% ($117.149 millones), consolidó obligaciones por $112.692 millones y pagó $109.808 millones —el 93,73% de lo comprometido—. En la vigencia 2024, la administración central había comprometido $101.957 millones de inversión, obligado $97.527 millones y pagado $95.167 millones, una eficiencia de ejecución superior al 93% que sitúa a Tame muy por encima del promedio de los municipios PDET, donde la subejecución crónica es la norma.
| Concepto | Aprop. definitiva | Compromisos | Ejecución | % del total |
|---|---|---|---|---|
| Gastos de funcionamiento | $11.055M | $10.065M | 91,04% | 8,86% |
| Servicio de la deuda | $96M | $94M | 98,2% | 0,08% |
| Gastos de inversión | $113.469M | $106.990M | 94,29% | 90,92% |
| Tránsito y transporte (entidad separada) | $178M | $0 | 0,00% | 0,14% |
| Total | $124.798M | $117.149M | 93,87% | 100% |
La distribución del gasto merece lectura política: el funcionamiento —la máquina burocrática— absorbe el 8,86% del presupuesto, dentro del límite del 80% de la Ley 617 de 2000 con un indicador GF/ICLD del 68,27% que la Contraloría certificó como cumplimiento. La inversión concentra el 90,92%. Dentro de la inversión, el SGP Régimen Subsidiado de salud representa el 63% ($71.270 millones ejecutados al 100%): es decir, la mayor parte de la «inversión» de Tame es la obligación legal de afiliar 63.000 tamesinos al sistema de salud subsidiado —un derecho constitucional que la administración cumple, pero que no es mérito de gestión discrecional—. La infraestructura física educativa ($4.837 millones, ejecutada al 100%) y el fondo de seguridad y convivencia (PISCC) completan el cuadro, y aquí aparece la primera anomalía seria de esta crónica: el PISCC tenía una apropiación de $3.226 millones y solo ejecutó $1.479 millones, el 45,83%, en pleno año en que la Defensoría del Pueblo alertaba por la escalada del ELN y el confinamiento de comunidades rurales.
Las salvedades del contralor: lo que la caja esconde
El Informe Final AFGRA de la Contraloría Departamental de Arauca (31 de marzo de 2026) emitió una opinión con salvedades sobre los estados financieros de 2025: los estados «presentan razonablemente» la situación financiera, «sin embargo, se identificaron incorrecciones materiales que no afectan la razonabilidad de la información», advirtiendo además que estas «podrían derivar de errores u omisiones deliberadas». La frase —«errores u omisiones deliberadas»— es la traducción contable de una pregunta incómoda: ¿quién deja saldos podridos en la contabilidad y por cuánto tiempo?
| Saldo no depurado | Valor | Problema identificado |
|---|---|---|
| Cuenta convenios y gravámenes (Banco Agrario, Bancolombia, Davivienda) | $657.191.034 | Sobreestimación de activos |
| Recaudos por reclasificar (cuenta 240720) | $232.105.557 | Sobreestimación de pasivos |
| Otros recursos a favor de terceros (cuenta 240790) | $33.710.986 | Pasivos sobrestimados sin justificación |
| Otras cuentas por cobrar (libranza sin reintegrar) | $936.972 | Distorsión de la razonabilidad |
| Total incorrecciones materiales | $923.944.549 | Materialidad: $9.402.740.831 |
A ello se suman dos hallazgos presupuestales de peso: la suboptimización de recursos disponibles por $1.507,7 millones —dinero disponible que no se usó en la vigencia y quedó como superávit— y la constitución de reservas presupuestales por $4.442,9 millones, que la Contraloría calificó literalmente como «vulnerabilidad al principio de anualidad». Las reservas, en la práctica, son compromisos del año que se arrastran al siguiente; el contralor las considera el mecanismo por el cual un municipio posterga decisiones sin asumir el costo político inmediato. Y todavía hay más: las cuentas por pagar de la vigencia 2025 sumaron $2.884,4 millones más $287,0 millones de vigencias anteriores —casi $3.200 millones que la administración adeuda a contratistas y proveedores al cierre—, aunque debe reconocerse que la cifra mejoró respecto de 2024 ($3.856,2 millones de cuentas por pagar de vigencia). Limpia el pasado, ensucia menos el presente.
Los siete hallazgos administrativos (AFGRA 2025)
| N° | Hallazgo | Valor | Incidencia |
|---|---|---|---|
| 1 | Convenios de vigencias anteriores sin liquidar y gravámenes bancarios sin depurar | $657.191.034 | Administrativa |
| 2 | Otras cuentas por cobrar: libranza sin reintegrar | $936.972 | Administrativa |
| 3 | Recaudos por reclasificar (saldo acumulado de vigencias anteriores) | $232.105.557 | Administrativa |
| 4 | Otros recursos a favor de terceros sin depurar | $33.710.986 | Administrativa |
| 5 | Vehículos y maquinaria obsoletos sin destinación final («contaminación visual»); tanque de agua y bloqueadora sin servicio | — | Administrativa |
| 6 | Suboptimización de recursos disponibles (superávit no aprovechado en fuentes deficitarias del ICLD) | $1.507.653.059 | Administrativa |
| 7 | Vulnerabilidad al principio de anualidad por constitución de reservas presupuestales (+47,91% vs 2024) | $4.442.881.966 | Administrativa |
El concepto sobre la calidad del control fiscal interno fue aún más duro: 1,6 sobre 3,0, «con deficiencias» —el diseño fue calificado como «parcialmente adecuado» y la eficiencia «con deficiencias», advirtiendo que «la falta de segregación de funciones facilita la apropiación indebida de activos»—. Y el Plan de Mejoramiento suscrito el 30 de diciembre de 2025 obtuvo una efectividad de 36,67 sobre 100: NO CUMPLE. Un municipio que no cumple su propio plan de mejoramiento en el plazo pactado con el ente de control está, en la jerga forense, reescribiendo las mismas observaciones para el informe del año siguiente.
Indicadores financieros 2025 (auditoría AFGRA)
Razón corriente 2,76 · Capital de trabajo $66.475,8M · Apalancamiento 0,10 · Nivel de endeudamiento 9,01% · Concentración del endeudamiento a corto plazo 89,29% · Grado de dependencia de transferencias: 79,64% · Límite Ley 617 (GF/ICLD): 68,27% — cumple. Activo total: $470.137M (+12%); pasivo total: $42.375M (+139%, impulsado por «otros pasivos» que pasaron de $1.592M a $32.495M); patrimonio: $427.762M (+6%).
La Contraloría resume: «buena salud financiera, con sólida capacidad para cubrir obligaciones a corto plazo y bajo nivel de endeudamiento… Sin embargo, la alta dependencia de transferencias… debería ser monitoreada».
Regalías SGR: $55.246 millones que entraron y las obras que llegan tarde
Tame es municipio PDET —uno de los cuatro de Arauca junto con Arauquita, Fortul y Saravena— y su cofre de regalías es, en proporción, el más relevante del departamento: en la vigencia 2024 ingresaron al SGR asignaciones por $55.246,3 millones, distribuidas en $36.621,9 millones de Asignaciones Directas (20% del SGR), $9.897,7 millones de Asignación para la Inversión Local y $11.894,8 millones de la Asignación para la Paz. Es un río de recursos superior al 50% del presupuesto municipal anual que pasa por la ventanilla del OCAD y no por el Concejo, con lo cual la vigilancia ciudadana depende todavía más de la publicación oportuna de los proyectos BPIN en el SECOP.
| Fuente SGR 2024 | Valor ($M) | % |
|---|---|---|
| Asignaciones Directas (20%) | 36.622 | 66,3% |
| Asignación para la Paz | 11.895 | 21,5% |
| Asignación para la Inversión Local (NBI) | 9.898 | 17,9% |
| Total asignaciones | 55.246 | 100% |
¿Y qué se hizo con ese río? La cartera de proyectos registrada en la ejecución de gastos del SGR muestra los BPIN que definen el destino: el mantenimiento de la vía terciaria por $13.048,6 millones (BPIN 2023005810070), una vía pavimentada por $1.197,1 millones (BPIN 2023130101013), obras de infraestructura para mitigación y atención de desastres por $5.301,8 millones (BPIN 20231301010013) y unidades de generación fotovoltaica por $1.800 millones (BPIN 20201301010675). En diciembre de 2025 se reportaron compromisos con cargo a regalías por $25.274,1 millones, concentrados en transporte. La paradoja forense es la velocidad: los montos de compromisos y obligaciones coinciden de manera exacta en varios reportes del SGR, un patrón que en auditorías previas se ha asociado con la legalización acelerada de contratos al cierre de vigencia —no es ilegal por sí mismo, pero es el síndrome del «diciembre presupuestal», cuando la plata hay que comprometerla sí o sí—.
Las decisiones estructurales llegaron, pero al borde de la ventana de análisis: en febrero de 2026 el Gobierno Nacional, la Gobernación y la Alcaldía pactaron la ejecución de 5,4 km de pavimento flexible en la vía Tame–Puerto Rondón por $21.896 millones de Asignación Directa, y el OCAD Paz aprobó $93.034 millones para vías terciarias de los municipios PDET de Arauca, con la promesa del alcalde de destinar «todo su OCAD Paz» a la pavimentación de la vía a Rondón. Son $115.000 millones de proyectos viales decisivos que, al cierre del segundo año de gobierno, estaban mayoritariamente en fase de estructuración y licitación, no en fase de asfalto. Para un municipio donde las vías terciarias se vuelven lodazales en invierno y donde el mercado de la sabana depende de esos corredores, el calendario importa tanto como el monto: la obra que se licita en el año electoral 2026 es la obra que el siguiente alcalde inaugura.
El FUT: deuda liquidada, superávit y las vigencias que hipotecan 2026
El módulo de Deuda Pública del FUT contiene probablemente el mejor dato de la gestión Bastos: al cierre de 2025, el municipio de Tame no tiene deuda pública interna con entidades financieras. La trayectoria: el crédito de $5.000 millones aprobado con el Banco Agrario de Colombia para cofinanciar el proyecto de gas domiciliario del casco urbano —a 120 meses, 12 de gracia, DTF+1,50%, con pignoración del 130% del SGP Propósito General Libre Inversión— dejó un saldo inicial de $648,2 millones en 2024; la administración amortizó $555,6 millones y pagó $46,2 millones de intereses, dejando un saldo de apenas $92,6 millones al cierre de 2024 que se liquidó por completo durante 2025. El servicio de la deuda representó en 2025 el 0,08% del presupuesto. Nivel de endeudamiento: cero.
| Concepto FUT | 2024 | 2025 |
|---|---|---|
| Saldo de deuda pública | $92,6 millones | $0 |
| Amortizaciones pagadas | $555,6 millones | sin desembolsos |
| Servicio total de la deuda | $601,8 millones (amort. + intereses $46,2M) | $93,8 millones (98,2%) |
| Disponibilidades (caja y bancos) | $16.556,0 millones | $17.387,1 millones |
| Exigibilidades y reservas | $7.264,1 millones | $8.297,2 millones |
| Superávit fiscal | $9.291,9 millones | $9.089,9 millones |
| Cuentas por pagar de la vigencia | $3.856,2 millones | $2.884,4 millones |
| Reservas presupuestales | $3.003,7 millones | $4.442,9 millones |
El lado B de ese balance son las vigencias futuras, la herramienta con la que un alcalde compromete presupuestos que administrará otro. En 2024 se autorizaron $1.289,8 millones (PAE $800 millones y atención a víctimas $489,8 millones con estampillas). En 2025, la herramienta se multiplicó: según el formulario FUT, la administración autorizó vigencias futuras por un total de $17.855,6 millones —$9.477,8 millones para el Programa de Alimentación Escolar, $7.357,0 millones para Salud Pública y $1.020,8 millones para Agricultura—, cifras que el propio informe AFGRA registra y que comprometen el presupuesto 2026-2027 antes de que ese dinero exista. El PAE es un programa constitucionalmente protegido y blindarlo es defendible; pero la suma total equivale al 14,2% de todo el presupuesto de 2025 comprometido hacia adelante, y cuando la plata de 2026 se gaste en 2025, la pregunta inevitable es qué quedará para las metas nuevas. El pasivo pensional de FONPET —$4.201,3 millones con corte a diciembre de 2024— completa la foto de un balance que es sano, pero que tiene un mañana ya gastado.
FURAG: el salto institucional que nadie puede negarle al alcalde
Aquí la evidencia favorece sin ambigüedad a la administración. El Índice de Desempeño Institucional (IDI) que mide la Función Pública con el FURAG —una operación estadística que evalúa planeación, gestión, información, control interno y resultados— muestra para Tame una trayectoria que en el contexto araucano es, sencillamente, extraordinaria: 55,3 en 2022 → 62,3 en 2023 → 75,94 en 2024 → 76,84 en 2025.
Trayectoria del IDI-FURAG de Tame (2022-2025)
2024: primer año Bastos, +13,6 puntos (variación relativa del 21,83% frente a 2023), quintil 5 y +16,84 puntos sobre la media territorial (59,1). 2025: +0,9 puntos, consolidación por encima de la mediana nacional (71,27).
| Municipio | IDI 2025 |
|---|---|
| Fortul | 84,09 |
| Tame | 76,84 |
| Arauquita | 65,81 |
| Saravena | 65,75 |
| Arauca (capital) | 57,63 |
| Cravo Norte | 56,23 |
| Puerto Rondón | 50,43 |
En la medición de 2025, el IDI de 76,84 ubica a la Alcaldía de Tame en el puesto 712 de 1.104 alcaldías del país —mejor que el 64% de los municipios de Colombia— y en el segundo lugar del departamento de Arauca, solo por detrás de Fortul. El análisis por componentes del IDI 2024, documentado por la Oficina de Control Interno, muestra el mapa de la calidad institucional: la mayor variación positiva se dio en la dimensión de Evaluación de Resultados (+27,5%), señal de un aparato de planeación y seguimiento que aprendió a medirse. Pero hay dos cicatrices que el propio informe reconoce: la dimensión de Gestión del Conocimiento se estancó en 20,3 —la más baja del municipio durante tres vigencias consecutivas— y Información y Comunicación quedó en 68,5. Y la foto se agranda cuando se mira el ecosistema institucional completo: la Empresa de Servicios Públicos de Tame (hoy Caribabare E.S.P.) obtuvo un IDI de 37,52 y el Instituto de Movilidad y Transporte de Tame apenas 31,13 en la medición 2025 —entidades piloto, pero operadas por el municipio—. La alcaldía central puede estar en el quintil 5 mientras sus manos ejecutoras de agua y movilidad —precisamente los servicios que la gente reclama— están en el fondo del ranking nacional. Un alcalde que mejoró su nota institucional pero dejó sus empresas en el 31-37 tiene la mitad de la tarea hecha: la que se reporta en un formulario.
Radar de gestión presupuestal (escala 0-10)
«Haciendo Equipo por Tame»: promesas contra avances
El Plan de Desarrollo Municipal fue adoptado por el Concejo mediante el Acuerdo 0510 del 29 de mayo de 2024 —cinco meses de retraso respecto del 1 de enero de gobierno—, con lineamientos estratégicos documentados en la revisión del PATR de la subregión PDET Arauca. El documento se alinea formalmente con los ODS de la Agenda 2030. Al cierre del segundo año de gobierno, con el 50% del tiempo transcurrido, el cruce entre las metas del plan, la ejecución presupuestal verificada y la evidencia pública arroja el siguiente tablero:
Avance por eje del Plan de Desarrollo (estimado a diciembre de 2025)
Avance promedio ponderado: ~37% al cierre del segundo año, frente al 50% del tiempo transcurrido: un rezago de 13 puntos. Referencia: línea al 50% equivaldría al ritmo de gobierno.
| Eje / problema prioritario | Meta declarada | Avance verificable 2024-2025 |
|---|---|---|
| 1. Agua potable y saneamiento básico | Cobertura y protección de la infraestructura de captación; agua para comunidades rurales e indígenas | SGP Agua $2.927M (2024); solución estructural ($52.000M) acordada solo en marzo de 2026; colapso total del acueducto en julio de 2026 |
| 2. Vías terciarias y pavimentación | Mejoramiento y pavimentación de la red terciaria; vía Tame–Puerto Rondón | Mantenimiento $13.049M en ejecución; 5,4 km ($21.896M) contratados en febrero de 2026; OCAD Paz $93.034M aprobados, sin obra |
| 3. Seguridad y convivencia ciudadana | PISCC con fondo propio | Apropiación $3.226M, ejecutada 45,83%; cámaras anunciadas; escalada del ELN, confinamiento de 442 familias en Purare |
| 4. Educación y alimentación escolar | Infraestructura educativa y PAE asegurado | Infraestructura $4.837M ejecutada al 100%; PAE protegido con vigencias futuras ($800M en 2024 + $9.478M 2025-2026) |
| 5. Agroindustria y desarrollo económico | Planta procesadora de plátano como proyecto bandera | Ejecución de apenas 3,75% de la obra de $11.450M; convenio de $9.000M con el Fondo Colombia en Paz anunciado en septiembre de 2025 |
La lectura política es inescapable: el único eje blindado es el que administra obligaciones legales con giros automáticos (educación/PAE); los ejes que dependen de gestión discrecional, articulación nacional y ejecución propia —agua, vías, seguridad, agroindustria— son los que se rezagaron. El «equipo» del eslogan no terminó de formarse con los aliados que hacen falta para sacar las obras.
Cinco problemas, cinco radiografías
Llegamos al corazón metodológico del análisis forense: cinco indicadores de gestión, uno por cada problema prioritario de las comunidades tamesinas identificado en el plan, en el PATR PDET y en el sentir ciudadano expresado en prensa regional, redes sociales y control político del Concejo, calificados en escala 0-10.
Agua potable y saneamiento básico
ProblemaCobertura, calidad y —sobre todo— fragilidad de la infraestructura de captación para un casco urbano de más de 40.000 habitantes y comunidades rurales e indígenas del pueblo Makaguán.
Avance 2024-2025Inversión SGP de agua por $2.927 millones en 2024 sin transformación visible del sistema de captación; el acuerdo de $52.000 millones con el Gobierno Nacional y el sector privado se firmó en marzo de 2026; y en julio de 2026 la creciente del río arrasó 300 metros de la línea de aducción y tres tuberías principales, dejando a 42.000 personas sin agua potable y un costo de recuperación estimado entre $5.000 y $8.000 millones, atendido con carrotanques y una planta potabilizadora prestada por Bogotá.
AnálisisNingún alcalde controla la creciente de un río. Pero todo alcalde controla qué tan expuesto queda su pueblo ante la creciente. La bocatoma de Tame no colapsó en julio de 2026: colapsó por el mantenimiento preventivo que no se hizo en 2024 y 2025, por las obras de protección de la banca que el proyecto de mitigación de desastres por $5.302 millones no alcanzó a ejecutar a tiempo, y por una empresa de servicios públicos (Caribabare E.S.P., IDI 37,52) que opera con la capacidad institucional del fondo del ranking. La emergencia convirtió un riesgo conocido en una catástrofe administrada. Para una administración que cerró 2025 con $9.090 millones de superávit en caja, dejar la protección de la bocatoma sin ejecutar es la anomalía de oportunidad perdida más costosa de sus dos años de gobierno.
Vías terciarias y pavimentación
ProblemaEl aislamiento de las veredas y el estado del corredor Tame–Puerto Rondón, arteria económica del suroccidente de Arauca.
Avance 2024-2025Proyecto de mantenimiento vial por $13.049 millones en ejecución; mejoramiento de vía pavimentada por $1.197 millones; compromisos SGR por $25.274 millones en diciembre de 2025; los saltos de escala ($21.896 millones para 5,4 km; $93.034 millones del OCAD Paz) se aprobaron en 2026, fuera de la ventana de análisis.
AnálisisLa administración sembró proyectos, no asfalto. La cartera vial es ambiciosa y técnicamente bien estructurada, pero su materialización quedó calendarizada para 2026-2027, cuando el reloj político ya corre contra el alcalde. En un municipio PDET donde la vía es la diferencia entre sacar la cosecha de plátano al mercado o perderla en el lodazal, aprobar plata y no ponerla en el suelo es la forma más elegante de posponer el problema. El lector rural perdona la lentitud; no perdona la postal electoral de licitaciones de septiembre.
Seguridad y convivencia ciudadana
ProblemaPresencia y control territorial del ELN, extorsión, confinamiento rural y violencia que en 2024 dejó 178 homicidios en el departamento.
Avance 2024-2025Apropiación de $3.226 millones para el plan integral de seguridad y convivencia (PISCC), de la cual solo se ejecutó $1.479 millones (45,83%); anuncios de cámaras de seguridad; gestión ante el Gobierno Nacional por el eje vial Tame–Arauca.
AnálisisEs la anomalía más grave de la gestión presupuestal de dos años. Un fondo de seguridad subejecutado al 45,83% en el mismo año en que la Defensoría del Pueblo emitía Alerta Temprana por la escalada del ELN y 442 familias quedaban confinadas en el distrito de Purare no es una cifra: es una decisión —o una no-decisión— con consecuencias humanas. El alcalde ha reconocido públicamente la presencia del grupo armado y ha reclamado apoyo nacional, lo cual es honesto; pero la primera línea de defensa municipal —vigilancia, cámaras, articulación con la fuerza pública, protección de líderes— estaba financiada y no se gastó. Cuando el Estado municipal no gasta el dinero de la seguridad, el vacío lo llena el que sí organiza la extorsión. Aquí la línea entre la ineficiencia y la omisión de deberes se vuelve delgadísima.
Educación y alimentación escolar
ProblemaInfraestructura educativa deteriorada y riesgo de descontinuidad del PAE en zona rural dispersa.
Avance 2024-2025Infraestructura física educativa ejecutada al 100% ($4.837 millones); PAE asegurado con vigencias futuras ($800 millones autorizados en 2024 y $9.478 millones comprometidos para 2026 desde la vigencia 2025); el PAE de la subregión, operado con articulación departamental, calificó entre los cinco mejores del país; arranque del calendario escolar con ración asegurada desde el 20 de enero.
AnálisisEs el eje que la administración puede exhibir sin rubor: la plata entró, la obra se hizo y el desayuno escolar no se interrumpió. El uso estratégico de las vigencias futuras para blindar el PAE —frente al historial nacional de contratos colapsados de alimentación escolar— es gestión seria, no maquillaje. El matiz forense: la ejecución al 100% del rubro de infraestructura corresponde en buena parte a la obligación legal de atender el SGP Educación, y las metas de calidad (resultado de pruebas Saber, cobertura media rural) requieren más que saneamiento de sedes. Pero en el tablero de los problemas de la gente, este es el único que avanza a ritmo de gobierno y no a ritmo de promesa.
Agroindustria y desarrollo económico
ProblemaDependencia del plátano y de la ganadería sin agregación de valor; la planta procesadora de plátano como promesa de diversificación económica.
Avance 2024-2025Obra de $11.450 millones con apenas el 3,75% de ejecución cuando el presidente de la República, Abelardo de la Espriella, la inspeccionó y públicamente dirigió al alcalde la advertencia «Afinque y apriete»; el convenio de $9.000 millones con el Fondo Colombia en Paz para la tercera fase se firmó en septiembre de 2025 y continúa en proceso; el comité de plataneros sigue esperando.
AnálisisAquí el eslogan choca con la foto. El proyecto que definió la narrativa económica de la campaña —«Haciendo Equipo por Tame» para que la sabana procese su plátano— lleva dos años en el 3,75%. No es una cifra de planilla: es el capital social quemado de miles de plataneros que estructuraron sus expectativas sobre la promesa. Y el contraste es demoledor: mientras la obra insignia avanzaba al ritmo de una tortuga con resaca, el municipio contrataba en el SECOP 508 contratos de servicios de personal temporal —el 38% de toda su contratación histórica—, es decir, la plata de la nómina flotante corría más rápido que la plata de la productividad. El convenio de $9.000 millones es la última oportunidad estructural de salvar el proyecto en este período; hasta ahora, es más un anuncio que una obra.
SECOP: la vitrina con 1.333 contratos y una sombra de 508
El Sistema Electrónico de Contratación Pública es la gran vitrina de transparencia del Estado colombiano. La vitrina de Tame es amplia: según las plataformas de inteligencia de licitaciones, el municipio ha publicado 1.617 procesos y firmado 1.333 contratos en SECOP II por $127.016,6 millones. En las vigencias analizadas la contratación se disparó: $21.391,2 millones contratados en 2024 y $50.218,8 millones en 2025 —un incremento del 134,7% en un solo año—, con predominio de licitación pública en obra ($113.949 millones históricos), selección abreviada de menor cuantía (182 contratos, $33.559 millones) y subasta inversa (113 contratos, $27.654 millones).
Pero la vitrina también muestra la sombra: la categoría de compra más frecuente del municipio de Tame es «servicios de personal temporal», con 508 contratos, más 55 de la subcategoría correlativa y 149 procesos sin clasificación de producto, lo que suma cerca de la mitad de toda su contratación histórica. La administración central reporta compromisos de sueldo básico de planta por $4.166 millones anuales, pero los rubros de «otros servicios profesionales, técnicos y empresariales» y «servicios administrativos combinados de oficina» capturan una nómina paralela de prestación de servicios que debe auditarse contra los límites de la Ley 617 y contra el principio de mérito de la Ley 909. En municipios medianos, la «planta paralela» vía contratos de prestación de servicios es el mecanismo clásico para flexibilizar el empleo público sin concurso, y en Tame la escala del patrón —más de 500 contratos— convierte la sospecha en deber de auditoría.
El contrapeso positivo: la rendición de la cuenta anual consolidada ante la Contraloría obtuvo 100 sobre 100 en oportunidad, suficiencia y calidad (entregada el 10 de febrero de 2026, dentro del plazo), y el municipio mantiene herramientas activas de publicidad —Plan de Acción, presupuesto participativo 2025 y 2027, rendición de cuentas, PQRDS y línea anticorrupción en el portal oficial—. Un municipio que rinde cuentas impecablemente mientras contrata media nómina por servicios personales temporales es un municipio transparente en la forma y en deuda con la sustancia. La transparencia no es publicar la contratación; es que la contratación publicada resista la pregunta de para qué se contrató.
ODS: entre el desayuno escolar y la sed
Medido contra la Agenda 2030, el cuadro de los dos primeros años de Bastos Morales es de contrastes nítidos. En el ODS 2 (Hambre Cero), el PAE operó sin interrupción y la subregión figura entre los cinco mejores del país en calidad del programa; en el ODS 3 (Salud y Bienestar), el régimen subsidiado se ejecutó al 100% ($71.270 millones, 63% de la inversión SGP) y la administración dejó blindada la salud pública con vigencias futuras de $7.357 millones para 2026; en el ODS 4 (Educación de Calidad), la infraestructura se ejecutó al 100%; en el ODS 7 (Energía Asequible y No Contaminante), el gas domiciliario llegó a 3.500 hogares del casco urbano y la tarifa bajó 15% para unas 3.200 familias —el acierto social más tangible de los dos años, financiado con el crédito del Banco Agrario que la administración pagó hasta liquidarlo—; en el ODS 16 (Paz, Justicia e Instituciones Sólidas), el FURAG salta 20 puntos en dos años, pero el territorio sigue sitiado por el ELN y el fondo de seguridad se gastó a medias.
Y en el ODS 6 (Agua Limpia y Saneamiento), la calificación es directa: el colapso del acueducto en julio de 2026, con 42.000 personas abastecidas por carrotanque y comunidades indígenas Makaguán dependiendo de jornadas externas de atención, es la evidencia de que el objetivo quedó en letra muerta durante la ventana de análisis. Un municipio no cumple el ODS 6 con convenios firmados en 2026 ni con plantas prestadas; lo cumple con bocatomas que resisten la primera creciente.
Balance ODS: 6,5/10 — fuertes en obligaciones con giro automático, débiles donde la gestión era la diferencia.
Percepción ciudadana: el «año histórico» contra el balde y el carrotanque
La narrativa oficial es consistente: la administración exhibe un «año histórico de gestión y resultados para Tame en 2025», reconocimientos nacionales por la alianza de desarrollo sostenible y la reducción de la tarifa del gas, y el liderazgo institucional del departamento tras el salto del FURAG. La prensa regional registra una gestión visible: el propio jefe del Estado la citó para pedirle «afinque y apriete», lo cual, traducido del idioma de la política, significa que hasta la cima del poder nacional percibe el estancamiento de las obras.
En el otro extremo del espectro, la percepción ciudadana documentada: la emergencia del agua de julio de 2026 con carrotanques y abastecimiento a baldes; los debates de control político del Concejo; los reclamos por la aplicación de la estampilla del adulto mayor —cuyos centros de bienestar atendieron 38 adultos institucionalizados en 2024 y exactamente los mismos 38 en 2025—; la frustración de los plataneros ante la planta paralizada; y el miedo estructural que impone el ELN en las veredas, donde la pregunta ciudadana no es si el alcalde hizo obras, sino si la ausencia del Estado municipal en seguridad le deja el territorio a otro poder. En el balance, la percepción ciudadana de dos años de gobierno Bastos es la percepción de una caja que funciona y un territorio que aún no se siente gobernado: 6,5/10.
La calificación final: REGULAR (6,9/10) — VIGILAR
| Componente | Peso | Calificación | Ponderado |
|---|---|---|---|
| FURAG (IDI) | 25% | 7,6 | 1,90 |
| Ejecución presupuestal CUIPO | 20% | 7,5 | 1,50 |
| Avance Plan de Desarrollo | 20% | 6,0 | 1,20 |
| Transparencia SECOP | 15% | 6,5 | 0,98 |
| Cumplimiento ODS | 10% | 6,5 | 0,65 |
| Percepción ciudadana | 10% | 6,5 | 0,65 |
| CALIFICACIÓN FINAL | 100% | — | 6,9 / 10 |
Veredicto: REGULAR — zona VIGILAR. La calificación reconoce con honestidad los méritos verificables: una caja fiscal que recauda por encima de la meta (100,69%), ejecuta al 94%, cerró dos años con superávit superior a $9.000 millones, liquidó la deuda pública y saltó del 62,3 al 76,84 en el FURAG, el mejor movimiento institucional de Arauca en su grupo. Pero la misma evidencia obliga a descontar: el avance real del plan de desarrollo está 13 puntos por debajo del calendario, el eje agroindustrial insignia murió al 3,75%, el fondo de seguridad se subejecutó en plena escalada del ELN, el control fiscal interno municipal está calificado «con deficiencias» (1,6/3,0), el plan de mejoramiento ante la Contraloría está incumplido (36,67/100) y los estados financieros salen de la auditoría con salvedades sobre más de $923 millones de saldos sin depurar que el propio informe asoció a posibles «errores u omisiones deliberadas». La gestión de los números fue mejor que la gestión de las obras; la gestión de los formularios, mejor que la gestión del territorio.
El análisis jurídico: prevaricato por omisión y la línea que no se cruza (todavía)
La calificación final de 6,9/10 activa, por regla metodológica, el análisis del delito de Prevaricato por Omisión, tipificado en el artículo 414 del Código Penal colombiano (Ley 599 de 2000, con penas ajustadas por la Ley 890 de 2004): «El servidor público que omita, retarde o rehúse el cumplimiento de deberes propios de su cargo, incurrirá en prisión de dos (2) a ocho (8) años e inhabilidad para el ejercicio de derechos y funciones públicas por el mismo tiempo.» Este análisis es riguroso en ambas direcciones: hacia el deber de escrutinio ciudadano y hacia el principio de presunción de inocencia.
Estructura del tipo penal. La Corte Suprema de Justicia ha delimitado tres elementos constitutivos: (i) la calidad de servidor público del agente —el alcalde, como jefe de la administración municipal, cumple el rol con el doble de intensidad que cualquier funcionario, porque es el garante institucional de la ejecución del presupuesto y de los servicios a cargo del ente territorial (artículos 315 y 311 de la Constitución, Ley 715 de 2001)—; (ii) la conducta omisiva, retardataria o de rehusamiento respecto de deberes funcionales imperativos, es decir, obligaciones definidas con suficiente precisión por la Constitución y la ley; y (iii) el dolo, entendido como el conocimiento del deber y la voluntad de incumplirlo. La jurisprudencia es categórica en un punto crítico para este caso: el prevaricato por omisión no castiga la mera ineficiencia administrativa —ni el rezago por razones técnicas, presupuestales o de capacidad institucional—; castiga la omisión deliberada y sustancial del deber funcional cuando esta se convierte en el mecanismo de frustración de los fines esenciales del Estado.
Los vectores de riesgo identificados
El análisis forense identifica tres vectores donde la omisión de deberes funcionales es jurídicamente imaginable, aunque no todavía demostrable con el estándar probatorio penal:
La subejecución del fondo de seguridad (45,83% del PISCC)
Frente a un deber funcional exigible de garantizar la convivencia y la seguridad ciudadana (Decreto 1896 de 2015; Ley 2157 de 2021) en un territorio bajo alerta temprana de la Defensoría del Pueblo. Si la instrucción demostrara que los recursos disponibles no se ejecutaron por abandono deliberado del deber —no por impedimentos técnicos—, la conducta podría subsumirse en el tipo. La investigación de la anomalía debería determinar quién decidió no ejecutar, cuándo y por qué.
La omisión de depuración contable de más de $923 millones
Convenios sin depurar $657,2 millones, recaudos por reclasificar $232,1 millones, recursos a favor de terceros $33,7 millones, frente a los deberes imperativos del marco normativo para entidades de gobierno (Ley 533 de 2015, Contaduría General de la Nación). La Contraloría —no esta redacción— asoció las incorrecciones a posibles «errores u omisiones deliberadas» y calificó el control interno municipal «con deficiencias», advirtiendo que la falta de segregación de funciones «facilita la apropiación indebida de activos». No es una imputación: es un mapa de dónde buscaría un fiscal.
La fragilidad letal del acueducto
No existe, en la legislación colombiana, un delito de «no haber mantenido la bocatoma». Pero el deber funcional de administración del servicio de acueducto (Ley 715 de 2001, artículo 5.5) y de prevención y atención de desastres (Ley 1523 de 2012) es imperativo. Si un proceso disciplinario o judicial llegara a demostrar que la administración conoció la vulnerabilidad de la captación —y las cifras de superávit demuestran que había plata— y deliberadamente omitió las obras de protección que su propio proyecto de mitigación de $5.302 millones contemplaba, la hipótesis de prevaricato por omisión dejaría de ser especulativa. Hoy, con la evidencia pública disponible, no lo es: es una pregunta que el ente de control debería formularse con las actas de los comités técnicos.
El veredicto jurídico periodístico. La Contraloría Departamental de Arauca clasificó los siete hallazgos de la vigencia 2025 como administrativos —no fiscales, no disciplinarios, no penales—, y esa clasificación es, hasta hoy, la evidencia: no hay actos de responsabilidad fiscal dictados, ni procesos penales, ni condenas disciplinarias contra el alcalde Bastos Morales ni contra sus secretarios derivados de este informe. Corrupcionaldia.com no señala a un funcionario de un delito que la autoridad competente no ha determinado; documenta, con fuentes oficiales verificables, que la gestión del alcalde Miguel Ángel Bastos Morales en sus dos primeros años sitúa al municipio en una zona de omisiones estructurales —seguridad subejecutada, contabilidad sin depurar, plan de mejoramiento incumplido, infraestructura crítica sin proteger— que constituye el sustrato jurídico sobre el cual, si el patrón continúa en 2026-2027, podría madurar tanto una responsabilidad disciplinaria como, eventualmente, la hipótesis penal del artículo 414. La línea entre el error administrativo y el delito por omisión se cruza cuando el servidor público conoce el deber y decide no cumplirlo. La evidencia disponible demuestra el conocimiento; la voluntad deliberada es la pieza que la Fiscalía, si algún día se lo pregunta, tendría que demostrar. En tanto eso no ocurra, la palabra exacta para esta gestión no es «criminal»: es omisiva en lo estructural y diligente en lo contable, y esa combinación, en la Arauca de 2026, es exactamente la que no puede permitirse un municipio PDET.
Cierre: el equipo que falta
Los números de Tame le dan al alcalde Bastos Morales un argumento incómodo para sus críticos y a sus críticos un argumento incómodo para él: la caja funciona, el formulario se llena, el índice institucional sube —y sin embargo, en julio de 2026, medio municipio se lavó con agua de carrotanque mientras los $9.090 millones de superávit dormían en el banco—. Gobernar es, en última instancia, eso: convertir la plata en agua, en asfalto, en seguridad y en despulpadora de plátano. En los formularios que miden la primera mitad del camino, la administración de «Haciendo Equipo por Tame» aprueba con nota regular y deja una pregunta que ninguna ponderación estadística puede responder por el ciudadano: ¿de qué sirve un equipo que rinde cuentas impecablemente en el CHIP mientras el acueducto se desarma, el plátano se pudre en la mata y el miedo administra las veredas? La respuesta no la escribirá la Contraloría ni la Función Pública. La escribirá el reloj: quedan dos años para convertir el mejor movimiento institucional de Arauca en la obra que la gente pueda tocar. O para que esta misma radiografía, repetida en 2028, tenga que titularse con la palabra que esta crónica hoy se reserva: la de un gobierno que midió todo, excepto lo que importa.
Fuentes y metodología (transparente y replicable)
- CHIP – Consulta Ciudadana (chip.gov.co): CUIPO B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS (DIC A DIC 2024 y 2025), con VIGENCIAACTUAL/ENTIDADESTERRITORIALES-ADMINISTRACIONCENTRAL, RESERVAS y CUENTASPORPAGAR.
- FUT – Deuda Pública (ENE A DIC 2024): CREDITOS, CREDITOS_POR_SECTOR, RENTA_PIGNORADA. FUT – Vigencias Futuras (OCT A DIC 2024 y equivalente 2025): AUTORIZACIONES.
- Sistema General de Regalías (DIC A DIC 2024 y 2025): Ejecución de Ingresos y Ejecución de Gastos.
- SECOP I y II (colombiacompra.gov.co/secop): procesos y contratos del Municipio de Tame, NIT 800.102.801.
- Departamento Administrativo de la Función Pública: Resultados de la Medición del Desempeño Institucional vigencia 2025 (17 de junio de 2026) e informe FURAG interno de la Alcaldía de Tame (vigencia 2024, reportado en mayo de 2025).
- Contraloría Departamental de Arauca: Informe Final AFGRA – Auditoría Financiera de Gestión y Resultados Abreviada, Alcaldía del Municipio de Tame, vigencia 2025 (31 de marzo de 2026), con siete hallazgos administrativos y evaluación del plan de mejoramiento.
- Defensoría del Pueblo: Alerta Temprana para Arauca (octubre de 2025) y alertas de situación humanitaria (confinamiento del distrito de Purare, Tame, enero de 2025).
- Alcaldía Municipal de Tame (tame-arauca.gov.co): Acuerdo 0510 del 29 de mayo de 2024 (Plan de Desarrollo «Haciendo Equipo por Tame» 2024-2027), hoja de vida del alcalde, informes de la Oficina de Control Interno.
- Prensa nacional y regional verificada: planta procesadora de plátano (ejecución del 3,75%, cuestionamiento presidencial, convenio Fondo Colombia en Paz de $9.000 millones), emergencia del acueducto de julio de 2026 (42.000 personas, La FM / BLU Radio, UNGRD), proyectos viales SGR / OCAD Paz y anuncios oficiales.
- Metodología de referencia canónica de corrupcionaldia.com (análisis forense y calificación ponderada de gestiones municipales).