Análisis forense de la gestión municipal 2024-2025
Por Hipólito Palencia, corrupcionaldia.com
«La corrupción no solo se denuncia, se disecciona.»
Apertura
Nos encontramos en el municipio de Montelíbano, capital del San Jorge cordobés, asentado sobre la ribera del río que lo inunda cada invierno y sobre el yacimiento de ferroníquel que lo convirtió, durante cuatro décadas, en uno de los municipios con más regalías por habitante de Colombia. Vamos a auscultar la gestión municipal de Montelíbano, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Gabriel Alberto Calle Demoya (Partido Liberal Colombiano), posesionado el 1 de enero de 2024 tras imponerse con 19.210 votos (46,97 %) en las elecciones territoriales del 29 de octubre de 2023, frente a los 18.390 votos (44,96 %) de César Emilio Cura Vergara, del Partido de la U: una diferencia de 820 votos en un municipio donde votaron 40.898 ciudadanos de 62.161 habilitados (68,08 % de participación). Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: los formularios CUIPO, FUT y SGR reportados al CHIP de la Contaduría General de la Nación, la medición FURAG de Función Pública, el registro contractual del SECOP, el Plan de Desarrollo «Progreso Seguro para que Montelíbano sea Diferente» y la prensa regional y nacional que registra lo que la gente vive.
Este no es un balance complaciente. Tampoco es un libelo. Es un ejercicio de disección: cada cifra va acompañada de su formulario, cada juicio va precedido de su contexto y cada silencio se interpreta sin convertirlo en prueba.
La pregunta que guía este trabajo es la de siempre: ¿gobernar es solo no robar, o es también cumplir? En Montelíbano la pregunta llega cargada. Gabriel Calle Demoya gobierna por tercera vez el municipio; es padre de Andrés Calle, expresidente de la Cámara de Representantes, llamado a juicio por el escándalo de la UNGRD; fue suspendido tres meses por la Procuraduría en 2025 por participación en política, investigación que el mismo organismo archivó en abril de 2026; y comparece, desde 2019, en un juicio penal por 51 convenios de su primer mandato. Y al mismo tiempo, sus formularios muestran un municipio que paga el 98 % de lo que obliga, que redujo su deuda, que triplicó el recaudo de industria y comercio y que comprometió $ 44.855,3 millones de regalías en vías. La calificación final, que adelantamos como spoiler, es 5,87 sobre 10: una gestión Regular 🟡 VIGILAR, con una contabilidad que se sostiene y un municipio que se desborda.
Todo lo que se afirma aquí es verificable. Los formularios están en el CHIP. El FURAG lo publicó Función Pública el 17 de junio de 2026. Los contratos están en el SECOP. Las noticias tienen fecha y medio. Quien quiera repetir el ejercicio encontrará en el anexo la ruta completa.
El municipio y el plan «Progreso Seguro para que Montelíbano sea Diferente»
Montelíbano tiene 86.034 habitantes según la población DANE que la Contaduría General de la Nación usó para categorizarlo, y es, pese a ese tamaño, un municipio de categoría quinta (Resolución CGN 429 del 27 de noviembre de 2024, para la vigencia 2025), porque sus ingresos corrientes de libre destinación certificados fueron de apenas $ 17.734,1 millones y sus gastos de funcionamiento de $ 10.245,1 millones, el 58 % de esos ingresos. Un municipio con la población de una ciudad intermedia y la caja de un pueblo: esa es la primera anomalía estructural, y explica por qué la Nación y las regalías han sostenido a Montelíbano durante décadas.
Es municipio PDET de la subregión Sur de Córdoba, junto con Puerto Libertador, San José de Uré, Tierralta y Valencia, y su alcalde fue escogido en 2024 como representante de las alcaldías ante el OCAD Paz. Su economía gira alrededor de Cerro Matoso, la mina de ferroníquel que pagó $ 486.000 millones en regalías en 2023, que South32 vendió a CoreX Holding en 2025 y que en 2026 redujo producción por restricciones de gas con 570 empleos en riesgo, según el propio gobernador de Córdoba. El Clan del Golfo opera con cinco frentes entre Puerto Libertador, Montelíbano y San José de Uré, según la Fundación Cordoberxia. Y el río San Jorge declaró calamidad pública en mayo de 2024 (400 familias afectadas) y dejó 1.800 familias damnificadas en doce barrios en febrero de 2026.
El Plan de Desarrollo 2024-2027 se construyó entre febrero y mayo de 2024 con mesas de participación en Las Margaritas, Tierradentro y la cabecera; las comunidades rurales pidieron vías terciarias, desarrollo rural, infraestructura educativa y programas para niñez, juventud, mujeres y adultos mayores. Transparencia por Colombia aportó propuestas sobre ciudadanía juvenil. Aquí aparece el primer silencio: la sede electrónica de la alcaldía, en la sección «Plan de desarrollo», publica un solo documento, el plan 2016-2019 «Macondo pleno de paz». El acuerdo del Concejo que adoptó el plan 2024-2027, su parte estratégica y su plan plurianual de inversiones no están cargados allí, y la sección «Informes de gestión y evaluación» contiene un único informe, de 2017. Un plan que no se publica es un plan que la ciudadanía no puede exigir. La Ley 1712 de 2014 es clara al respecto, y volveremos a ella.
Metodología: cómo calificamos la gestión municipal
Aplicamos la escala y los pesos que corrupcionaldia.com usa para todos los municipios del país, para que el lector compare a Montelíbano con Los Córdobas, Cereté, Lorica o Toluviejo con la misma vara.
Tabla 1. Escala de calificación
| Rango | Calificación | Indicador |
|---|---|---|
| 0,0 a 2,9 | PÉSIMO | 🔴 CRÍTICO |
| 3,0 a 4,9 | MEDIOCRE | 🟠 PREOCUPANTE |
| 5,0 a 6,9 | Regular | 🟡 VIGILAR |
| 7,0 a 8,4 | Bueno | 🟢 BIEN |
| 8,5 a 10,0 | Excelente | 🟢 BIEN |
Tabla 2. Componentes y pesos
| Componente | Peso | Qué mide |
|---|---|---|
| FURAG (IDI) | 25 % | Índice de Desempeño Institucional de Función Pública |
| Ejecución presupuestal CUIPO | 20 % | Ingresos, gastos, deuda, vigencias futuras y regalías |
| Avance del Plan de Desarrollo | 20 % | Cinco problemas comunitarios calificados con evidencia |
| Transparencia SECOP | 15 % | Publicación, modalidades y patrones de contratación |
| Cumplimiento ODS | 10 % | Seis ODS priorizados según el contexto |
| Percepción ciudadana | 10 % | Prensa, protestas, reconocimientos, participación |
Regla del prevaricato por omisión: si la calificación final es igual o inferior a 6,9, el artículo desarrolla el análisis jurídico del artículo 414 del Código Penal. Si es igual o superior a 7,0, se omite por lógica metodológica. La escala es relativa al punto de partida: un municipio PDET con cinco frentes armados y un río que lo inunda no se mide con la vara de Medellín, pero la transparencia y la legalidad se exigen igual en todas partes.
Componente 1 (25 %): FURAG, cuarto de Córdoba y por debajo de la media nacional
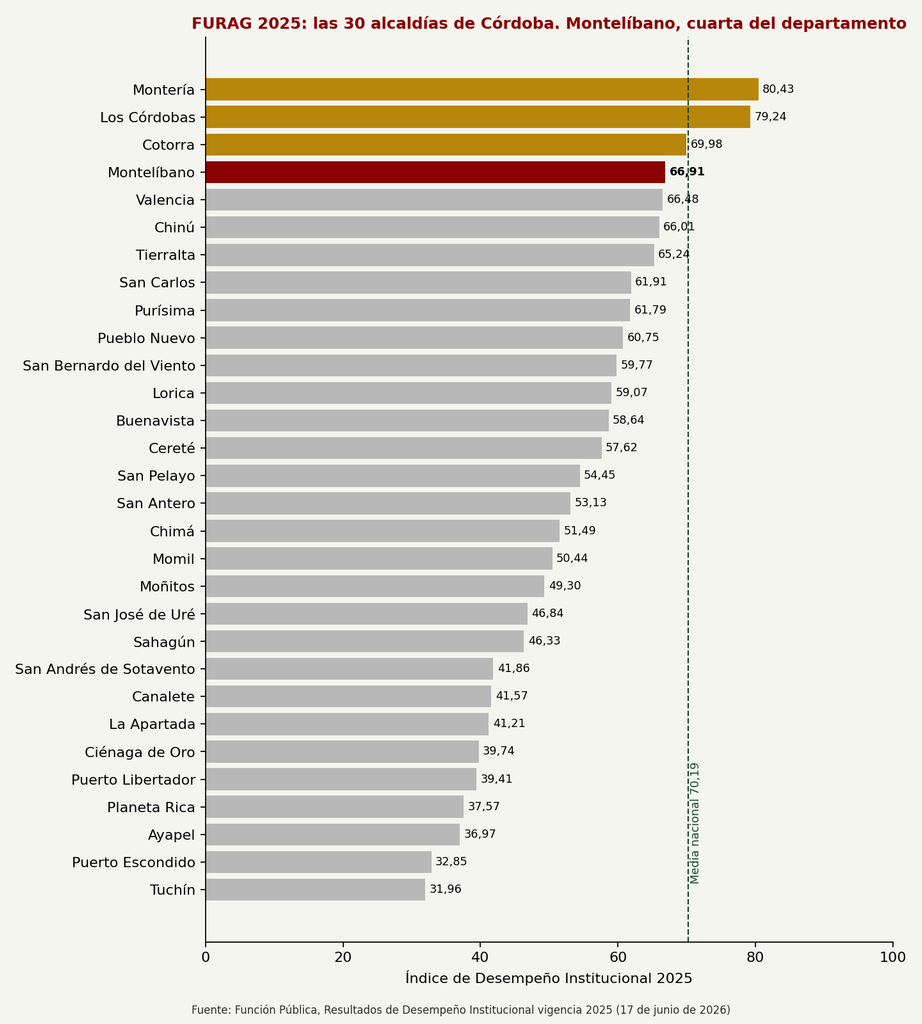
El Índice de Desempeño Institucional de la vigencia 2025, publicado por Función Pública el 17 de junio de 2026, le asigna a la Alcaldía de Montelíbano 66,91 puntos sobre 100, en el grupo par «Alcaldía Grupo 4». Hay que leerlo en tres capas.
Primera capa, el departamento. De las 30 alcaldías de Córdoba, Montelíbano ocupa el cuarto lugar, detrás de Montería (80,43), Los Córdobas (79,24) y Cotorra (69,98), y por encima de Valencia (66,48), Chinú (66,01) y Tierralta (65,24). Supera con amplitud a sus vecinos del sur: San José de Uré (46,84), La Apartada (41,21), Puerto Libertador (39,41) y Ayapel (36,97). En el San Jorge, Montelíbano es la alcaldía que mejor llena los formularios del MIPG.
Segunda capa, el país. 1.099 alcaldías reportaron IDI en 2025. La media nacional fue 70,19; solo 24 alcaldías superaron los 95 puntos y la mejor fue Funza, Cundinamarca, con 98,90. Montelíbano está en el puesto 425 nacional: 674 alcaldías lo superan. Está por debajo de la media del país y en la mitad baja de la tabla. Ser cuarto en Córdoba dice más de Córdoba que de Montelíbano.
Tercera capa, la incómoda. En el mismo reporte aparece el Hospital Local de Montelíbano, la E.S.E. del municipio, con un IDI de 34,99 puntos, y la Personería sin puntaje. La alcaldía rinde a medias; el hospital que atiende a 86.000 personas rinde en el fondo de la tabla. Ese contraste reaparecerá en el componente de Plan de Desarrollo.
El puntaje del componente se obtiene dividiendo el IDI entre diez.
Calificación componente 1: 6,69/10, Regular.
Componente 2 (20 %): CUIPO, la ejecución presupuestal línea por línea
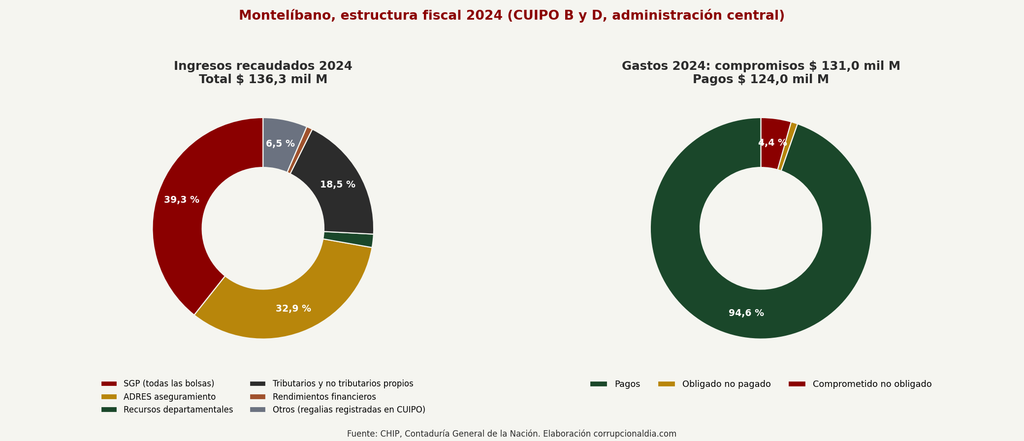
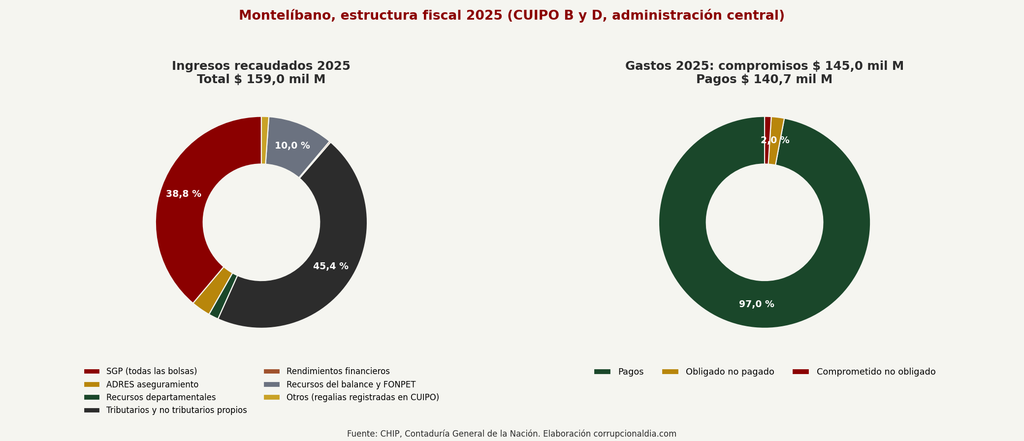
Los formularios B (ingresos) y D (gastos) del CUIPO, vigencias DIC A DIC 2024 y 2025, muestran un municipio que pasó de vivir de la Nación a vivir, en buena parte, de la mina.
Tabla 3. Ingresos recaudados por fuente (CUIPO B, pesos)
| Fuente | 2024 | % 2024 | 2025 | % 2025 |
|---|---|---|---|---|
| SGP (educación, salud, propósito general, PAE, agua) | 53.610.602.322 | 39,3 % | 61.767.269.703 | 38,8 % |
| ADRES, aseguramiento en salud | 44.857.157.585 | 32,9 % | 4.659.372.000 | 2,9 % |
| Recursos departamentales (aseguramiento) | 2.643.792.211 | 1,9 % | 2.408.559.326 | 1,5 % |
| Tributarios y no tributarios propios | 25.214.156.580 | 18,5 % | 72.176.015.758 | 45,4 % |
| Rendimientos financieros | 1.187.202.683 | 0,9 % | 326.742.177 | 0,2 % |
| Recursos del balance y retiros FONPET | 0 | 0,0 % | 15.908.586.971 | 10,0 % |
| Otros (regalías registradas en CUIPO) | 8.822.681.883 | 6,5 % | 1.790.689.950 | 1,1 % |
| Total recaudado | 136.335.593.264 | 100 % | 159.037.235.985 | 100 % |
Fuente: CHIP, CUIPO B_EJECUCION_DE_INGRESOS 2024 y 2025. El consolidado de 2025 presenta una diferencia de $ 100 por redondeo de los subtotales.
Cuatro lecturas forenses
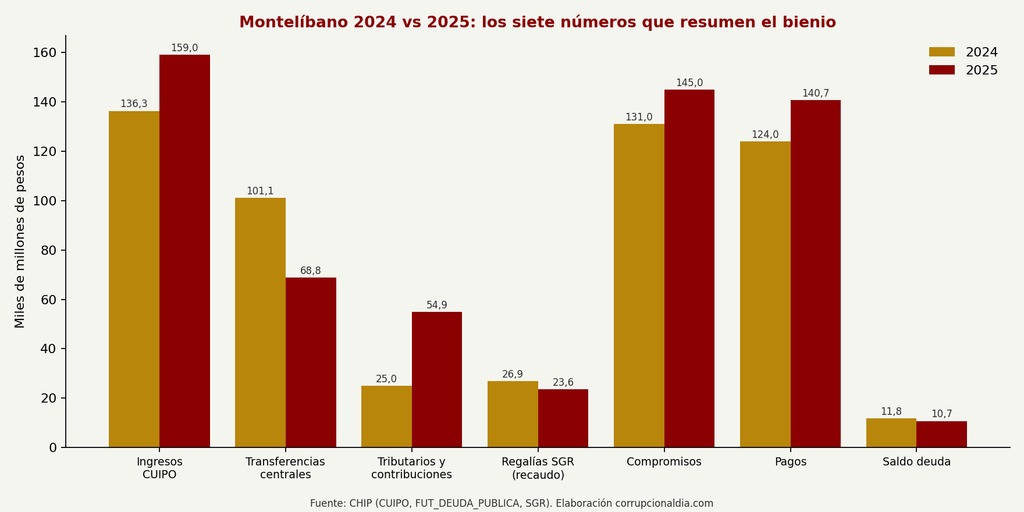
La dependencia cambió de cara. Las transferencias del nivel central (SGP, ADRES y aseguramiento departamental) representaron el 74,2 % del recaudo en 2024 y el 43,3 % en 2025. Si se suman las regalías del SGR, que no pasan por el CUIPO, el municipio manejó $ 163.215,5 millones en 2024 y $ 182.602,0 millones en 2025, y de esas sumas el 78,4 % y el 50,6 % llegaron de la Nación o del sistema de regalías. En el bienio, 63,7 %. La caída de la dependencia en 2025 tiene dos explicaciones que conviene separar: una es real y otra es contable.
La contable: el aseguramiento en salud vía ADRES pasó de $ 44.857,2 millones a $ 4.659,4 millones, una caída del 89,6 %. Ese dinero nunca fue del municipio; es el giro directo del régimen subsidiado a las EPS que apenas transita por el presupuesto. Su reducción responde a cambios en la forma de registro y giro de la Nación, no a una gestión local. Para medir la inversión real hay que depurar esa partida, como en todos los municipios de esta serie.
La real: el impuesto de industria y comercio pasó de $ 11.043,8 millones a $ 35.384,5 millones (+220 %) y el predial unificado de $ 2.253,3 millones a $ 6.907,4 millones (+207 %). Los tributos y contribuciones que identificamos en el formulario suman $ 25.031,9 millones en 2024 y $ 54.928,0 millones en 2025. Esa es la noticia fiscal del bienio, y merece dos cautelas. La primera: el ICA de Montelíbano lo paga, en su mayor parte, una sola empresa, y el salto coincide con la venta de Cerro Matoso y con la liquidación de la vigencia anterior; un municipio cuyo tributo principal depende de una mina en transición no ha ganado autonomía, ha cambiado de patrón. La segunda: el predial se triplicó, pero la administración no ha explicado públicamente si el salto obedece a actualización catastral, a cobro de cartera o a un cambio en el registro. Sin esa explicación, el dato es bueno pero no es mérito demostrado.
El cuarto elemento es el que la Contaduría ya había señalado: los recursos del balance de 2025, $ 12.572,2 millones, son el superávit de 2024 que el municipio no alcanzó a ejecutar, y los retiros del FONPET, $ 3.336,4 millones, son ahorro pensional que se trae a la vigencia. Son ingresos por una sola vez. En octubre de 2025 el propio Concejo archivó el Proyecto de Acuerdo 014 de 2025, que incorporaba ese superávit, y el alcalde respondió denunciando ante la Procuraduría a los concejales Carmen Gueto, Misael Villarreal y Leonardo Patiño. Un superávit peleado en el Concejo es dinero que la gente no vio en obras mientras se litigaba.
Tabla 4. Gastos de la administración central (CUIPO D, pesos)
| Vigencia | Compromisos | Obligaciones | Pagos | Obligaciones / compromisos | Pagos / obligaciones |
|---|---|---|---|---|---|
| 2024 | 131.025.733.467 | 125.262.793.786 | 124.015.812.883 | 95,6 % | 99,0 % |
| 2025 | 144.994.579.269 | 143.539.821.585 | 140.673.299.475 | 99,0 % | 98,0 % |
Fuente: CHIP, CUIPO D_EJECUCION_DE_GASTOS, vigencia actual, administración central. Uno de los dos consolidados aportados registra compromisos 2024 por $ 126.686,1 millones; usamos la cifra cuyas obligaciones y pagos cuadran con el formulario.
La ejecución es limpia. Los pagos cubrieron el 99,0 % de las obligaciones en 2024 y el 98,0 % en 2025; las obligaciones cubrieron el 95,6 % y el 99,0 % de los compromisos. No hay ejecución de papel: lo que se compromete se obliga y lo que se obliga se paga. El gasto total creció 10,7 % entre vigencias, en línea con el ingreso.
Aquí declaramos una limitación que pesa sobre este componente: los consolidados aportados no discriminan funcionamiento, servicio de la deuda e inversión dentro del gasto de la administración central. Lo que sí sabemos es que la Contaduría certificó gastos de funcionamiento de $ 10.245,1 millones para la categorización, cifra que, frente a obligaciones totales superiores a $ 125.000 millones, ubica la inversión (incluido el pase de salud) por encima del 85 % del gasto. Es una estimación a partir de un dato oficial, no una lectura directa del formulario, y así la tratamos en la calificación.
Aplicando la metodología: base 5,0; +1,0 por inversión estimada superior al 75 % del gasto (se otorga solo un punto porque la proporción se infiere y no se lee); +1,0 por pagos sobre obligaciones superiores al 95 % en ambas vigencias; +0,5 por deuda dentro de los límites de las leyes 358 y 617 y en descenso; +0,5 por vigencias futuras autorizadas con acto administrativo; 0 por dependencia de transferencias del bienio inferior al 75 %; −0,5 de ajuste editorial por el superávit de 2024 sin ejecutar y archivado por el Concejo, por la renta pignorada reportada al 130 % y por la brecha de regalías que se expone a continuación.
Calificación componente 2: 7,50/10, Bueno.
Deuda pública, vigencias futuras y regalías: el cajón ordenado, el cajón vacío y el cajón a medias
Deuda. El FUT de deuda pública registra cuatro créditos con la banca comercial, reestructurados en febrero de 2024.
Tabla 5. Créditos vigentes (FUT_DEUDA_PUBLICA, pesos)
| Registro | Sector | Entidad | Saldo cierre 2024 | Saldo cierre 2025 |
|---|---|---|---|---|
| 611517588 | Transporte | Banco de Bogotá | 1.750.000.000 | 0 |
| 611517989 | Transporte | Bancolombia | 1.261.092.423 | 975.561.810 |
| 6115199020 | Vivienda, ciudad y territorio | Banco Agrario | 281.310.098 | 206.294.070 |
| 611519024 | Transporte | Banco de Bogotá | 9.545.454.545 | 9.545.454.545 |
| Total | 11.837.857.066 | 10.727.310.425 |
El municipio amortizó $ 1.360,5 millones en 2024 y $ 360,5 millones en 2025, y pagó intereses por $ 426,6 millones y $ 186,5 millones. El saldo bajó $ 1.110,5 millones. El crédito grande, $ 9.545,5 millones con el Banco de Bogotá para transporte, no registra un solo peso de abono a capital en dos años: está en período de gracia, y la gracia termina siempre en el mandato siguiente. Con un saldo de $ 10.727,3 millones frente a ingresos corrientes de $ 143.128,6 millones, el indicador de solvencia es del 7,5 %, lejos del 80 % que la Ley 358 fija como semáforo rojo. Es un cajón ordenado, con una anomalía de registro que exige explicación: el formulario de renta pignorada reporta un porcentaje de pignoración del 130 % sobre el SGP de propósito general de libre inversión, sobre el SGP de agua potable y sobre «otras fuentes». Pignorar el 130 % de una renta es aritméticamente imposible; o el dato está mal diligenciado o la garantía está sobrecomprometida. En ambos casos la Contaduría y la Contraloría tienen materia.
Vigencias futuras. El FUT registra una sola autorización, el Acto Administrativo 023 de 2024, por $ 968.691.420 con cargo a 2025: $ 400,0 millones para cultura, $ 204,8 millones para ambiente y desarrollo sostenible y $ 363,9 millones para agua potable y saneamiento básico. En 2025 el formulario está en ceros. Es un cajón casi vacío: un municipio que administra más de $ 180.000 millones al año y que solo planifica $ 968,7 millones más allá de la vigencia no está haciendo planeación plurianual; está haciendo caja anual. Y ese vacío contrasta con el empréstito de $ 20.000 millones para mejoramiento de vivienda que la alcaldía pidió al Concejo en febrero de 2025, del que no encontramos rastro ni en el FUT de deuda ni en el de vigencias futuras.
Regalías. El formulario SGR de segundo nivel registra ingresos por $ 26.879,9 millones en 2024 y $ 23.564,7 millones en 2025. En 2025 el municipio comprometió $ 44.855,3 millones en cuatro proyectos de infraestructura vial, usando saldos de la bienalidad, y obligó y pagó $ 29.855,3 millones: el 66,6 % de lo comprometido.
Tabla 6. Proyectos de regalías 2025 (SGR, ejecución de gastos, pesos)
| Proyecto (BPIN) | Compromisos | Obligaciones | Pagos | Avance financiero |
|---|---|---|---|---|
| Mejoramiento de vías urbanas (2025234660001) | 26.016.285.268 | 18.413.971.212 | 18.413.971.212 | 70,8 % |
| Mejoramiento de vías terciarias (2024234660130) | 8.000.000.000 | 2.145.943.976 | 2.145.943.976 | 26,8 % |
| Mejoramiento de vías terciarias (2024234660117) | 6.913.230.000 | 6.913.230.000 | 6.913.230.000 | 100 % |
| Puentes en vías terciarias (2025234660005) | 3.925.822.290 | 2.382.122.797 | 2.382.122.797 | 60,7 % |
| Total | 44.855.337.558 | 29.855.267.985 | 29.855.267.985 | 66,6 % |
Fuente: CHIP, SGR EJECUCION DE GASTOS DIC A DIC 2025. La ejecución de gastos SGR 2024 no fue aportada en los consolidados.
Dos observaciones. La primera: los cuatro proyectos son vías. Ni un peso de regalías del segundo nivel en 2025 fue a agua, salud, vivienda o gestión del riesgo, que son, como veremos, los problemas que la gente nombra. La segunda: la brecha de $ 15.000,1 millones entre lo comprometido y lo pagado son obras en curso que deben aparecer pagadas en 2026; si no aparecen, la Contraloría tendrá que preguntar por qué. Fuera del CHIP, la prensa registra la rotonda de la entrada urbana ($ 3.277 millones, SGR, 80 % de avance en mayo de 2025) y el puente sobre la quebrada Colorado en Pica Pica ($ 1.351 millones, SGR, julio de 2025). Y registra también el proyecto que no se firmó: el convenio de asignaciones directas del SGR para formación en artesanías con población indígena del posconflicto, entregado a la alcaldía el 2 de septiembre de 2024 y sin firma en noviembre, según la denuncia del gobernador indígena Roberto Salvador Teherán Bedoya ante la Procuraduría. El alcalde alegó que buscaba que los recursos llegaran a los 24 cabildos y no a nueve. La intención puede ser legítima; la demora es una omisión documentada.
Sumando CUIPO y SGR, Montelíbano administró $ 163.215,5 millones en 2024 y $ 182.602,0 millones en 2025: cerca de $ 2,0 millones por habitante cada año. Para dimensionarlo: los $ 15.000,1 millones de regalías comprometidas y no pagadas en 2025 equivalen al empréstito de vivienda que la alcaldía no consiguió, o a 7.500 mejoramientos de vivienda de $ 2 millones, en un municipio donde más de 1.000 personas invadieron predios en 2026 por no tener dónde vivir.
Componente 3 (20 %): el Plan de Desarrollo frente al sentir de la gente
Identificamos los cinco problemas que más pesan en la vida de los montelibanenses cruzando las mesas de construcción del plan (febrero de 2024), la agenda de la Mesa Comunitaria PDET (marzo de 2025), la prensa regional de 2024 a 2026 y los propios formularios. Como el plan no está publicado en la sede electrónica, medimos los compromisos contra lo que el alcalde y su gabinete anunciaron públicamente y contra lo que los formularios muestran.
Tabla 7. Los cinco problemas comunitarios: compromiso, avance y calificación
| Problema | Lo que la administración prometió o anunció | Lo que muestran los formularios y la prensa | Nota |
|---|---|---|---|
| 1. Vivienda digna y tierras | Empréstito de $ 20.000 millones para mejoramiento de vivienda solicitado al Concejo (feb. 2025); convenios con la ANT por más de $ 30.000 millones (2026) | Sin crédito ni vigencia futura de vivienda en los FUT 2024-2025; crédito de vivienda existente de apenas $ 206,3 millones; más de 1.000 personas invadieron predios en abril de 2026 «por falta de acceso a vivienda digna»; desalojo del predio La Manuela con 100 uniformados de la UDMO (12 de mayo de 2026), protesta frente a la casa del alcalde, reocupación, bloqueo del puente y Decreto 0739 con toque de queda (26 de julio de 2026); el Concejo archivó el proyecto de convenios con la ANT (14 de julio de 2026) | 3,5 |
| 2. Inundaciones del San Jorge y gestión del riesgo | Vigencia futura de $ 204,8 millones en ambiente (2025); contrato directo con Jaguazul por $ 868 millones para capacidad hidráulica y control de inundaciones (26 de junio de 2024) | Calamidad pública en mayo de 2024 con 400 familias afectadas; 1.800 familias damnificadas en doce barrios en febrero de 2026; alerta roja en septiembre de 2026; el muro de contención sobre el río, ejecutado con el decreto de calamidad de 2026, se extendió más allá de lo autorizado y la CVS abrió proceso sancionatorio; una jueza remitió el caso a la Fiscalía por presunto ecocidio (5 de junio de 2026) | 4,0 |
| 3. Salud y hospital local | Nueva ambulancia para el hospital (2024); SGP salud creció de $ 34.977,0 millones a $ 39.905,4 millones | El Hospital Local obtuvo 34,99 de IDI en 2025; crisis de remisiones a Montería en septiembre de 2025 con al menos 50 pacientes esperando horas o días en quince días y un niño con fracturas atendido tras tres días; contrato de promoción de salud pública por $ 483 millones adjudicado con un único proponente; en 2026, dudas sobre la certificación de la gerente del hospital | 4,0 |
| 4. Seguridad y violencia armada | Consejos de seguridad; Mega Comando de Policía de más de $ 18.000 millones (obra de la Gobernación) | Dos comerciantes asesinados en un mes por extorsión del Clan del Golfo (agosto de 2024); nueve cadáveres abandonados en la vía del cementerio (17 de enero de 2025) y el alcalde admitió que el municipio no tiene morgue ni cadena de frío; sicariatos recurrentes en 2025 y 2026; el Mega Comando con retrasos «sin justificación clara» en abril de 2026; la reducción de homicidios del 48 % que reporta la Gobernación es departamental, no municipal | 4,5 |
| 5. Vías urbanas y rurales | Prioridad número uno de las mesas de 2024 | $ 44.855,3 millones comprometidos en regalías en 2025 (vías urbanas, terciarias y puentes) con 66,6 % pagado; vía a Manizales etapa 1 ($ 6.517,5 millones, licitación, octubre de 2024) y etapa 2 ($ 11.585,5 millones, adjudicada en septiembre de 2025); rotonda de la entrada ($ 3.277 millones); puente de Pica Pica ($ 1.351 millones); parque Villa Matoso ($ 3.066,3 millones); la pavimentación Montelíbano-El Anclar es del Invías y la Gobernación | 7,5 |
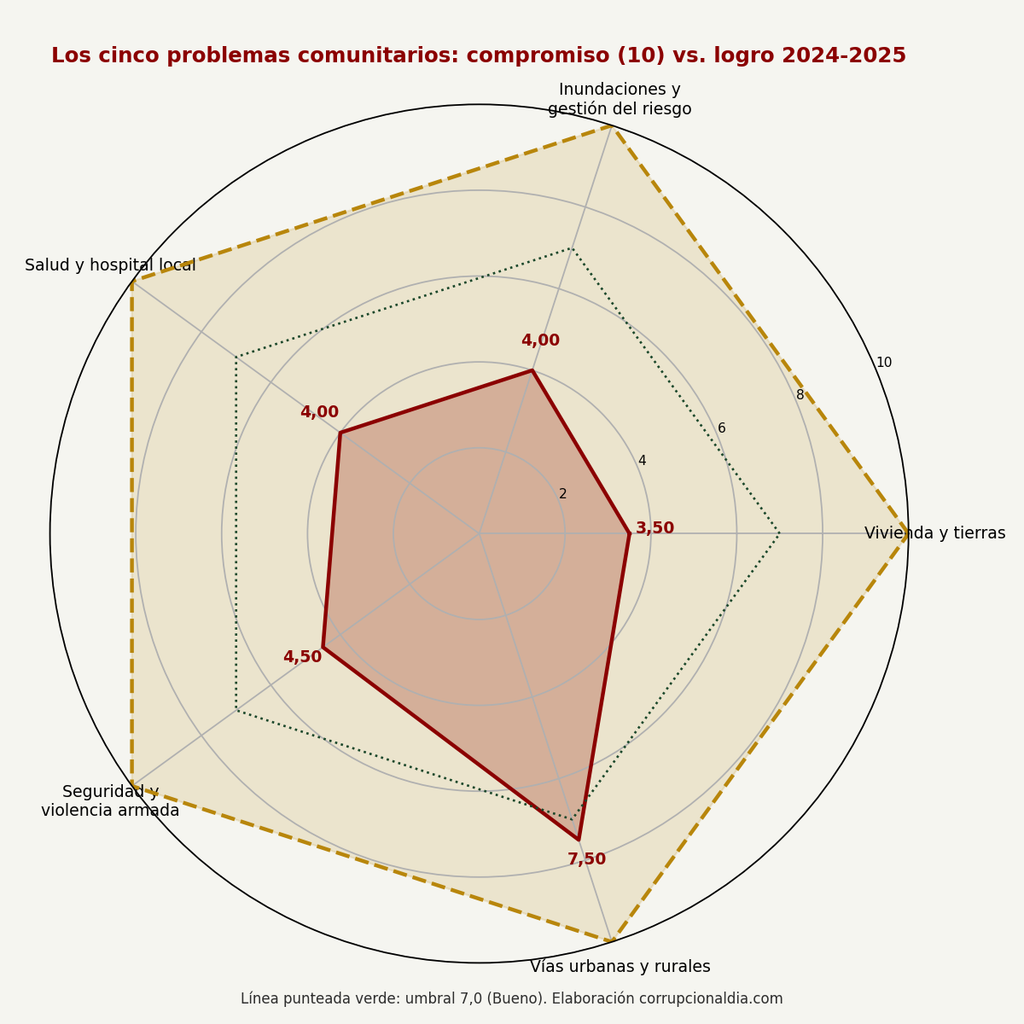
Promedio simple de los cinco: 23,5 / 5 = 4,70.
Tres observaciones periodísticas. Primera: la administración responde bien a lo que se contrata con regalías y con licitación de obra (vías, rotonda, parque, puentes) y responde mal a lo que exige planeación, tierra y coordinación institucional (vivienda, río, hospital, seguridad). Segunda: los dos años analizados no registran una sola solución de vivienda financiada ni una obra de mitigación del río contratada con permiso ambiental; la respuesta llegó en 2026, con desalojos, toque de queda y un muro sin licencia. Tercera: el problema número uno de la gente en 2026, el techo, no aparece en los FUT de 2024 ni de 2025 como crédito ni como vigencia futura. El empréstito de $ 20.000 millones se anunció y no se ve. La distancia entre lo anunciado y lo comprometido es la medida de este componente.
Calificación componente 3: 4,70/10, MEDIOCRE.
Componente 4 (15 %): transparencia en la contratación pública (SECOP)
La Alcaldía de Montelíbano tiene cerca de 2.437 procesos indexados en SECOP I y II (consulta en colombialicita.com, entidad 1572), publica con regularidad y sus grandes obras de 2024 y 2025 salieron a licitación: la vía a Manizales en dos etapas por $ 18.103,0 millones, el parque Villa Matoso por $ 3.066,3 millones, la malla vial urbana en varias etapas, un comedor escolar por $ 2.799,5 millones y sedes educativas por $ 845,9 millones y $ 554,8 millones. Ese es el punto a favor: la obra pública grande compite.
El patrón que merece atención lo documentó El Tiempo Datos el 8 de noviembre de 2024 con corte al 7 de ese mes: 172 contratos por cerca de $ 18.000 millones, de los cuales el 60 % ($ 9.988 millones) se adjudicó por contratación directa; solo tres licitaciones públicas, y dos de ellas con un único proponente (Unión Temporal Jardín de Dios, $ 925 millones, primera infancia; Fundación Manantial de Vida, $ 483 millones, promoción de salud pública). El mayor contratista del año fue Jaguazul S.A. E.S.P., la empresa de acueducto de la que el municipio es dueño en un 80 %: tres convenios directos por $ 3.418 millones en 2024 ($ 2.550 millones en subsidios de acueducto el 29 de febrero y $ 868 millones en capacidad hidráulica el 26 de junio), y 23 contratos desde 2017 por más de $ 18.000 millones. El Clip había documentado en 2023 el mecanismo: convenios interadministrativos con Jaguazul que luego se subcontratan con allegados. Y es exactamente por 51 convenios de esa naturaleza, por más de $ 58.000 millones de su primer mandato, que Calle Demoya, el exalcalde Francisco Alean, el exsecretario Esteban Sossa y Jaime Ruiz Calle, exgerente de Jaguazul, comparecen desde 2019 en un juicio por contrato sin requisitos legales, falsedad ideológica y prevaricato por acción, con audiencias en enero de 2026. Ese proceso no juzga este mandato; pero el patrón contractual de 2024 es el mismo que se juzga.
Limitación declarada: los buscadores gratuitos no permitieron obtener el listado completo de contratos de 2025 por valor y modalidad, ni contratos con objeto «no definido», y la API de datos abiertos del SECOP II no fue accesible. No encontramos sanciones de Colombia Compra Eficiente ni contratos suspendidos por la Procuraduría en el bienio.
Aplicando la metodología: base 6,0; +1,0 por procesos competitivos en los grandes contratos de obra; sin bonificación por publicación proactiva porque no hay rendición de cuentas ni plan de desarrollo publicados; −1,0 por contratación directa del 60 % del valor en 2024 concentrada en una empresa del propio municipio y por licitaciones con único oferente; −0,5 de ajuste editorial por la continuidad del esquema Jaguazul mientras ese mismo esquema se juzga.
Calificación componente 4: 5,50/10, Regular.
Componente 5 (10 %): cumplimiento de los Objetivos de Desarrollo Sostenible
Tabla 8. ODS priorizados y evidencia
| ODS | Evidencia 2024-2025 | Nota |
|---|---|---|
| 1. Fin de la pobreza | Municipio PDET de categoría quinta con 86.000 habitantes; invasiones masivas por vivienda en 2026; sin programa de generación de ingresos cuantificado; asistencia técnica porcícola por $ 472 millones | 4,5 |
| 3. Salud y bienestar | Hospital Local con IDI de 34,99; crisis de remisiones de septiembre de 2025; ambulancia nueva; SGP salud creció 14,1 % | 4,0 |
| 4. Educación de calidad | SGP educación creció de $ 3.529,4 millones a $ 4.770,6 millones; comedor escolar por $ 2.799,5 millones; dos sedes educativas contratadas; CDI de primera infancia por $ 925 millones y $ 1.200 millones; bloqueos indígenas por demoras educativas (2025) | 6,0 |
| 6. Agua limpia y saneamiento | Subsidios a Jaguazul por $ 2.550 millones; vigencia futura de $ 363,9 millones en agua; el nuevo sistema de bombeo para el sur del casco urbano lo entregó Cerro Matoso, no la alcaldía (diciembre de 2025) | 5,0 |
| 11. Ciudades y comunidades sostenibles | $ 44.855,3 millones en vías con regalías; rotonda y parque; pero invasiones, desalojos y obras en humedales protegidos con proceso sancionatorio de la CVS | 5,5 |
| 16. Paz, justicia e instituciones sólidas | Representación en el OCAD Paz; Mesa Comunitaria PDET reactivada; convenio SGR indígena sin firmar por meses; suspensión disciplinaria de tres meses; nueve cadáveres en la vía y ausencia de morgue | 4,0 |
Promedio: 29,0 / 6 = 4,83, que redondeamos a 4,85.
Calificación componente 5: 4,85/10, MEDIOCRE.
Componente 6 (10 %): percepción ciudadana
No encontramos, en la prensa regional ni nacional de 2024 a 2026, una audiencia pública de rendición de cuentas de la alcaldía de Montelíbano, ni premios, ni encuestas de favorabilidad, ni reconocimientos de entidades nacionales. Encontramos, en cambio, tres hechos que pesan.
El primero: la suspensión. El 3 de junio de 2025 la Procuraduría suspendió por tres meses al alcalde por un discurso, pronunciado en un evento del Día de la Madre pagado con presupuesto municipal, en el que prometió «no menos de tres credenciales en el Congreso» para su movimiento. El gobernador designó como encargado a Boris Zapata; Calle regresó el 25 de agosto de 2025. El 24 de abril de 2026 la Procuraduría archivó la investigación por considerar que no mencionó partidos ni candidatos. El archivo lo exonera disciplinariamente; no borra los casi tres meses en que el municipio tuvo un alcalde prestado de la Gobernación en plena ejecución del segundo semestre.
El segundo: las protestas. El bloqueo de cuatro días de abril de 2024 por tarifas de energía, desalojado por el Esmad con heridos, no iba dirigido contra la alcaldía. La protesta de mayo de 2026 sí: terminó frente a la casa del alcalde en el barrio Loma Fresca, al grito de «no tenemos a dónde ir». Y el conflicto de julio de 2026 cerró el puente hacia La Apartada y obligó a un toque de queda.
El tercero: el Concejo. Tres concejales denunciaron en octubre de 2025 «acoso institucional» del alcalde por haberlos llevado a la Procuraduría tras archivar proyectos de acuerdo. Un alcalde que litiga con su Concejo por el superávit y por la vivienda es un alcalde que no logró construir mayorías para sus prioridades.
Base 7,0; −1,0 por la protesta contra la administración; −1,0 por la suspensión disciplinaria efectivamente cumplida, aunque posteriormente archivada; −0,5 por el conflicto con el Concejo y la ausencia de rendición de cuentas documentada.
Calificación componente 6: 4,50/10, MEDIOCRE.
Radar integral: la calificación final ponderada
Tabla 9. Cálculo final desarrollado
| Componente | Peso | Nota | Producto |
|---|---|---|---|
| FURAG (IDI 66,91) | 0,25 | 6,69 | 1,6725 |
| Ejecución CUIPO | 0,20 | 7,50 | 1,5000 |
| Plan de Desarrollo | 0,20 | 4,70 | 0,9400 |
| Transparencia SECOP | 0,15 | 5,50 | 0,8250 |
| Cumplimiento ODS | 0,10 | 4,85 | 0,4850 |
| Percepción ciudadana | 0,10 | 4,50 | 0,4500 |
| Calificación final | 1,00 | 5,8725 |
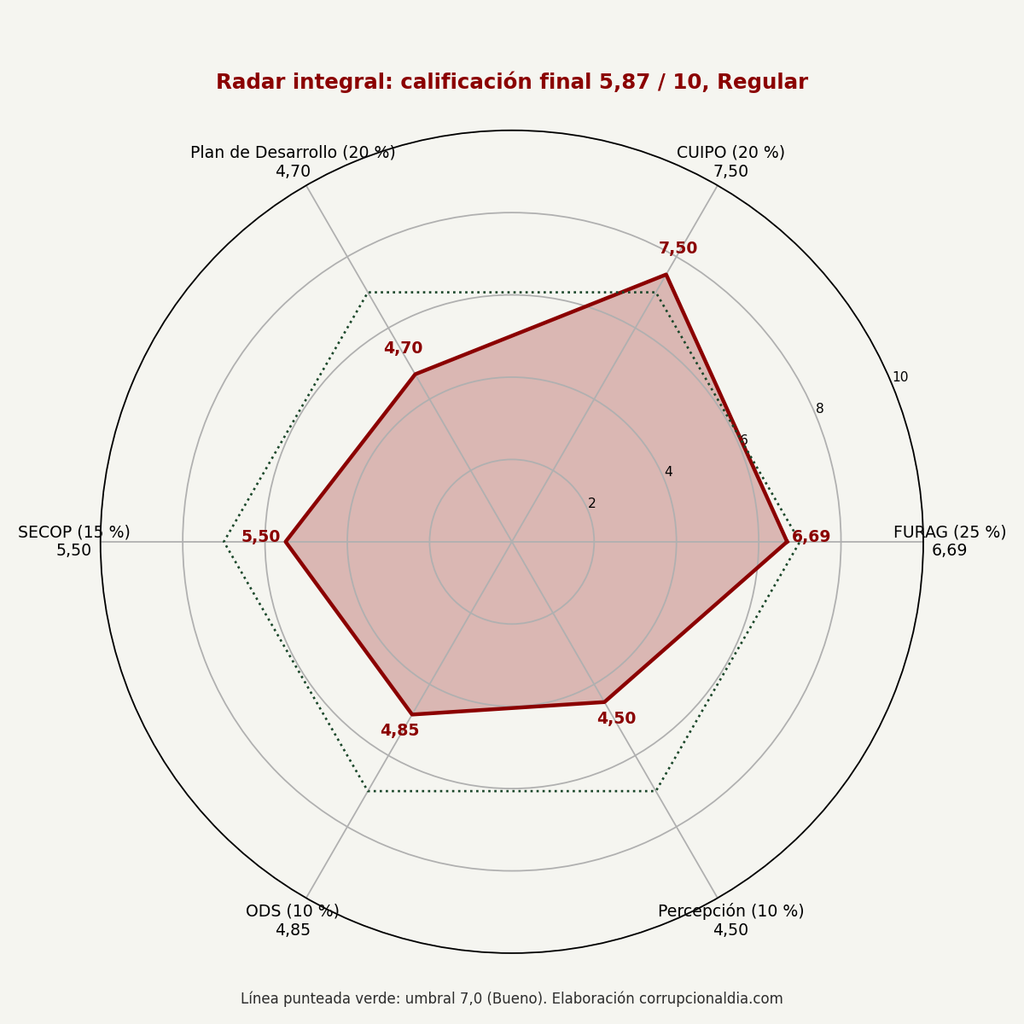
Calificación final: 5,87 sobre 10. Gestión Regular 🟡 VIGILAR.
No aplicamos redondeo editorial. El radar es elocuente: el único vértice que supera el umbral de 7,0 es el que mide la contabilidad. Los cuatro vértices que miden vidas (plan, ODS, percepción) y confianza (SECOP) quedan por debajo de 5,5. Montelíbano paga bien y gobierna mal.
Análisis jurídico: el prevaricato por omisión (Art. 414 del Código Penal)
Con una calificación de 5,87, la regla metodológica activa este examen. Conviene decirlo desde la primera línea: este apartado no acusa; examina. La demostración del dolo, elemento sin el cual no existe el delito, excede lo que el periodismo puede probar y corresponde a la Fiscalía y a la Procuraduría.
Tipificación. El artículo 414 de la Ley 599 de 2000 dispone: «El servidor público que omita, retarde, rehúse o deniegue un acto propio de sus funciones, incurrirá en prisión de treinta y dos (32) a noventa (90) meses, multa de trece punto treinta y tres (13.33) a setenta y cinco (75) salarios mínimos legales mensuales vigentes, e inhabilitación para el ejercicio de derechos y funciones públicas por ochenta (80) meses» (penas ajustadas por la Ley 890 de 2004). Es un delito doloso: exige que el funcionario sepa que debe actuar y decida no hacerlo.
Tabla 10. Elementos del tipo penal frente a la evidencia
| Elemento | Exigencia | Lo que muestra la evidencia |
|---|---|---|
| Tipicidad | Omisión, retardo o negativa de un acto propio de las funciones | Se identifican cuatro omisiones documentadas (ver abajo), tres de naturaleza administrativa y una de naturaleza contractual con norma expresa |
| Antijuridicidad | Daño a la administración o a particulares | Daño social verificable: comunidades indígenas sin el proyecto aprobado; ciudadanía sin acceso al plan ni a la rendición de cuentas; 1.800 familias damnificadas sin obras previas de mitigación |
| Culpabilidad | Dolo: conocimiento y voluntad de omitir | En la omisión 1 existe requerimiento formal previo; en las demás la conducta se explica también por debilidad de planeación |
| Relación causal | Vínculo entre la omisión y el daño | Directa en la omisión 1; concausal en las omisiones 2 a 4 |
Omisión documentada 1: el convenio de regalías con las comunidades indígenas. El artículo 87 de la Ley 2056 de 2020 fija reglas y plazos para la ejecución de los proyectos aprobados con recursos del SGR. El proyecto de formación en artesanías para población indígena del posconflicto, financiado con asignaciones directas del municipio, fue entregado a la alcaldía el 2 de septiembre de 2024 y seguía sin firma el 27 de noviembre de 2024, cuando el gobernador indígena de Villa Porvenir pidió a la Procuraduría la suspensión provisional del alcalde por «omitir, retardar, rehusar y denegar». El alcalde adujo que quería cubrir los 24 cabildos. Un funcionario que discrepa de un proyecto aprobado tiene la vía de solicitar su ajuste ante el OCAD; retener la firma no es una de sus facultades. No encontramos decisión posterior de la Procuraduría. Fuente: El Tiempo, 27 de noviembre de 2024.
Omisión documentada 2: el plan de desarrollo y la rendición de cuentas no publicados. La Ley 1712 de 2014 (artículos 9 y 11) obliga a publicar proactivamente el plan de desarrollo, los planes de acción y los informes de gestión. La Ley 1757 de 2015 obliga a la rendición pública de cuentas anual. La sede electrónica de la alcaldía publica un plan de 2016 y un informe de 2017; la prensa de 2024 a 2026 no registra audiencia de rendición de cuentas. Omitir la publicación es omitir un acto propio de la función de transparencia. Fuente: tramites.alcaldiamontelibano.gov.co, secciones 90 y 65, consultadas en septiembre de 2026.
Omisión documentada 3: la gestión del riesgo del río San Jorge. La Ley 1523 de 2012 obliga al alcalde a formular y ejecutar el Plan Municipal de Gestión del Riesgo y a integrar sus acciones al plan de desarrollo. Tras la calamidad de mayo de 2024 con 400 familias afectadas, los formularios de 2024 y 2025 registran un contrato directo de $ 868 millones con Jaguazul y una vigencia futura de $ 204,8 millones en ambiente; ninguna obra de mitigación con licencia. En febrero de 2026 hubo 1.800 familias damnificadas, y la respuesta fue un muro ejecutado con decreto de calamidad que la CVS suspendió y una jueza remitió a la Fiscalía. La emergencia fue climática; la ausencia de obras preventivas en los dos años anteriores es administrativa. Fuentes: Chicanoticias, 29 de mayo de 2024; El Heraldo, 4 de febrero de 2026; El Tiempo, 5 de junio de 2026.
Omisión documentada 4: la vivienda anunciada y no gestionada. El alcalde pidió en febrero de 2025 un empréstito de $ 20.000 millones para vivienda. Ni el FUT de deuda ni el de vigencias futuras de 2025 registran ese crédito, ni hay contrato de vivienda de esa magnitud en el SECOP consultado. Anunciar una solución y no tramitarla, mientras el problema deriva en invasiones, desalojos y toque de queda, es un retardo de la función de gestión del hábitat que la Ley 3 de 1991 y el artículo 51 de la Constitución le asignan al municipio.
Abuso de autoridad y favorecimiento ilícito. El patrón de contratación directa con Jaguazul, la empresa del municipio, replicado en 2024 mientras se juzga el mismo esquema del primer mandato, es un indicio que merece revisión de la Contraloría y de la Fiscalía; no es, con la evidencia disponible, prueba de favorecimiento en este período. El uso de un evento oficial para un discurso electoral fue investigado y archivado.
Conclusión del examen. Las cuatro omisiones documentadas son reales y verificables. La primera cuenta con requerimiento previo y norma expresa, lo que la acerca más que las otras al elemento de dolo; las demás configuran, con mayor probabilidad, responsabilidad disciplinaria por incumplimiento de deberes funcionales (Ley 1952 de 2019). La Procuraduría Regional de Córdoba tiene competencia para resolver la queja de Villa Porvenir y verificar la publicación de la información pública; la Contraloría Departamental tiene competencia para auditar los $ 15.000,1 millones de regalías comprometidas y no pagadas, la renta pignorada al 130 % y los convenios con Jaguazul; la Fiscalía ya tiene el juicio del primer mandato y la remisión por ecocidio. A ellas les corresponde la palabra siguiente.
Lo que hizo bien y lo que falta
Lo que hizo bien. Ejecuta lo que compromete: 98,0 % de pagos sobre obligaciones en 2025 y 99,0 % en 2024. Redujo el saldo de la deuda en $ 1.110,5 millones y los intereses en 56,3 %. Multiplicó por más de tres el recaudo de industria y comercio y de predial. Comprometió $ 44.855,3 millones de regalías en vías urbanas, terciarias y puentes, y sacó a licitación $ 18.103,0 millones de la vía a Manizales. Sostuvo el cuarto IDI de Córdoba. Consiguió un asiento en el OCAD Paz.
Lo que falta. Publicar el plan de desarrollo, el plan de acción y rendir cuentas en público, como manda la ley. Firmar o ajustar el convenio indígena y explicar por qué tardó. Convertir el empréstito de vivienda de anuncio en crédito, o decir que no existe. Contratar obras de mitigación del río con licencia de la CVS antes del próximo invierno. Explicar el 130 % de renta pignorada. Pagar los $ 15.000,1 millones de regalías pendientes en obras que la gente vea. Llevar la contratación de Jaguazul a la luz de una licitación. Rescatar al Hospital Local de un IDI de 34,99. Y sentarse con el Concejo antes que con la Procuraduría.
Cierre periodístico: la pregunta que queda
Los números, esos testigos mudos que nunca mienten, cuentan en Montelíbano una historia que se repite en los municipios mineros de Colombia: hay plata, se paga a tiempo y la gente sigue durmiendo en predios ajenos. Gabriel Calle Demoya gobierna por tercera vez un municipio que conoce mejor que nadie, y en dos años demostró que sabe ejecutar asfalto y no ha demostrado que sepa ejecutar techo, río ni hospital. Le quedan dos años, un juicio en curso y un Concejo en contra. La pregunta que queda flotando para los montelibanenses es sencilla: ¿van a esperar la próxima creciente del San Jorge para saber en qué se convirtieron los quince mil millones de regalías pendientes, o van a exigir hoy el acuerdo del plan, el acta de la vigencia futura y el contrato del muro? La vigilancia ciudadana no es un gesto de desconfianza; es la única forma de que un 5,87 no se convierta en un 4.
Anexo: fuentes, metodología y limitaciones
Fuentes oficiales. CHIP, Contaduría General de la Nación: CUIPO B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS (DIC A DIC 2024 y 2025); FUT_DEUDA_PUBLICA, formularios CREDITOS, CREDITOS_POR_SECTOR y RENTA_PIGNORADA (ENE A DIC 2024 y 2025); FUT_VIGENCIAS_FUTURAS, formulario AUTORIZACIONES (OCT A DIC 2024 y 2025); SISTEMA GENERAL DE REGALÍAS, ejecución de ingresos 2024 y 2025 y de gastos 2025. Función Pública: Resultados de Desempeño Institucional, vigencia 2025, publicado el 17 de junio de 2026. Contaduría General de la Nación: Resolución 429 del 27 de noviembre de 2024 (categorización 2025). Registraduría Nacional vía La República: resultados de la alcaldía de Montelíbano, 29 de octubre de 2023. Procuraduría General de la Nación: comunicado del 3 de junio de 2025. SECOP I y II vía colombialicita.com (entidad 1572) y El Tiempo Datos (8 de noviembre de 2024). Agencia de Renovación del Territorio: subregión Sur de Córdoba. DNP: convocatorias OCAD Paz 2025.
Prensa consultada. El Tiempo (26 de abril y 27 de noviembre de 2024; 22 de enero y 4 de junio de 2025; 24 de marzo, 22 de mayo, 5 de junio y 2 de septiembre de 2026), Infobae (31 de agosto de 2024; 17 de enero y 3 de junio de 2025; 1 y 27 de julio de 2026), El Heraldo (15 de noviembre de 2024; 7 de julio de 2025; 4 de febrero de 2026), Chicanoticias (29 de mayo de 2024; 31 de enero, 19 de febrero, 26 de febrero, 13 de mayo, 3 de junio, 10 de junio, 10 de julio, 25 de agosto, 5 de septiembre, 15 y 17 de octubre y 18 de diciembre de 2025; 16 de enero, 18 y 24 de abril, 11 y 25 de mayo, 11 de junio y 14 y 27 de julio de 2026), Panorama del San Jorge (febrero de 2024; enero, mayo y julio de 2025), El Meridiano (abril de 2024; junio de 2025), La Razón (2025-2026), GS Noticias (mayo de 2026), El Clip (18 de abril de 2023), El Colombiano, Semana, El Universal (2024-2026), Crudo Transparente (2021).
Limitaciones. (1) Los consolidados financieros aportados presentan diferencias en los compromisos de 2024 ($ 126.686,1 millones frente a $ 131.025,7 millones) y contienen tres pares de rubros con valores idénticos (SGP PAE y SGP agua; estampillas y rendimientos 2024; transporte por oleoductos y tasa prodeporte) que deben confirmarse contra el formulario B. Usamos las cifras cuyos subtotales cuadran con los totales del CUIPO. (2) Los consolidados no discriminan funcionamiento, deuda e inversión dentro del gasto de la administración central, ni aportan las secciones RESERVAS y CUENTAS POR PAGAR; el porcentaje de inversión se estimó con el gasto de funcionamiento certificado por la Contaduría y así se declara. (3) La ejecución de gastos del SGR 2024 no fue aportada. (4) El Plan de Desarrollo 2024-2027 no está publicado en la sede electrónica; los compromisos se reconstruyeron con las mesas de participación, los anuncios oficiales y la prensa. (5) El listado completo de contratos 2025 por modalidad y valor no fue accesible; la calificación SECOP es cautelar. (6) La depuración del pase de salud (ADRES) se aplica al análisis y no al porcentaje de inversión, para mantener la comparabilidad con los demás municipios de la serie.
«La verdad también tiene forma.» corrupcionaldia.com, Hipólito Palencia.