El municipio que paga sus deudas mientras su hospital se desangra
Análisis forense de la gestión municipal 2024-2025
Por Hipólito Palencia, corrupcionaldia.com
«La corrupción no solo se denuncia, se disecciona.»
Apertura
Nos encontramos en el municipio de Caldas, puerta sur del Valle de Aburrá, a 23 kilómetros de Medellín, 152 kilómetros cuadrados, 24 barrios, 19 veredas y 81.215 habitantes según el DANE (2022). Vamos a auscultar la gestión municipal de Caldas, donde analizaremos exhaustivamente, a nivel forense, la gestión del alcalde Jorge Mario Rendón Vélez, conocido por todos como el Profe Piolo, elegido por la coalición Profe Piolo Creamos con 12.912 votos (31,66 %) en las elecciones del 29 de octubre de 2023 y posesionado el 1 de enero de 2024. Haremos un estudio de la administración realizada por este alcalde en sus dos primeros años de gobierno, con la ayuda de las herramientas que toda alcaldía municipal tiene para demostrar sus actividades y el desarrollo de su gestión con transparencia y obediencia a la Ley de publicidad y participación ciudadana: el CHIP de la Contaduría General de la Nación, el FURAG de la Función Pública, el SECOP de Colombia Compra Eficiente, el Plan de Desarrollo «CreAmos 2024-2027» y la prensa regional que registra lo que los informes oficiales callan.
Este no es un balance complaciente. Tampoco es un libelo. Es un ejercicio de disección con bisturí, en el que cada cifra tiene una fuente y cada silencio tiene una lectura.
¿Gobernar es solo no robar, o es también cumplir? En Caldas la pregunta tiene una forma concreta. El municipio redujo su deuda bancaria de $ 19.839,6 M a $ 13.186,9 M en dos años sin pedir un peso prestado, y recortó el pago de intereses en 36,7 %. Al mismo tiempo, el Hospital San Vicente de Paúl, la primera de las diez «grandes apuestas» del Plan de Desarrollo, llegó a 2026 con cuentas embargadas, una deuda superior a $ 10.000 M, anestesiólogos en paro y la Procuraduría investigando contratos por $ 2.044 M. El tesorero hizo su tarea. El gobernante, no toda la suya. La calificación final de esta gestión es 6,40 sobre 10: Regular, 🟡 VIGILAR.
Cruzamos seis fuentes independientes: el resumen de los formularios CUIPO y FUT del CHIP para 2024 y 2025; el reporte de Resultados de Desempeño Institucional 2025 de la Función Pública; el Plan de Desarrollo adoptado por el Concejo el 29 de mayo de 2024; los procesos del SECOP II del Municipio de Caldas; los resultados oficiales de la Registraduría publicados por La República; y la prensa de Antioquia (El Colombiano, Minuto30, La FM, Blu Radio, Periódico El Suroeste, Radio Hoy). Todo lo que sigue es verificable. Lo que no pudimos verificar, lo decimos.
El municipio y el plan «CreAmos»
Caldas es municipio de tercera categoría según la Ley 617 de 2000, con un límite de gastos de funcionamiento del 70 % de sus ingresos corrientes de libre destinación. Su economía ya no depende del paso obligado hacia el sur del país: hoy vive de la locería, la madera, la metalmecánica y la expectativa de la zona franca Zofiva. Tiene un hospital de segundo nivel que atiende al Suroeste antioqueño entero, una sola vía de salida (la Variante o la carrera 50) y un índice de pobreza multidimensional que el propio plan reconoce en 23 % a octubre de 2023, con 8.866 personas en pobreza, un 48 % más que en 2017.
El alcalde es ingeniero químico, con 25 años de docencia, especialización en gestión pública de la ESAP y paso previo por la Secretaría de Educación de Caldas. Llegó a la alcaldía en su tercer intento: 6.978 votos en 2015, 8.425 en 2019, 12.912 en 2023. Venció a Raúl Alejandro Mesa Correa (Creemos, 26,93 %) y a María Alejandra Giraldo Vélez (ASI, 20,79 %). La participación fue del 60,55 %: 42.465 de 70.121 habilitados.
El Plan de Desarrollo «CreAmos 2024-2027» fue adoptado por el Concejo mediante el Acuerdo 005 del 29 de mayo de 2024, bajo el lema «Desarrollo Territorial Humano Sostenible». Se organiza en cinco dimensiones (Sociocultural y Espiritual, Económica, Ambiental, Político Institucional y Tecnológica), con 15 programas solo en la primera. En la página 73 el plan hace algo poco común y muy útil para este análisis: declara por escrito cuáles son los cinco sectores que más preocupan a los habitantes, surgidos de 51 reuniones comunitarias y 1.309 encuestas aplicadas entre febrero y abril de 2024. Son, en el orden del plan, movilidad, seguridad, educación, empleo y salud, y sobre la salud dice textualmente que «un déficit en la atención hospitalaria y la falta de una adecuada infraestructura hace que se ubique en el primer renglón de importancia». De ahí salen las diez grandes apuestas, encabezadas por la modernización de la infraestructura del hospital, el agua como motor de desarrollo, hogares sin piso en tierra, la plataforma logística del Valle de Aburrá, la movilidad articulada y la peatonalización de la carrera 49.
El plan financiero proyecta $ 425.280,2 M para el cuatrienio: 77 % ingresos corrientes, 16 % otros ingresos y 7 % un crédito nuevo de $ 30.000 M (20.000 en 2025 y 10.000 en 2026) para financiar inversión. Ese crédito, hasta el cierre de 2025, no aparece desembolsado en el FUT. Volveremos sobre eso.
Metodología: cómo calificamos la gestión municipal
La calificación final es un promedio ponderado de seis componentes, cada uno de 0 a 10. La escala no es absoluta: un 7,0 en Caldas, con 81.000 habitantes y vocación industrial a media hora de Medellín, exige más que un 7,0 en un municipio sin carretera. Los mínimos de transparencia y legalidad, en cambio, son iguales en todas partes.

Tabla 1. Escala de calificación
| Rango | Calificación | Indicador | Interpretación |
|---|---|---|---|
| 0,0 a 2,9 | PÉSIMO | 🔴 CRÍTICO | Indicios de irregularidades graves; posible prevaricato por omisión |
| 3,0 a 4,9 | MEDIOCRE | 🟠 PREOCUPANTE | Por debajo del estándar mínimo |
| 5,0 a 6,9 | Regular | 🟡 VIGILAR | Aceptable con déficits relevantes; requiere seguimiento ciudadano |
| 7,0 a 8,4 | Bueno | 🟢 BIEN | Cumple el estándar, con margen de mejora |
| 8,5 a 10,0 | Excelente | 🟢 BIEN | Referente regional o nacional |
Tabla 2. Componentes y pesos
| Componente | Peso | Qué mide |
|---|---|---|
| FURAG (IDI) | 25 % | Índice de Desempeño Institucional, Función Pública |
| Ejecución presupuestal CUIPO | 20 % | Ingresos, gastos, deuda, vigencias futuras |
| Avance del Plan de Desarrollo | 20 % | Los cinco problemas que la comunidad priorizó |
| Transparencia SECOP | 15 % | Modalidades, publicación, objetos contractuales |
| Cumplimiento ODS | 10 % | Seis ODS priorizados por contexto |
| Percepción ciudadana | 10 % | Protestas, prensa, participación |
Regla del Prevaricato por Omisión: si la nota final es igual o inferior a 6,9 se desarrolla el análisis jurídico del Artículo 414 del Código Penal. Si es igual o superior a 7,0, se omite. En Caldas la nota es 6,40 y el análisis se activa.
Componente 1 (25 %): FURAG. Un 78,05 que no alcanza a sus vecinos del sur
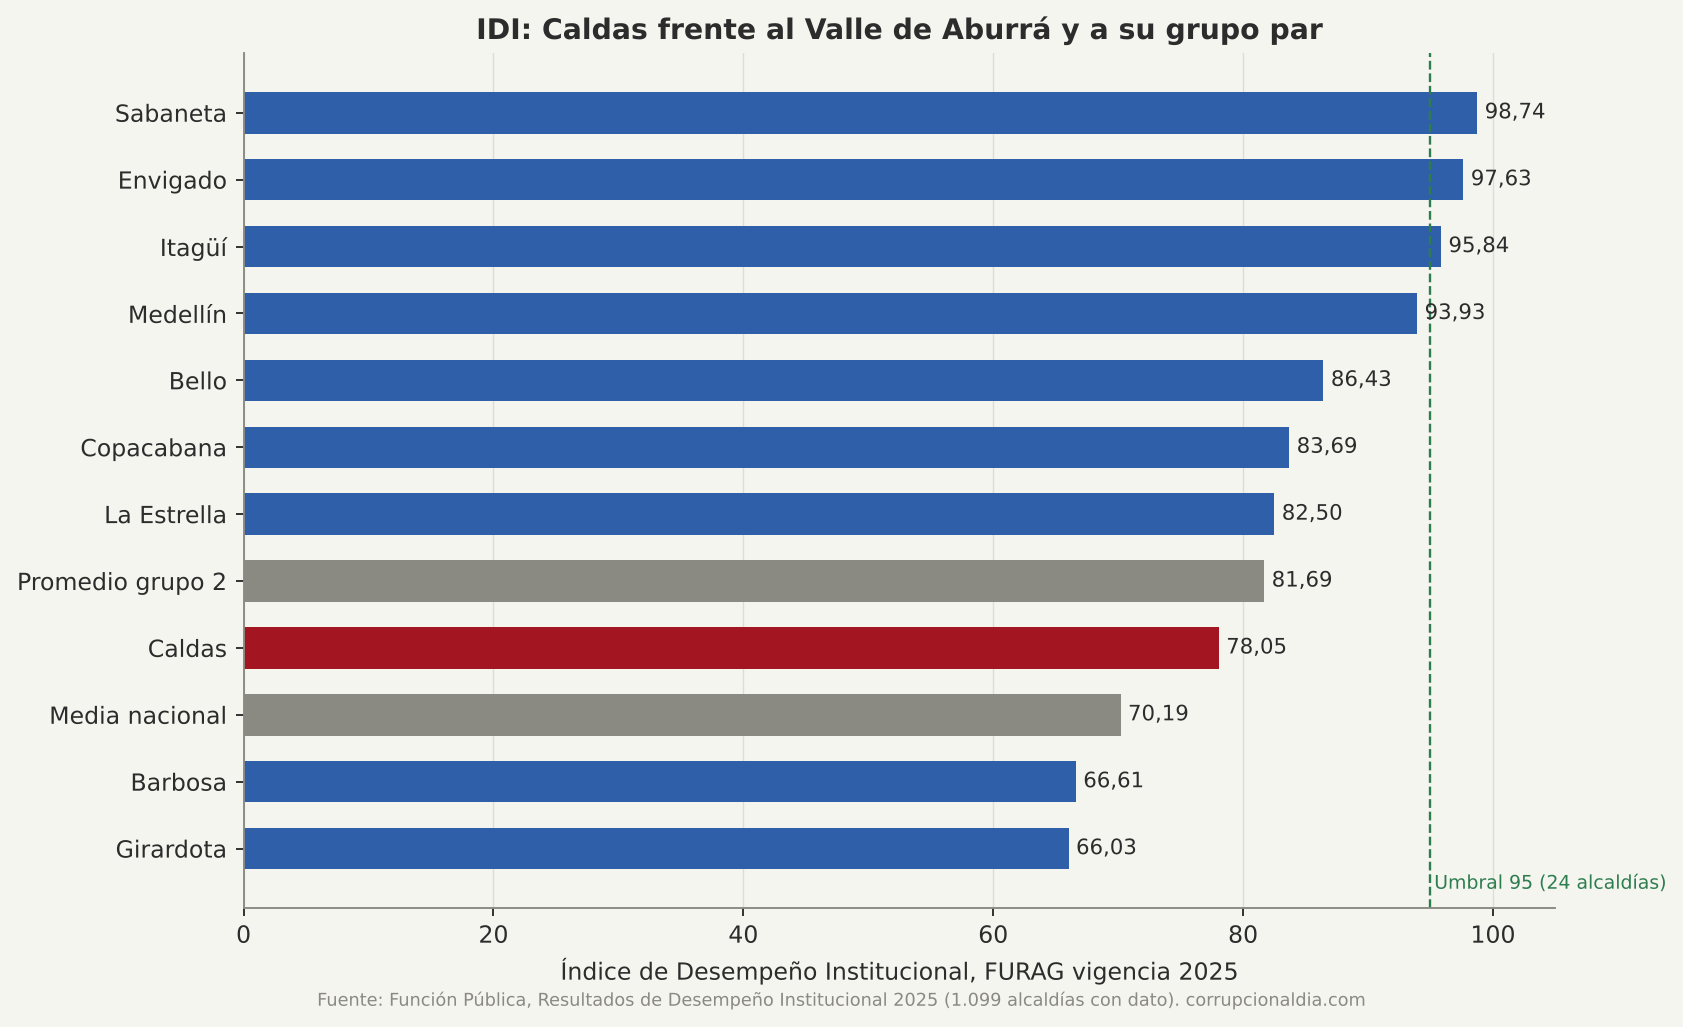
El Índice de Desempeño Institucional de la Alcaldía de Caldas en la vigencia 2025, medido por la Función Pública y publicado el 17 de junio de 2026, es de 78,05 puntos. El dato exige contexto, porque solo tiene sentido comparado.
Entre las 1.099 alcaldías con dato en el país, Caldas ocupa la posición 745 en orden ascendente: 354 alcaldías lo superan y 744 están por debajo. La media nacional es 70,19 y la mediana 71,27, así que Caldas está 7,86 puntos arriba del promedio colombiano. Solo 24 alcaldías superan 95 puntos; la primera es Funza (Cundinamarca) con 98,90.
Dentro de Antioquia, Caldas es el puesto 32 de 125 municipios. Y aquí empieza el matiz incómodo. Caldas pertenece al Grupo par 2 de la Función Pública, el de municipios con capacidades institucionales comparables. En ese grupo hay 85 alcaldías con un promedio de 81,69, y Caldas ocupa el puesto 57 de 85, es decir, está 3,64 puntos por debajo de lo que se espera de un municipio de su tamaño.
Sus vecinos del sur del Valle de Aburrá, con quienes comparte vía, hospital de referencia y mercado laboral, le sacan ventaja: Sabaneta 98,74, Envigado 97,63, Itagüí 95,84, La Estrella 82,50. Medellín tiene 93,93, Bello 86,43 y Copacabana 83,69. Solo Barbosa (66,61) y Girardota (66,03), en el extremo norte del valle, están por debajo de Caldas.
Un dato adicional habla del ecosistema institucional del municipio: en el mismo reporte, el Instituto de Deportes y Recreación de Caldas obtuvo 92,43 y la Casa Municipal de la Cultura 88,40, ambos muy por encima de la alcaldía que los tutela. El Hospital San Vicente de Paúl registró 70,27 y la Empresa de Servicios Públicos Río Aburrá 72,84. El Concejo y la Personería aparecen sin dato.
Limitación declarada: el reporte entregado contiene el índice global, no las 104 columnas por política de gestión. El desglose por dimensión (talento humano, direccionamiento, gestión con valores, evaluación, información, control interno) no pudo analizarse ítem por ítem.
Calificación componente 1: 7,81/10, Bueno. Por encima del país, por debajo de su grupo par y lejos de sus vecinos del sur.
Componente 2 (20 %): CUIPO. Un tesorero disciplinado y un reporte lleno de agujeros
Antes de las cifras, una advertencia metodológica que el lector merece. Los insumos financieros de este análisis son resúmenes de los formularios CHIP (CUIPO B y D, FUT Deuda Pública y FUT Vigencias Futuras) de las vigencias 2024 y 2025. Al recomputarlos encontramos contradicciones internas que no permiten usar todas las cifras. Usamos únicamente las que cuadran aritméticamente y declaramos las que no.
Lo que cuadra
Tabla 3. Ingresos corrientes reportados por fuente (recaudo vigencia actual)
| Fuente | 2024 | % | 2025 | % |
|---|---|---|---|---|
| Ingresos tributarios (esfuerzo propio) | $ 29.671,2 M | 83,9 % | $ 32.627,7 M | 89,5 % |
| Transferencias SGP registradas | $ 5.690,0 M | 16,1 % | $ 3.811,5 M | 10,5 % |
| SGP Educación | $ 1.515,5 M | $ 1.250,2 M | ||
| SGP Salud | $ 3.325,5 M | $ 2.274,3 M | ||
| SGP Propósito General | $ 849,0 M | $ 287,0 M | ||
| Total ingresos corrientes | $ 35.361,1 M | 100 % | $ 36.439,1 M | 100 % |
Fuente: CUIPO B_EJECUCION_DE_INGRESOS 2024 y 2025, columna recaudo vigencia actual. Las sumas cuadran al peso.
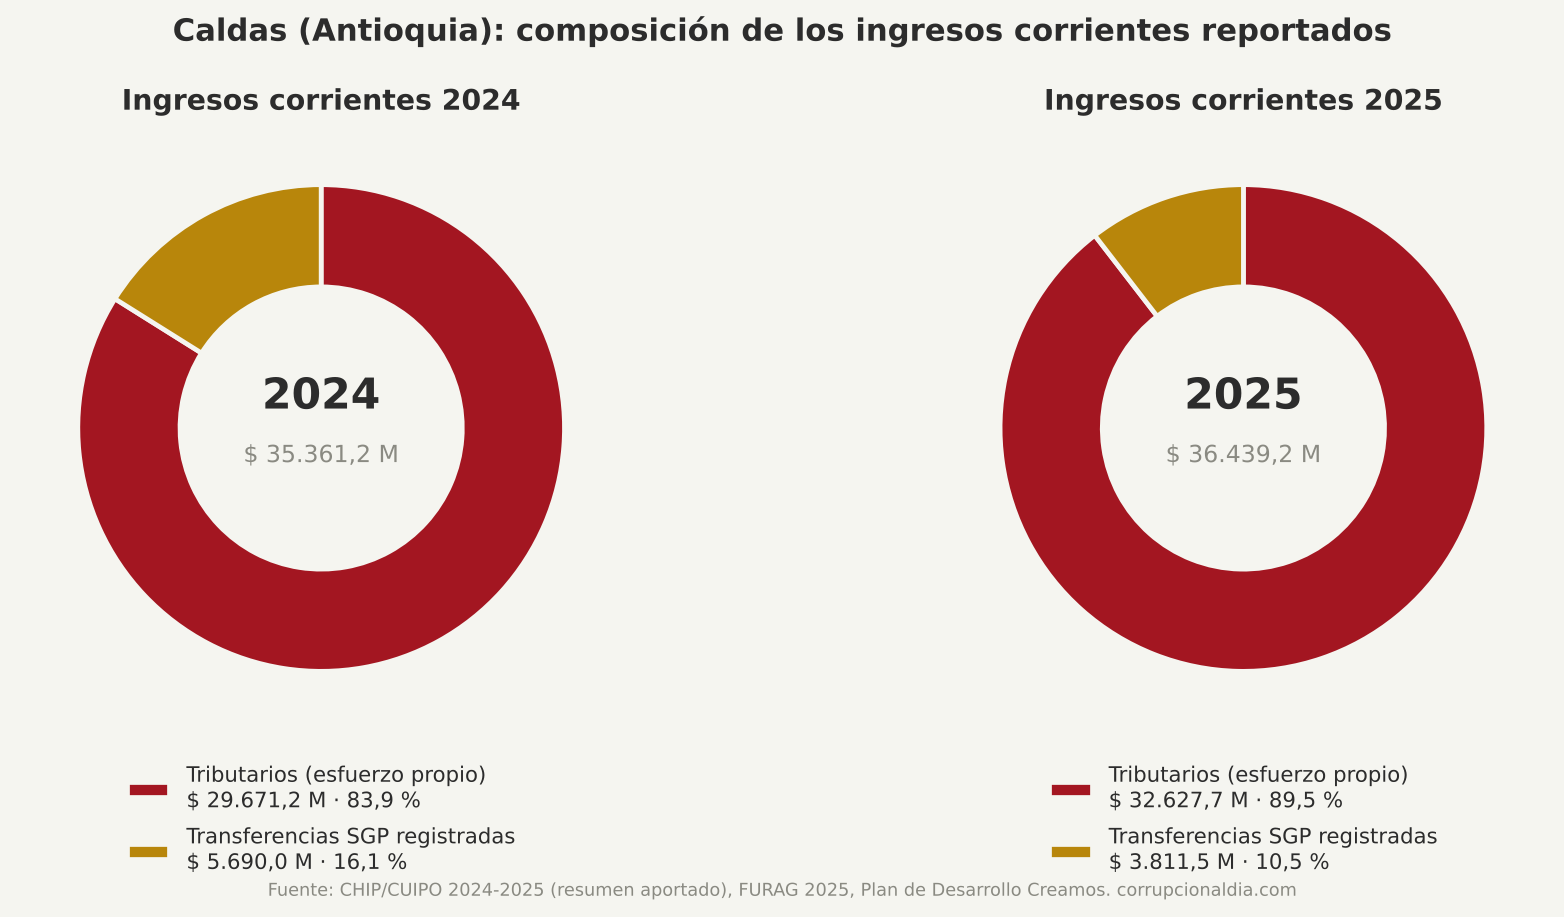
El esfuerzo propio es el gran activo fiscal de Caldas. Un municipio cuyos tributos representan entre el 84 % y el 90 % de sus ingresos corrientes no es un municipio dependiente. Pero el dato merece dos matices que el resumen oficial omite. Primero: el predial unificado cayó 13,5 %, de $ 26.111,6 M en 2024 (urbano $ 14.576,6 M más rural $ 11.535,0 M) a $ 22.591,2 M en 2025 (urbano $ 12.662,1 M más rural $ 9.929,1 M). Que el impuesto más estable de cualquier municipio caiga $ 3.520,4 M en un año, sin que haya una reforma tributaria de por medio, pide explicación de la Secretaría de Hacienda: ¿cartera morosa, actualización catastral pendiente, descuentos por pronto pago mal calculados? Segundo: el propio Plan de Desarrollo proyecta para 2024 transferencias corrientes por $ 39.476,8 M frente a tributarios de $ 31.017,5 M, y un SGP cuatrienal de $ 76.556,6 M (18 % del ingreso total). El SGP de $ 5.690,0 M que muestra el resumen del CUIPO es apenas la parte que el formulario clasifica como «vigencia actual sin situación de fondos» en tres rubros. La dependencia real del municipio del nivel central, medida contra el ingreso total, está más cerca del 40 % que del 16 %. Sigue siendo baja para Colombia. No es la autonomía casi total que un lector desprevenido leería en la torta.
Tabla 4. Deuda pública interna
| Variable | 2024 | 2025 |
|---|---|---|
| Saldo inicial | $ 19.839,6 M | $ 16.475,8 M |
| Desembolsos nuevos | $ 0 | $ 0 |
| Amortización de capital | $ 3.304,8 M | $ 3.288,9 M |
| Intereses pagados | $ 2.442,8 M | $ 1.546,8 M |
| Servicio total de la deuda | $ 5.747,6 M | $ 4.835,7 M |
| Servicio de la deuda / tributarios | 19,4 % | 14,8 % |
| Saldo de cierre | $ 16.534,8 M | $ 13.186,9 M |
Fuente: FUT Deuda Pública, formularios CREDITOS y CREDITOS_POR_SECTOR, 2024 y 2025.
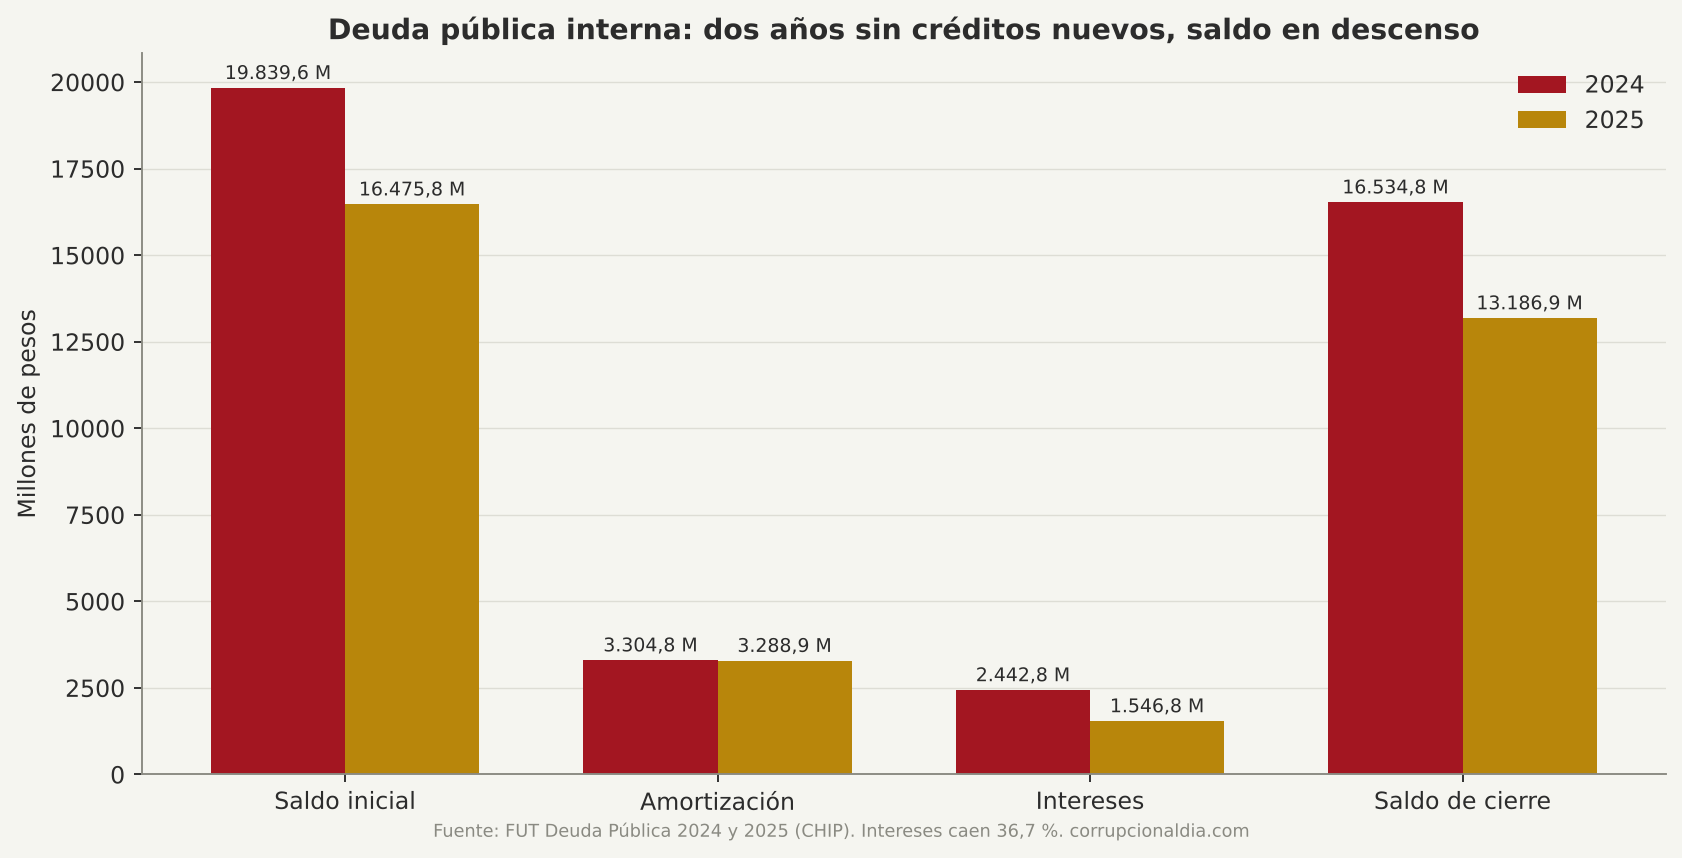
Aquí la administración merece el reconocimiento que el método exige. Dos vigencias sin crédito nuevo, $ 6.593,7 M amortizados y una caída de intereses del 36,7 %, de $ 2.442,8 M a $ 1.546,8 M, que el resumen atribuye a la reestructuración del crédito de Bancolombia de 2022. El 71 % del servicio de la deuda va a Bancolombia, 21 % al Banco Agrario y 8 % al Banco de Bogotá. El crédito más grande, $ 12.192,0 M con Bancolombia para vivienda, ciudad y territorio, está garantizado con predial. El del Banco Agrario, $ 3.395,8 M para agua potable, está respaldado con SGP de agua. Ningún porcentaje de pignoración supera el 85 % y los dos créditos pequeños de Bancolombia (vivienda y transporte) quedaron en cero en 2025. Es una gestión de pasivos ordenada. También es una gestión que no se endeudó para invertir, pese a que el plan anunció $ 20.000 M de crédito para 2025. El hospital, el agua y la movilidad esperan obras que requieren exactamente ese apalancamiento.
Nota aritmética: el saldo de cierre 2024 ($ 16.534,8 M) y el saldo inicial 2025 ($ 16.475,8 M) difieren en $ 59,0 M. La diferencia es pequeña y pudo ser un ajuste de reclasificación, pero un formulario oficial no debería abrir con una cifra distinta a la que cerró.
Tabla 5. Vigencias futuras autorizadas
| Anualidad | Monto |
|---|---|
| 2025 | $ 400,5 M |
| 2026 | $ 656,2 M |
| 2027 | $ 506,9 M |
| 2028 | $ 538,9 M |
| 2029 | $ 572,9 M |
| 2030 | $ 609,0 M |
| 2054 | $ 647,4 M |
| Suma de anualidades | $ 3.931,7 M |
| Total declarado en el formulario | $ 4.184,8 M |
| Cifras de control (funcionamiento + inversión) | $ 3.963,8 M + $ 358,8 M = $ 4.322,5 M |
Fuente: FUT Vigencias Futuras, formulario AUTORIZACIONES, Acto Administrativo 023 del 05-12-2024.
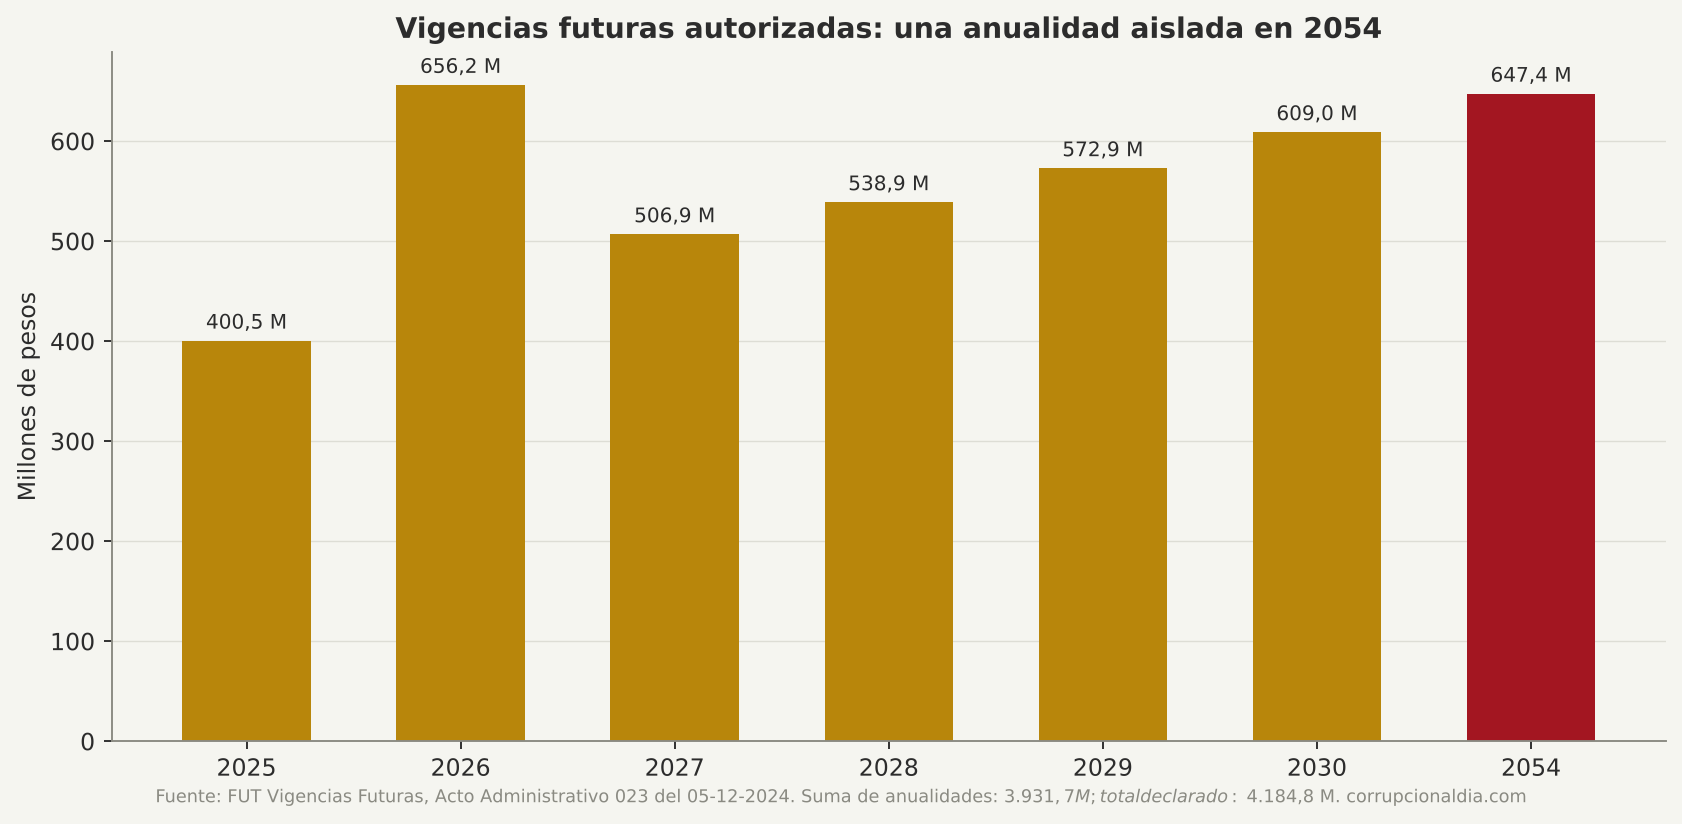
Tres cifras distintas para un mismo concepto ($ 3.931,7 M, $ 4.184,8 M y $ 4.322,5 M) es un reporte que no se revisó antes de enviarse. Y la anualidad de $ 647,4 M en 2054, aislada 24 años después de la anterior, con cargo a «adquisición de bienes y servicios» de funcionamiento, es la clase de línea que un concejal debería preguntar en voz alta: ¿qué bien o servicio compra hoy la alcaldía para pagarlo en 2054? Puede ser un error de digitación. Puede ser un contrato de largo plazo (una concesión, un arrendamiento). En cualquiera de los dos casos, el acto administrativo debe explicarlo y hoy el ciudadano no puede saberlo.
Lo que no cuadra y por qué no lo usamos
El resumen del CUIPO D (gastos) compara $ 449,6 M de compromisos de funcionamiento de 2024 con $ 78.168,1 M de 2025. La primera cifra es el reporte de un solo mes (diciembre de 2024); la segunda, el acumulado anual. Compararlas es comparar un día con un año. Lo que sí sabemos de 2025: compromisos totales por $ 78.168,1 M, de los cuales $ 23.194,0 M (29,7 %) fueron gastos de personal, y pagos por $ 70.930,4 M, un 90,7 % de lo comprometido. Ese 90,7 % es una ejecución real, no de papelería. También sabemos que los compromisos de 2025 superaron en $ 3.448,1 M el recaudo con situación de fondos ($ 74.720,1 M); la diferencia debió financiarse con recursos del balance o cuentas por pagar, y el formulario de CUENTAS POR PAGAR no estaba entre los insumos. El porcentaje de inversión frente a funcionamiento, el indicador central de cualquier análisis de ejecución, no pudo calcularse porque el resumen no desagrega la inversión. Y el ICA aparece con valores que se multiplican por diez entre un cuadro y otro ($ 3.029,7 M contra $ 29.420,4 M para 2024), lo que impide usarlo. El formulario de regalías (SGR) no fue analizado en los insumos. Caldas no es municipio PDET y sus regalías directas son marginales, pero la ausencia del dato es una limitación que se declara.
Cálculo del componente
Base 5,0. Ejecución de pagos 90,7 %: +0,5. Deuda dentro de límites de las leyes 358 y 617, decreciente y sin créditos nuevos: +0,5. Vigencias futuras con acto administrativo: +0,5. Inversión: sin desagregación, se aplica el crédito mínimo de +0,5 porque el plan financiero proyecta funcionamiento en 53 % de los ICLD para 2024 y el límite legal es 70 %. Ajuste editorial por esfuerzo tributario propio y ahorro de intereses: +0,5. Ajuste editorial negativo por inconsistencias del reporte (tres totales de vigencias futuras, saldo de apertura distinto al de cierre, anualidad 2054 sin explicación, predial en caída de 13,5 %): −0,5.
Calificación componente 2: 7,00/10, Bueno. Buena caja, mala contabilidad pública.
Componente 3 (20 %): el Plan «CreAmos» frente a los cinco dolores de Caldas
El plan nombró los cinco problemas. Nosotros medimos qué pasó con cada uno en 2024 y 2025. Una limitación previa que pesa en todo el componente: la página de Rendición de Cuentas del portal oficial de la alcaldía está vacía y la de Informes de Gestión contiene cinco boletines, cuatro de 2024 y uno de mayo de 2026. No existe un informe público de avance del plan por metas, que la Ley 1757 de 2015 y la Ley 1712 de 2014 exigen. Ese vacío ya es un hallazgo.
Tabla 6. Cinco problemas, compromiso y avance verificado
| Problema | Compromiso del plan | Avance verificado 2024-2025 | Nota |
|---|---|---|---|
| Salud (hospital) | Gran apuesta 1: modernización de la infraestructura del Hospital San Vicente de Paúl, con nuevas unidades de cuidado intensivo y especial | Diseños médico-arquitectónicos retomados (balance de 100 días, abril 2024). Ninguna obra iniciada. El hospital cerró 2025 con mora a anestesiólogos desde septiembre de 2025 ($ 1.300 M), deuda total superior a $ 8.000 M en junio de 2026, embargo de hasta $ 1.000 M ordenado el 10 de septiembre de 2026 por Laboratorio Echavarría S.A.S., investigación de la Procuraduría por contratos de $ 2.044 M y 31 hallazgos de la Contraloría por $ 207,3 M | 3,5 |
| Movilidad | Movilidad articulada, nueva conectividad externa, peatonalización de la carrera 49 | No se encontró obra vial estructural contratada por el municipio en SECOP II 2024-2025. La Variante siguió registrando accidentes mortales y bloqueos (paro camionero del 5 de septiembre de 2024 que aisló al municipio). Sin segunda salida | 5,0 |
| Seguridad | Orden y autoridad; reducir hurto y consumo en vía pública | Línea base del plan: 27 homicidios en 2023 (+42 %), 371 hurtos a personas (+4 %), extorsión +59 %. La alcaldía anunció más patrullajes motorizados y la Patrulla Púrpura. No hay reporte público de cifras 2024-2025; la prensa registró homicidios en la Variante y un ataque a un vigilante del hospital | 5,0 |
| Educación | Mejorar infraestructura educativa y acceso a educación técnica, tecnológica y universitaria | Casa de la Cultura duplicó matrícula gratuita (3.389 inscritos). PAE contratado por licitación pública ($ 2.866,1 M en 2024 y $ 3.464,0 M en 2025). Unidad de atención psicosocial escolar por convenio. Sin evidencia de obra educativa nueva ni de programa de educación superior | 6,0 |
| Empleo | Plataforma logística del Valle de Aburrá, desarrollo industrial sostenible, industria digital | Megaferia de emprendimiento. Ninguna de las tres apuestas estructurales tiene contrato, convenio o estudio publicado. Zofiva sigue siendo expectativa | 5,5 |
Promedio simple: 5,00.
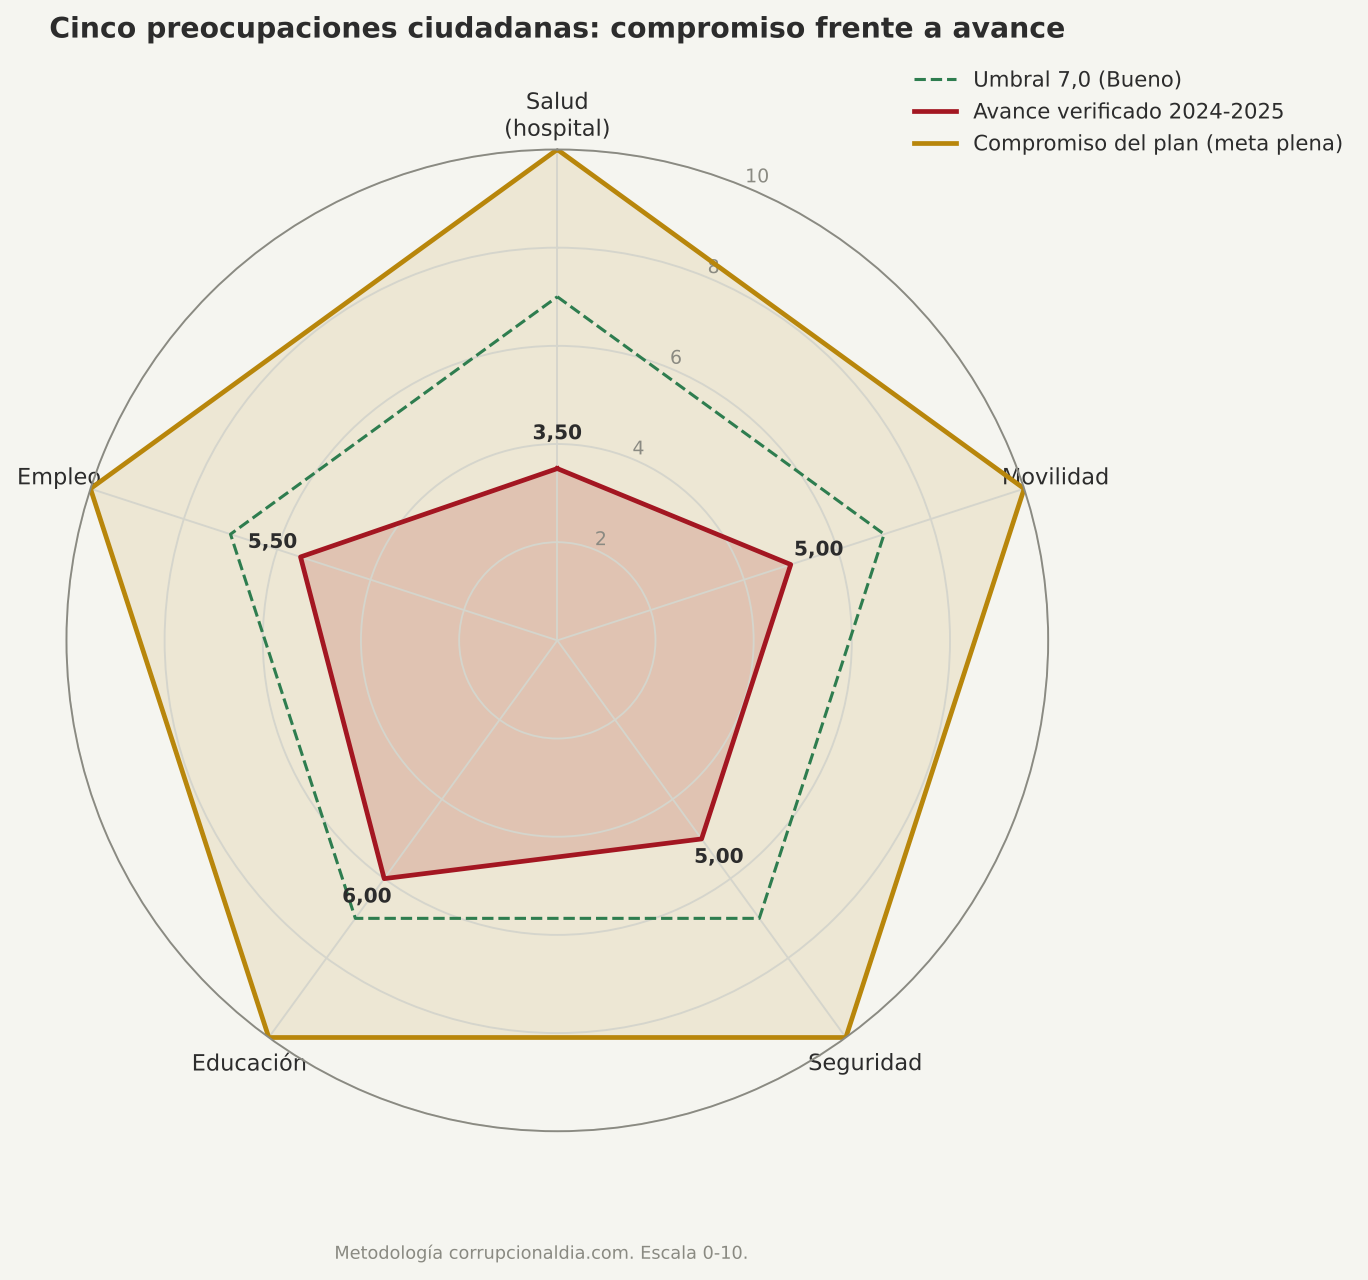
El caso del hospital merece detenerse. La ESE Hospital San Vicente de Paúl de Caldas tiene gerente nombrado en octubre de 2024, con período hasta abril de 2028. El 1 de junio de 2026 la Asamblea de Antioquia lo citó a debate de control político a solicitud del Concejo de Caldas; la Secretaría de Salud departamental dijo que «falta claridad en las cifras» que presentó. El 30 de septiembre de 2026 cerca de 200 ciudadanos y contratistas protestaron pidiendo su renuncia. El concejal José David Rodríguez denunció la deuda con anestesiólogos y cirujanos. El embargo del 10 de septiembre recae sobre cinco contratos que el hospital tiene con el municipio y el departamento. Sea la ESE de orden municipal o departamental (la prensa la describe de ambas formas y la junta directiva, en cualquiera de los dos casos, incluye al alcalde o a su delegado), el hospital es la apuesta número uno del plan del alcalde y el problema número uno de sus electores. Que dos años después la noticia sea un embargo y no una primera piedra, es el dato que más pesa en esta calificación.
Calificación componente 3: 5,00/10, Regular. El plan escuchó bien. La ejecución no ha respondido a lo que escuchó.
Componente 4 (15 %): transparencia en la contratación (SECOP)
El Municipio de Caldas publica en SECOP II. Entre enero de 2024 y diciembre de 2025 el buscador registra, para el municipio y sus entidades, cerca de 4.861 procesos. Los de mayor cuantía de la alcaldía:
Tabla 7. Contratos de mayor valor, Municipio de Caldas, 2024-2025 (SECOP II)
| Proceso | Objeto | Modalidad | Valor | Fecha |
|---|---|---|---|---|
| CO1.NTC.9247647 | Mantenimiento y obras conexas en unidad deportiva (convenio) | Régimen especial | $ 3.600,0 M | 04-12-2025 |
| CO1.NTC.9207029 / 9297350 | PAE 2026 | Licitación pública | $ 3.464,0 M | nov-dic 2025 |
| CO1.NTC.7244752 / 7182807 | PAE 2025 | Licitación pública | $ 2.866,1 M | dic 2024 |
| CO1.NTC.9088305 | Atención integral a niñez (convenio) | Régimen especial | $ 2.708,1 M | 13-11-2025 |
| CO1.NTC.7837098 | Atención integral a niñez (convenio) | Régimen especial | $ 2.388,8 M | 20-03-2025 |
| CO1.NTC.5818081 | Servicios profesionales y apoyo a la gestión para acompañar y asistir al municipio | Contratación directa | $ 2.285,3 M | 11-03-2024 |
| CO1.NTC.9092256 | Contrato interadministrativo de mandato sin representación | Contratación directa | $ 2.133,3 M | 07-11-2025 |
| 21-15-11735536 | Consultoría de diseños urbanos y rurales (liquidado en 2024) | Concurso de méritos | $ 1.299,0 M | 11-12-2024 |
Fuente: SECOP II vía colombialicita.com, consulta del 7 de octubre de 2026.
Lo positivo: el PAE, el contrato más sensible de cualquier alcaldía colombiana, se adjudicó por licitación pública las dos veces, y los diseños se contrataron por concurso de méritos. No encontramos sanciones de Colombia Compra Eficiente ni procesos cancelados por la Procuraduría contra la alcaldía.
Lo que pide explicación: un contrato de $ 2.285,3 M por contratación directa, firmado a los setenta días de gobierno, con objeto genérico de «servicios profesionales y apoyo a la gestión para acompañar y asistir al municipio». Un objeto así, con esa cuantía, en la modalidad que menos competencia admite, es exactamente el tipo de línea que la metodología penaliza. También llama la atención el peso de los convenios de régimen especial con entidades sin ánimo de lucro ($ 8.696,9 M en tres procesos de 2025), una modalidad legal que, bien usada, agiliza la inversión social y, mal usada, esquiva la licitación. No afirmamos lo segundo. Pedimos que la alcaldía lo demuestre publicando la ejecución.
Y lo que falta: la publicación proactiva. Sin rendición de cuentas en el portal y sin informes de gestión, el ciudadano de Caldas tiene que ir al SECOP para saber qué se contrata y a la prensa para saber qué pasa. Esa no es la transparencia activa que ordena la Ley 1712.
Cálculo: base 6,0; procesos competitivos en PAE y diseños: +1,0; publicación proactiva: 0; contrato de alto valor por contratación directa con objeto genérico: −0,5.
Calificación componente 4: 6,50/10, Regular. Publica lo obligatorio. No explica lo que publica.
Componente 5 (10 %): Objetivos de Desarrollo Sostenible
El plan dedica 286 menciones a los ODS y los cruza con cada programa. Priorizamos seis por el contexto de Caldas.
Tabla 8. ODS priorizados y evidencia
| ODS | Evidencia 2024-2025 | Nota |
|---|---|---|
| 1. Fin de la pobreza | Índice de pobreza multidimensional 23 % (oct. 2023), 8.866 personas, +48 % desde 2017. El plan reconoce un rezago de 21,67 puntos frente a la meta esperada de avance. Sin indicador actualizado publicado | 5,0 |
| 3. Salud y bienestar | Hospital en crisis financiera y asistencial; paro de anestesiólogos; sin obra de modernización | 3,5 |
| 4. Educación de calidad | PAE por licitación; Casa de la Cultura con 3.389 inscritos; sin obra educativa ni programa de educación superior verificado | 6,0 |
| 6. Agua limpia y saneamiento | «El agua como motor de desarrollo» es gran apuesta 2. Se anunció una APP para captación y distribución en el sur del municipio (2024). El crédito del Banco Agrario para agua sigue amortizándose. Sin obra nueva verificada | 5,5 |
| 8. Trabajo decente y crecimiento económico | ICA creciente según el reporte (cifra no verificable por las inconsistencias). Plataforma logística y desarrollo industrial sin avance documentado | 5,5 |
| 11. Ciudades y comunidades sostenibles | Ecoparque La Clara en formulación; peatonalización de la 49 sin contrato; Variante con una sola salida | 5,5 |
Promedio: 5,17, redondeado a 5,20.
Calificación componente 5: 5,20/10, Regular. Los ODS están en el papel del plan. En el territorio, el ODS 3 retrocedió.
Componente 6 (10 %): percepción ciudadana
Base 7,0 para una administración sin escándalos propios de corrupción, que es el caso: ni el alcalde ni su gabinete tienen, hasta donde registra la prensa consultada, investigación penal o disciplinaria abierta.
Restan: un comerciante que se encadenó seis días a la puerta de la alcaldía para protestar por el cierre de su negocio, una protesta directa contra la administración (−1,0); la ola de indignación por el hospital, con la Asamblea departamental sesionando en Caldas el 1 de octubre de 2026 y 200 personas en la calle, que la ciudadanía asocia con el gobierno local aunque el blanco inmediato sea el gerente (−1,0). Suma: la participación documentada en la formulación del plan, 51 reuniones y 1.309 encuestas, y un Consejo Territorial de Planeación con 19 sectores representados (+0,5). El paro camionero de septiembre de 2024 que aisló a Caldas fue contra el Gobierno nacional, no contra el alcalde, y no se descuenta.
Calificación componente 6: 5,50/10, Regular. Sin escándalo propio, pero con la rabia del hospital en la puerta.
Radar integral: la calificación final ponderada
Tabla 9. Cálculo desarrollado
| Componente | Nota | Peso | Producto |
|---|---|---|---|
| FURAG (IDI 78,05) | 7,81 | 0,25 | 1,9525 |
| Ejecución CUIPO | 7,00 | 0,20 | 1,4000 |
| Plan de Desarrollo | 5,00 | 0,20 | 1,0000 |
| Transparencia SECOP | 6,50 | 0,15 | 0,9750 |
| Cumplimiento ODS | 5,20 | 0,10 | 0,5200 |
| Percepción ciudadana | 5,50 | 0,10 | 0,5500 |
| Suma | 1,00 | 6,3975 |
Redondeo editorial: ninguno. Calificación final: 6,40/10. Regular. 🟡 VIGILAR.
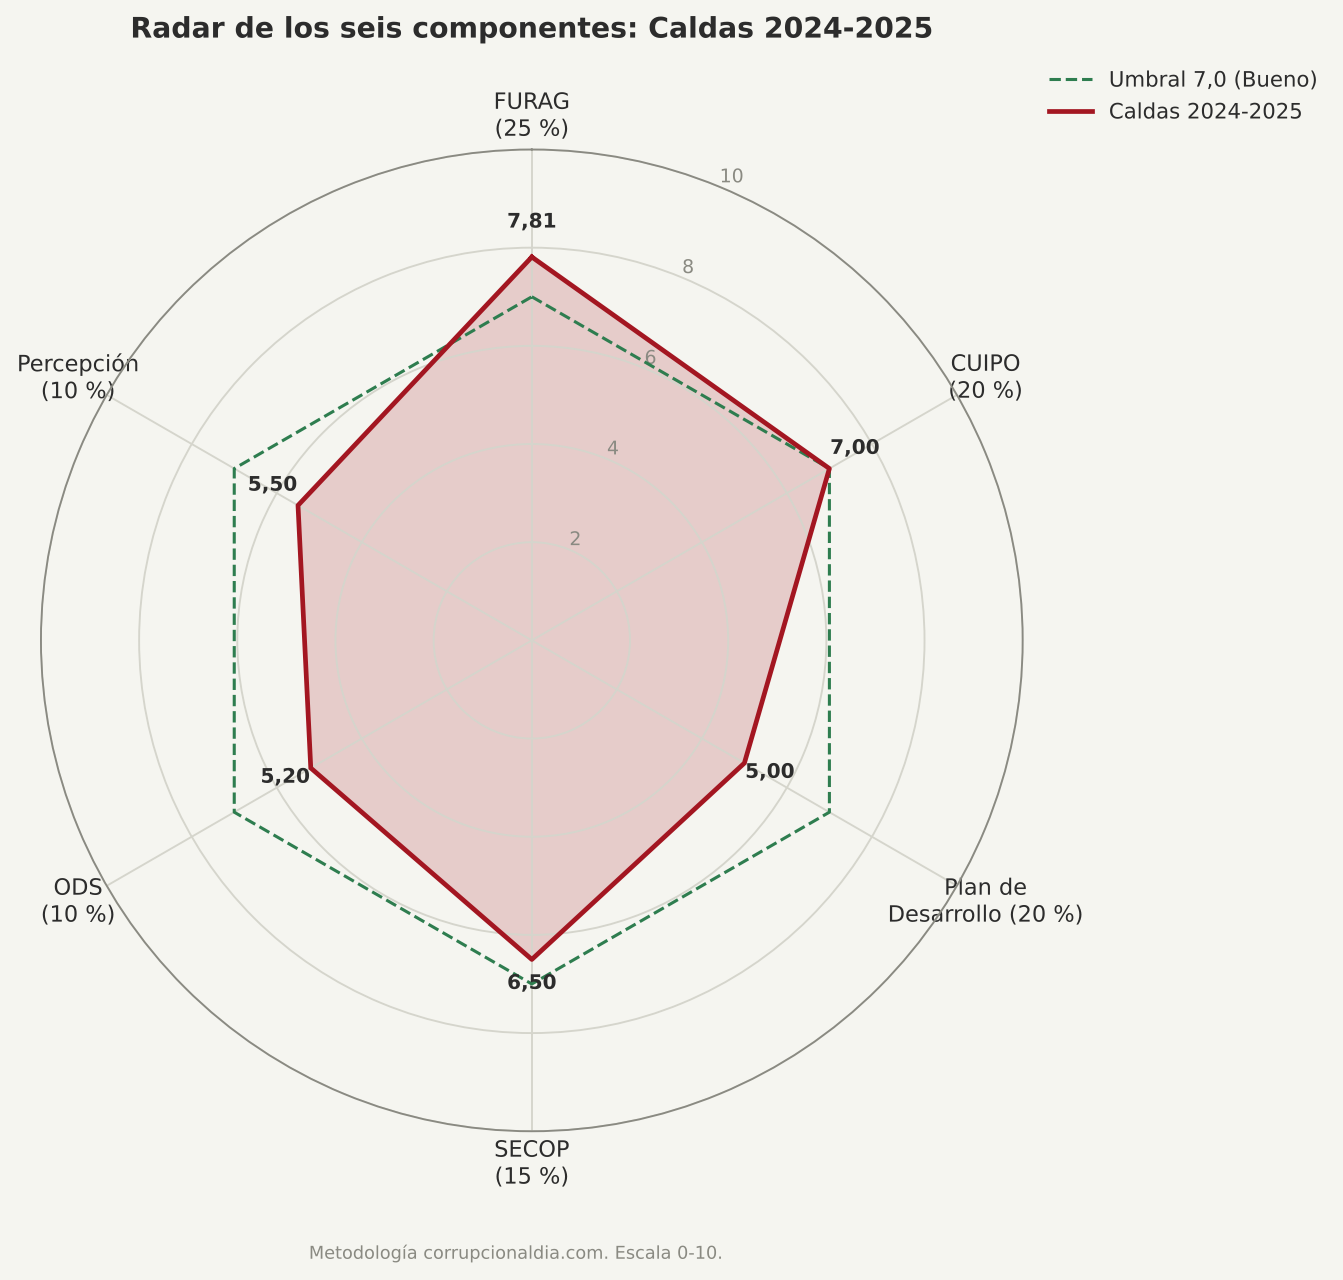
El radar lo dice con claridad geométrica: Caldas supera el umbral de 7,0 en los dos componentes que miden la máquina administrativa (FURAG y CUIPO) y cae por debajo en los cuatro que miden lo que la gente vive (plan, contratación explicada, ODS y percepción). Es la radiografía de una alcaldía que administra mejor de lo que gobierna.
Análisis jurídico: el Prevaricato por Omisión (Art. 414 del Código Penal)
La nota final es inferior a 6,9 y la metodología activa este examen. Lo decimos desde la primera línea: este análisis no acusa, examina. No condena, indaga. Identifica omisiones documentadas que merecen la mirada de la Procuraduría, la Contraloría y la Fiscalía, y deja a esas autoridades la prueba del dolo, que excede lo periodístico.
Tipificación. El Artículo 414 de la Ley 599 de 2000 dispone: «El servidor público que omita, retarde, rehúse o deniegue un acto propio de sus funciones, incurrirá en prisión de dos (2) a cinco (5) años, multa de diez (10) a cincuenta (50) salarios mínimos legales mensuales vigentes, e inhabilitación para el ejercicio de derechos y funciones públicas por cinco (5) años», con los aumentos de la Ley 890 de 2004 que llevan la pena a entre 32 y 90 meses de prisión, multa de 13,33 a 75 salarios e inhabilidad de 80 a 180 meses.
Tabla 10. Elementos del tipo frente a la evidencia
| Elemento | Qué exige | Qué encontramos |
|---|---|---|
| Tipicidad | Omisión, retardo o rehusamiento de un acto propio de las funciones | Omisiones verificables en publicidad y rendición de cuentas (ver abajo). En el hospital, la omisión sería de vigilancia como integrante de la junta directiva, si la ESE es municipal |
| Antijuridicidad | Lesión al bien jurídico de la administración pública | El ciudadano no puede controlar la ejecución del plan; el hospital perdió capacidad de atención |
| Culpabilidad | Dolo: conocer el deber y decidir no cumplirlo | No demostrado. El alcalde conoce los deberes (es especialista en gestión pública) pero la decisión consciente de omitir no está probada |
| Relación causal | Vínculo entre la omisión y el daño | Parcial en rendición de cuentas; indirecto y compartido en el hospital (EPS Savia Salud, gerencia, Gobernación) |
Omisión documentada 1. Rendición de cuentas y publicidad. La Ley 1757 de 2015 (artículos 48 a 56) obliga a los alcaldes a rendir cuentas públicamente al menos una vez al año, con informe escrito previo. La Ley 1712 de 2014 obliga a publicar proactivamente los informes de gestión y de ejecución presupuestal. A 7 de octubre de 2026, la sección «Rendición de Cuentas» del portal oficial está vacía y la de «Informes de Gestión» tiene cinco boletines, ninguno de ellos un informe de avance del plan por metas de las vigencias 2024 ni 2025. Si las audiencias se hicieron, el deber de publicar el informe sigue incumplido. Es una omisión de acto propio de la función del alcalde, de fácil verificación y de fácil corrección.
Omisión documentada 2. Reportes al CHIP con inconsistencias. La Resolución 0533 de 2015 de la Contaduría General de la Nación y el Decreto 1536 de 2016 hacen responsable al representante legal de la calidad de la información reportada. Las vigencias futuras aparecen con tres totales distintos; la deuda abre 2025 con un saldo diferente al que cerró 2024; una anualidad de $ 647,4 M aparece en 2054 sin explicación. No son delitos. Son señales de que nadie revisó el formulario antes de firmarlo, y la Contaduría puede sancionar por ello.
Omisión documentada 3. El hospital. La modernización del Hospital San Vicente de Paúl es la primera gran apuesta del plan y el primer dolor de los habitantes, según el propio documento. Dos años después no hay obra, el centro tiene cuentas embargadas y un gerente investigado por la Procuraduría. Si la ESE es de orden municipal, el alcalde preside su junta directiva (Ley 100 de 1993, artículo 195, y Decreto 1876 de 1994) y la vigilancia de la gestión del gerente es acto propio de su función. Si es de orden departamental, la responsabilidad principal es de la Gobernación y la del alcalde es de gestión y alerta. En ambos casos, el Concejo de Caldas tuvo que acudir a la Asamblea departamental para lograr un debate de control. Eso describe un vacío de liderazgo local sobre el problema que la gente puso en primer lugar.
Abuso de autoridad y favorecimiento ilícito. No encontramos evidencia. El contrato de $ 2.285,3 M por contratación directa amerita que la Contraloría revise su justificación técnica y sus entregables, pero su existencia no prueba favorecimiento.
Conclusión del examen. Hay omisiones ciertas en publicidad y rendición de cuentas, inconsistencias ciertas en el reporte financiero y un problema de salud pública que la administración prometió resolver y no ha resuelto. Esos tres hechos configuran indicios suficientes para que la Procuraduría Provincial del Valle de Aburrá abra indagación disciplinaria por el incumplimiento de las leyes 1712 y 1757, y para que la Contraloría General de Antioquia audite el contrato de servicios profesionales de marzo de 2024, los convenios de régimen especial de 2025 y la vigencia futura de 2054. La configuración del dolo que exige el Artículo 414 no está demostrada y no la afirmamos. La función del periodismo termina donde empieza la del fiscal.
Lo que hizo bien / Lo que falta
Lo que hizo bien. Pagó deuda sin contraer deuda nueva y bajó los intereses en más de un tercio. Mantuvo un esfuerzo tributario propio que muy pocos municipios colombianos pueden mostrar. Contrató el PAE por licitación pública dos veces. Formuló un plan con participación real y tuvo la honestidad de escribir en él cuáles eran los cinco dolores de su gente. Elevó la matrícula gratuita de la Casa de la Cultura y tiene institutos descentralizados con IDI de 88 y 92.
Lo que falta. El hospital, que era lo primero. Una segunda salida vial o al menos un plan contratado para la Variante. El informe de rendición de cuentas, que es una obligación legal y hoy no existe en el portal. La explicación del predial que cae 13,5 %. La corrección de los formularios del CHIP. La justificación pública del contrato directo de $ 2.285,3 M y de la vigencia futura de 2054. Y el crédito de $ 30.000 M que el plan prometió para invertir: pagar deuda es virtud fiscal; no invertir cuando la capacidad de endeudamiento lo permite y las necesidades lo exigen, es otra forma de omisión.
Cierre periodístico: la pregunta que queda
El Profe Piolo necesitó tres elecciones para llegar a la alcaldía. Sabe mejor que nadie cuánto cuesta ganarse la confianza de un pueblo. En dos años ha demostrado que sabe cuidar la caja. Lo que Caldas todavía no ha visto es que sepa gastarla donde duele. Los números, esos testigos mudos que nunca mienten, dicen que el municipio tiene con qué: tributos propios sólidos, deuda a la baja, capacidad de crédito intacta. La pregunta que queda flotando sobre el Parque Santander no es si hay plata. Es otra: ¿para qué sirve un municipio con las cuentas en orden si su hospital tiene las cuentas embargadas?
Los caldeños tienen dos años más para exigir la respuesta. Y las herramientas para hacerlo están todas en línea.
Anexo: fuentes, metodología y limitaciones
Fuentes primarias 1. Consolidador de Hacienda e Información Pública (CHIP), Contaduría General de la Nación: CUIPO B_EJECUCION_DE_INGRESOS y D_EJECUCION_DE_GASTOS, FUT_DEUDA_PUBLICA (CREDITOS, CREDITOS_POR_SECTOR, RENTA_PIGNORADA), FUT_VIGENCIAS_FUTURAS (AUTORIZACIONES), vigencias 2024 y 2025. Código CUIPO 212905129. Analizados a partir de resumen aportado. 2. Función Pública, Resultados de Desempeño Institucional, FURAG vigencia 2025, reporte del 17 de junio de 2026, tabla territorio (1.102 alcaldías, 1.099 con dato). 3. Plan de Desarrollo «CreAmos 2024-2027», Acuerdo 005 del 29 de mayo de 2024, 357 páginas, portal caldasantioquia.gov.co. 4. SECOP II, procesos del Municipio de Caldas Antioquia 2024-2025, consultados vía colombialicita.com el 7 de octubre de 2026. 5. Registraduría Nacional, resultados de alcaldía Caldas 2023, publicados por La República (100 % de mesas).
Prensa consultada – La tercera fue la vencida: Profe Piolo se quedó con la Alcaldía de Caldas, El Colombiano – Resultados alcaldía Caldas (Antioquia) 2023, La República – El Profe Piolo espera ser el nuevo alcalde de Caldas, Minuto30 – Alcalde de Caldas entregó balance de sus primeros 100 días, Minuto30 – Hospital de Caldas alerta por paro de transportadores, El Colombiano – Asamblea de Antioquia citó a debate de control político al Hospital de Caldas, Periódico El Suroeste – Secretaría de Salud pide revisar cuentas del Hospital de Caldas, Blu Radio – Juez ordena embargo de hasta $1.000 millones al Hospital de Caldas, La FM – Crisis en hospital de Caldas: piden renuncia del gerente, La FM – Procuraduría investiga a gerente del Hospital de Caldas por contratos que superan $2.044 millones, Radio Hoy – Noticias de Caldas, Minuto30 – Caldas (Antioquia), Wikipedia
Limitaciones declaradas – Los insumos financieros son resúmenes de los formularios CHIP, no los formularios crudos. Se usaron solo las cifras que cuadran aritméticamente. El porcentaje de inversión, el ICA, las cuentas por pagar, las reservas y las regalías SGR no pudieron analizarse. – El reporte FURAG aportado no incluye el desglose por política de gestión. – La alcaldía no publica informe de avance del plan por metas; el componente 3 se construyó con prensa, SECOP y el balance de 100 días. – Los hechos del hospital de 2026 se incluyen como contexto de la apuesta 1 del plan; el período evaluado es 2024-2025. – La naturaleza jurídica de la ESE (municipal o departamental) no fue confirmada en fuente oficial; el análisis jurídico contempla ambos escenarios.
«La verdad también tiene forma.» corrupcionaldia.com, Hipólito Palencia